主なポイント
- Home DepotとLowe'sはどちらも厳しい2026年を乗り越えて配当を支払い続け、現在の配当利回りはHome Depotが2.8%、Lowe'sが2.2%です。
- 20年間で見た場合、各社が配当を引き上げ続ける余地は、現在の利回りよりも重要です。
- 過去1年間で、Home Depotの配当はフリーキャッシュフローの61%を占めました。一方、Lowe'sでは38%でした。
- 各配当が現在のペースを維持した場合、どちらの株に1万ドル投資しても、20年間で約7,000ドルの配当を受け取ることになります。
Home Depot (HD)とLowe's (LOW)の株価は、11月4日に民主党が下院と上院を奪還した後、それぞれ7%、8%上昇しました。投資家は、これが住宅の手頃さへの支援や国債利回りの低下につながる可能性があると予想したためです。
両社とも厳しい2026年を乗り越えて配当を支払い続けました。Home Depotは8月20日に158回連続となる四半期配当を1株あたり2.33ドルで宣言し、Lowe'sは11月4日に1.25ドルの四半期配当を支払いました。
では、今後20年間、どちらか一方しか保有できないとしたら、どちらの配当を選びますか?
| 指標 | Home Depot (HD) | Lowe's (LOW) |
|---|---|---|
| 配当利回り | 2.8% | 2.2% |
| 四半期配当 | $2.33 | $1.25 |
| 配当成長率(2026年1月までの5年間) | 年率8.4% | 年率15.6% |
| キャッシュ配当性向(TTM) | 61% | 38% |
| ネット負債/EBITDA | 2.3倍 | 2.7倍 |
| インタレスト・カバレッジ | 8.4倍 | 6.4倍 |
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年率6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Home Depotの配当はキャッシュの多くを占めている
Home Depotは、緩やかながらも成長を続けています。2026年8月2日終了の四半期では、売上高は5.7%増の479億ドルとなりました。しかし、同店売上高はわずか1.7%の増加に留まり、顧客取引数は1.0%減少しました。住宅市場の停滞が大規模なプロジェクトを抑制したためです。
配当はカバーされていますが、数年前に比べて余裕は少なくなっています。キャッシュ配当性向は、2021年1月終了の年度の39.4%から、2026年1月終了の年度には72.4%に上昇しました。この期間中、フリーキャッシュフローは115億ドルから180億ドルの間で変動しましたが、配当は毎年増加しました:
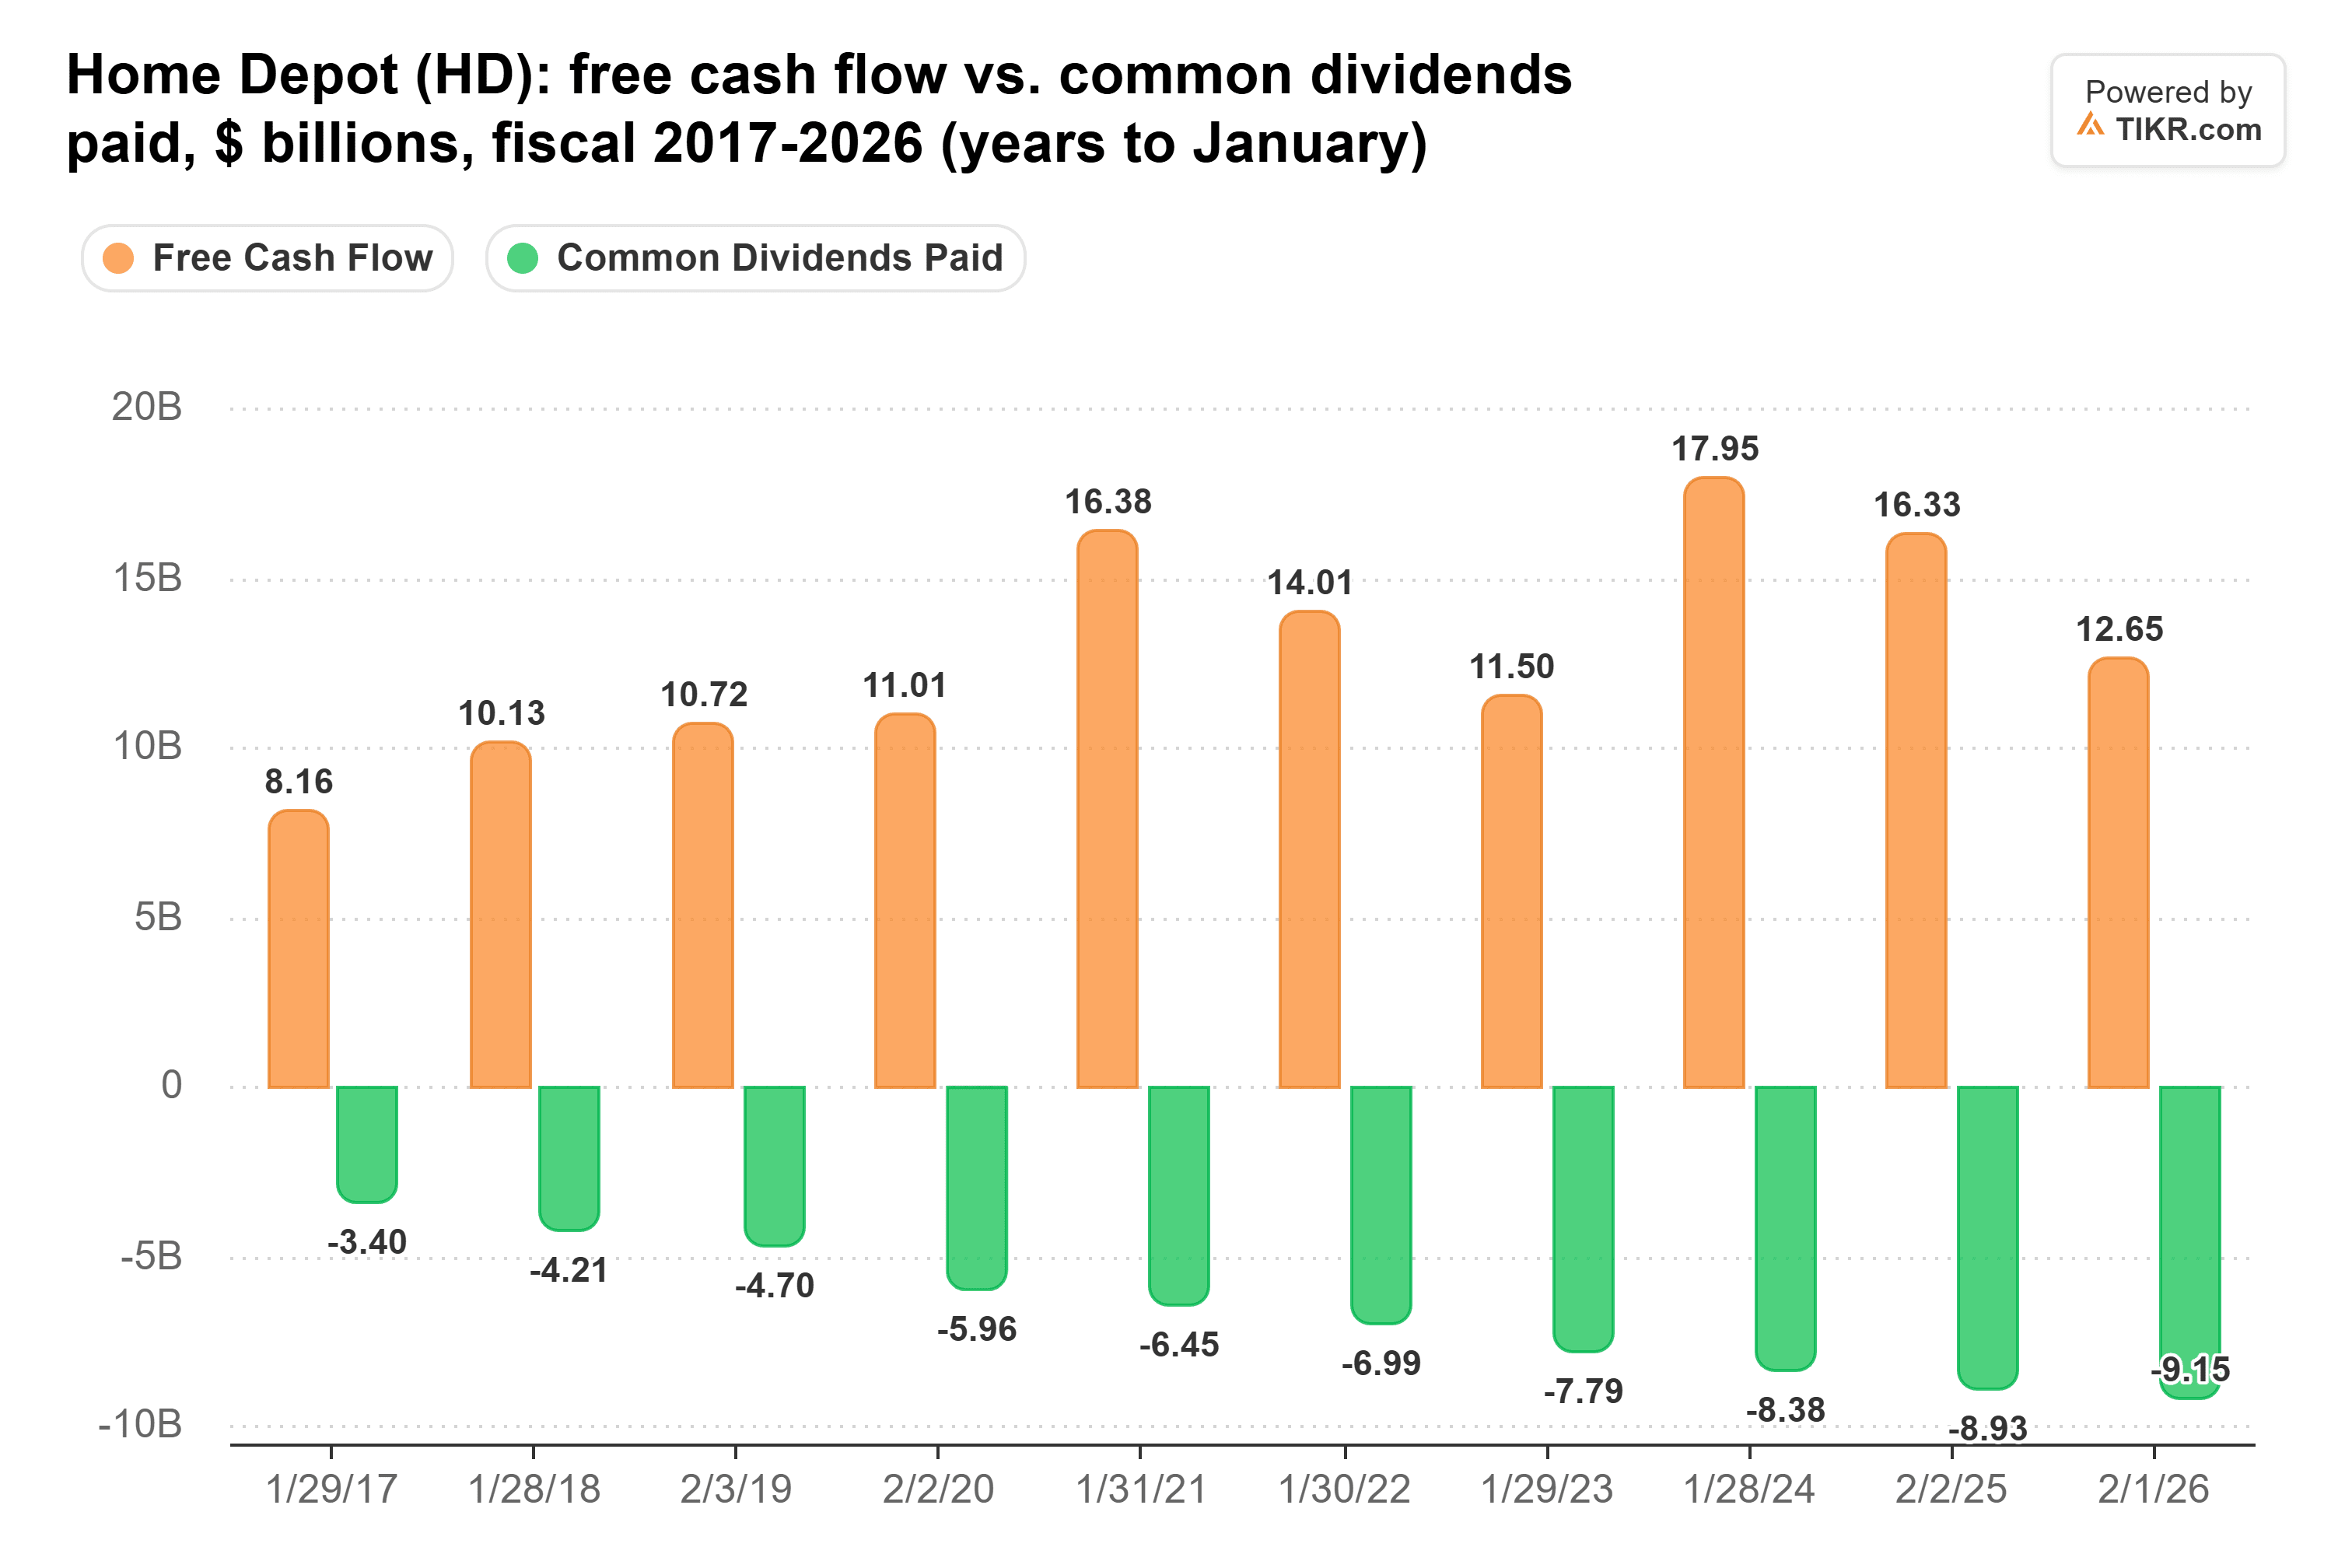
この比率は、2026年8月2日までの12か月間では適正な61%に落ち着きました。しかし、引き上げペースは鈍化しています。1株あたり配当は、2026年1月終了の年度に2.2%増加しました。これは、それまでの5年間(1月終了年度)に年率8.4%で成長し、6.15ドルから9.20ドルになった後のことです。住宅市場が停滞したままなら、Home Depotには大幅な引き上げのための余剰キャッシュがあまりありません。
Lowe'sには余裕がある
Lowe'sも同じ住宅市場の冷え込みを感じており、現時点ではより厳しい状況です。2026年7月31日終了の四半期では、同店売上高はわずか0.2%増加し、取引数は2.1%減少しました。また、通期の業績見通しを下方修正し、同店売上高は横ばい、調整後1株あたり利益は約12.25ドルと、当初の最大12.75ドルから引き下げました。CEOのマービン・エリソンはより長期的な視点を持っています。彼がLowe'sの第2四半期決算説明会で述べたように、「この国では住宅を建てなければならないでしょう。そしてその時、我々は今日、そして将来において、この会社の歴史上かつてないほど良いポジションにいるでしょう。」
同社の配当にははるかに大きな余裕があります。2021年1月終了の年度以降、フリーキャッシュフローは年間61.8億ドルから92.6億ドルの間で推移しています。同じ期間に、配当は17億ドルから26.4億ドルに増加しました:
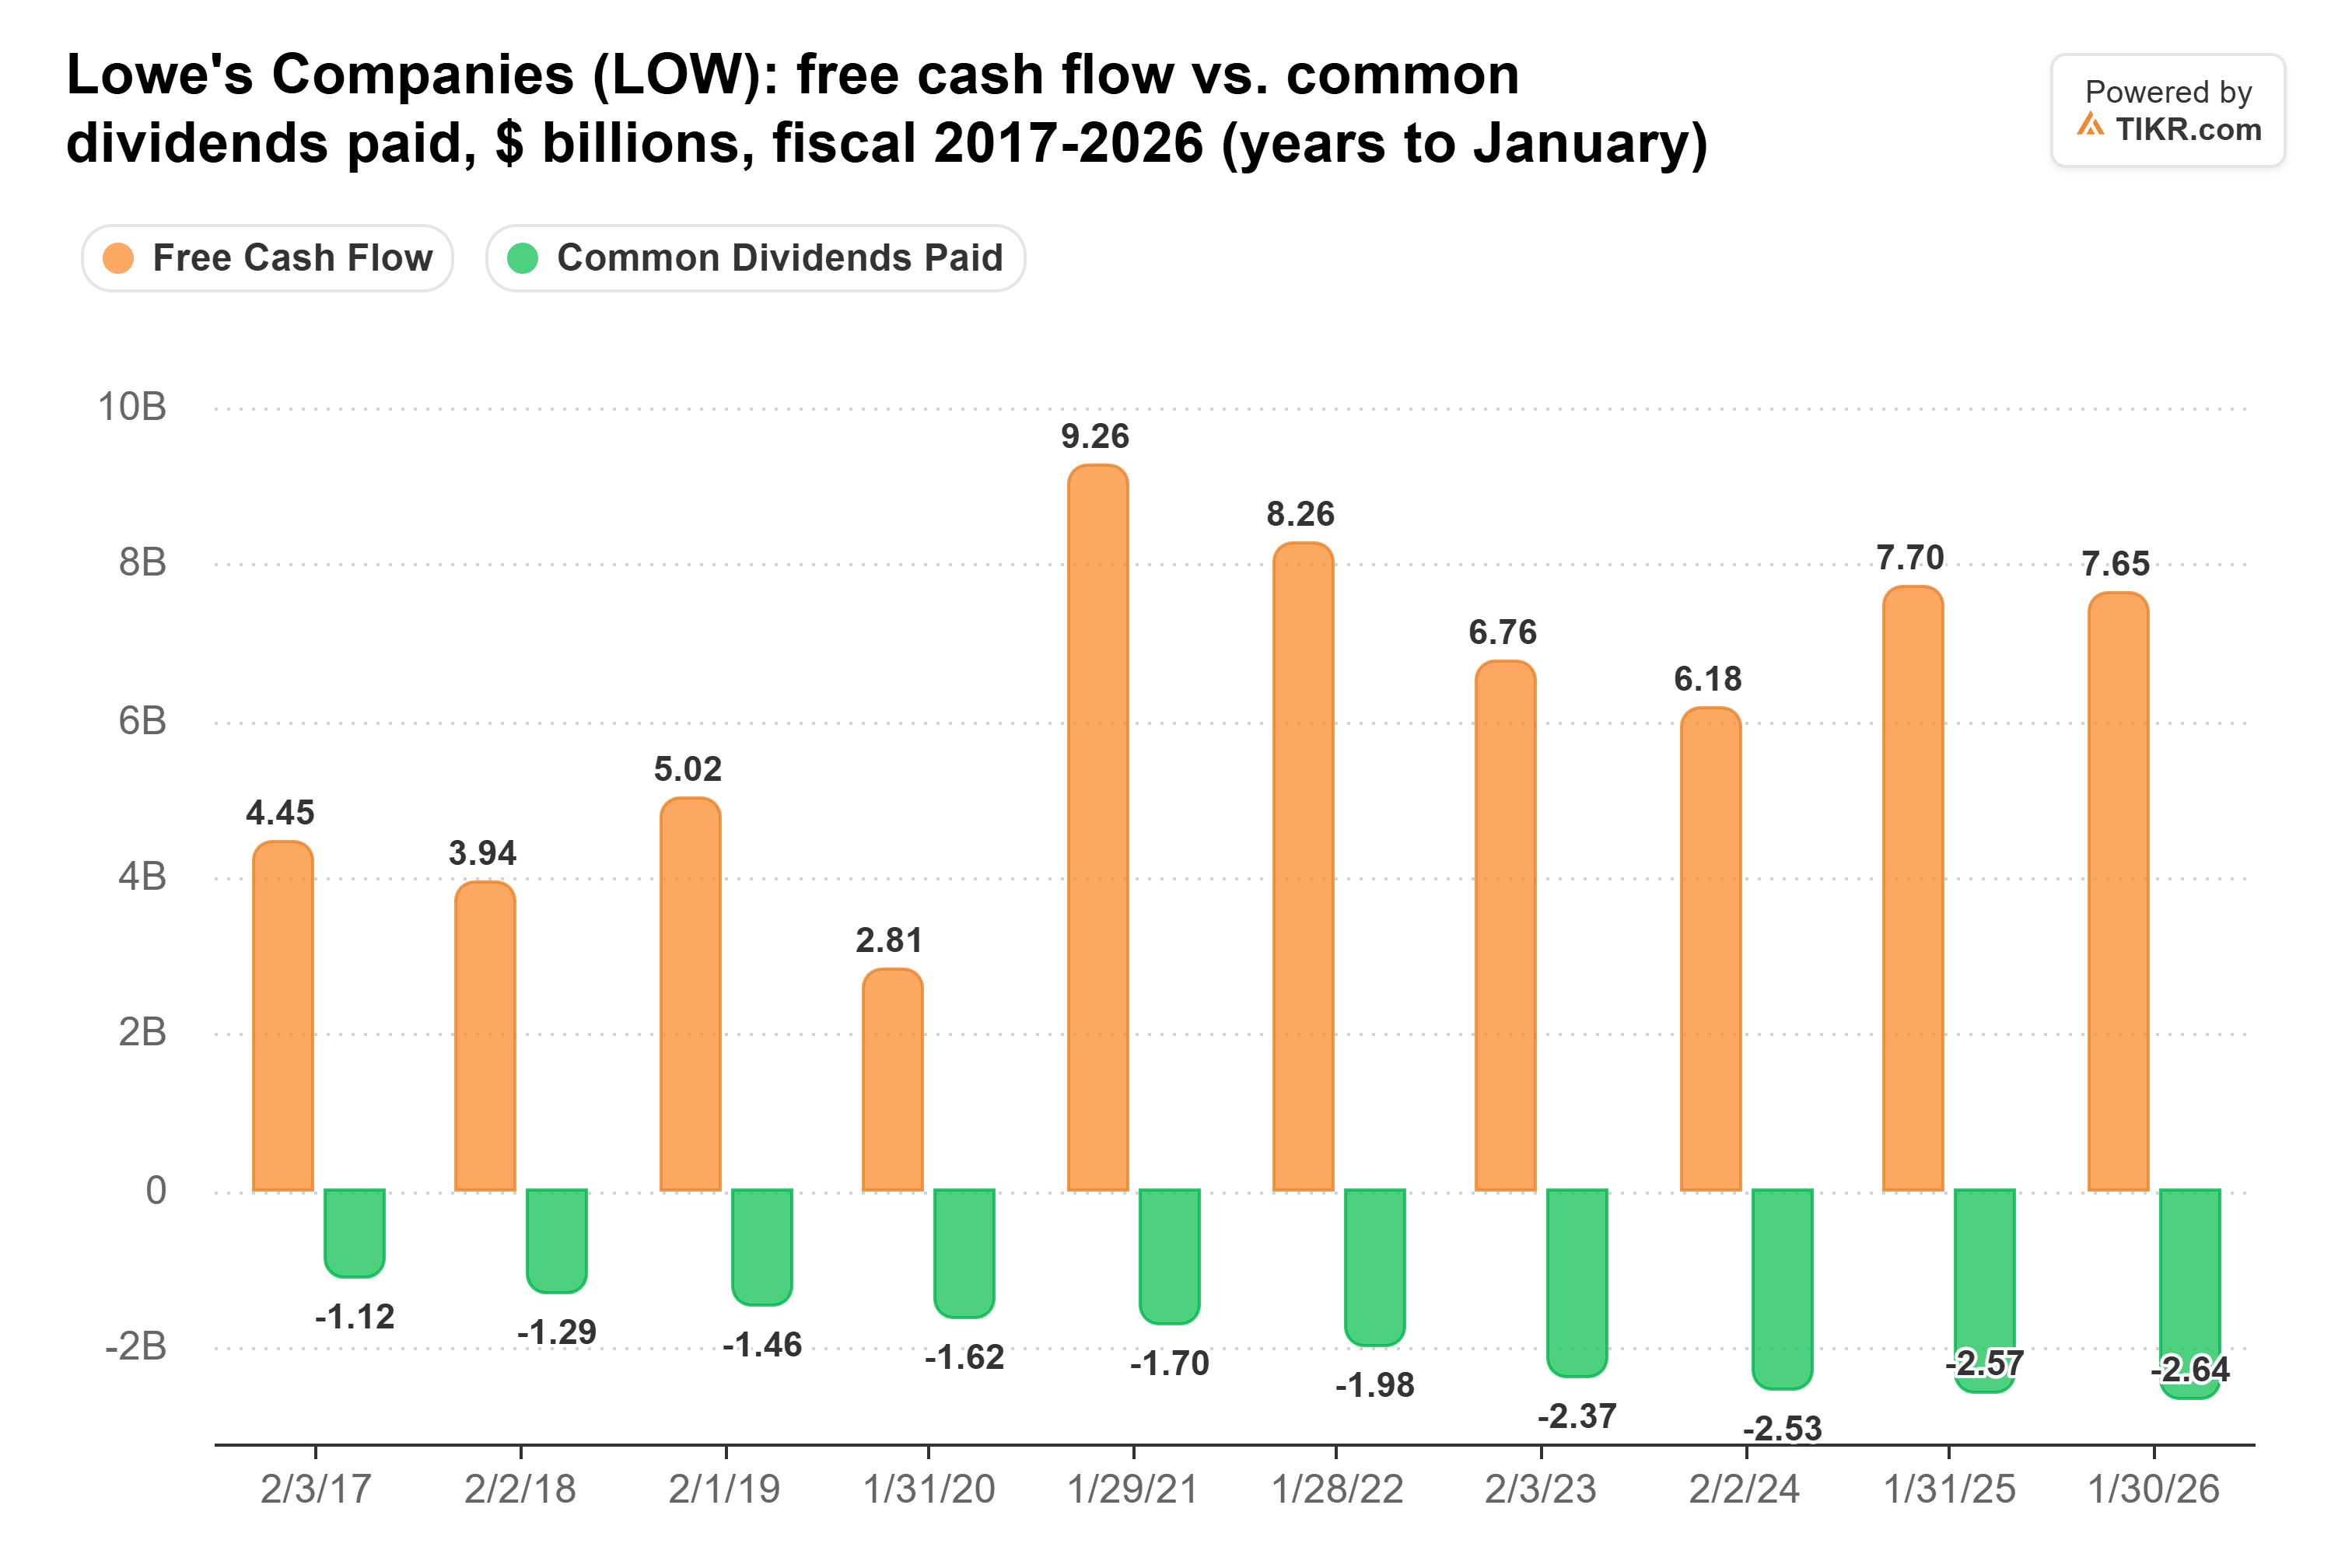
2026年7月31日までの12か月間では、配当はフリーキャッシュフローの38%を占め、十分にカバーされています。Lowe'sは自らを「配当貴族」と称しています。1株あたり配当は、2026年1月までの5年間で年率15.6%成長し、2.30ドルから4.75ドルになりましたが、その最後の年度ではわずか4.4%の増加でした。課題は負債です。ネット負債はEBITDAの2.7倍で、Home Depotの2.3倍と比較的高くなっています。
では、どちらの配当が勝つのか?
今後20年間、私の配当資金がどちらか一方にしか行かないとしたら、それはLowe'sです。
各配当が現在のペースを維持した場合、受け取るインカムは近いものになります。Home Depotに1万ドル投資すると20年間で約6,956ドル、同じ金額をLowe'sに投資すると約6,827ドルの配当を受け取ることになります。しかし、過去5年間の成長率で計算すると、その差ははるかに大きくなります。Lowe'sは約24,230ドル、Home Depotは約13,378ドルを支払うことになります。したがって、私にとっては、どちらの会社がそのより速いペースに戻れるかが重要です。Lowe'sの配当性向は38%で、Home Depotの61%に対してはるかに低く、引き上げの余地がはるかに大きいのです。
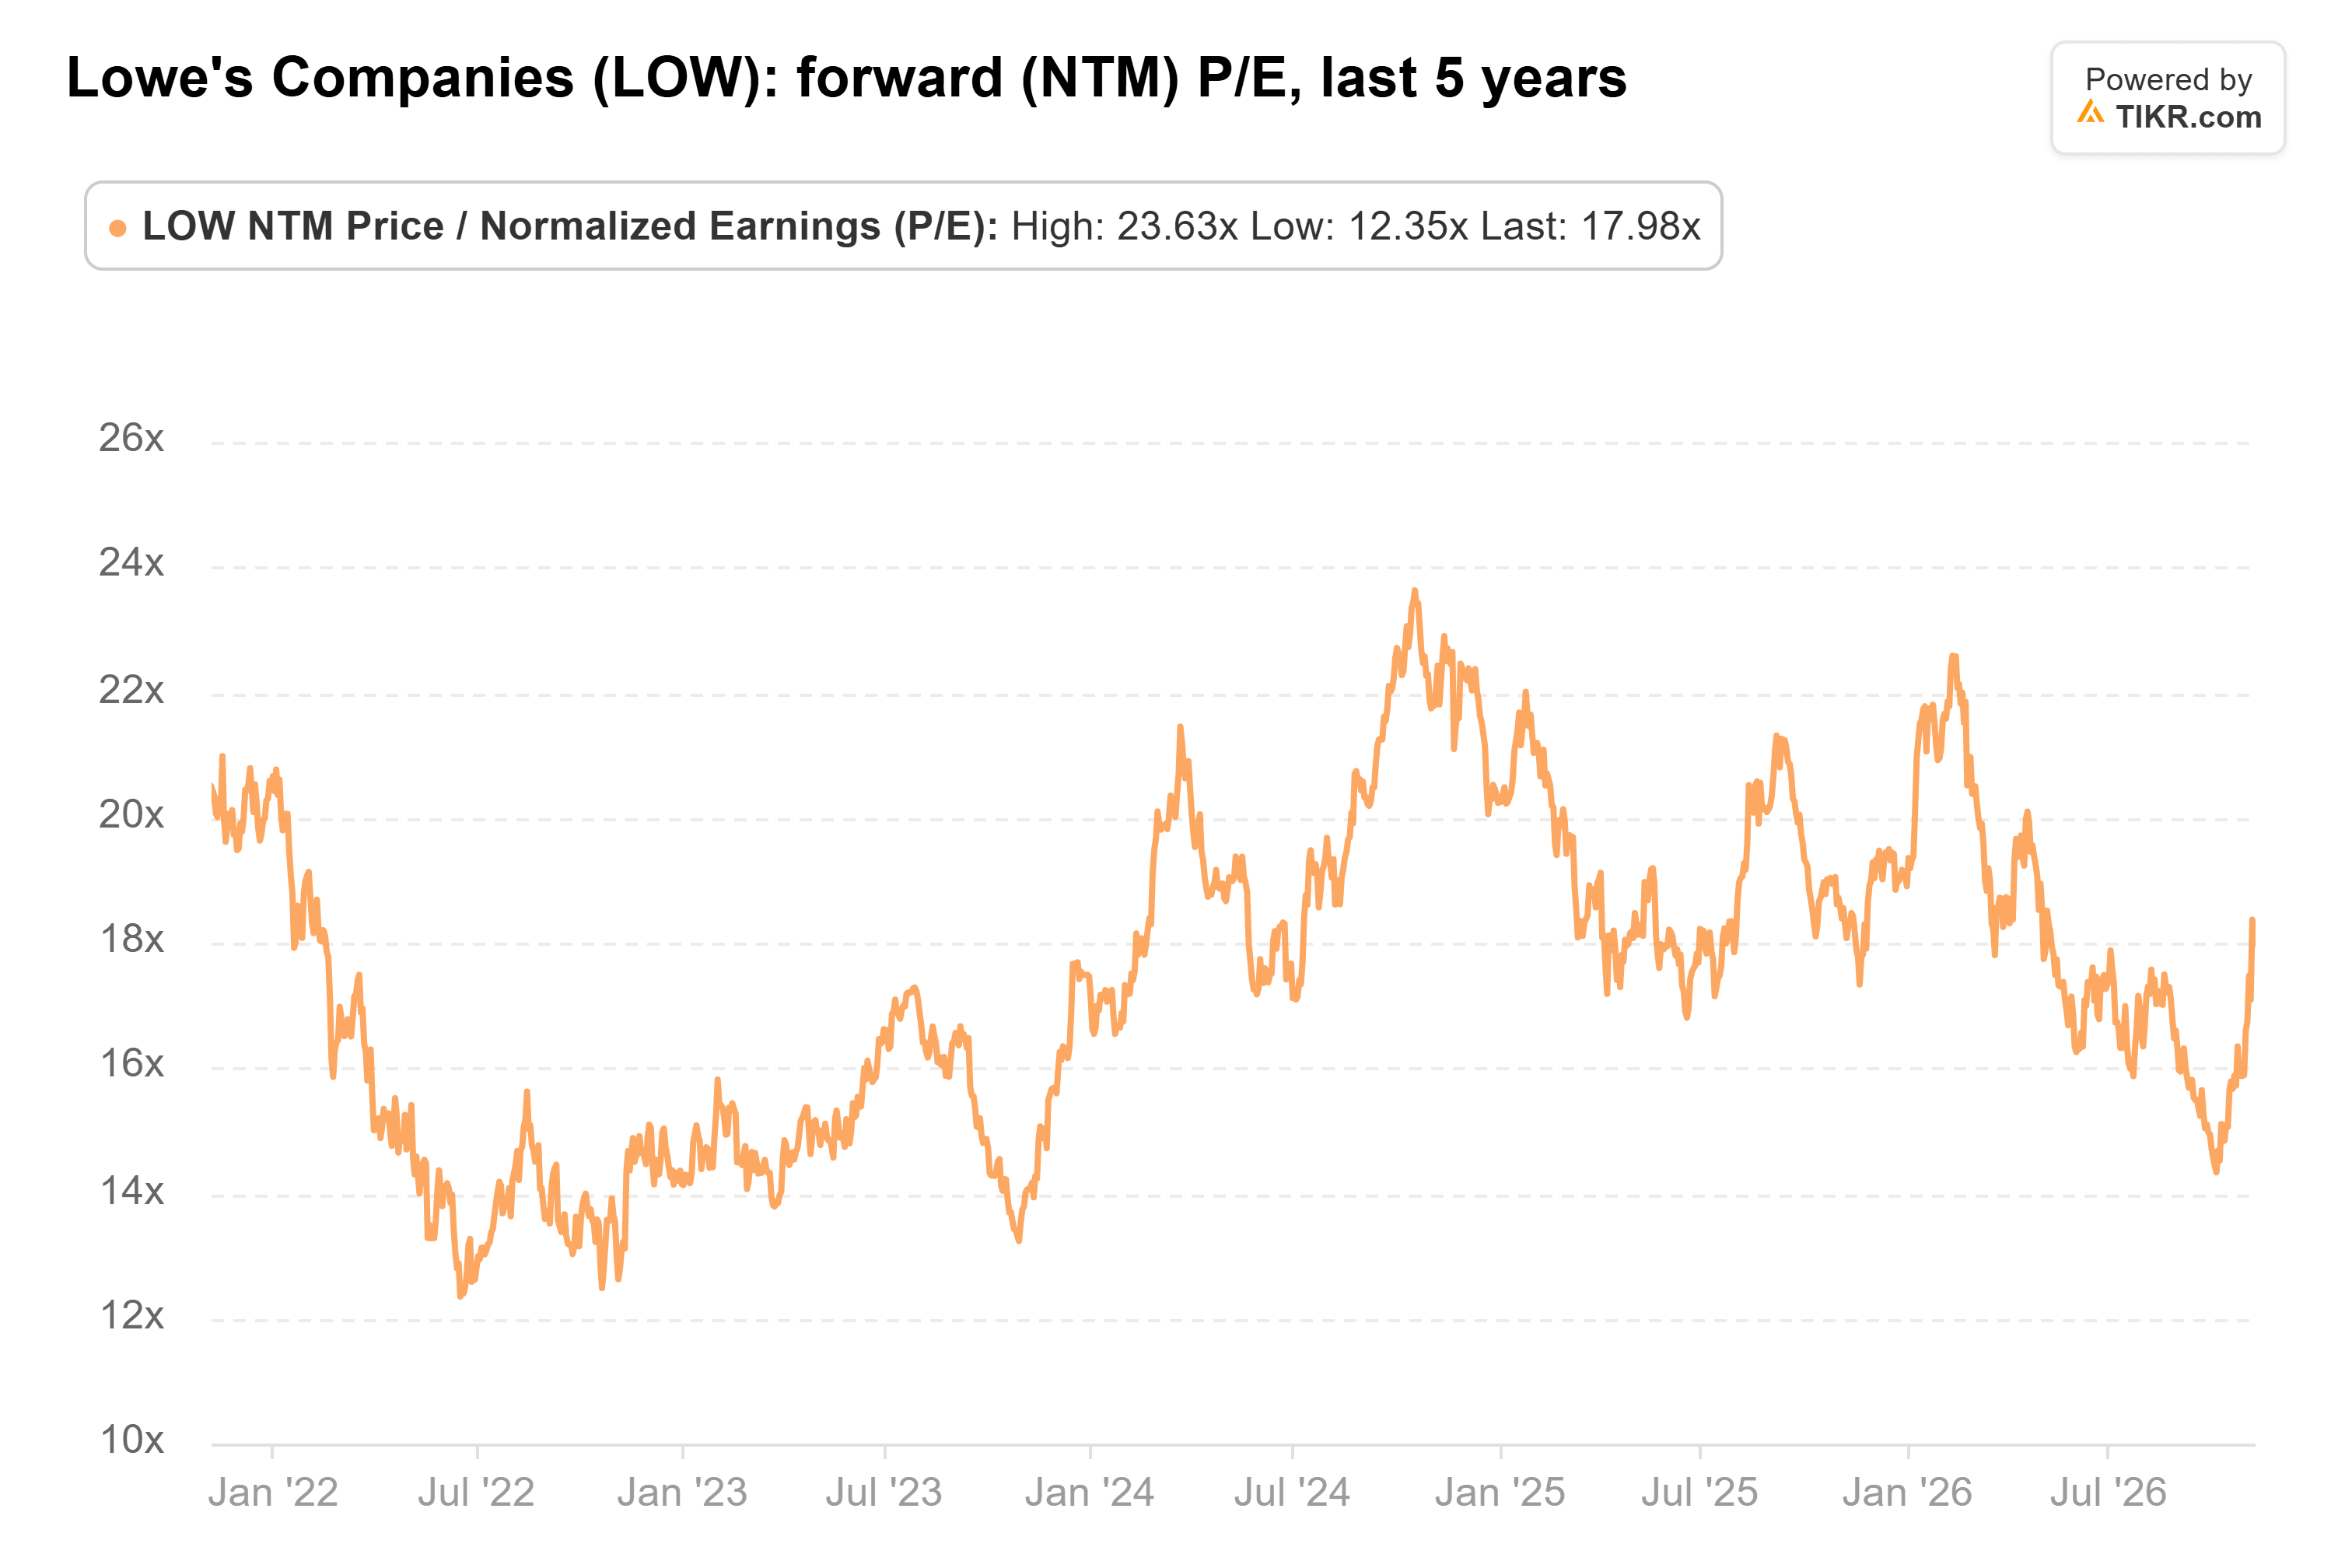
さらに、私はそれをより安く購入できます。Lowe'sの予想PERは18倍で、Home Depotの22倍と比較して低くなっています。これはLowe's自身の5年平均とほぼ同じで、2024年10月のピーク時の24倍を大きく下回っています:
これは、Home Depotの配当が危険にさらされていると言っているわけではありません。同社は現在、2.2%に対して2.8%というより大きな配当を支払っており、負債も少なく、利払いもより容易にカバーしています。ただ、20年間という長期的な視点では、成長余地の大きい配当を保有したいということです。
もちろん、Lowe'sにもまず乗り越えなければならない弱い局面があります。同社は第3四半期の調整後1株あたり利益が前年同期比で約7%減少すると見込んでおり、建設業者向けビジネスは新築住宅建設の回復を必要としています。
Lowe'sは忘れて:今すぐ購入できる6つの安全な6%以上の高配当利回り
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つことの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてLowe'sはその1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!