主なポイント
- モデルナ株は、多発性骨髄腫の初期データとエボラワクチンの推奨を受け、水曜日に13%急騰して52週高値を更新したが、金曜日の決算発表を前に木曜日に5%下落した。
- ファイザーのComirnaty売上高は第3四半期に実質29%減少、バイオンテックの収益は15%減少した。これはモデルナの秋のシーズンに対する警告だ。
- モデルナのコスト削減によりキャッシュバーンは縮小し、年末時点で47億ドルから52億ドルの現金・投資残高を見込んでいる。これはメルクと一部共有するがんパイプラインの資金源となる。
- 木曜日の下落後も、株価は過去5年間で最も高い予想売上高倍率に近い水準で取引されているため、四半期の数字よりも科学の成果がはるかに重要だ。
モデルナ (MRNA)株は、11月4日水曜日に13%急騰し、258.38ドルで取引を終え、52週高値を更新した。2つのニュースがこれを後押しした。 mRNA-2808(モデルナの3-in-1多発性骨髄腫治療薬)の初期データでは、11人の評価可能な重度前治療患者のうち4人に確認された反応が示された。また、世界保健機関(WHO)の諮問委員会は、同社のエボラワクチン候補を第2/3相有効性試験に移行することを推奨した。同株は火曜日には既に3%上昇していた。11月5日木曜日には約245ドルで5%下落している。
mRNA-2808はまだ第1/2相段階であり、その開発資金はパンデミック時の規模の一部であるワクチンビジネスから調達しなければならない。モデルナは金曜日の市場開け前に第3四半期決算を発表する。 ファイザー (PFE)と バイオンテック (BNTX)は、競合するCOVIDワクチンComirnatyのパートナーとして、11月3日に両社とも決算を発表した。 メルク (MRK)は、モデルナとがん治療薬イントイスメランの共同開発を行っており、10月29日に決算を発表した。
秋のシーズンがモデルナの1年を支えなければならない
モデルナは第1四半期に3億8900万ドル、第2四半期に1億4500万ドルの収益を計上した。同社は2025年の19億4000万ドルに対して最大10%の成長を 目標としており、アナリスト予想の21億ドルはその範囲の上限近くにある:

これにより、下半期には約16億ドルが残る。モデルナは下半期の収益の約55%を第3四半期に計上すると見込んでいるため、金曜日に発表する四半期の収益は約8億6000万ドルとなる。これは昨年第3四半期の約10億ドルを下回る水準だ。
TIKRは23人のアナリストをモデルナについて追跡。何人が「買い」と言っている?
モデルナに関する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 モデルナのアナリスト・レーティングを見る
ファイザーとバイオンテックが低いハードルを設定
ファイザーの四半期決算は、そのハードルでさえクリアが困難に見えるほどだ。Comirnatyの売上高は実質29%減少したが、これは米国のワクチン推奨範囲が狭まり使用が減少したことも一因だ。ファイザーはほとんど影響を受けなかった: ComirnatyとPaxlovidを除く収益は実質7%成長し、2026年の収益予想を620億ドルから640億ドルに上方修正した。
バイオンテックの 収益は15%減少して12億9000万ユーロとなった一方で、R&D支出は32%増加して7億4800万ユーロとなり、優先度が下がったプログラムの減損損失も含まれている。
モデルナの株価はパイプラインで評価されている
この収益ラインでは株価は説明できない。モデルナは、今週の上昇前の11月2日月曜日時点で、予想売上高の46倍で取引されていた。過去5年間の平均は7.9倍だ:

水曜日の終値はこれを約54倍に押し上げ、10月21日付の過去5年間のピークである51.5倍を上回った。木曜日の下落後も約51倍だ。投資家はがんパイプラインに対して支払っているため、金曜日の本当の疑問は、モデルナがそれを資金調達するための現金を持っているかどうかだ。
モデルナはその資金を捻出するために厳しいコスト削減を行ってきた。第2四半期のR&D支出は、いくつかの後期段階プログラムを終了させたため7%減少して6億5100万ドルとなり、販売費・一般管理費は6%減少して2億1600万ドルとなった。7月には、2026年のR&D予想を約29億ドルに下方修正した。この削減はキャッシュバーンに現れている:
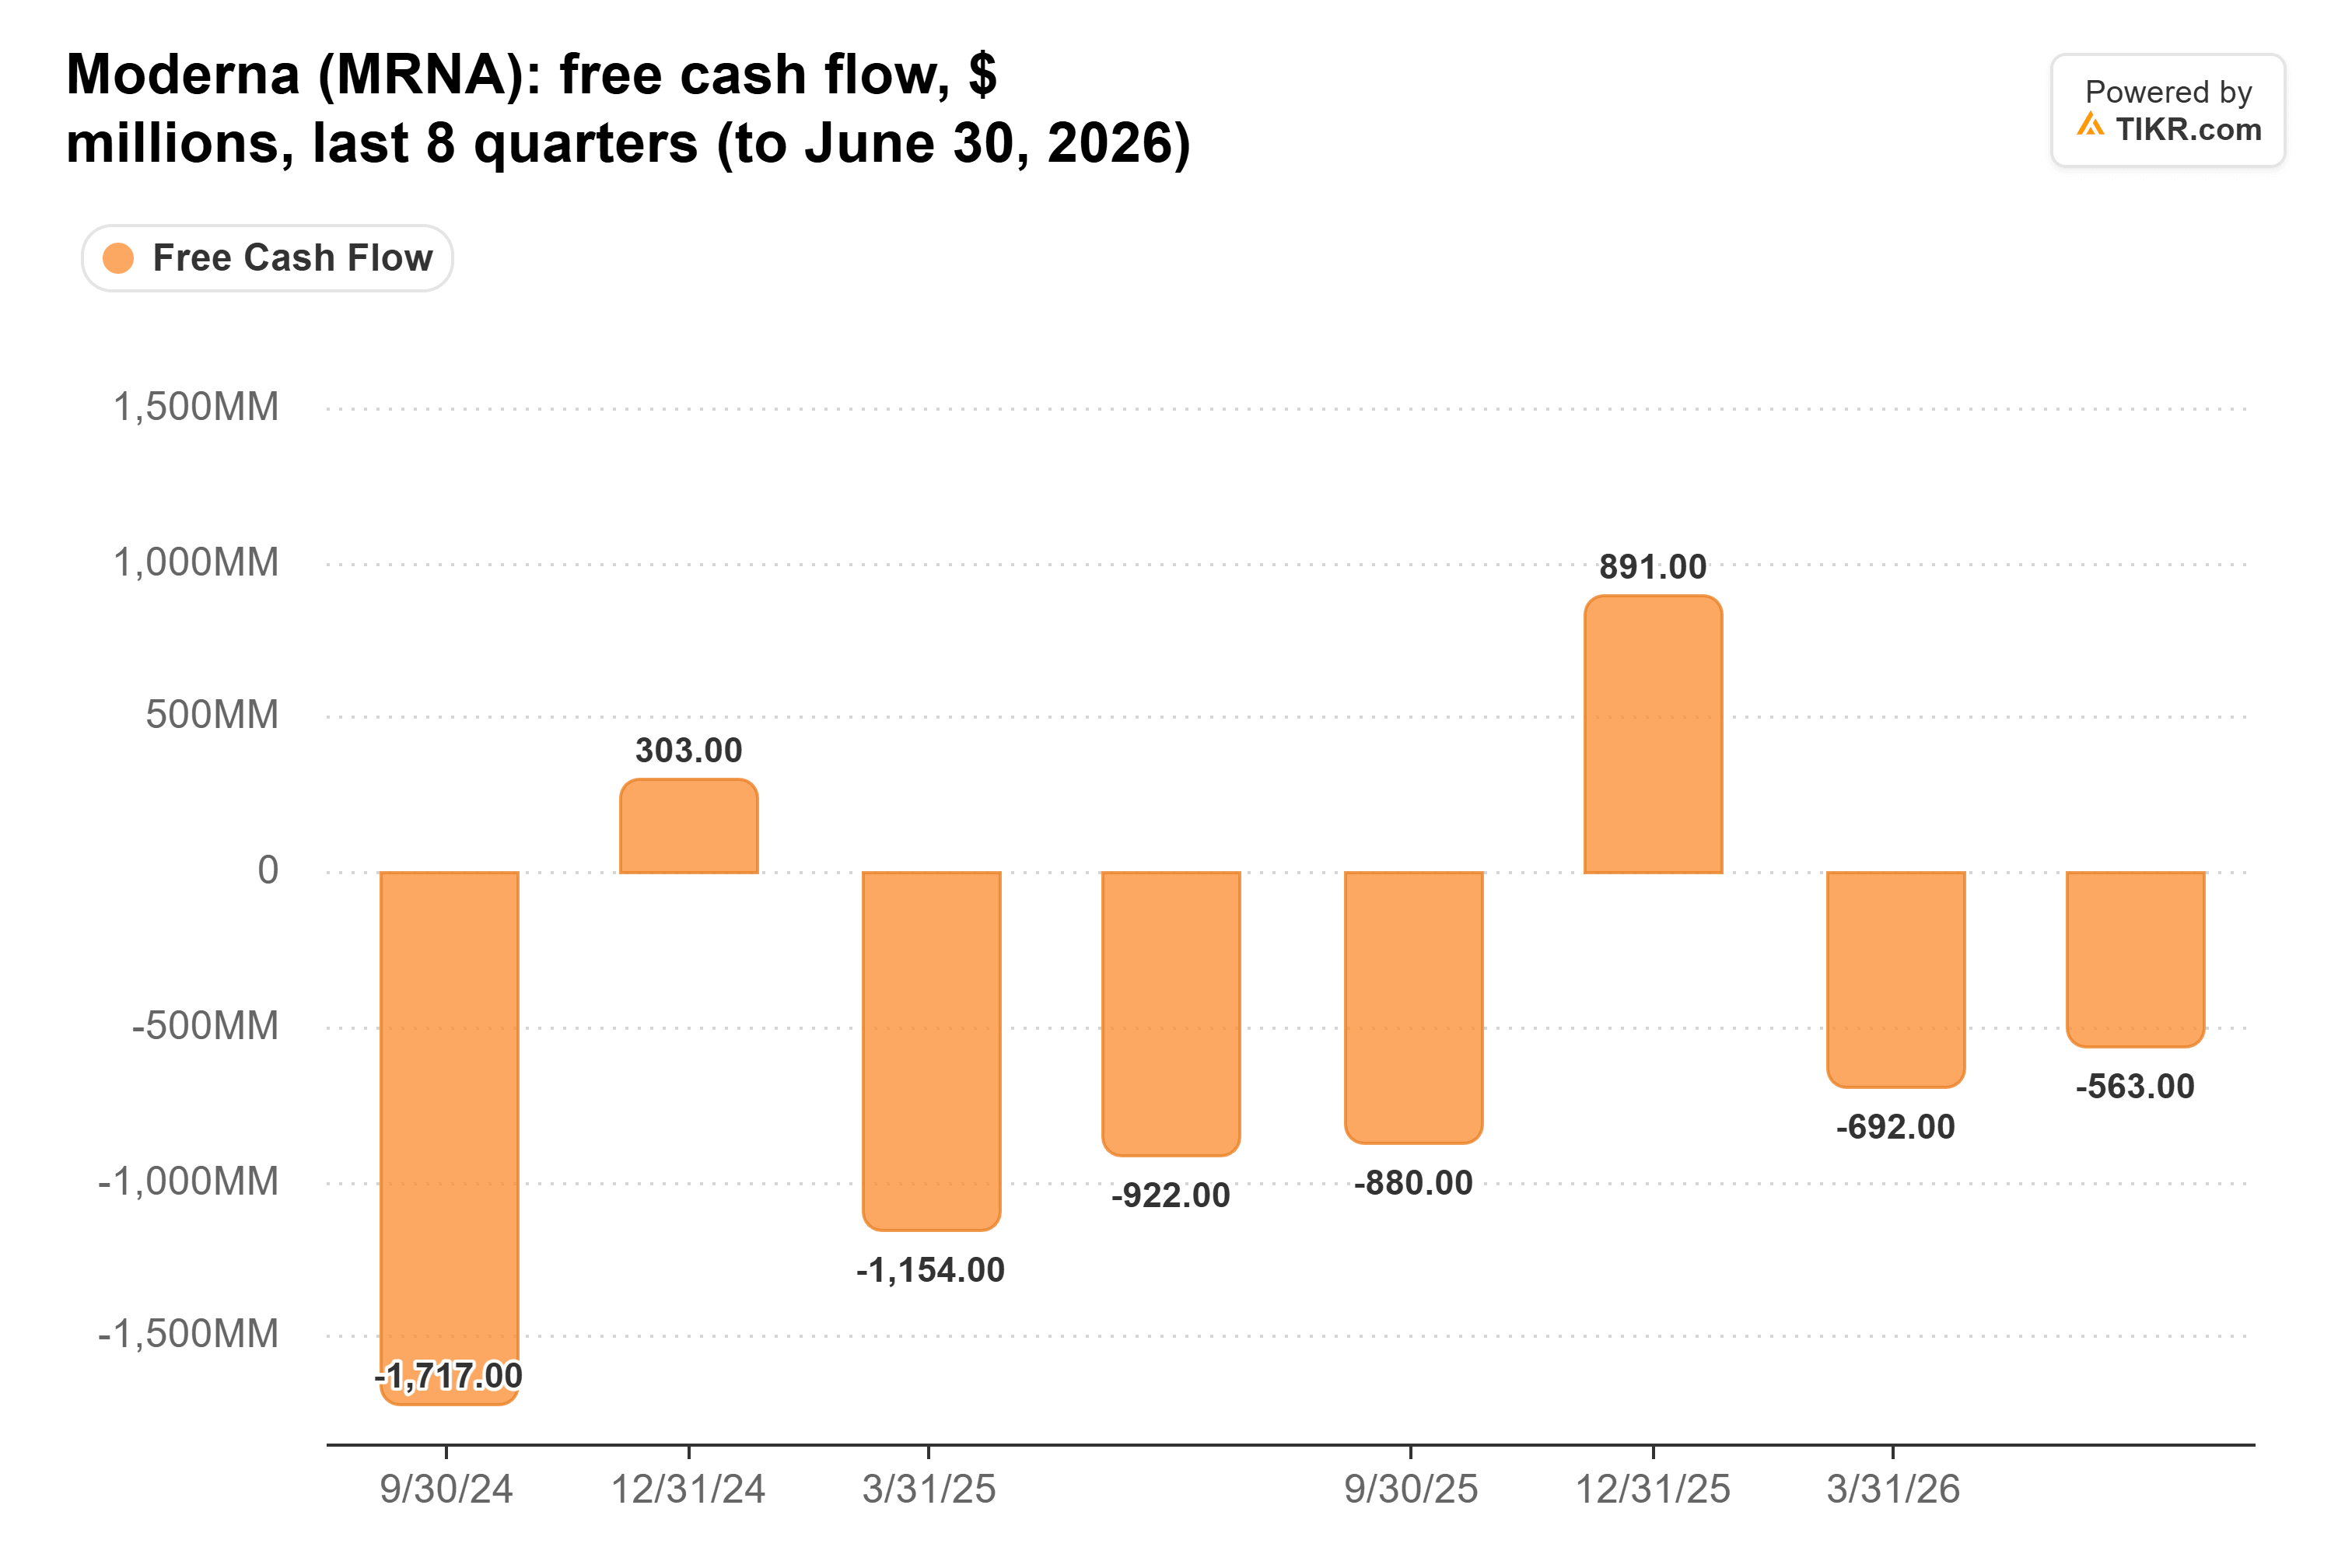
モデルナは2026年上半期に約13億ドルのフリーキャッシュフローをバーンさせたが、1年前は約21億ドルだった。フリーキャッシュフローは両年の第4四半期にプラスに転じているが、これは秋のワクチン支払いが入るためだ。
金曜日の四半期には、モデルナが7月に支払った9億5000万ドルの訴訟和解金が含まれるため、昨年の8億8000万ドルのバーンと比較するにはこれを控除する必要がある。モデルナの予想は既にこの支払いを織り込んでおり、現金・投資残高は6月30日の69億ドルから年末には47億ドルから52億ドルに減少するとしている。同社は7月にこの範囲を約2億ドル上方修正した。和解金を除くと、これは下半期のバーンが13億ドル未満であることを示唆している。
メルクも同じ答えを待っている
メルクとモデルナはイントイスメランのコストと利益を折半する。10月のESMOでは、 第3相INTerpath-001試験の結果が、Keytrudaに追加投与した場合、黒色腫の再発または死亡リスクを42%減少させたことを示した。これは投資家が期待していた水準には届かず、両銘柄はその日に下落し、 モデルナは17.6%下落した。
メルクにとって、イントイスメランは、がんビジネスをKeytrudaの先へと導くための賭けの一つだ。Keytrudaは第3四半期にKeytruda Qlexと合わせて86億ドルの収益をもたらしたが、米国の化合物特許は2028年12月に失効する。3つの第3相肺がん試験が進行中であり、メルク株主は金曜日にモデルナが申請スケジュールとローンチ費用について何を言うか聞きたがっているだろう。
モデルナは当面、パイプラインの資金を賄える
自社の計画に基づけば、モデルナはパイプラインの資金を賄うことができ、コスト削減はワクチンよりも多くのその役割を果たしている。金曜日の現金残高が計画通りで、経営陣が年末の範囲を維持するなら、モデルナは資金調達なしで研究開発を継続できる。リスクは秋のシーズンだ。SpikevaxがComirnatyと同じように大きく落ち込めば、モデルナは残りの9億ドルの信用枠を利用するか、株式を売却しなければならないかもしれない。
予想売上高の約51倍という水準では、株価には科学がうまくいく必要があり、計画通りの四半期は骨髄腫のデータに比べて株価を大きく動かすことはないだろう。そのデータの次の発表は、12月の米国血液学会(ASH)年次集会で行われる。
では、モデルナ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、モデルナの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!