

キーポイント
- マイクロン・テクノロジーは11月5日(木)に17.5%下落した後、翌6日(金)に5.1%反発し、金曜日時点で予想PERは3.9倍で取引されていた。
- リバースDCF分析によると、現在の株価を正当化するには、記録的な水準からの年間フリーキャッシュフロー成長率が2%未満で十分であり、この銘柄はメモリ不足がどれだけ続くかへの賭けとなっている。
- 今年の四半期末時点のマイクロンの倍率の下限である6.6倍で計算すると、同じ予想に基づき株価は約70%高くなる。
マイクロン・テクノロジー (MU) は11月5日(木)に17.5%下落し、翌6日(金)に5.1%を回復した。競合他社の SKハイニックス (SKHY) は、マイクロンの記録的な業績を支えるメモリ不足が2030年まで続くと述べており、あるReddit投資家はマイクロンがなぜこれ以上上昇しないのか理解できないとしている。
「約7倍のTTM営業利益で取引されているのは、私には正気の沙汰ではない」と、彼らは r/ValueInvesting に書き込み、「その収益の多くが約束されている」にもかかわらず、なぜマイクロンがこれほど安く取引されているのかと問いかけた。
彼らの「予想PER 3倍」という見積もりは少し低すぎるが、大きく外れてはいない:マイクロンは、2026年度(8月期)に850億ドルの利益を計上した後、金曜日時点で予想PER 3.9倍で取引されていた。「正気の沙汰ではない」という主張は否定しがたい。
マイクロンの利益は上昇を続ける
アナリストは、2026年度(8月期)の正規化EPS 75.52ドルから、2027年度(8月期)には2倍以上に増加し、2028年度(8月期)にも再び上昇すると見込んでいる:
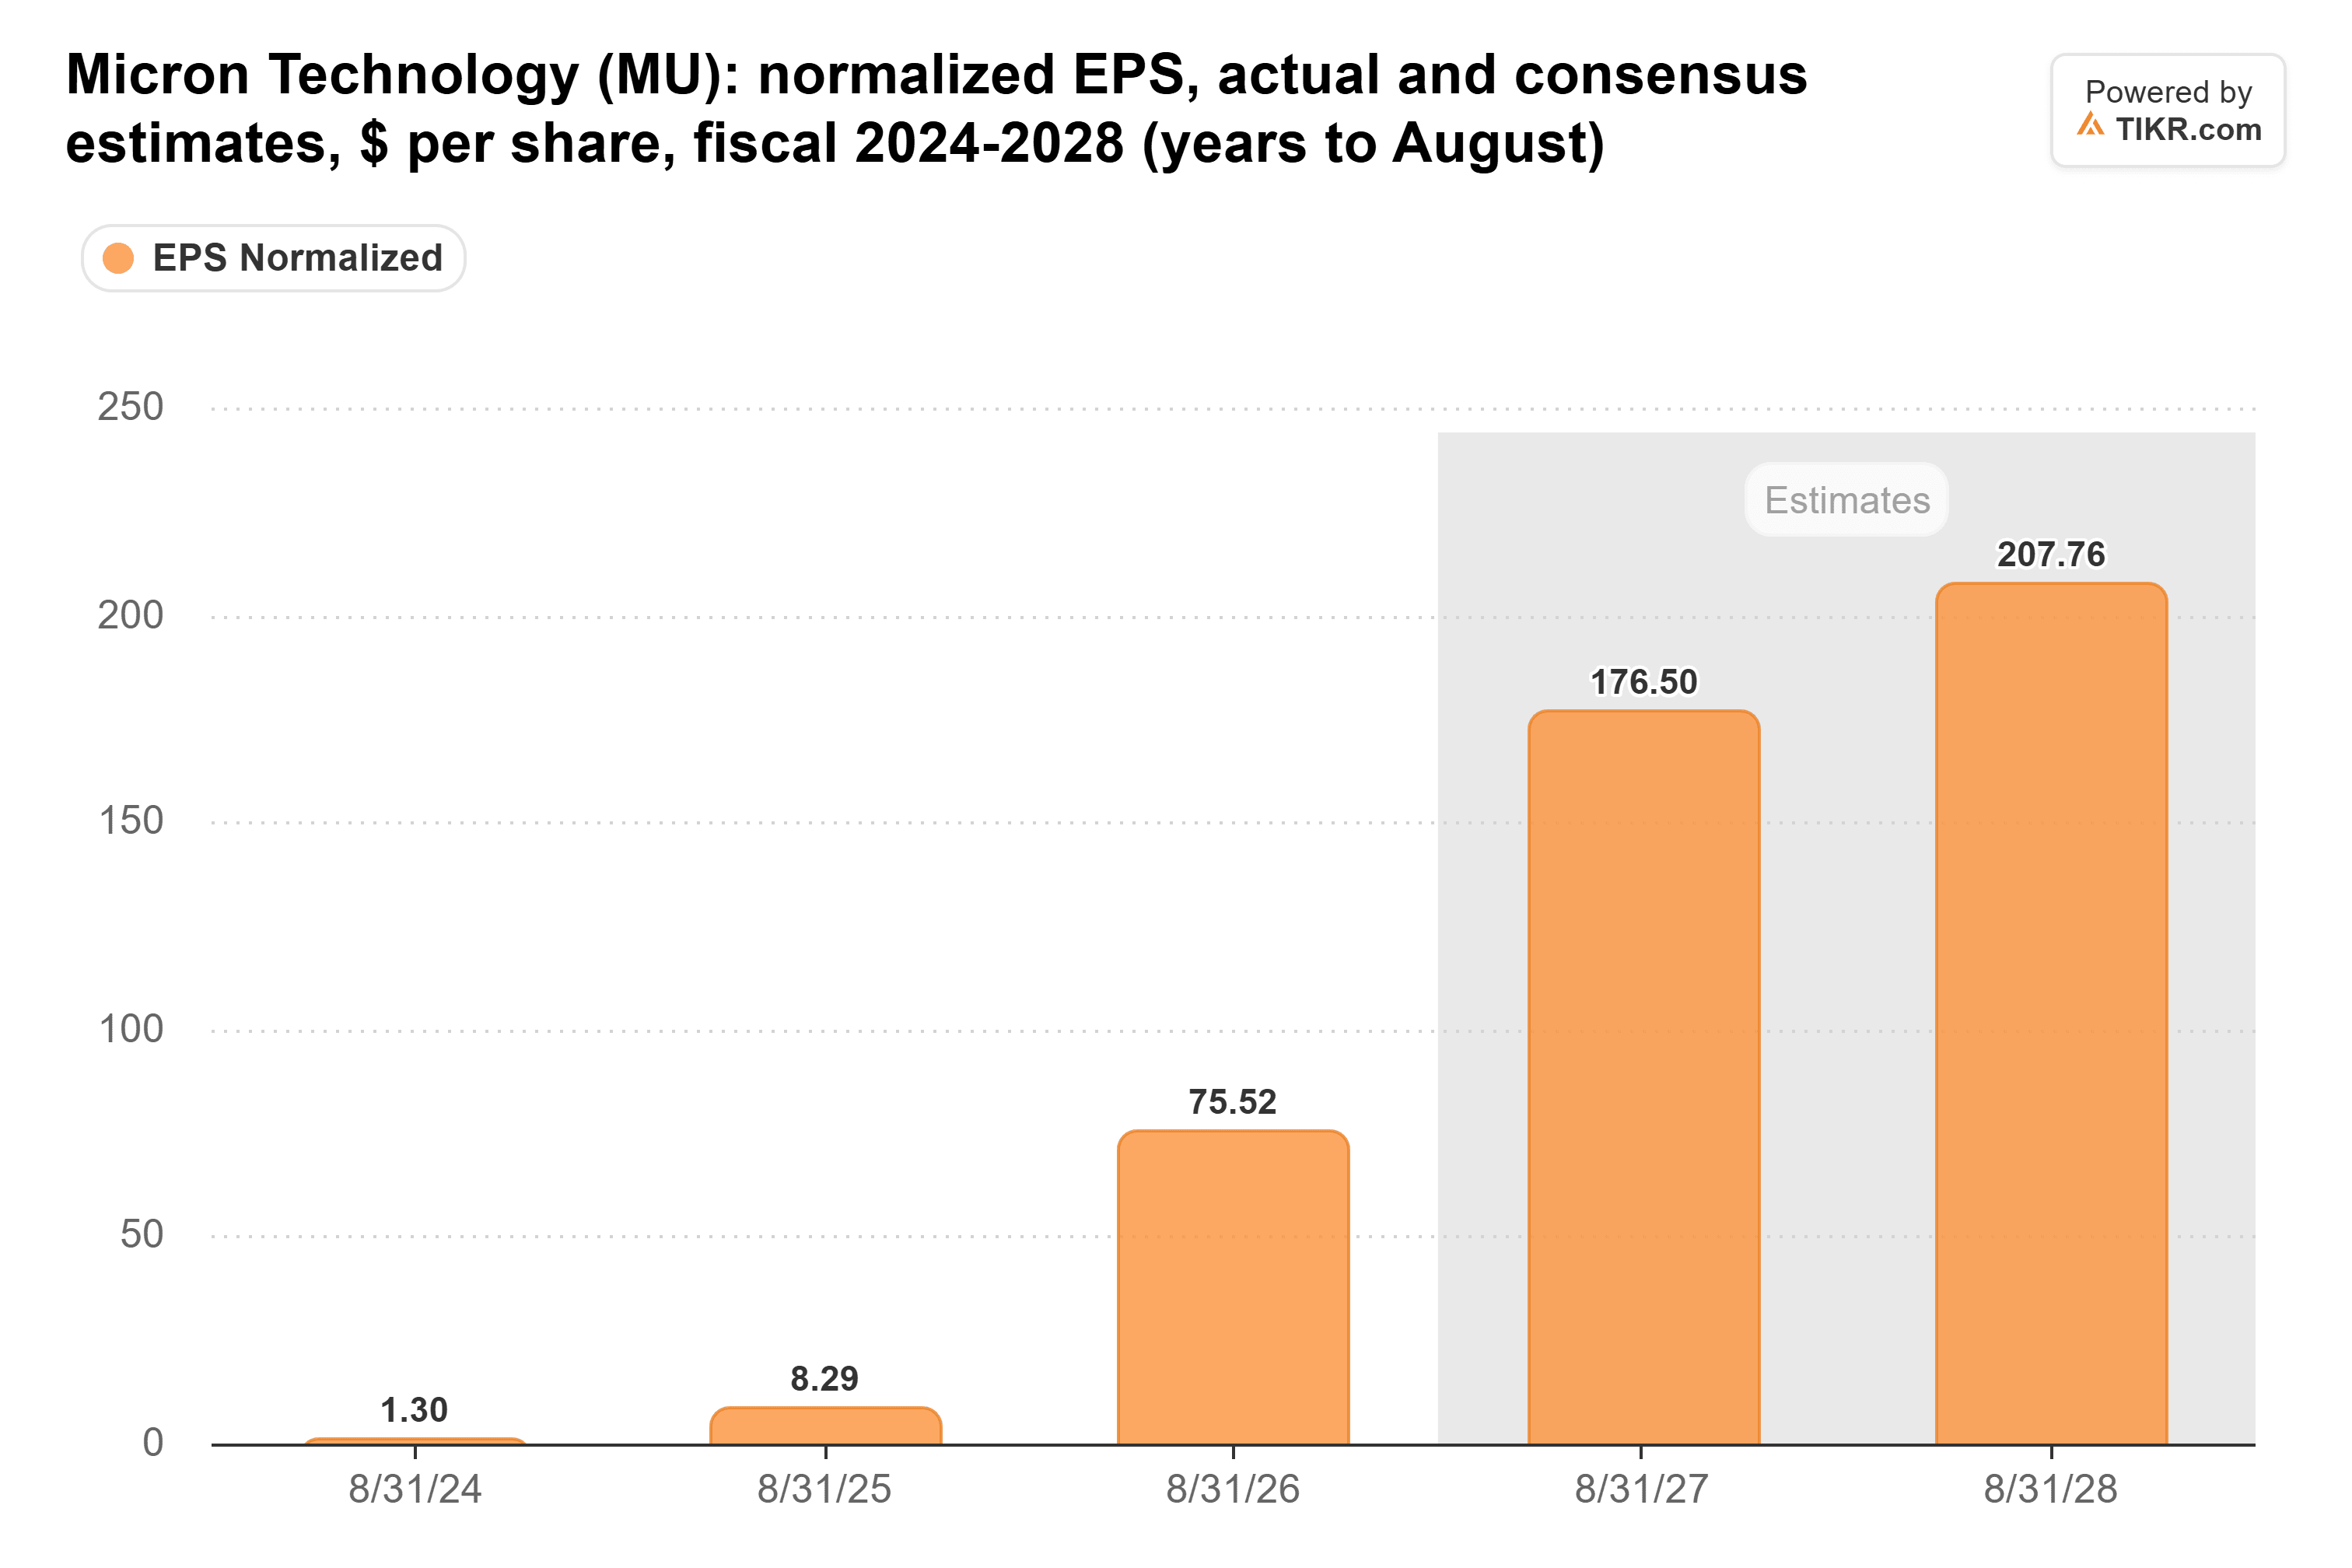
売上高は2026年度に374億ドルから1332億ドルに急増したが、そのほぼ全ては価格上昇によるものだ。予想はすでにその勢いが減速することを織り込んでいる:コンセンサス予想では、売上総利益率は2027年度の87.0%から2030年度には65.5%に低下すると見込まれている。
投資家はほとんど成長を織り込んでいない
r/stocksの投稿者は、通常の質問を逆転させて リバースDCF分析 を行った:株価を正当化するにはフリーキャッシュフローがどれだけの速さで成長する必要があるか? 直近のフリーキャッシュフロー、木曜日の終値、9%の割引率を用いて計算すると、マイクロンは今後10年間で年率2%未満の成長で十分であり、その後は成長がなくてもよいという結果になった。
これは非常に大きなベースから始まる。直近のフリーキャッシュフローは、数年にわたるごくわずかな水準の後、2026年度に記録的な590億ドルを達成している:
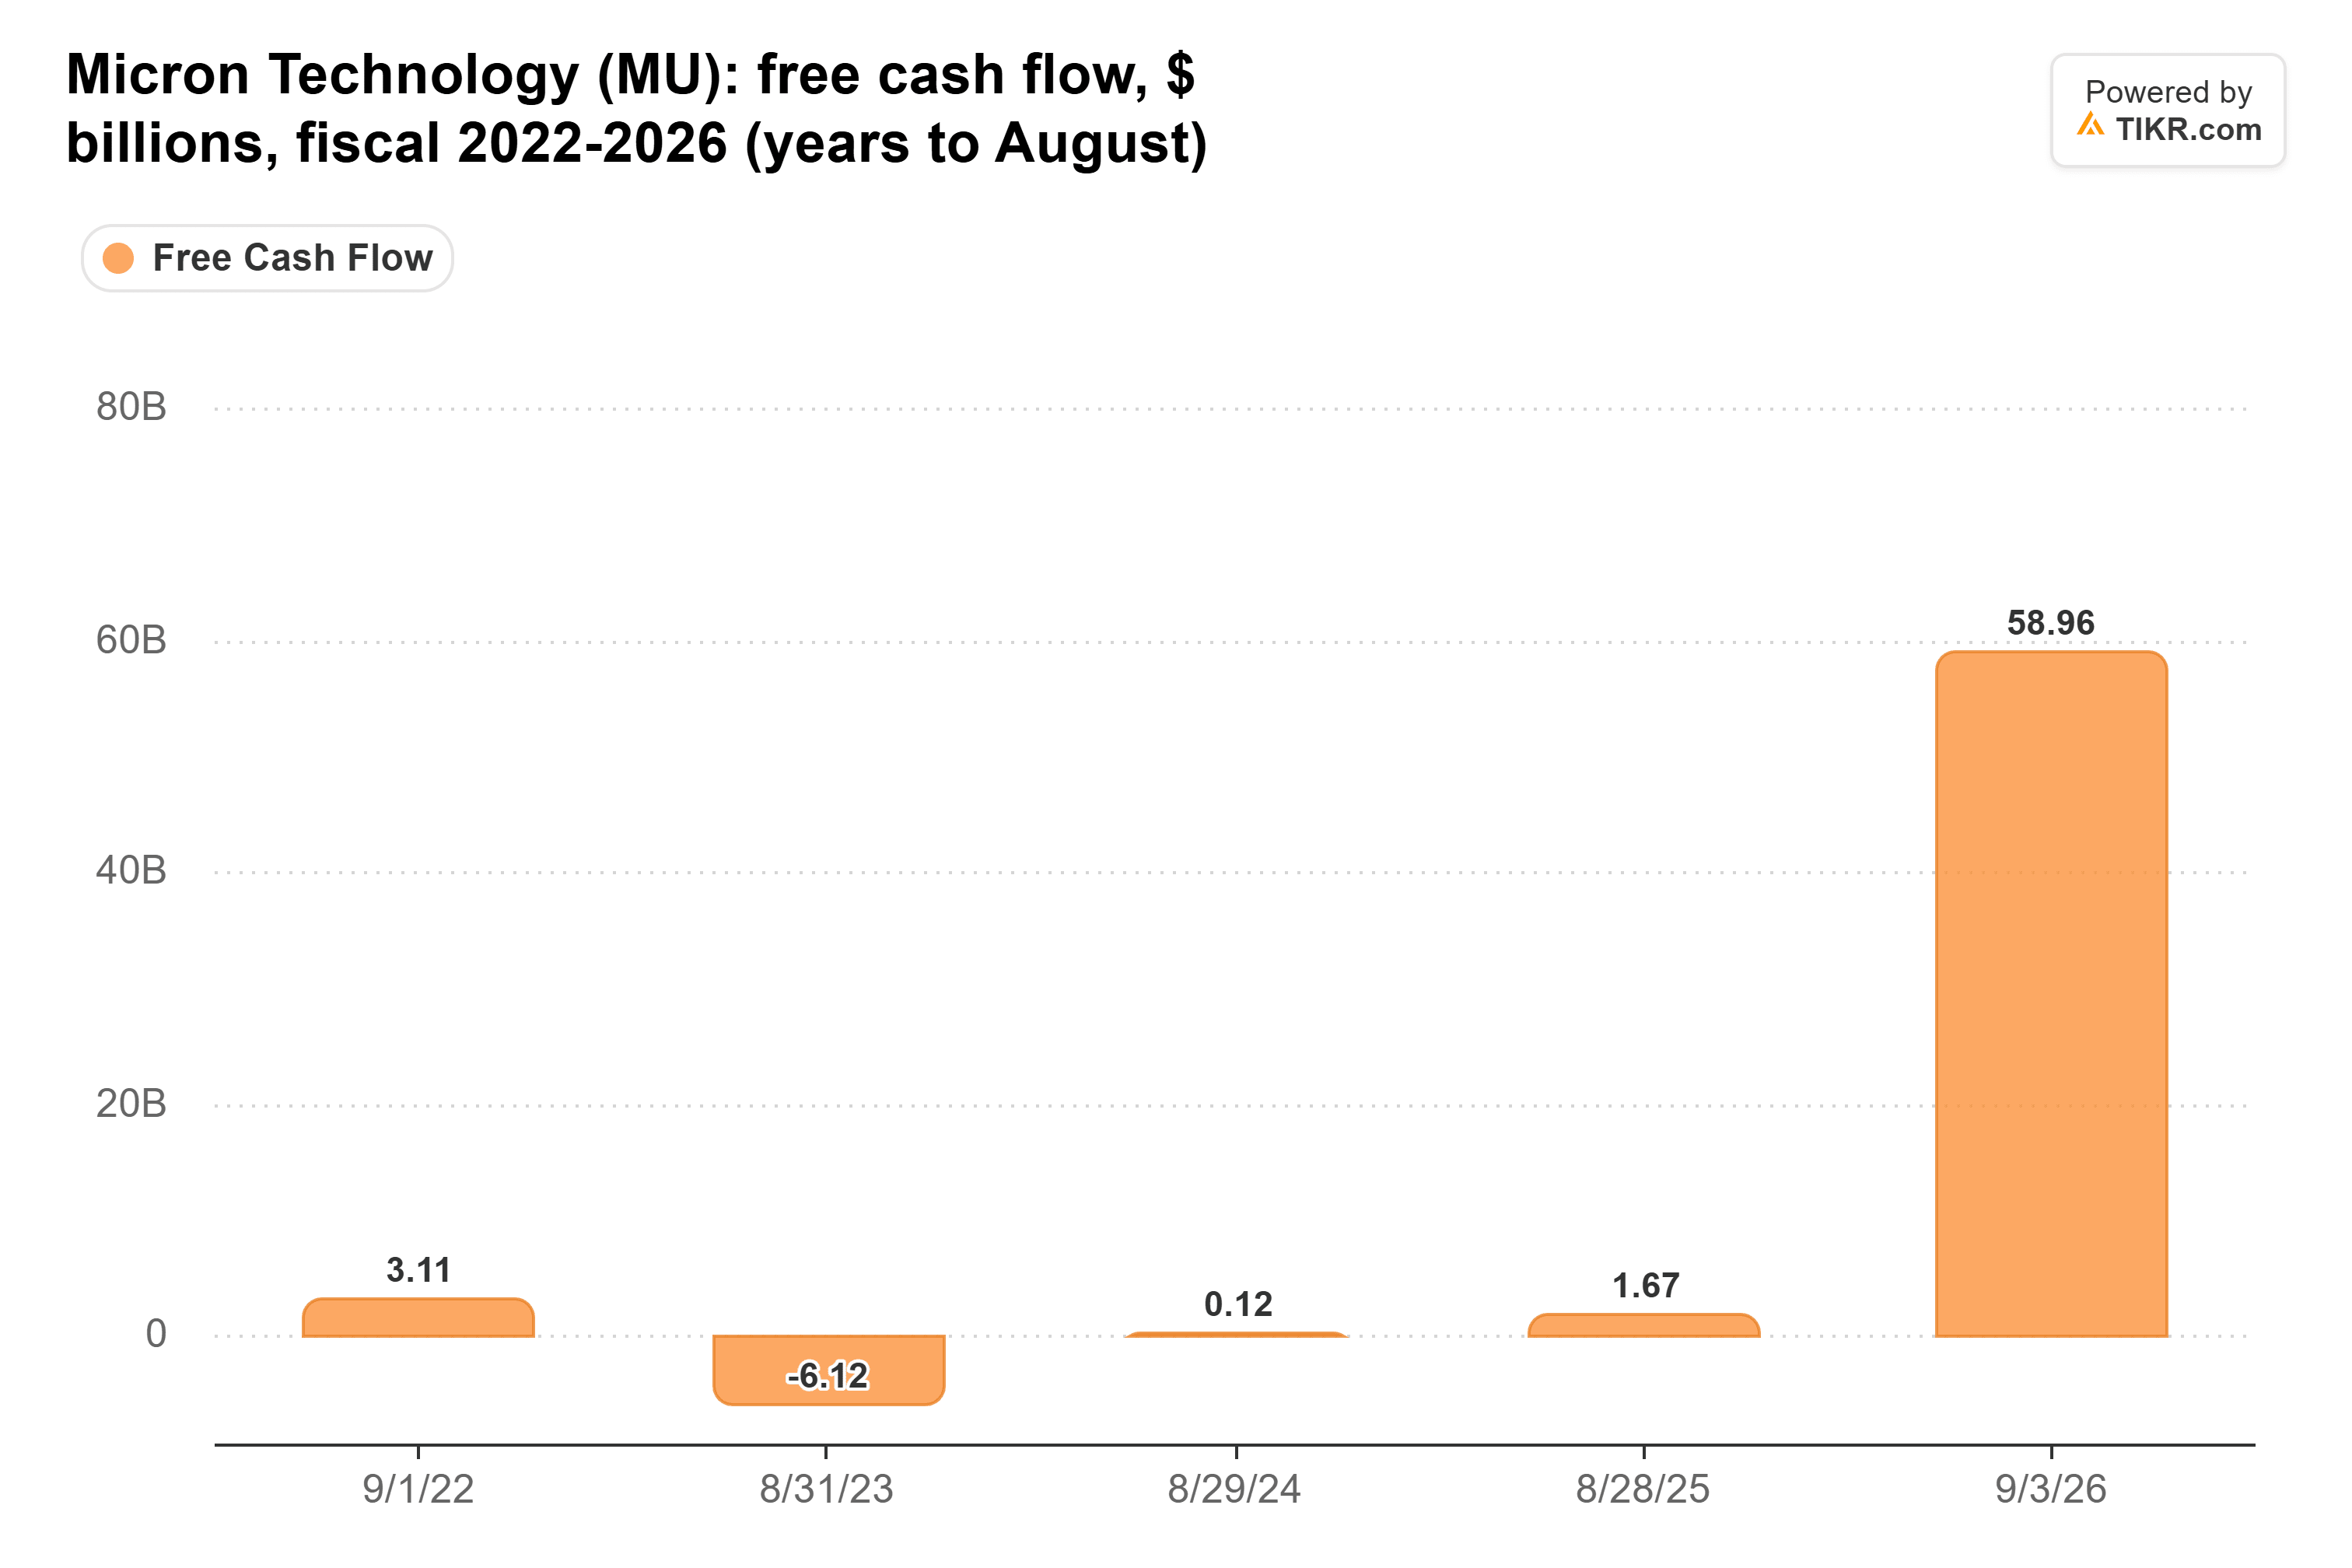
マイクロンはそれ以前の9年間で合計167億ドルのフリーキャッシュフローを生み出したに過ぎないため、市場は2026年度をピークとして扱っている。マイクロンが予想PERでこれほど安く取引された前回は2017年と2018年で、その四半期末時点の倍率は3.7倍から5.3倍の範囲にあり、ちょうどその景気循環がピークを迎えていた。
2027年度の大半はすでに確保済み
ベテラン投資家は先週、価格がピークから60%以上下落するたびに顧客が 長期契約から離脱してきた と論じた。しかし、まず価格が暴落する必要があり、 マイクロンの2027年度の生産量の75%以上は確保済み であり、新規生産能力は2027年半ば以降にしか追加されない。SKハイニックスは2027年~2028年の生産能力の半分以上を長期契約で確保している。
TIKRはマイクロンに関する49人のアナリストを追跡。「買い」としているのは何人?
マイクロンに対する「買い」「中立」「売り」のレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト・レーティングを見る
アナリストは、2027年度に1429億ドル、2028年度に1756億ドルのフリーキャッシュフローを見込んでいる。これは合計3185億ドルであり、現在の株価が依拠している2026年度のキャッシュフローの5年以上分に相当する。マイクロンは今年初めの四半期末時点で、予想PER 6.6倍から10倍の範囲で取引されていた。同じ予想に基づき6.6倍で取引されれば、株価は約70%高くなり、2014年以降の中央値である9.9倍を下回ったままとなる。
結論
リスクは、データセンターの建設が止まることだ。木曜日の下落は、民主党の中間選挙での圧勝が新規データセンターへの規制懸念を煽ったことによるものであり、 UBSは 、建設中断により、2028年(マイクロンのEPSピーク年)に予想される米国の容量増加の約30%が脅かされる可能性があると述べている。
それでも、予想PER 3.9倍のマイクロンは、メモリ不足がほぼ直ちに終わることを織り込んだ価格付けとなっているが、その受注残高とSKハイニックスの発言は、あと2年間は非常に強い状態が続くことを示唆している。最初の試練は12月中~下旬に訪れる:経営陣は2027年度第1四半期の非GAAP売上総利益率を約86.25%と予想しており、これを2027年度の下限としている。スタートアップコストや支払いコストではなく、価格の弱さによってこの予想を下回る場合、メモリ不足が早期に終わる最も明確な兆候となるだろう。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


