主なポイント
- 11月2日、ジョン・ターナスCEOがメモリ価格を「前例のない」水準と発言し、アップルが12月期の粗利益率を45%~46%と予想したことで、アップルの時価総額は時間外取引で約1400億ドル減少した。
- 現在、価格決定力はメモリメーカー側にあり、アップルを圧迫するコストはマイクロンなどの企業の利益となる。
- マイクロンの四半期粗利益率は、2023年末の-0.7%から直近四半期(2026年9月3日終了)には86.8%に上昇。アナリストは2027会計年度の調整後EPSが2倍以上になると予想している。
- アップルは数四半期の苦境を吸収できる。マイクロンにとっての大きなリスクは、供給が需要に追いつくことと、価格上昇がアップルの販売に悪影響を与え始めることだ。
アップル (AAPL) は月曜日にウォール街の予想を上回る決算を発表したが、時間外取引で約1400億ドルの時価総額を失った(その後一部は回復し、現在では約2%の下落にとどまっている)。
その理由は、非常に単純に言えばメモリだ。CEOとして初の決算説明会で、ジョン・ターナス氏は「現在のメモリ価格は前例のない状況だ」と述べた。
アップルがメモリに支払う追加の1ドルはすべて、それを製造する少数の企業、その中にはマイクロン・テクノロジー (MU)も含まれるが、に流れる(マイクロンの株価は火曜朝、半導体株の反発に伴い上昇した)。
ブルームバーグ・インテリジェンスのアヌラグ・ラナ氏は、ブルームバーグのアップル決算特番で、アップル経営陣への一番の質問は何かと尋ねられた。彼は核心を突いた:「今後3~4四半期、メモリ価格がこれほど高騰する中で、粗利益率をどのように維持するつもりなのか教えてほしい」
アップルの答えは:少なくとも12月期には維持できない、というものだった。
これが、投資家が決算発表前から警戒していた打撃だ。アップルは12月期の粗利益率を45%~46%と予想した。これはアナリスト予想の46.3%を下回り、関税還付が約1ポイント寄与した9月期の47.9%からも低下している。CFOのケバン・パレク氏は、還付分を除くと、メモリコストの上昇が中間値への低下の大部分を占めると述べた(サービス部門の成長率予想が8%~9%と、アナリスト予想の約10.7%を下回ったことも追い討ちをかけた)。
そしてターナス氏は、近い将来の緩和は見込めないとしている:「12月期以降を見ても、メモリ購入の価格は上昇し続けると見ている」
マイクロンはその請求書の受け取り側
その資金を回収している企業はほんの一握りだ。9月までアップルのCEOだったティム・クック氏は7月の決算説明会で、DRAM市場には3社のサプライヤーがいると述べた。マイクロンはそのうちの1社である。
アナリストは、マイクロンの調整後EPSが2026会計年度(9月初旬終了)の1株あたり75.52ドルから、2027会計年度には176.50ドルへと再び2倍以上になると予想している。
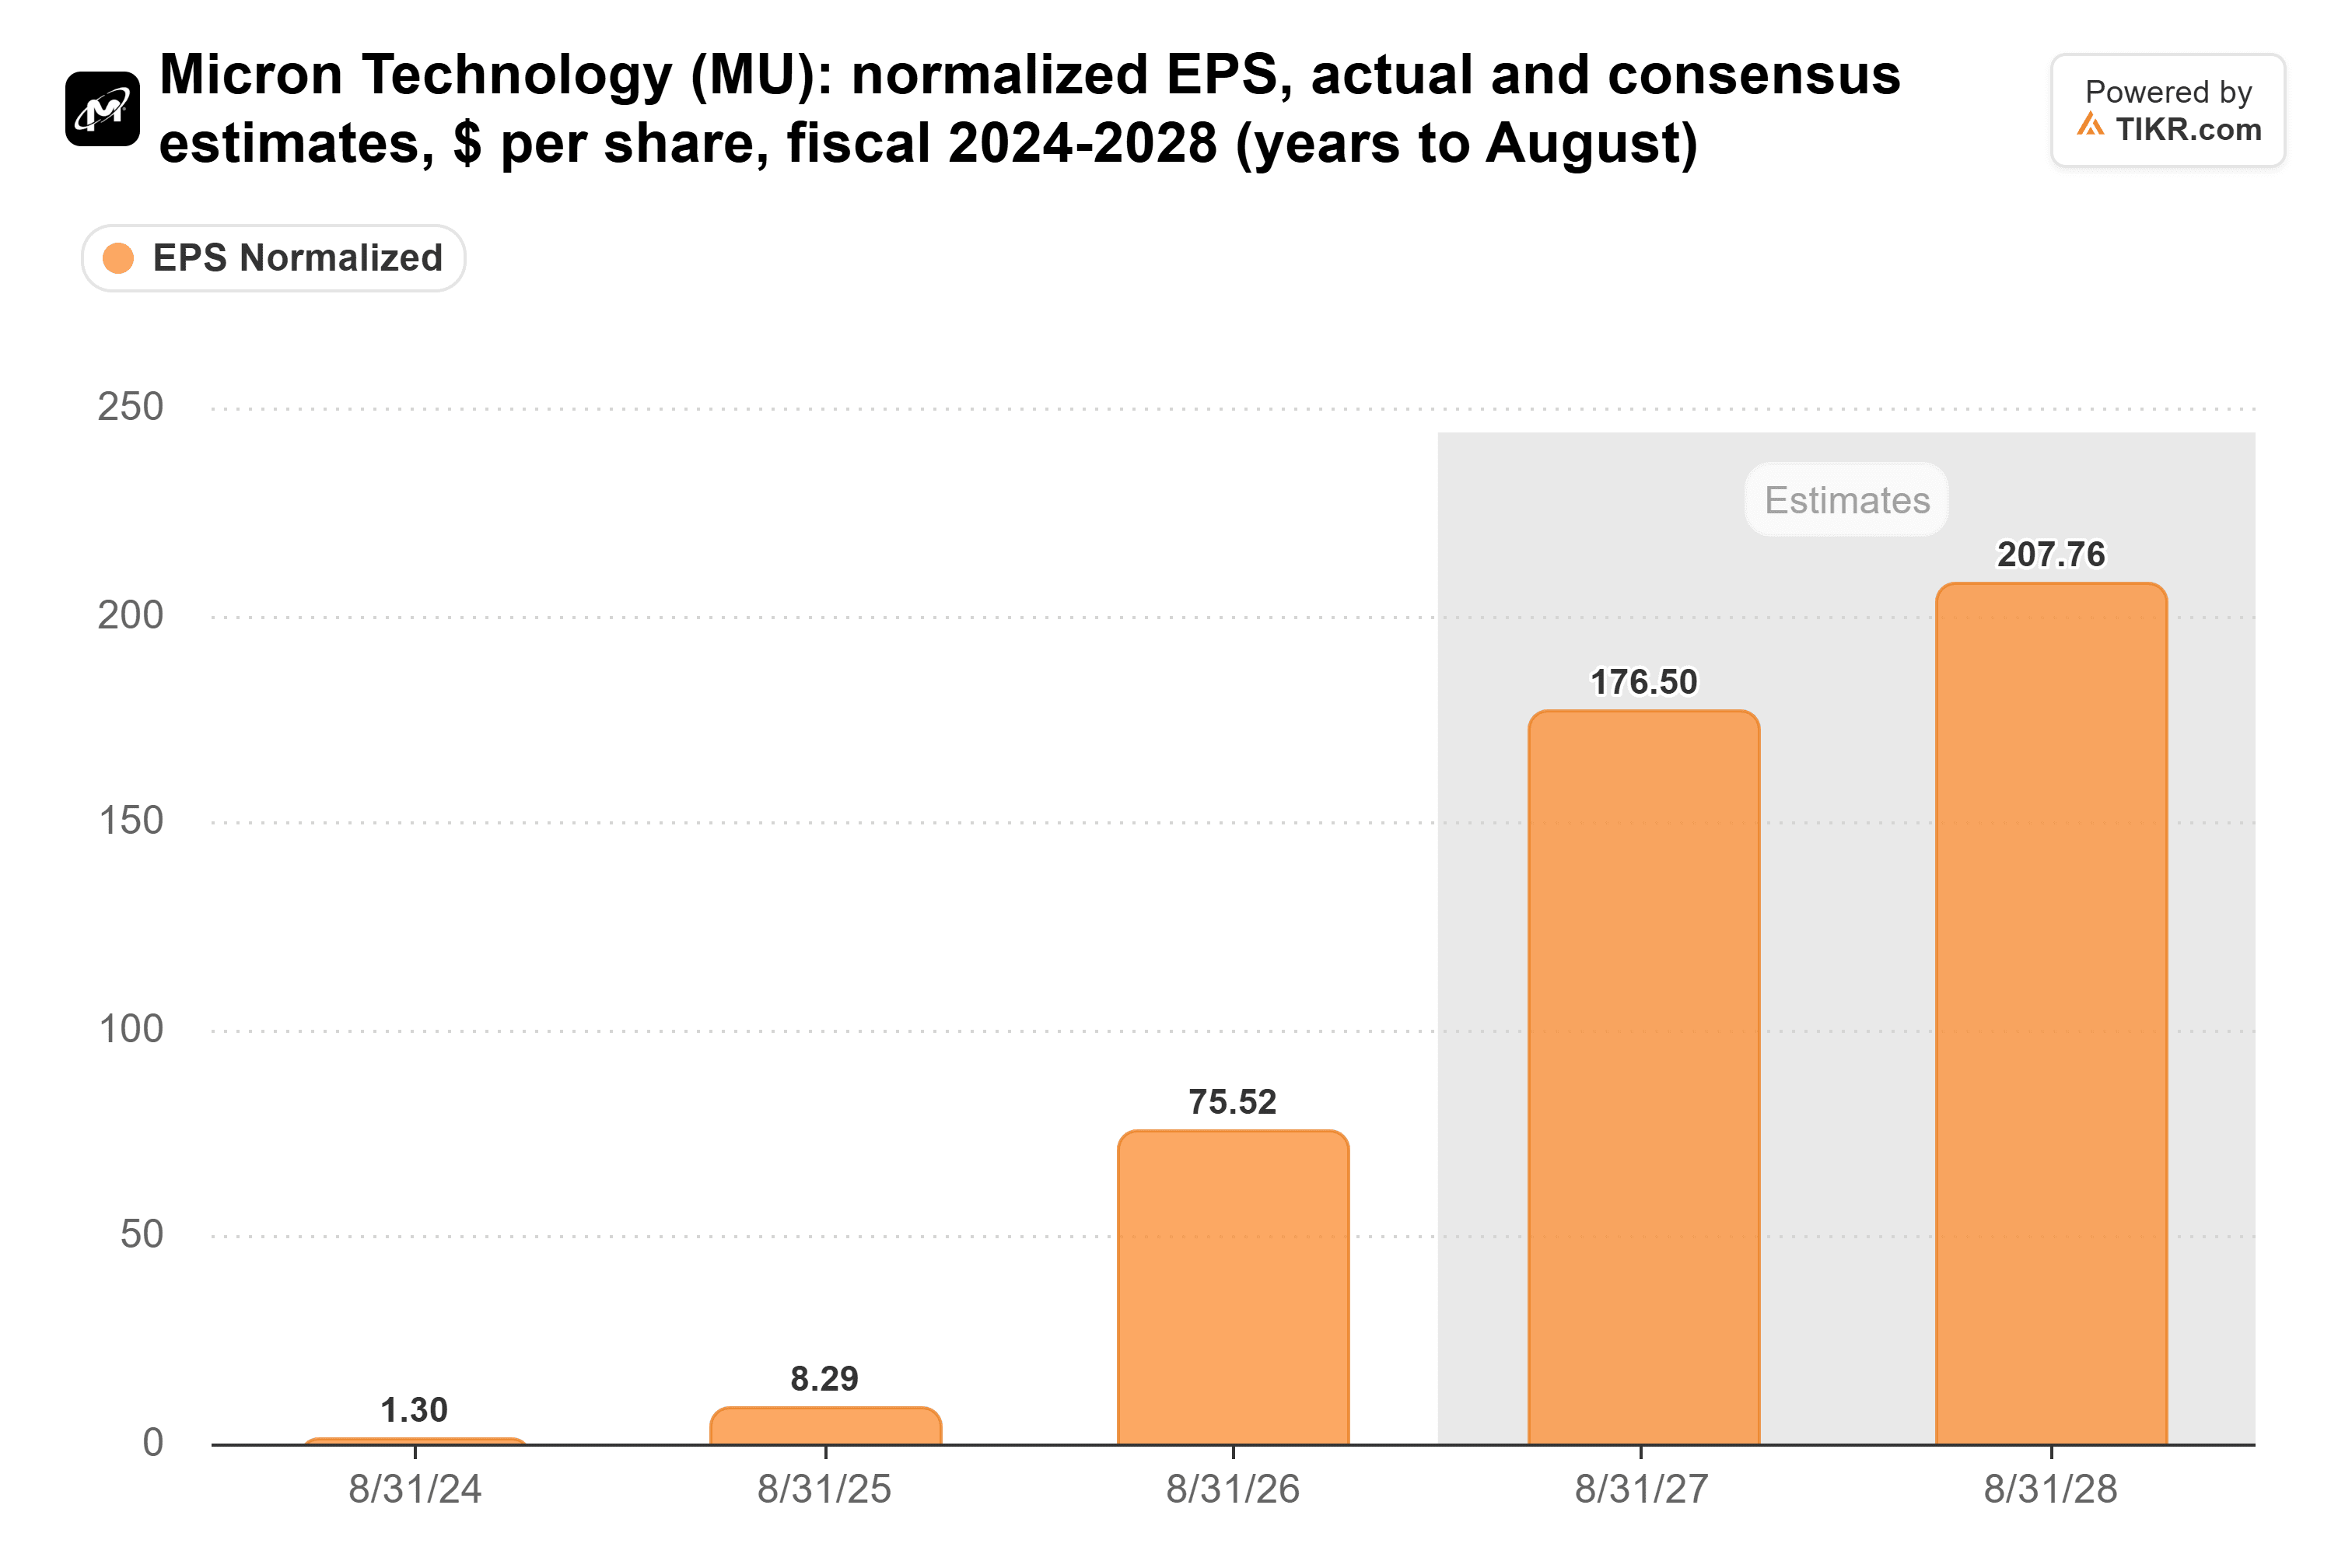
むしろ、ターナス氏の発言はアナリストがこれらの数値を上方修正する理由を与えたと言える。
この価格決定力はマイクロンの粗利益率に見て取れる。2023年11月終了四半期の-0.7%から、2026年9月3日終了四半期には86.8%に上昇した。

これは、6月27日までの9ヶ月間でアップルの最高利益率部門であるサービス事業の粗利益率76.3%を上回る水準だ。
アップルは数四半期の苦境を吸収できる
もちろん、アップルも無力ではない。同社の粗利益率は4四半期連続で上昇し、6月27日終了四半期には50.1%に達した(関税還付がそのうち約2ポイント寄与):

とはいえ、12月期の予想範囲の上限値でさえ、このグラフ上のどの四半期よりも低くなる。また、過去2年間、アップルの12月期粗利益率は9月期を上回っていた。
アップルはコストを転嫁し始めている。6月末にMacとiPadの価格を引き上げ、9月にはiPhoneの価格を引き上げた。パレク氏は「価格弾力性への影響を評価するにはまだ時期尚早だ」と述べた。
今のところ、需要は維持されている。アップルは12月期の売上高成長率を7%~10%と予想し、アナリスト予想の6.1%を上回った。最高執行責任者(COO)のサビー・カーン氏は、メモリが今四半期にアップルが十分なMacとiPadを製造できない主な理由だと述べた。
マイクロンにとって、これほど好都合な状況はない:メモリが不足しているにもかかわらず、その代金を支払い続ける顧客がいるのだから。
マイクロンは供給が追いつくまで勝者
私の見解では、現在、価格決定力はメモリメーカー側にあり、請求書を支払う側の企業よりも、請求書を送る側の企業を保有したい(ある意味、保険会社には常に負けていると知っているようなものだ)。
メモリは依然として景気循環産業であり、マイクロンの粗利益率は3年も経たないうちにゼロを下回っていた。また、不足がいつまで続くかについても意見が分かれている。SKハイニックスは2030年まで続くと予測している一方で、デルは在庫を3倍に積み増した後、チップ供給は需要にかなり近づいていると述べている。
1月下旬に発表されるアップルの12月期決算は、同社の利益率が45%~46%の範囲に収まるかどうかを示すだろう。もしアップルが新価格でデバイスの販売数を減らし始めれば、マイクロンもその影響を受けることになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどのような価値を持つ可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。良い投資を!