主なポイント
- マクドナルド (MCD) の株価は、10月30日から11月6日にかけて約7%上昇し、$276.52で取引を終えました。これは、第3四半期決算が予想を上回り、米国内のレストラン来店客数の弱さを相殺したためです。
- レストランブランド・インターナショナル (QSR) は、バーガーキングの米国同店売上高が8.4%増加したと報告し、一方で チポトレ・メキシカン・グリル (CMG) は同店売上高が2.1%増加したと発表し、マクドナルドに対する競争圧力の高まりを浮き彫りにしました。
- マクドナルドの調整後1株当たり利益は$3.57に達し、コンセンサス予想の$3.38を上回りました。ただし、売上高$71.6億ドルは予想を下回り、米国同店売上高は0.2%減少しました。
- マクドナルドは、予想PERが約20倍と適正に評価されていると考えられます。顧客来店数の改善と、2027年に計画されているバリューメニューの全国展開が、潜在的な上昇要因を提供する可能性があります。
何が起こったのか?
マクドナルド (MCD) の株価は、10月30日から11月6日にかけて約7%上昇し、株価履歴データによると、$258.12から$276.52に上昇しました。注目の多くは、米国内レストラン来店客数の弱さが続く中でも利益が堅調であった第3四半期決算発表後に集まりました。
マクドナルドが11月4日に調整後1株当たり利益$3.57(前年同期比11%増)を報告し、コンセンサス予想の$3.38を上回った後、株価は6.5%急騰しました。しかし、売上高$71.6億ドルはアナリスト予想の$72.8億ドルを下回りました。
同社の第3四半期決算結果によると、米国同店売上高は0.2%減少しました。これは、顧客来店数の減少が平均支出額の増加を相殺したためです。グローバル同店売上高は1.5%増加し、国際市場でのより強い業績に支えられました。
利益の予想超過は、主にフランチャイズレストランのマージン拡大と、レストランのフランチャイズへの売却益によるものであり、米国需要の実質的な回復によるものではありませんでした。これは重要な区別です。マクドナルドのフランチャイズを基盤とするビジネスモデルは引き続き収益性を支えていますが、より多くの顧客を店舗に呼び込むことは依然として課題となっています。
競争はその課題をより困難にします。レストランブランド・インターナショナルは、バーガーキングの米国同店売上高が8.4%増加したと報告し、一方でチポトレ・メキシカン・グリルは同店売上高が2.1%増加した(取引件数は0.8%増加)と発表しました。
これらの結果は、マクドナルドが外食産業全体の圧力以外にも競争上の課題に直面していることを示唆しています。ただし、価格設定、顧客層、レストラン形式の違いにより、直接的な比較は完全ではありません。
それでも、経営陣は楽観視する理由があると見ています。クリス・ケンプシンスキー会長兼CEOは、四半期が進むにつれて米国での業績が改善していることに勇気づけられていると述べ、「我々はここからビジネスを構築し、今日の事業を強化し、次の成長の章への投資に注力している」と付け加えました。
マクドナルドは、米国内の約1,900店舗で2種類のエントリーレベルのバリューメニュー構成をテストしており、2027年初頭の全国展開を計画しています。
機会は明らかです。手頃な価格の食事はより多くの顧客を惹きつけ、来店客数の回復に役立つ可能性があります。問題は、その追加来店がプロモーション費用を相殺し、レストランの収益性を保護するのに十分な売上を生み出せるかどうかです。
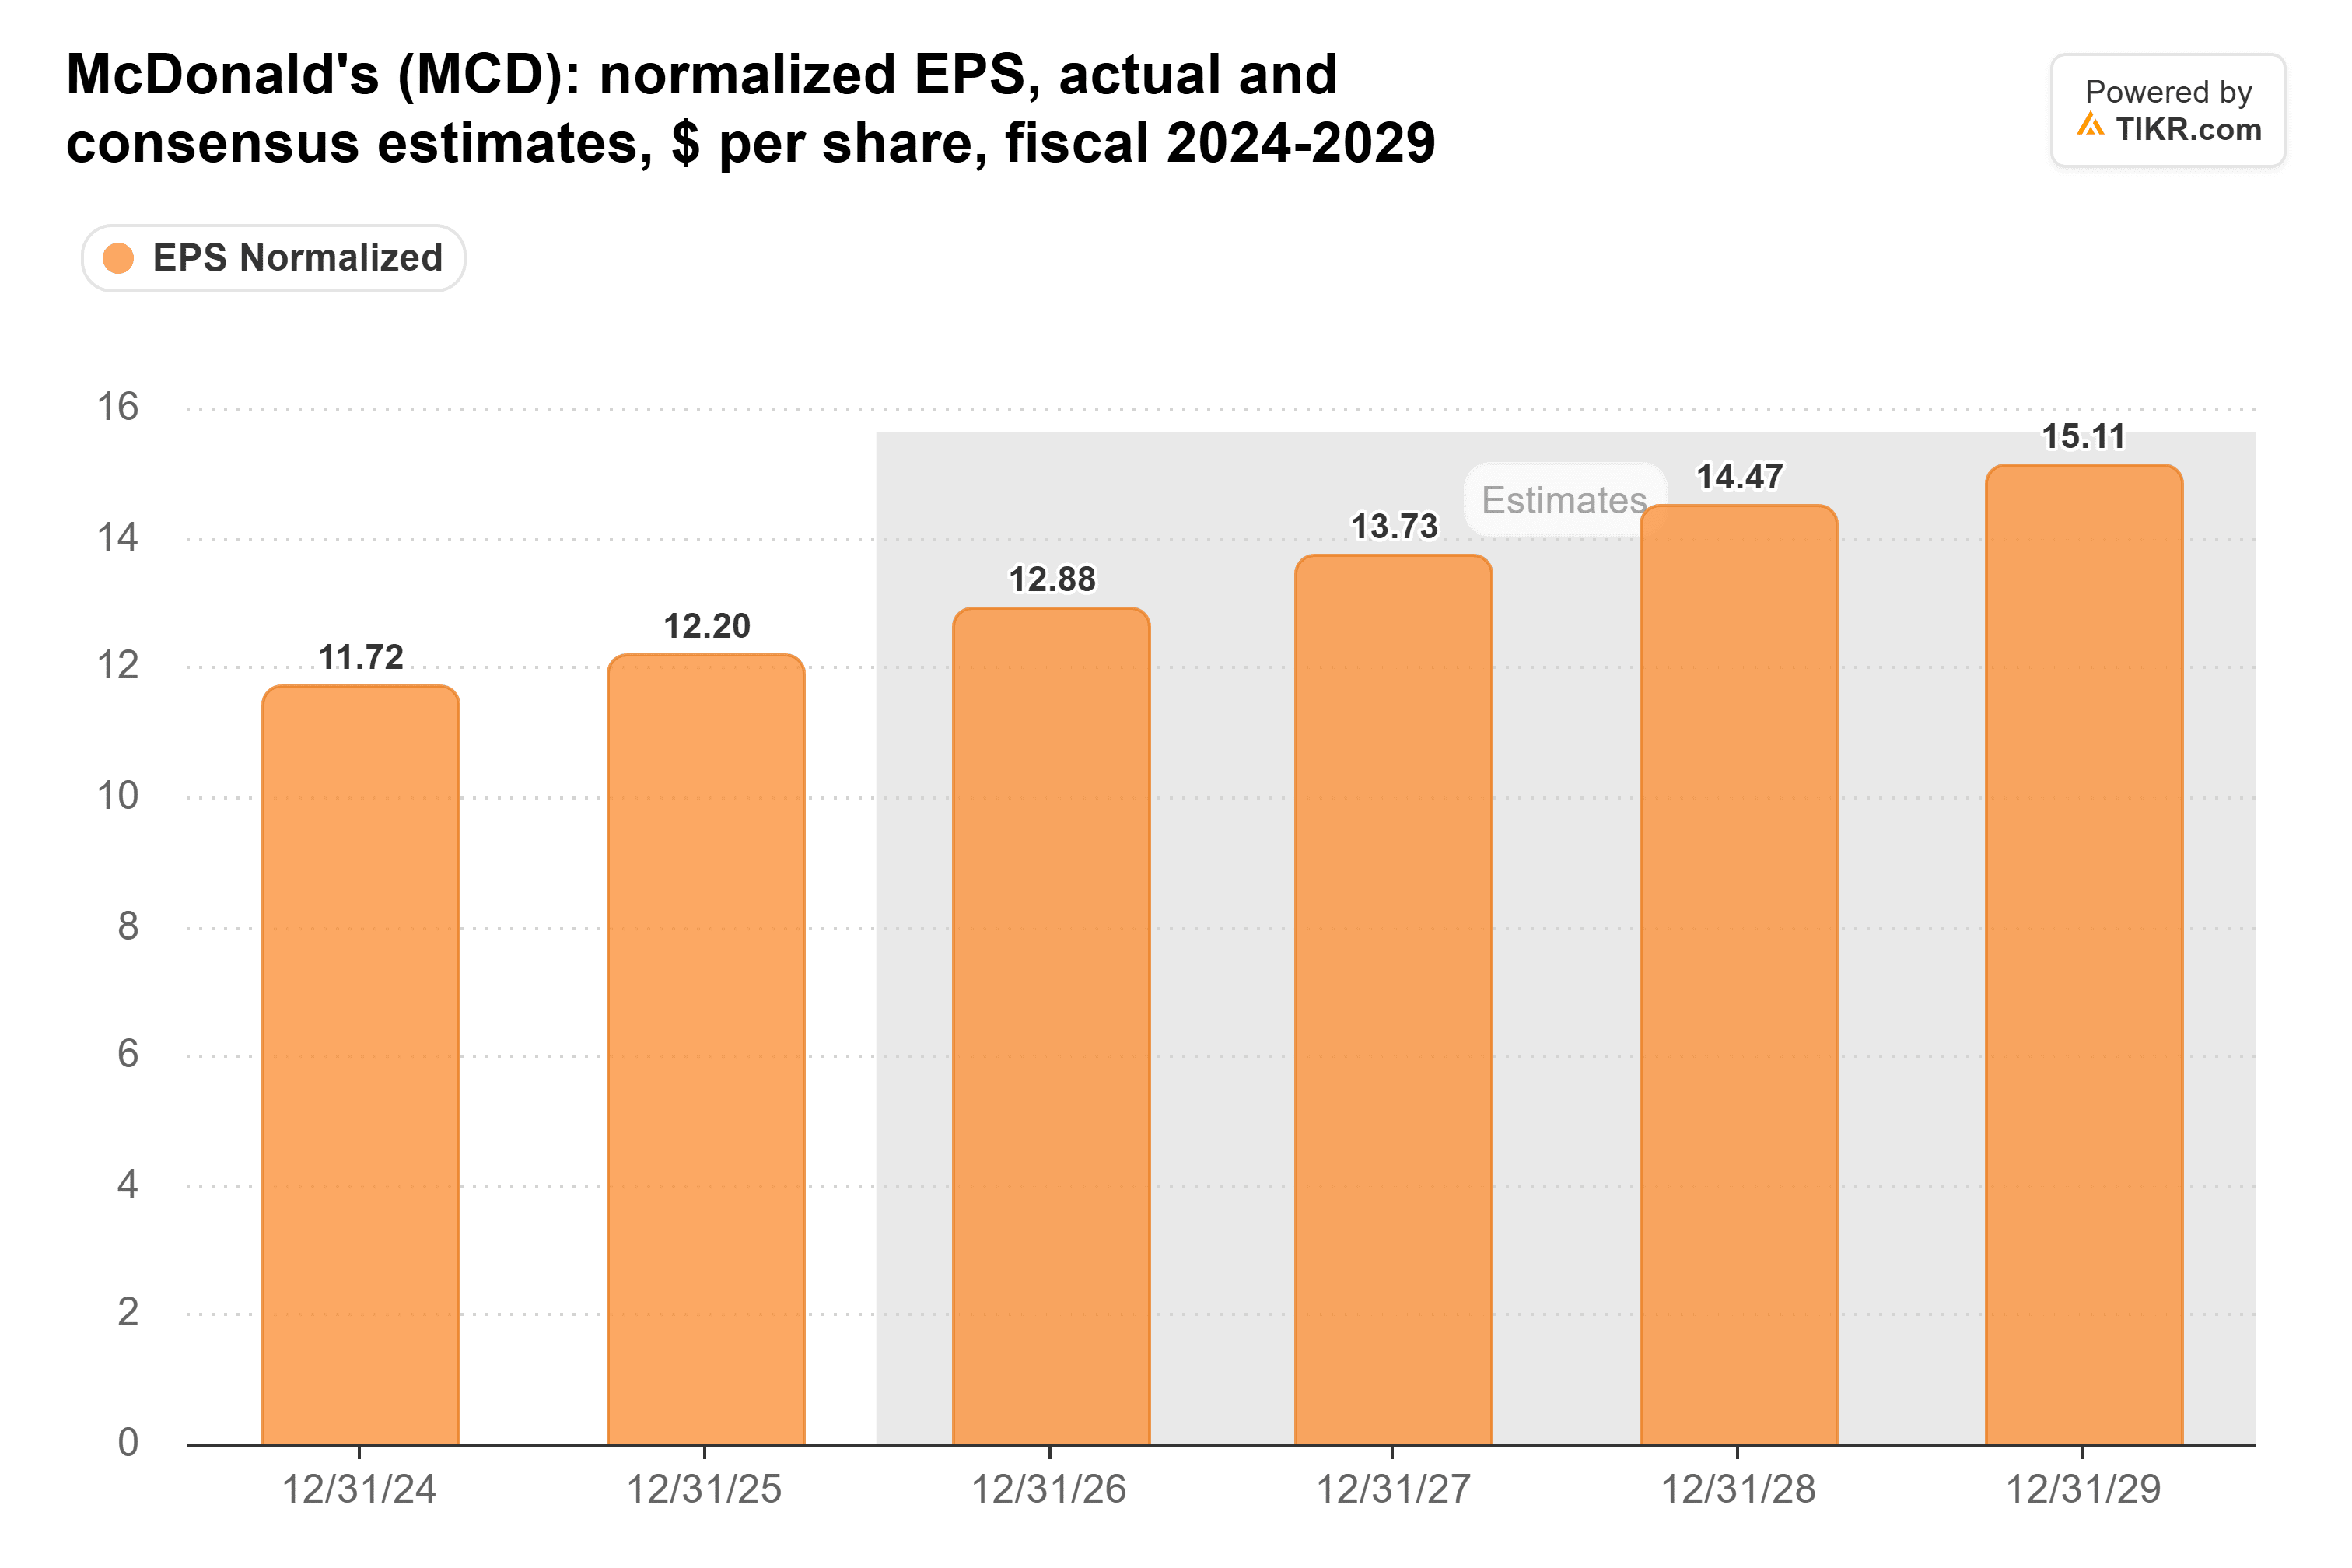
TIKRのチャートにあるウォールストリートの予想は、2026年の正規化EPSが$12.88となり、2029年まで利益が増加し続けると見込んでいます。
この見通しは、アナリストが米国顧客来店客数の弱さにもかかわらず、マクドナルドが利益を成長させ続けると期待していることを示唆しています。しかし、その成長を持続させるには、フランチャイズの収益性、レストランの生産性、そして価値に焦点を当てた新たな取り組みが顧客を呼び戻せるかどうかにかかっています。
マクドナルド株は割安か割高か?
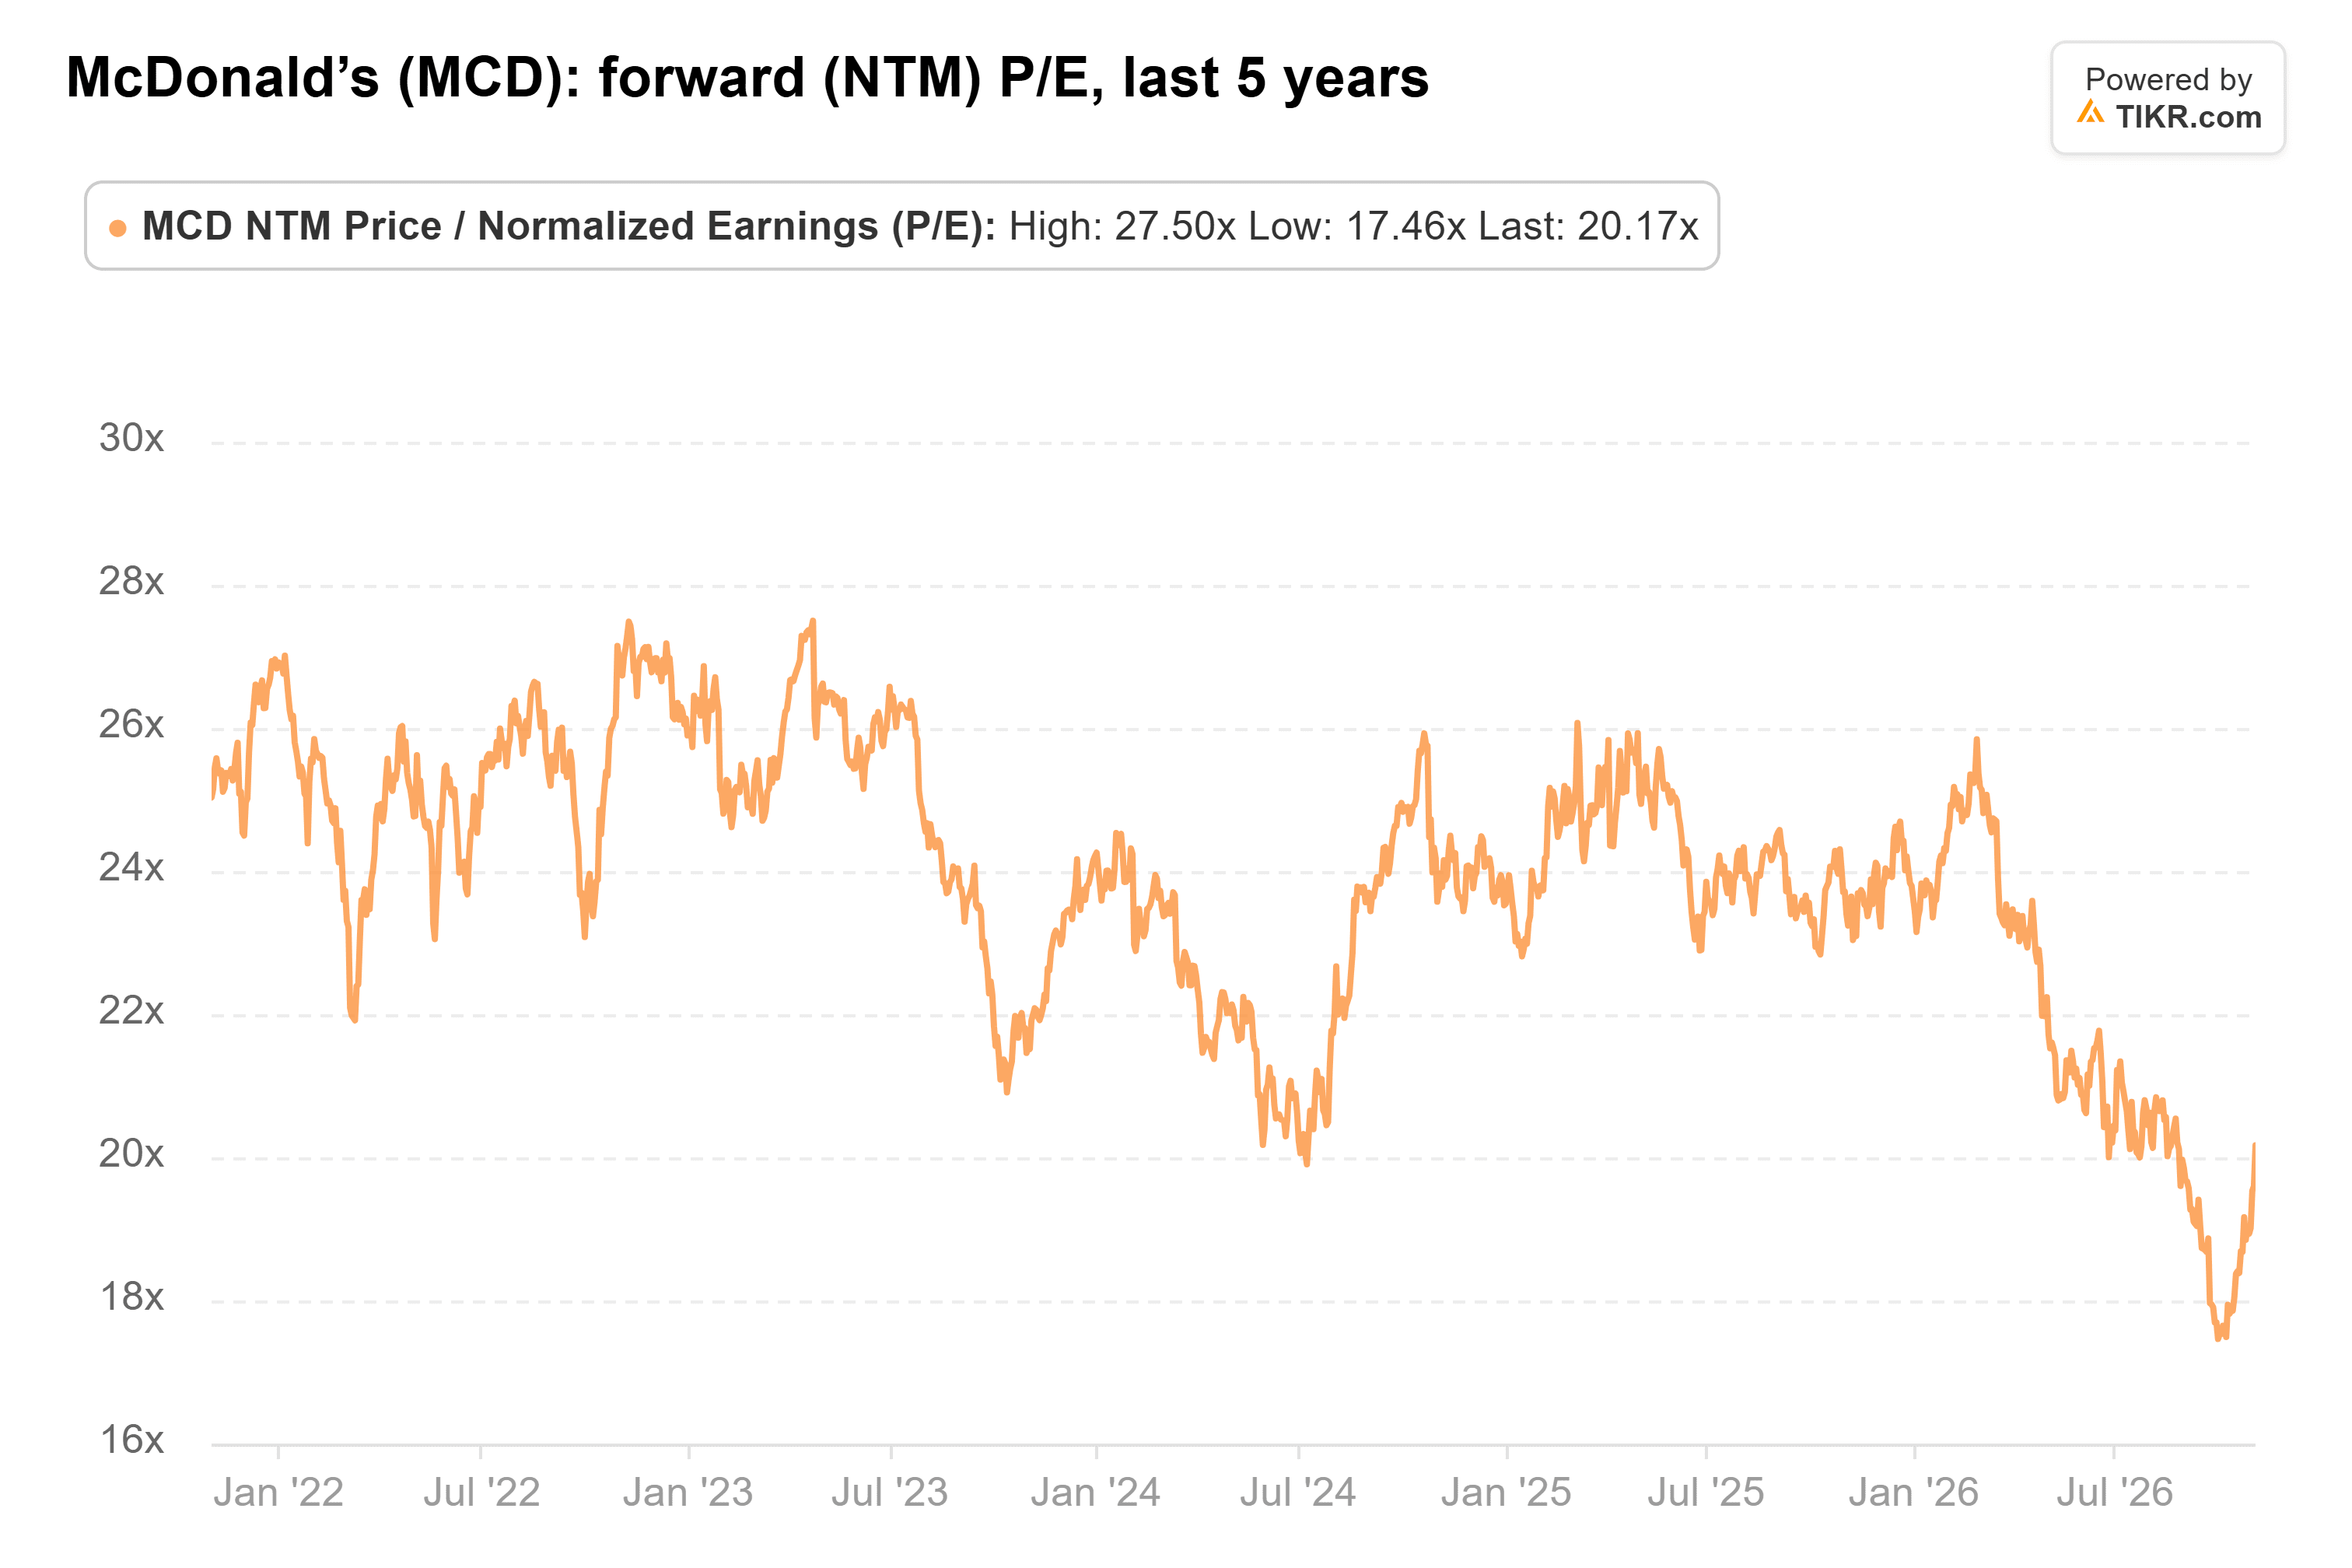
マクドナルドは、最近の上昇を受けて、大幅に割安というよりも適正に評価されているように見えます。予想PERが約20倍で取引されており、過去5年間の平均である約24倍を下回っていますが、その割引だけでは割安とは言えません。
ウォールストリートは、2026年に正規化EPSが$12.88に達し、2029年まで上昇し続けると予想しており、顧客来店数が改善し、フランチャイズマージンが堅調に維持されれば、利益成長の基盤を提供します。
評価割引はある程度の上昇余地を提供しますが、投資家は競争圧力に直面し、米国での来店客数回復がまだ証明されていないビジネスに対価を支払っていることにもなります。プロモーション費用の増加や顧客来店数の期待外れは、将来の利益に対して市場が支払う意思のある価格を制限する可能性があります。
また、マクドナルドはレストランに多額の長期的投資を行っています。NEXT戦略の下、同社は2036年までに約$85億ドルのフランチャイジー支援を計画しており、これには家賃の軽減と、レストランの効率性と顧客体験の向上を目的とした設備投資が含まれます。
これらの投資は長期的な収益性を強化する可能性がありますが、その恩恵が現れるには時間がかかります。
全体として、マクドナルドは最近の上昇を受けて適正に評価されているように見えます。米国顧客来店数の改善、フランチャイズ収益性の維持、そして2027年のバリューメニュー戦略の成功は、今後12か月間のさらなる上昇を支える可能性があります。来店客数の弱さの継続とプロモーション費用が最大のリスク要因です。
では、マクドナルド株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マクドナルドの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!