主なポイント
- Rivianの売上高は38%増の21億5500万ドルに達し、コンセンサス予想の19億8400万ドルを上回り、納車台数は記録的な19,248台となった。
- R2は四半期でRivianの最売れ行き車種となり、粗利益は2400万ドルから1億7600万ドルに増加した。
- フォルクスワーゲンからの10億ドルの融資とUberから予定される2億5000万ドルが資金調達に加わり、ジョージア工場への支出は2027年に本格化する。
- Rivianは引き上げられた6万7000台から7万台の年間納車台数目標を達成するため、第4四半期に少なくとも25,193台の納車が必要となる。
Rivian Automotive (RIVN) はヒット作を手にした。次に示すべきは、1台あたりの製造コストだ。
6月に顧客への納車が始まったばかりのR2は、第3四半期にR1と配車用バンの両方の販売台数を上回った。売上高は予想を上回り、納車台数は記録を更新し、経営陣は2026年の業績見通しを全面的に上方修正した。
生産拡大の資金調達には2つのパートナーが協力している。フォルクスワーゲン (VWAGY) は、両社が運営する合弁事業に加え、10月に10億ドル、10年物のタームローンを提供した。また、RivianはUber (UBER) から年末までに2億5000万ドルを受け取る見込みであり、これは2031年までに最大12億5000万ドルに達する投資の一部だとしている。
「R2に対する顧客とメディアの評価は並外れて良い」と、CEOのRJ Scaringeはリリースで述べた。
株価は金曜日に14ドルで取引を終えた。10月下旬の安値からは大きく反発したものの、3か月間では依然として約12%下落している。
R2はわずか1四半期で主役に
第3四半期の数字は以下の通り:
- 売上高は38%増の21億5500万ドルで、コンセンサス予想の19億8400万ドルを上回った。
- 納車台数は46%増の19,248台で、会社記録を更新した。
- 純損失は11億7000万ドルから9億1300万ドル(1株あたり0.63ドル)に縮小した。
Rivianは年間納車台数目標の下限を6万7000台に引き上げ、上限は7万台のまま据え置いた。また、調整後EBITDA損失の見通しを17億5000万ドルから18億5000万ドルに下方修正し、計画設備投資額を中間値で3億ドル削減した。
需要は本物のようだ。四半期の試乗回数は10万3000回を超え、1年前の約3万回から大幅に増加した。
これが売上高に与えた影響は以下の通り…
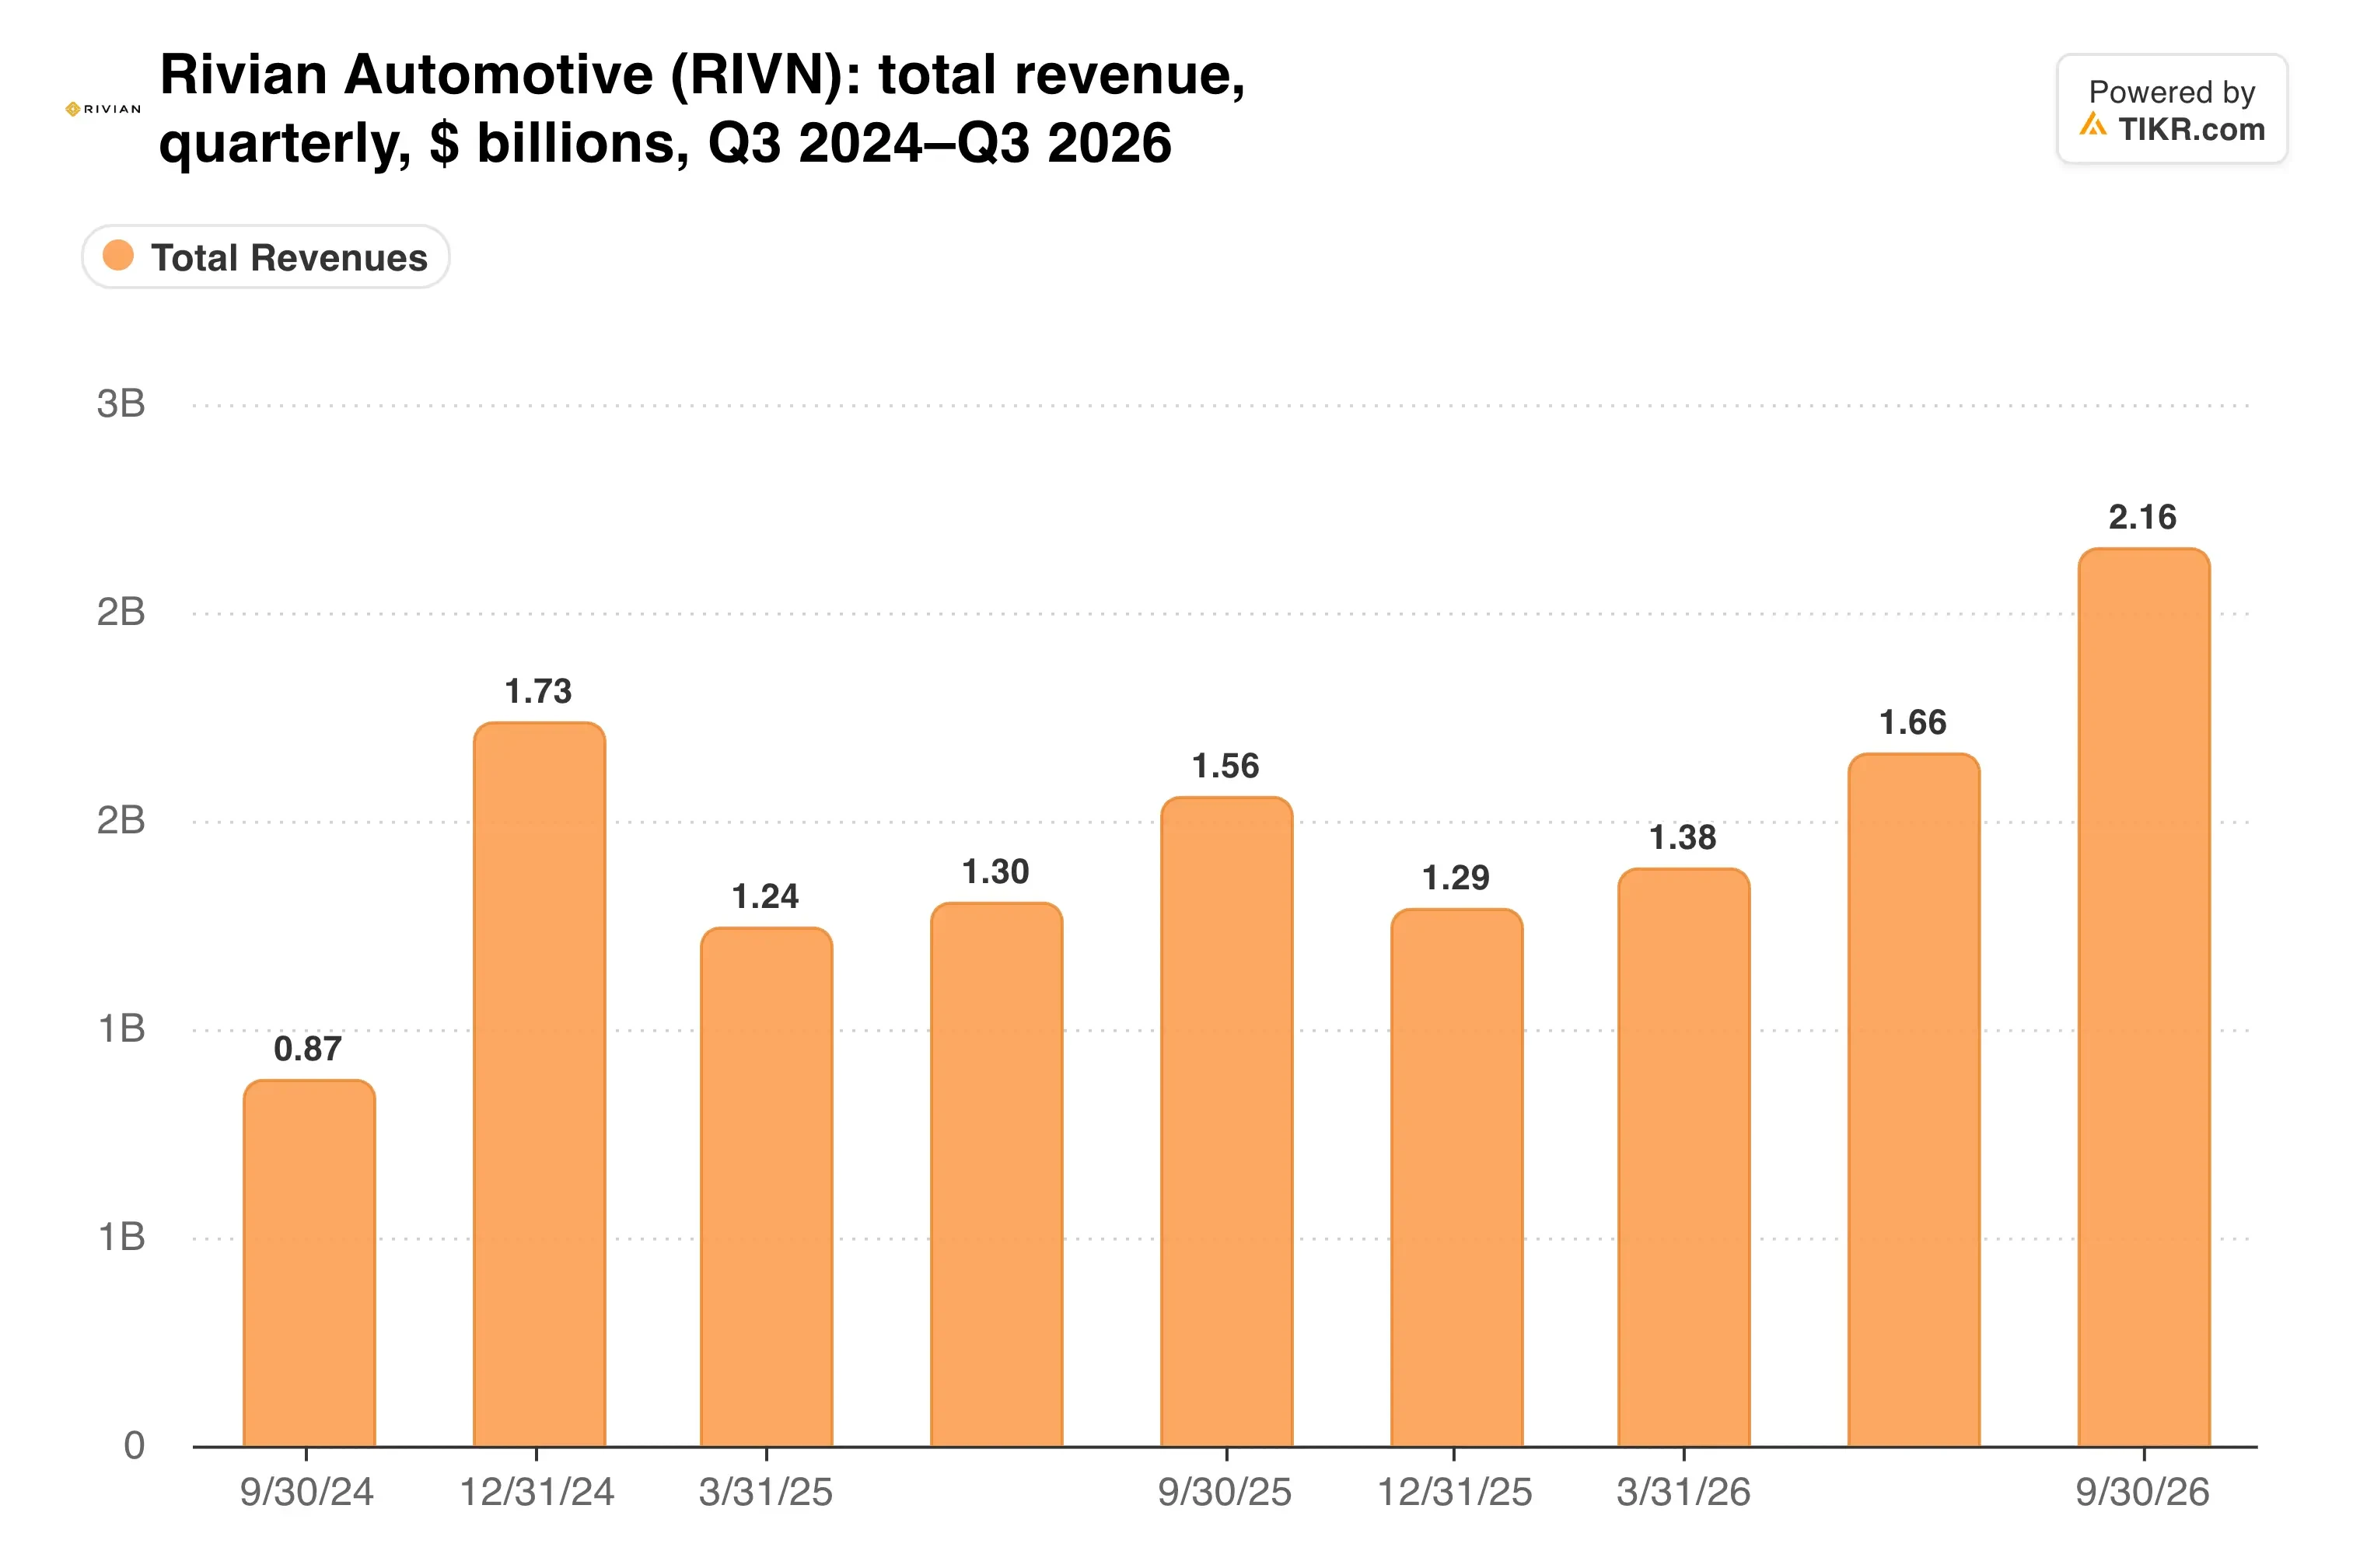
しかし、規模の差は依然として大きい。Teslaは同じ四半期に486,532台を納車しており、Rivianの総納車台数の約25倍に相当する。
粗利益がようやく現れる
粗利益は1年前の2400万ドルから1億7600万ドルに増加し、粗利益率は8%となった。ソフトウェアとサービスが大きく貢献している。
この数字には、R2の生産拡大に伴う約1億2000万ドルの追加コストも含まれている。これを加味しなければ、四半期の利益率は約14%に近かったと見られる。
利益率は実際にどれだけ改善したのか?
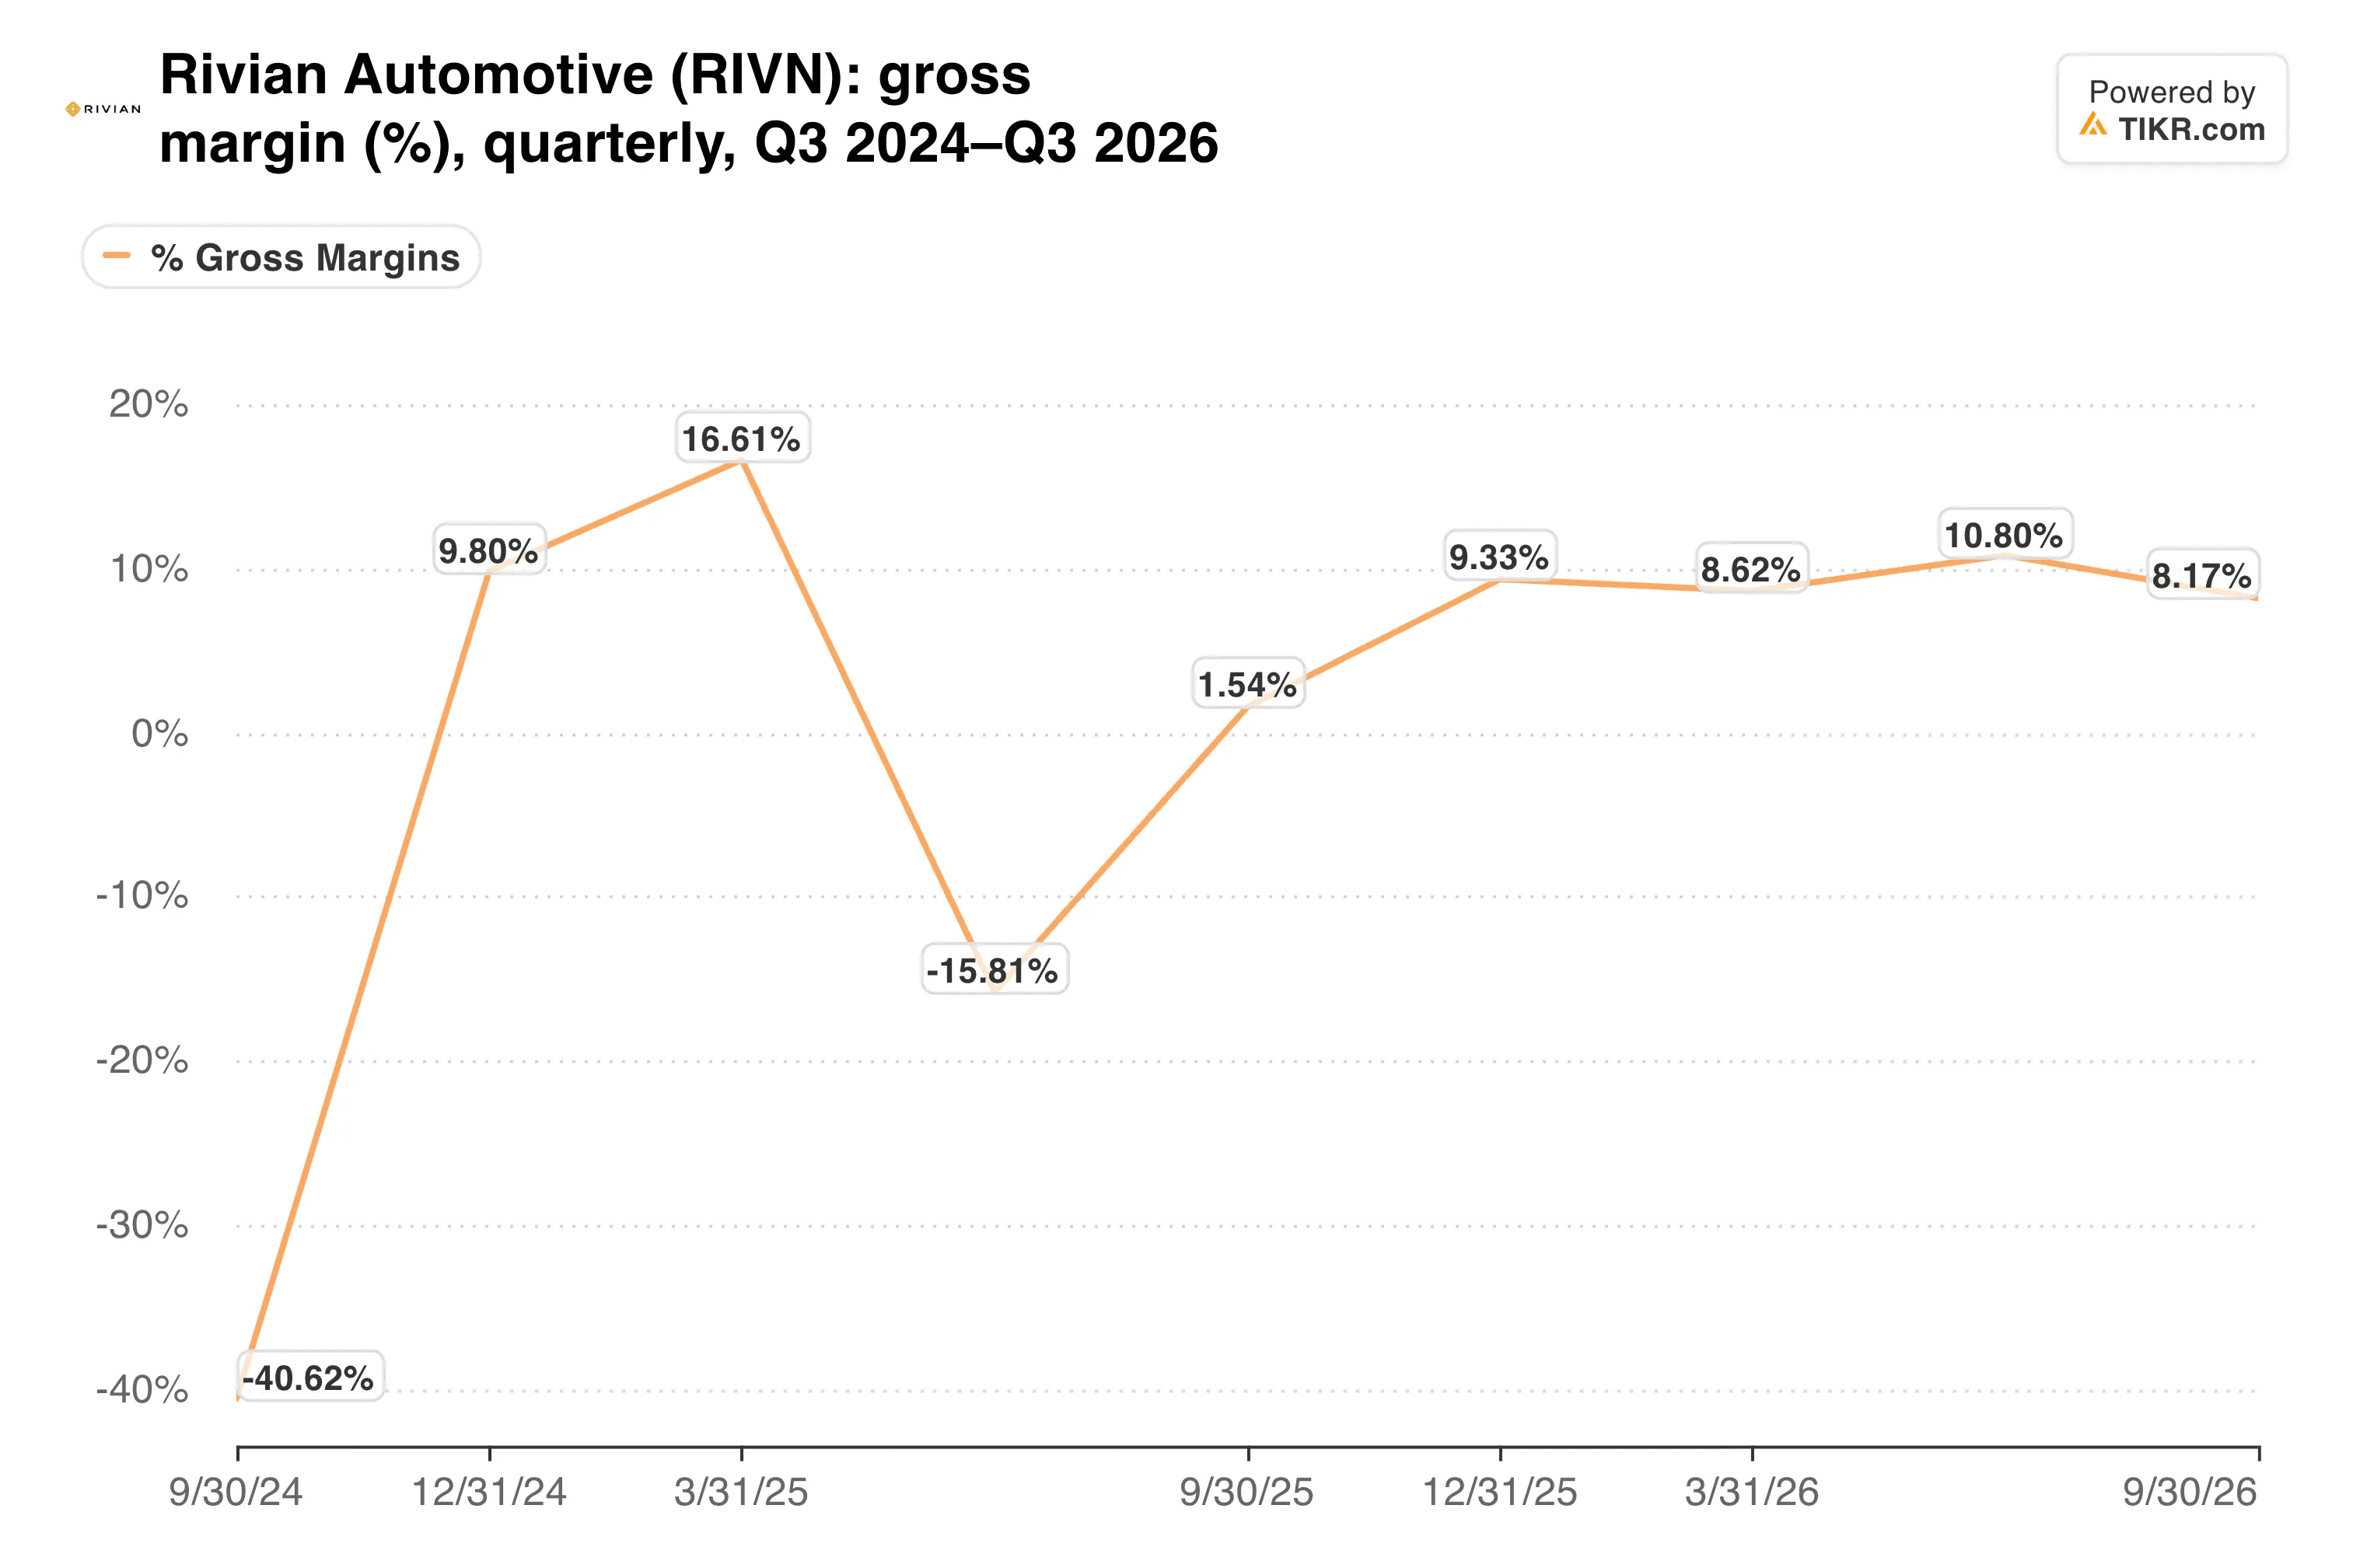
問題は製品構成だ。Rivianは2026年末まで高価格帯のR2 Performanceのみを販売しており、より安価なグレードは2027年に登場する予定だ。したがって、現在の利益率は上位ラインナップの恩恵を受けている。
経営陣は、第4四半期終了時点で自動車部門の粗利益をプラスにすることを目標としている。これは四半期全体の黒字化よりも狭い目標であり、投資家はそのように解釈すべきだろう。
TIKRはRivianについて25人のアナリストを追跡している。「買い」と評価しているのは何人か?
Rivianの買い、保有、売りの評価と、ウォール街の売上高・利益予想の完全な内訳を、一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Rivianのアナリスト評価を見る
次に来るのは資金流出の請求書
Rivianは9月末時点で55億ドルの現金及び短期投資を保有していた。フォルクスワーゲンからの融資を含めると、プロフォーマの流動性は71億ドルとなる。
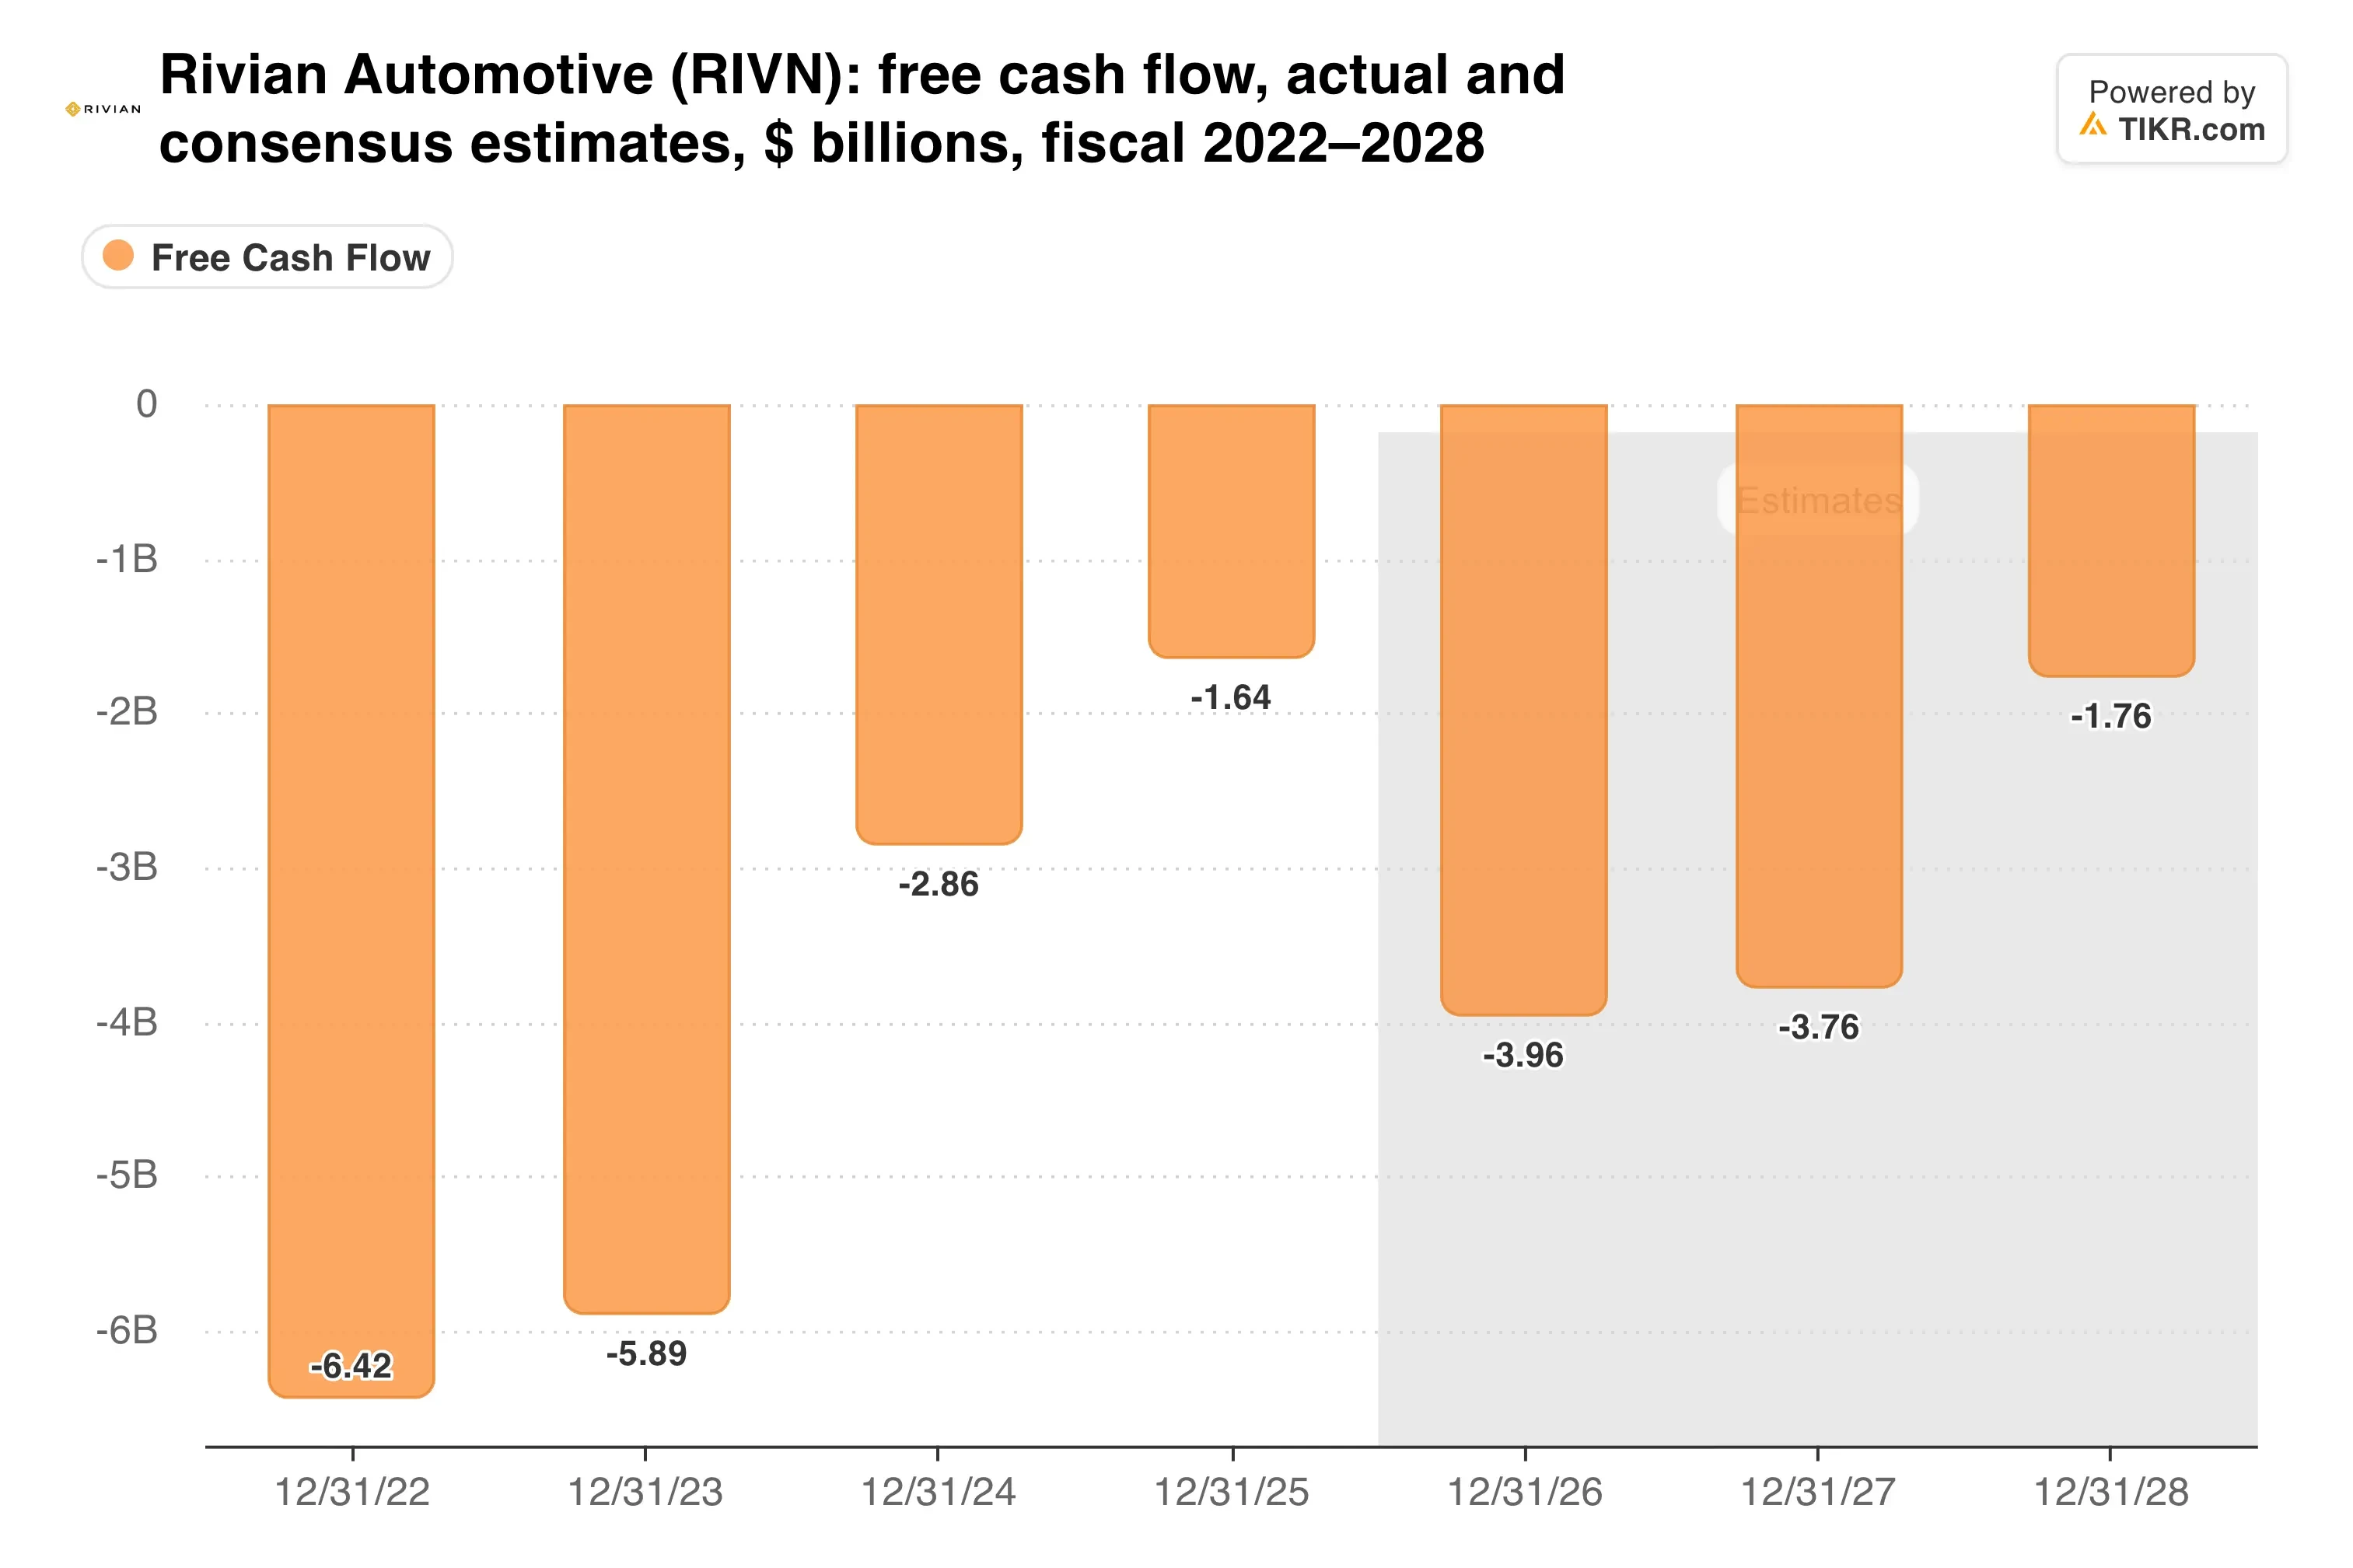
これは、今年のEBITDA損失と設備投資の見通しに対しては十分な緩衝材だ。しかし、Rivianはジョージア工場の建設が本格化する2027年に支出が大幅に増加すると見込んでおり、これらすべてを、8月にClaire McDonoughが退任した後の暫定CFO、Derek Mulveyの下で行っている。
ウォール街のフリーキャッシュフロー予想は、資金流出がいつまで続くかを示している:
株主もまた、生産拡大のコストを直接負担してきた。Rivianは7月に7500万株を15.50ドルで売却したが、現在の株価はその価格を下回っている。
私の見解:R2のローンチは予想以上に順調に進んでおり、業績見通しの上方修正は妥当なものに見える。それでも、14ドルの株価は、より安価なR2グレードが登場し、ジョージア工場への設備投資が本格化した後の利益率に対する本物の懸念を織り込んでいる。この株が転換点にあると言う前に、製品構成の変化を通じて粗利益の改善傾向が持続するのを見たい。
次のチェックポイントは1月初旬の納車台数速報だ。Rivianは年間目標の下限を達成するために、第4四半期に少なくとも25,193台の納車が必要であり、通期の業績は2月に発表される。
では、Rivianの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Rivianの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!