


主なポイント
- Lam Research (LRCX) は11月6日終値の週に約16%下落し、Applied Materials (AMAT) は約15%下落した。半導体設備投資への懸念が装置株を圧迫したためだ。
- Lamは11月5日の急落後、250億ドルの自社株買い承認を発表した。これは当時の時価総額の約10%に相当する。
- Lamは、業界全体のウェハー製造装置(WFE)支出が2027年に2,000億ドルを超えると見込んでいる。以前のアナリスト予想では、大幅な利益成長が予測されていた。
- Lamの株価評価額は5年平均を下回り、設備需要が強く維持されれば上昇余地があることを示唆したが、その後の反発により割安感は薄れた。
何が起きたのか?
Lam Research (LRCX) の株価は、11月6日終値の週に約16%下落し、200.44ドルで取引を終えた。AIインフラ投資への懸念が半導体装置株を圧迫したためだ。
Applied Materials (AMAT) は同期間に約15%下落し、半導体メーカーの将来の設備投資に対する広範な不透明感を反映した。
Lamは11月5日に最も急激な下落を経験し、単一セッションで株価が約16%急落した。
この急落は、投資家がAIインフラ投資の見通しを再評価する中で、半導体メーカーが急速な支出成長を維持できるかどうかへの懸念を反映していた。
一方、Qualcommのスマートフォン向けチップ売上の弱さが業界の不透明感に拍車をかけたが、同社の総売上高の業績見通しはウォールストリートの予想を上回った。
Lamは、この突然の下落を説明するような会社固有の事業上の後退を発表しなかった。
木曜日の急落後、Lamは250億ドルの自社株買い承認を発表し、四半期配当を1株あたり0.33ドルとすると宣言した。
この承認は、当時のLamの時価総額の約10%に相当し、経営陣が将来の買い戻しを通じて資本を還元するための柔軟性を高めるものだ。
Lamのエグゼクティブ・バイス・プレジデント兼最高財務責任者(CFO)であるダグ・ベッティンガー氏は、同社の強力な技術的ポジショニングとキャッシュ生成力を強調し、「時間をかけて」資本還元目標を達成することに自信を示した。
この承認は、Lamの既存の買い戻しプログラムを補完するもので、即時の購入を必要とせず、経営陣が評価額が魅力的と判断した時に株式を買い戻す柔軟性を与える。
株価はその後、11月6日に約8%反発し、前日のセッションの損失の一部を回復した。
一方、Lamの長期的な成長見通しは依然として有望だ。
11月3日の年次総会で、ティム・アーチャーCEOは、業界全体のウェハー製造装置(WFE)支出が2027年に2,000億ドルを超える可能性があると繰り返し述べた。これは2026年の予想水準より約30%高い。
TIKRの10月27日時点のコンセンサス予想によると、Lamの正規化1株当たり利益(EPS)は、2026会計年度の5.82ドルから2027会計年度には9.65ドルに増加すると予測されていた。
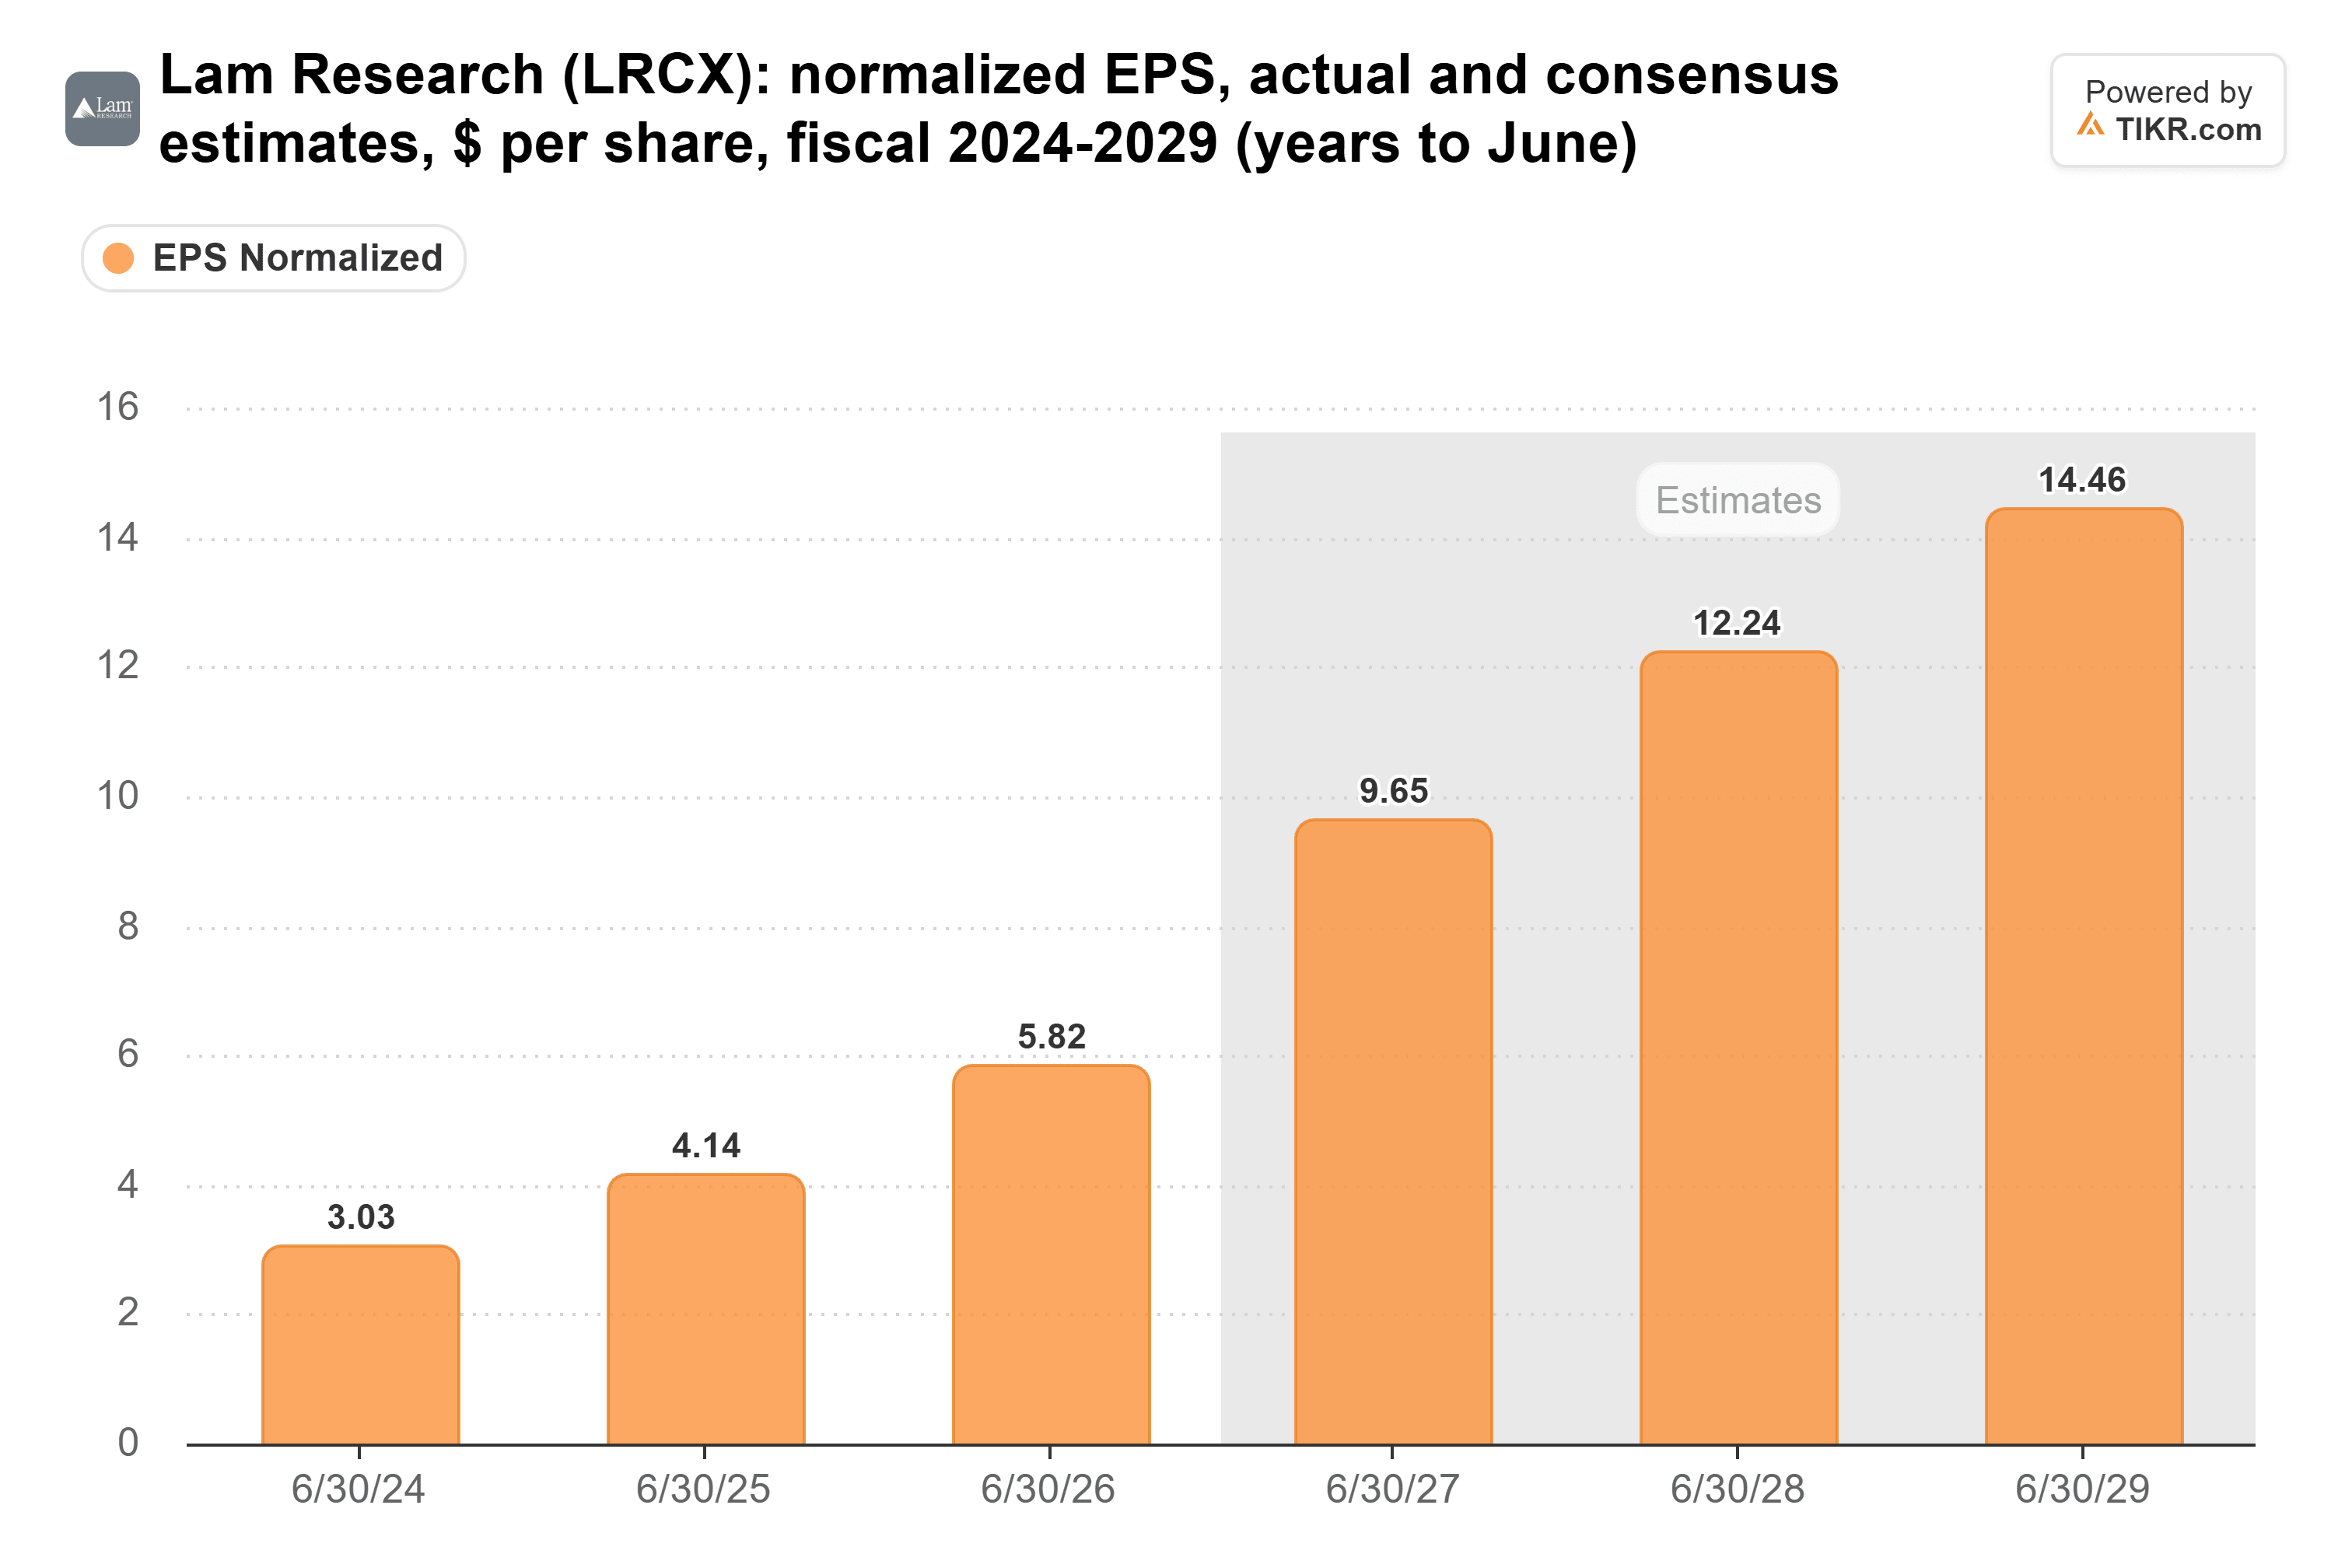
これらの予測は、半導体装置需要の強化への期待を反映しているが、予想は11月の市場の変動以前のものである。
Applied Materialsは、業界の基礎的条件を示すもう一つの指標を提供する。
同社の2026年度第3四半期決算リリースによると、売上高は前年同期比25%増の91.2億ドルの記録を達成した。
同社はまた、2026年度第4四半期の売上高を約102.5億ドル(プラスマイナス5億ドル)と予想した。
Applied Materialsは11月12日に2026年度第4四半期決算を発表する予定であり、半導体装置需要に対するもう一つの重要な試金石となる。
Lam Researchの株価は割安か、それとも割高か?
Lam Researchは、その歴史的な評価額と比較して潜在的に割安に見えるが、その後の反発により、更新された利益予想と株価が不可欠となっている。
TIKRによると、Lamは11月2日時点で予想株価収益率(P/E)が約22.1倍で取引されていた。これは5年平均の24.4倍を下回り、2026年6月のピーク時の57.4倍を大幅に下回る水準だ。
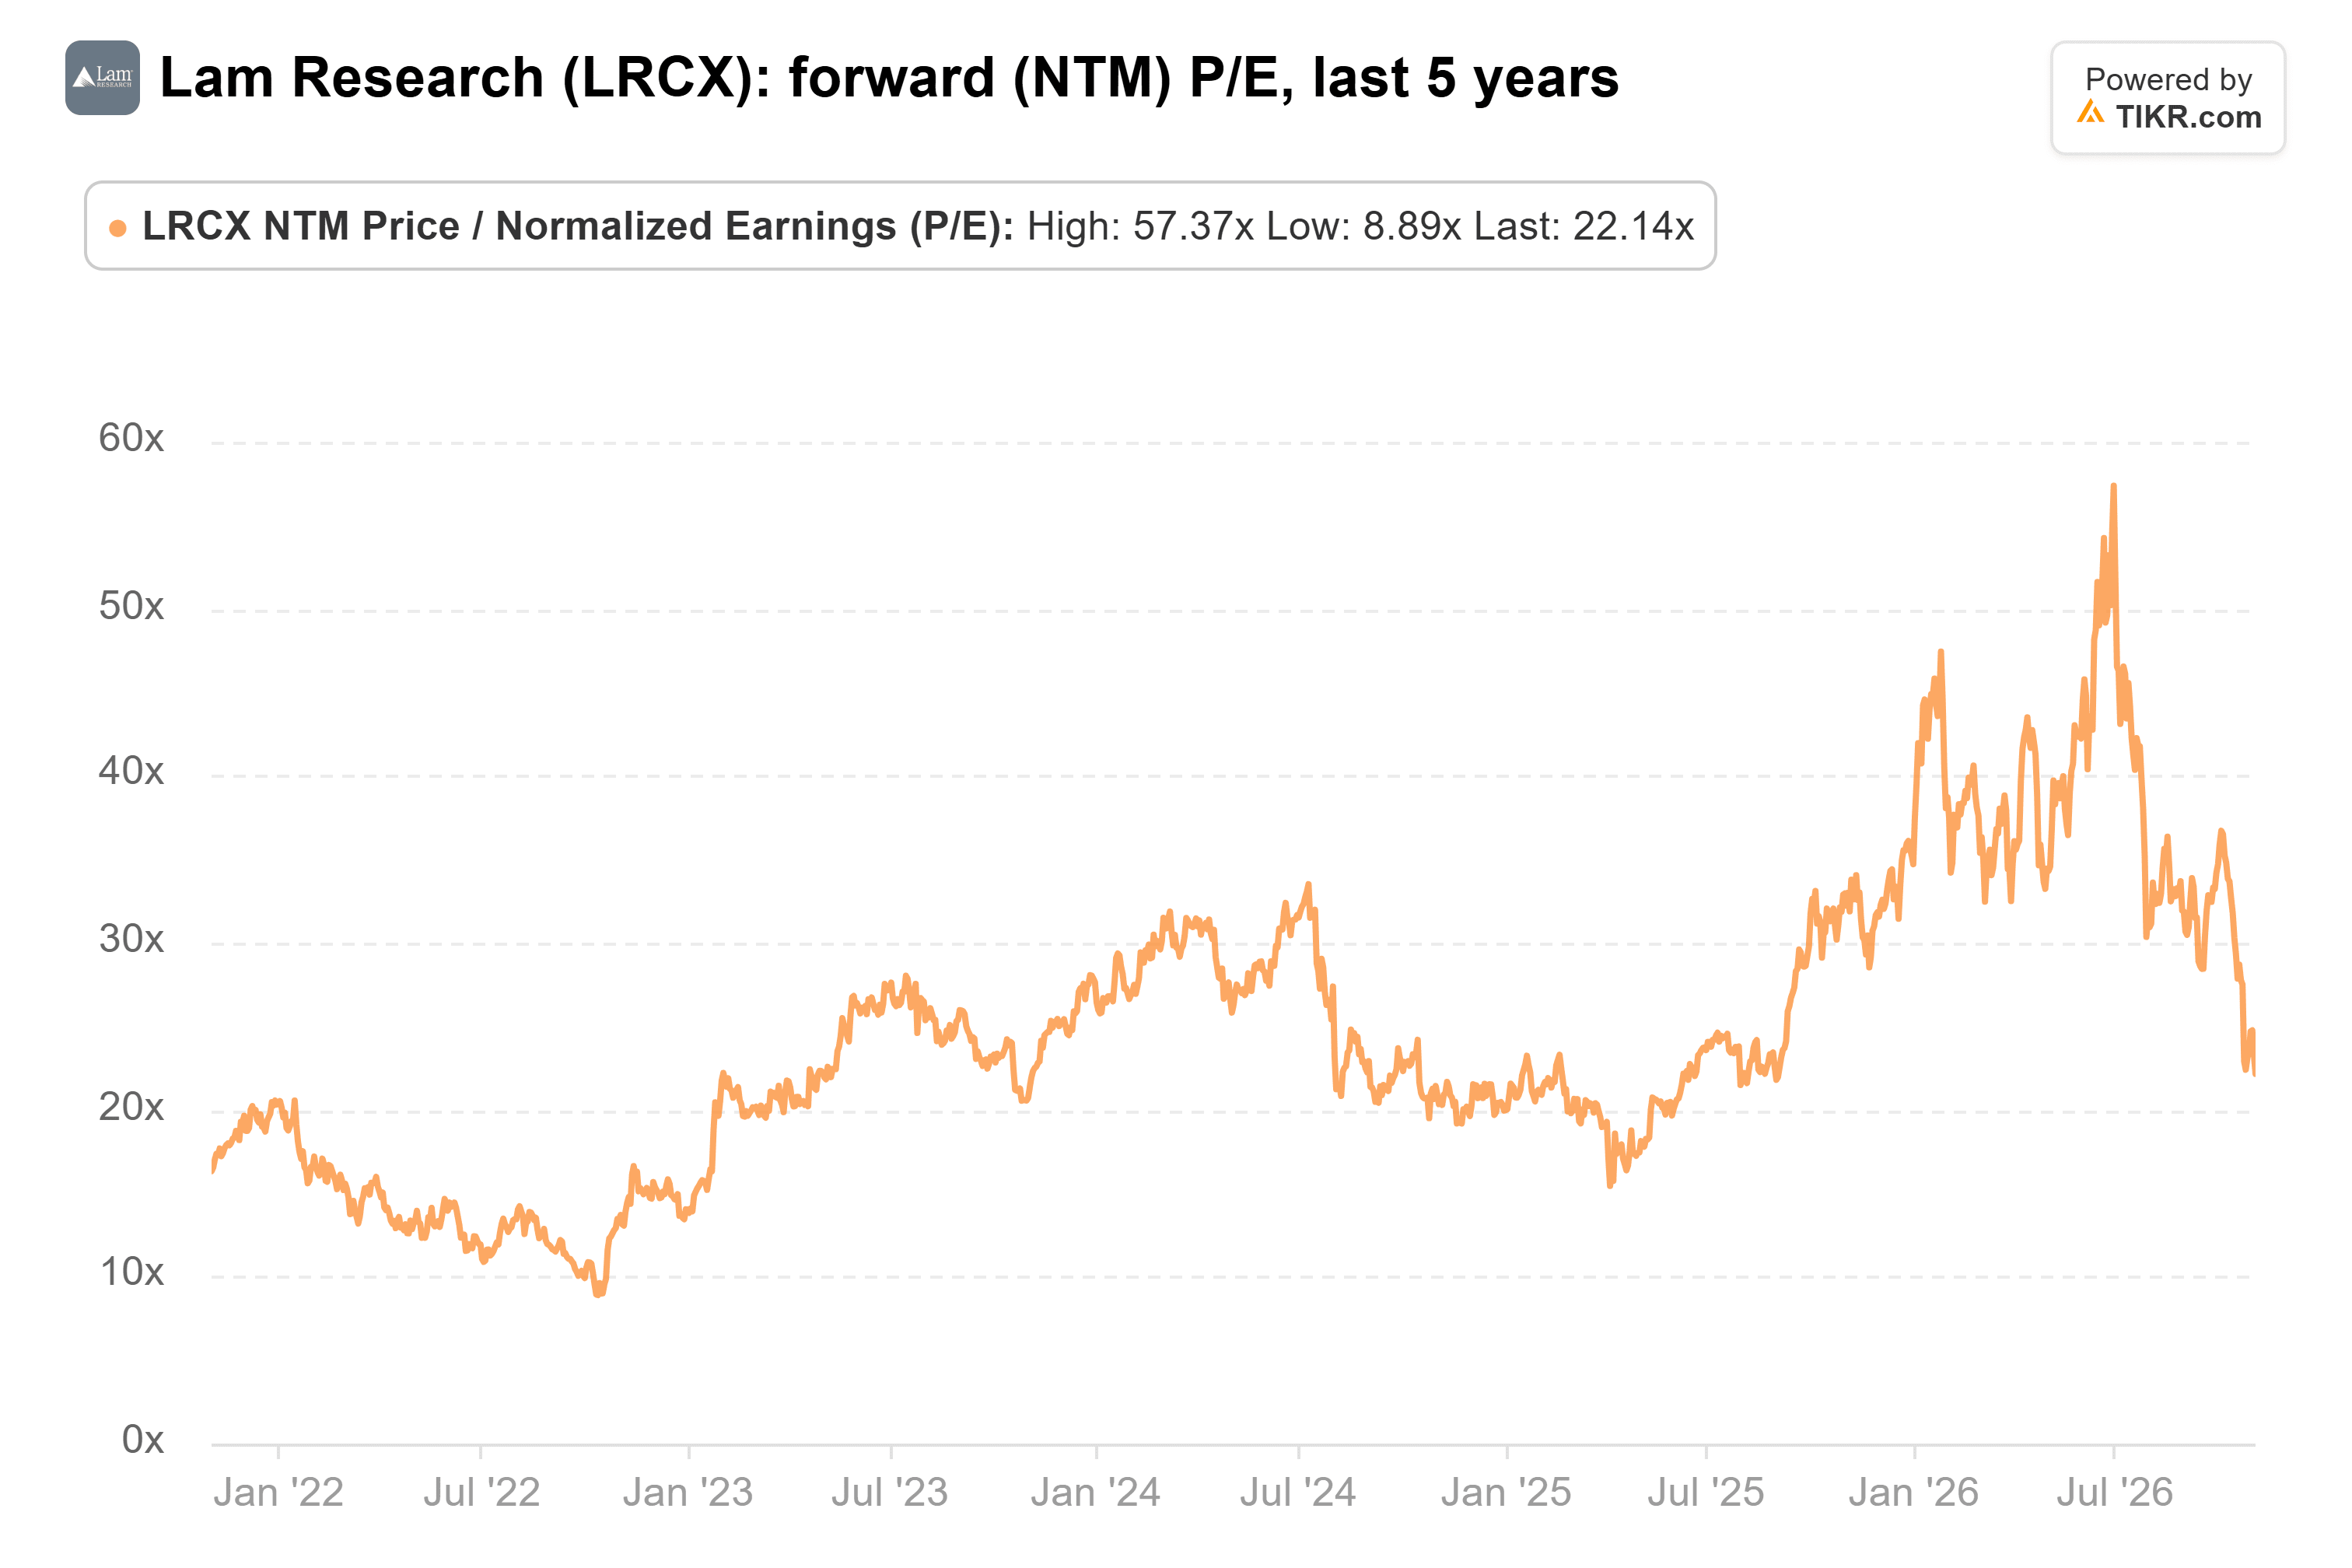
その後の急落はLamの評価額をさらに押し下げたが、その後株価は回復したため、現在の評価額を歴史的な倍率と混同すべきではない。
以前のTIKRデータによると、アナリストの平均株価目標は約364ドルで、Lamの11月6日の終値より約82%高かった。しかし、その後の回復によりこの歴史的な上昇余地は縮小しており、現在の株価評価額を評価する際には、更新されたアナリスト目標と利益予想が重要となる。
今後12か月間、Lamのパフォーマンスは、半導体製造投資、先端メモリ需要、そしてAIインフラ拡大がより強力な装置受注を支えるかどうかにかかっている。
250億ドルの買い戻し承認も、経営陣が魅力的な評価額で買い戻しを実行すれば、将来の1株当たり利益を支える可能性がある。
しかし、データセンター支出の鈍化、工場拡張の遅れ、または利益予想の下方修正は、収益性と評価倍率に圧力をかける可能性がある。
全体として、Lamの利益見通しと資本還元計画は、潜在的に魅力的な長期的投資ケースを支えているが、株価が割安のままであるかどうかは、半導体支出の持続性と反発後の投資家が支払う評価額次第である。
では、Lam Researchの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Lam Researchがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


