主なポイント
- ジョシュ・ブラウンはThe Compound and Friendsで、Googleの検索シェアがわずか2%低下しただけでアルファベット株は「50%下落する可能性がある」と述べ、自身は213ドルから215ドルで買うと発言した。
- 検索収益が2%低下しても、アルファベットの収益全体に与える影響は約1%に過ぎないため、50%の下落は投資家がその利益に対してはるかに低い倍率を支払うようになることから生じる必要がある。
- 検索・その他収益の成長率は、第1四半期の19%から第3四半期には12%に減速した。これは、GoogleのAIモードがクエリあたりの収益を低くしているためで、クエリ成長率自体は5年ぶりの高水準だった。
- ブラウンが示した買い価格は、フォワードP/Eで約15倍に相当し、アルファベットの過去5年間の最低水準を下回る。同株は現在、過去5年平均の22倍に対して約20倍で取引されている。
アルファベット(GOOGL)株は、10月28日の第3四半期決算発表で検索収益が予想を下回った翌日に13%下落した。
そこにOpenAIが追い打ちをかけた。ChatGPTのコンシューマー製品責任者であるアダム・フライは、11月2日にBig Technologyのアレックス・カントロウィッツに対して、ChatGPTが現在、Googleの検索類似クエリの約5分の1を処理していると述べた。
最近のThe Compound and Friendsのエピソードで、リトルツ・ウェルス・マネジメントのCEOであるジョシュ・ブラウンは、フライのこの数字に言及した。彼は、Googleの支配力は、その検索シェアが低下し始めると株を守らなくなると主張した:
「その数字が2%低下するだけで、株価は50%下落する可能性がある。」
これは、非常に小さな数字から生じる大きな下落リスクだ。
TIKRはアルファベットについて58人のアナリストを追跡。何人が「買い」と言っている?
アルファベットに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アルファベットのアナリスト評価を見る
依然として多くの人がググっている
検索・その他収益は、第1四半期に19%、第2四半期に17%、第3四半期に12%成長し、634億ドルに達した。クエリ成長率は5年で最も速かったが、AIモードは従来の検索よりも収益化率が低い。
5分の1という数字はOpenAI自身の集計によるものであり、フライはそれを測るためのGoogleの数字を示さなかった。2月には、AhrefsがChatGPTがGoogleの従来型検索ボリュームの約12%を処理していると推定した。
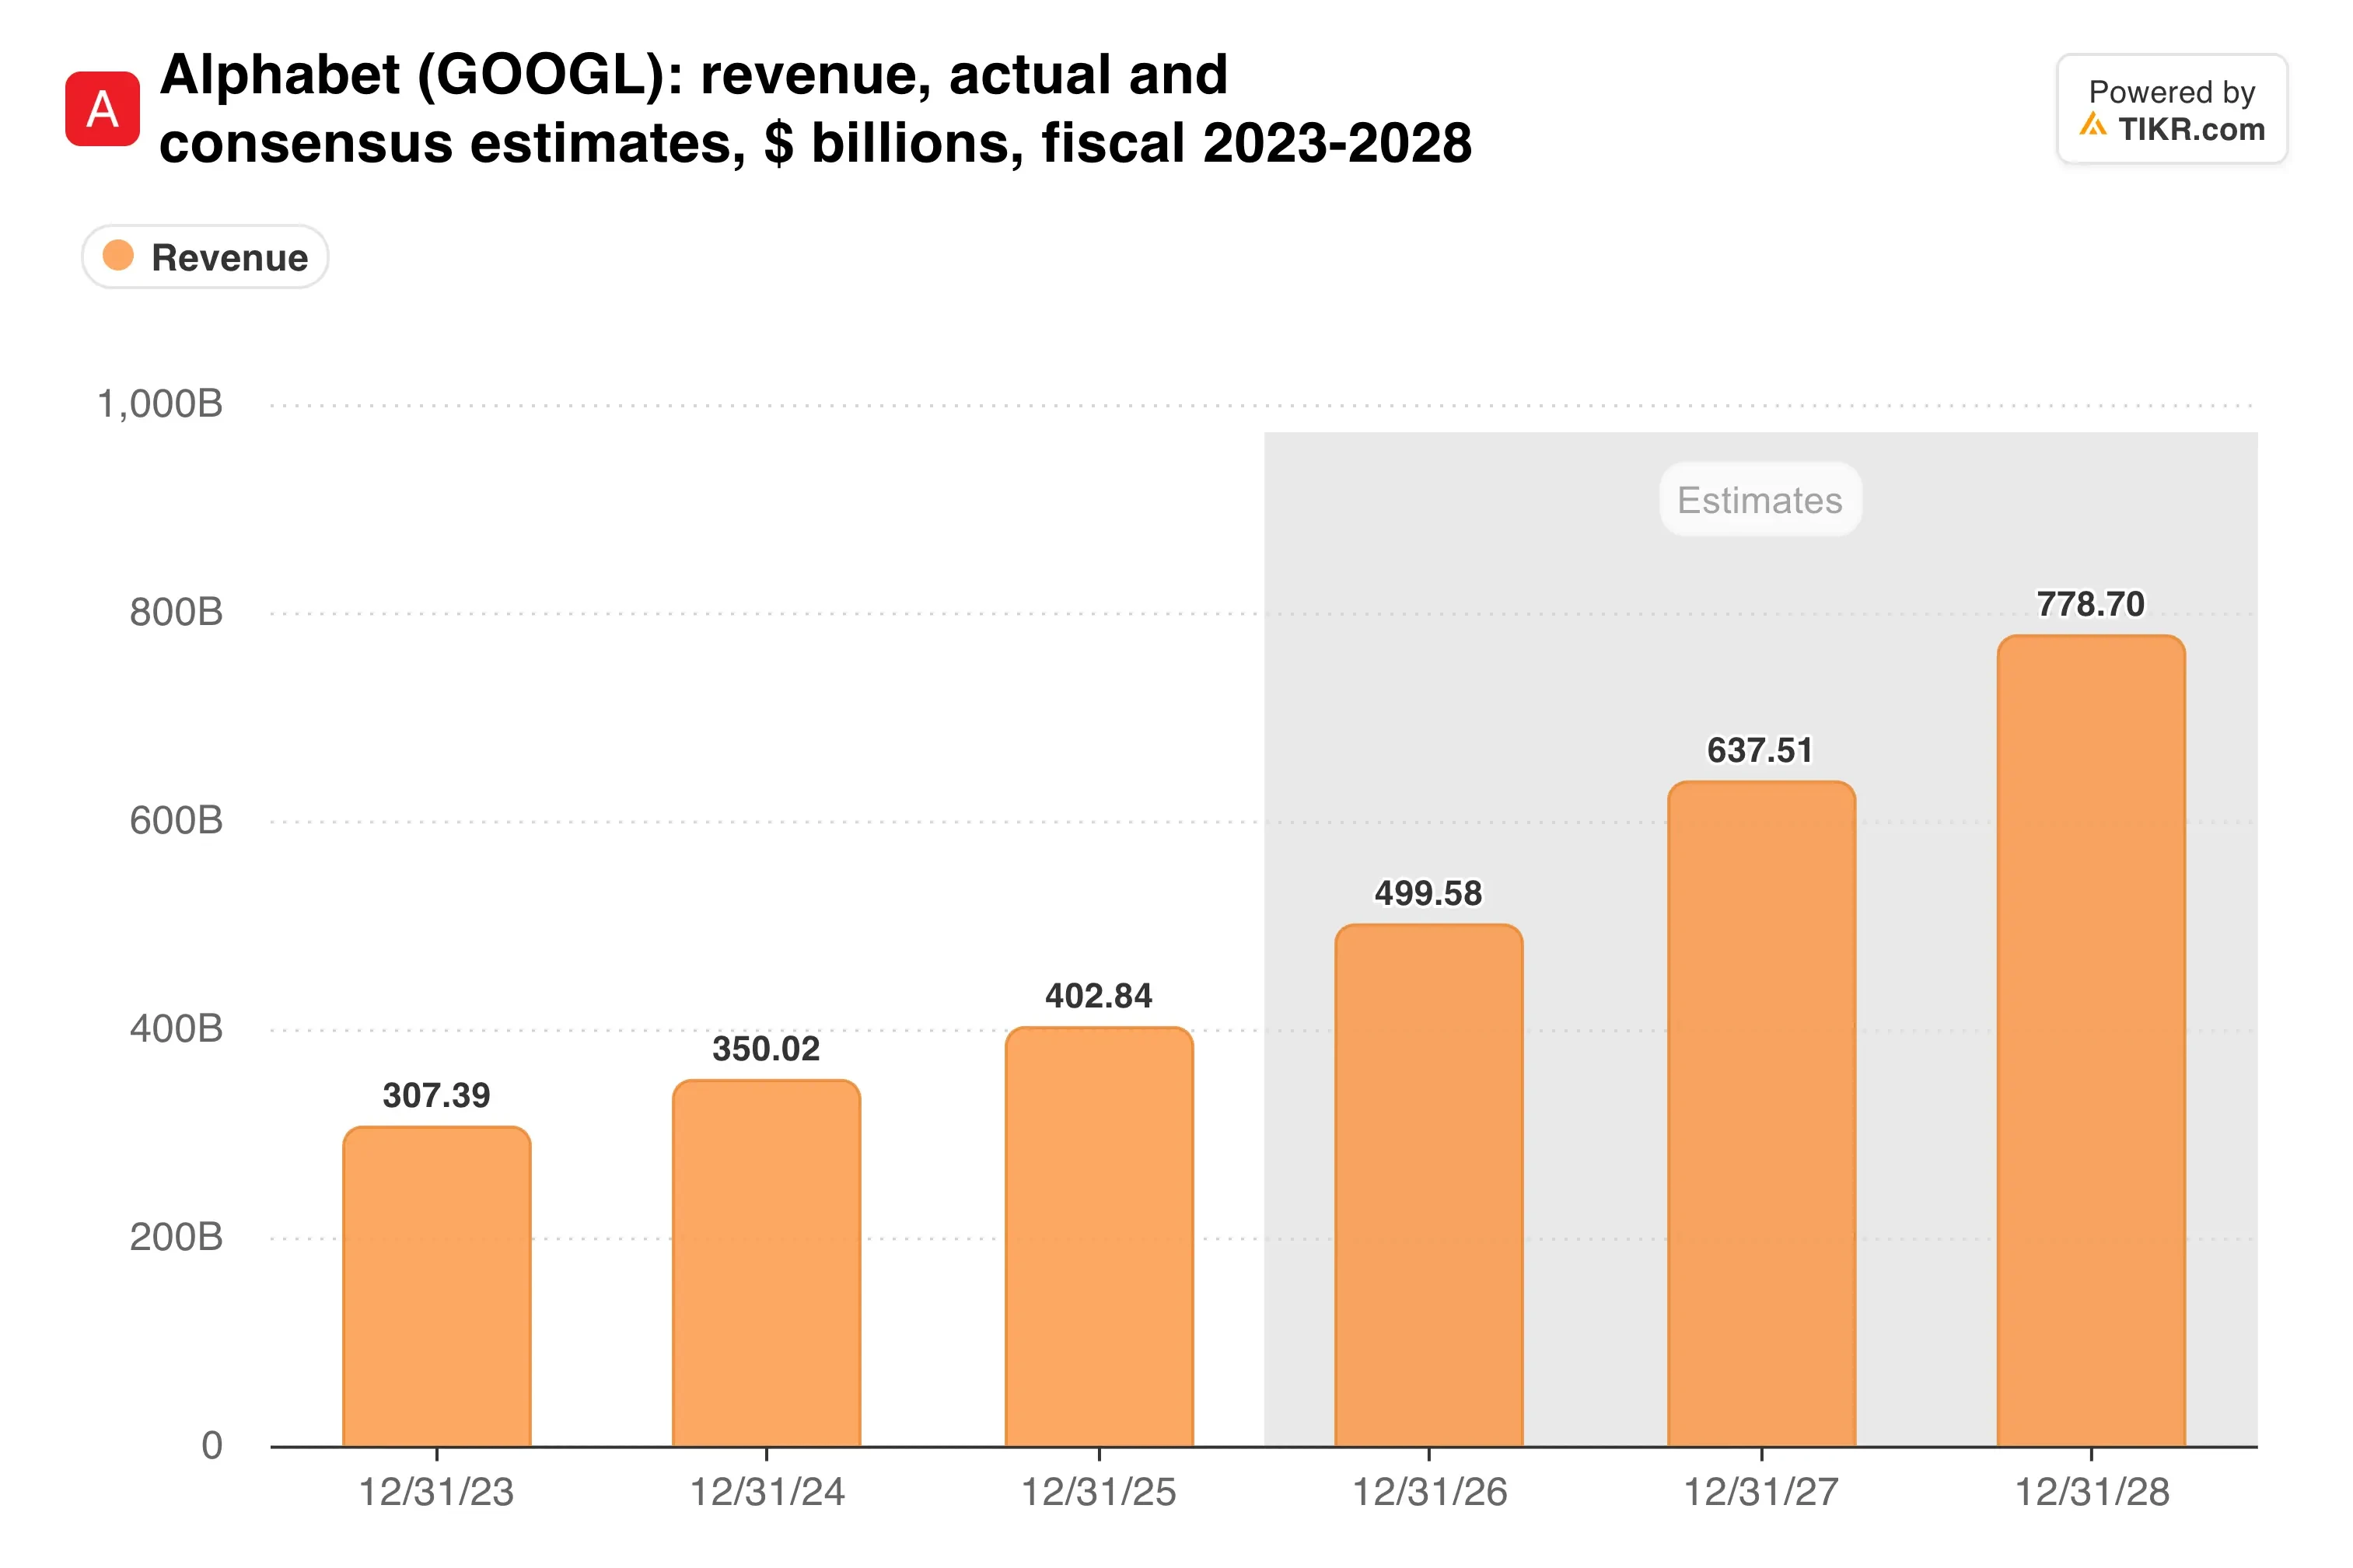
それでもアナリストは、アルファベットの総収益が2025年の4030億ドルから2027年には6380億ドルに増加すると予想している:
50%下落がどこから生じる必要があるか
検索が収益の源泉だ。2025年、検索・その他収益は2245億ドルをもたらし、アルファベット収益の55.7%を占めた。Googleサービスは同年、1290億ドルのアルファベット総額を上回る1394億ドルの営業利益を稼いだ。
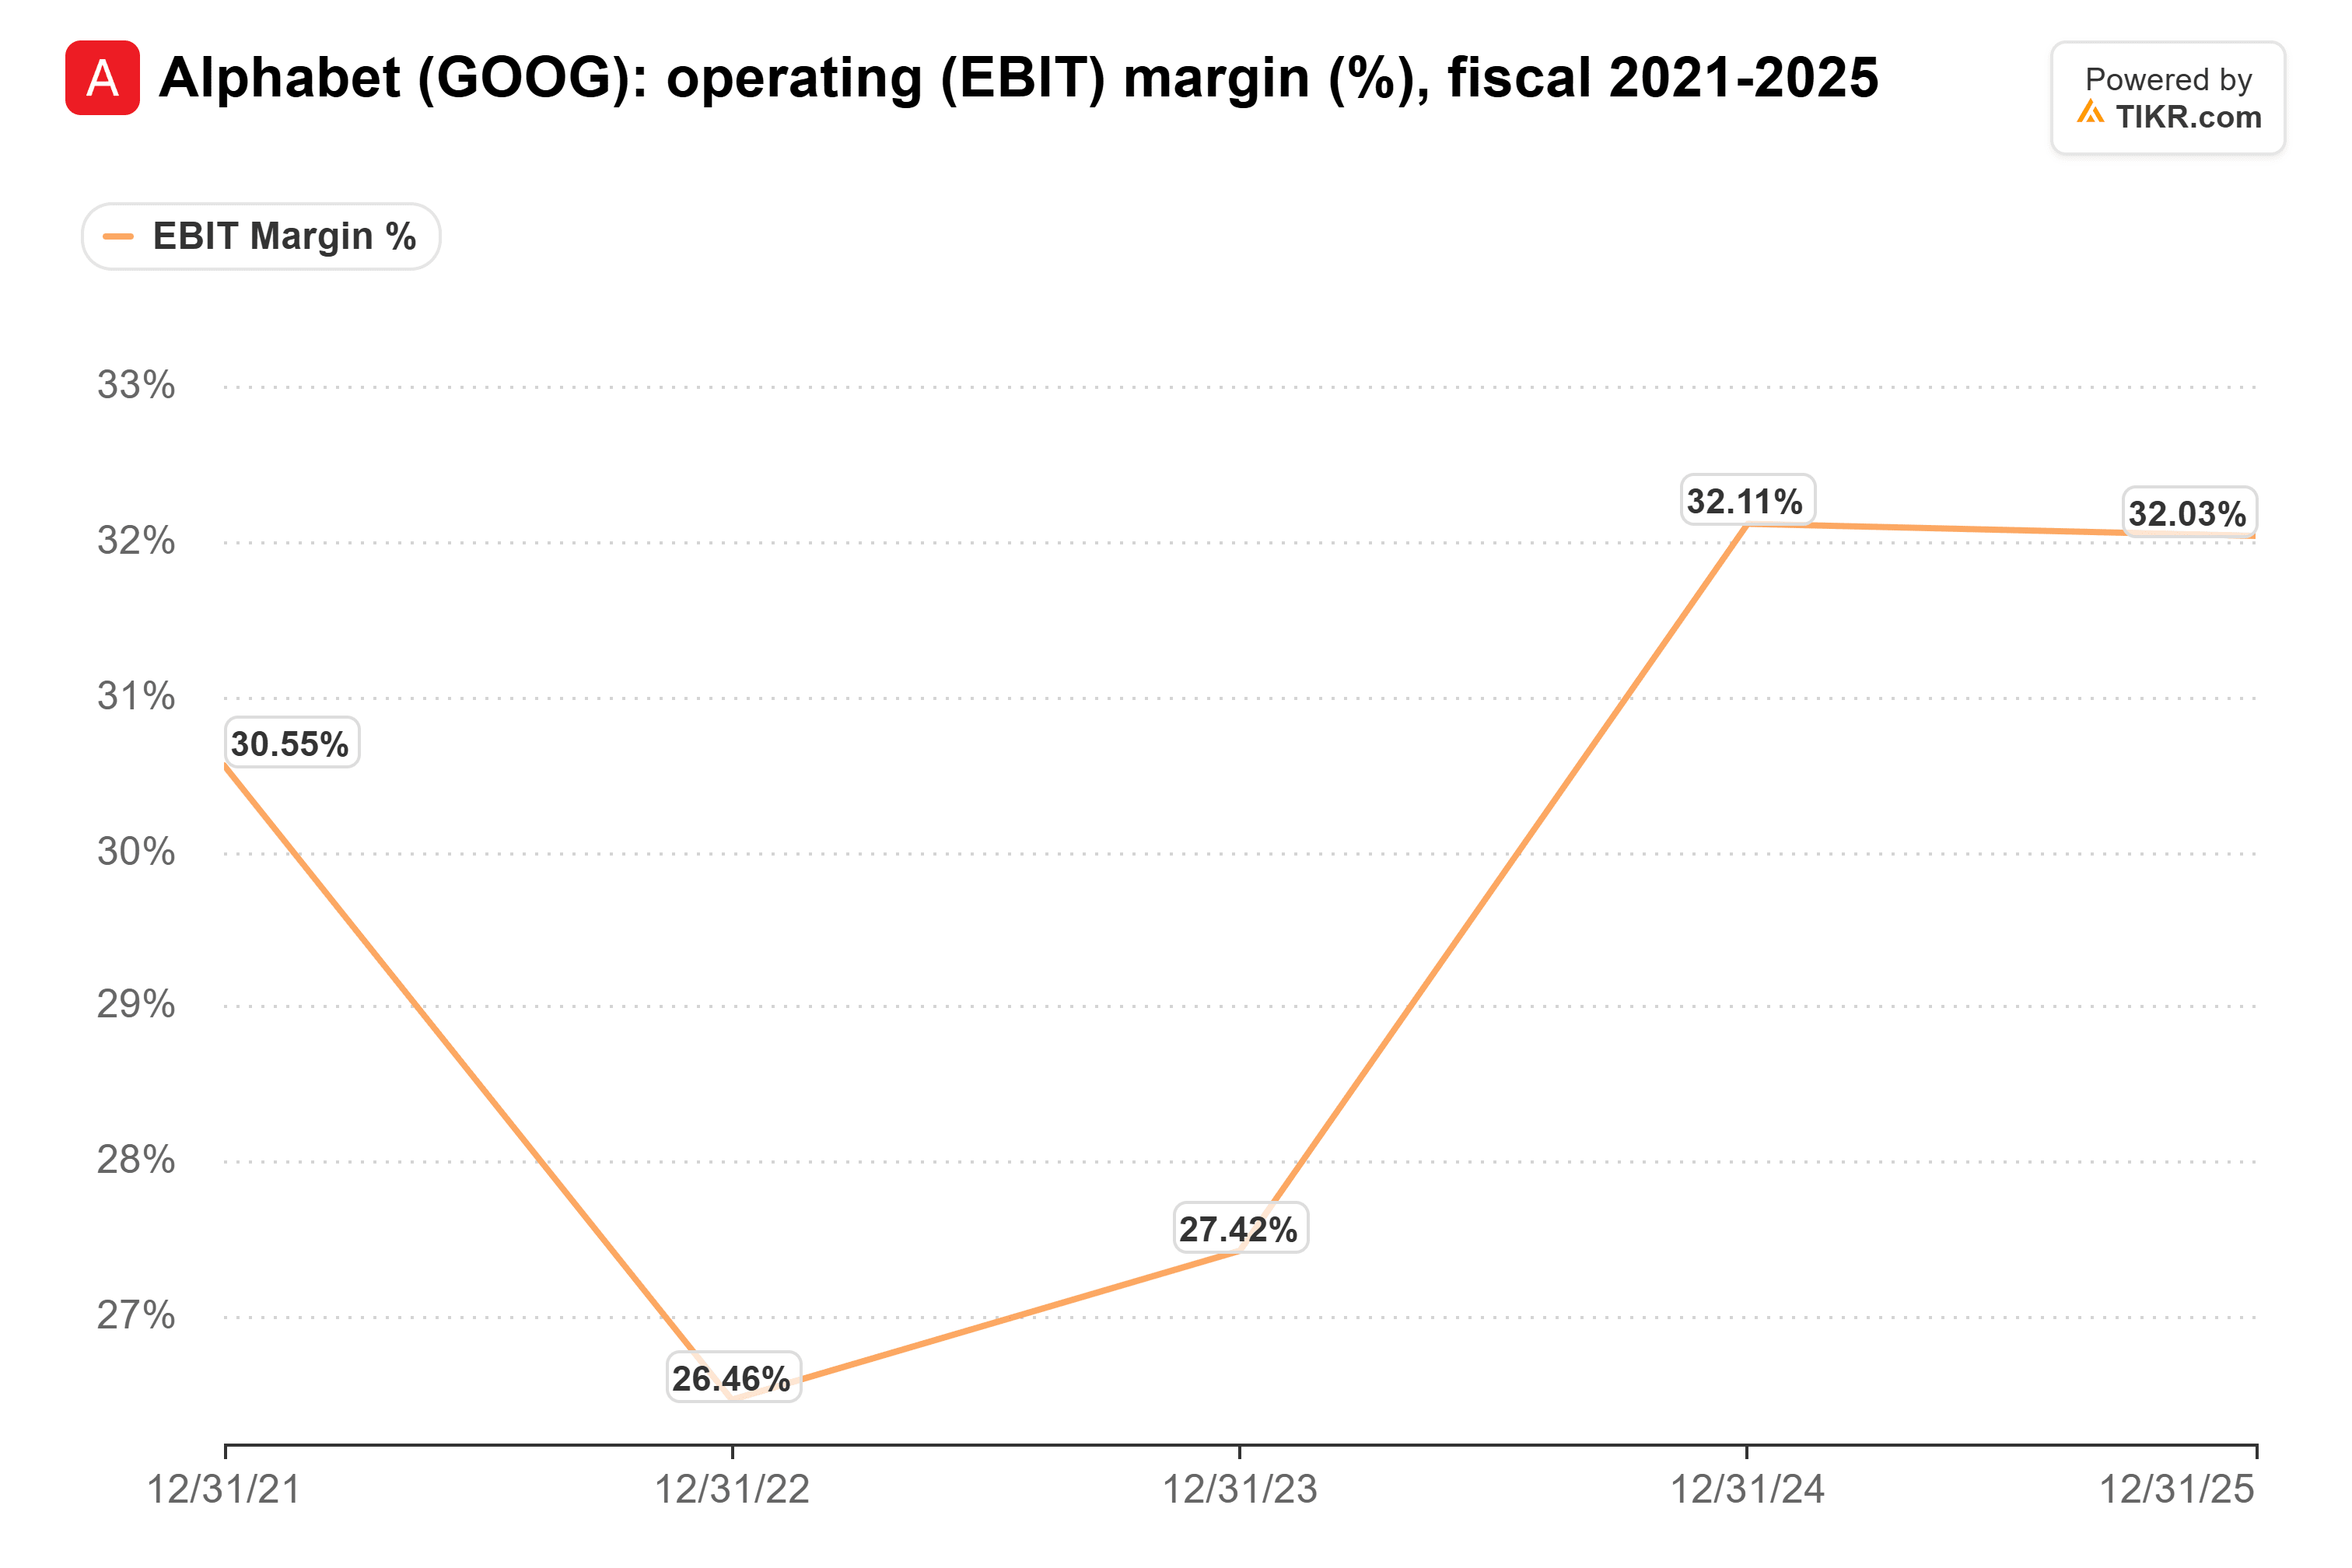
これらの利益が、アルファベットの営業マージンが過去5年間で26.5%から32.1%の間に留まっている大きな理由だ:
しかし、ブラウンの言う2%をこれらの数字に当てはめても、50%には程遠い。2025年の検索・その他収益への2%の打撃は約45億ドルで、アルファベットの売上高の約1%に過ぎない。
したがって、50%の下落は倍率から生じる必要がある。利益が維持された場合、株価はフォワードP/Eで約20倍から約10倍に下落する必要があり、過去5年間の最低水準である16倍をはるかに下回る。
これが私のブラウンの警告の解釈だ。投資家は、成長し続けると考えるフランチャイズに対して高い評価を支払う。それが縮小し始めると考えると、たとえ依然として支配的であっても、高い評価を支払わなくなる。
アルファベットには今、第二のエンジンがある
さらに:アルファベットは四半期ごとに検索への依存度を少しずつ下げている。Google Cloudの収益は第3四半期に103%成長した。そのバックログは9月30日時点で5608億ドルに達し、アルファベットの総バックログの55%強が24か月以内に収益化される見込みだ。
これらはすべて、誰かが夕食をどこで食べるかをGoogleに尋ねるかChatGPTに尋ねるかに依存しない。
もちろん、そのようなキャパシティにはすべてコストがかかる。設備投資は第3四半期に514億ドル、フリーキャッシュフローはマイナス91億ドルだった。
ブラウンの価格はアルファベットの過去5年間で最も安くなる
どこで買うかと尋ねられ、ブラウンは2025年9月に株価がギャップアップした水準を挙げた:「213ドルか215ドルになったらトラックで買うだろう。」
これは金曜日の終値285ドルから約25%下落した水準だ。アルファベットはすでにフォワードP/Eで約20倍で取引されており、過去5年平均の22倍を下回っている:
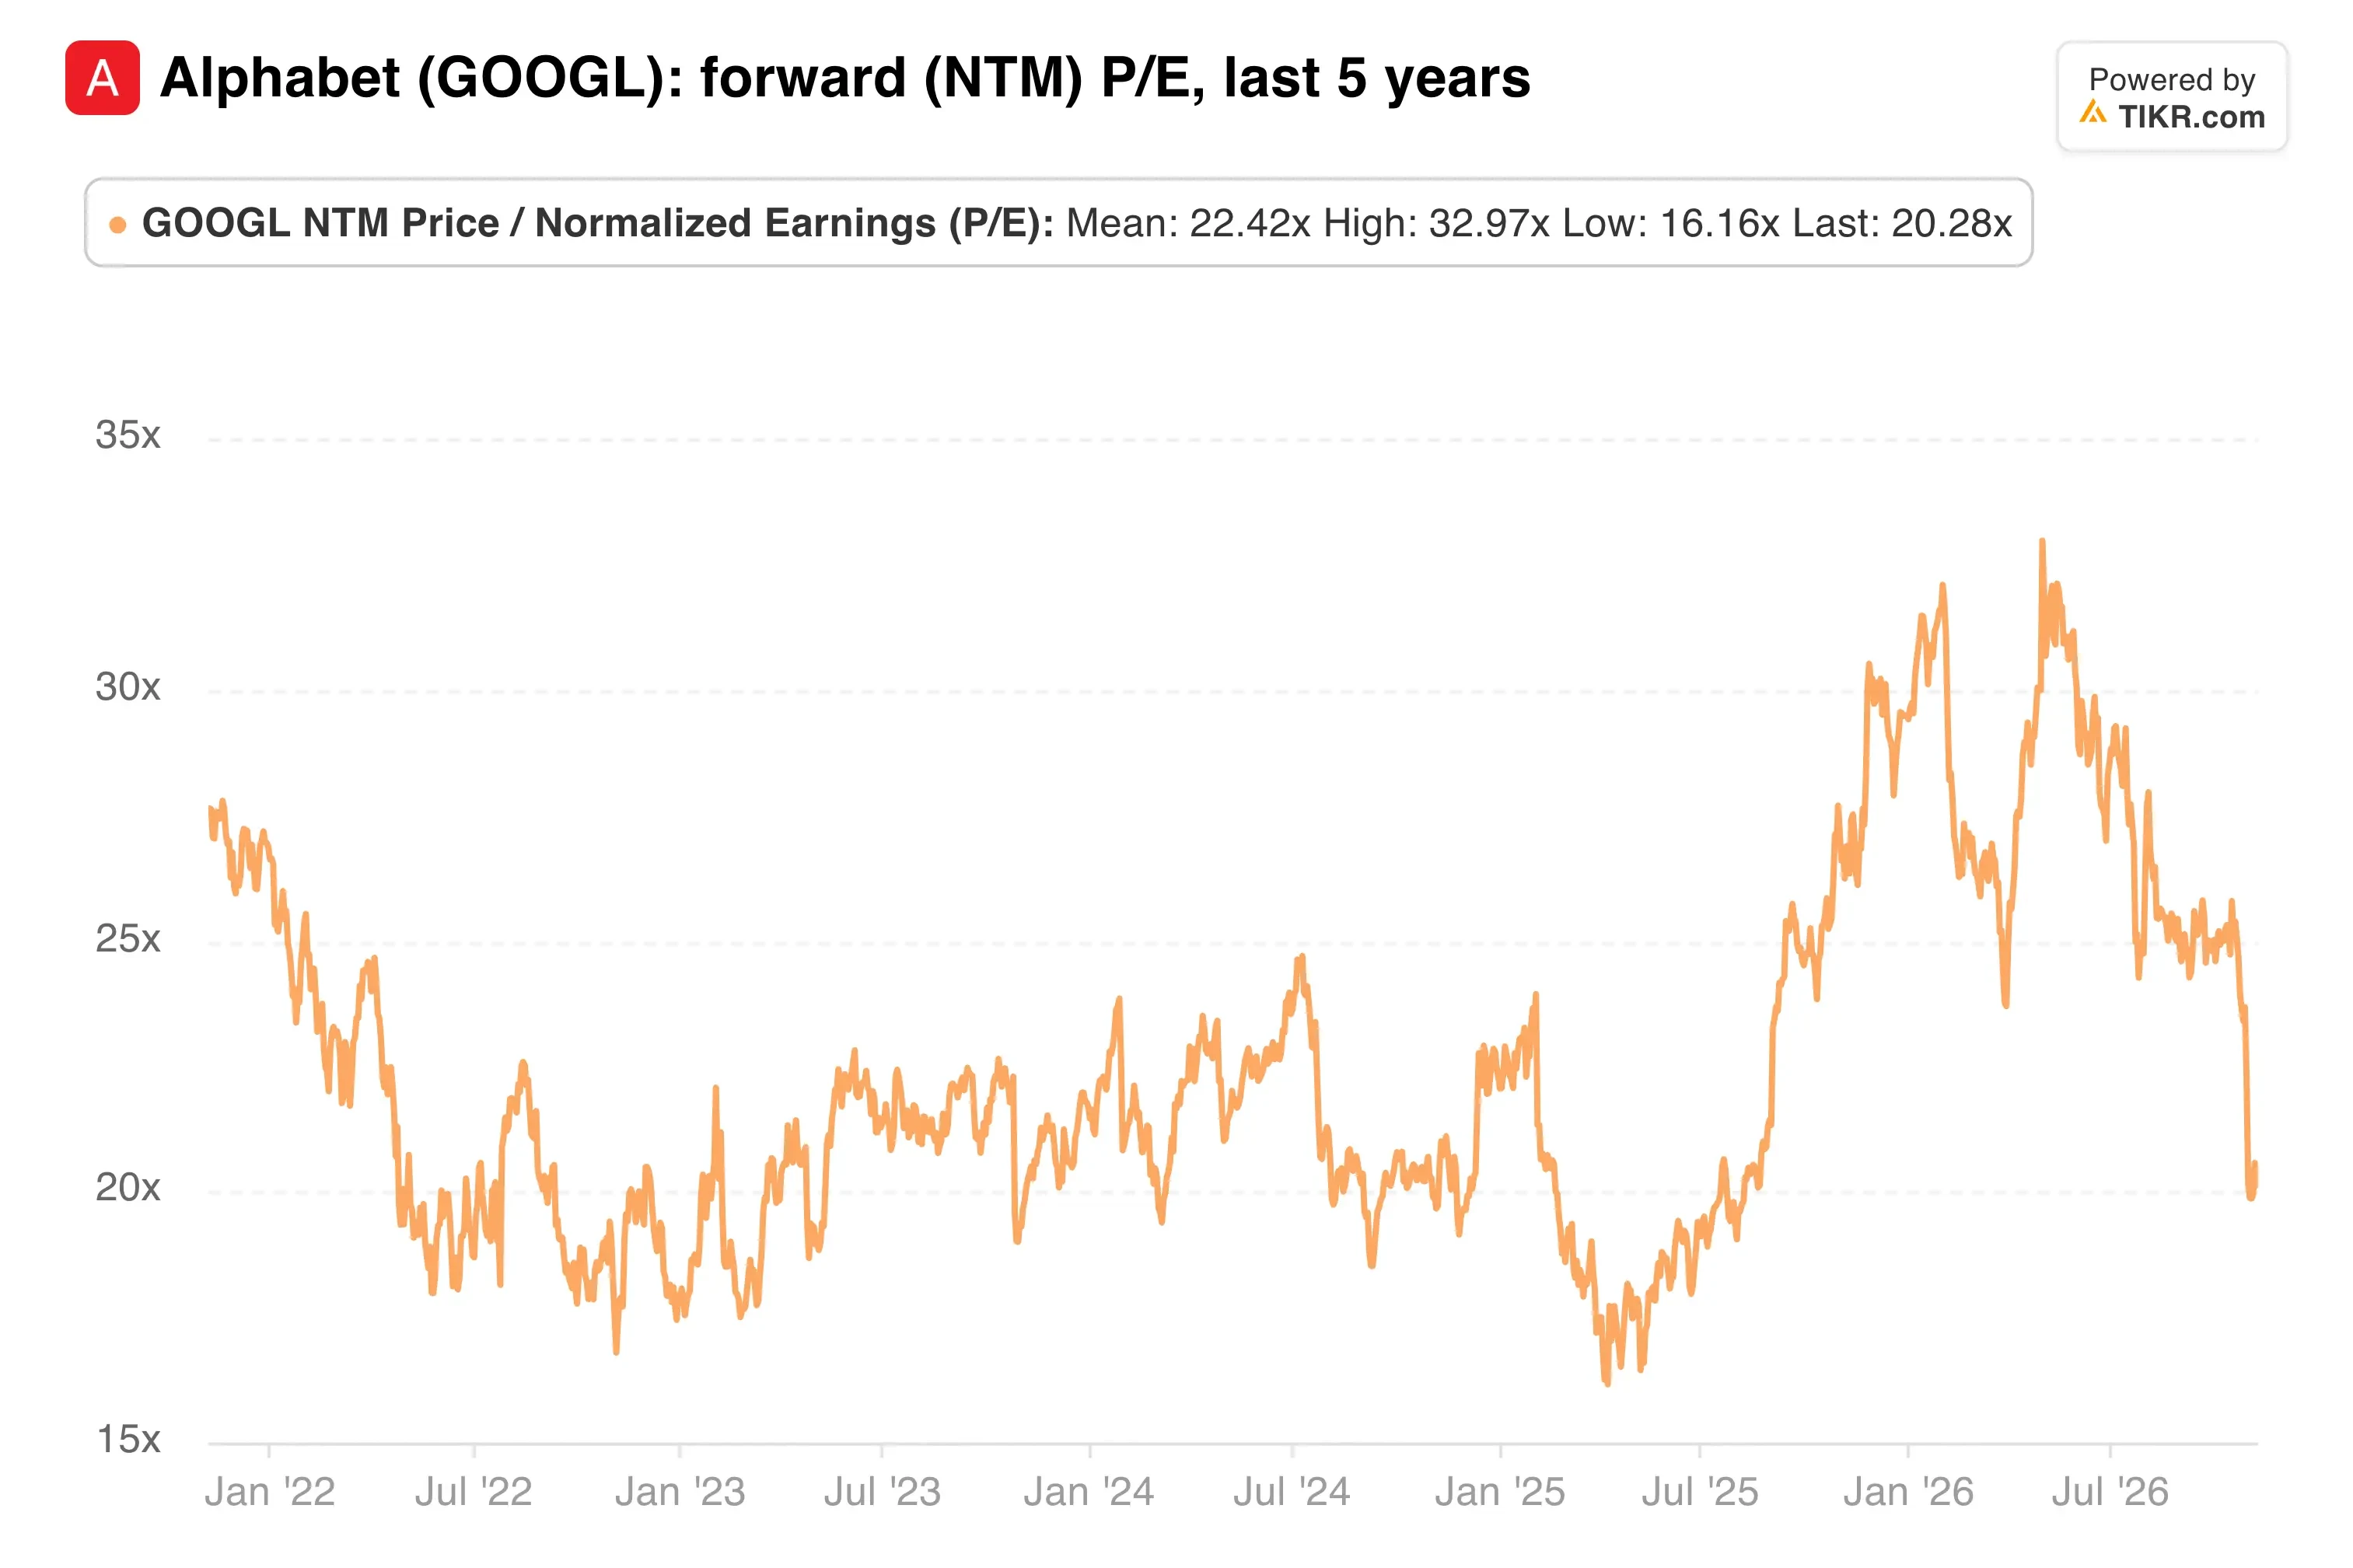
同じ予想に基づくと、215ドルは約15倍を意味する。これは、2025年4月の関税売りで株価が記録した16倍の安値をも下回る。
ブラウンが言うように、アルファベットの評価額は投資家が検索をどれだけ信頼するかに依存し、10月はその信頼を揺るがした。しかし、20倍では、投資家はすでに数字以上に検索を疑っている。15倍を待つことは、関税パニック以上の売りを待つことを意味する。私は215ドルを待ち望むことはないだろう。
ただし、2月の決算発表で第3四半期と同様の結果が出れば、私の考えは変わる。検索・その他収益の成長率が一桁に落ち込んだ場合、それはクエリあたり収益と利用のトレードオフ以上のものに見え、ブラウンの言う50%をもっと真剣に受け止めるだろう。
では、アルファベット株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アルファベットがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!