主なポイント
- ジム・クレイマーは、Cloudflareを「市場で最も割高な銘柄」と呼びながらも、Mad Moneyの視聴者に対し、AkamaiよりもCloudflareを好むと語った。
- Cloudflareの予想PERは169倍であるのに対し、Akamaiは12倍。これは、第3四半期にCloudflareが39%の成長を記録したのに対し、Akamaiは6%の成長にとどまったためだ。
- Cloudflareは第3四半期に、OpenAIがより効率的にクロールするのを支援するための支払いを含む、初の「Act 4」収益を計上したが、その金額は明らかにしていない。
月曜日の Mad Moneyで、ジム・クレイマーは、Akamai Technologies (AKAM)を103ドルで購入し、その後78ドルまで下落するのを見ていた視聴者からの電話を受けました。
クレイマーは、この下落の原因を転換社債の発行にあるとした(「彼らはこの大型の転換社債を発行し、誰もがそれから逃げている」)。その同じ日、Akamaiは 22億ドルの転換社債を発表し、株価は80.29ドルで引けた。
その後、彼は話題をAkamaiのより割高な競合である Cloudflare (NET)と、そのCEOであるマシュー・プリンス(彼は「本物だ」と呼んだ)に移した。
「Cloudflareは、市場で最も割高な銘柄であるにもかかわらず、Akamaiよりも好きだと思う」と彼は語った。
クレイマーはCloudflareの価格について正しい
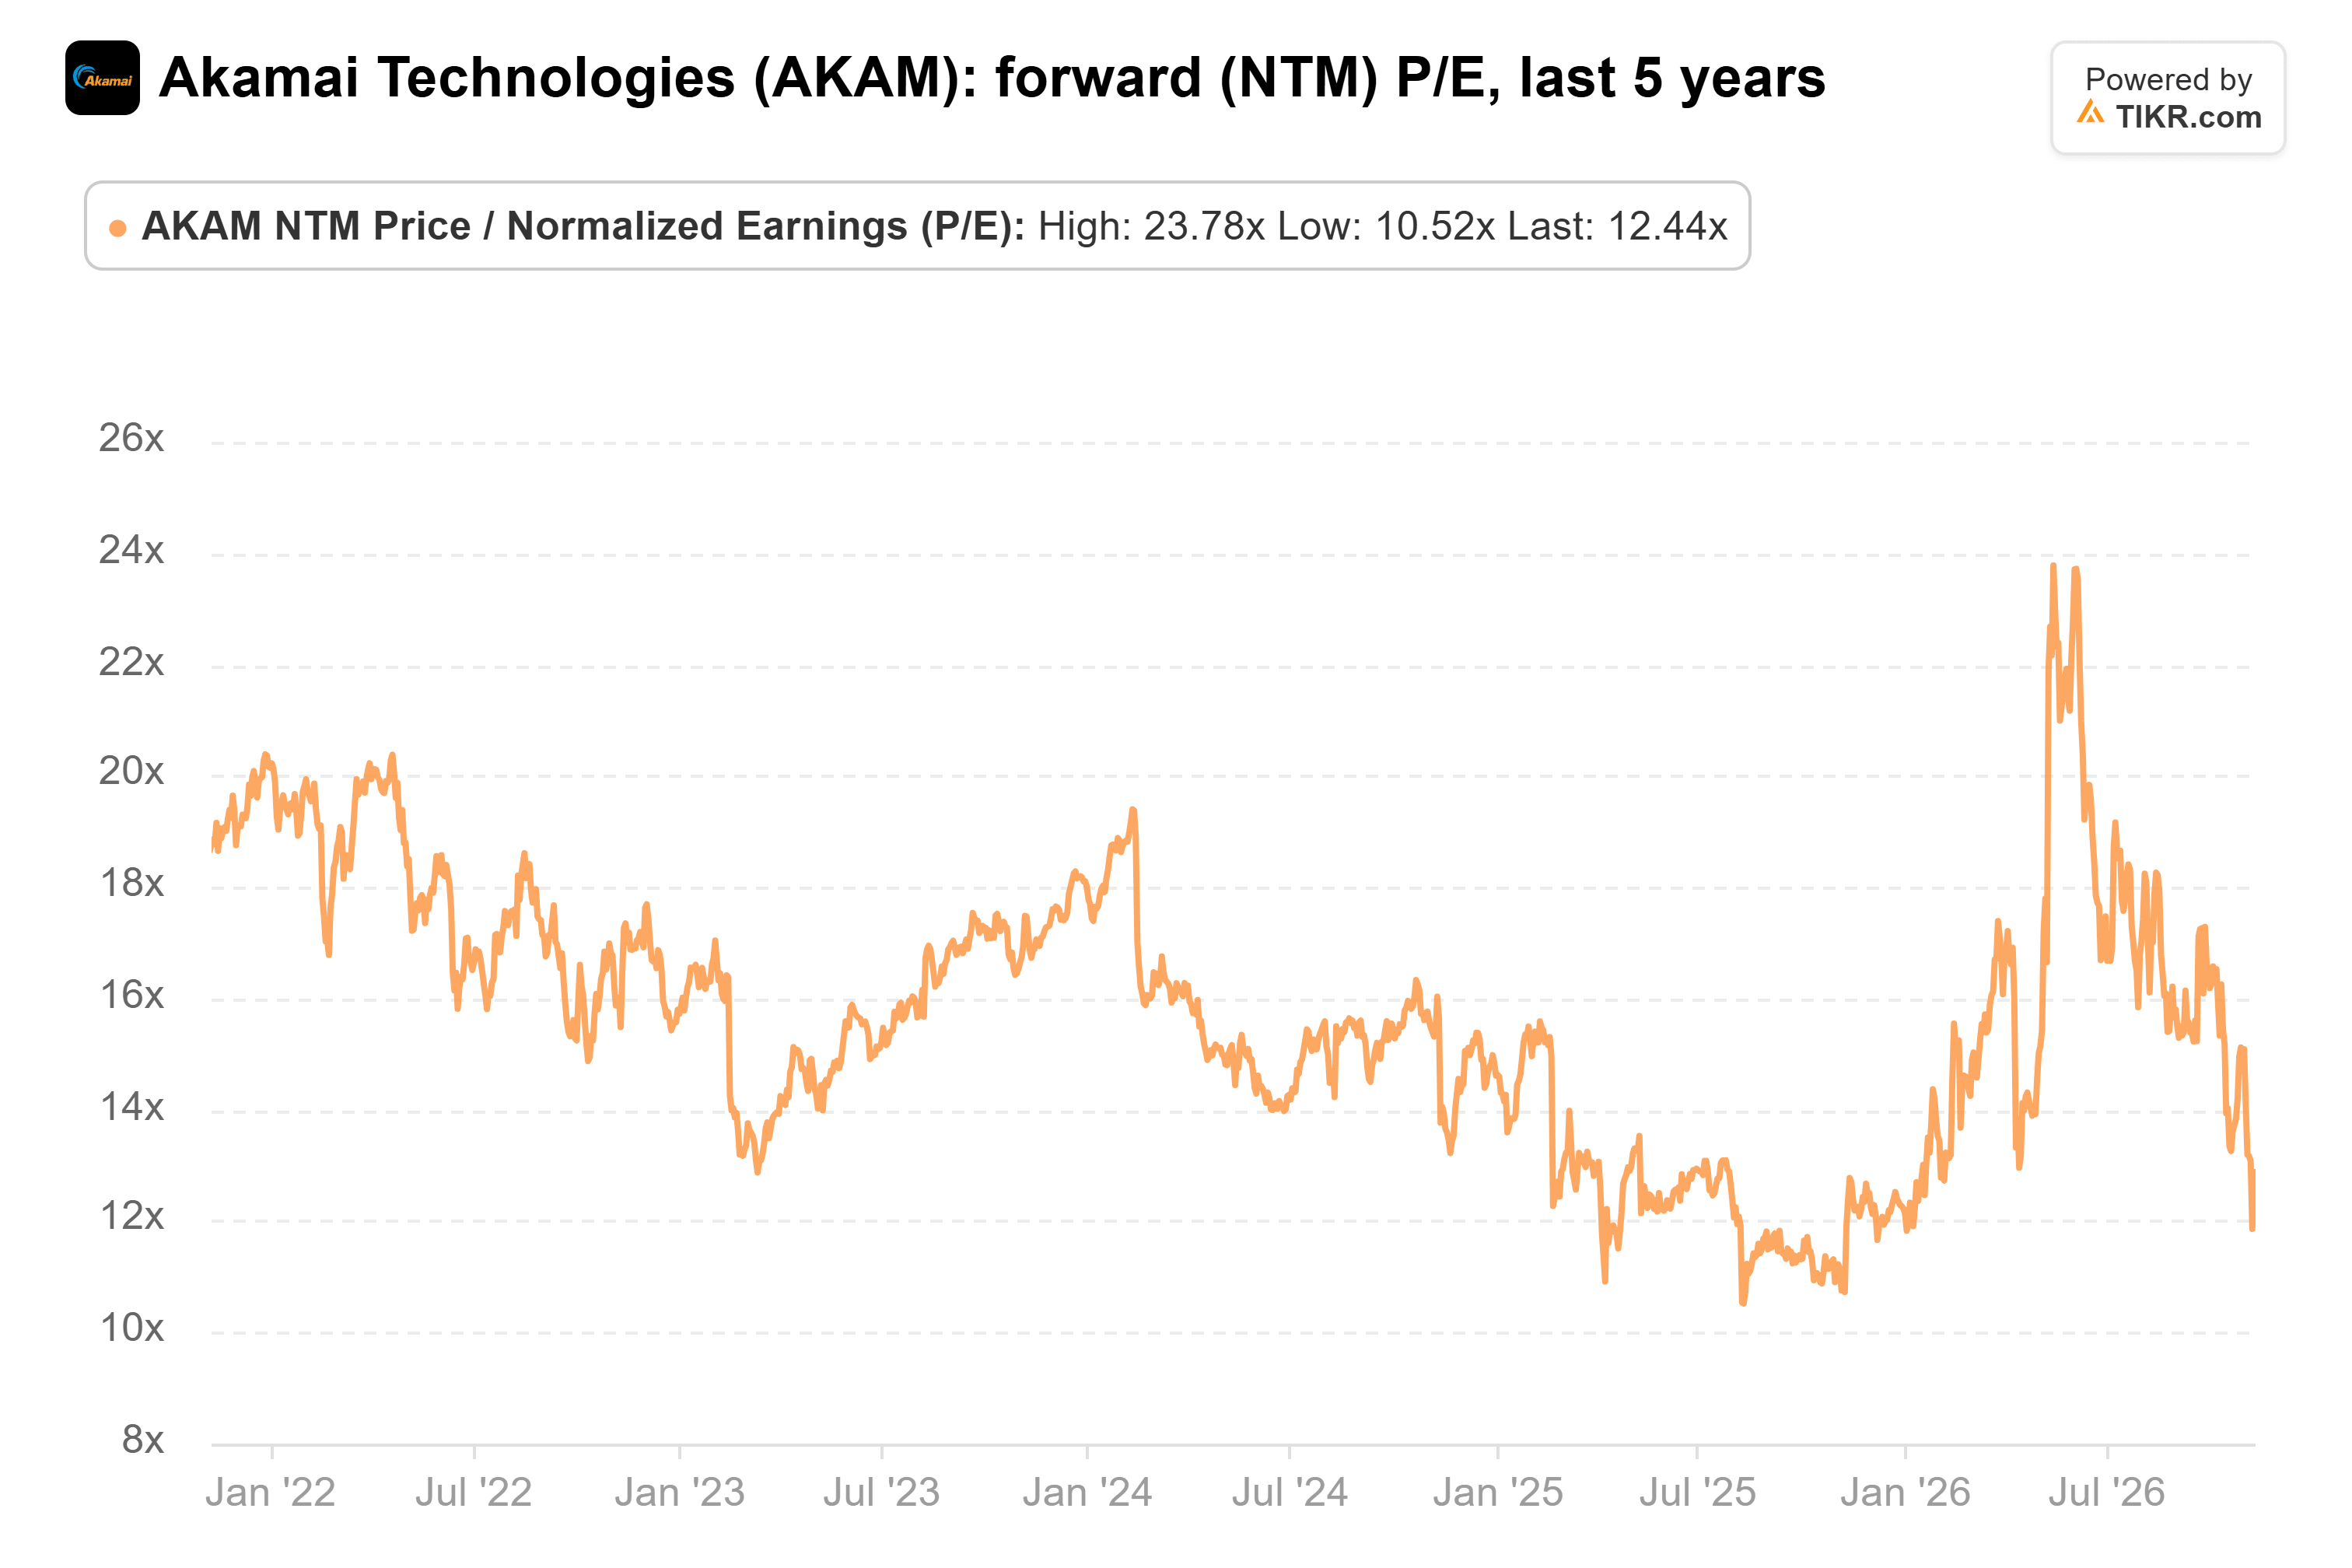
Cloudflareの予想PERは、今後12ヶ月間の予想利益に対して169倍である。Akamaiは、9月にAnthropicとの 116億ドルのコンピュート契約を獲得した後でも、12倍で取引されている。
この格差の大部分は成長によるものだ。Cloudflareの第3四半期売上高は39%増の7億8250万ドルに達し、 これはほぼ4年ぶりの高い成長率となった。一方、Akamaiの売上高は 6%増の11億2000万ドルだった。そしてCloudflareは何年もこのような水準で評価されてきた:169倍は、2023年半ば以降の四半期末における173倍という平均値に近い。
アナリストは既に多くを期待している
アナリストは、Cloudflareの売上高が2025年の21億7000万ドルから2028年には50億9000万ドルに増加し、2027年と2028年の両方で年間約31%成長すると予想している。
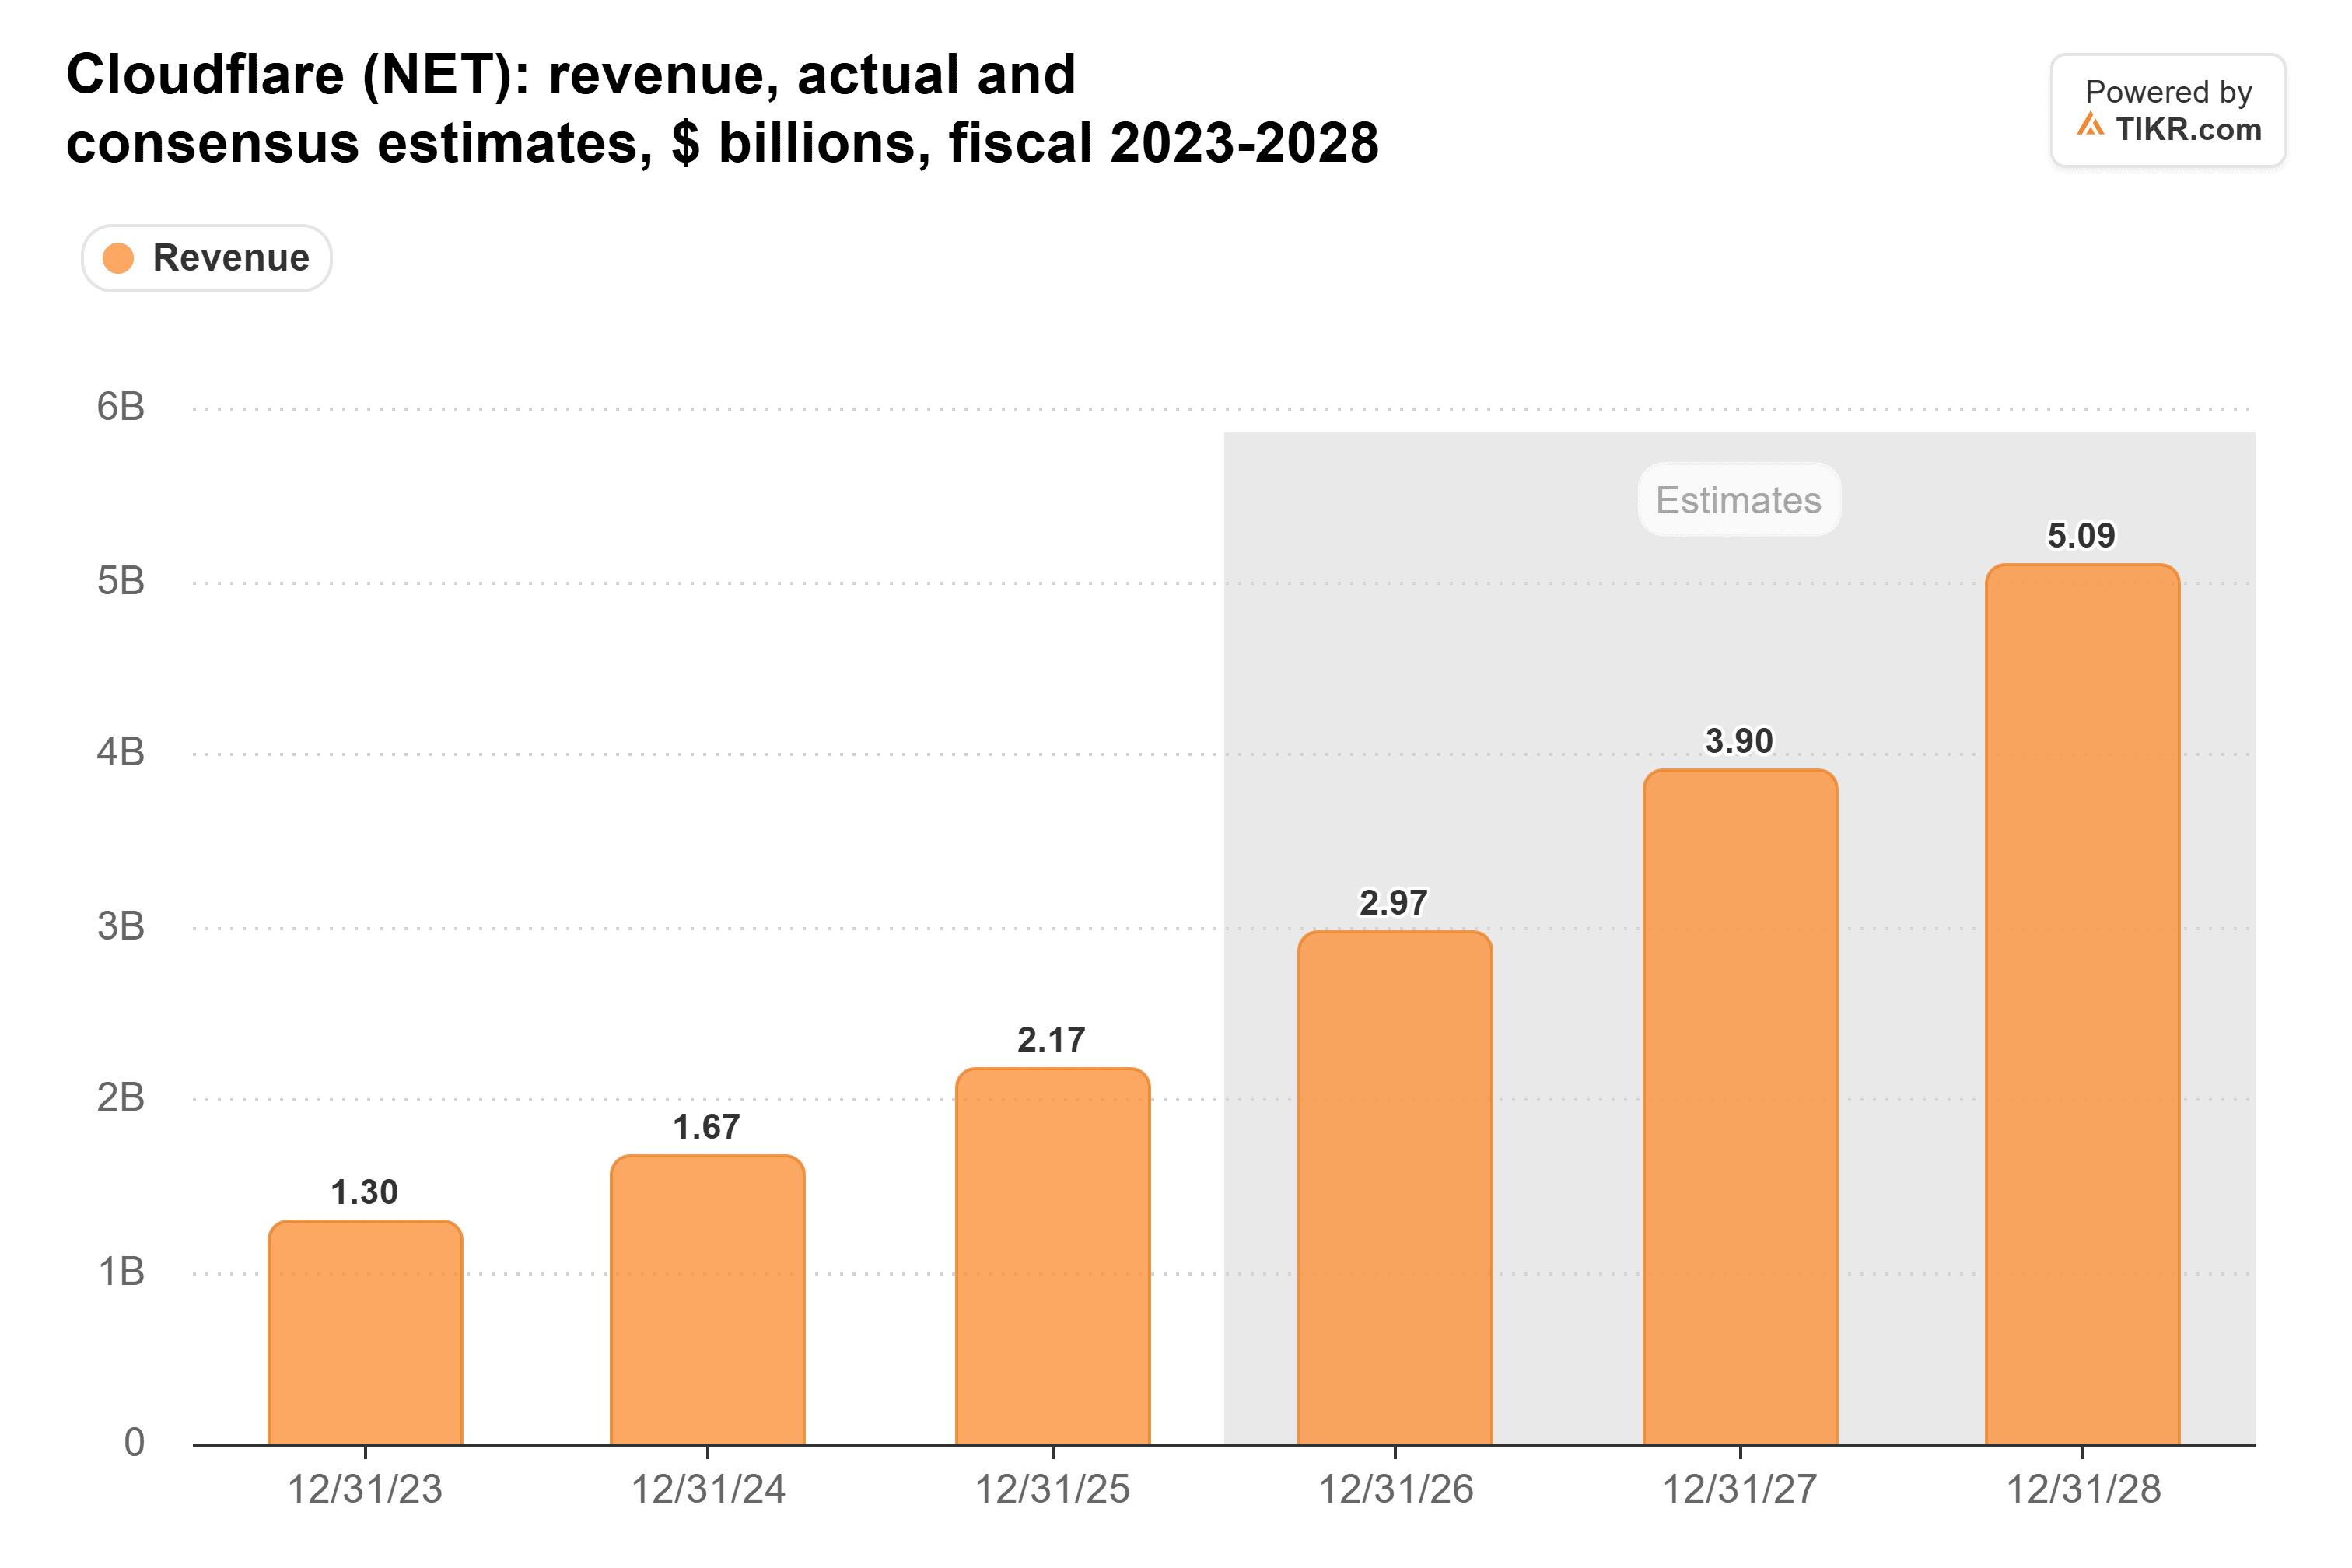
これは年間売上高であり、経営陣の目標は2028年第4四半期までに年率換算で50億ドルの売上高を達成することだ。年間50億9000万ドルということは、第4四半期のペースがこの目標を上回ることを意味するため、169倍の評価を正当化するには、Cloudflareは自社の目標を既に上回るアナリスト予想をさらに上回らなければならない。
AIエージェントがその可能性を秘めている理由だ。Cloudflareは第2四半期決算説明会で、5月にネットワーク上の非人間トラフィックが人間トラフィックを上回り、傾向が続けば5年以内に人間トラフィックの1000倍に達する可能性があると述べた。
トラフィックは、誰かがその対価を支払って初めて意味を持つ。Cloudflareは新しいインターネットビジネスモデルの開発への取り組みを「Act 4」と呼び、プリンスCEOは第3四半期に初のAct 4収益を計上したと述べ、その中にはOpenAIがより効率的にクロールするのを支援するサービスが含まれているという。金額は明らかにしていない。より多くのトラフィックを運ぶにはコストもかかる: GAAP粗利益率は、第3四半期に前年同期の74.0%から71.2%に低下した。
TIKRはCloudflareについて34人のアナリストを追跡。何人が「買い」と言っている?
Cloudflareの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Cloudflareのアナリスト評価を見る
PER169倍の銘柄はさらに下落する余地がある
Cloudflareは11月5日、決算発表前に 8%下落し、民主党の圧勝がAI株に打撃を与えた際に、そのリスクを味わった。翌日には決算を受けて11%反発したが、PER169倍という水準は、PER12倍の銘柄よりも売りが発生した際に戻す余地がはるかに大きい。
AkamaiのPERは、16倍という自社の5年平均を大きく下回っている。
そしてAkamaiも停滞しているわけではない。経営陣は、クラウドインフラストラクチャ収益が2倍以上に増加し、2027年の売上高成長率(定額換算)が17%から22%になると予想しており、2028年の総売上高は70億ドルを超えるとしている。これが実現すれば、クレイマーが指摘する成長格差は急速に縮まる。
Cloudflareの2月の決算が試金石となる
クレイマーがCloudflareを好む理由はわかる。前四半期の報告された売上高でAkamaiの6.5倍の速さで成長し、第4四半期に初のGAAPベースの黒字を達成すると予想しており、そのネットワークはプリンスがウェブを圧倒すると予想するエージェントトラフィックの最前線にある。
しかし、PER169倍という水準では、Act 4収益が公表に値するほど大きくなるまで、Cloudflareへのポジションは小さく抑えておくべきだろう。2月に発表が予定されている第4四半期決算では、GAAPベースの黒字が達成されるかどうかが示され、アナリストが予想する39億ドルと比較するための2027年の業績見通しが明らかになるはずだ。
では、Cloudflareの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Cloudflareがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!