主なポイント
- NVIDIA株は、CEOジェンセン・フアン氏を巡るスキャンダルを受け、10月の高値から29%下落。モルガン・スタンレーはトップピックから外したが、目標株価300ドル(現在の株価から72%上昇余地)は維持。
- モルガン・スタンレーの主張は、AIインフラ投資は持続し、データセンターの用地と電力が逼迫する中でNVIDIAのシェアが拡大するというもの。
- 300ドルでは、NVIDIAの予想PERは約25倍となり、1年平均(24倍)に近く、5年平均の36倍を大きく下回る。2028会計年度の1株当たり利益予想は、3ヶ月で12.84ドルから15.93ドルに上方修正された。
- フアン氏の将来とワシントンの対応がこれらの予想を押し下げない限り、数字上はこの目標株価は妥当に見える。
NVIDIA (NVDA)株は、CEOジェンセン・フアン氏を巡るスキャンダルを受け、10月6日の終値高値から29%下落している。本日、モルガン・スタンレーのジョセフ・ムーア氏は、同社のストップロス・ルールに基づきトップピックから外したが、オーバーウェイト評価と目標株価300ドル(現在の株価から72%上昇余地)は維持した。
中国問題が絡むCEOスキャンダル
フアン氏は今週、米当局が中国の情報源と疑っているメガスピード社の幹部、アリス・フアン氏との不倫関係を認めた。11月10日、The Informationは、彼女に関連するネットワークが2023年以降、少なくとも75億ドル相当のNVIDIAチップを中国企業に移したと報じ、NVIDIAの取締役会はフアン氏の調査のために法律事務所を雇った。ウォール・ストリート・ジャーナルによれば、議員らは現在、チップ輸出規制の強化を求めている。私の見解:新たな規制は、NVIDIAが販売先としているAIクラウド事業者(7-9月期のデータセンター売上高の45.3%を占めるグループの一部)に打撃を与えるだろう。
TIKRはNvidiaを62人のアナリストがフォローしています。「買い」と言っているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nvidiaのアナリスト・レーティングを見る
モルガン・スタンレーは電力に賭けている
ムーア氏は10月2日、同じ300ドルの目標株価でNVIDIAをトップピックに指名した。彼の主張の根拠は、「強固で持続的なAIインフラ投資と、用地・電力・施設が制約要因として浮上した際のシェア拡大の可能性」にあると記している。
「購入者は用地、電力、施設を確保しなければならない」とフアン氏はNVIDIAの第2四半期決算説明会で述べ、NVIDIAはオハイオ州でまさにそれを実行した。同州でのSB Energyとの提携により、OpenAI向けに約4.25ギガワットを供給する予定だ。電力が制約となる場合、購入者は1メガワット当たりの処理能力が最大のものを求める。NVIDIAは、Vera RubinがGrace Blackwell Ultraの1メガワット当たりスループットの30倍を提供すると主張している。
300ドルという価格は妥当か?
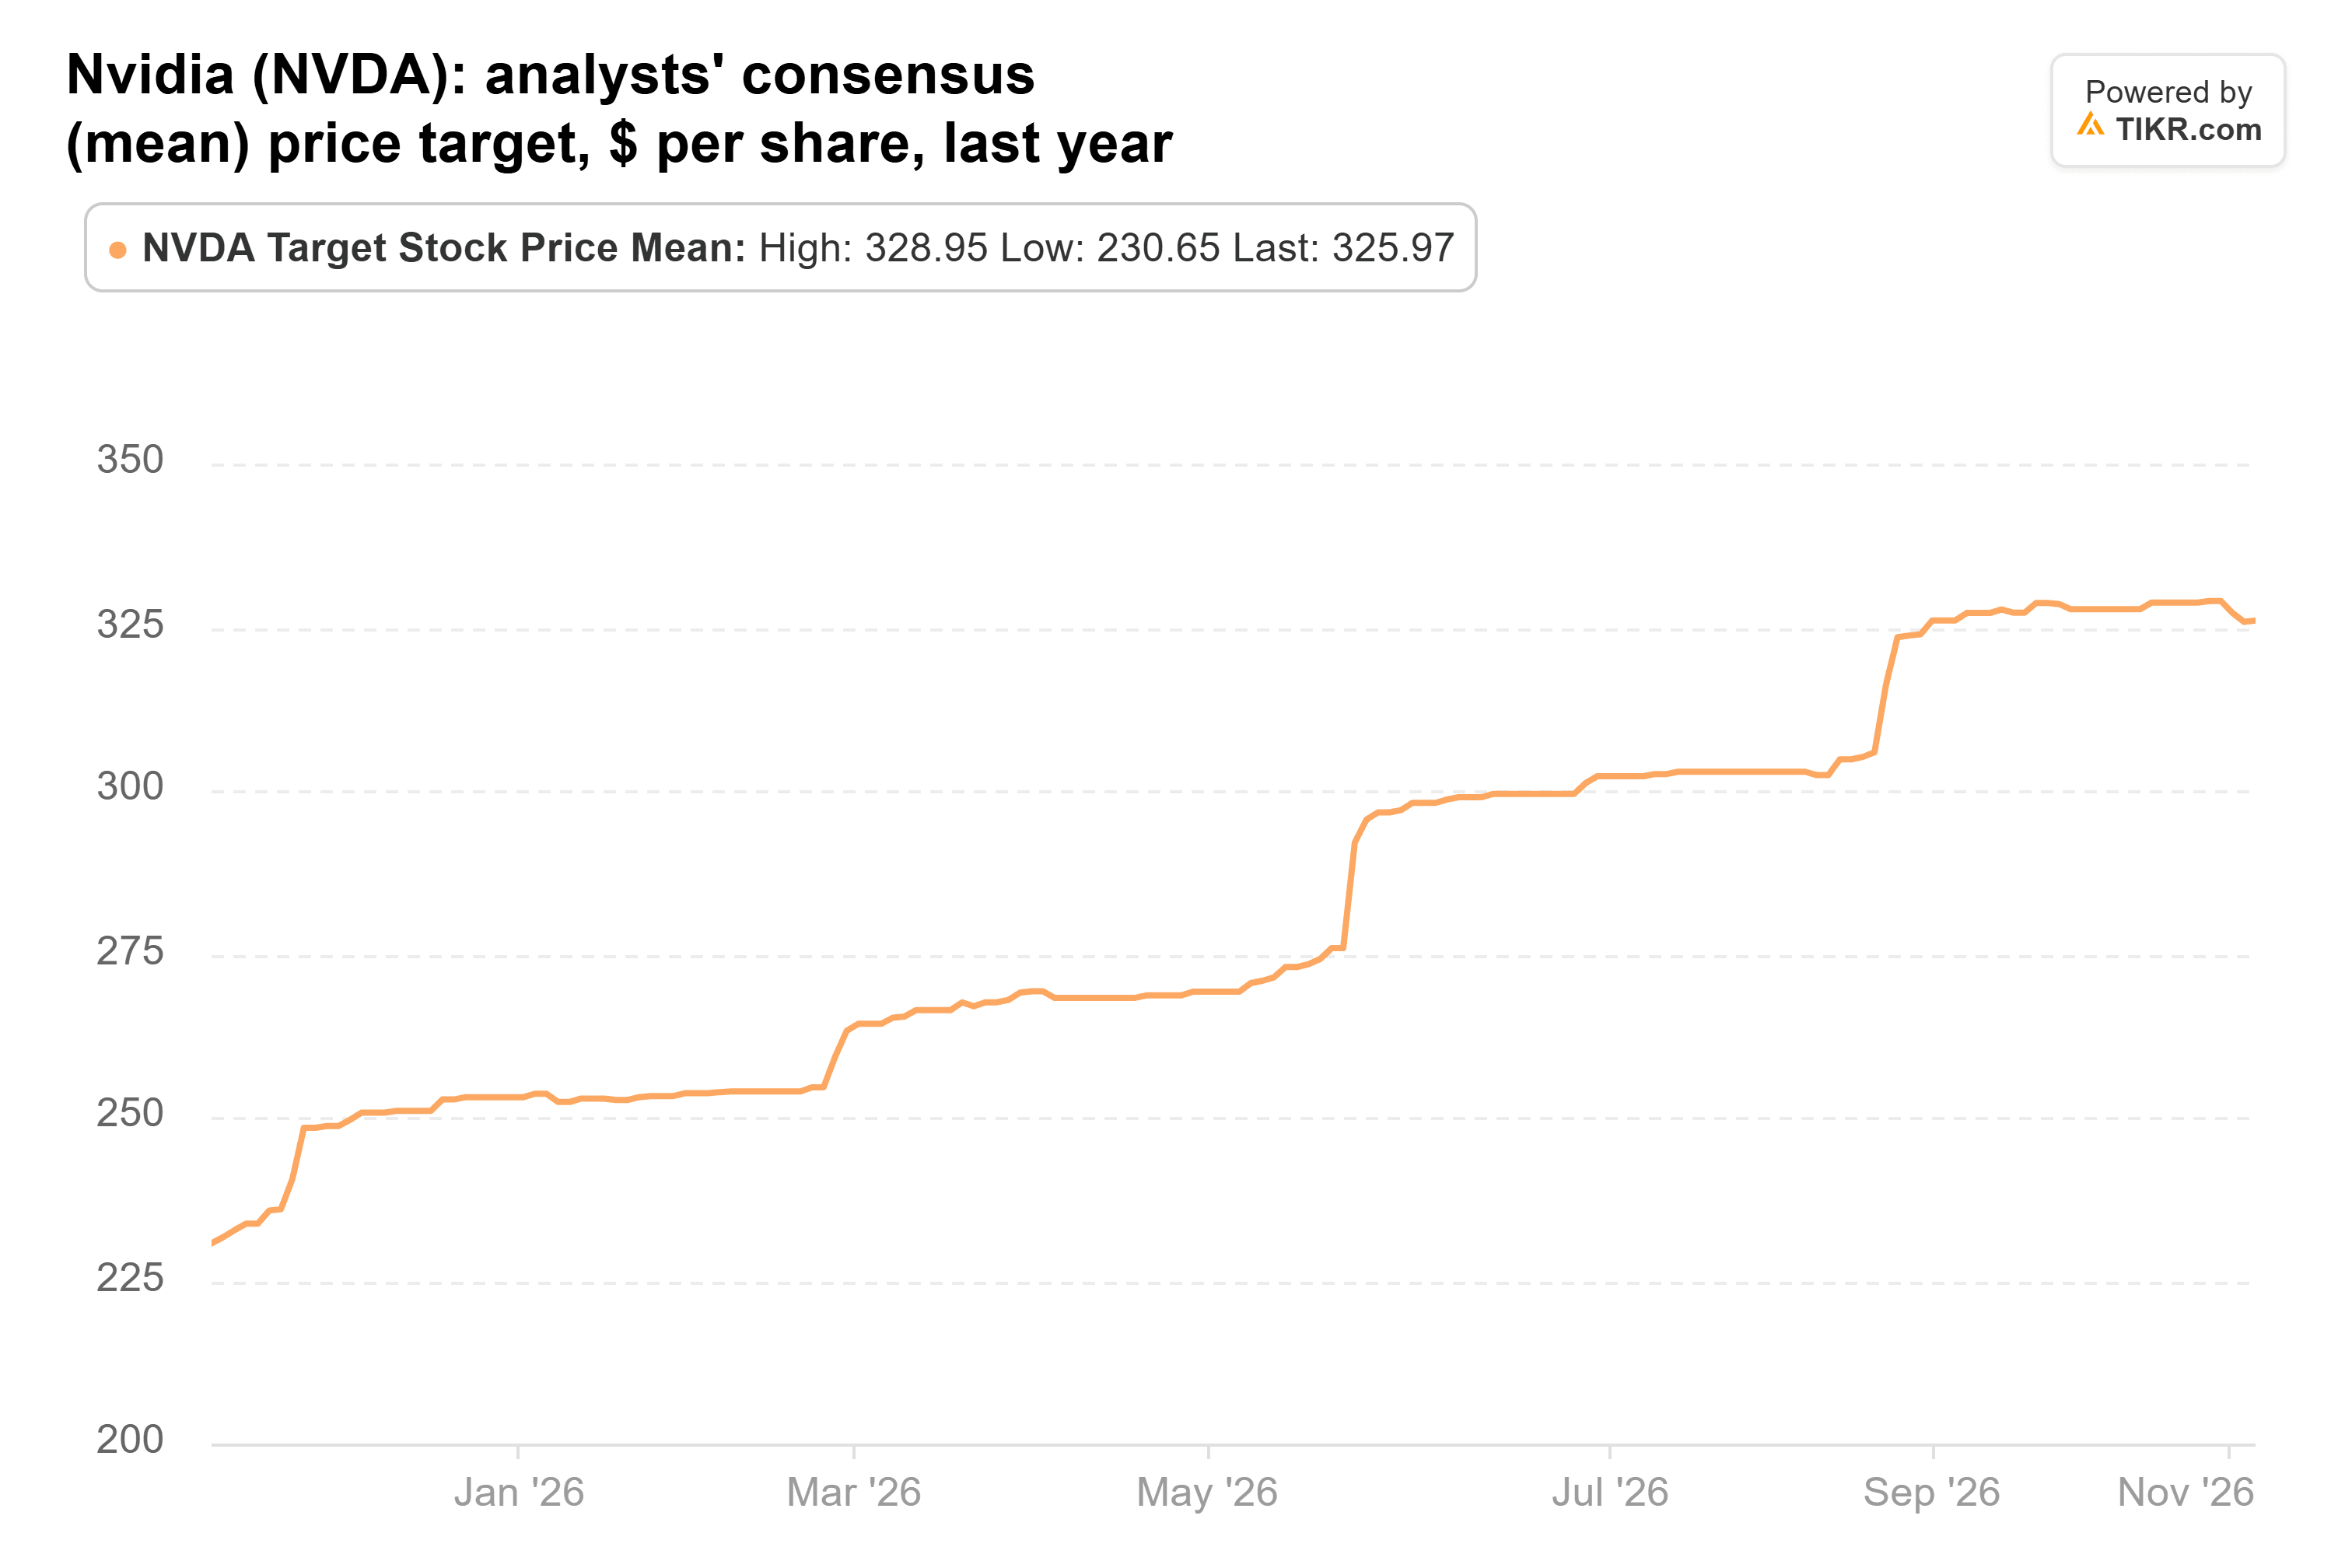
61人のアナリストがNVIDIAをカバーしており、彼らの平均目標株価は1年前の231ドルから11月10日には326ドルに上昇した。ムーア氏の300ドルはこれを8%下回っている:
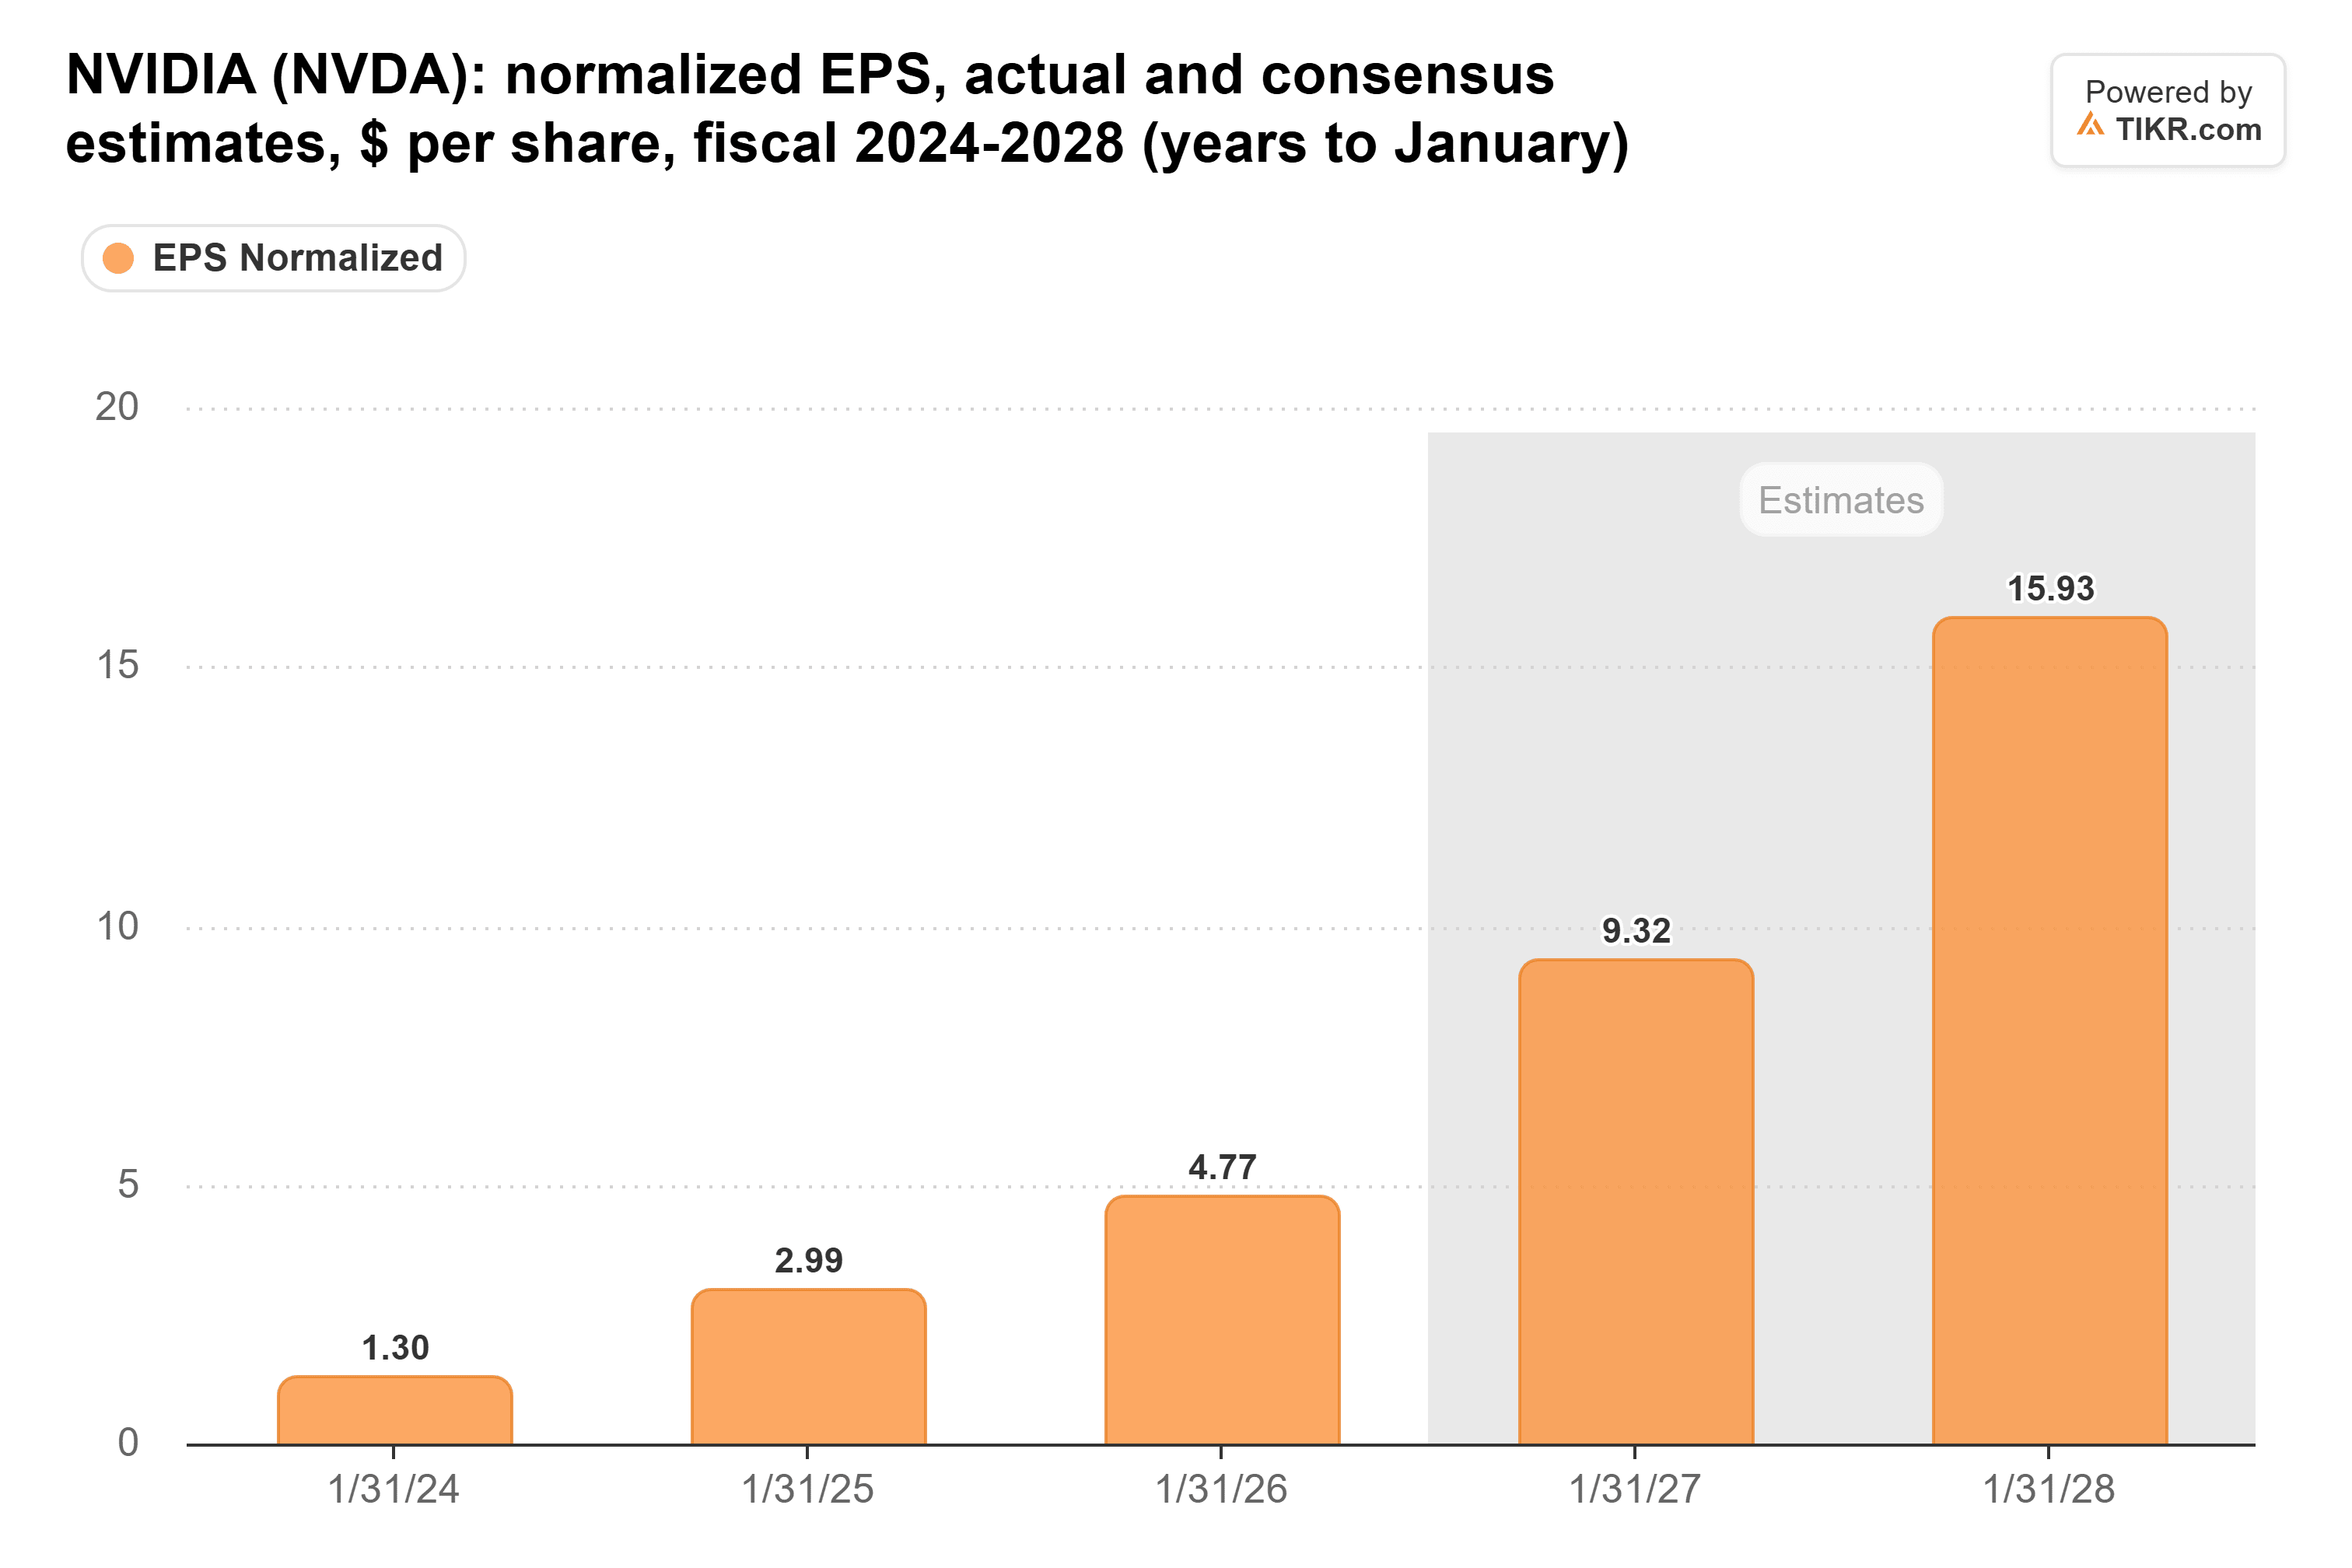
これらの目標株価の背景にある予想は、8月の決算発表後も上昇を続けた。2028会計年度(2028年1月までの年度)のコンセンサスは1株当たり15.93ドルで、3ヶ月前の12.84ドルから上昇している:
NVIDIAの業績見通しには中国のデータセンター売上高が含まれていないため、アナリストは今週のニュースを受けて明らかに削るべき売上高の数字を持っていない。
予想PERは11月10日の終値で14倍まで下落し、これは5年ぶりの低水準で、5年平均の36倍を大きく下回っている:
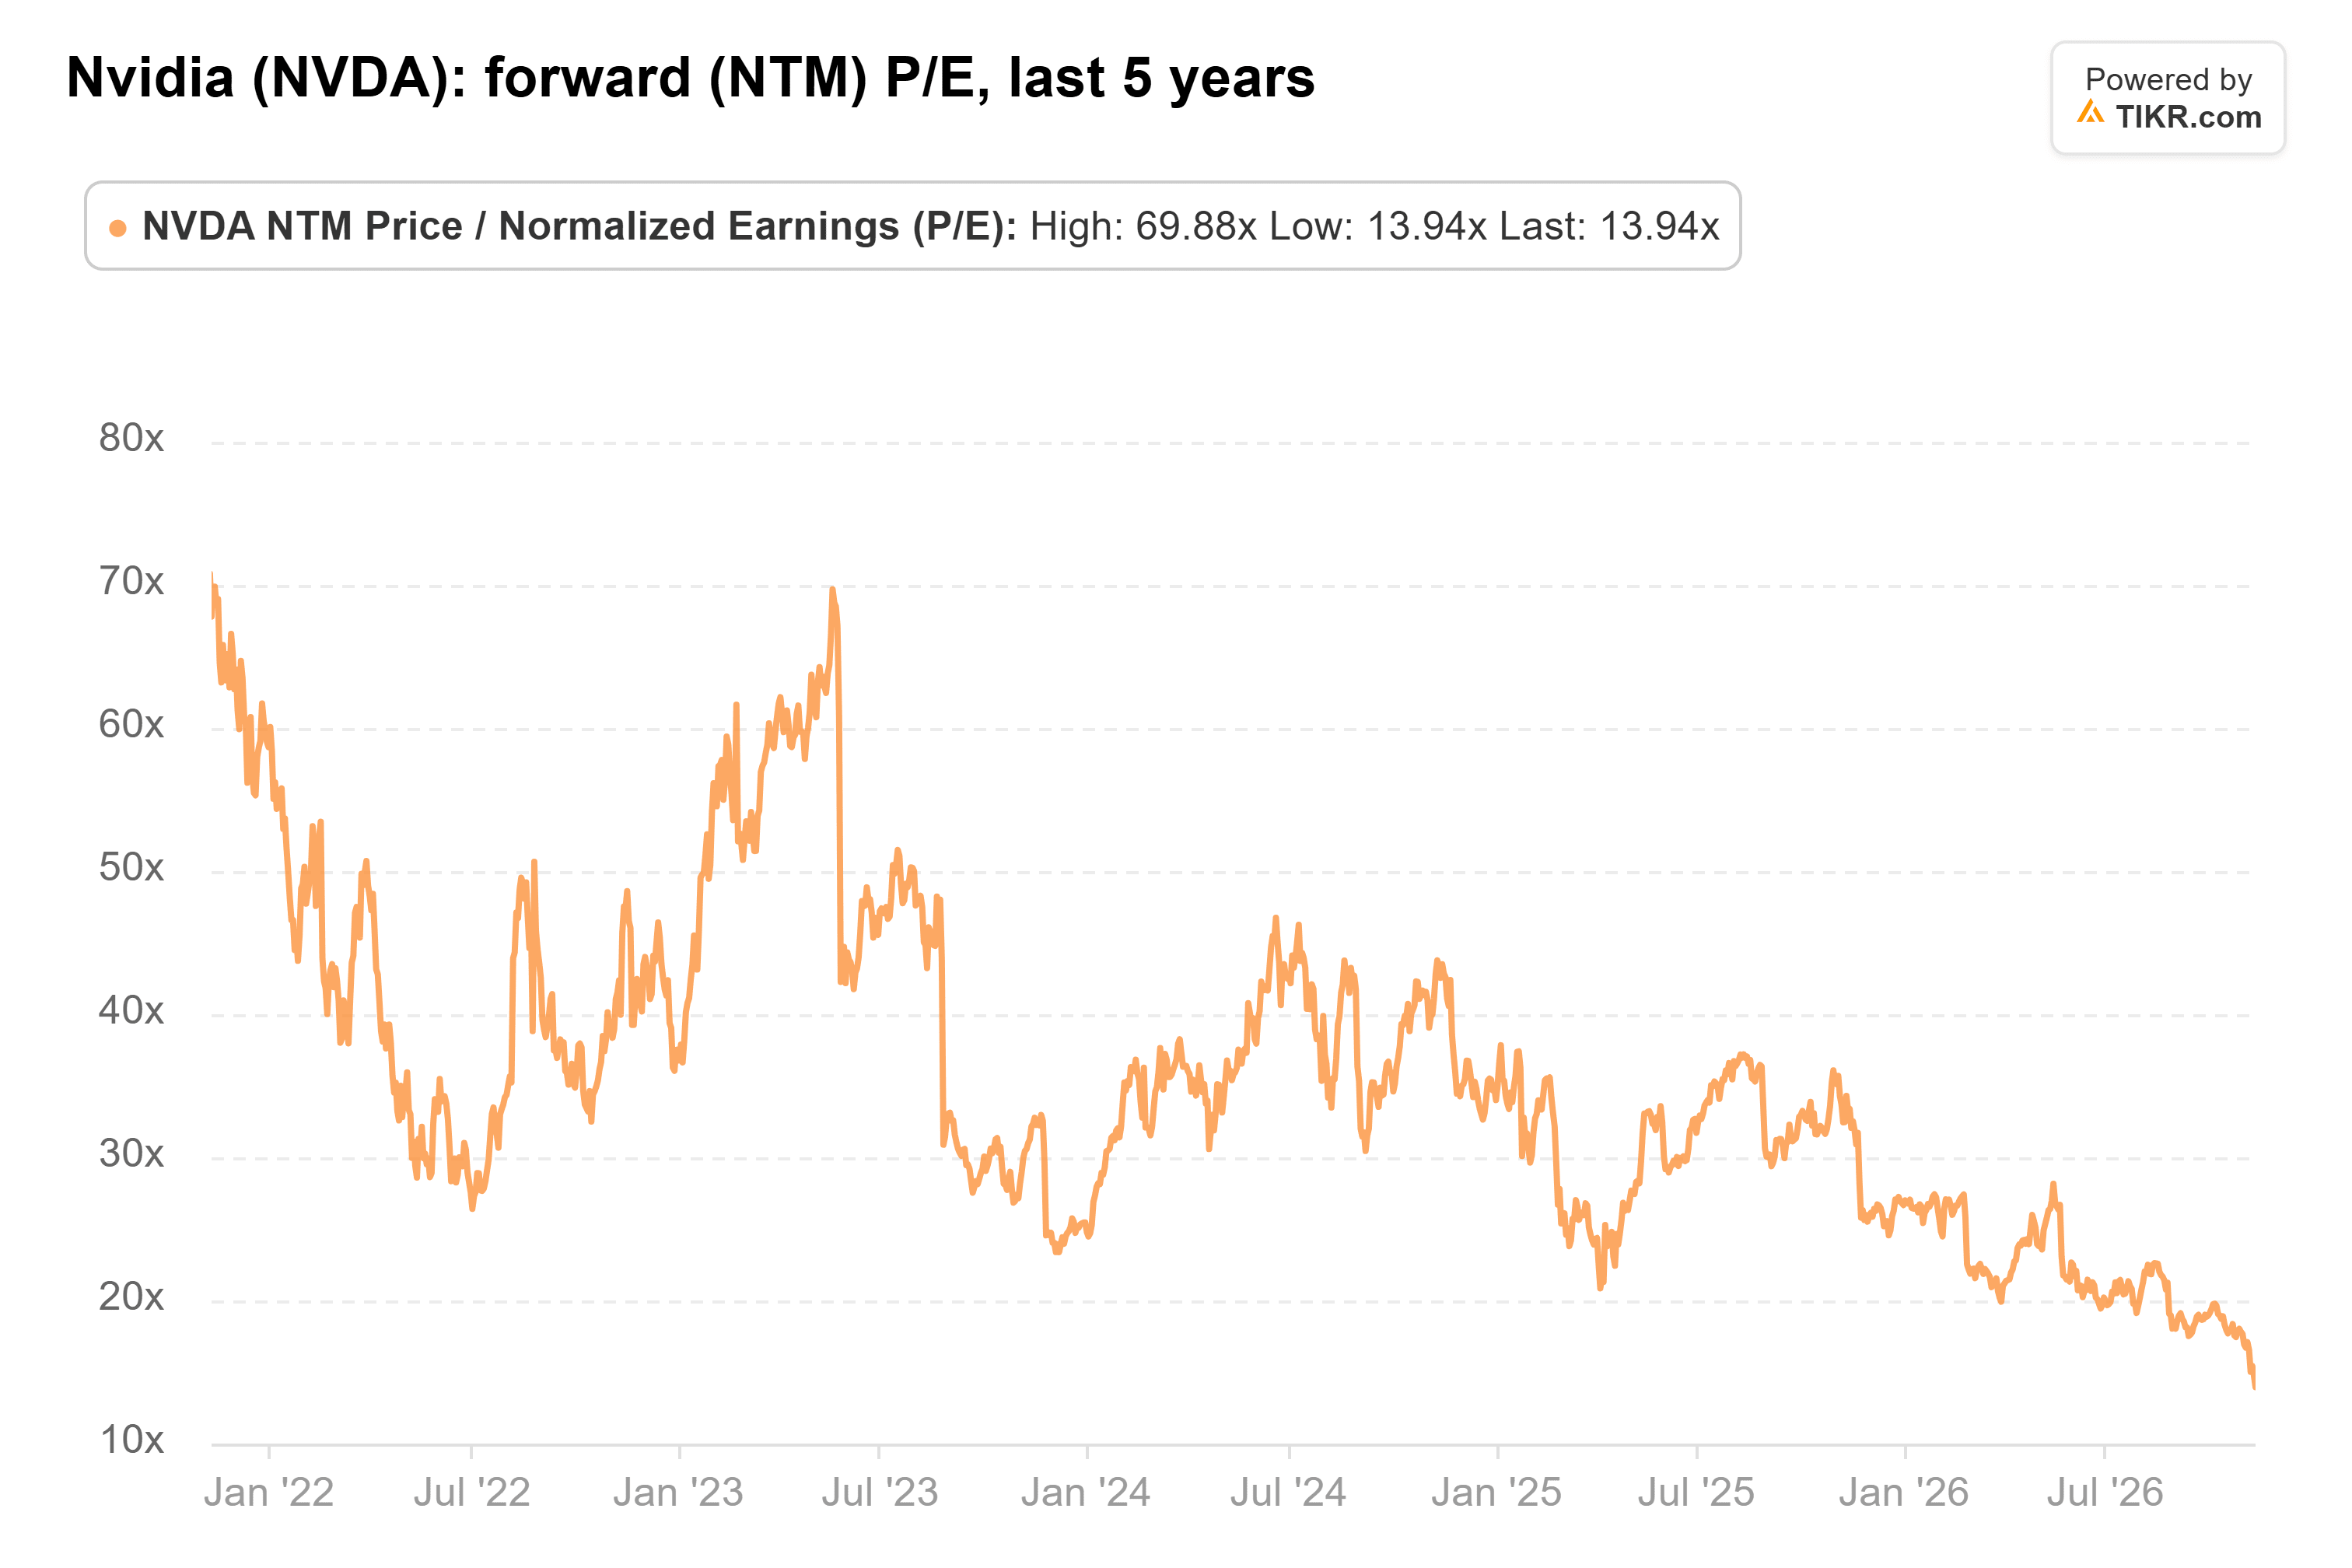
300ドルを、アナリストが今後12ヶ月で予想する1株当たり利益12.12ドルで割ると、約25倍となり、過去1年の平均24倍に近い。
フアン氏とワシントンがリスク要因
ベアードは本日、供給制限、2027年の見通しの不透明さ、フアン氏を巡る疑問を理由に、同株をニュートラルに格下げし、目標株価を200ドルとした。ムーア氏でさえ、「フアン氏のリーダーシップは、当社の見解では、同社の戦略的方向性にとって極めて重要である」と記している。
それでも、私はムーア氏の300ドルは妥当だと思う:NVIDIAは、かつてのプレミアム(高い評価)なしでも、予想が維持される限りそこに到達できる。NVIDIAは11月17日に第3四半期決算を発表する予定で、取締役会は調査がいつ終了するか明言していない。もしその調査の結果、NVIDIAがCEOを失うことになったり、ワシントンが海外のクラウド事業者を追及したりするなら、私もより低い目標株価を求めるだろう。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのような価値を持つ可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!