主なポイント
- アマゾンのAWS売上高は第3四半期に39%増の460億ドルとなり、約5年で最も高い成長率を記録した。
- 直近12ヶ月のフリーキャッシュフローが424億ドルの流出に転じたため、時間外取引で株価は6.5%下落した。
- マイクロソフトのAzureは48%成長、アルファベットのGoogle Cloudは2倍成長したため、AWSは2大競合他社よりも成長が遅い。
- 2月初旬に発表される第4四半期決算では、AWSの成長率が40%を超えるか、広告の成長率が10%後半に達するかが焦点となる。
アマゾンのクラウド事業は、ほぼ5年ぶりに最高の四半期を迎えた。それでも投資家は同社株を売った。
Amazon.com (AMZN) は10月29日、第3四半期の売上高が2019億ドル(前年同期比12%増)だったと発表したが、ウォール街の予想2022億ドルをわずかに下回った。そのため、時間外取引で株価は6.5%下落した。より大きな懸念はキャッシュフロー計算書にあり、直近12ヶ月のフリーキャッシュフローが424億ドルの流出に転じた。
競合他社との比較も厳しさを増している。Microsoft (MSFT) は同じ四半期にAzureの売上高を48%増の332億ドルに伸ばした。Alphabet (GOOGL) はさらに進み、Google Cloudの売上高が307億ドルと2倍になった。
したがって、AWSの39%成長は単独では素晴らしいが、同業他社と比べると堅調な水準に過ぎない。一方、アマゾンは拡張投資の資金調達のために借り入れを続けており、今年だけで920億ドル以上の債券を発行している。
四半期を支えたAWS
主要な数値は概ね極めて良好だった:
- AWS売上高は39%増の460億ドルとなり、年率換算で1840億ドルのrun-rate(年間ペース)となった。
- 営業利益は61%増の281億ドルとなり、記録的な営業利益率13.9%を達成した。
- 1株当たり利益は、前年同期にAnthropic関連の95億ドルの利益が計上されていたため、1.95ドルから1.89ドルに減少した。
AWSの成長は四半期ごとに加速し続けている…
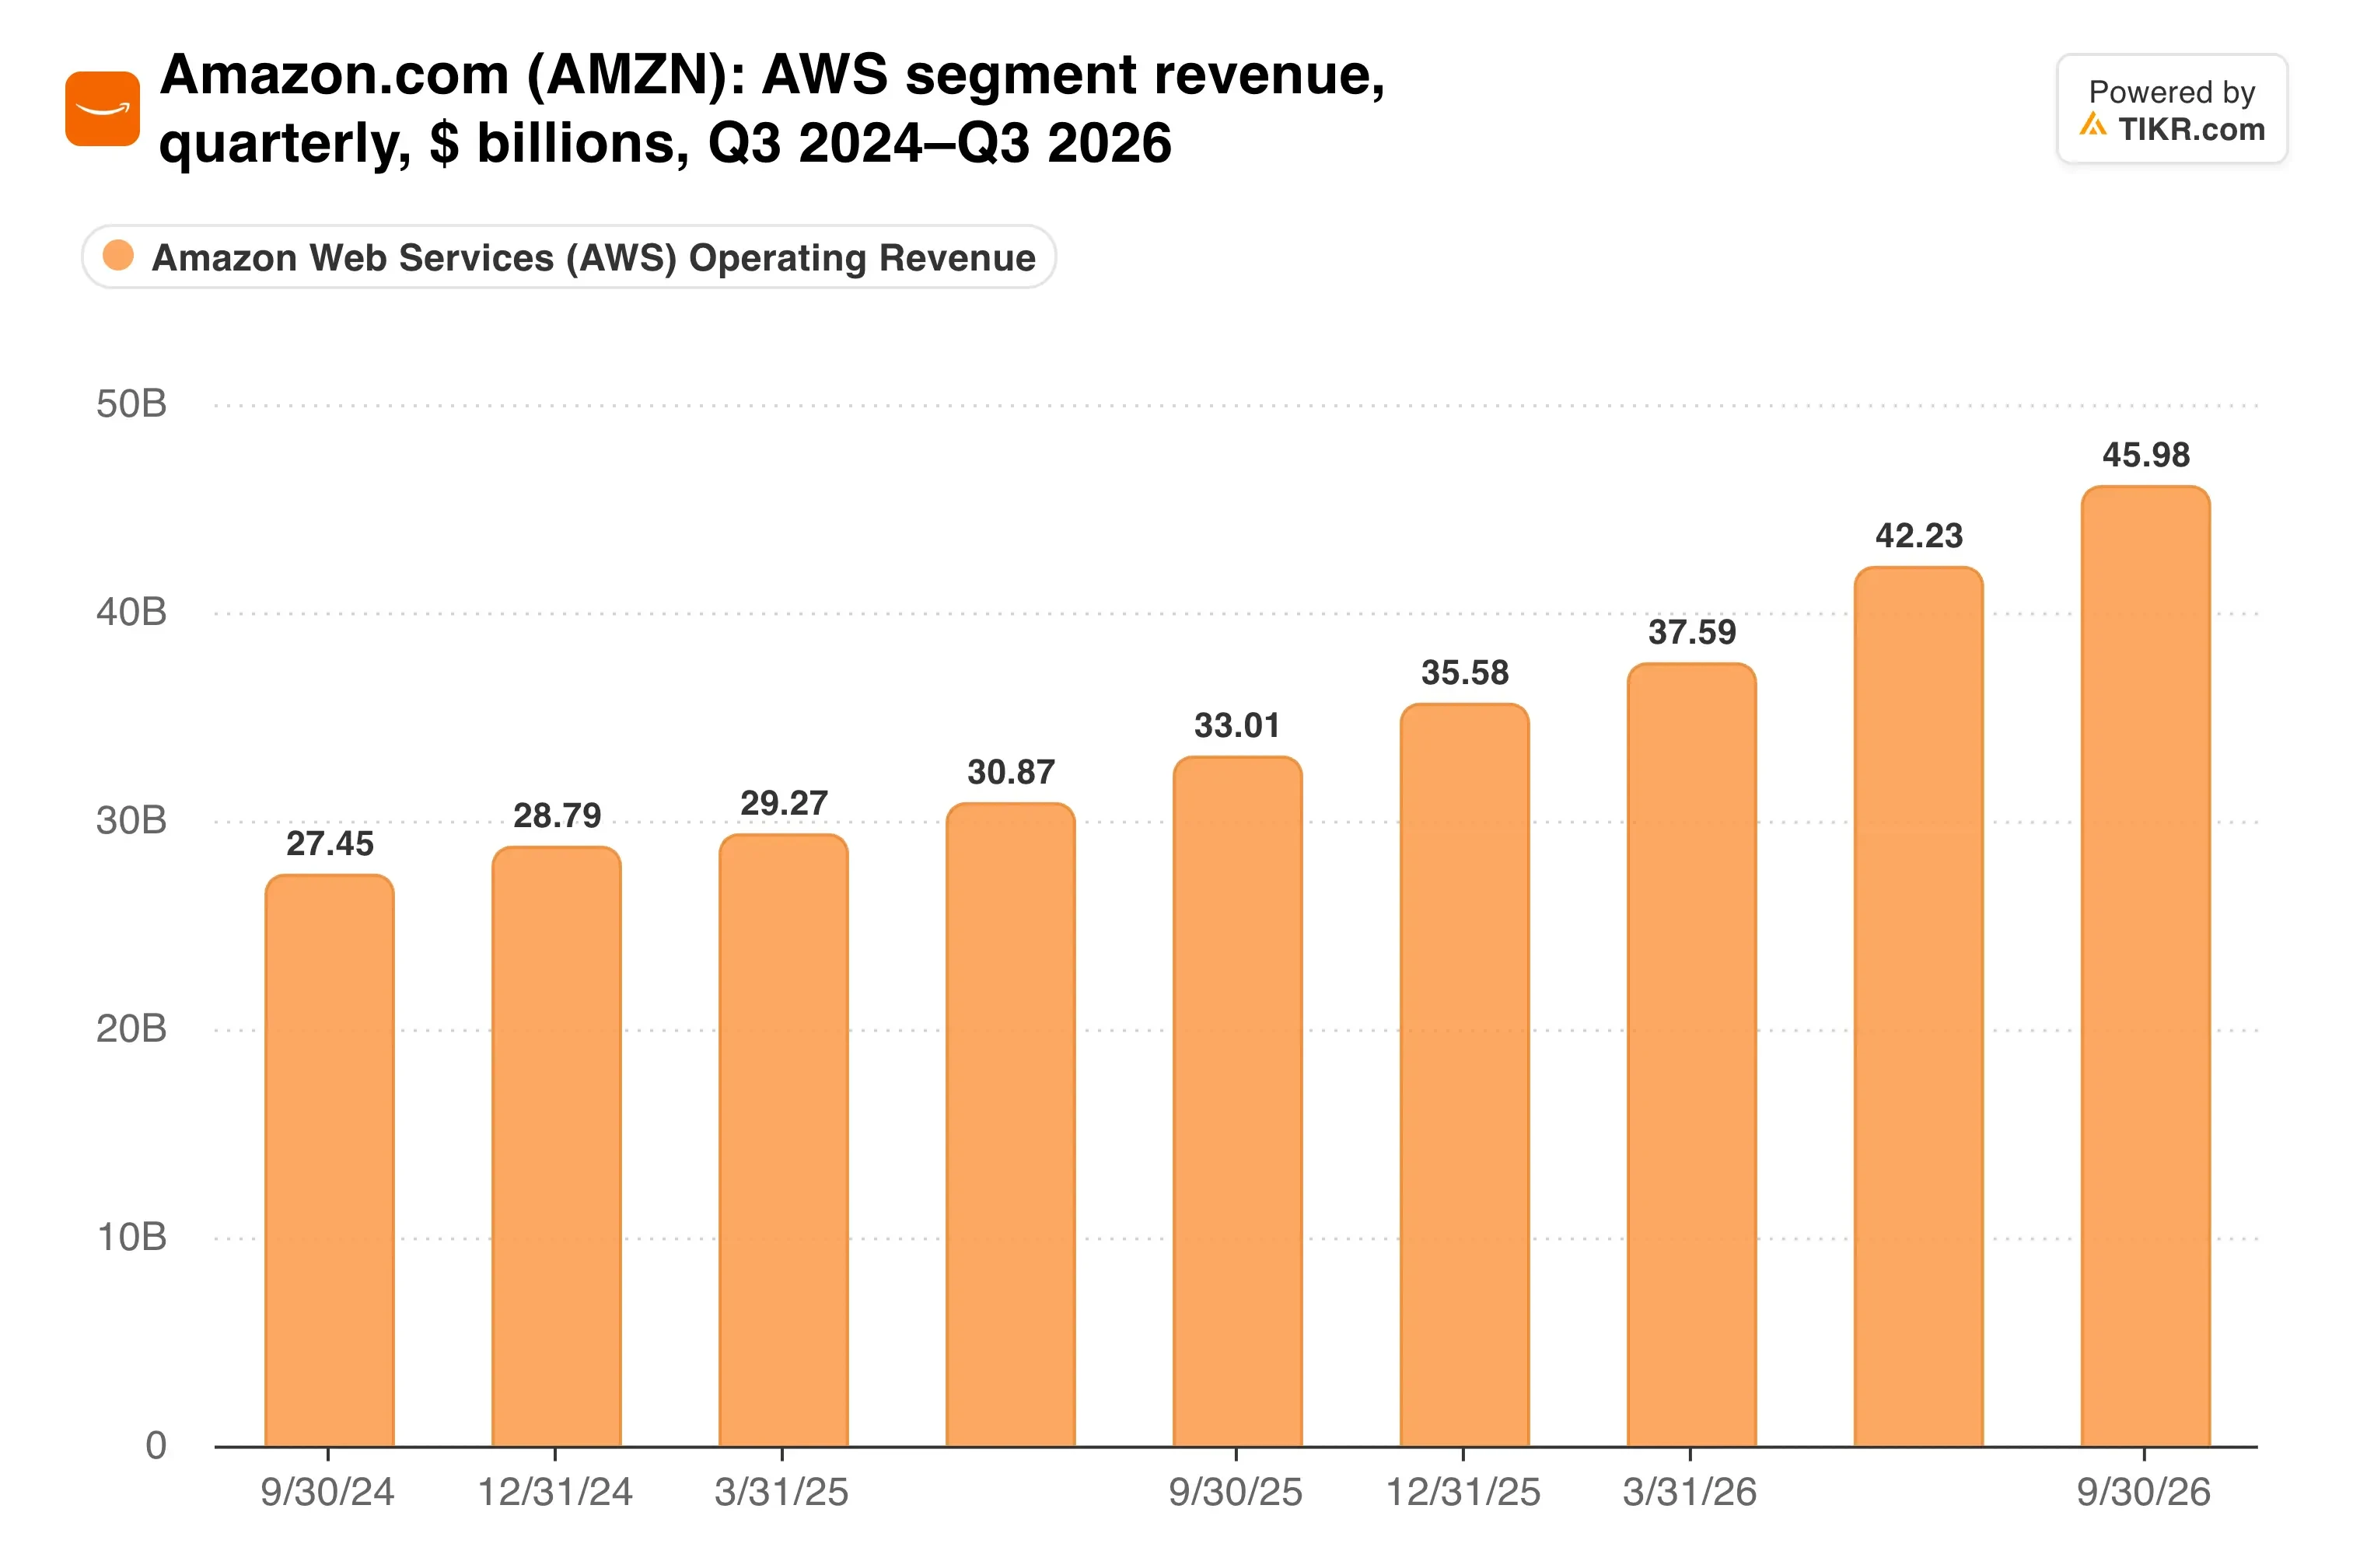
このセグメントは前年同期から約130億ドルの売上高を追加した。これは大規模なソフトウェア企業に匹敵する規模であり、それが12ヶ月で達成された。
小売事業も貢献した。北米の営業利益は、売上高6%増に伴い、48億ドルから87億ドルに増加した。今年はプライムデーが第2四半期に移動したが、アマゾンによれば、この移動がなければ総成長率は約4ポイント高かったという。
利益の源泉
AWSは178億ドルの営業利益を生み出し、これは会社全体の営業利益の約63%を占め、売上高の4分の1未満で達成された。その営業利益率は38.7%に達し、1年前は34.5%だった。
この構成の変化が連結営業利益率を引き上げ続けている。どの程度進んだのか?
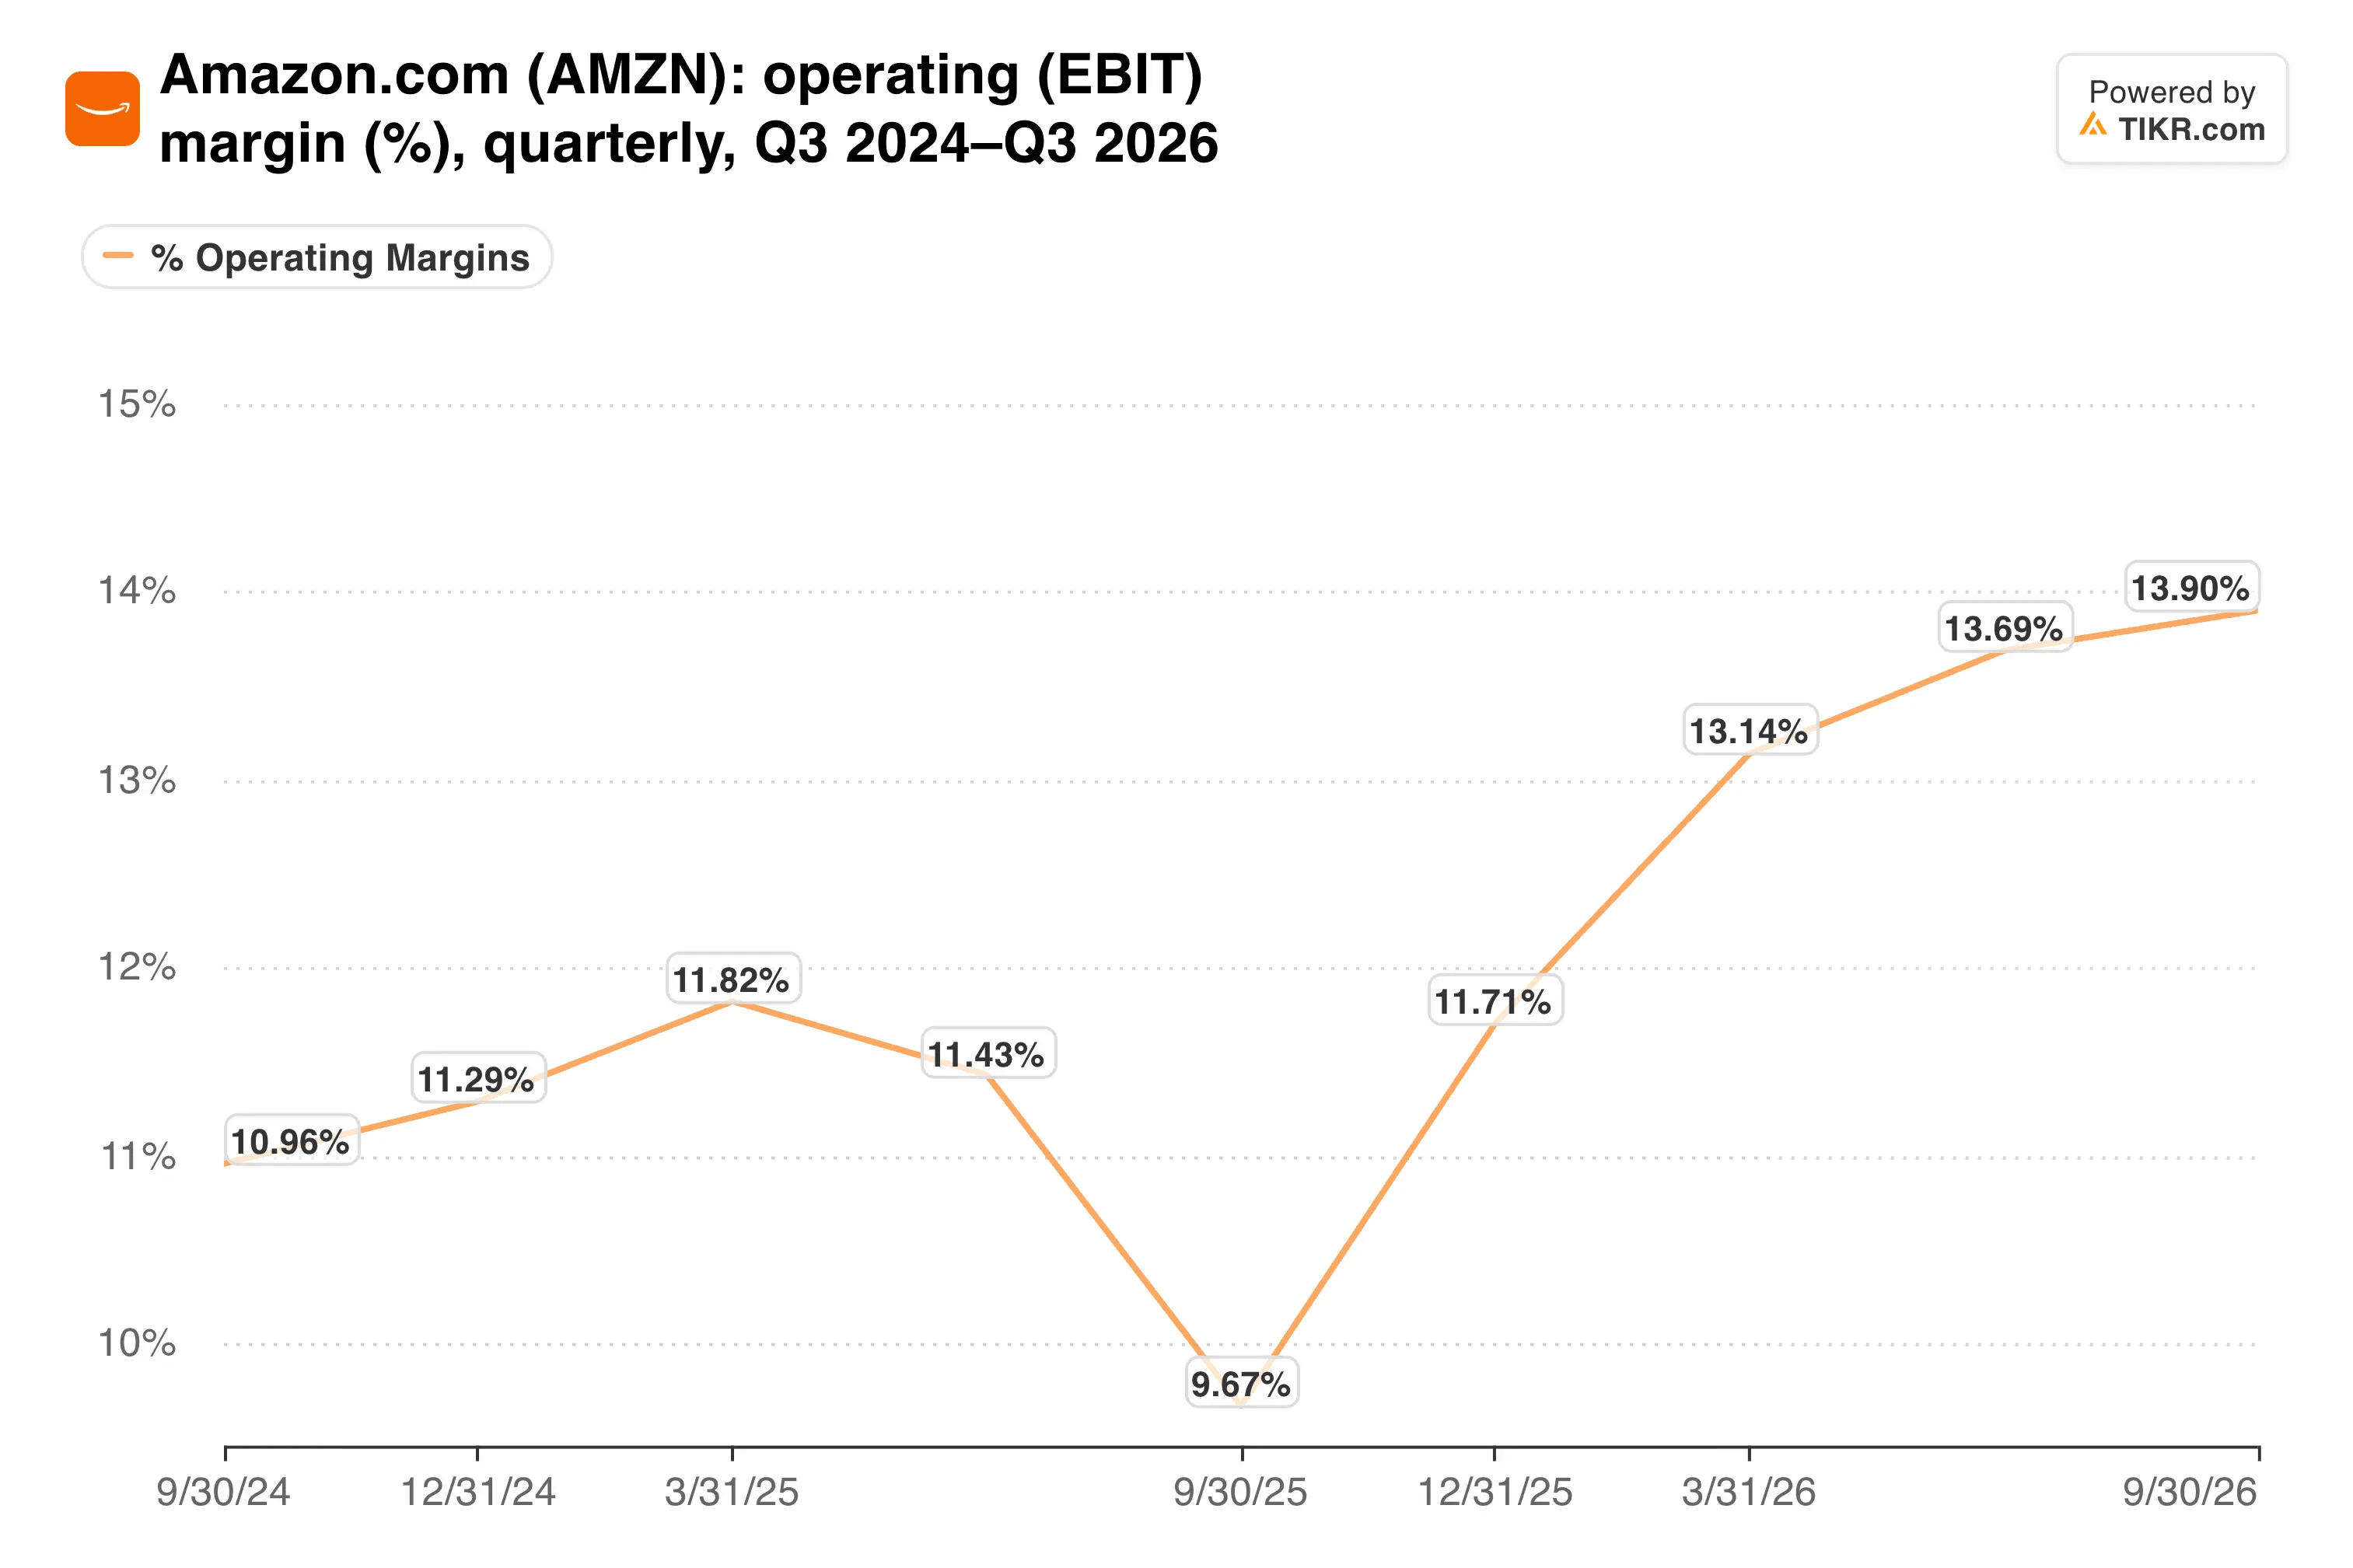
アマゾンの営業利益率は、1年前の9.7%から13.9%に上昇した。第4四半期の業績見通し(ガイダンス)では、営業利益が前年同期の250億ドルに対し、285億ドルから335億ドルになると予想されている。
また、需要は当面は堅調に見える。AWSの受注残高は、6月末の4960億ドルから5780億ドルに増加した。「私たちがキャパシティを設置するほぼ同じ速さで、顧客がそれを消費しています」と、ジャシーCEOは決算説明会で述べた。
TIKRはアマゾンについて60人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アマゾンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
キャッシュが課題
しかし、そのキャパシティを構築するには費用がかかる。直近12ヶ月間の有形固定資産の購入は948億ドル増加し、アマゾンは2026年にも約2200億ドルのキャッシュによる設備投資(キャピタル・エクスペンディチャー)を見込んでいる。ジャシーCEOはまた、アナリストに対し、2027年にも実質的に支出を増やすと予想していると述べた。
これがキャッシュに与える影響は以下の通りだ。
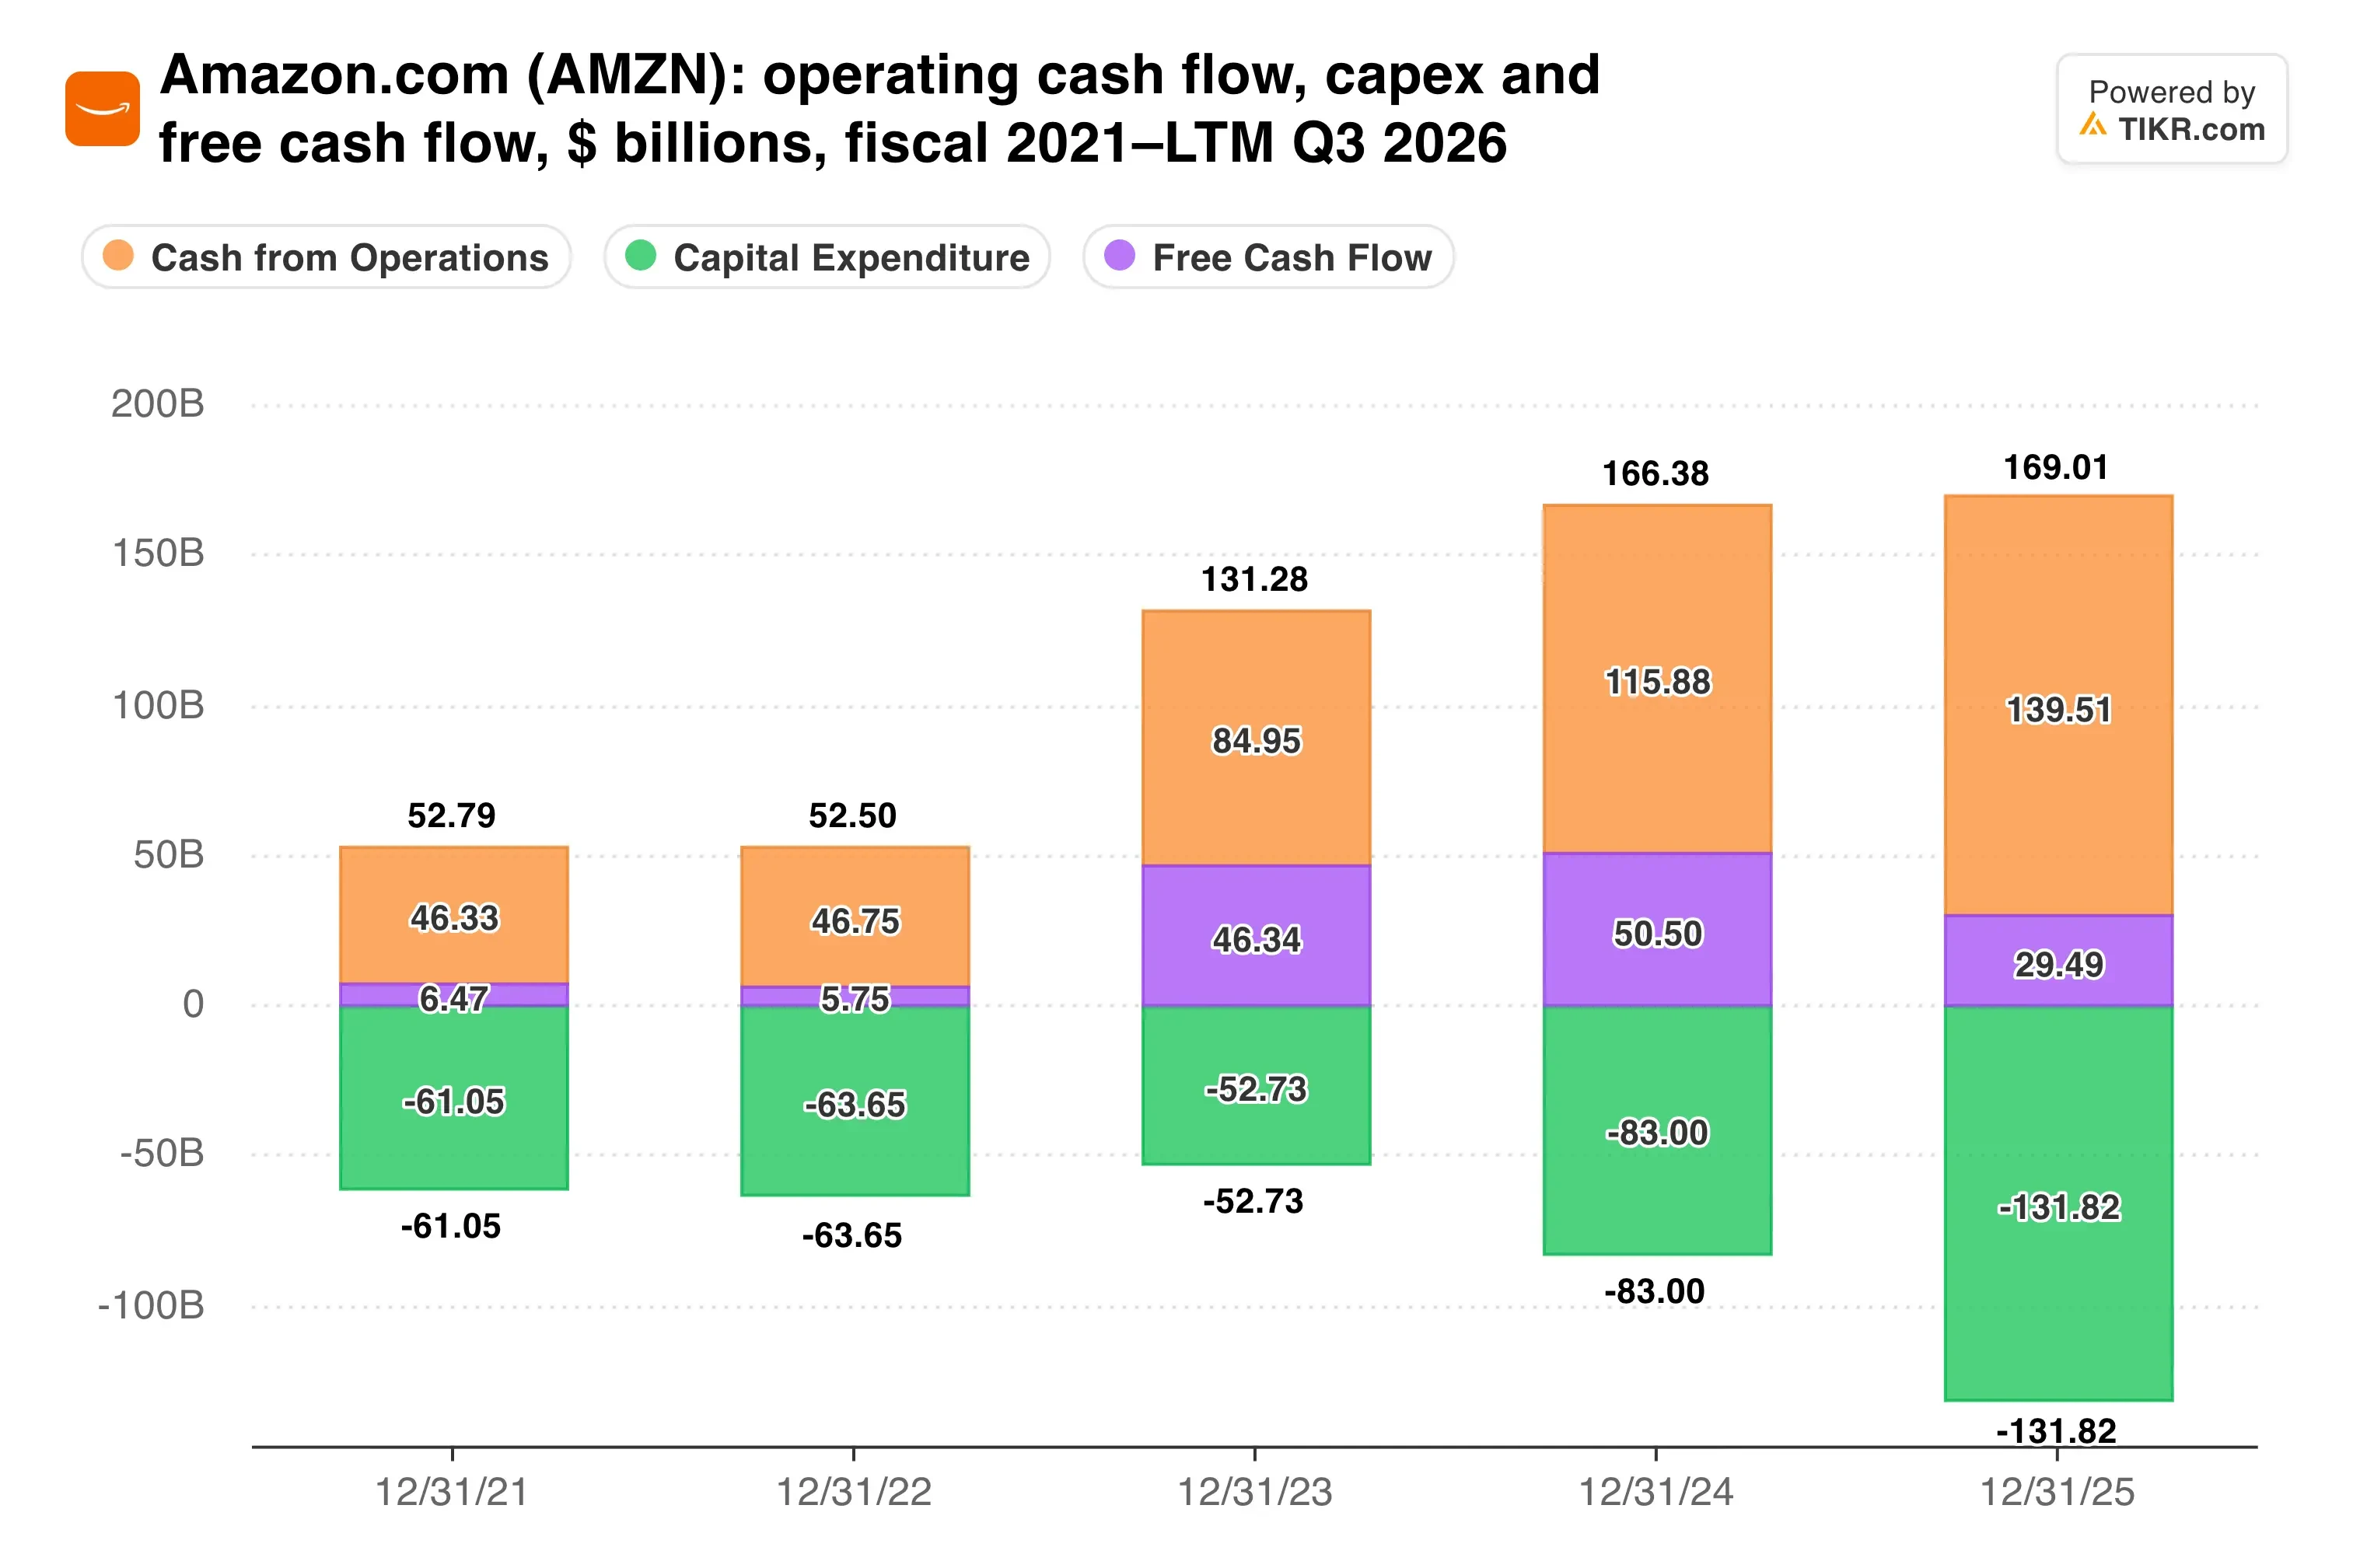
直近12ヶ月の営業キャッシュフローは29%増の1683億ドルに成長した。しかし、設備投資がそれをすべて飲み込み、さらに上回った。
このギャップが債券発行ラッシュを説明している。9月、アマゾンは初のスターリング建て債券で42.5億ポンドを調達した。これは、今年前半のユーロ建て、スイスフラン建て、カナダドル建て、米ドル建ての発行に続くものだ。ジャシーCEOは、アマゾンが10年以内にそれぞれ1兆ドルの売上高を持つ2つの事業を運営できる可能性があると考えており、その見返りは莫大になると主張している。
私の見解:今回の売りは、アマゾンがすでに契約済みの需要に対して支出したことを罰したものだと思う。5780億ドルの受注残高と38.7%のAWS営業利益率は強固な基盤を形成している。それでも、AzureとGoogle Cloudの成長はより速く、フリーキャッシュフローがマイナスであることは、つまずく余地をほとんど残さない。株価が割安であると言う前に、その流出幅が縮小するのを見たい。
次のチェックポイントは、2月初旬に発表が予定されている第4四半期決算だ。AWSの成長率が40%を超えるか、広告がアマゾンが示した10%後半の成長率に戻るかが示されるだろう。
では、アマゾン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!