主なポイント
- TD Cowenは、Lucid Groupに対し「Hold」評価を維持し、第3四半期決算で同社の予想を上回るキャッシュバーン(資金流出)が示されたことを受け、目標株価を$7から$4に引き下げた。
- Lucidは第3四半期に10億400万ドルのフリーキャッシュフローを流出させたが、これは第2四半期より30%少ない。サウジアラビアのPublic Investment Fund(PIF)からの17億5000万ドルの融資により、2027年第4四半期までの資金調達が確保された。
- 市場コンセンサス目標株価の$7は、現在株価より77%高い水準にある。これは、目標株価や予想が引き下がり続け、株価が過去5年間で最も低いフォワード・セールス倍率で取引されているにもかかわらずの数字だ。
- TD Cowenの$4という目標の方が現実的かもしれない。なぜなら、LucidがMidsizeモデルの生産開始まで持ちこたえるための資金は、普通株主よりも優先される請求権を持つからだ。
Lucid Group (LCID) の株価は過去1年で78%下落した。火曜日、TD Cowenは「Hold」評価を維持し、目標株価を$7から$4に引き下げた。これは現在株価のわずか8%上だ。一方、市場のコンセンサス目標株価である$7は、依然として77%高い水準にある。
流出は減ったが、依然として巨額
Lucidは月曜日の取引終了後に第3四半期決算を発表した。フリーキャッシュフローは▲10億400万ドルで、第2四半期の▲14億8000万ドルより30%改善した。
サウジアラビアのPublic Investment Fund(PIF)は、融資枠を17億5000万ドル追加した。Lucidによれば、これにより2027年第4四半期まで、Midsizeモデルの生産開始時点までの資金が確保されるという。
TD Cowenはより少ない流出を期待していた
TD Cowenは、今回の四半期決算を「良し悪し混在」と評価した。進展の兆しは見られたものの、Lucidは同社の予想を上回るフリーキャッシュフローを下半期に使用しており、第4四半期の見通しも同様の傾向を示唆していると指摘した。決算発表前、アナリスト予想は下半期全体で約9億6800万ドルのキャッシュバーンを暗示していたが、第3四半期だけで10億400万ドルが流出した。
TIKRはLucidをフォローする11人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Lucidの「買い」「保有」「売り」評価の内訳、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Lucidのアナリスト評価を見る
$7という数字は妥当か?
トレンドから見れば、そうではない。コンセンサス目標株価は過去1年で$24から$7へ下落している:
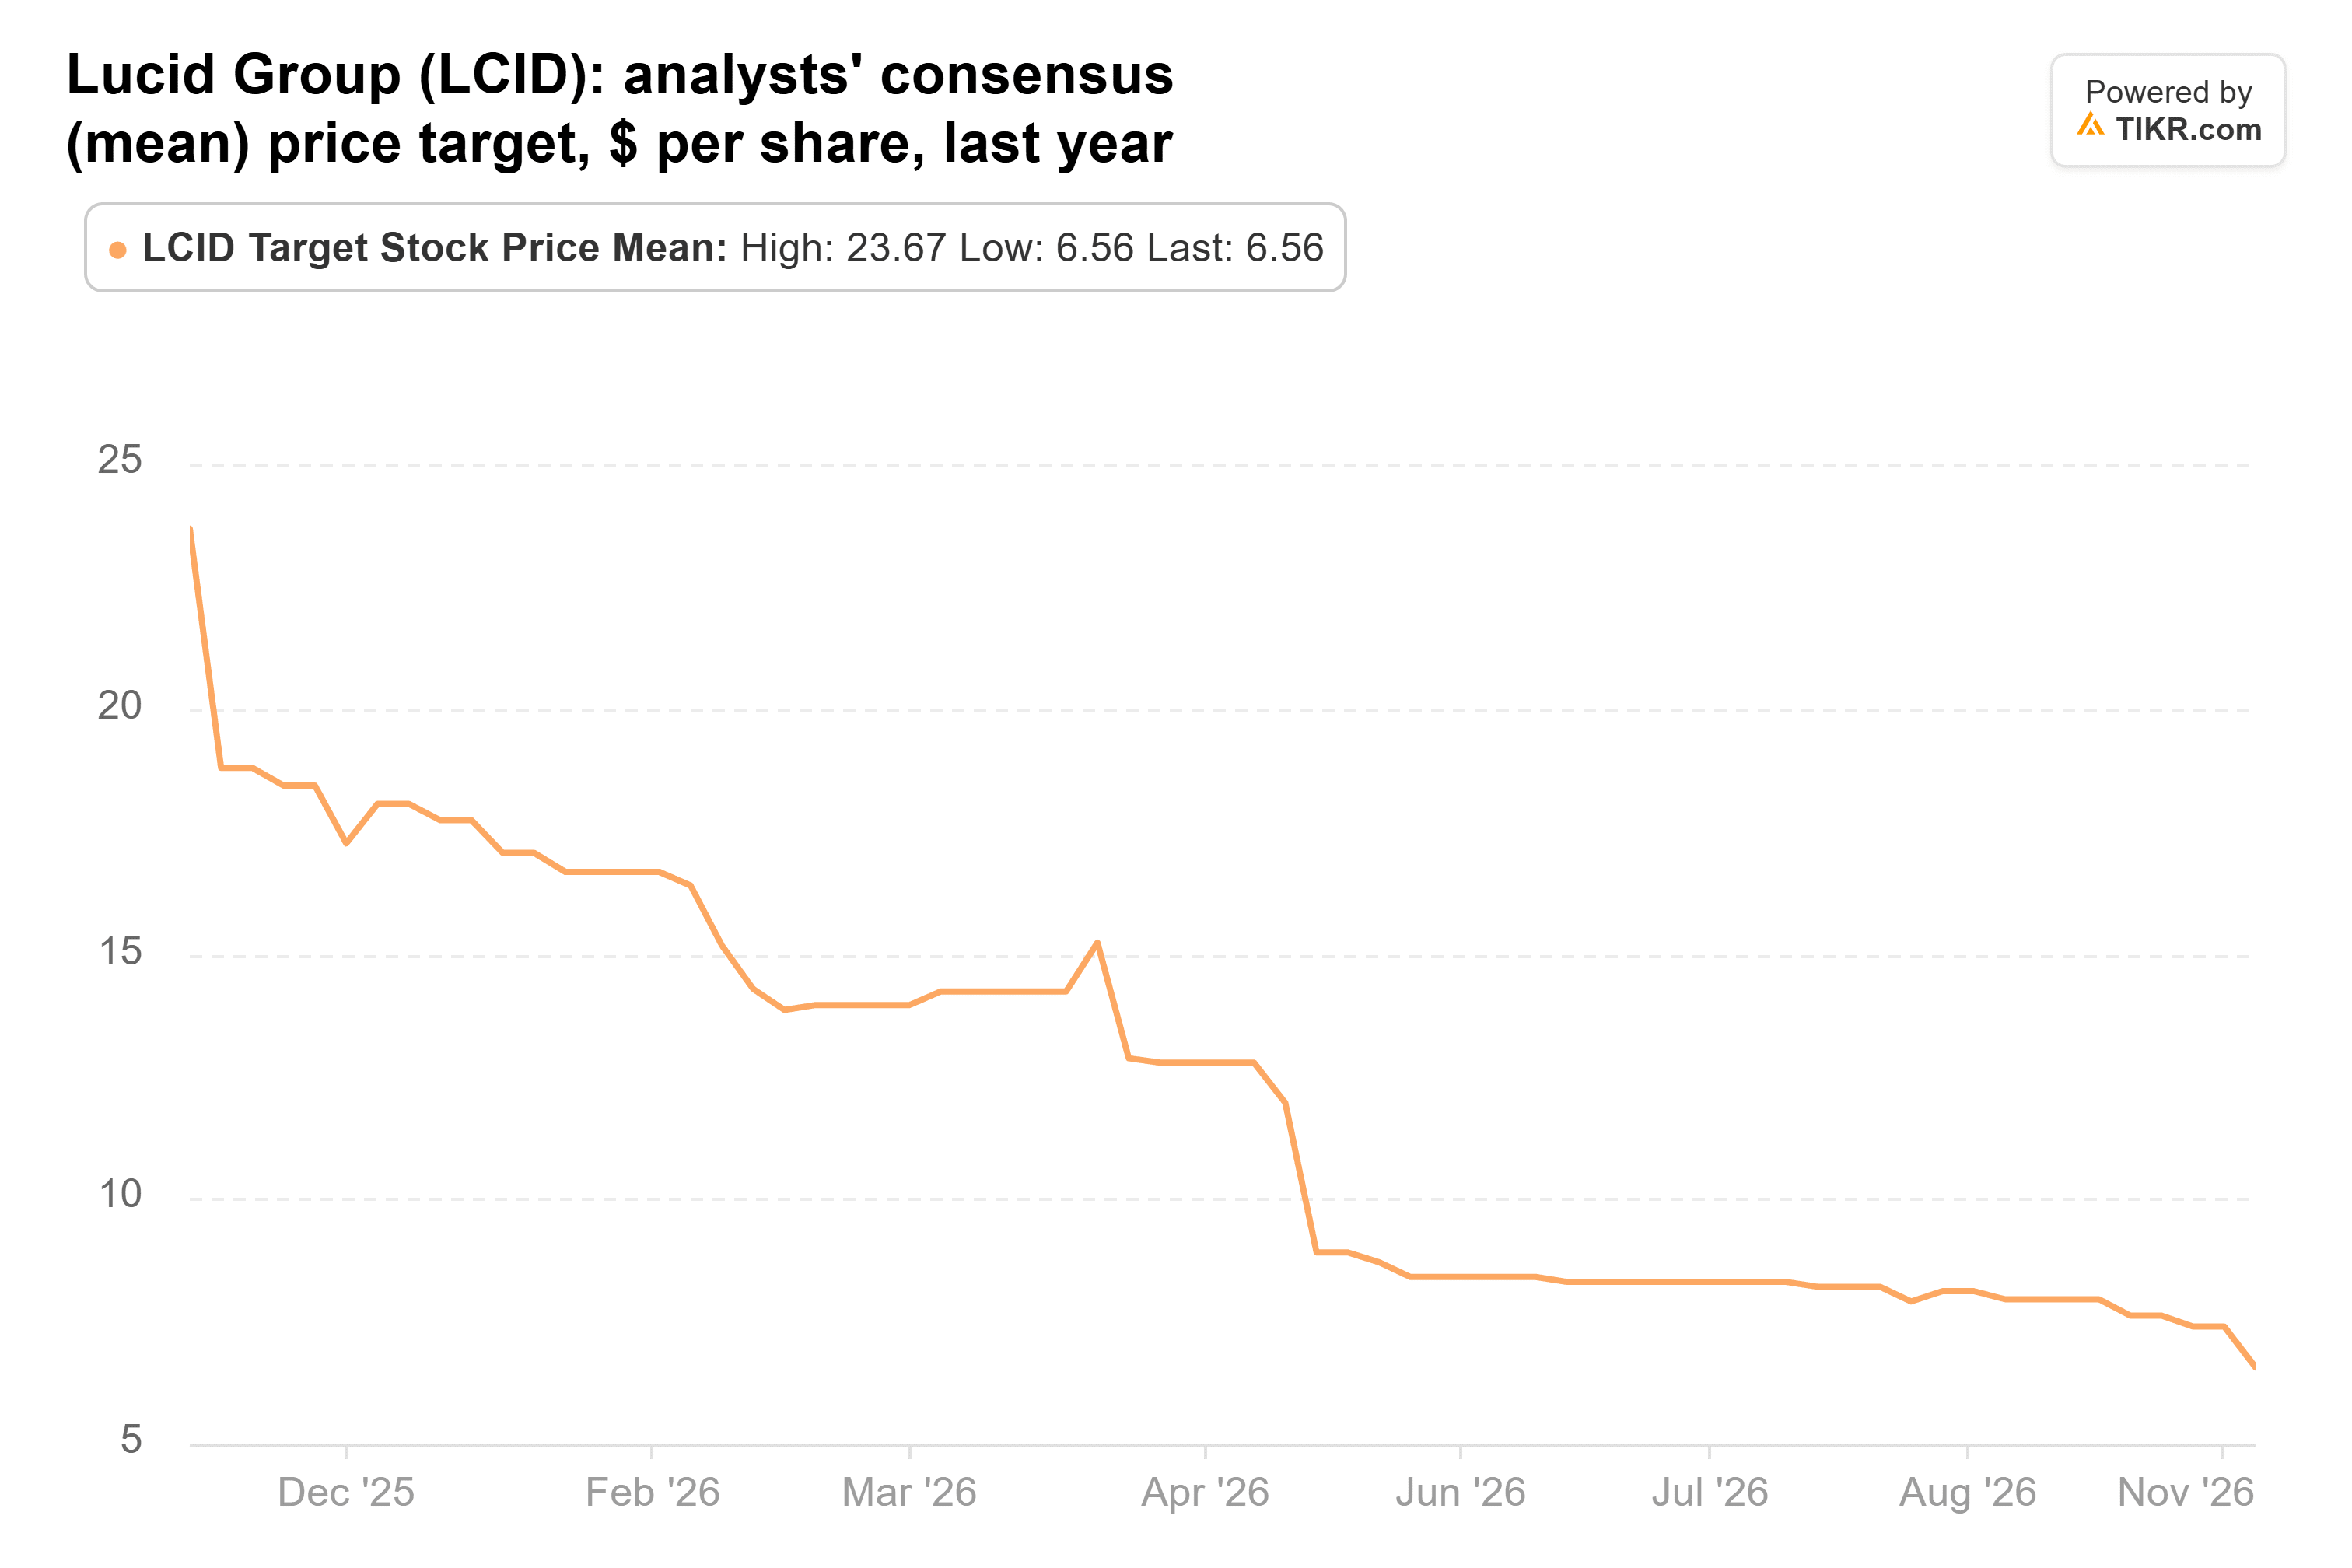
最高目標株価も同じ期間に$70から$17へ下落した。
アナリストは依然として、Lucidの売上高が2027年に2倍以上、2028年にさらに2倍になると予想している:
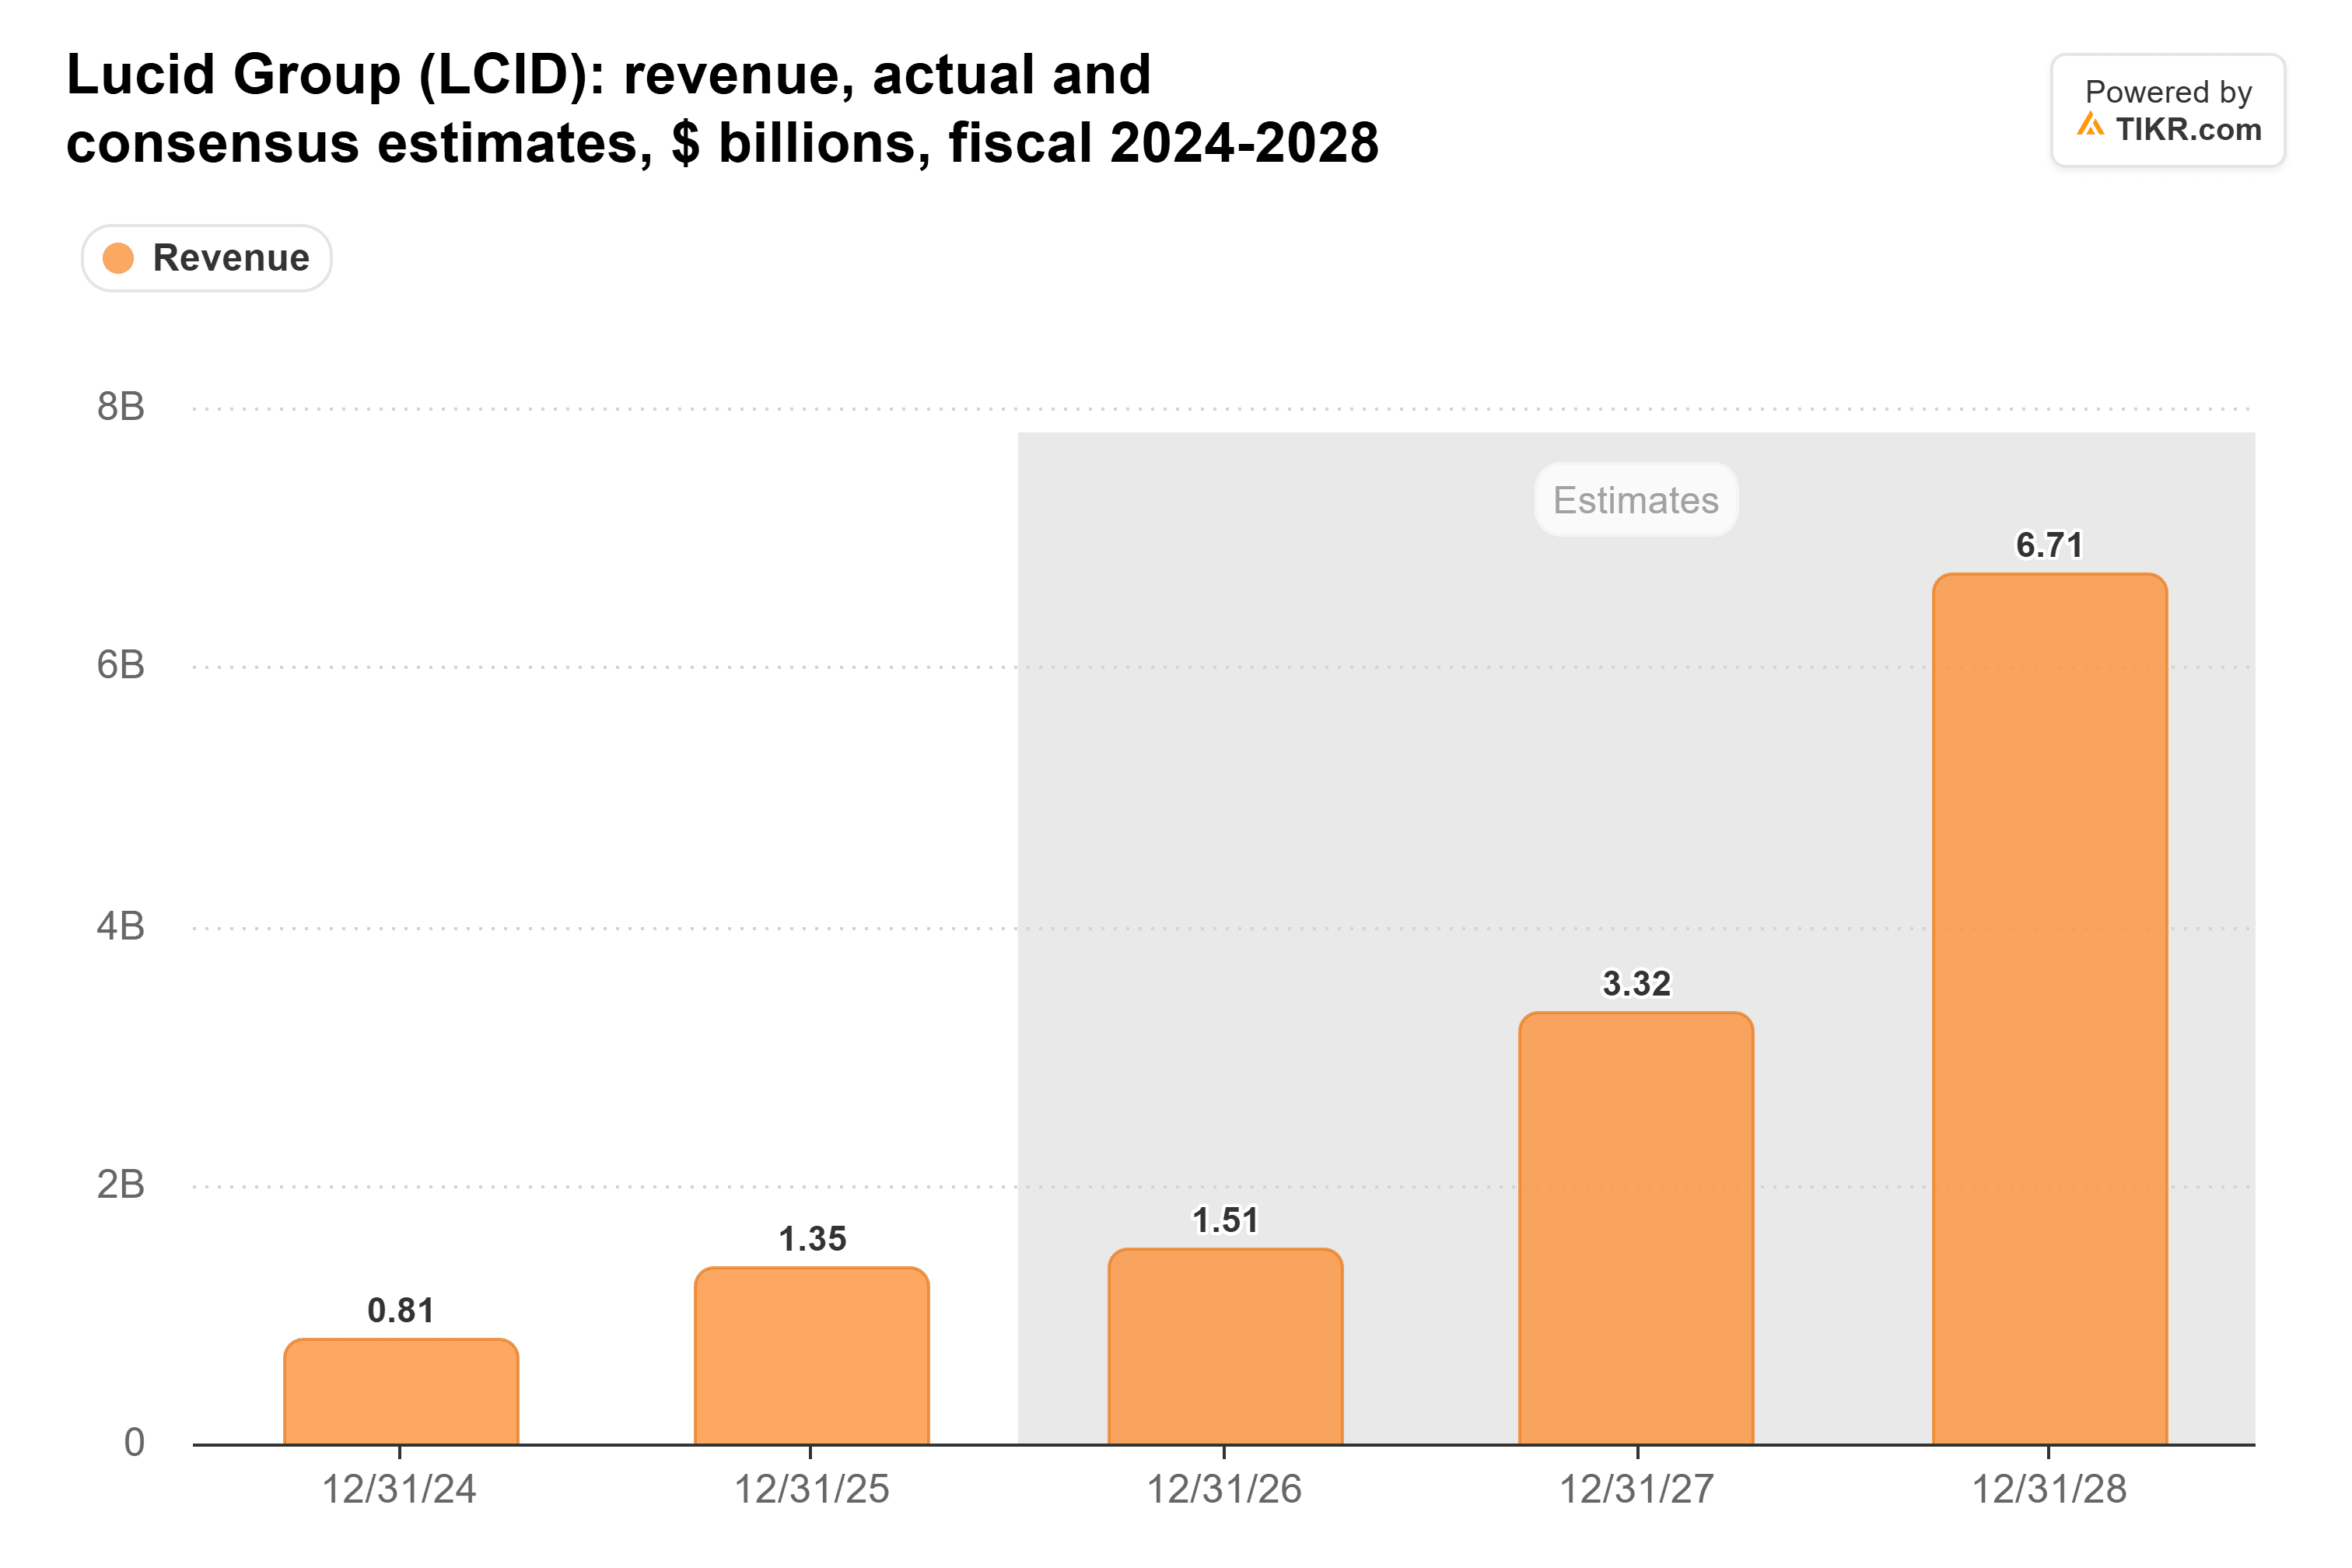
この成長軌道はMidsizeモデルに依存しており、同モデルの生産開始は2027年下半期まで予定されていない。また、アナリストが予想する2026年の1株あたり損失は、1ヶ月前の$9.51から$9.72へ拡大した。
フォワード・セールス倍率で見ると、株価は割安に見える:
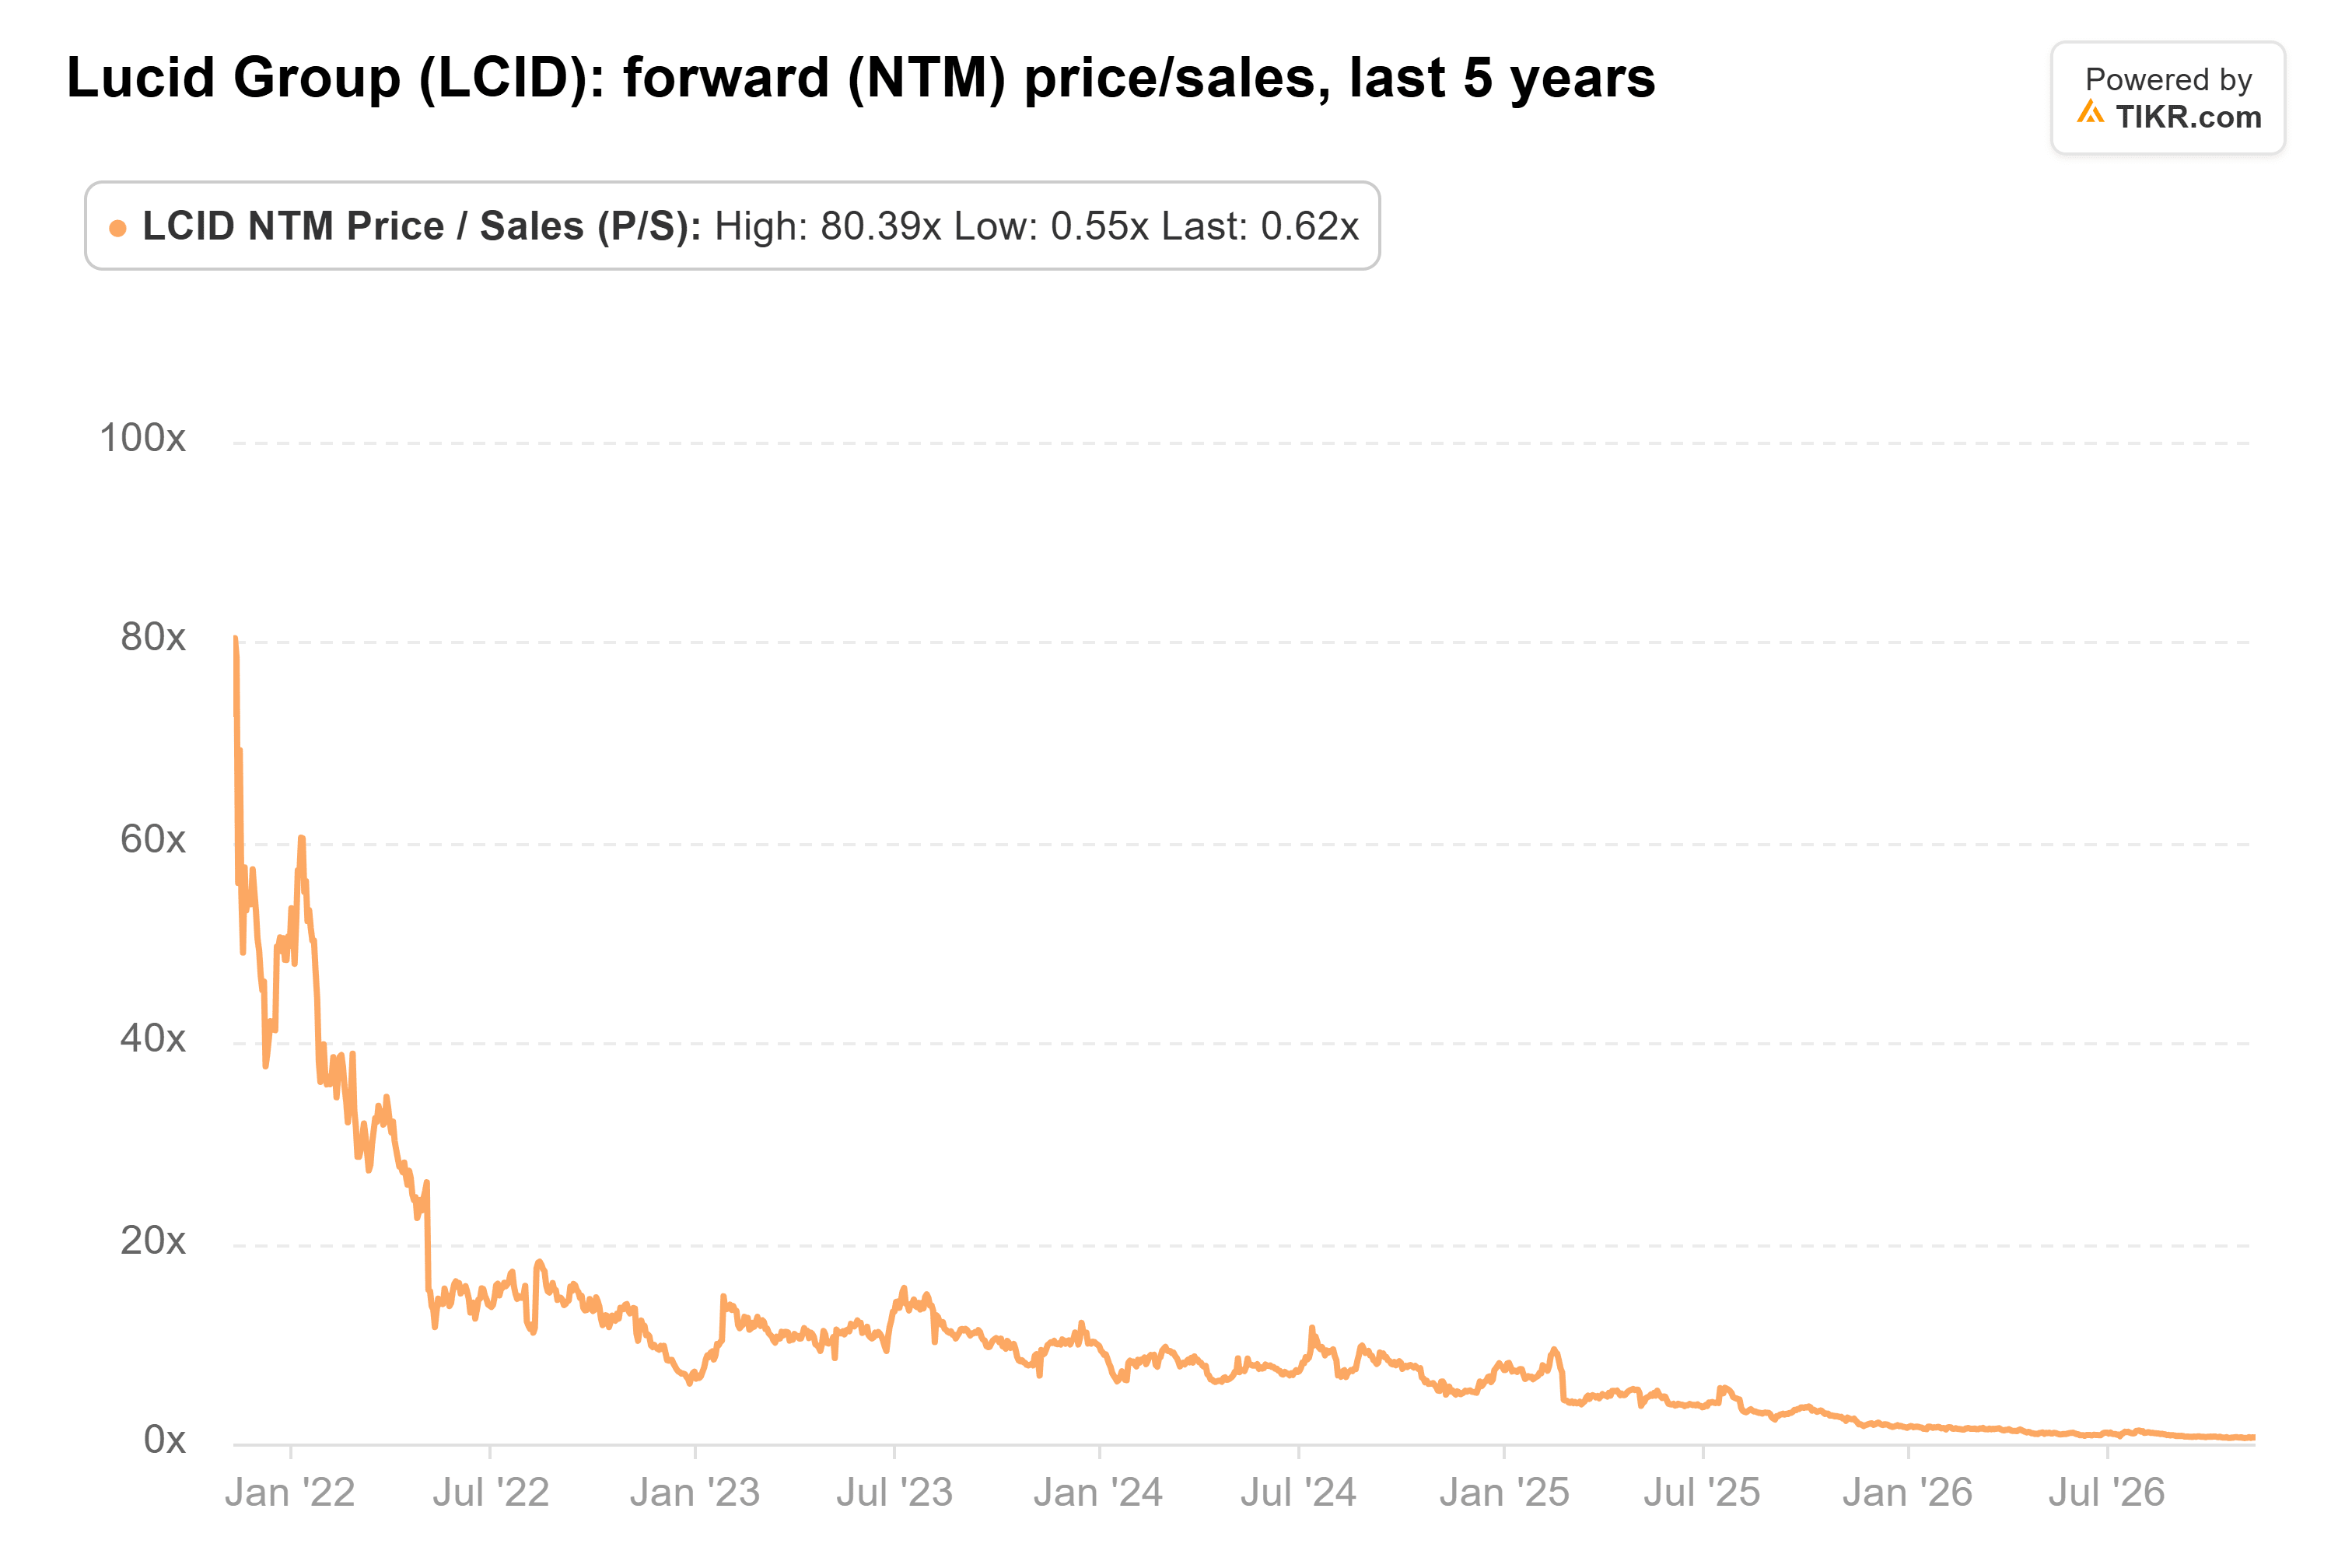
Lucidは0.6倍で取引されており、これは過去5年間の最低水準であり、平均の10倍を大きく下回っている。TD Cowenの$4という目標株価は0.7倍に相当し、現在の倍率をわずかに上回る程度だ。
割安なのには理由がある
この倍率が低いのは、Lucidが依然として車両製造にかかる費用を販売価格で賄えていないからだ:第2四半期の粗利益率は▲31.3%だった。また、Midsizeモデルまでの資金を橋渡しする資金は、普通株よりも優先される請求権を持つPIFの融資および優先株から調達されている。優先株だけで6月30日時点で30億700万ドルの清算優先権があり、これは現在の時価総額[約15億ドル]と比較して大きい。PIFが有利な条件でLucidへの資金提供を継続するならば、TD Cowenの評価は厳しすぎる可能性もある。
結論:市場コンセンサスの$7よりも、TD Cowenの$4の方が現実的だ。$7を実現するには、Midsizeモデルが予定通りに発売され、利益を生み出す必要がある。Lucidは2027年の業績見通しとMidsizeモデルの生産開始時期を来年初頭に発表する予定だ。確固たる日程と、普通株主よりも優先される請求権を追加しない資金調達が実現すれば、$7という数字ははるかに妥当に見えるだろう。
では、Lucidの株価の真の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Lucidの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最新の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。投資を楽しんでください!