主なポイント
- Grabの株価は今週28%急騰した。第3四半期の売上高が27%増、調整後EBITDAが73%増の記録的な2億3700万ドルに達したためだ。
- CFOのPeter Oey氏はBloombergに対し、GrabのAIとのインタラクションが60%増加したにもかかわらず、マージンを達成し、同四半期の業績がその主張を裏付けていると述べた。
- アナリストは、Grabの正規化EPSが2026年に0.14ドルと倍増し、2027年はその水準を維持、2028年には0.20ドルに達すると予想している。
- この株は2026年に入って依然として30%下落しており、利益をこれほど急速に成長させている企業に対しては疑念が強すぎるように見える。次の課題は、AI関連支出が増加する中でマージンが維持されるかどうかだ。
Grab Holdings (GRAB)の株価は、11月5日の終値までに今週28%急騰した。11月2日の米国市場終了後に発表された第3四半期決算は、通期業績見通しの上方修正を伴うものだった。
翌日、BloombergのEd Ludlow氏はBloomberg Techで、CFOのPeter Oey氏に、GrabのAI推進が今後どの程度のコストになるかと質問した。Oey氏は「AIとのインタラクションは60%増加したが、それでも我々はあのマージンと事業の収益性を達成した」と述べた。
TIKRはGrab Holdingsについて24人のアナリストを追跡している。「買い」と評価しているのは何人か?
Grab Holdingsの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認しよう。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用している。Grab Holdingsのアナリスト評価を見る
急騰に値する四半期
Grabの第3四半期決算発表には、好感触が多かった:
- 売上高は27%増の11億1000万ドル。
- 調整後EBITDAは73%増の記録的な2億3700万ドルに達し、マージンは前年同期の15.6%から21.3%に拡大。3つの主要セグメントすべてが、セグメント調整後EBITDAベースで初めて黒字化。
- 通期業績見通しを上方修正。売上高41.5億〜42.0億ドル、調整後EBITDA 7億9000万〜8億ドル。
- Grabは9月と10月に4億ドル分の自社株買いを実施し、プログラムに5億ドル分が残っている。
AIがGrabにもたらす利益
Grabによれば、同社のAIアシスタントを利用するドライバーの時間当たり収入は10%以上増加し、それに依存する加盟店の収入は約20%増加するという。Oey氏は、それがどのようにGrabに還元されるかを説明した:「我々は、提供するすべての乗車に対して手数料を得るため、我々も恩恵を受ける」
コストも適切な方向に動いている。Ludlow氏は、GrabのAIのインタラクション当たりコストが四半期で42%低下したと指摘し、Oey氏は、各モデルを適切な仕事に適合させるのに3〜4四半期かかったと述べた。
アナリストは、Grabの正規化EPSが今年倍増し、2028年まで上昇を続けると予想している。
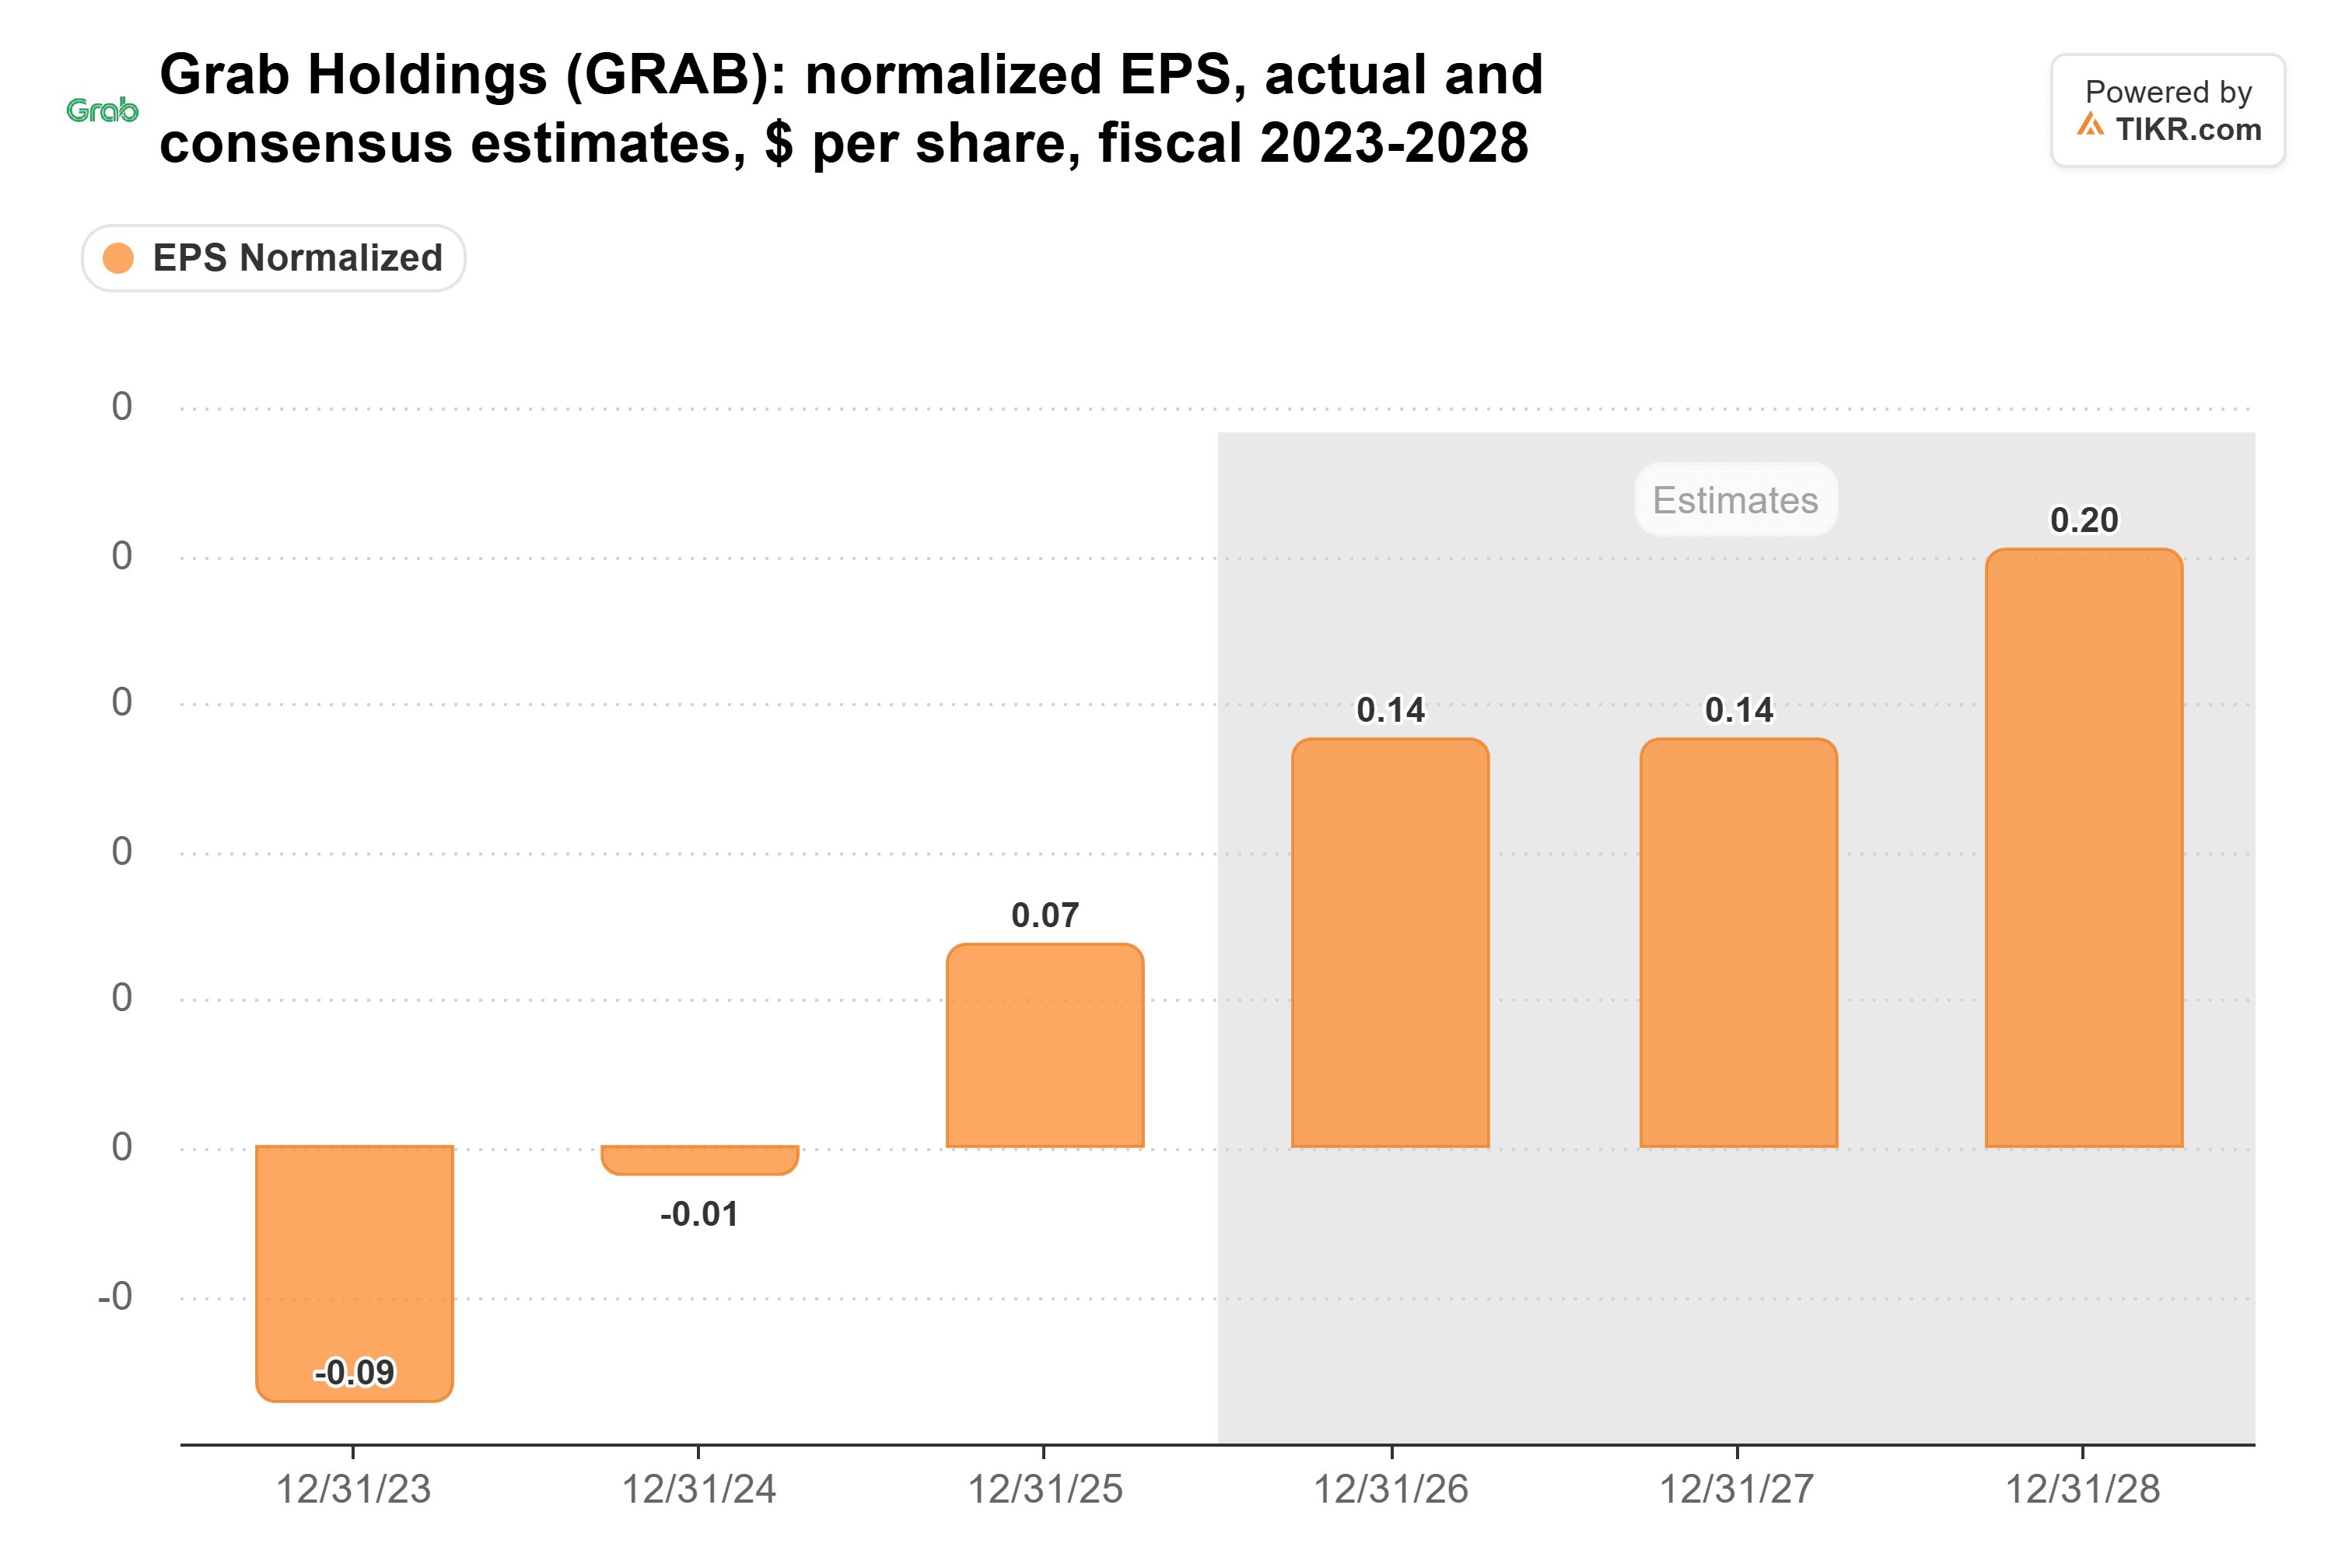
2027年が0.14ドルで2年連続横ばいなのは目立つ。これらの予想は10月29日時点のもので、決算発表と上方修正前の数字であるため、2027年の数字は修正の行方を注視すべきだ。通期見通しを上方修正した四半期は、アナリストが予想を引き上げる理由が引き下げる理由よりも多い。
マージンは上昇傾向
TIKRのEBITDAマージン(Grabの調整後数字よりも低い)は、2026年第1四半期と第2四半期のいずれも前年同期を上回った。
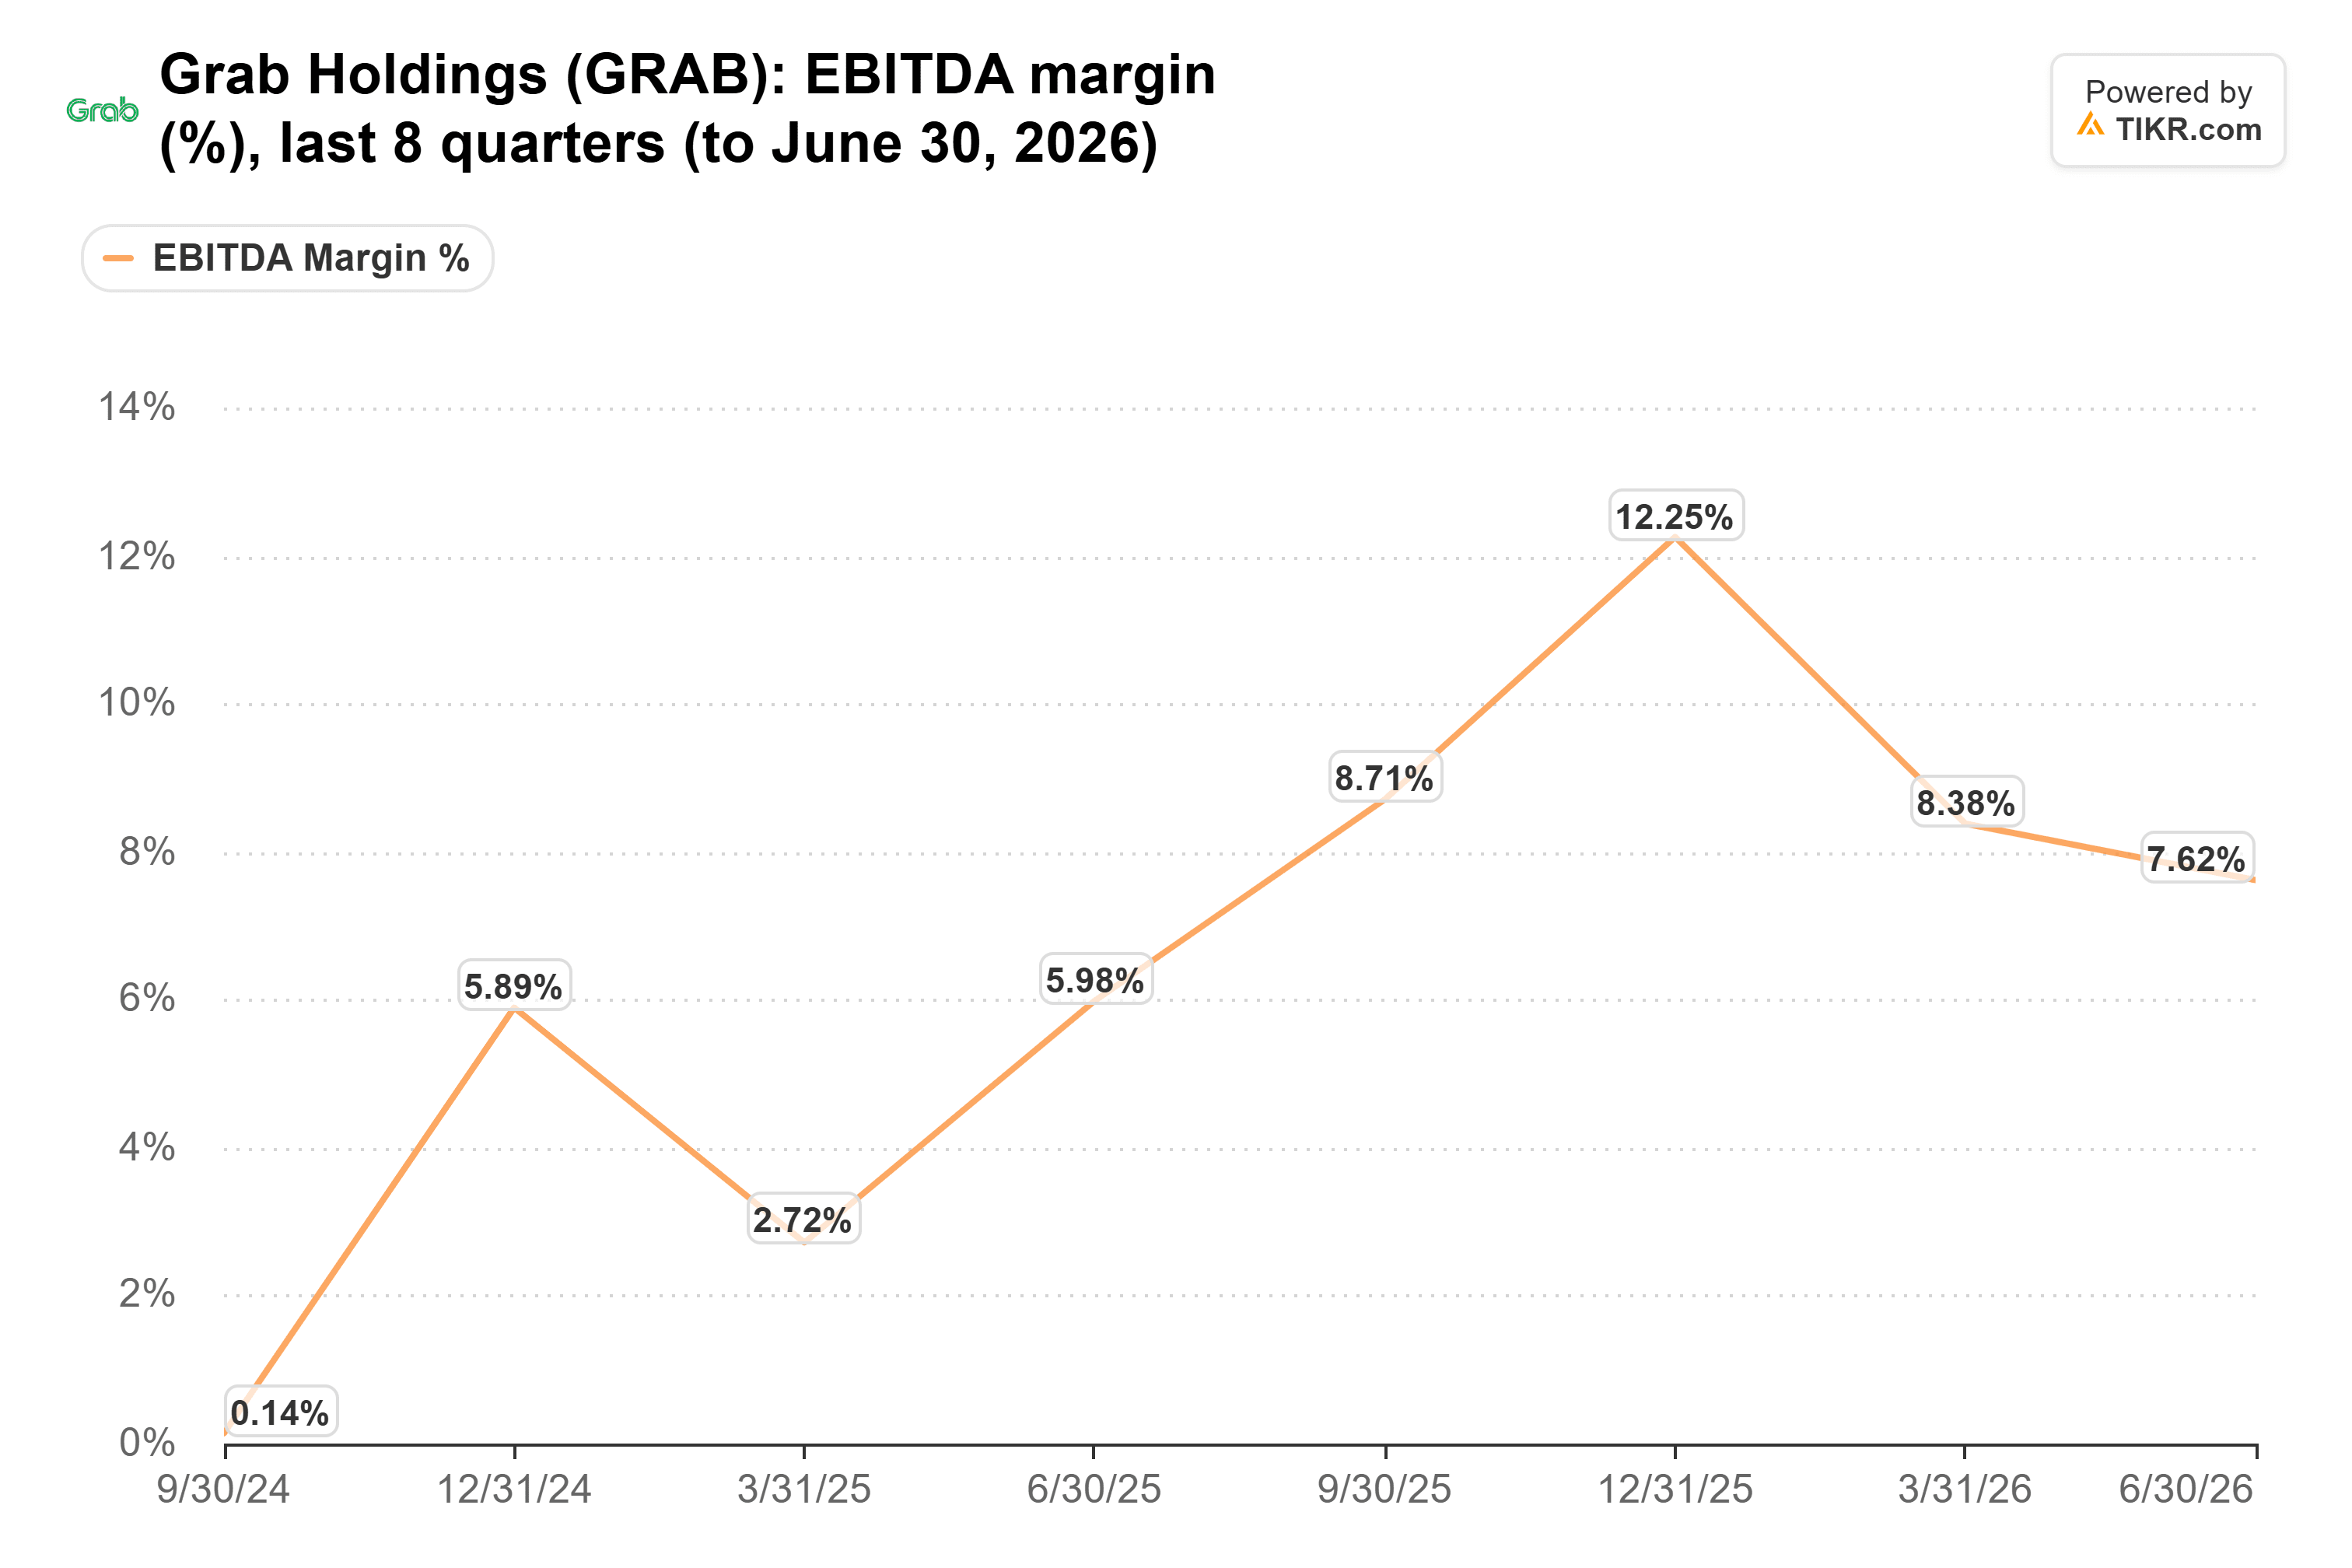
3月四半期は8.4%(前年同期2.7%)、6月四半期は7.6%(前年同期6.0%)だった。12月四半期の12.3%が依然として最高値であり、上昇は一様ではない。9月四半期の調整後マージンが21.3%に急伸したことを加味すれば、Oey氏の主張を裏付ける数字がある。
依然として疑念が織り込まれた株価
Grabは、決算発表日の11月2日時点で、予想利益の約21倍で取引されており、今週の急騰でそれはさらに上昇した。しかし、アナリストが予想する2028年の0.20ドルに対しては、11月5日終値時点で約17倍で取引されている。これは、2025年から2028年にかけてほぼ3倍に増加すると予想される利益に対しては控えめな水準だ。
ウォールストリートは依然として支持している。JPモルガンは11月3日に目標株価を4.80ドルから5.10ドルに引き上げ、DBSは同日、買いレーティングと5ドルの目標株価を維持した。バークレイズは10月に5ドルから4ドルに引き下げた後、11月4日に買いレーティングと4ドルの目標株価を維持した。これらの目標株価は、11月5日終値から15%から47%上回っている。
しかし、最終損益は依然として遅れをとっている。期間利益は1800万ドル(前年同期1700万ドル)であり、Grabは台湾のfoodpanda取引が破談になったため、第4四半期に6000万ドルの違約金を計上するが、これは業績見通しに影響しないとしている。
より大きなリスクは、GrabがAIとドライバー供給への注力を続けることだ。経営陣は、第4四半期も燃料価格の高騰がドライバーコストを圧迫し続けると見込んでいる。支出が節約分よりも速く増加すれば、マージンの拡大は停滞する可能性がある。
結論:Grabは、AIを導入しながら同じ四半期にマージンを拡大できることを示したばかりであり、2026年に入って依然としてこれほど下落している株価は、その功績を評価していない。もちろん、1四半期はあくまで1四半期に過ぎない。おそらく2月に発表される第4四半期決算は、AI関連支出が増加する中でマージンが維持されるかどうかを示すことになる。
では、Grabの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Grabの価値がいくらになるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自分自身の事業見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!