主なポイント
- GE Vernovaの株価は2026年に18%上昇したが、同社が2026年の業績見通しを3度上方修正したにもかかわらず、7月初旬以降は下落している。
- 売り圧力は社外から発生した:Metaの支出実績と民主党の議会勝利がAI関連電力株(Vertiv含む)に打撃を与えた。
- GE Vernovaの契約済みガス発電容量のうち、データセンター向けは約20%のみであり、Eatonの記録的な受注は電力網需要が維持されていることを示している。
- アナリストは2028年までに利益が2倍以上になると予想しており、株価は過去1年の平均を大きく下回る水準で取引されている。この株は買いと見られ、次のチェックポイントは1月下旬に予定されている第4四半期決算となる。
GE Vernova (GEV)の株価は2026年に18%上昇した。しかし、7月6日に日中高値を記録した後、年初来の上昇分の大半を失っており、これは同社が2026年の業績見通しを3度上方修正したにもかかわらずのことだ。
Meta Platforms (META)が10月にAIインフラ投資家を怯えさせ、続く民主党の議会制覇がGE VernovaとVertiv (VRT)の両方に打撃を与えた。一方、Eaton (ETN)は11月3日に記録的な受注を報告した。
3度の上方修正、1つのピーク
同社は各決算発表ごとに業績見通しを上方修正した:
- 4月22日:第1四半期の受注は本質的に71%増加し、受注残高は130億ドル増加(Prolec GE取引による50億ドルを含む)。フリーキャッシュフローの予想は50~55億ドルから65~75億ドルに上方修正。
- 7月22日:受注は本質的に88%増加し、キャッシュフロー予想は115~125億ドルに跳ね上がった。しかし、Power部門の本質的収益成長率14%は経営陣自身の15~17%という予想を下回った。
- 10月28日:受注は本質的に96%増加して293億ドルに達し、受注残高は1,970億ドルに達した。キャッシュフロー予想は160~170億ドルに上方修正され、自社株買い枠は200億ドルに倍増した。
つまり、フリーキャッシュフローの予想は年初から約3倍に増加したことになる。それでも投資家は第3四半期後に株を売却した。いくつかの弱いポイントがあったためだ。Electrification部門の受注は前年同期の大口受注と比較して本質的に9%減少し、Wind部門の損失予想は4~5億ドルに拡大し、スロット予約は63ギガワットから58ギガワットに減少した。(この減少は、130億ワットの予約が確定受注に移行したため発生した。)
TIKRはGE Vernovaについて38人のアナリストを追跡している。「買い」と評価しているのは何人か?
GE Vernovaの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。GE Vernovaのアナリスト評価を見る
売り圧力は社外から発生した
GE VernovaはMetaの決算発表翌日の10月22日に約11%下落した。Metaの第3四半期フリーキャッシュフローはマイナス21.2億ドルだった。また、2026年の設備投資予算範囲の下限を引き上げ、現在は1,350~1,450億ドルとし、来年も「積極的に投資を続ける」と述べた。しかし、大口顧客が支出の下限を引き上げることは、電力機器により多くの資金が流れることを意味する。
その後、民主党が11月3日の中間選挙で上下両院を制した。GE Vernovaは11月4日に9%下落し、さらに11月5日に7.5%下落した。この日、ナスダックはデータセンターの減速懸念から5.5%下落した。Vertivは第3四半期の収益が61%増加して43.1億ドルに達したにもかかわらず、11月4日に13%下落した。新議会は1月まで開かれず、すでに両社の受注残高にある注文をキャンセルすることはできない。
タービンの5分の1のみがデータセンター向け
経営陣は第2四半期決算説明会で、GE Vernovaの契約済みガス発電ギガワットのうち、データセンター向けは約20%のみと述べた。残りは電力会社やその他の従来型の購入者に向けられる。
Eatonの四半期決算も、電力網需要が維持されていることを示している。第3四半期の売上高は28%増加して過去最高の89億ドルに達し、累積の本質的受注はElectrical Americas部門で39%、Electrical Global部門で51%増加した。
40倍以下なら依然として買い
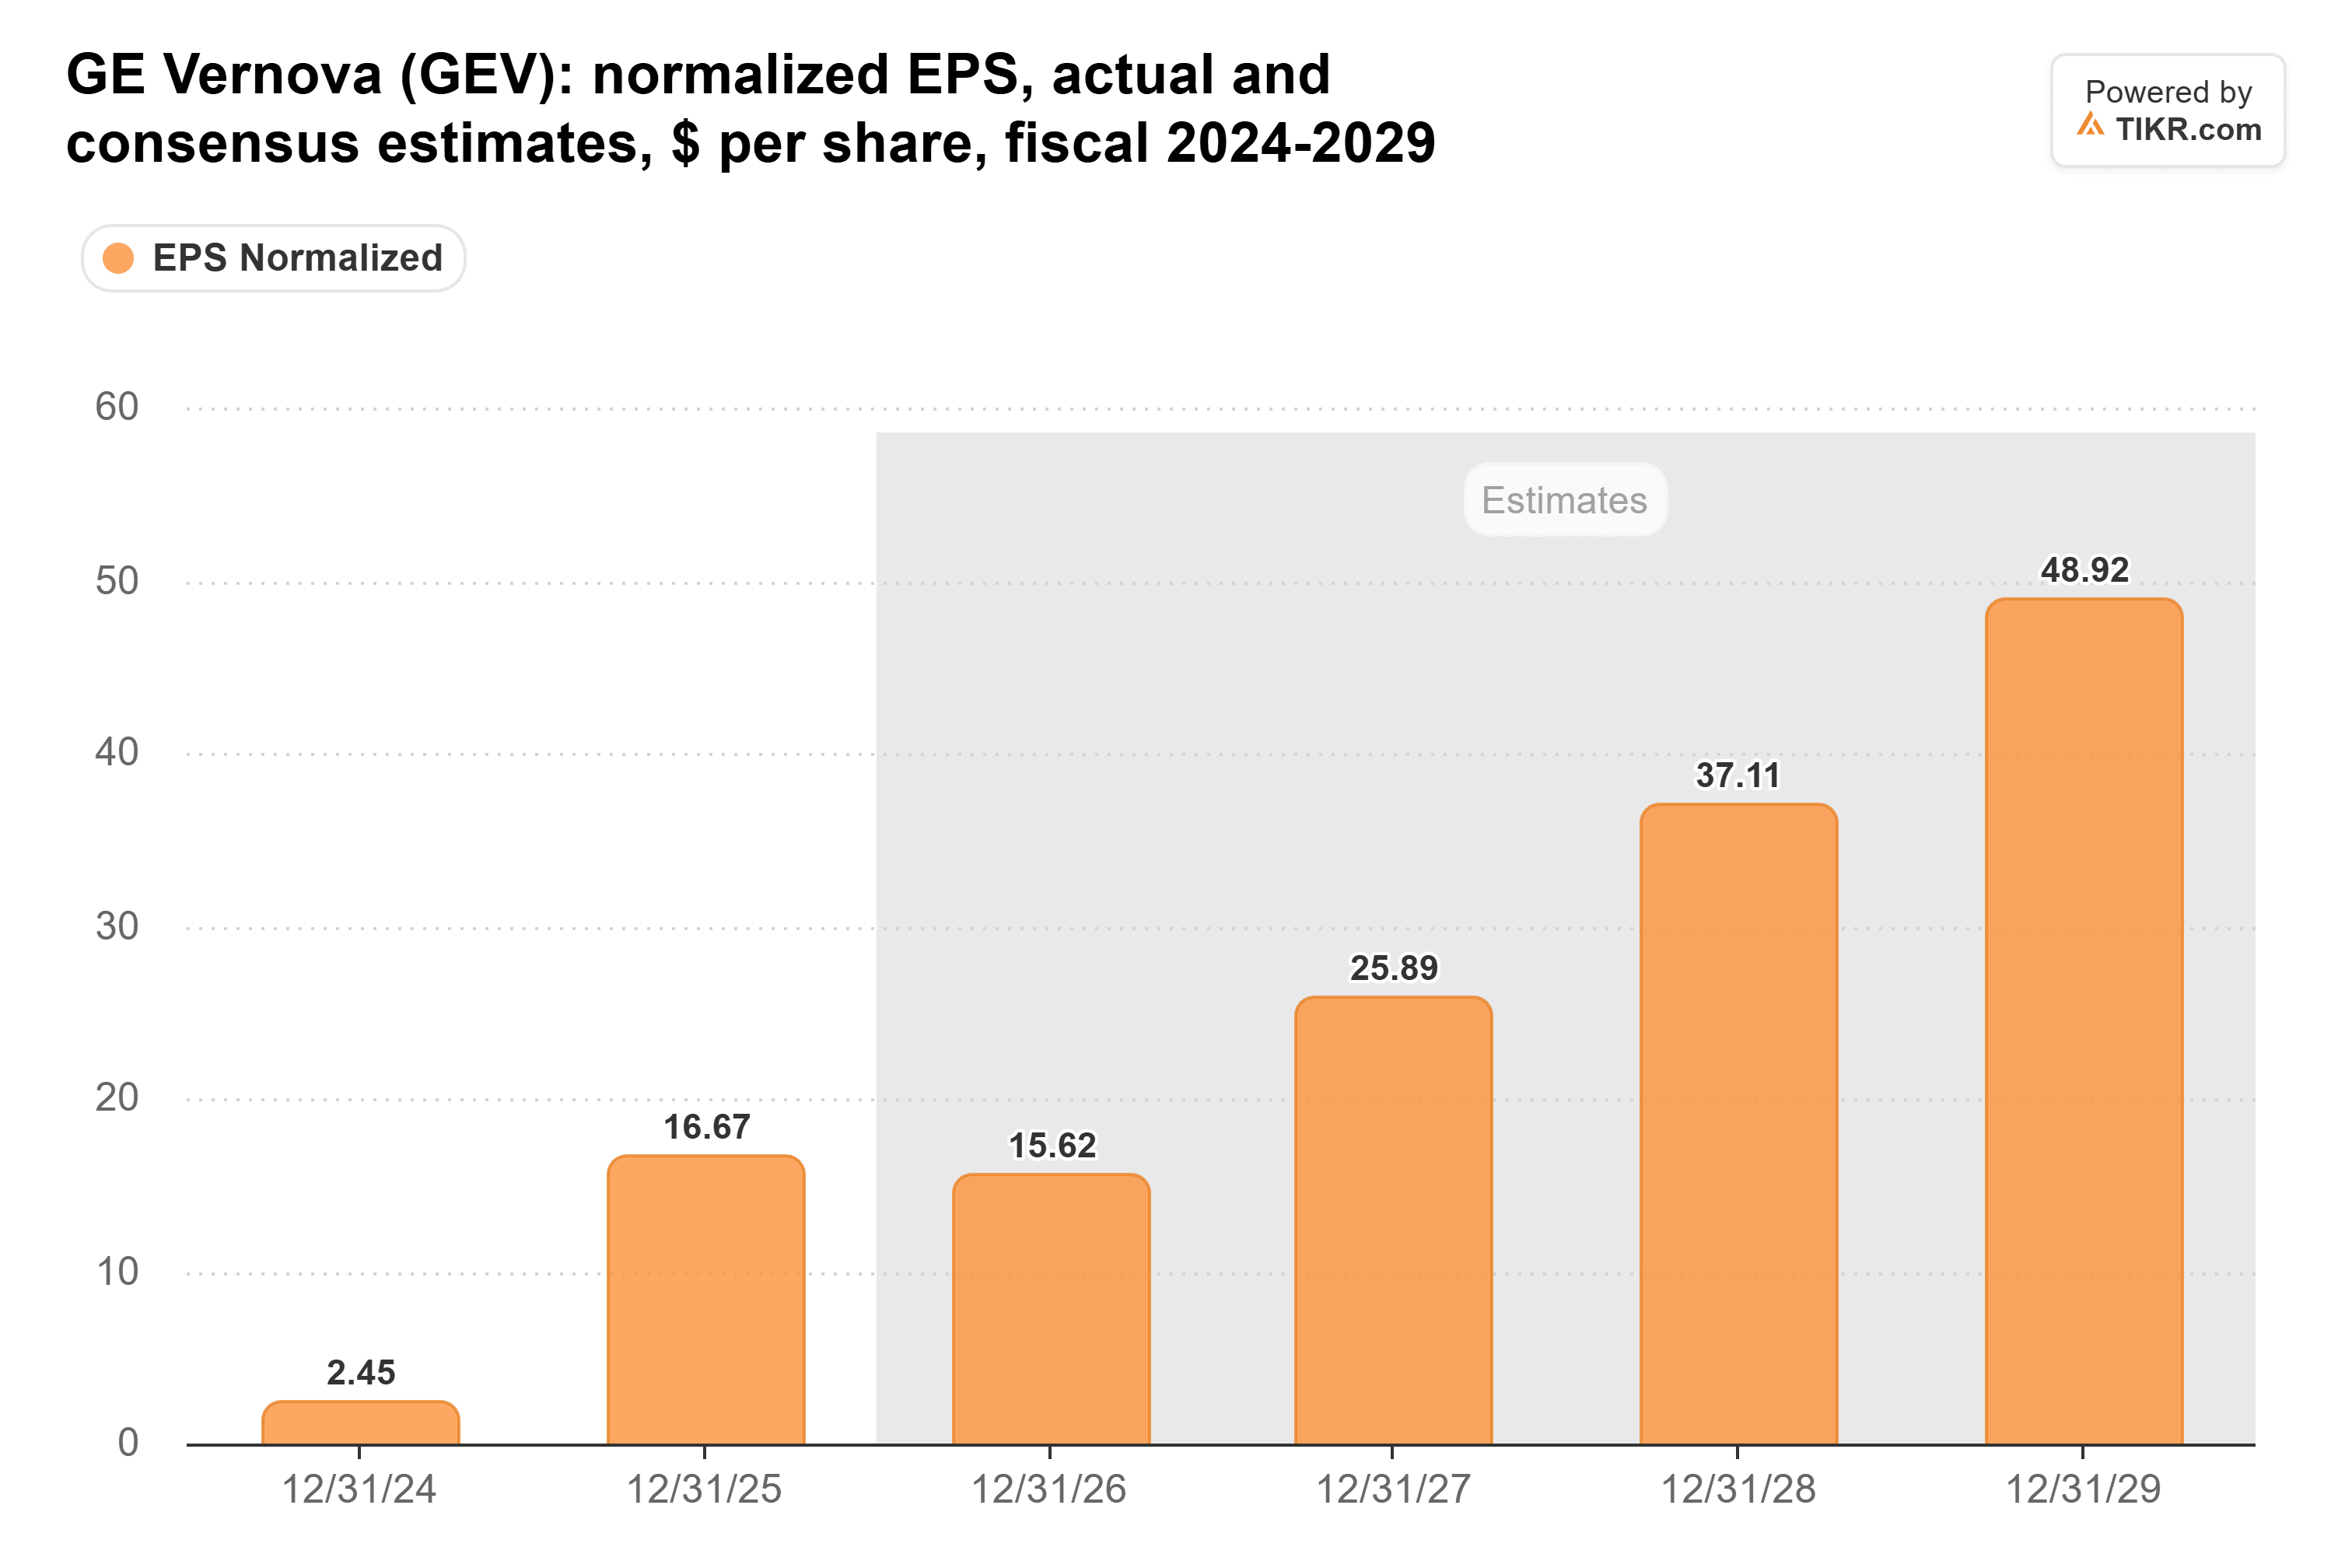
アナリストは、GE Vernovaの調整後1株当たり利益(EPS)が2026年から2028年にかけて2倍以上になると予想している:
一方、株価倍率は逆の動きをした。11月2日の終値時点で、株価は予想利益の37倍で取引されていた。これは過去1年のほぼ最安値近くであり、年間平均の55倍を大きく下回っている:
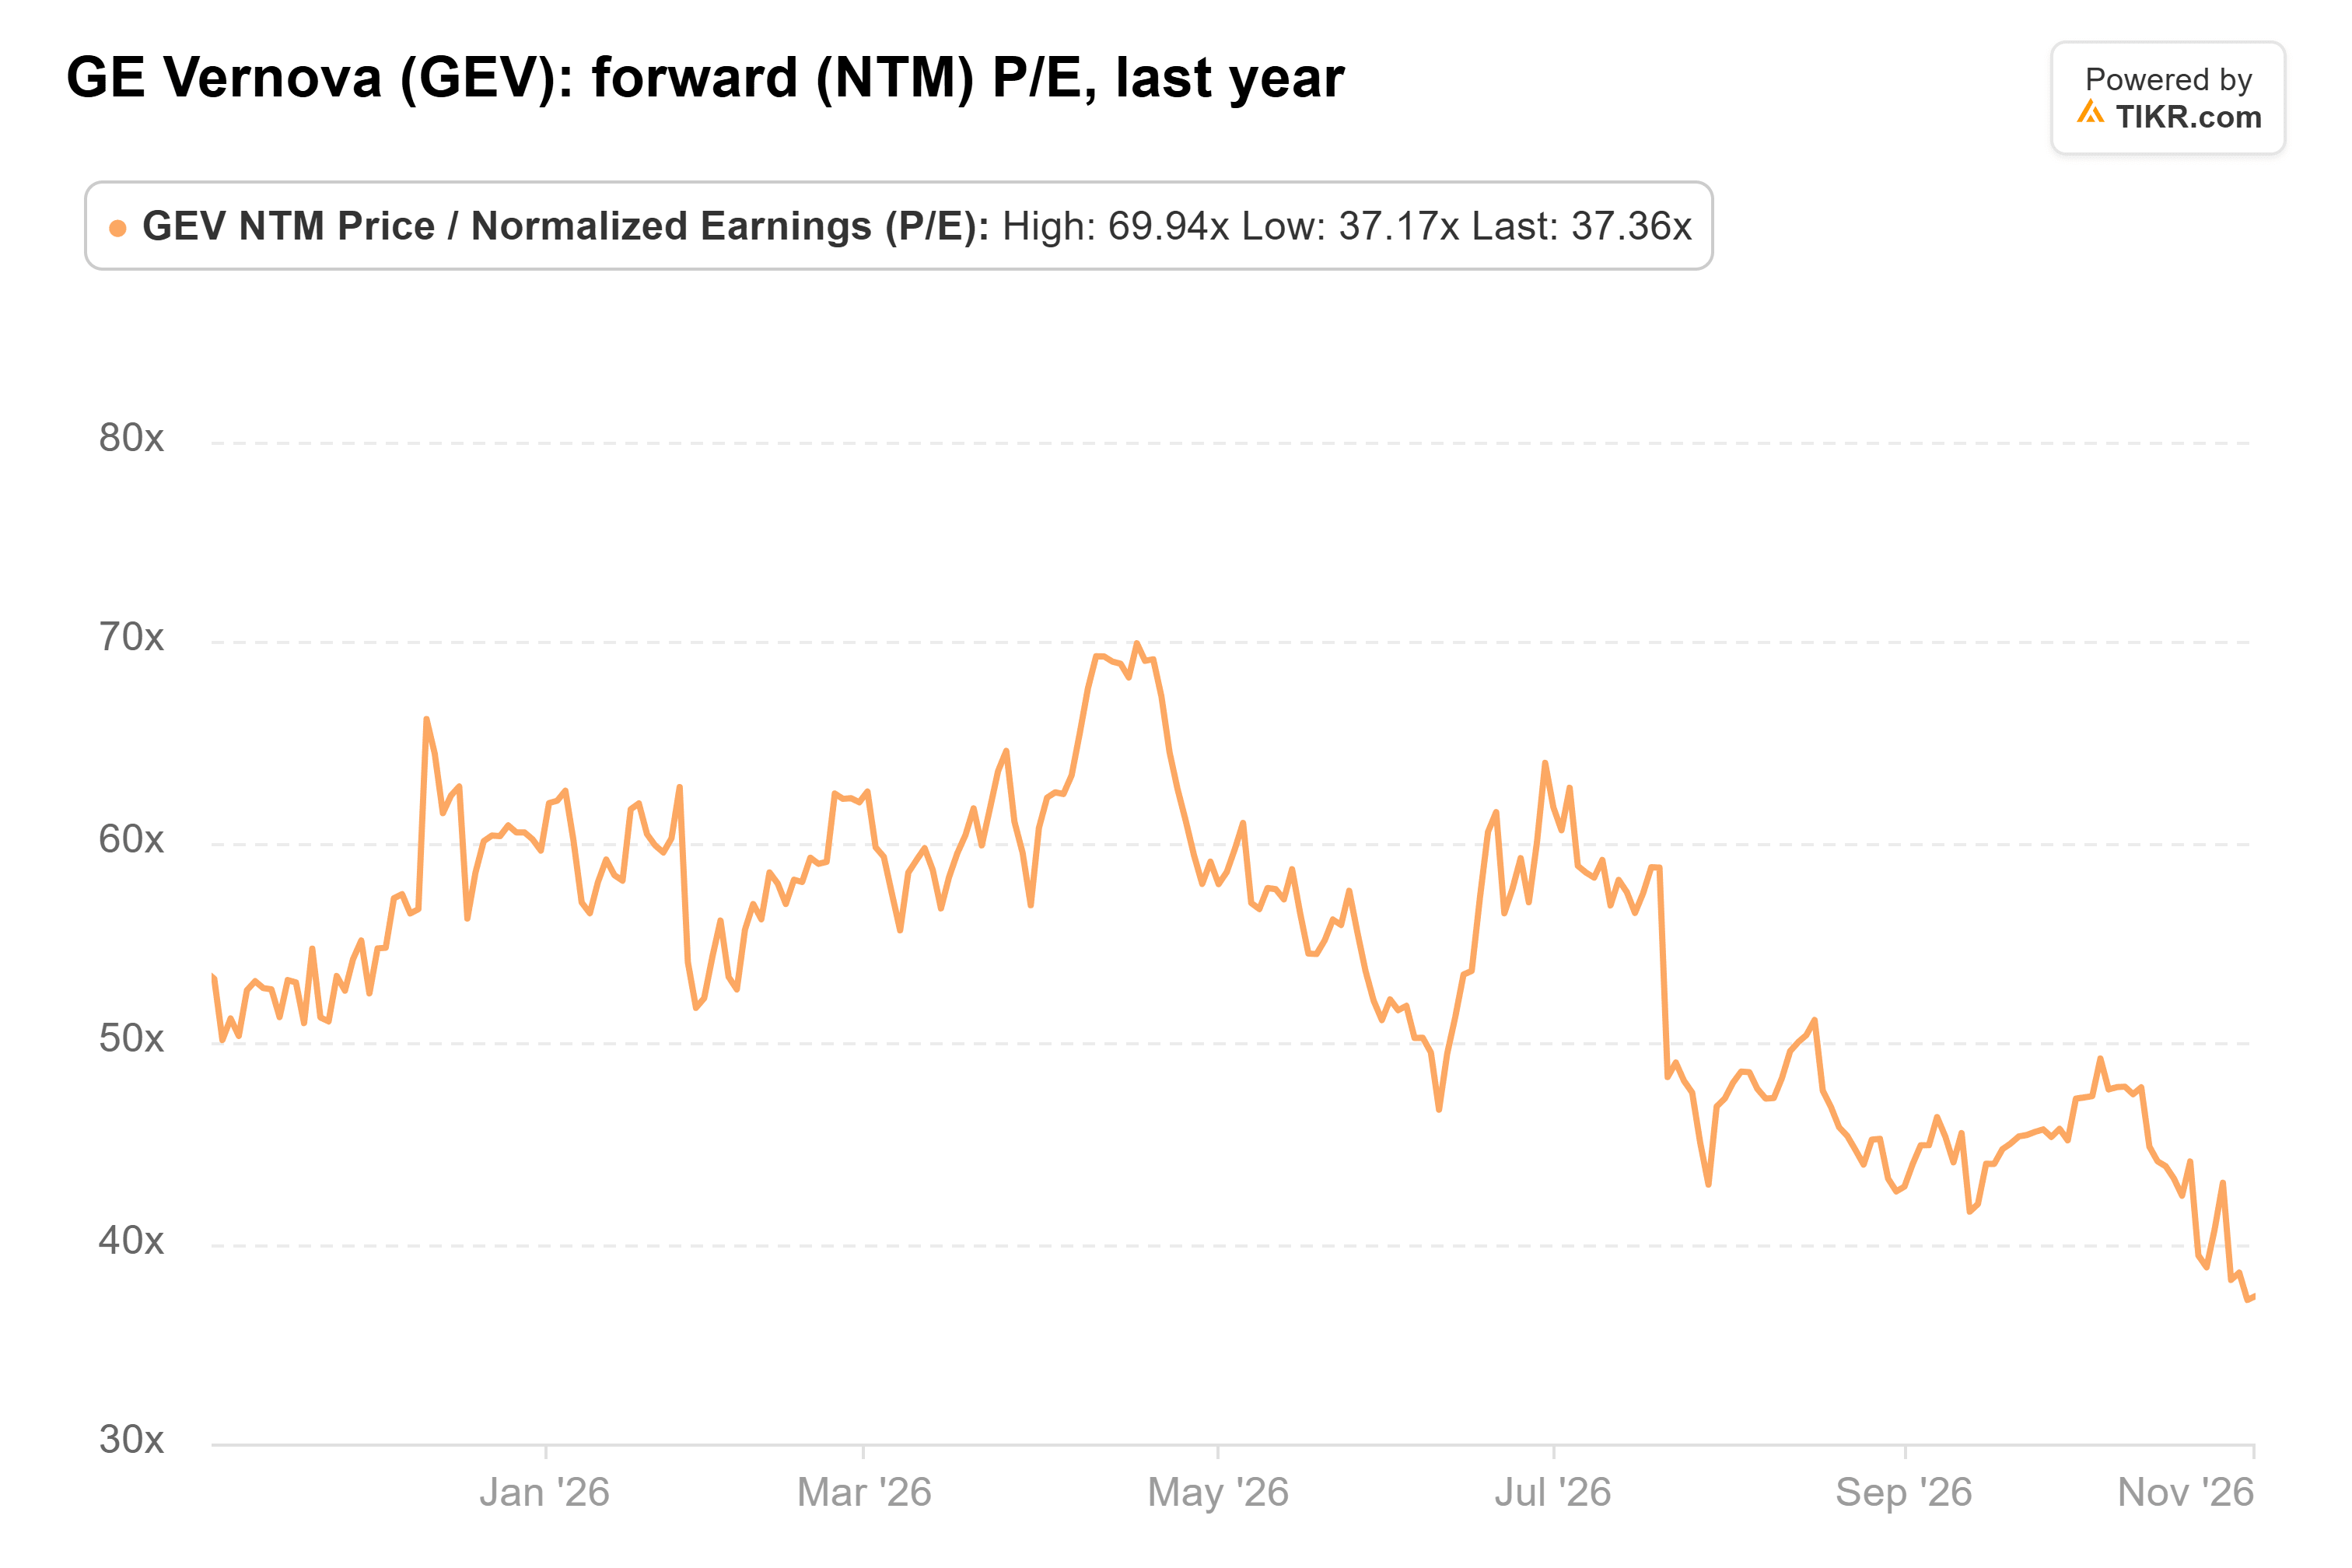
11月4日と5日の下落後、株価倍率はさらに低下している。
もちろん、今年のキャッシュの多くは顧客からの資金だ。第3四半期の54億ドルのフリーキャッシュフローのうち、53億ドルは運転資本、主に出荷前の機器に対する前払い金から発生した。また、GLJ Research(売り評価、目標株価540ドル)は、GE Vernovaを景気循環型ビジネスと呼んでいる。
それでも買いの論拠は成立する。投資家は、GE Vernovaの利益が2倍以上になろうとしているまさにその時に、過去1年のほぼどの時点よりも低い水準でその利益に対して支払いをしている。
ワシントンやテキサス州のような主要なデータセンター州が、実際にデータセンター建設に反対する動きを見せれば、この見方は変わるだろう。次のチェックポイントは1月下旬に予定されている第4四半期決算だ。その時点までに、経営陣は受注残高が2,000億ドルを超え、少なくとも130ギガワットのガス機器が契約済みになると見込んでいる。
では、GE Vernovaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、GE Vernovaがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!