

主なポイント
- エクソンモービルは10月30日、四半期配当を4%引き上げて1株あたり1.07ドルとし、年間配当の連続増額記録を44年連続に伸ばした。一方、シェブロンは39年連続の増額を記録している。
- シェブロンの配当利回りは3.5%で、エクソンモービルの2.6%を上回る。また、2020年度から2025年度にかけての1株あたり配当の伸び率もシェブロンの方が速い。
- 両社の配当は、2026年9月30日までの過去12ヶ月間のフリーキャッシュフローに対する支払い比率(配当カバレッジ)が、エクソンモービルで40%、シェブロンで41%と十分にカバーされている。
- 2025年度のカバレッジはエクソンモービルで73%、シェブロンで77%とかなり薄かったため、キャッシュフローが弱い年が両社にとって主なリスクとなる。
エクソンモービル (XOM) は、第3四半期決算と合わせて10月30日に四半期配当を4%引き上げ、1株あたり1.07ドルとした。これにより、年間配当の連続増額は44年連続となった。
シェブロン (CVX) も同日に決算を発表し、投資家向け説明会で配当を39年連続で増額していると述べた。連続記録は短いが、支払額はより大きい:配当利回りは3.5%で、エクソンの2.6%を上回る。
では、今日購入するインカム投資家にとって、今後10年間でどちらの石油株の配当がより多く支払われるだろうか?
| 指標 | エクソンモービル (XOM) | シェブロン (CVX) |
|---|---|---|
| 配当利回り | 2.6% | 3.5% |
| 年間配当 | $4.28 | $7.12 |
| 配当成長率(2020年度~2025年度) | 年間2.8% | 年間5.8% |
| 連続増額年数(会社発表) | 44年 | 39年 |
| 現金配当支払い比率(2026年9月30日までのTTM) | 40% | 41% |
| ネット債務/EBITDA(LTM) | 0.3x | 0.4x |
出典: TIKRおよびStockAnalysis、2026年11月9日;連続記録は各社の第3四半期決算および説明会より。
退職者に6%以上の利回りを支払う、安全な6つの配当株
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは確信するに至った。
これらは、私たちの新しい投資レポートの一部として無料で入手可能であり、こちらからすぐにアクセスできる。
エクソンの自社株買いが配当総額を一定に保つ
エクソンのダレン・ウッズCEOは第3四半期の説明会で率直に述べた:「我々は決して配当を削減しない」。同氏は、自社株買いが1株あたり配当を増やしながらも、支払う配当総額をかなり一定に保つのに役立っていると語る。
実績がそれを裏付けている。エクソンは2020年度から2023年度まで毎年149億ドルの配当を支払い続け、その間も1株あたり配当は上昇し続けた。以下は、2016年度以降の各年度におけるフリーキャッシュフローと支払配当総額の推移である:
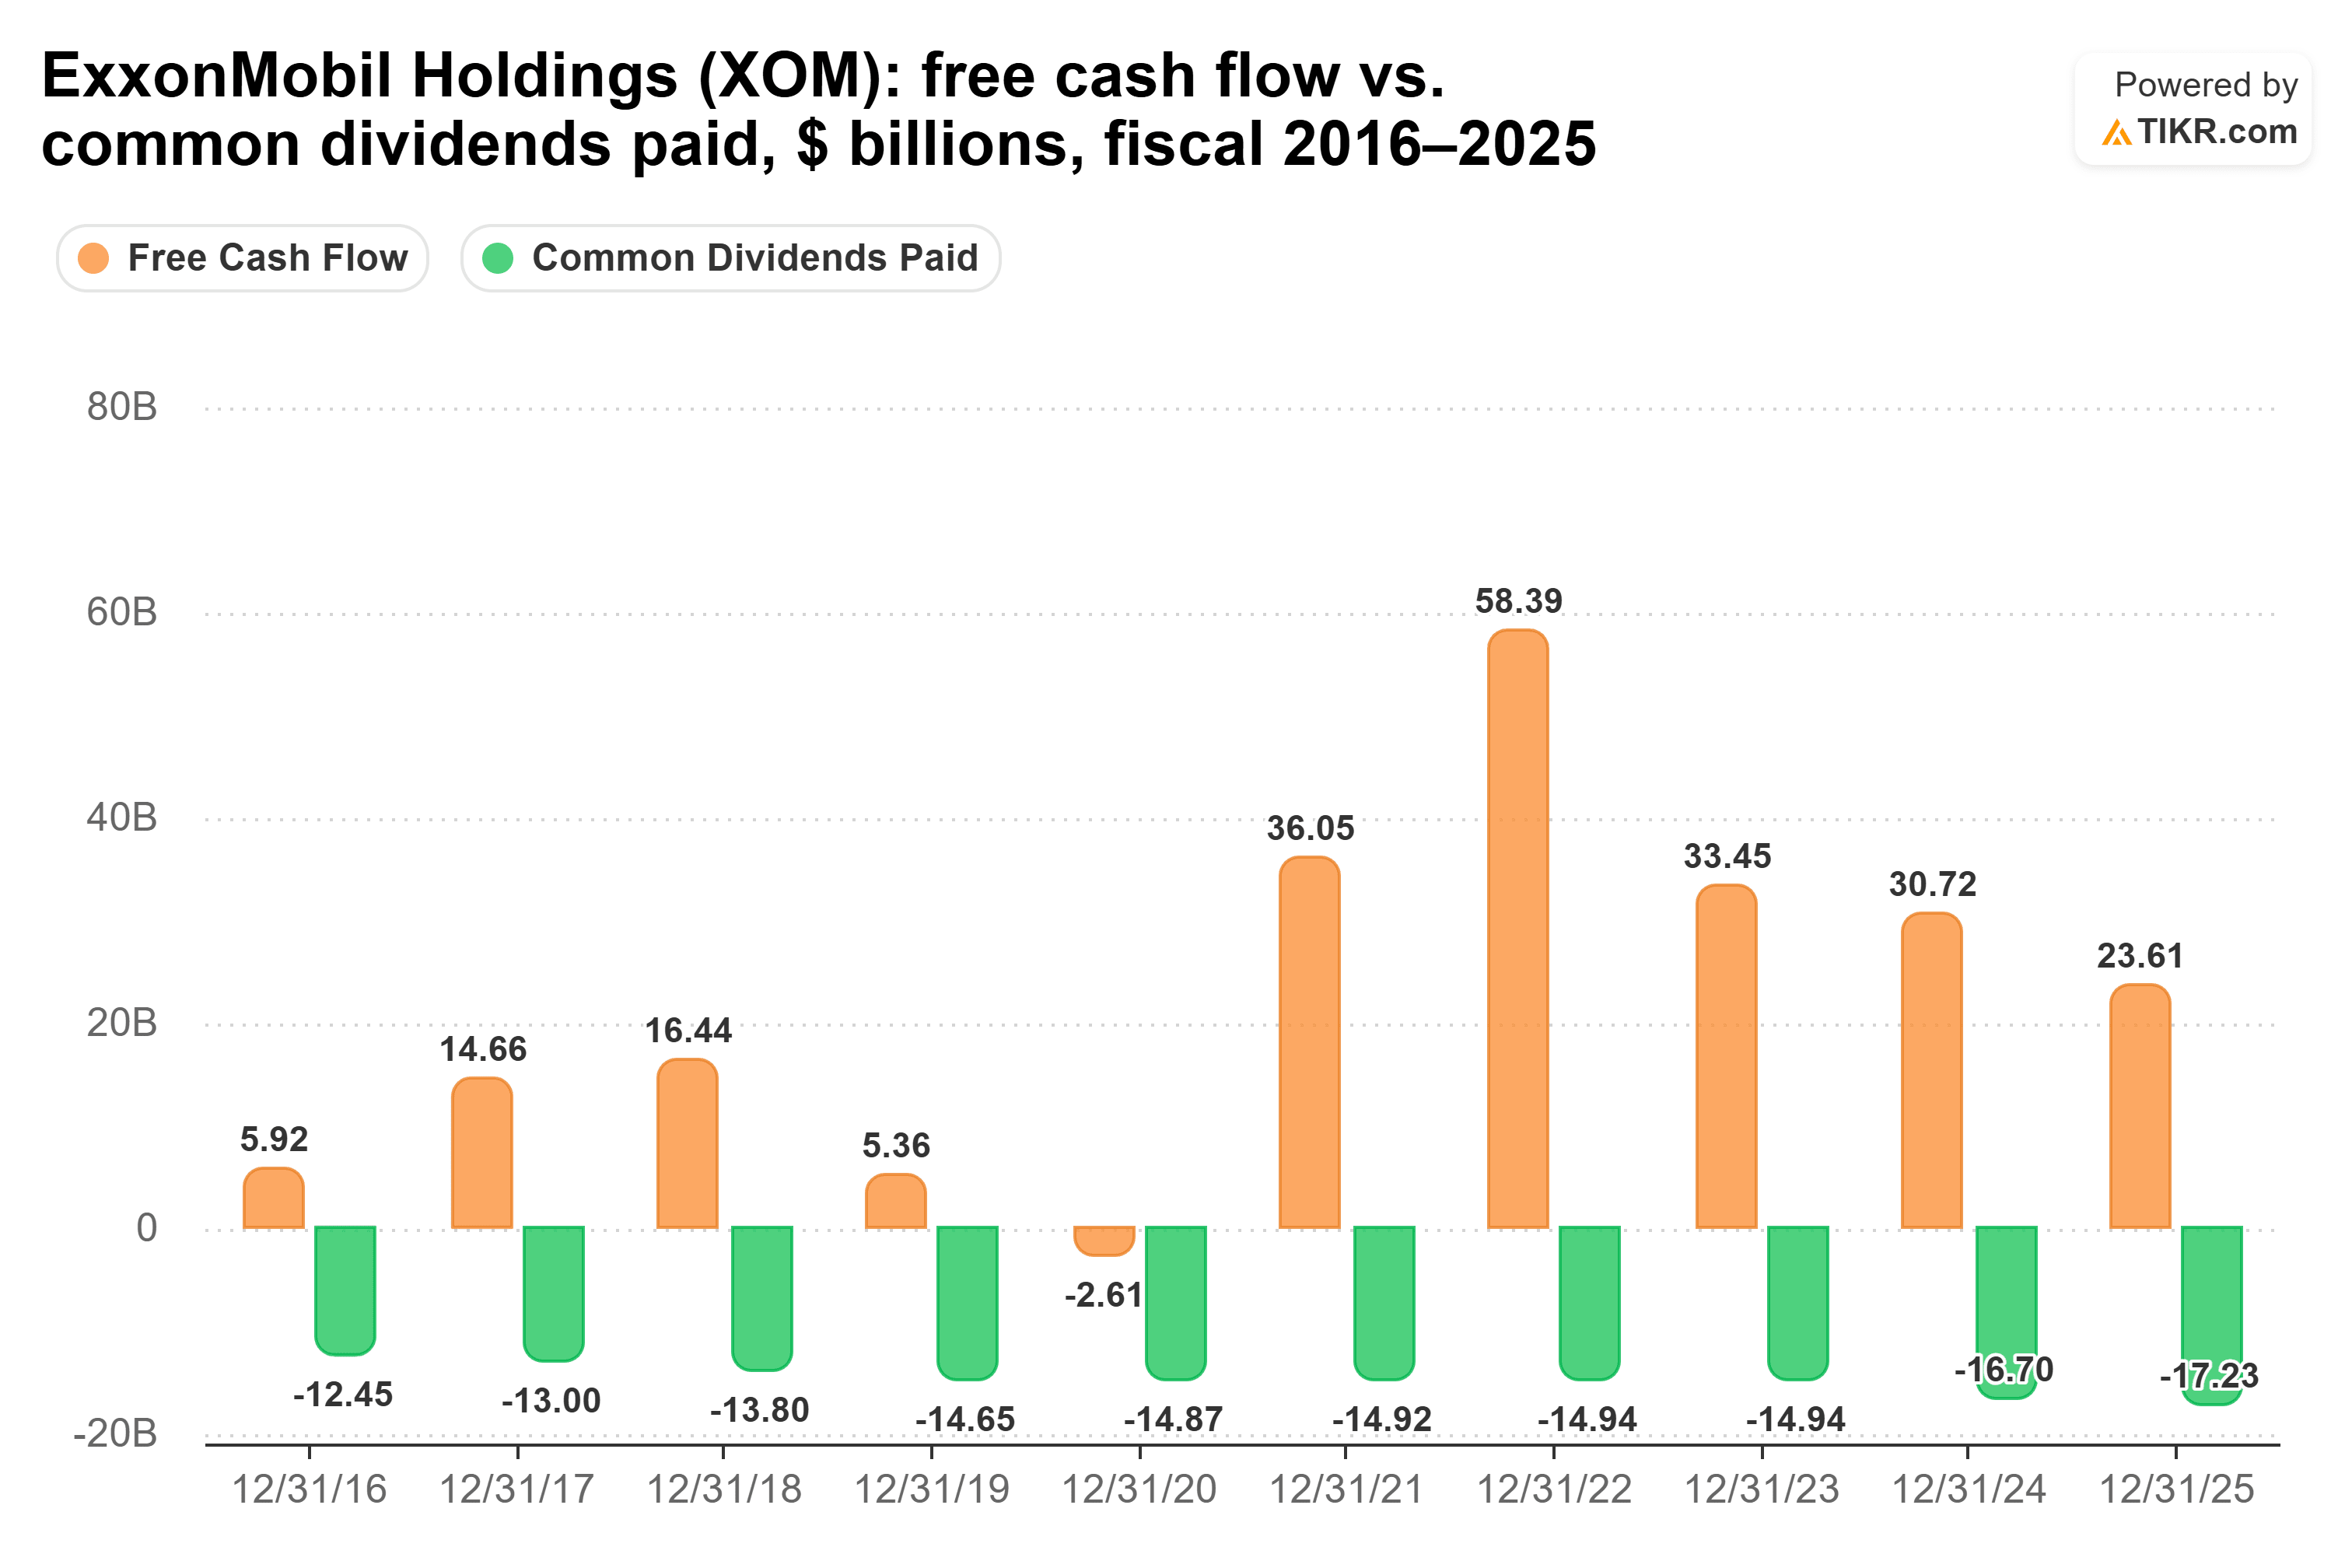
ピーク時と比べると、現在の余裕は薄くなっている。配当は2022年度のフリーキャッシュフローの25.6%を占め、2025年度には73.0%に達した。2026年9月30日までの過去12ヶ月間では、十分にカバーされた40%と、はるかに良好に見える。
エクソンはガイアナ、パーミアン、LNGで成長している。同社は2026年の第1~3四半期でネット債務を約110億ドル削減し、2027年に200億ドルの自社株買いを計画している。
主なリスクは中東にある:カタールのLNGトレインへの損害とホルムズ海峡での船舶制限が、エクソンの上流部門の生産量を減少させている。
シェブロンの増額ペースはより速い
シェブロンも配当を最優先している。アイミア・ボナーCFOは第3四半期の説明会で、キャッシュの使い道として一貫して配当を増やすことが依然として同社の最優先事項であると述べた。
そしてその伸びはより速い:2020年度から2025年度にかけての年間伸び率は5.8%(1株あたり5.16ドルから6.84ドル)で、エクソンの2.8%(1株あたり3.48ドルから4.00ドル)を上回る。シェブロンの配当総額は2016年度から2025年度まで毎年増加し、80.3億ドルから128億ドルに達した。その中にはフリーキャッシュフローがそれを大きく下回った年も含まれる:
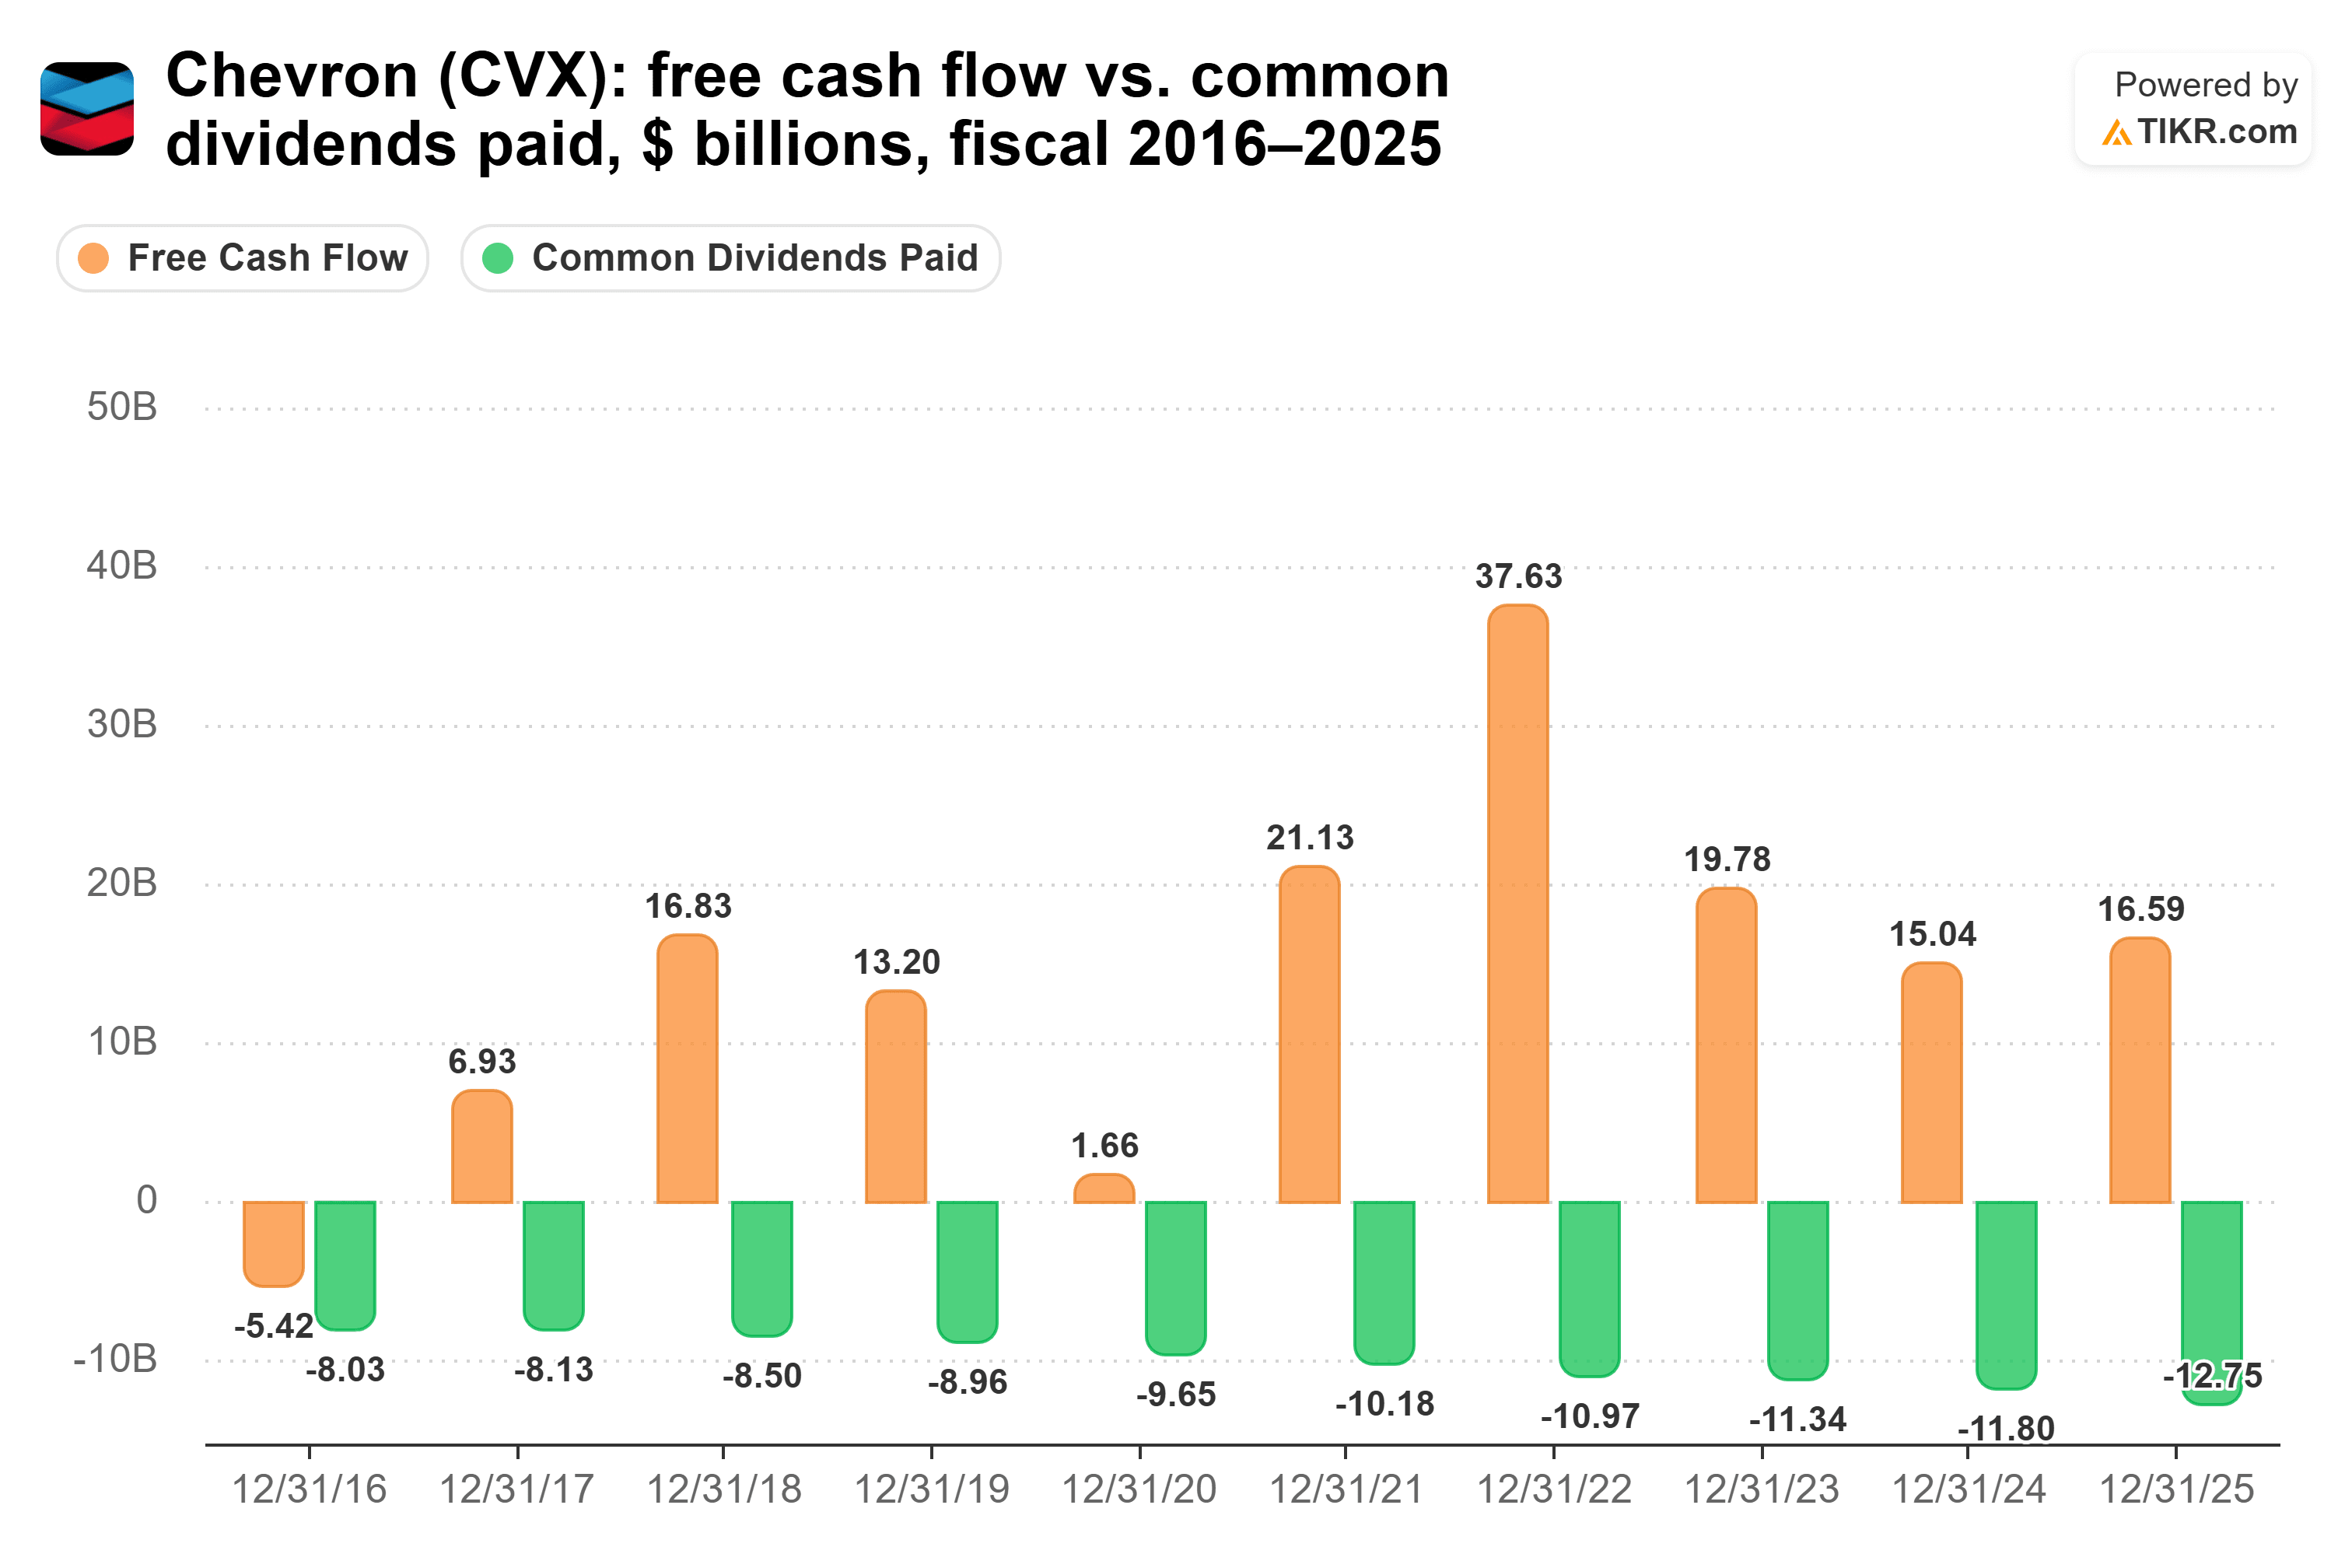
同社の配当は、2024年度のフリーキャッシュフローの78.4%、2025年度の76.9%を占め、いずれの年もエクソンよりも薄い余裕となっている。2026年9月30日までの過去12ヶ月間では、第3四半期のフリーキャッシュフローが前年同期の49億ドルから120億ドルに増加した後、十分にカバーされた41%となっている。
シェブロンは、ベネズエラ合弁事業からの総生産量が年末までに1日あたり約30万バレルに達する見込みで、2031年までにそれを約2倍にする計画である。
リスクは生産量にある。シェブロンの正味生産量は、2026年第3四半期に前年同期の1日あたり4,086バレル(石油換算)から3,980バレルに減少した。
では、どちらの配当が勝つか?
今後10年間ではシェブロンの配当が勝つ。3.5%の利回りでシェブロンに1万ドル投資すると、現在は年間350ドルの配当を受け取る。過去5年間の年間5.8%のペースで成長すると仮定すると、10年間で約4,570ドルの配当を受け取ることになる。同じ1万ドルをエクソンに投資すると、現在は年間260ドルで、年間2.8%のペースでは10年間で約2,957ドルとなる。シェブロンの方が約1,613ドル多く受け取る計算だ。
シェブロンはそのペースを維持できるだろうか?2015年度から2025年度までの10年間の伸び率は年間4.8%(1株あたり4.28ドルから6.84ドル)と、5年間のペースよりは遅いが、それでもエクソンの年間3.3%(1株あたり2.88ドルから4.00ドル)を上回っている。また、シェブロンはより大きな配当額からスタートするため、エクソンのインカムはどちらのペースでも追いつかない。過去12ヶ月間のフリーキャッシュフローに対する配当支払い比率が41%であるシェブロンには、増額を続ける余地がある。
エクソンの配当も依然として優れており、より長い連続記録、削減しないと公言するCEO、より軽い債務負担を誇る。しかし、現在のカバレッジが同等である以上、決め手は金額であり、シェブロンはより大きな配当を支払いながら、それをより速く増やしている。
もちろん、シェブロンは2025年水準から探査支出を50%増加させる計画であり、2027年の資本計画については12月にさらに詳細を発表する予定である。もしその支出がキャッシュフローを上回れば、配当支払い比率は2025年度の77%近くまで上昇する可能性がある。
シェブロンは忘れて:今すぐ買える安全な6%以上の利回りを出す6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを出す6銘柄を特定した。(そしてシェブロンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!




