主なポイント
- エクソンモービルは10月30日に四半期配当を4%引き上げて1株あたり$1.07とし、ファイザーは$0.43で据え置いた。
- 各社の5年間の配当成長率で計算すると、今後10年間で$10,000を投資した場合、ファイザーはエクソンモービルよりも約$3,658多く配当を支払うことになる。
- エクソンモービルの配当は過去1年間のフリーキャッシュフローの40%を占めたのに対し、ファイザーでは89%だった。
- アナリストは、ファイザーの売上高が2025年の$62.6 billionから2028年には$55.0 billionに減少すると予想しており、主要な医薬品の独占権が失われることが背景にある。
エクソンモービル (XOM) は10月30日に四半期配当を4%引き上げ、1株あたり$1.07とした。これは同社の年次配当が44年連続で増加したことになる。
一方、ファイザーは逆の道を選んだ。ファイザー (PFE) は10月6日に四半期配当を宣言した際、$0.43で据え置いた。それでも、その5.7%の利回りは依然としてエクソンモービルの2.4%の2倍以上である。
では、もし1銘柄しか買えず、それを10年間保有するとしたら、ファイザーのより大きな配当を受け取るか、それともエクソンモービルの成長する配当を選ぶか?
| 指標 | エクソンモービル (XOM) | ファイザー (PFE) |
|---|---|---|
| 配当利回り | 2.4% | 5.7% |
| 配当成長率(2020会計年度~2025会計年度) | 年率2.8% | 年率2.5% |
| 配当実績(会社発表) | 44年連続増配 | 352四半期連続配当支払い |
| キャッシュ配当性向(TTM) | 40% | 89% |
| ネット負債/EBITDA(LTM) | 0.3x | 2.0x |
| インタレスト・カバレッジ(LTM) | 58.7x | 7.0x |
出典: TIKR, 2026年11月5日; 配当実績は各社発表。TTMはエクソンモービルが2026年9月30日まで、ファイザーが2026年6月28日まで。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払っている株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらは、新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
エクソンモービルは十分な余力を保持
エクソンモービルの配当は、2026年9月30日までの過去12か月間のフリーキャッシュフローの40%を占めており、十分にカバーされている。
このフリーキャッシュフローは、2025会計年度の$23.6 billionを大幅に上回っている。ダレン・ウッズCEOは、記録的な燃料利用率と高いディーゼル収率による利益は、有利な価格やマージンを超えた持続的な改善であると述べている。
2025会計年度では、配当がフリーキャッシュフローに占める割合は、2022会計年度の26%から73%に上昇した。それでもフリーキャッシュフローはその年の配当をカバーしており、2021会計年度以降毎年そうなっている。

ウッズCEOは第3四半期決算説明会で、「我々は決して配当を削減することはない。したがって、増額した分は将来にわたってコミットしなければならない義務となる」と述べた。
2027年に計画されている$20 billionの自社株買いはその点で役立つ。彼が説明したように、発行済み株式数が減少することで、1株あたりの配当が増加しても配当総額は安定したまま維持される。
2.4%の利回りで$10,000を投資すると、現在は年間$240の配当を受け取る。2020会計年度から2025会計年度までの年率2.8%の成長率で増加すると、10年目には約$308に増える。株価上昇を除いても、元本に対する3.1%の利回りと言える。
ファイザーのより大きな配当には余裕が少ない
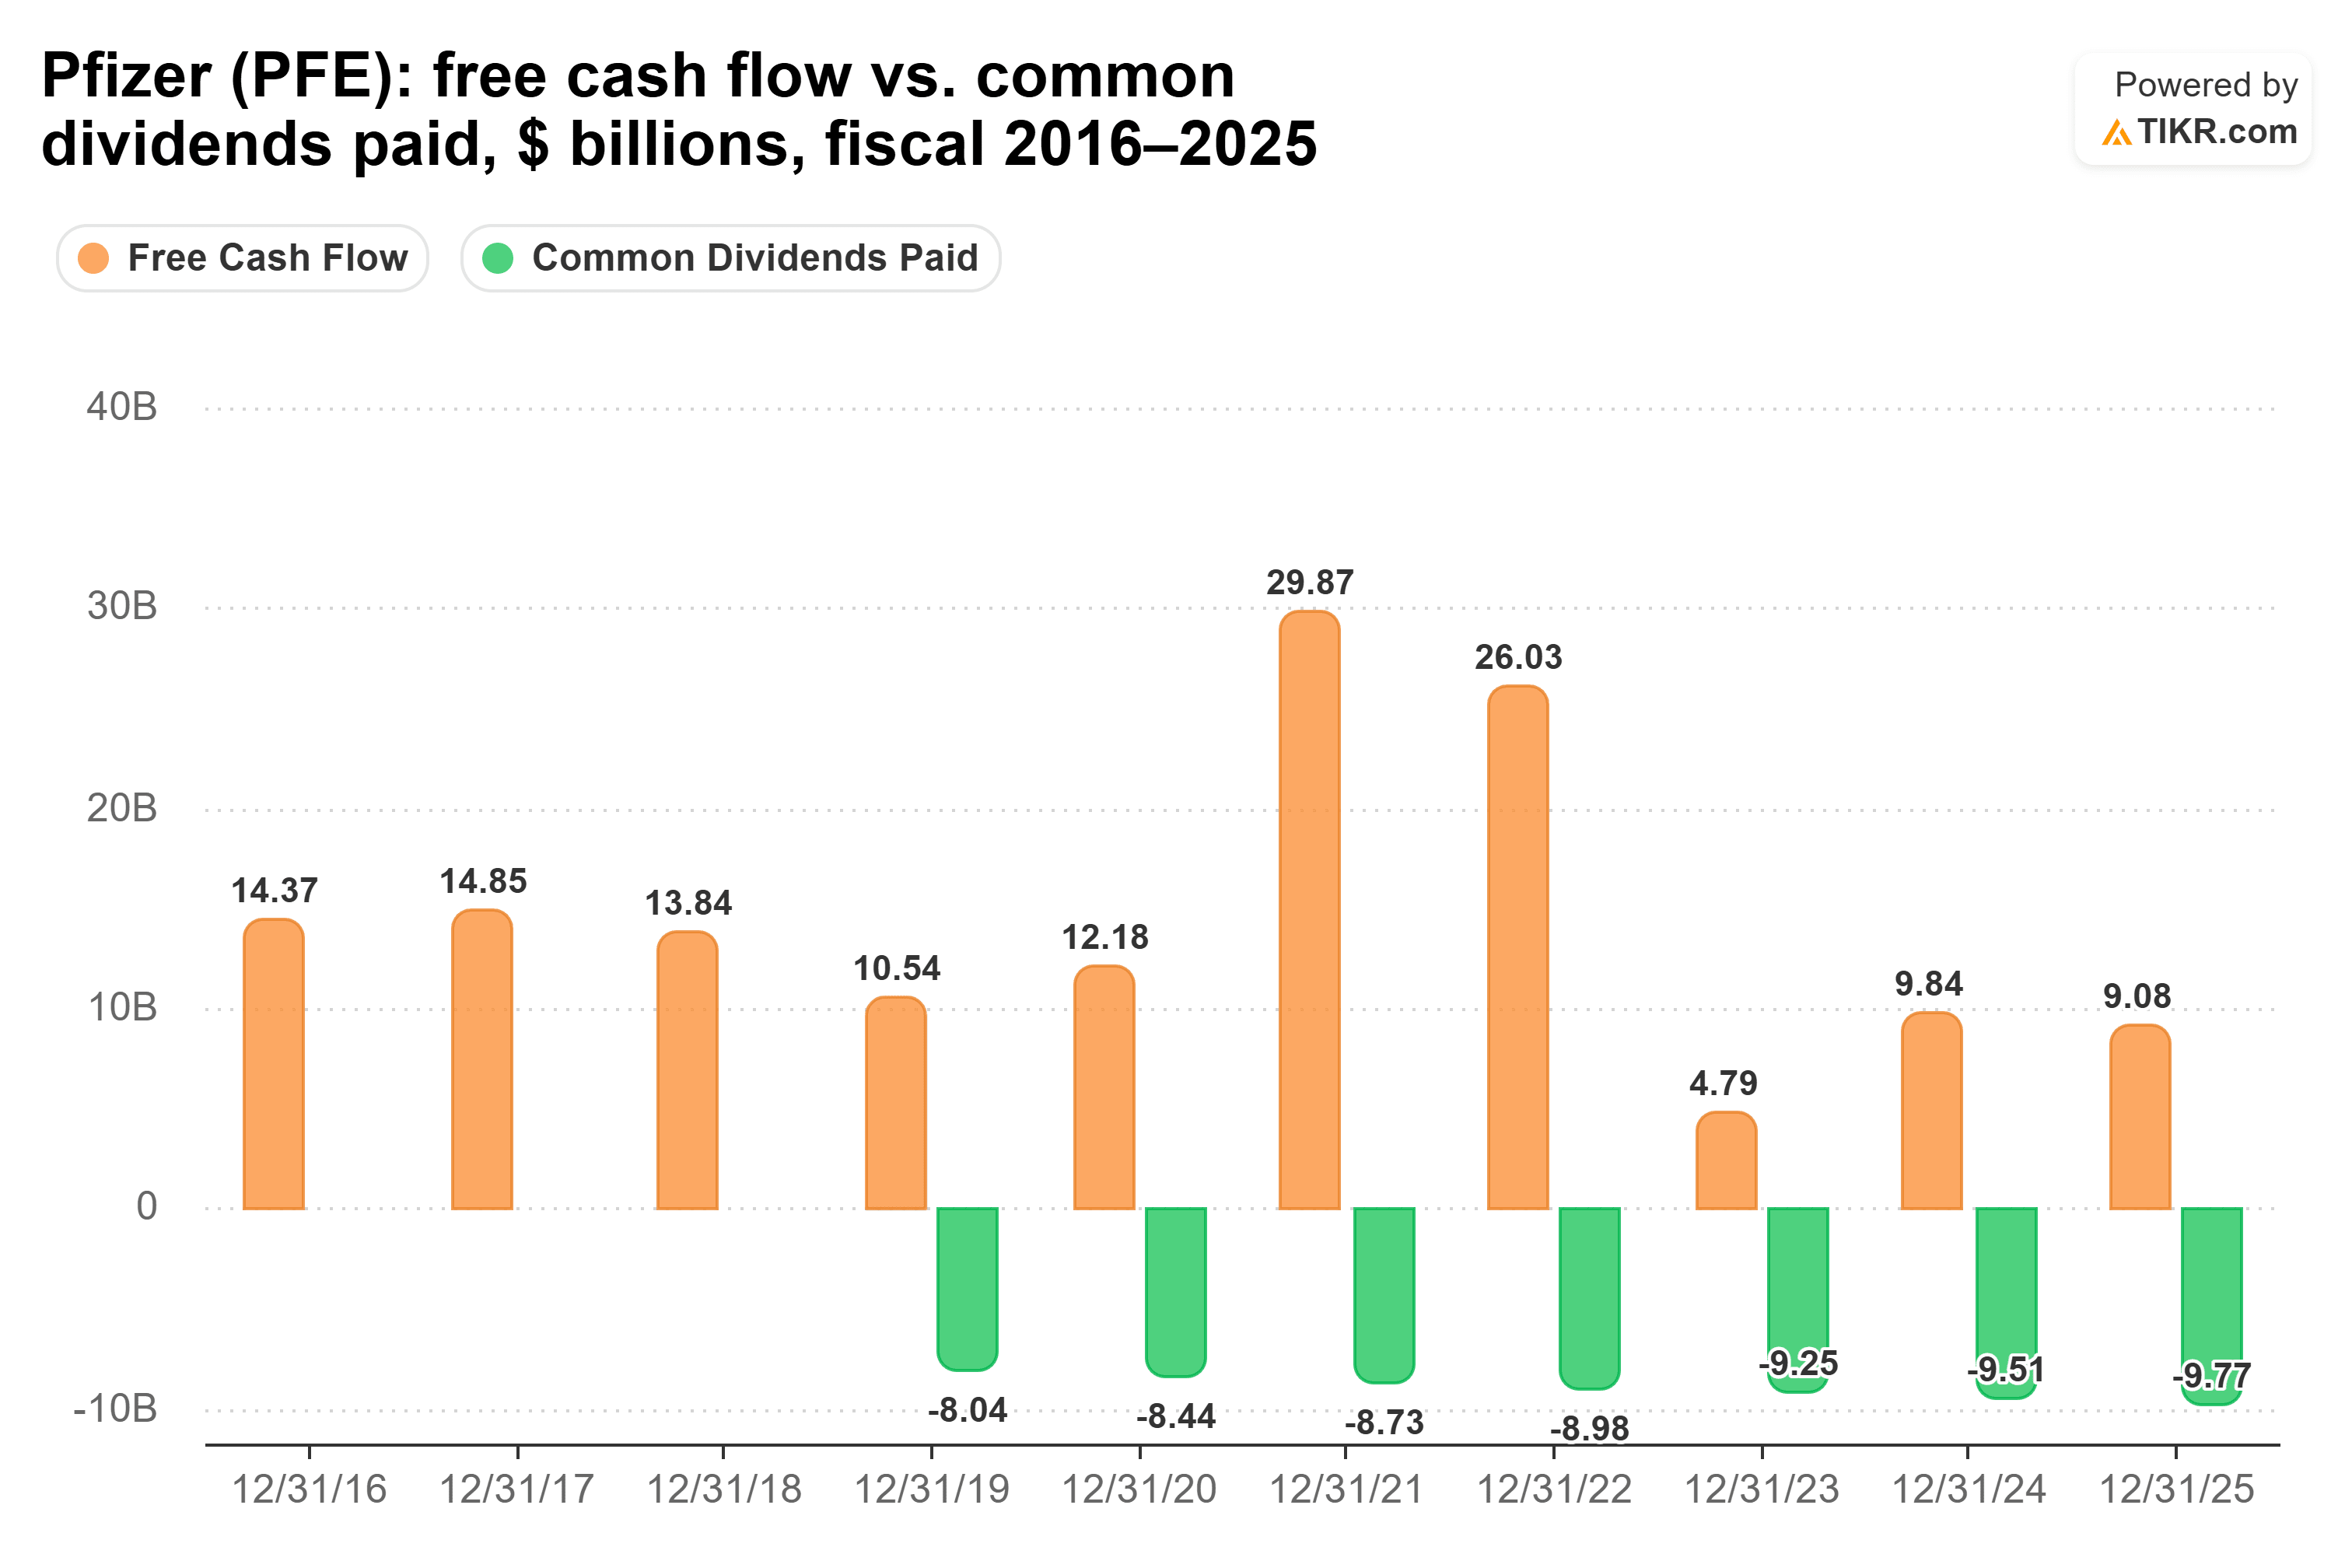
ファイザーの余裕ははるかに薄い。同社の配当は、2026年6月28日までの過去12か月間のフリーキャッシュフローの89%を占めており、リスクが高い水準だ。
フリーキャッシュフローは、2022会計年度の$26.0 billionから2023会計年度には$4.79 billionに減少した。過去3年間のうち2年間で、配当を下回っている。
事業の実態はこの記録よりも良好に見える。第3四半期の売上高は$16.6 billionで予想を上回り、前年同期からは事業ベースで横ばいだった。新発売および買収した製品は32%成長した一方、パックスロビドは63%減少した。11月3日、ファイザーは2026年の売上高ガイダンスを$60.5-$62.5 billionから$62.0-$64.0 billionに引き上げた。
経営陣は配当維持に固執している。アルバート・ブラウラCEOは第2四半期決算説明会で、「我々が実行している最も厳しいシナリオであっても、配当を維持できることに極めて自信を持っている」と述べた。
5.7%の利回りで$10,000を投資すると、現在は年間$570の配当を受け取る。2020会計年度から2025会計年度までの年率2.5%の成長率で増加すると、10年目には約$712に増え、元本に対する7.1%の利回りとなる。しかし、今年は増額がなかったため、ファイザーはすでにそのペースから遅れている。
リスクは特許切れである。イブランス、エクスタンディ、および米国外のエリキスは独占権を失いつつある。また、新たなCFOに就任したセシル・ゲガンは、2027年のガイダンスには、その年にメディケアの価格交渉対象となる2製品が反映されると述べた。
では、どちらの配当が勝つか?
私は今後10年間、エクソンモービルを保有するだろう。たとえそれが、お金を置き去りにすることを意味したとしてもだ。
各社の5年間の成長率で計算すると、$10,000をファイザーに投資した場合、10年間で約$6,387の配当を受け取るのに対し、エクソンモービルでは約$2,729となる。エクソンモービルの配当収入がファイザーを上回るには30年以上かかる。
しかし、ファイザーはそのリードを維持するために支払いを続けなければならない。アナリストは、同社の売上高が2025会計年度の$62.6 billionから2028会計年度には$55.0 billionに減少すると予想している。
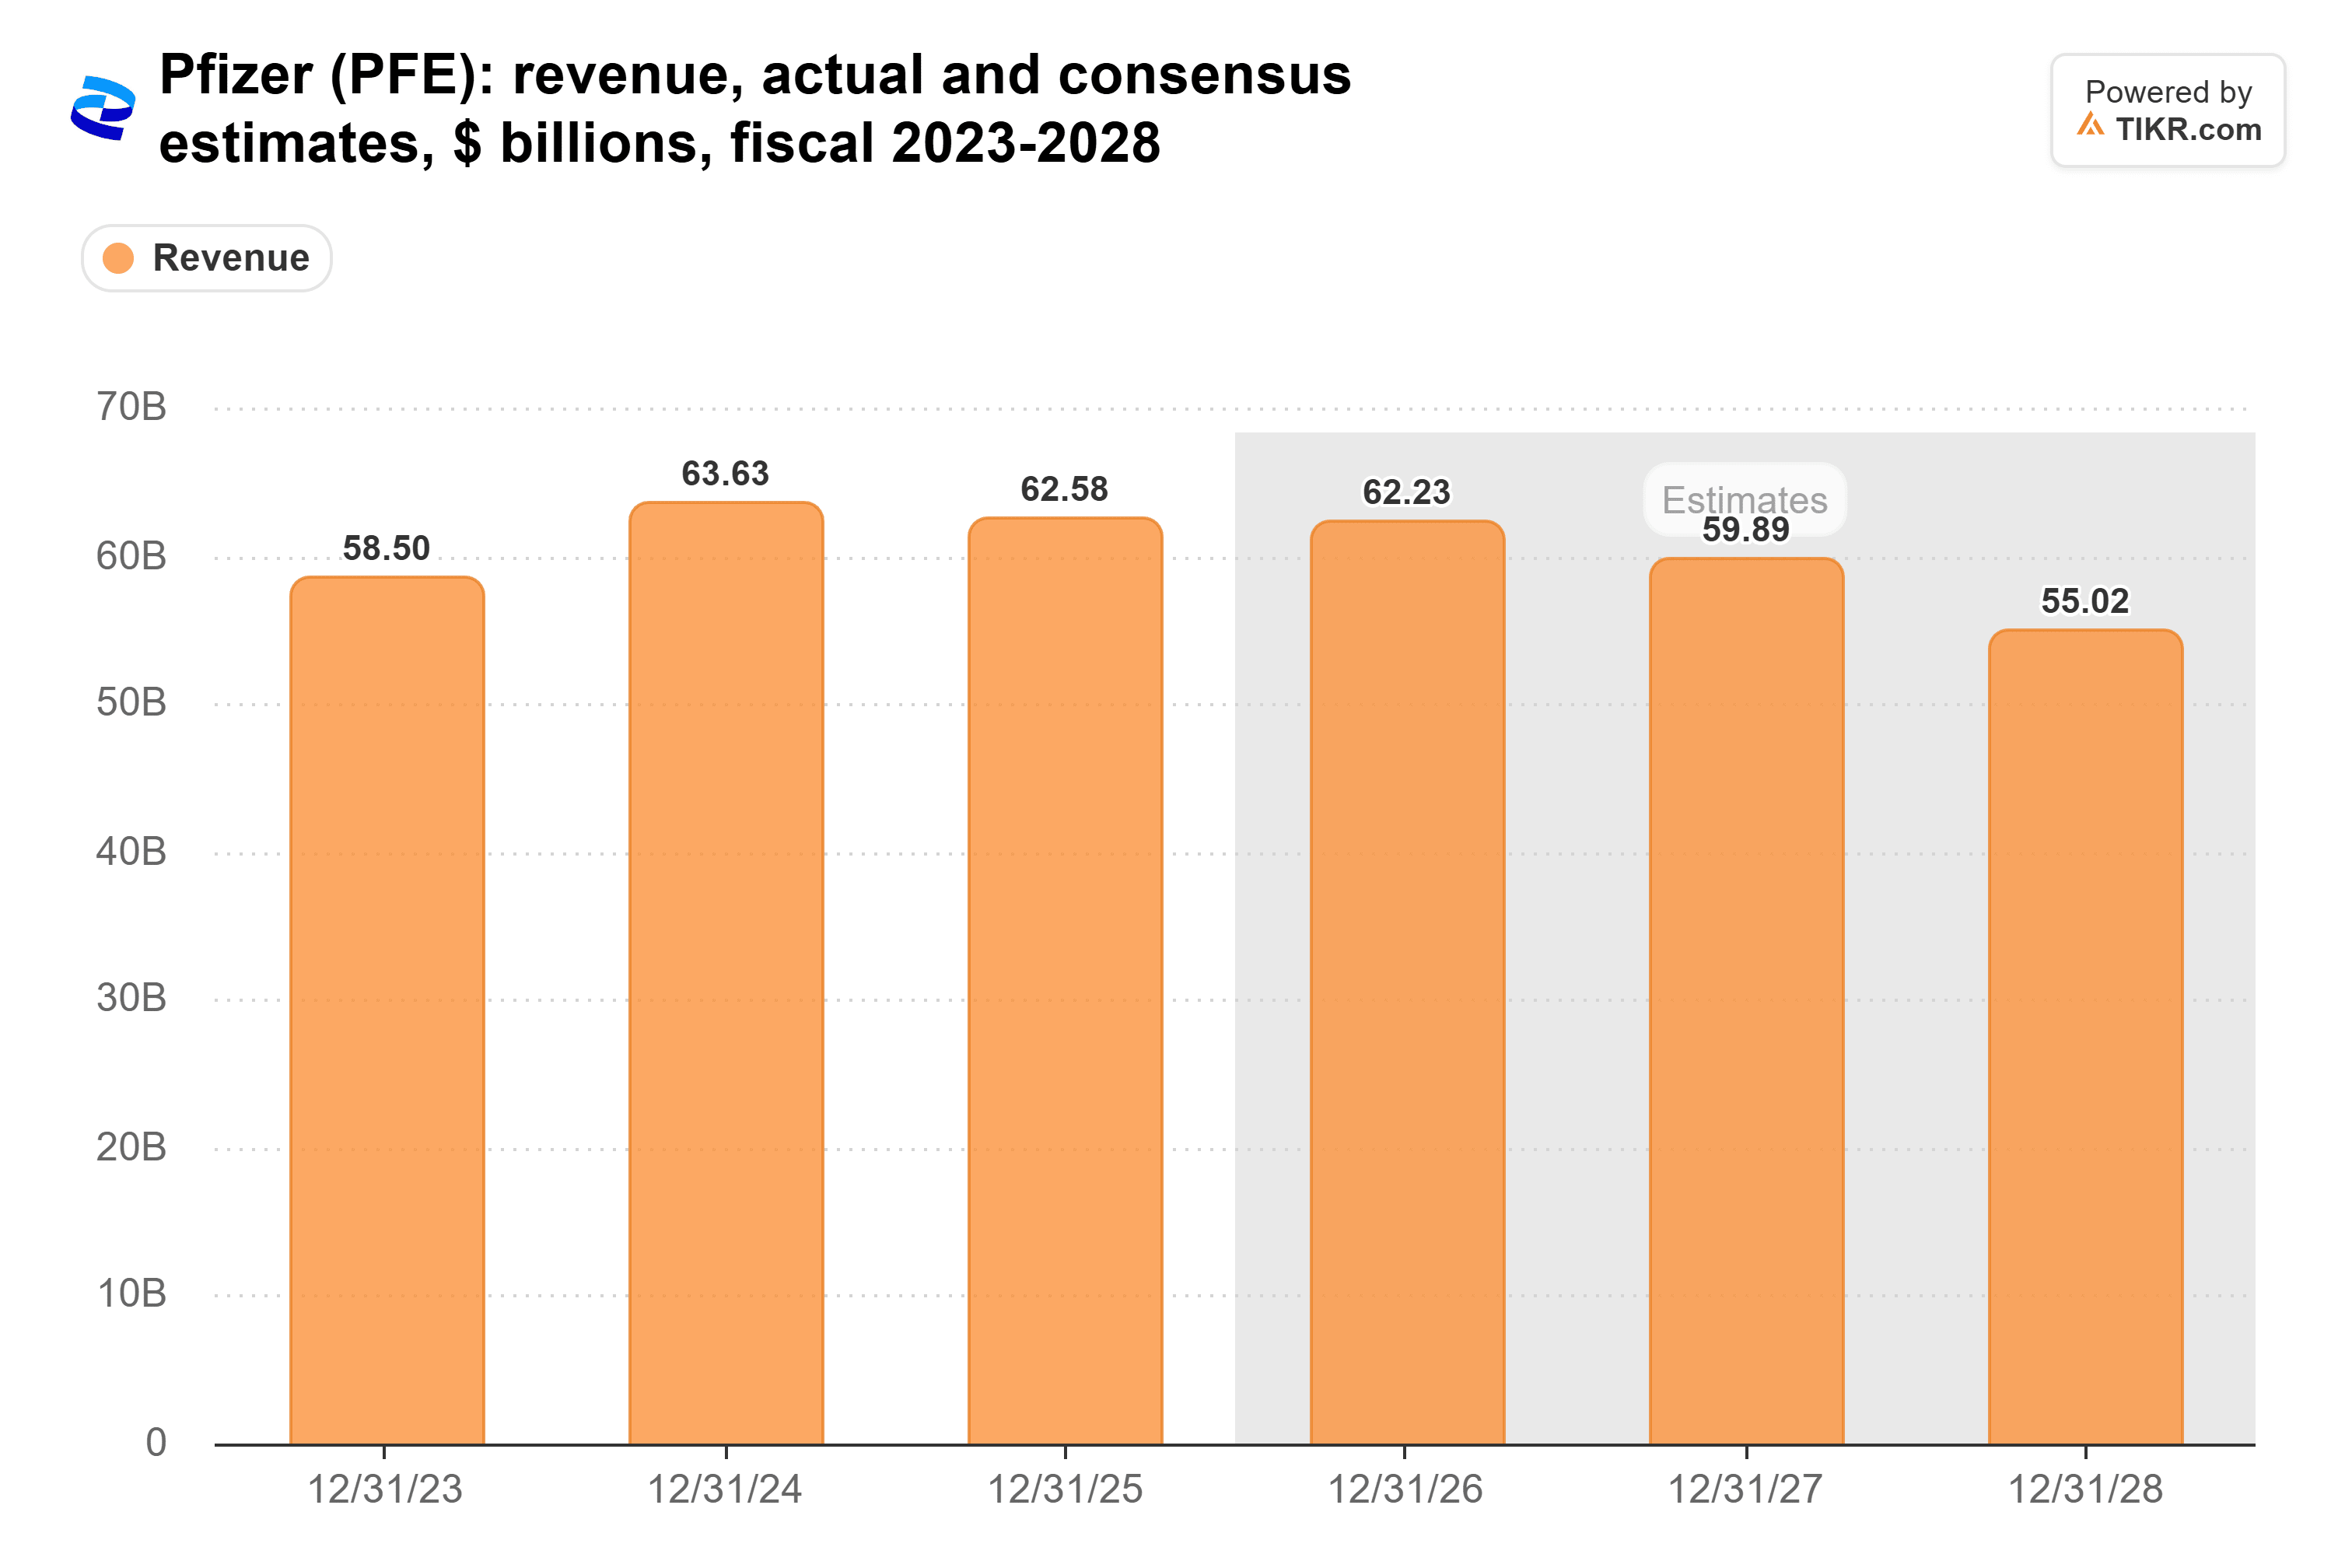
これは、すでにフリーキャッシュフローの89%を占めている配当にとって大きな圧力だ。
一方、エクソンモービルは、2020会計年度にフリーキャッシュフローがマイナス$2.61 billionだった時期でさえ、配当を増やし続けた。
これは、ファイザーの配当が危険にさらされていると言っているわけではない。増額が全くなくても、年間$570の配当は、10年間のどの年もエクソンモービルの配当を上回る。
ただ、今後10年間でこれらの企業それぞれに少なくとも一度は厳しい局面が訪れると予想する。私はエクソンモービルの余力が、そのような局面を乗り切る配当を支えると信頼している。
もちろん、原油価格はエクソンモービルの過去1年に貢献した。もしフリーキャッシュフローが2025会計年度の$23.6 billion近くまで後退すれば、配当性向はその年の73%近くに向かうだろう。もしそうなれば、私はもう一度ファイザーを見直すだろう。
エクソンモービルは忘れて:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてエクソンモービルはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!