


主なポイント
- Foxは、計画より数ヶ月早い11月6日に220億ドル規模のRoku買収を完了し、Roku株はナスダックでの取引を160.52ドルで終了した。
- Roku株主は1株あたり現金95.30ドルとFox株0.9799株を受け取り、合併後のFoxの26%を保有することになる。
- Rokuの最後の公開四半期では、売上高が24%増の15億ドル、純利益は1億8300万ドルとなった。
- Foxの2月頭の第2四半期決算は、Rokuとその4億ドルのコスト削減計画を初めて含むものとなる。
Roku (ROKU) は金曜日、ナスダックで最後の取引を行った。Fox Corporation (FOXA) は220億ドル規模の買収を11月6日に完了した。これは、両社が6月に目標としていた2027年前半の完了時期より数ヶ月早い。
Roku株は160.52ドルで取引を終え、6ヶ月間で25%上昇した。この上昇は、6月にブルームバーグが売却交渉を報じた時に始まり、その後数ヶ月間、同株はこの取引への賭けとして取引されていた。
Foxにとって、これからが本番だ。同社は年間約4億ドルのコスト削減を約束しており、この取引が2年目までに1株あたりフリーキャッシュフローを押し上げると見込んでいる。
FoxのCEO、ラクラン・マードック氏は、買収完了が「FOXの長期的な戦略を前進させる」と述べた。Roku創業者のアンソニー・ウッド氏はFoxの取締役会に加わる。
最終的な条件はわずかに変化
Roku株主が受け取るのは、6月に発表された見出し通りのパッケージとは完全には一致しない。彼らが受け取るのは以下の通り:
- 1株あたり現金95.30ドル(契約時は96ドル)。
- FoxクラスA株0.9799株(契約時は0.9693株)。
- 合併後のFoxの26%の持ち分(6月時点の予想は約27%)。
この道筋はワシントンを通った。司法省は9月に2回目の情報提供要請を行い、独占禁止法審査を延長したが、それでも取引は早期に完了した。S&Pは11月11日に、RokuをS&P 400および関連指数から除外する。
Rokuの上場企業として最後の四半期は、Foxにとって好感触の内容だった…
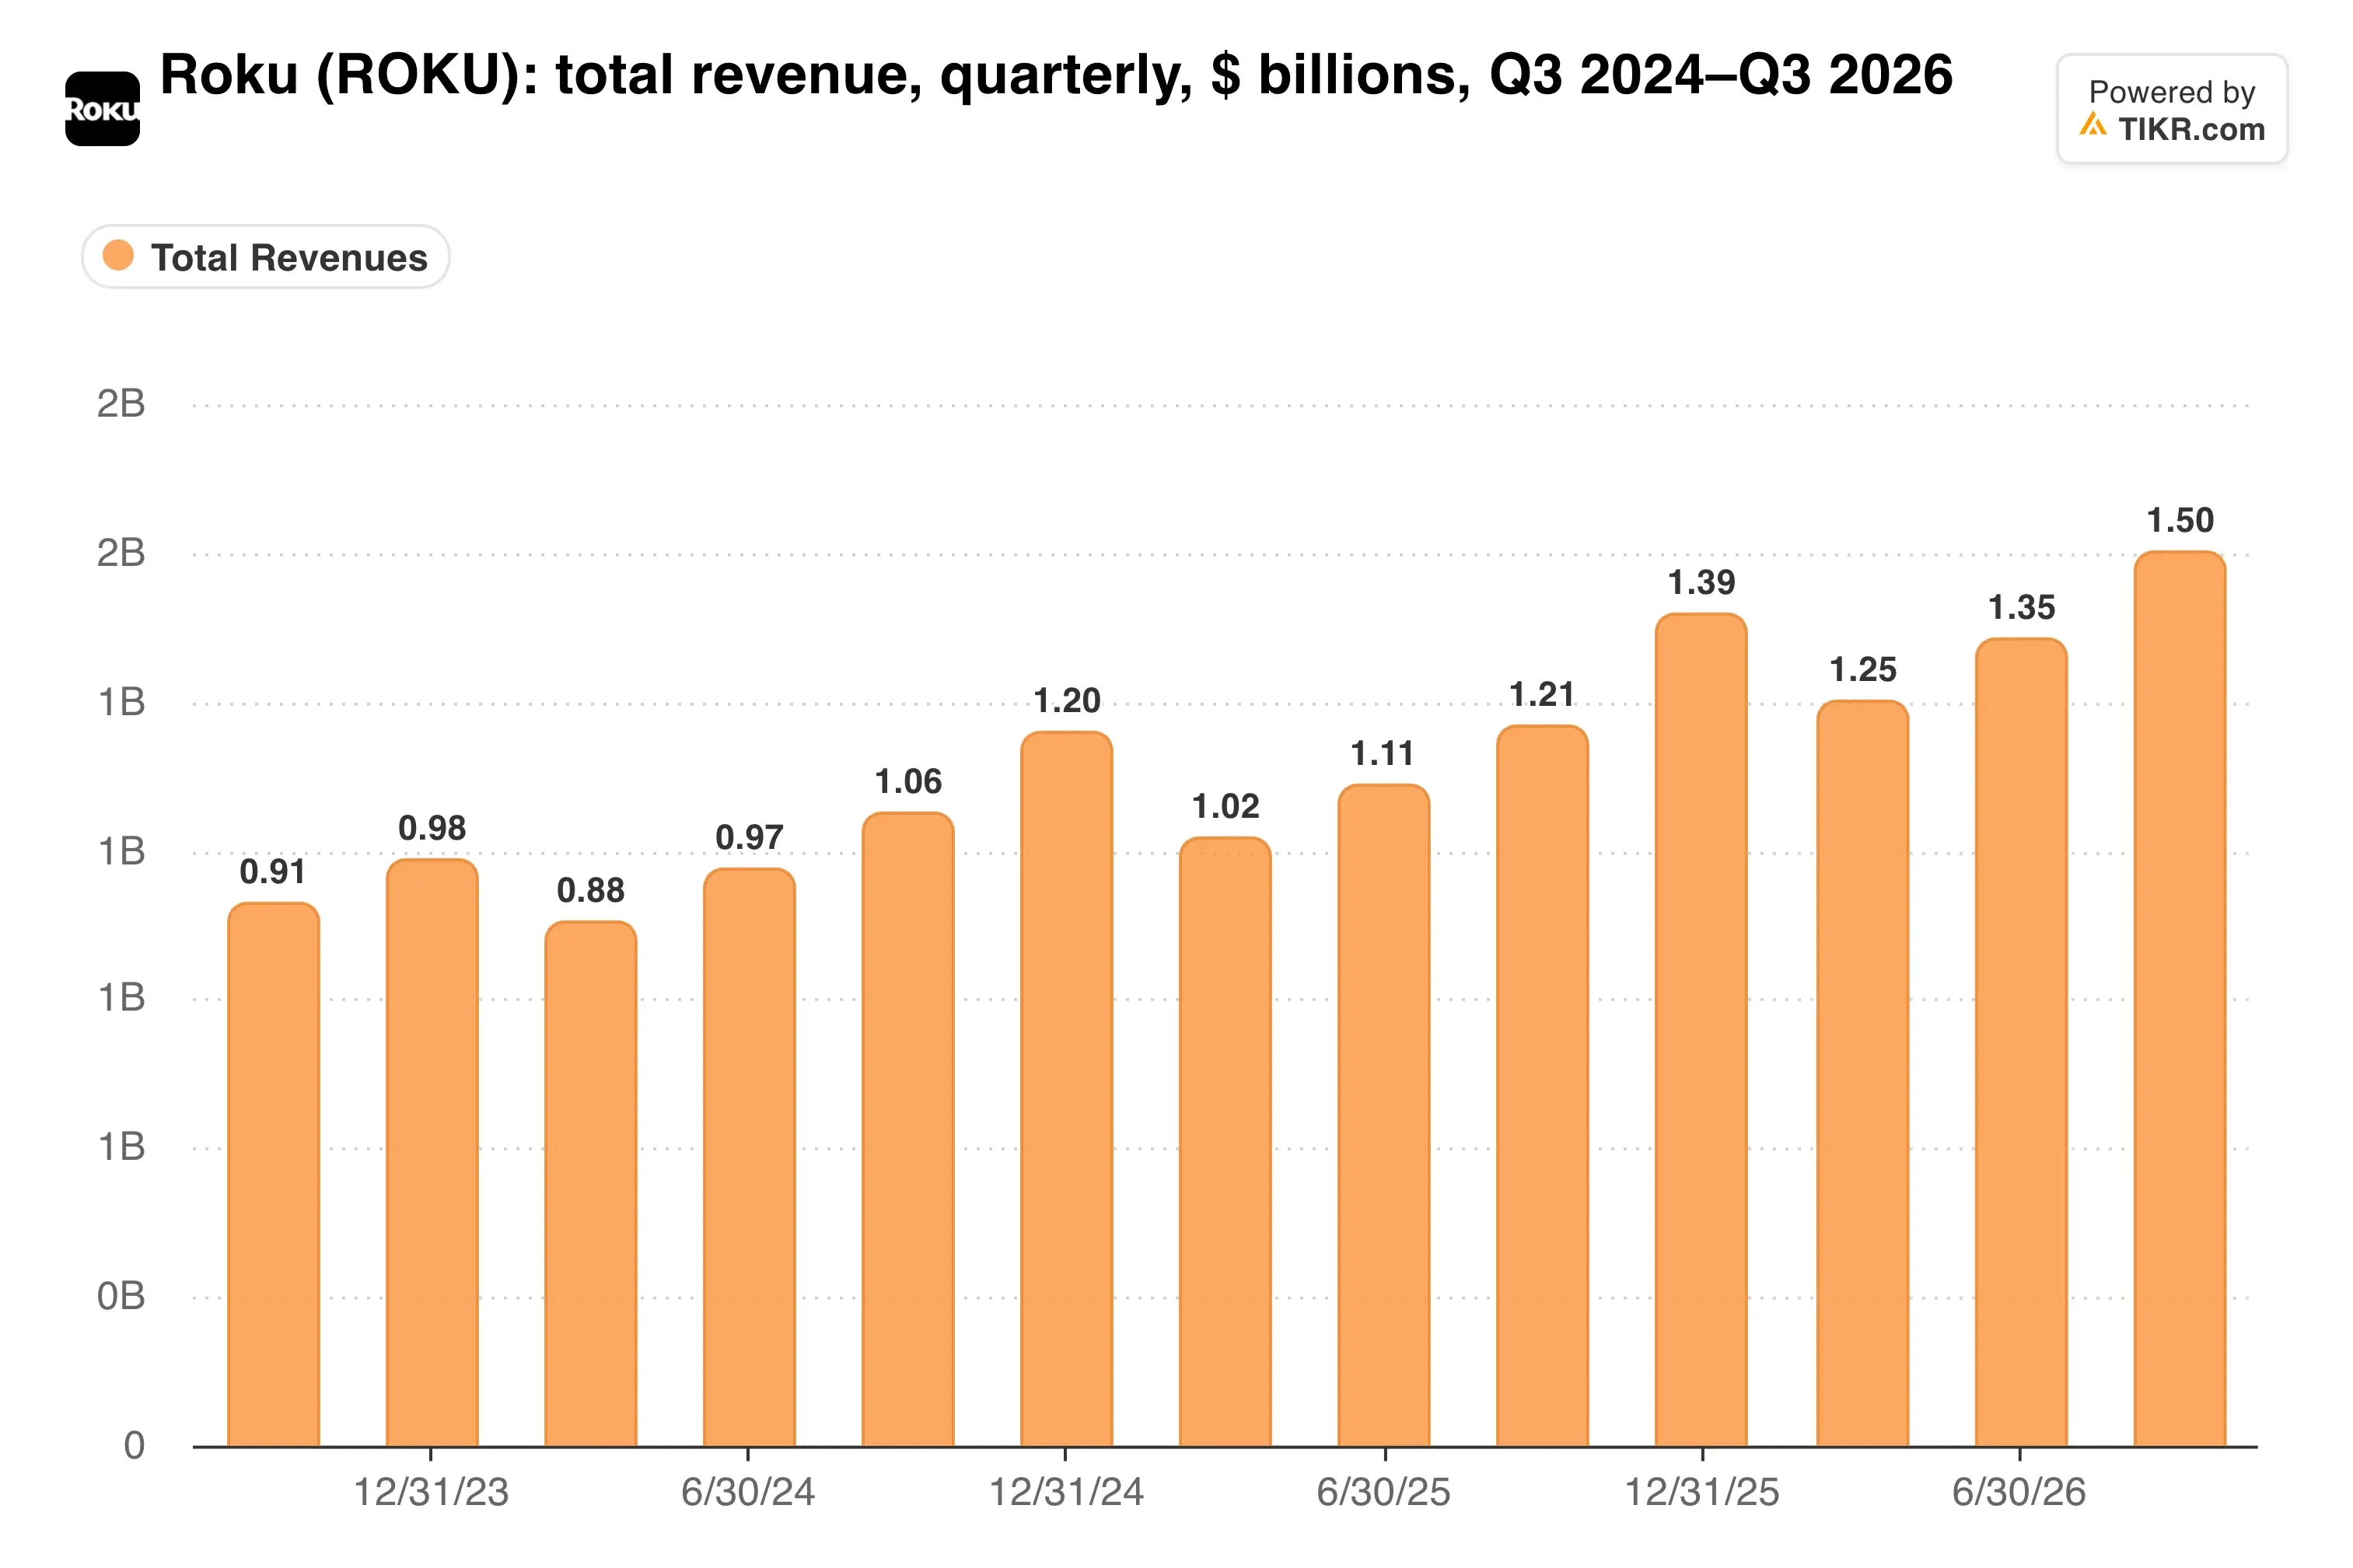
第3四半期の売上高は24%増の15億ドル、純利益は前年同期の2480万ドルから1億8300万ドルに増加した。
Foxが買収したのはプラットフォーム事業
プラットフォーム収入は23%増の13億ドル。広告収入は23%増の7億2700万ドル、サブスクリプション収入は23%増の5億8100万ドルとなった。
これは、今期のソーシャル広告プラットフォーム各社の実績を上回る。Snapの第3四半期の広告収入は4%増、Pinterestの総収入は12%増だった。
デバイス事業は依然として弱点で、メモリコストの上昇により、同セグメントの売上総損失は4860万ドルに拡大した。現在の収入の内訳は以下の通り:

プラットフォーム事業は現在、売上高の約87%を占めており、FoxがTubiの広告在庫と組み合わせたいと考えている部分だ。
マードック氏は、TubiとThe Roku Channelは別々のサービスとして維持され、両方にまたがって広告が販売されると述べている。両者を合わせることで、Foxは1億世帯以上のRokuストリーミング世帯に直接アクセスできるようになる。
TIKRはRokuについて27人のアナリストを追跡している。「買い」と評価しているのは何人か?
Rokuの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Rokuのアナリスト評価を見る
リスクを負うのはFox株主
元Roku株主は、独立した成長ストーリーをFoxの26%の持ち分と交換した。彼らのリターンは今後、Foxがテックプラットフォームを統合しつつ、ケーブルネットワーク事業がコードカッティング(有料テレビ離れ)の圧力を受け続けるかどうかにかかっている。
バランスシートも変化した。Foxは契約時に、約140億ドルの現金調達の一部を賄うため約80億ドルの新規債務を計画しており、プロフォーマ(想定)の純レバレッジは約2.8倍に近づくと見込まれていた。
では、投資家はFoxの利益にいくら支払う意思があるのだろうか?
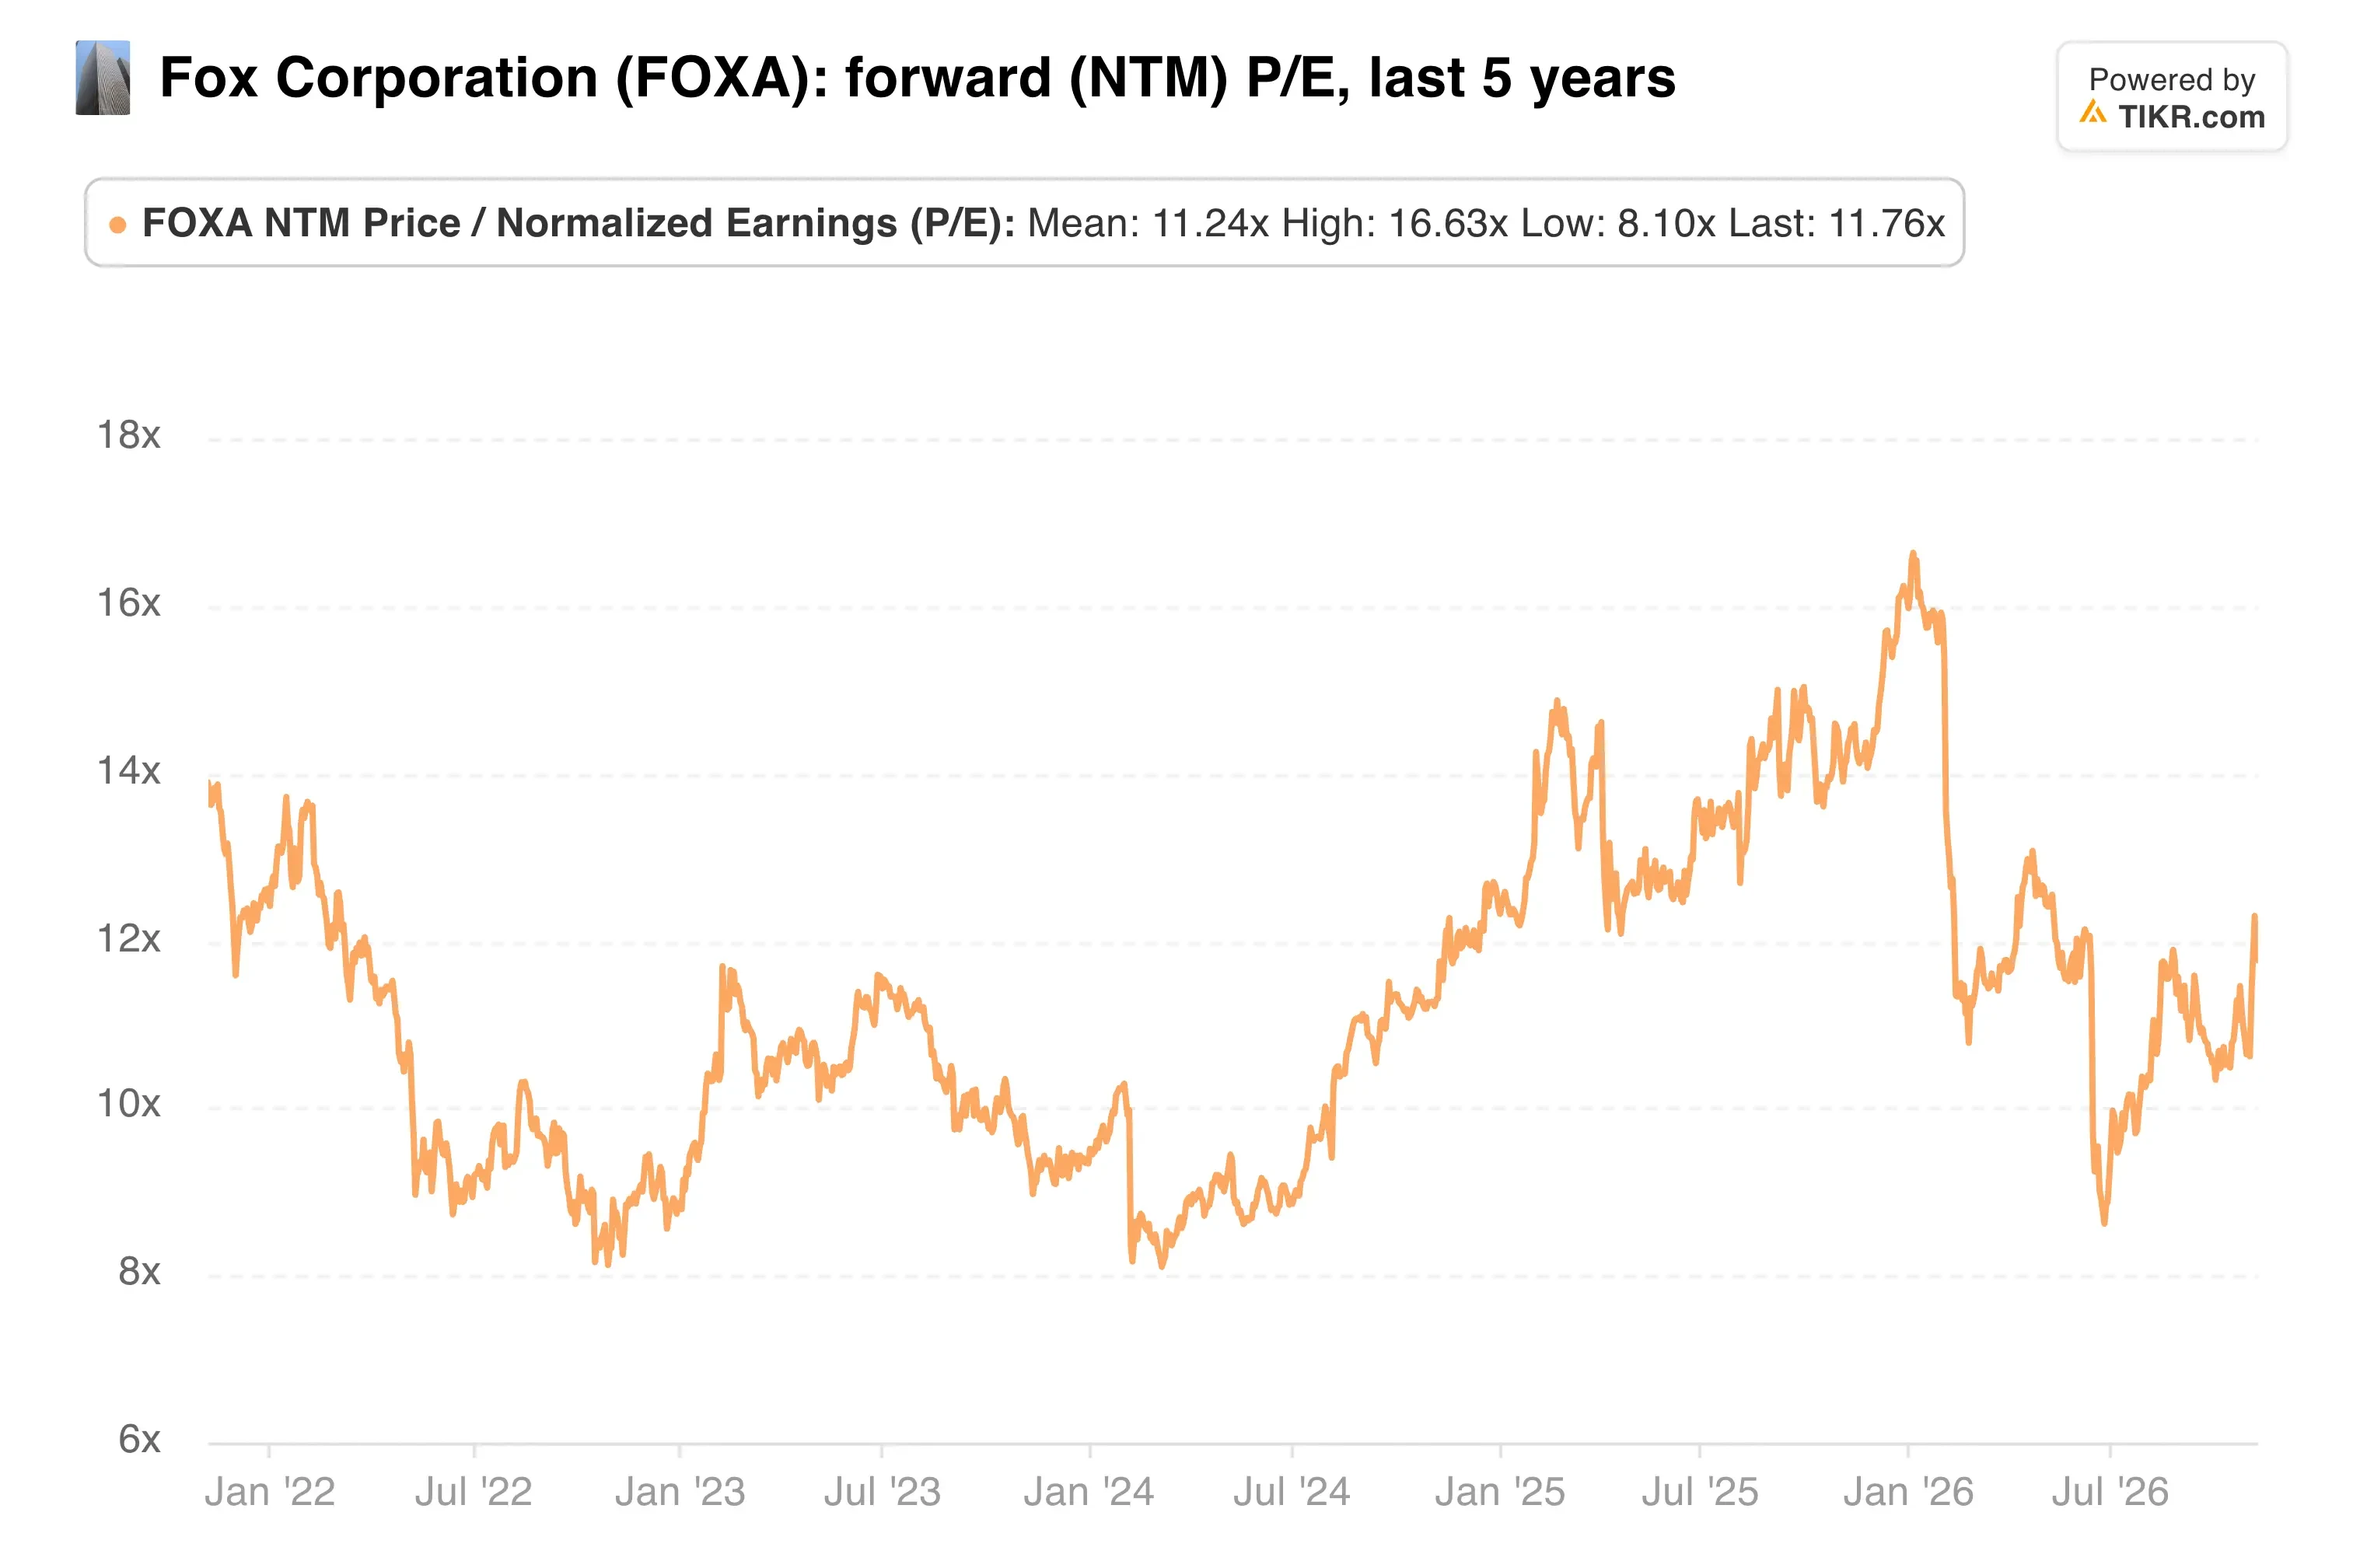
もしRokuがFoxの成長率を押し上げれば、その倍率は拡大する余地がある。統合が足かせとなる場合、Fox株主が最初にその影響を受けることになる。
インサイダーは買収完了前に一部利益を確定させた。CFOのダン・ジェッダ氏は10月に107万ドル分の自社株を売却し、メディア部門社長のチャールズ・コリアー氏は312万ドル分を売却した。
私見:Roku株主は、24%成長する事業に対してフォワード売上高の約3.5倍という公正な価格でエグジットできた。より困難な賭けは今やFoxにある。4億ドルのコスト削減目標は信頼できるように見えるが、競合するストリーマーに対してRokuを中立に保ちつつ、TubiとFox Oneを推進することは、Foxが6月に約束したパートナーシップの公約を試すことになる。
Foxの2月頭に予定されている第2四半期決算は、Rokuを初めて含むものとなる。そこには初期の統合コストと、プラットフォームの成長が新たなオーナーシップの下で20%以上を維持したかどうかが示されるはずだ。
では、Roku株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Rokuの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!




