

主なポイント
- Meta Platforms (META) は、2027年の債務上限交渉において民主党がデータセンター設備の税額控除を制限する動きを見せた場合、さらなるキャッシュフローの圧力に直面する可能性がある。
- Microsoft (MSFT) は、2026会計年度に約1,160億ドルの設備投資を記録し、2022会計年度の支出のほぼ5倍に達した。
- Alphabet (GOOG) は、TIKRによると第3四半期にフリーキャッシュフローがマイナス90.7億ドルを記録し、Amazon (AMZN) は2026年のキャッシュベースの設備投資が約2,200億ドルに達すると見込んでいる。
- Metaの積極的なAI投資とネガティブな信用格付け見通しは、潜在的な税制変更を特に重要な問題としているが、民主党は控除廃止の提案を正式には発表していない。
何が起きたのか?
11月3日の中間選挙における民主党の勝利は、人工知能インフラに数十億ドルを投資しているテクノロジー企業にとって新たな潜在的なリスクをもたらした。
民主党が1月に議会の両院を支配することになり、次の連邦債務上限交渉がデータセンター設備の貴重な税額控除を脅かす可能性があるかどうかに注目が集まっている。
Baird Strategasの政策ストラテジスト、ダニエル・クリフトンは、11月6日放送のThe Compound and Friendsで、民主党が債務上限を梃子としてドナルド・トランプ大統領に圧力をかけ、データセンター設備の100%即時償却を廃止させる可能性があると示唆した。
クリフトンは、民主党が「データセンターの資本設備の100%即時償却を取り上げようとする」と予測した。
しかし、民主党はそのような提案を正式に発表しておらず、クリフトンの発言は確認された法案ではなく、潜在的な政策シナリオを表している。
それでもタイミングは重要になりうる。
連邦債務上限は、2025年の和解法に基づく5兆ドルの増額後、約41.1兆ドルとなっている。
超党派政策センターは、2026年6月の評価で、政府が2027年の冬の終わりから夏の中頃の間に借入限度額に達する可能性があると予測した。
財務省の現金準備と特別措置は、政府がすべての財政的義務を履行できなくなるXデートを遅らせる可能性があるが、タイミングは依然として不確実である。
BDOが説明するように、2025年7月4日に署名された法律に基づき、企業は2025年1月19日以降に取得され使用開始された適格設備の全額を即時に控除できる。
AIインフラ企業にとって、適格なサーバーやネットワーク機器はこれらの前払い控除の対象となる可能性があるが、データセンターの建物は一般的に対象外である。
即時償却を縮小することは、控除を廃止するのではなく、控除を将来の数年にわたって分散させることであり、近い将来のキャッシュ税を増加させる可能性がある。
これは、最大手のテクノロジー企業がすでにAIインフラに前例のない額の資金を投じているため重要である。
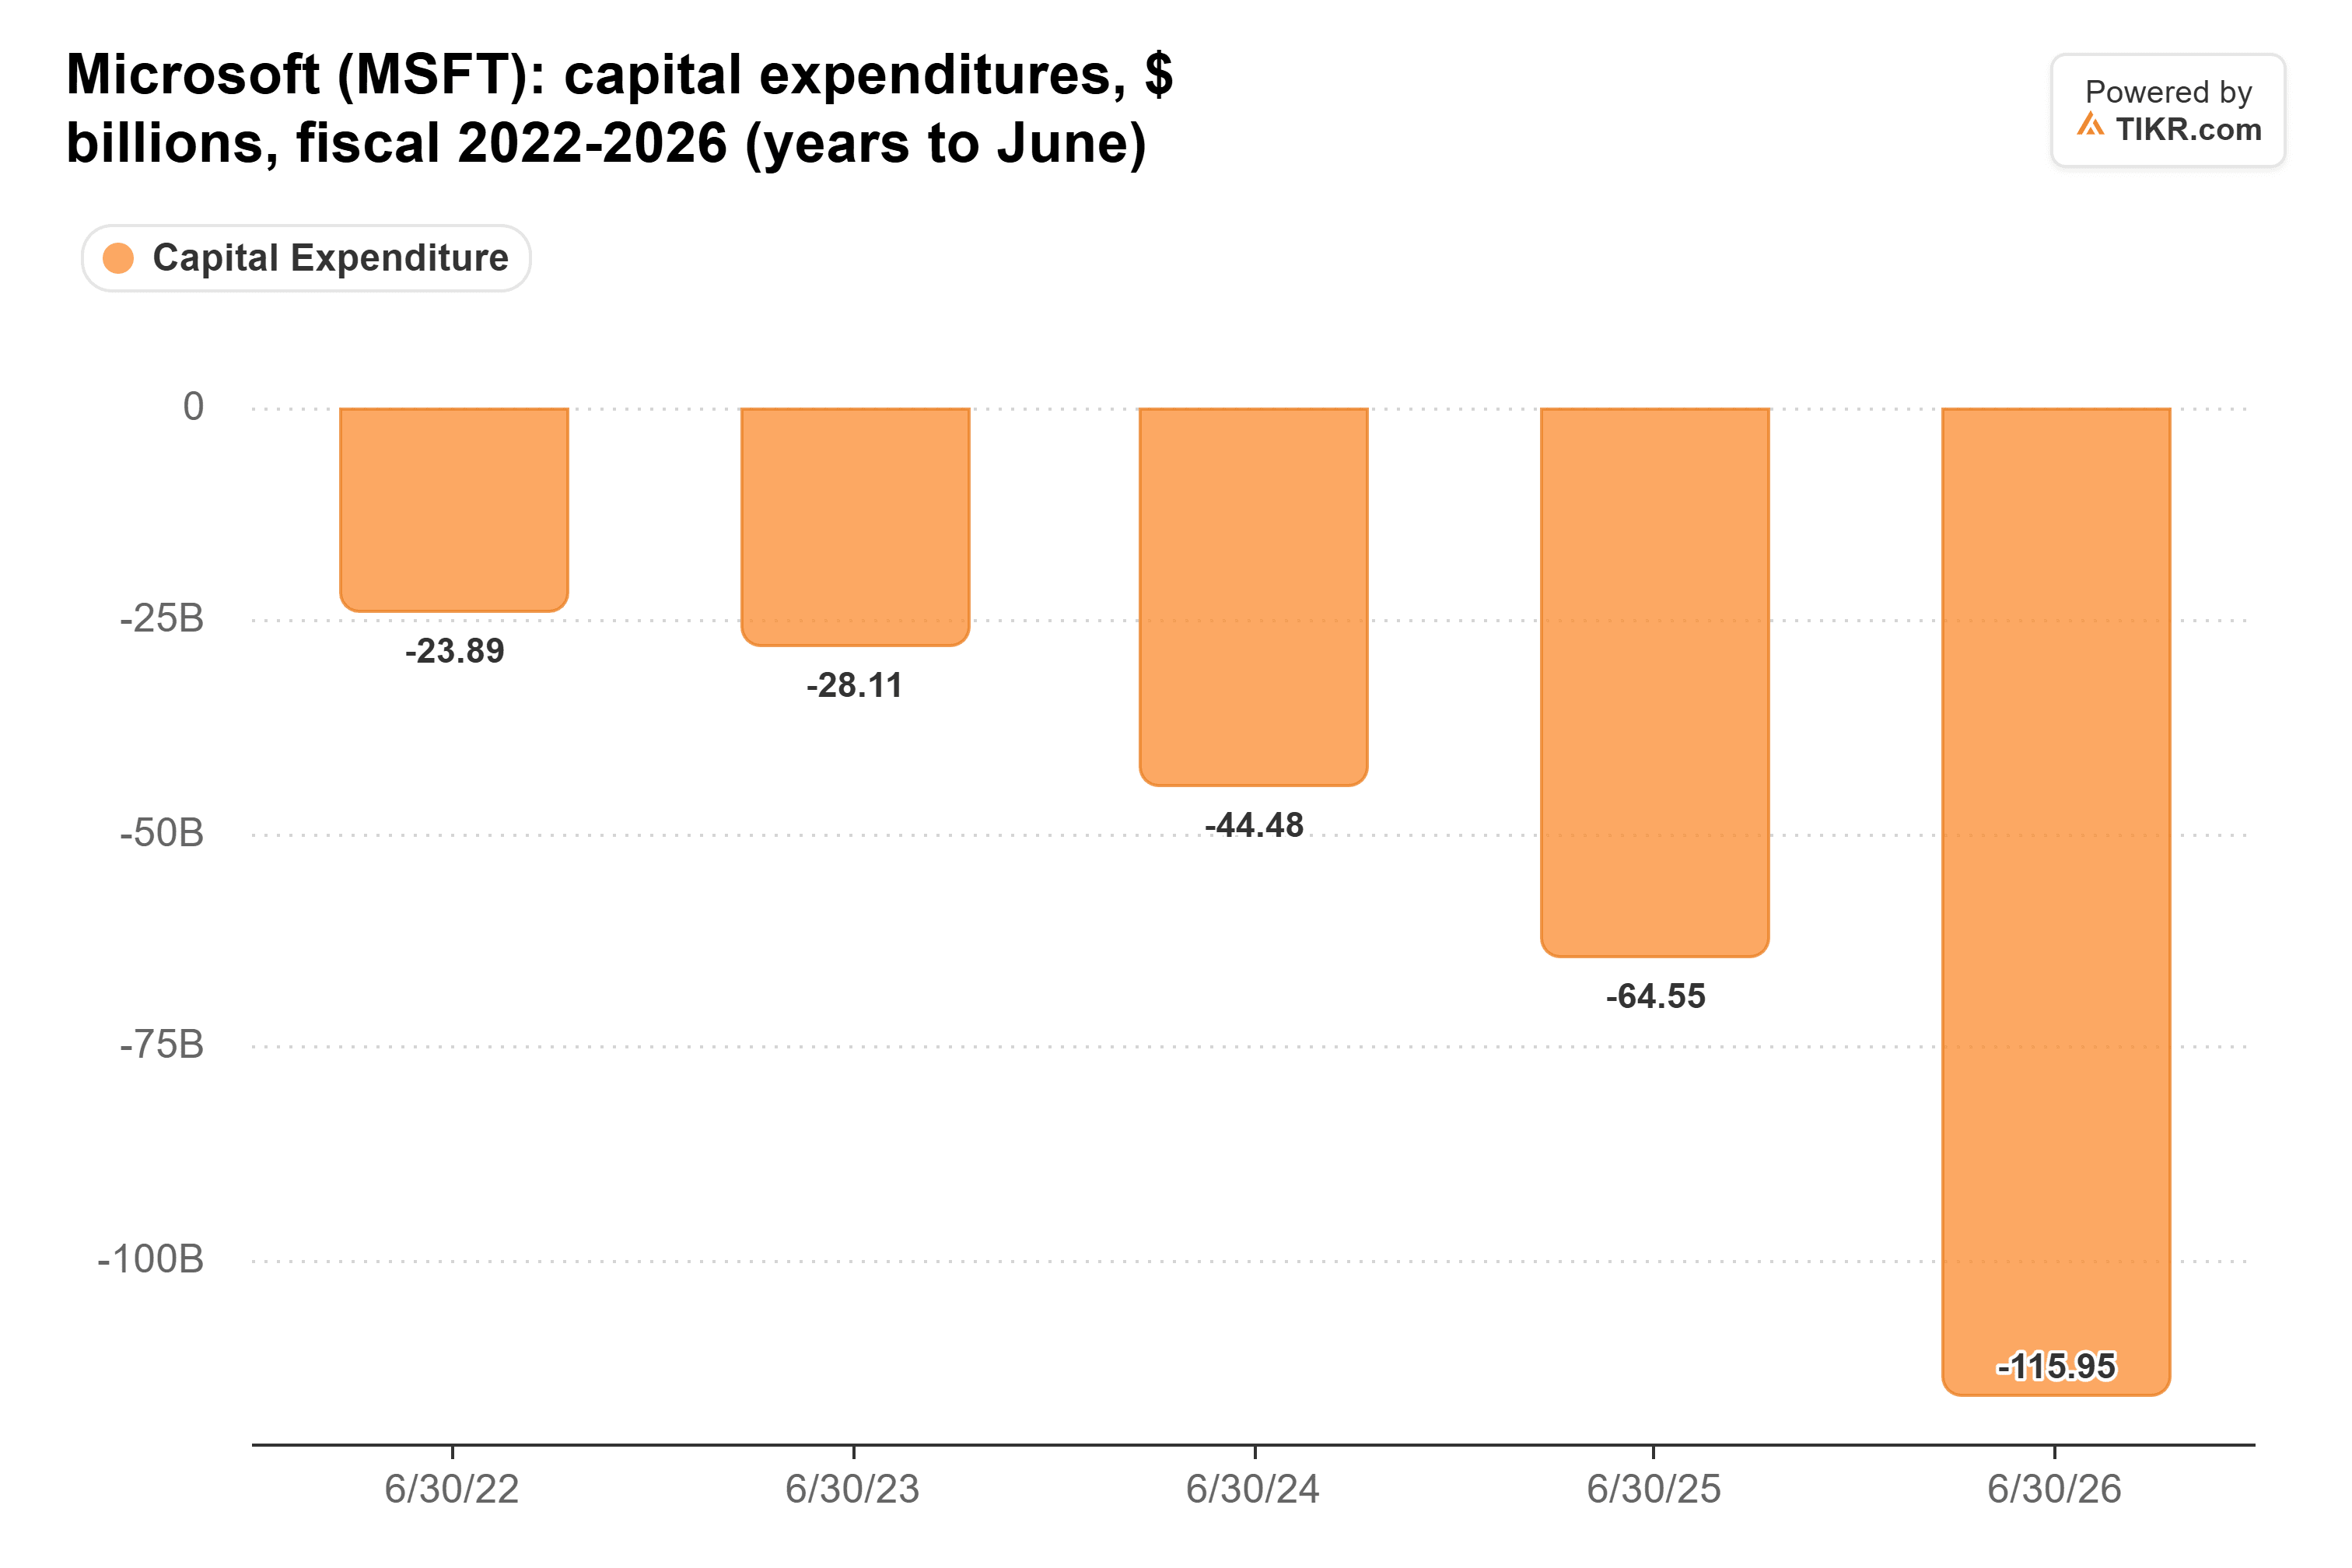
TIKRのデータによると、Microsoftの設備投資は、2022会計年度の約239億ドルから2026会計年度の1,160億ドルに増加し、ほぼ5倍の成長を記録した。
インフラ投資が加速する中、即時控除が失われることは、どの程度の支出が対象となるかに依存するが、将来の設備購入を支えるために必要な現金を増加させる可能性がある。
なぜビッグテックのフリーキャッシュフローはさらなる圧力に直面する可能性があるのか
増加するAIインフラ支出は、すでにビッグテックのフリーキャッシュフローに大きな重荷となっており、潜在的な税制変更を特に重要なものにしている。
11月4日放送のAnimal Spiritsで、Ritholtz Wealth Managementのベン・カールソンは、Amazon、Alphabet、Meta、Microsoftの合計フリーキャッシュフローがマイナスに転じたことを示すチャートを強調した。
この傾向は、Metaの最近の財務結果に特に顕著である。
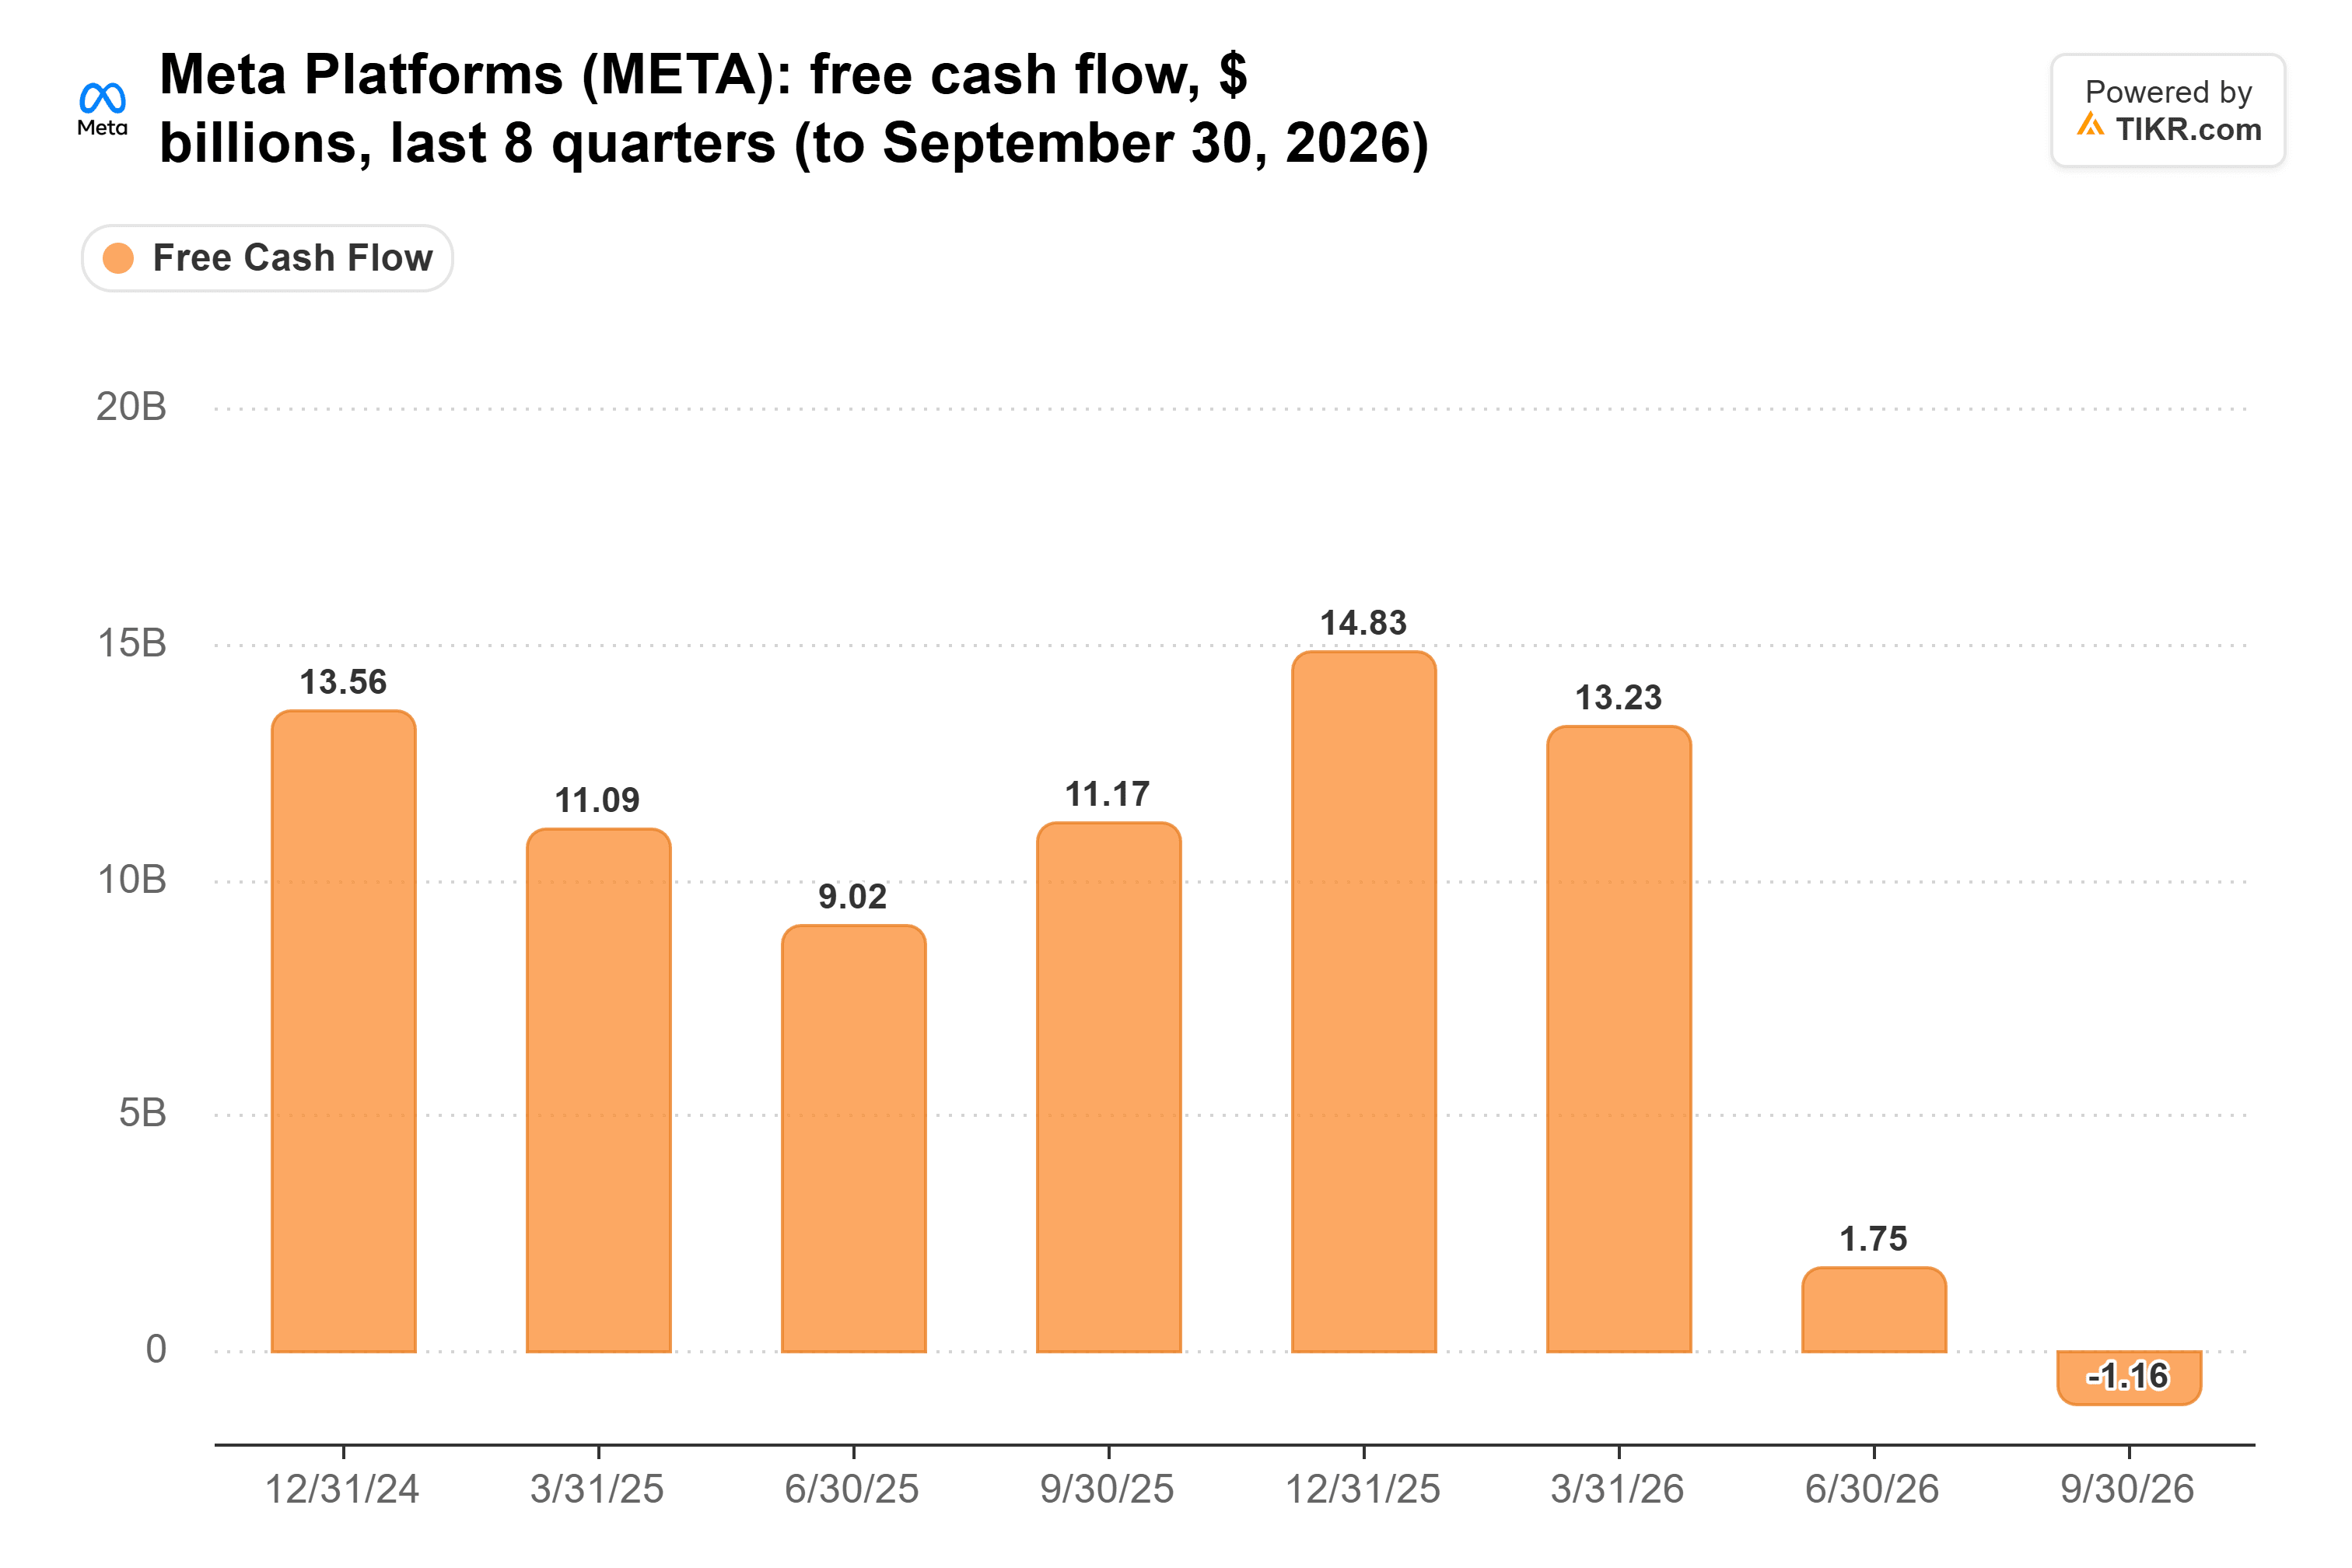
TIKRのデータによると、Metaの四半期フリーキャッシュフローは、2025年第4四半期の約148億ドルから、2026年第3四半期にはマイナス11.6億ドルに減少した。
Metaの第3四半期決算発表では、同社の定義に基づくフリーキャッシュフローが別途マイナス21.2億ドルと報告された。
両方の数字は、増加するAIインフラ支出がMetaのキャッシュ創出に与えている圧力を浮き彫りにしているが、TIKRと同社は四半期のフリーキャッシュフロー額について異なる数字を報告している。
一方、Metaは9月30日時点で約824.5億ドルの現金及び有価証券を保有し、約837億ドルの負債を抱えていた。
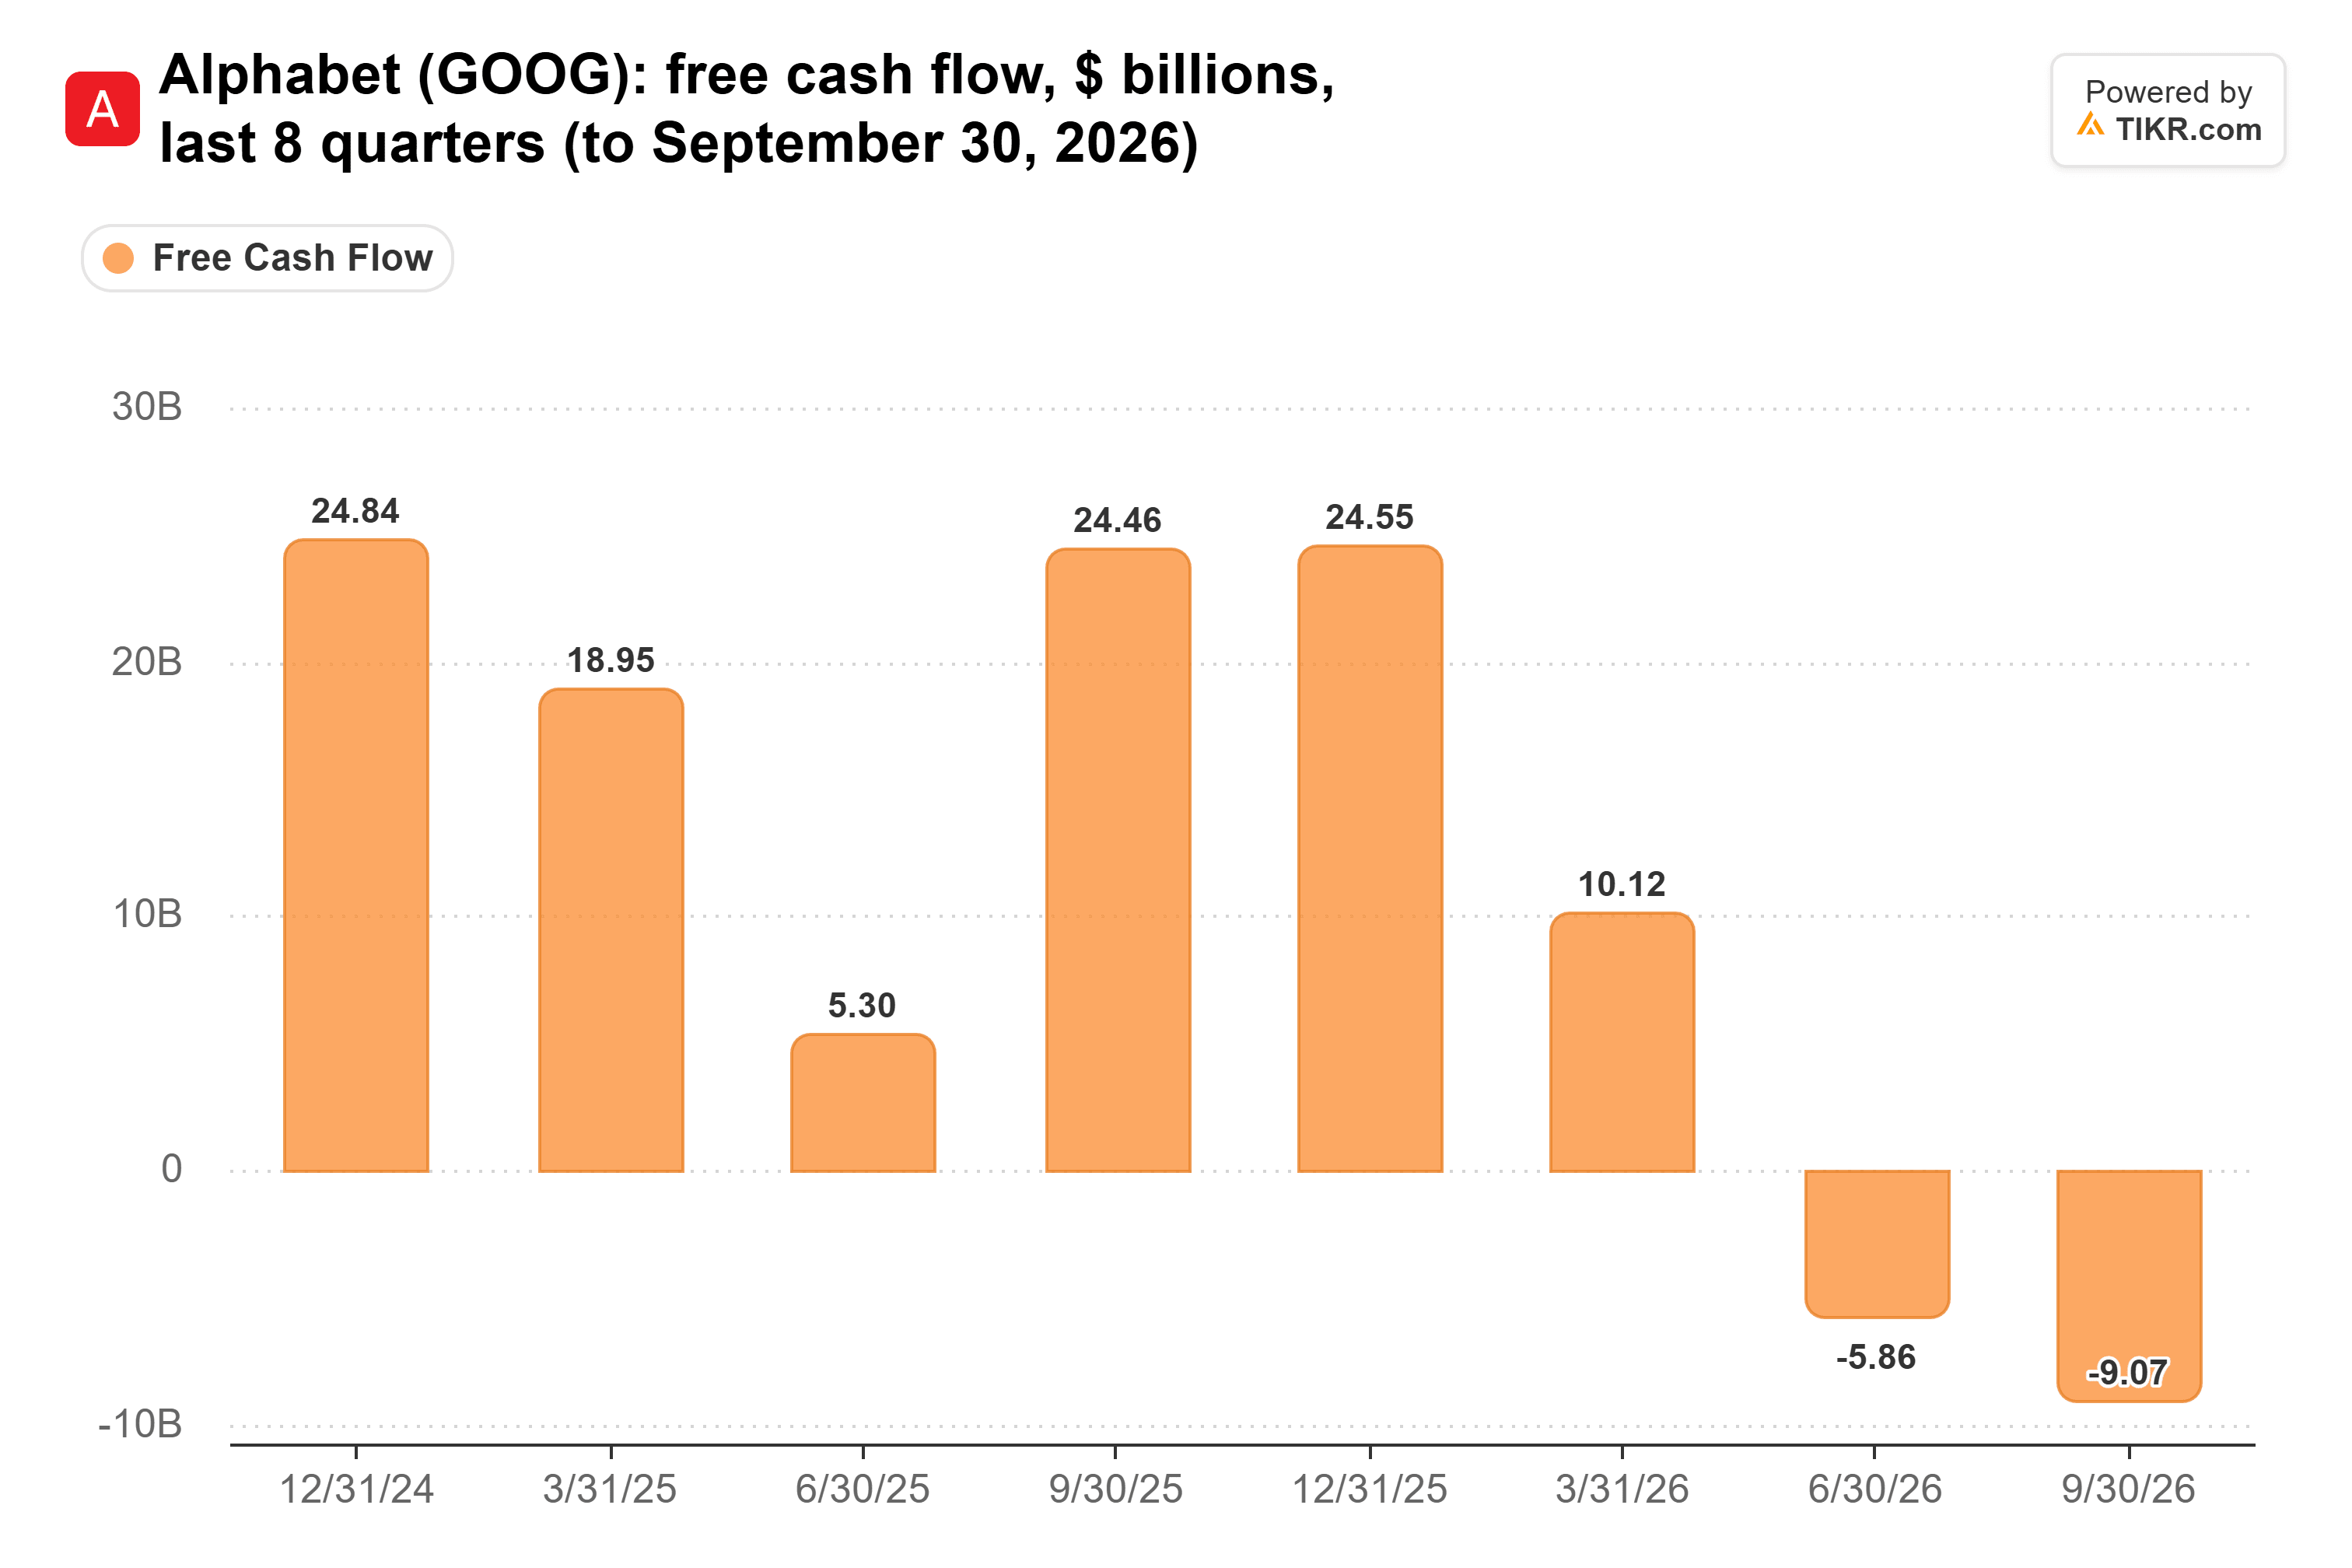
TIKRによると、Alphabetの四半期フリーキャッシュフローは、2025年第4四半期の約246億ドルから、2026年第3四半期にはマイナス90.7億ドルに減少した。
Amazonも同様の圧力を受けている。
同社の第3四半期決算結果によると、Amazonは2026年のキャッシュベースの設備投資が約2,200億ドルに達すると見込んでいる。
直近12ヶ月のフリーキャッシュフローはマイナス424億ドルに減少し、1年前のプラス148億ドルと比較して、主にAIに関連する不動産・設備投資の増加を反映している。
しかし、これらの企業はインフラを収益化する異なる機会を持っている。
Microsoft、Amazon、Alphabetは、顧客にコンピューティングサービスを販売する主要なクラウド事業を運営している。Metaは主に広告に依存しており、同等のサードパーティークラウド事業を運営していない。
そのため、MetaがAI投資からリターンを生み出す能力は特に重要である。
これはMetaやその他のAI株にとって何を意味するか
最大の不確実性は、民主党が潜在的な交渉力を実際の税制立法に変換できるかどうかである。
トランプ大統領は拒否権を保持しており、いかなる合意も既存の設備控除を維持しつつ、将来の購入に対する優遇措置を段階的に縮小する可能性がある。
財務的影響はまた、立法が既存資産、将来の設備購入、および減価償却スケジュールをどのように扱うかに依存する。
控除が数年後にわたって利用可能なままであるとしても、減価償却の遅延は、テクノロジー企業がインフラ拡大への資金調達を続ける間、近い将来のキャッシュフローを弱める可能性がある。
Metaにとって、その賭けは特に高いかもしれない。
同社は、最新の決算発表によると、AIインフラとコンピューティング能力への投資を継続する中、2026年の設備投資が1,350億ドルから1,450億ドルに達すると見込んでいる。
10月30日、S&P Global RatingsはMetaの信用格付け見通しをネガティブに修正した。これは、高水準の設備投資と将来の営業キャッシュフローに関する不確実性を理由としている。
不利な税制変更は、Metaが積極的な投資計画を維持する場合、別の層の圧力を追加する可能性がある。
しかし、新規データセンター建設への制限は、供給が制約されることでその能力の価値が高まる場合、相当量の既存コンピューティング能力を持つ企業にも利益をもたらす可能性がある。
Microsoft、Alphabet、Amazonは、確立されたクラウド事業を通じてそのシナリオを活用するため、より良い立場にある可能性がある。
Metaは、AIを活用して広告パフォーマンス、エンゲージメント、将来の製品を強化する能力に大きく依存しているため、異なる課題に直面している。
Metaは潜在的な政策変更に特に敏感であるように見えるが、それが自動的に最も魅力的でない株になるわけではない。
その長期的な評価は、広告成長とAI収益化が増加するインフラコストを相殺し、より強力な将来のフリーキャッシュフローを支えることができるかどうかに依存する。
政策立案者が具体的な法案を提出するまで、提案された税制変更は確認された財務的逆風ではなく、監視すべきリスクのままである。
次に注目すべき展開は、新議会の財政的優先事項、2027年の債務上限をめぐる交渉、および主要テクノロジー企業からのAI資本支出に関する最新の業績見通しである。
では、Metaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





