


主なポイント
- 現在の株価で、月1,000ドルの配当収入を得るには、ゼネラル・ミルズ($GIS)の約4,919株(約168,200ドル)、クラフト・ハインツ($KHC)の約7,500株(約181,900ドル)、またはホーメル・フーズ($HRL)の約10,257株(約225,300ドル)が必要です。
- 私が受け取りたいのはクラフト・ハインツの配当です。その配当はフリーキャッシュフローの50%を占めていますが、2020年度も2025年度も1株当たり1.60ドルを支払っています。
- ゼネラル・ミルズは最も安価で、フリーキャッシュフローに対するカバー率は85%と最も低く、債務返済を優先する間は配当を据え置く計画です。
- ホーメルは債務が最も軽いですが、2025年度の配当はフリーキャッシュフローを上回り、10億5500万ドルの買収のために借り入れを行っています。
配当収入を求める退職者は、現在、ゼネラル・ミルズ(GIS)、ホーメル・フーズ(HRL)、クラフト・ハインツ(KHC)を真剣に検討するでしょう。現在の株価では、3社すべての利回りは5%を超えています。
これらのうちの1社だけで、年間12,000ドル、つまり月1,000ドルの配当を受け取るために必要な条件は以下の通りです:
| 銘柄 | 必要な株数 | コスト | 利回り | 月間収入 | キャッシュ配当性向 (直近12ヶ月 / 予想) |
|---|---|---|---|---|---|
| ゼネラル・ミルズ (GIS) | 4,919 | $168,230 | 7.1% | $1,000 | 85% / 76% |
| ホーメル・フーズ (HRL) | 10,257 | $225,346 | 5.3% | $1,000 | 82% / – |
| クラフト・ハインツ (KHC) | 7,500 | $181,875 | 6.6% | $1,000 | 50% / 64% |
出典: TIKRおよびStockAnalysis、現在の株価に基づく。配当は各社の現在の年間配当額、整数株のみ。
利回りが高いほど、同じ収入を得るためのコストは低くなり、ここで最も安いものと最も高いものの差は約57,100ドルです。しかし、退職者は配当が継続することも必要とします。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちの6銘柄だけが退職者にとって真に安全であると現在考えています。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
ゼネラル・ミルズは最も安価で、最も逼迫している
ゼネラル・ミルズはスリム化を進めています。米国のヨーグルト事業の売却により、第1四半期(8月30日までの四半期)の純売上高は前年同期比3%減少し、44億ドルとなりました。
フリーキャッシュフローは、2025年度(5月までの年度)の22.9億ドルから、2026年度には16.3億ドルに減少し、13.2億ドルの配当と対比されます:
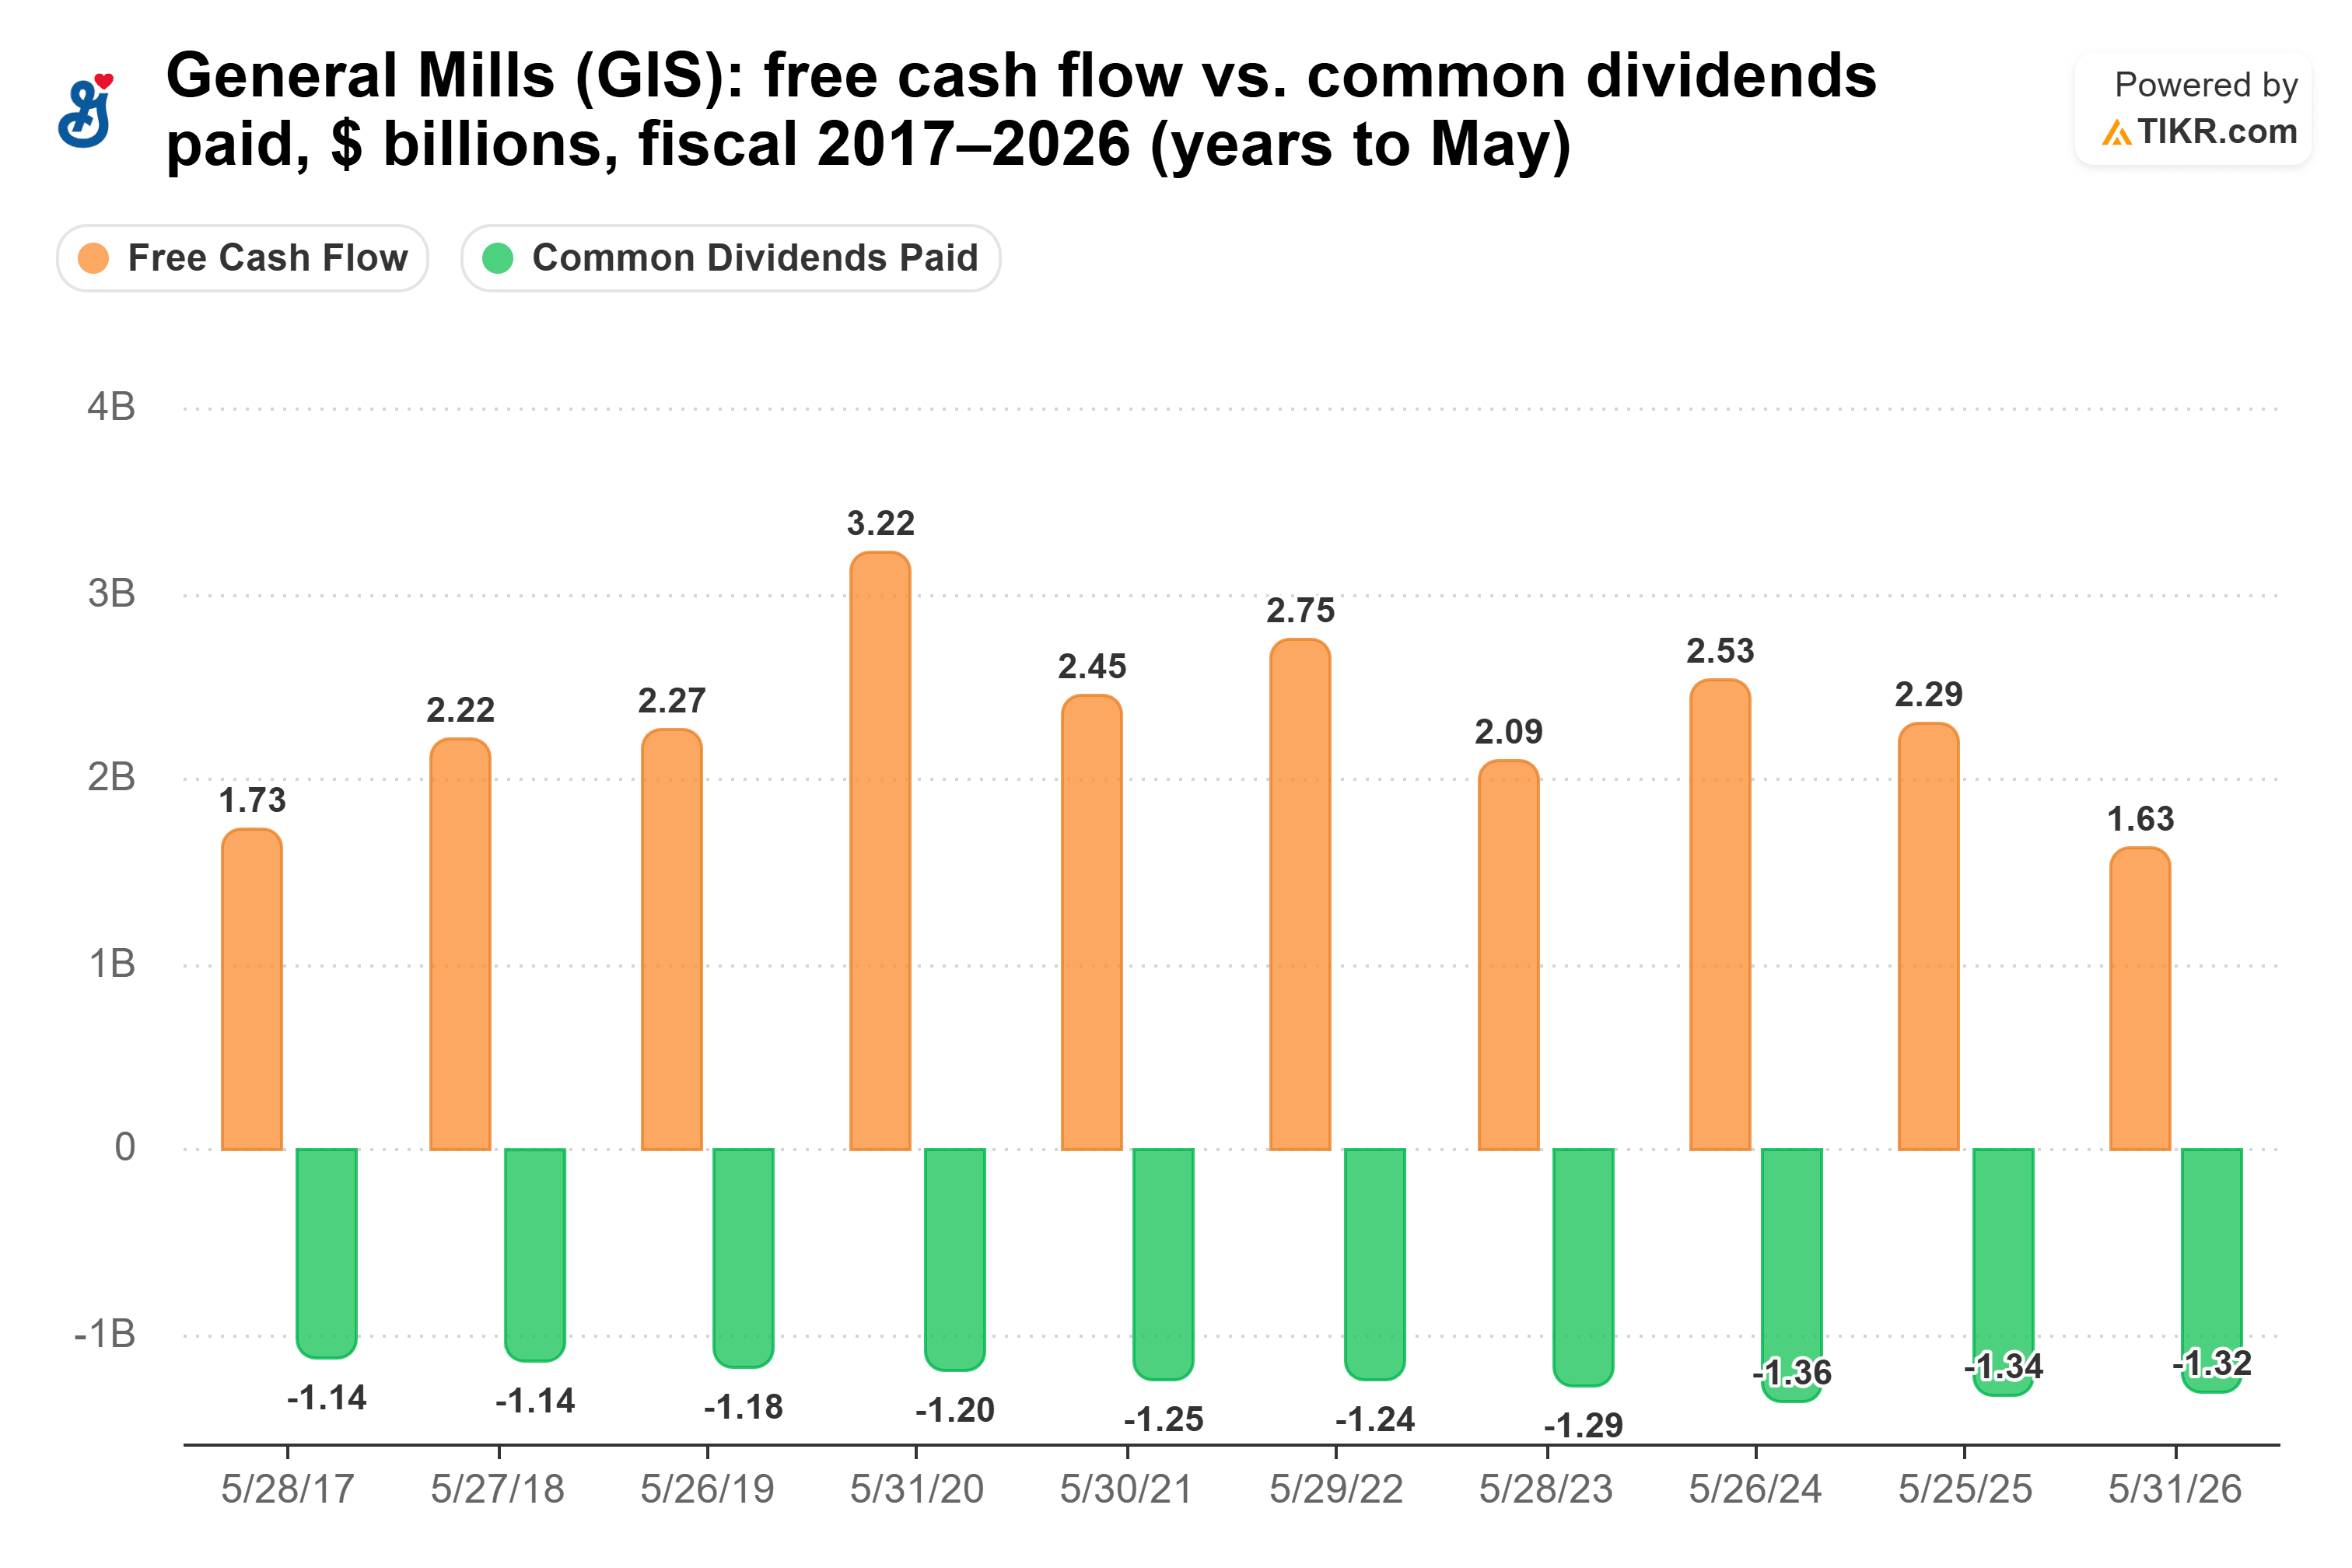
これにより、キャッシュ配当性向は2021年度の50.8%から2026年度には80.9%に上昇し、8月30日までの12ヶ月間では85%となりました。
CFOのコフィ・ブルースは「我々は配当を完全に維持することを約束しており、短期的には、レバレッジ削減を優先する間、1株当たりの現在の配当率を維持することを予定している」と述べました。取締役会は9月29日に四半期配当を0.61ドルで据え置きました。純債務はEBITDAの3.7倍であり、ブルースは同社の目標である3倍に戻るまでに「少なくとも数年」かかると見込んでいます。
ホーメルは債務が最も少なく、配当コストが最も高い
ホーメルは逆のケースです。第3四半期(7月26日までの四半期)の純売上高は、全鳥七面鳥事業およびプライベートブランドのナッツ事業から撤退し、価格に敏感な消費者が購入を控えたため、前年同期の30.3億ドルから29.6億ドルに減少しました。
フリーキャッシュフローは2016年度から2024年度までは毎年配当をカバーしていましたが、2025年度(10月までの年度)には不足しました:
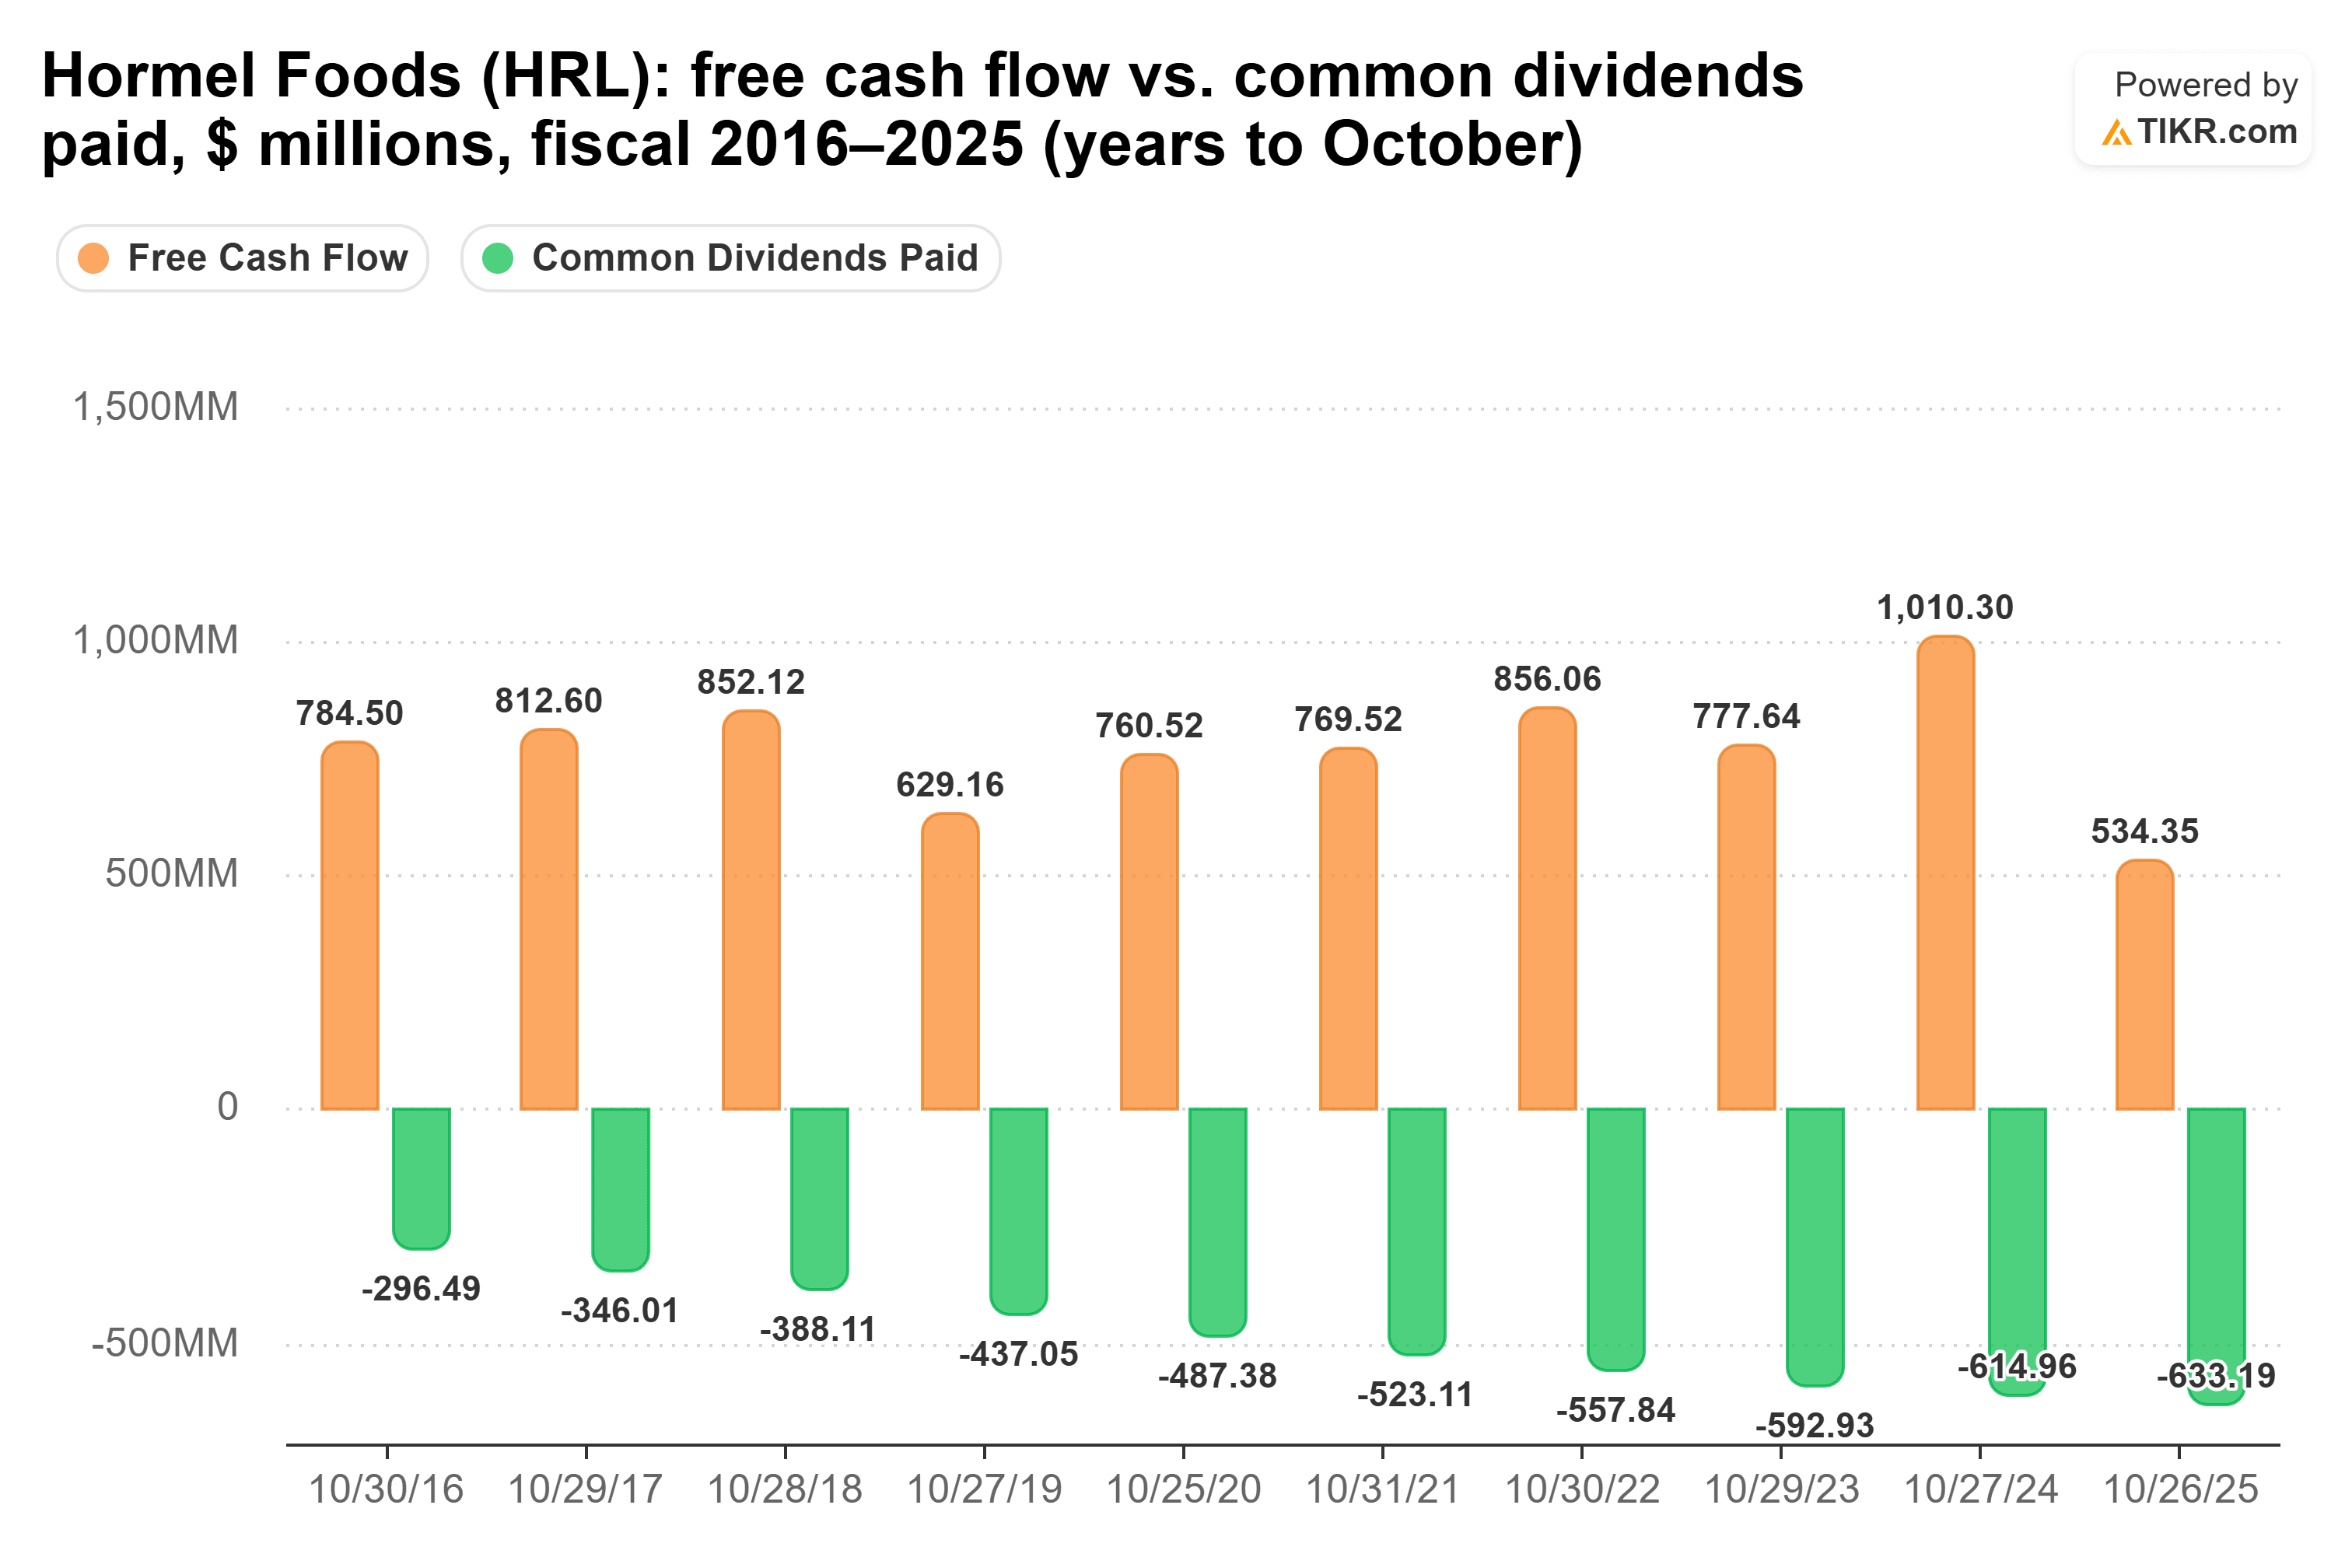
フリーキャッシュフローは2024年度の10.1億ドルから2025年度には5.34億ドルに減少し、6.33億ドルの配当と対比され、キャッシュ配当性向は118.5%となりました。7月26日までの12ヶ月間では82%に戻っています。
純債務はEBITDAのわずか1.2倍です。しかし、9月30日、ホーメルは鶏肉会社のBrakebush Brothersを10億5500万ドルで買収することに合意し、現金と新規借入で支払い、この取引が調整後EPSに寄与するのは2028年度以降になると見込んでいます。9月28日、ホーメルは393回連続となる四半期配当を宣言しました。配当は2020年度の1株当たり0.93ドルから2025年度には1.16ドルに引き上げられ、年間4.5%の増加率です。
クラフト・ハインツは余裕資金が最も多い
クラフト・ハインツの第3四半期(9月26日までの四半期)はアナリスト予想を上回り、同社は2026年度の調整後EPS予想を2.03-2.09ドルから2.07-2.13ドルに引き上げました。11月4日、同社は北米コーヒー事業を65億ドルのエンタープライズバリューで売却することに合意し、30%の株式を保有し続け、税引き後約5億ドルの収益を債務返済に充てる予定です。
2019年度以降、フリーキャッシュフローは2022年度を除き、毎年配当をカバーしています:
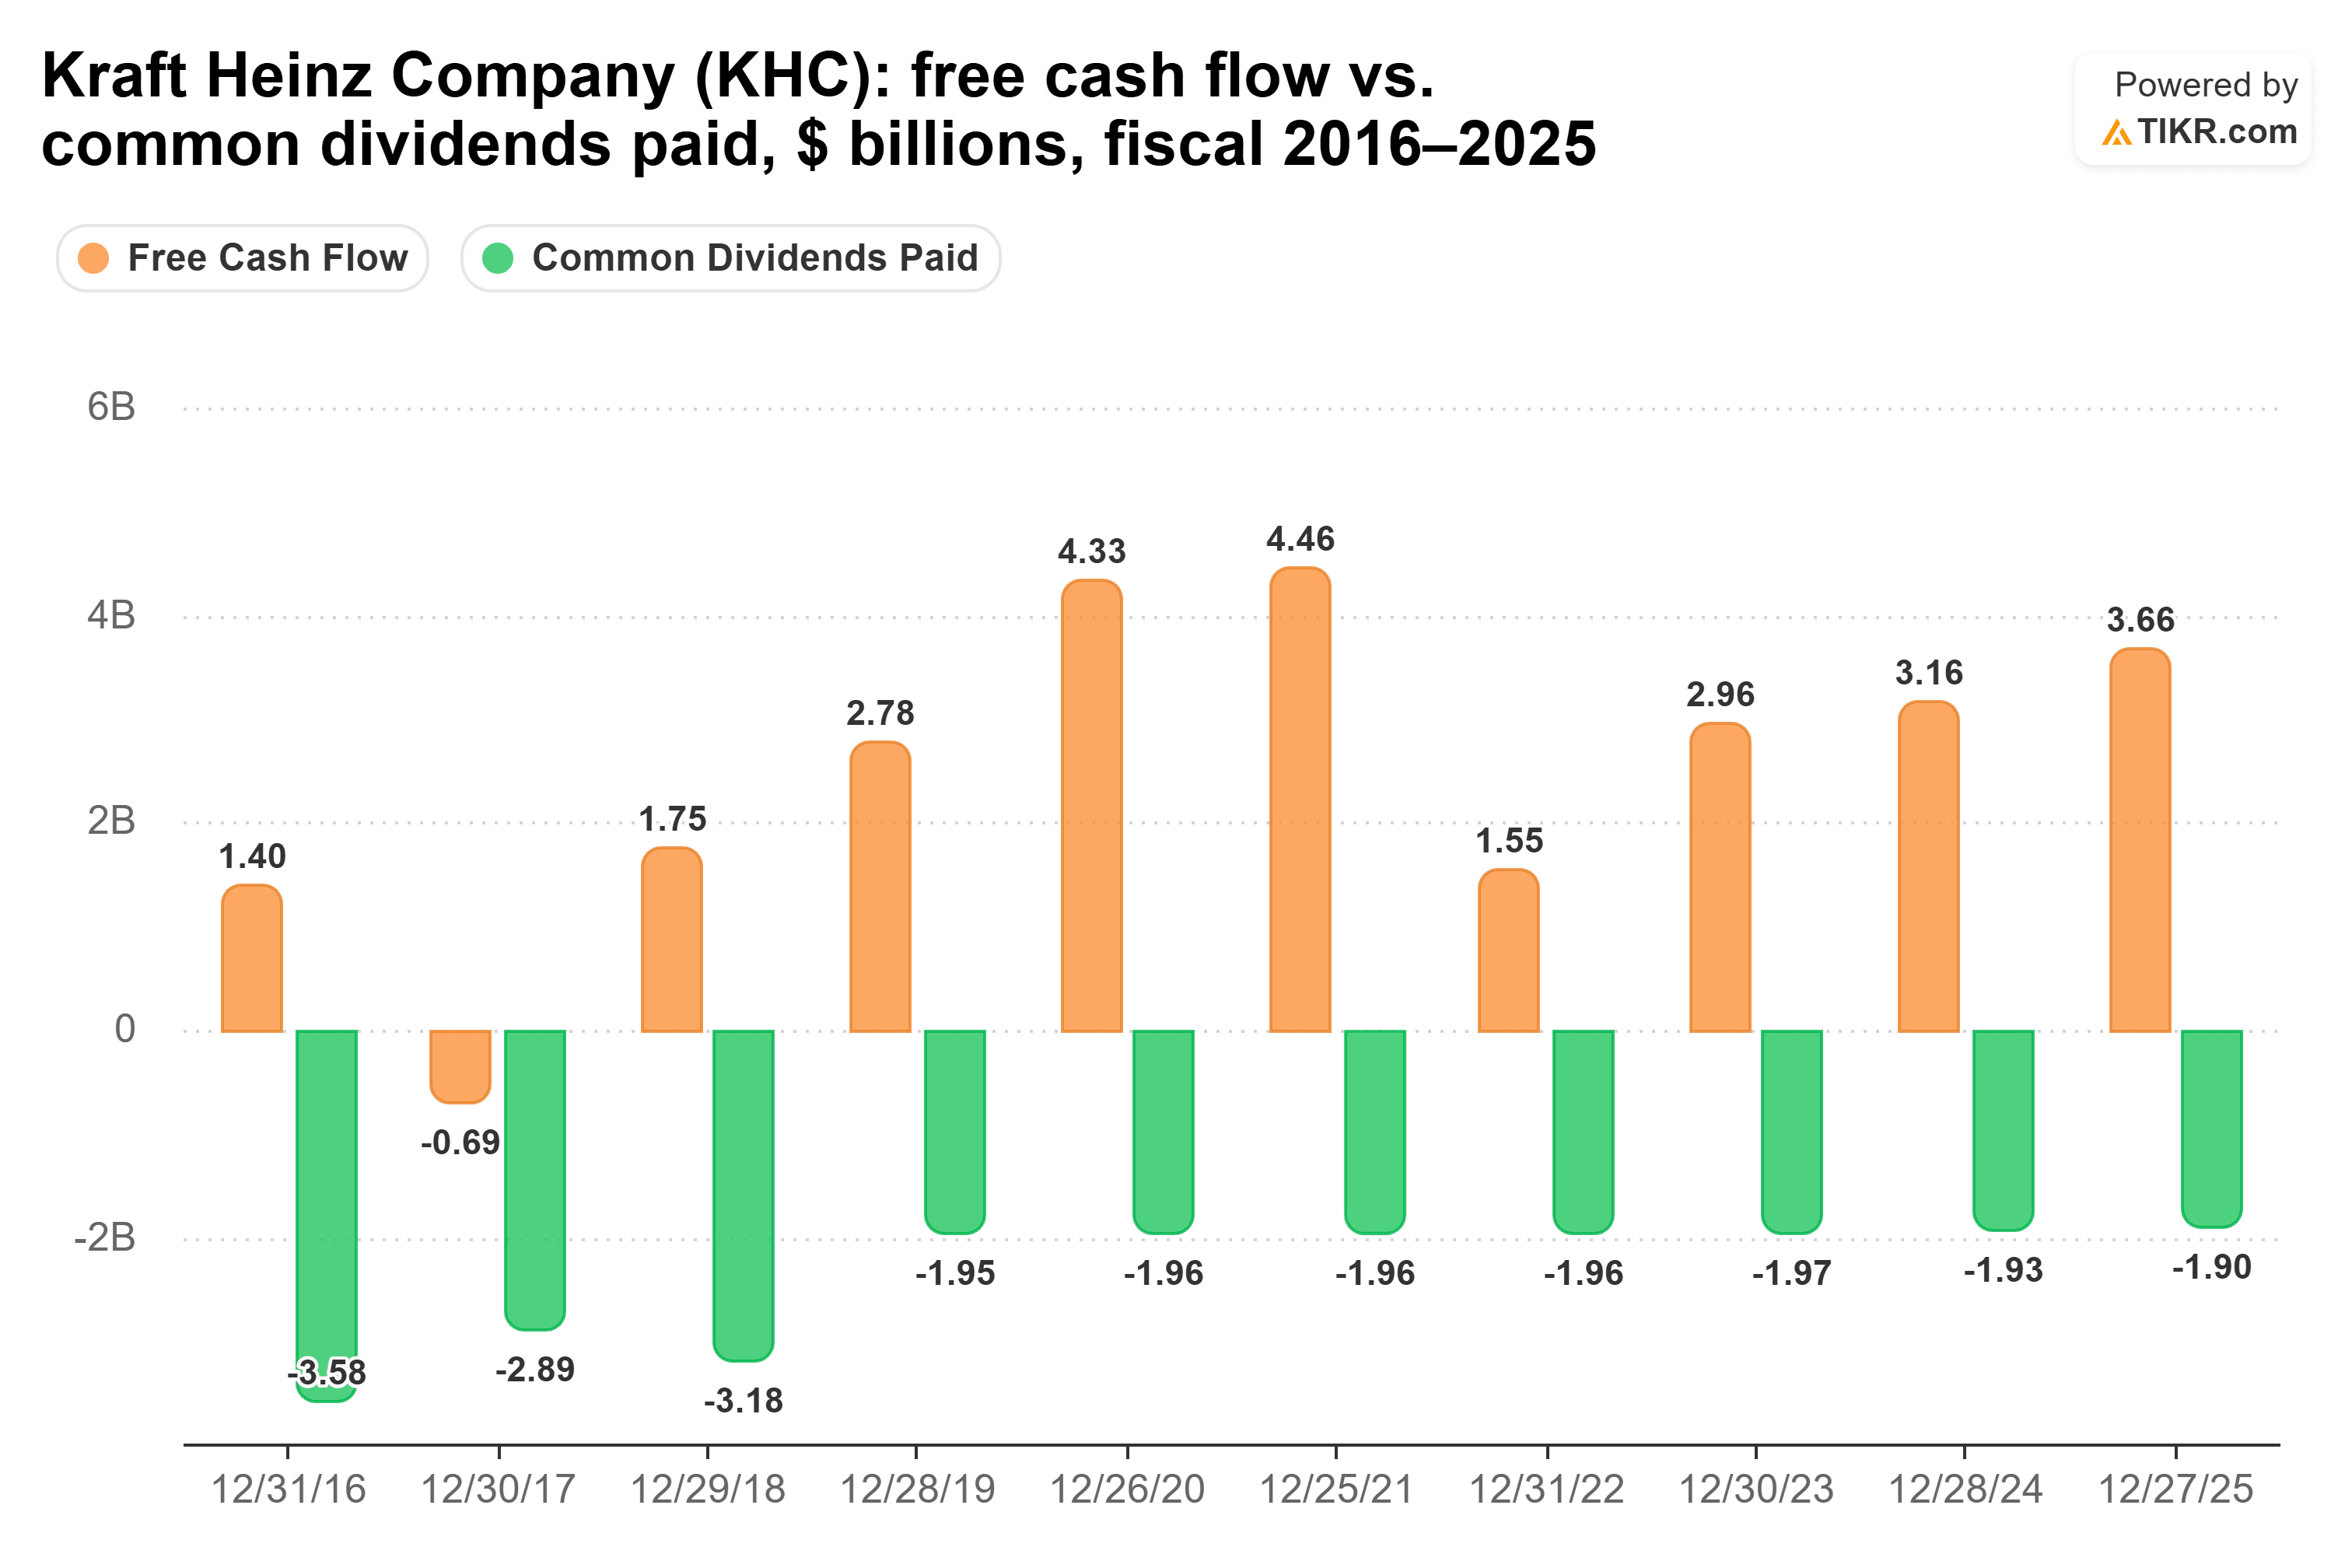
それ以前は、フリーキャッシュフローが配当を3年連続で下回った後、配当支払額は2018年度の31.8億ドルから2019年度には19.5億ドルに減少しました。現在、キャッシュ配当性向は6月27日までの12ヶ月間で50%です。アナリストは2026年度に64%になると予想しており、同社が定額換算で調整後営業利益が16%-18%減少すると予想しているため、フリーキャッシュフローは19%減少すると見込まれています。純債務はEBITDAの2.7倍であり、配当は2020年度も2025年度も1株当たり1.60ドルでした。
私ならクラフト・ハインツの配当を選ぶ
もし私がこれらのうちの1社だけで月1,000ドルが必要なら、クラフト・ハインツを購入するでしょう。その配当は現在、フリーキャッシュフローの半分を占めており、今年の予想では64%であり、他の2社が近づけないほどの余裕があります。退職者にとっては、悪い年を乗り切れる配当の方が、わずかに安価な配当よりも重要です。その代償は成長です:増配がなくても、10年後にはそれらの株は約12,000ドルを支払うのに対し、ホーメルの株はその5年間のペースで約17,900ドルを支払うことになります。
ホーメルのケースは良いものです:債務が最も少なく、393回連続の四半期配当支払い、そしてここで唯一まだ増配を続けている配当です。しかし、同じ収入を得るためにゼネラル・ミルズよりも約57,100ドル多くかかります。
ゼネラル・ミルズは、85%でカバー率が最も低く、リスクが最も高いです。これは真にリスクが高いというわけではありません。経営陣が配当を維持することを約束しており、アナリストはその比率が76%に緩和すると見ているからです。よりありそうなコストは、同社が債務を返済する間、四半期当たり0.61ドルで据え置かれる配当であり、3社の中で最も低い価格で、多くの退職者がそのトレードオフを受け入れるでしょう。
もちろん、クラフト・ハインツはまだ米国事業の成長を回復させなければならず、CEOのスティーブ・カヒラネは「'27年にはさらなる価格設定が見られるだろう」と述べています。もし消費者が反発すれば、その64%という数字が注目すべきポイントです。
クラフト・ハインツは忘れて:今すぐ購入できる6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがあります。しかし、正しいものを購入した場合に限ります。
適切な高配当株を選ぶことは、夢の退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながらやりくりする生活との違いになる可能性があります。
私たちは、6%以上の利回りを提供する6銘柄を特定しました。これらはすべての退職者が今すぐ知っておくべきだと私たちは考えています。(そしてクラフト・ハインツはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!



