


主なポイント
- Kimberly-Clarkは11月2日にKenvue買収を完了し、Colgate-Palmoliveは10月30日に2026年の業績見通しを上方修正しました。
- Kimberly-Clarkの配当利回りは4.6%、Colgate-Palmoliveは2.2%で、両社とも2020会計年度から2025会計年度にかけて配当を年率3.3%引き上げました。
- Colgate-Palmoliveの配当は、9月30日までの過去12か月間のフリーキャッシュフローの48%を充てたのに対し、Kimberly-Clarkでは87%でした。
- Kimberly-Clarkの今後の配当については、Kenvue買収に伴う新規債務と株式発行が注目点です。
Kimberly-Clark (KMB) は、11月2日に史上最大の買収を完了しました。数十億ドルの新規債務と約2億8110万株の新株発行により、KenvueとそのTylenolおよびZyrtecブランドを買収しました。
一方、その3日前には、Colgate-Palmolive (CL) が予想を上回る第3四半期決算を受けて、2026年の業績見通しを上方修正しました。インカム目的で購入を検討する投資家にとって、これは真の選択を迫る状況です。Kimberly-Clarkの現在の利回りは4.6%で、Colgateの2.2%の2倍以上ですが、Colgateの配当ははるかに多くのキャッシュに支えられています。
では、今後10年間でどちらがより多くの配当を支払うでしょうか?
| 指標 | Kimberly-Clark (KMB) | Colgate-Palmolive (CL) |
|---|---|---|
| 現在の配当利回り | 4.6% | 2.2% |
| 年間配当額 | $5.12 | $2.12 |
| 配当成長率(2020会計年度-2025会計年度) | 年率3.3% | 年率3.3% |
| キャッシュ配当性向(TTM、2026年9月30日現在) | 87% | 48% |
| ネット債務/EBITDA(LTM) | 1.2x | 1.2x |
| 利払い余力倍率(LTM) | 13.1x | 17.6x |
出典: TIKRおよびStockAnalysis、価格は2026年11月9日現在。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全と言えるのは6銘柄のみであると私たちは確信するに至りました。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Kimberly-Clark:手厚い配当だが余裕はわずか
Kimberly-Clarkの第3四半期は売上高は弱く、利益は堅調でした。有機売上高は前年同期比1.3%減少した一方、継続事業からの調整後EPSは17.2%増の$1.70となりました。北米のティッシュ事業とeコマース(20%以上成長)は成長しています。経営陣は、中国での紙おむつ需要はソーシャルメディア上の懸念の後で安定したものの、回復には時間がかかると述べています。
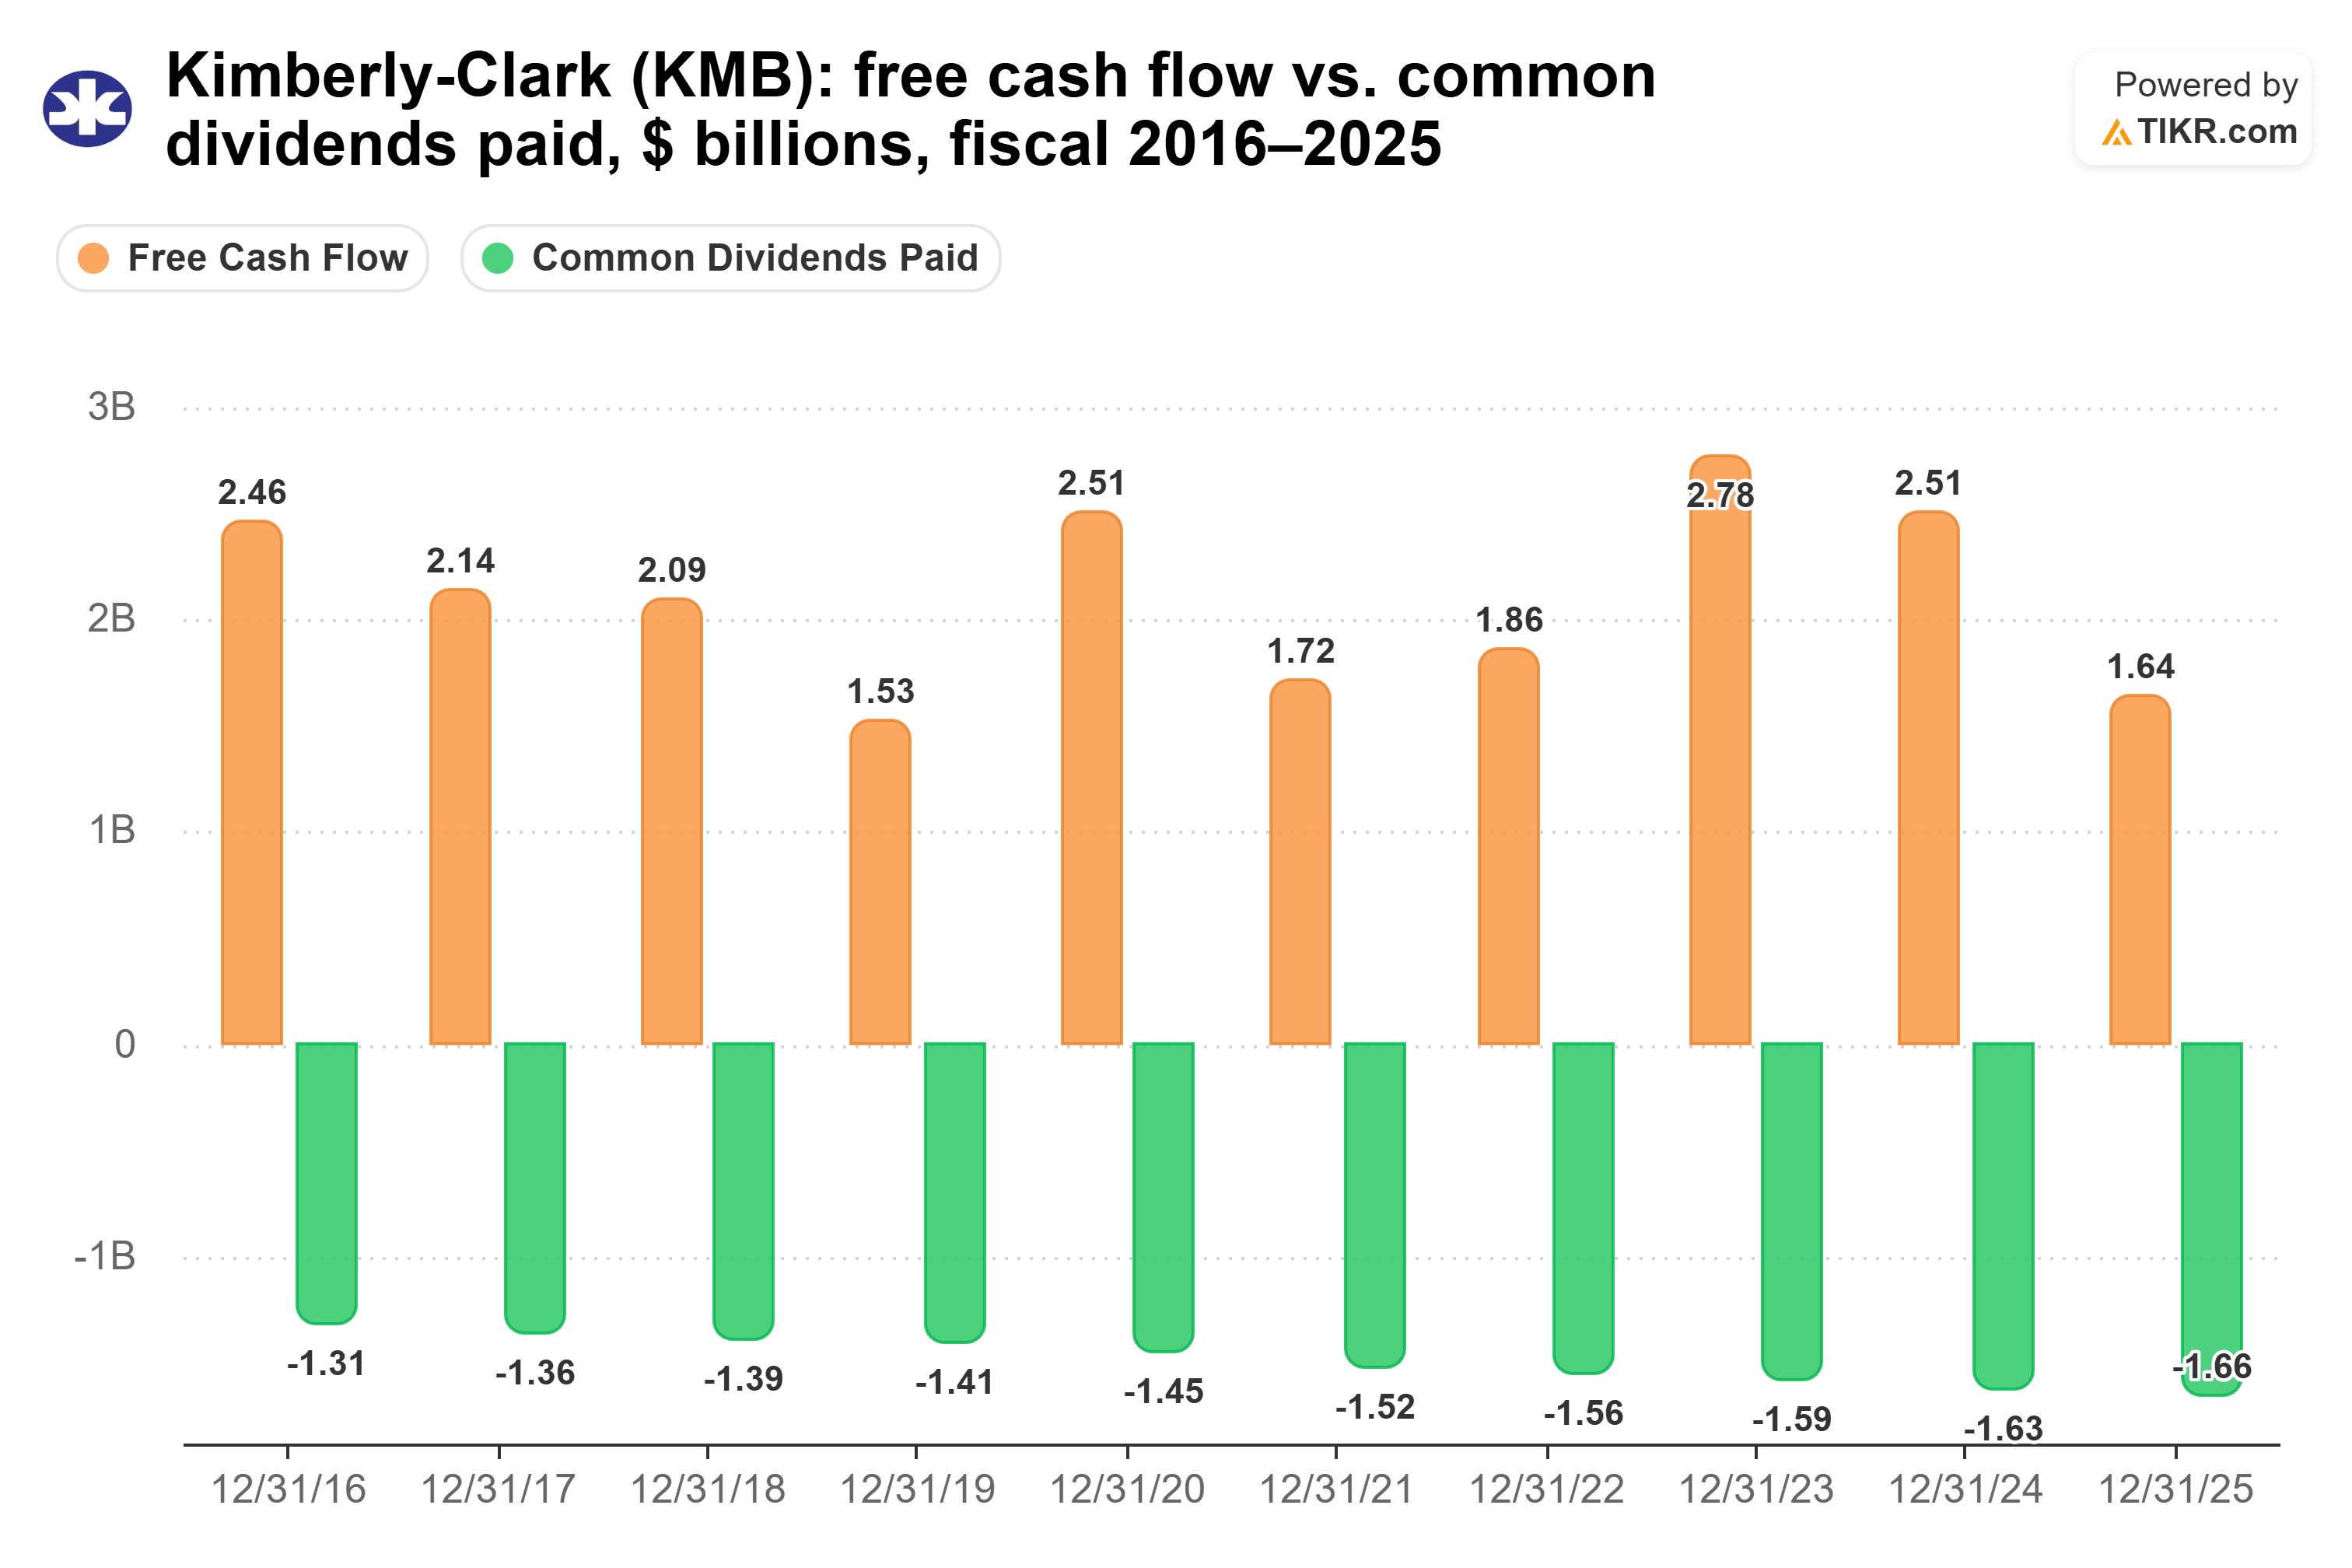
配当の支払い余裕は限られています。9月30日までの過去12か月間、$19億4000万のフリーキャッシュフローの87%にあたる$16億9000万が配当に充てられました。2025会計年度には、配当はフリーキャッシュフローをわずかに上回る101%を占めました。フリーキャッシュフローは2016会計年度以降年ごとに変動している一方、配当は毎年増加しています:
営業キャッシュフローは回復しており、2026年第1-3四半期は$24億で、前年同期の$18億から増加しました。
Kenvue買収により、今後は状況が変わります。Kimberly-Clarkは10月20日に$49億の新規債券を発行し、約$10億のコマーシャルペーパーを借り入れました。11月4日までに、約$64億のKenvue社債を自社債と交換しました。また、発行された約2億8110万株の新株のすべてが四半期$1.28の配当を受け取ります。経営陣は、単独のKimberly-Clarkと比較して2027年のEPSが中一桁で希薄化すると見込んでおり、$21億の年間化シナジー効果により、買収2年目の終わりまでにレバレッジを約2倍にするとしています。
Colgate-Palmolive:余裕十分
Colgateはその逆で、少額の配当ですが十分なキャッシュに支えられています。第3四半期の有機売上高は3.6%増加し、ベース事業EPSは7%増の$0.97となりました。10月30日には、2026年のベース事業EPS成長率見通しを中一桁から5%-7%に上方修正し、発表を受けて株価は5%上昇しました。成長をけん引したのはラテンアメリカとHill's Pet Nutritionでした。北米は依然として事業再建中で、第3四半期の有機売上高は1.6%減少、営業利益は11%減少しました。
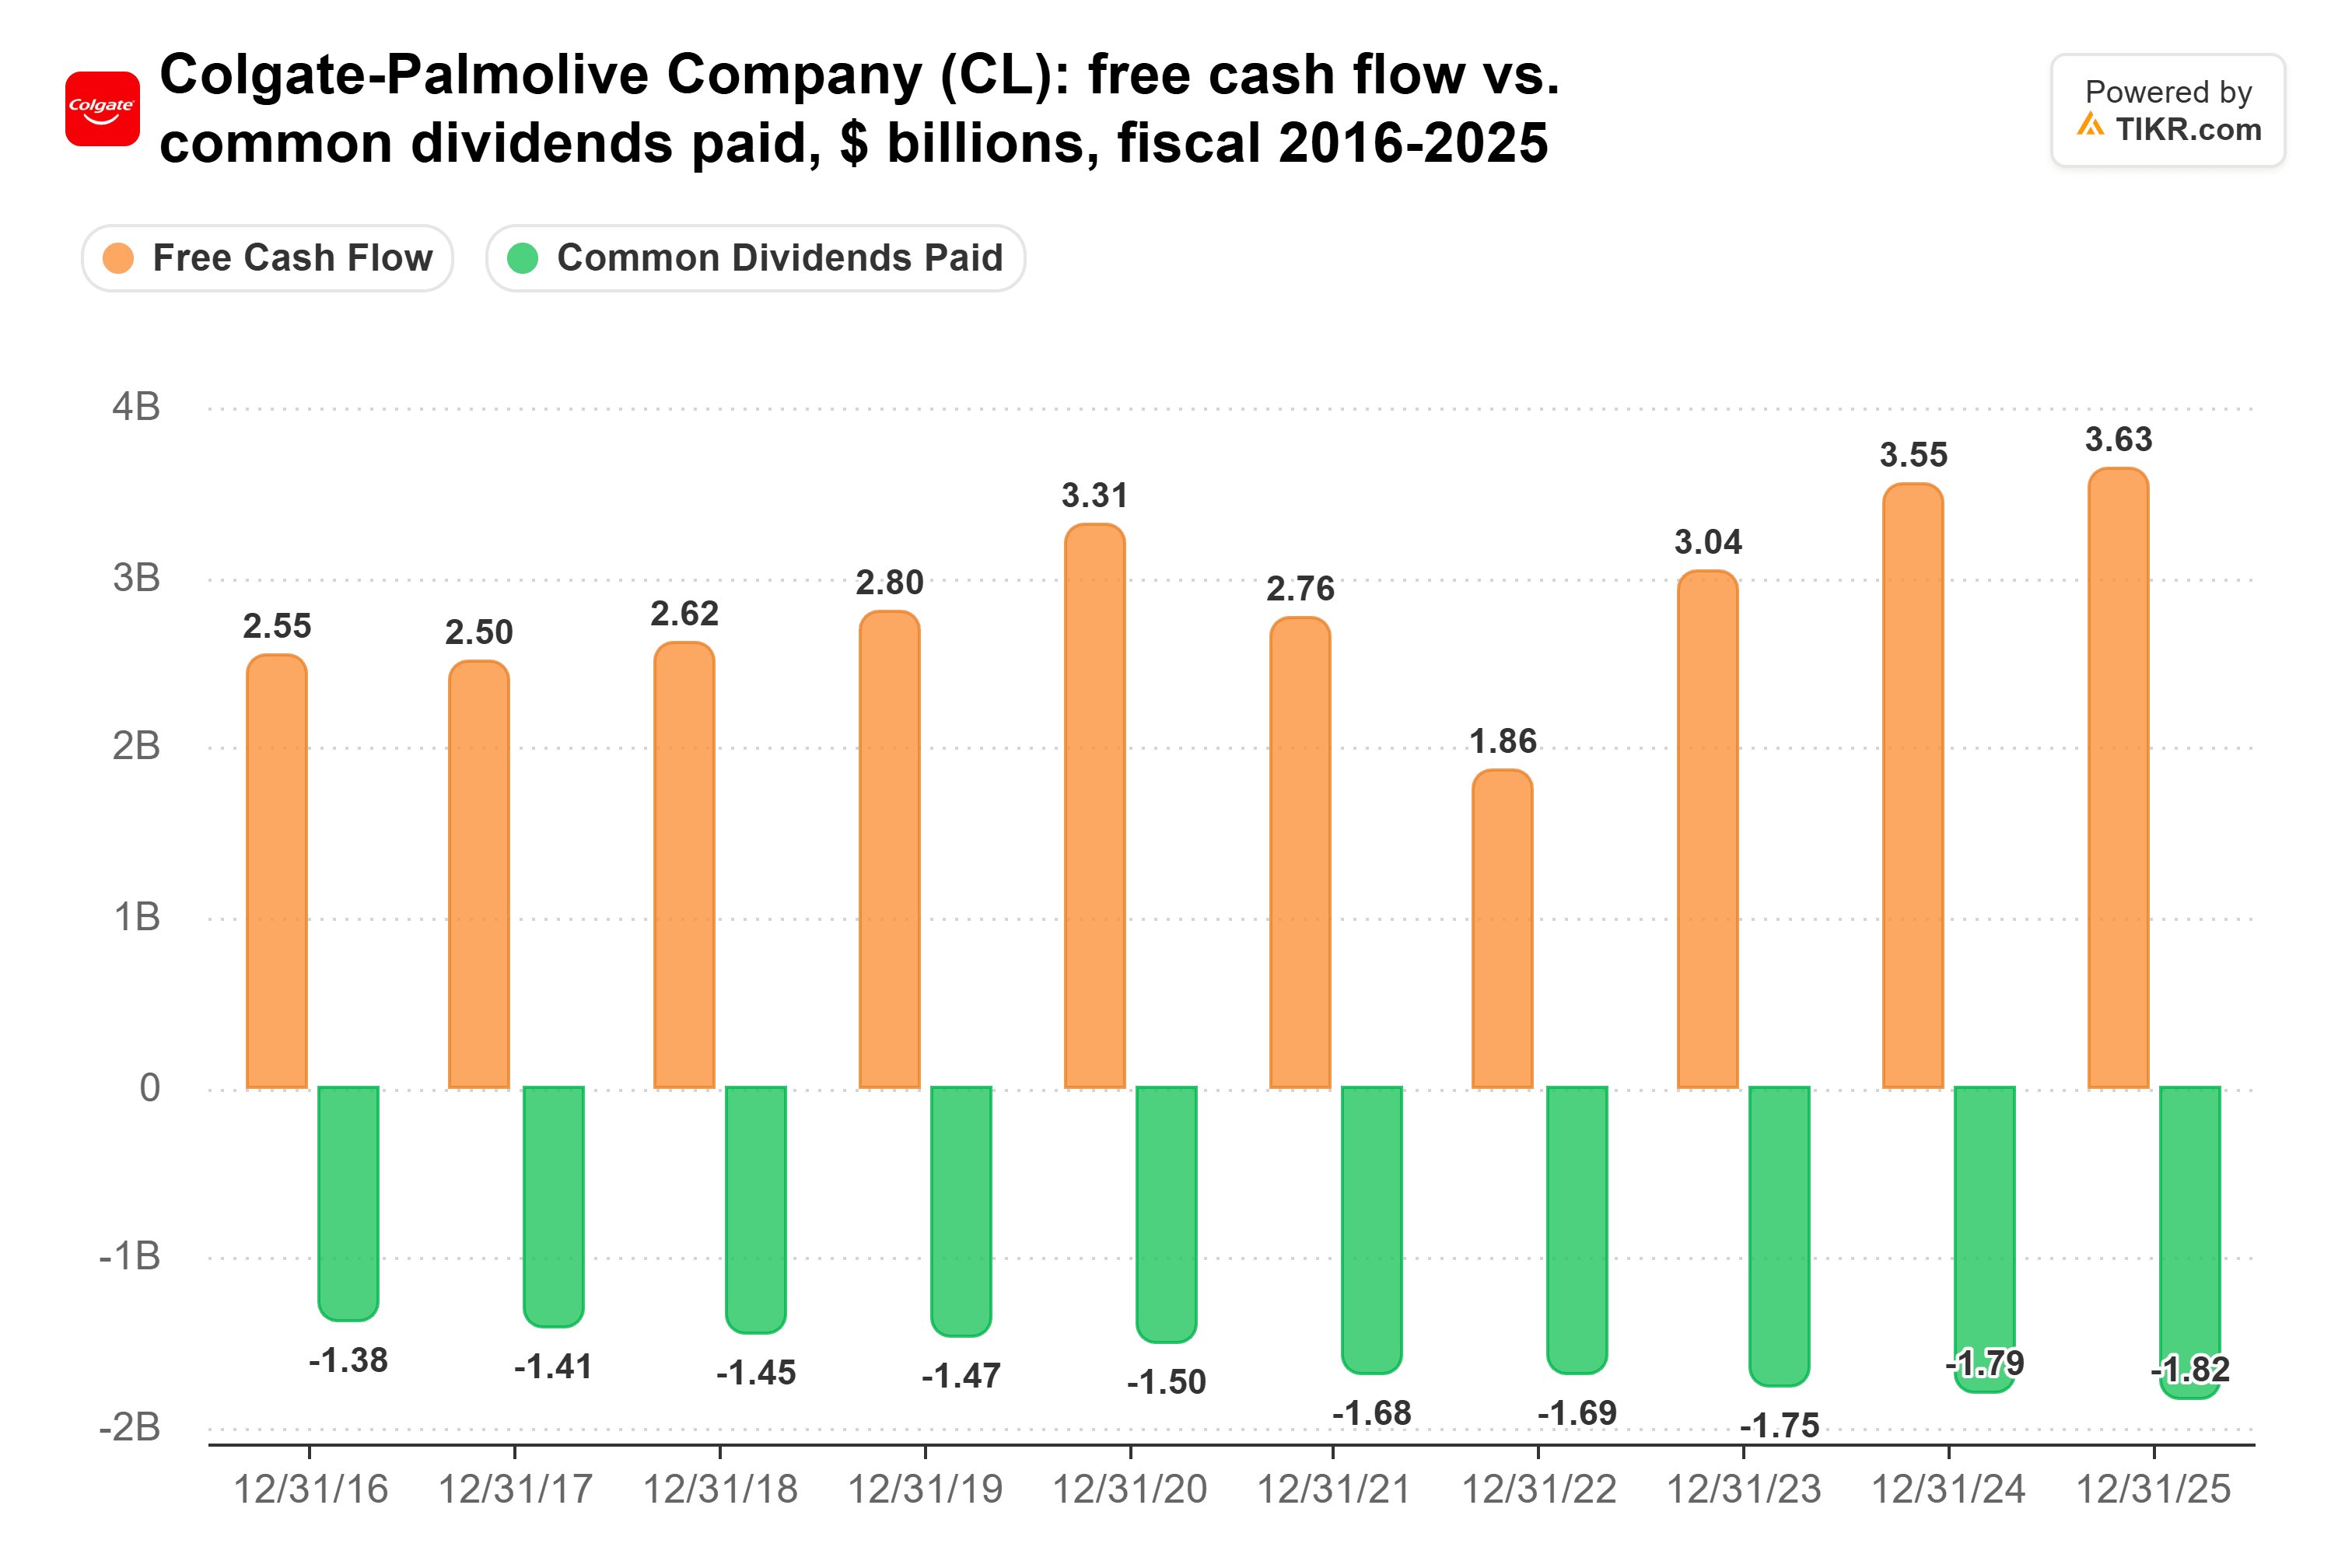
9月30日までの過去12か月間、Colgateの$18億3000万の配当は、$37億9000万のフリーキャッシュフローのうち余裕のある48%を占めました。フリーキャッシュフローは2016会計年度の$25億5000万から2025会計年度の$36億3000万に成長し、2022会計年度が唯一厳しい年でした:
経営陣は、樹脂、パルプ、紙のコストが2027年初頭まで高止まりすると見込んでおり、この余裕を圧迫する可能性があります。
では、どちらの配当が勝つか?
今後10年間でより多くの配当を支払うのは、Kimberly-Clarkです。その差は大きいです。今日それぞれに$10,000を投資し、両社の配当を過去5年間の年率3.3%で成長させるとします。Kimberly-Clarkは10年間で約$5,364を支払うのに対し、Colgate-Palmoliveは約$2,559で、約$2,805多くなります。10年目には、Kimberly-Clarkの配当額は約$619となり、$10,000投資に対する利回りは6.2%です。Colgateは約$295、つまり3.0%です。
支払い余裕がKimberly-Clarkの弱点ですが、利回りの差は大きな緩衝材となります。たとえ今後一度も配当を増額しなかったとしても、年間$461を10年間で$4,610となり、依然としてColgateを大きく上回ります。配当の削減があって初めてその差は縮まります。同社は配当を54年連続で増額してきたと述べており、2026年の見通しを10月15日および11月5日の決算発表で維持しました。
Colgateの主張も強固です。配当の支払い余裕ははるかに大きく、事業は成長しており、業績見通しは上方修正されたばかりです。これが投資家がKimberly-Clarkの16倍に対して、Colgateに24倍の予想PERを支払う理由です。しかし、現在の利回りでは、Colgateのインカムが追いつくことはありません。
もちろん、Kenvueの統合は始まったばかりです。シナジー効果が計画より遅れ、Kimberly-Clarkの取締役会が配当削減を余儀なくされるようなことがあれば、Colgateの安定した配当が勝つことになるでしょう。
Kimberly-Clarkは忘れて:今すぐ購入できる6つの安全な6%以上の高配当利回り株
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付の振込を待つこととの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてKimberly-Clarkはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買の推奨でもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!


