主なポイント
- ダン・ローブのサード・ポイント、ウィンドエアー・パートナーシップ、YCGはすべて、6月30日終了の四半期にTransDigm Group (TDG)への保有を増やし、ウィンドエアーは13F保有の9.0%を同株にした。
- TransDigmの株価は予想PER約26倍で、過去5年間のほぼ最低水準にあり、GE Aerospace (GE)の約36倍、RTX (RTX)の24倍と比較される。
- アナリストは利益の継続的な増加を予想しているが、平均目標株価は過去1年間で1,558ドルから1,414ドルに下落した。
- 経営陣は今会計年度で3度業績見通しを上方修正しており、来週の決算発表を前に、ファンドの賭けは正しいように見える。
ダン・ローブのサード・ポイントと他の2つのファンドは、すべて第2四半期にTransDigm Groupへの保有を増やした。これは、6月30日終了の四半期を対象とし、8月中旬に提出された最新の13F報告書によるものだ。
その後、株価は下落しており、TransDigmは来週決算を発表する。
ウィンドエアーは同株を上位5銘柄に
サード・ポイントは四半期中に保有を3倍以上に増やし、6月30日時点で79,000株(1億500万ドル相当)となった。これは同社の13F保有の2.3%、保有銘柄の中で18番目の規模で、総資産290億ドルを運用するファンドだ。
より大きな賭けは、110億ドルを運用し、13Fにわずか11銘柄しか記載していないウィンドエアー・パートナーシップによるものだ。同社は保有を34%増やし、68万4,100株(9億1,100万ドル相当)となった。これは13F銘柄の9.0%を占め、4番目に大きなポジションだ。
15億ドルを運用するYCGは、保有を54%増やし、4万6,242株(6,200万ドル相当)となった。これは13F保有の5.4%を占め、5番目に大きなポジションだ。
13Fはファンドが四半期最終日に保有していたものしか示さないため、彼らがいくらで購入したか、またその後追加購入したかどうかはわからない。
今日購入する投資家は、報告書で彼らの保有株の評価に使用された6月30日の株価よりも10%安く購入できる。
TIKRはTransDigm Groupをカバーする23人のアナリストを追跡。何人が「買い」と言っている?
TransDigm Groupに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。TransDigm Groupのアナリスト・レーティングを見る
事業は自らの予想を上回り続けている
8月、TransDigmは3四半期連続で2026年度(会計年度)の業績見通しを上方修正した。6月27日終了の四半期の売上高は23%増の27億4,000万ドルとなり、商業用アフターマーケット収益は17%増加した。
「受注は予想を上回っており、現在の勢いは継続すると見ている」と、マイク・リスマンCEOは第3四半期決算発表で述べ、調整後EPSの見通しを中間値で41.04ドルに引き上げた。
アナリストはこの成長が継続すると見ている。彼らは、正規化EPSが2025年度(会計年度)の37.33ドルから2027年度(TransDigmの年度は9月終了)には48.66ドルに上昇すると予想している:
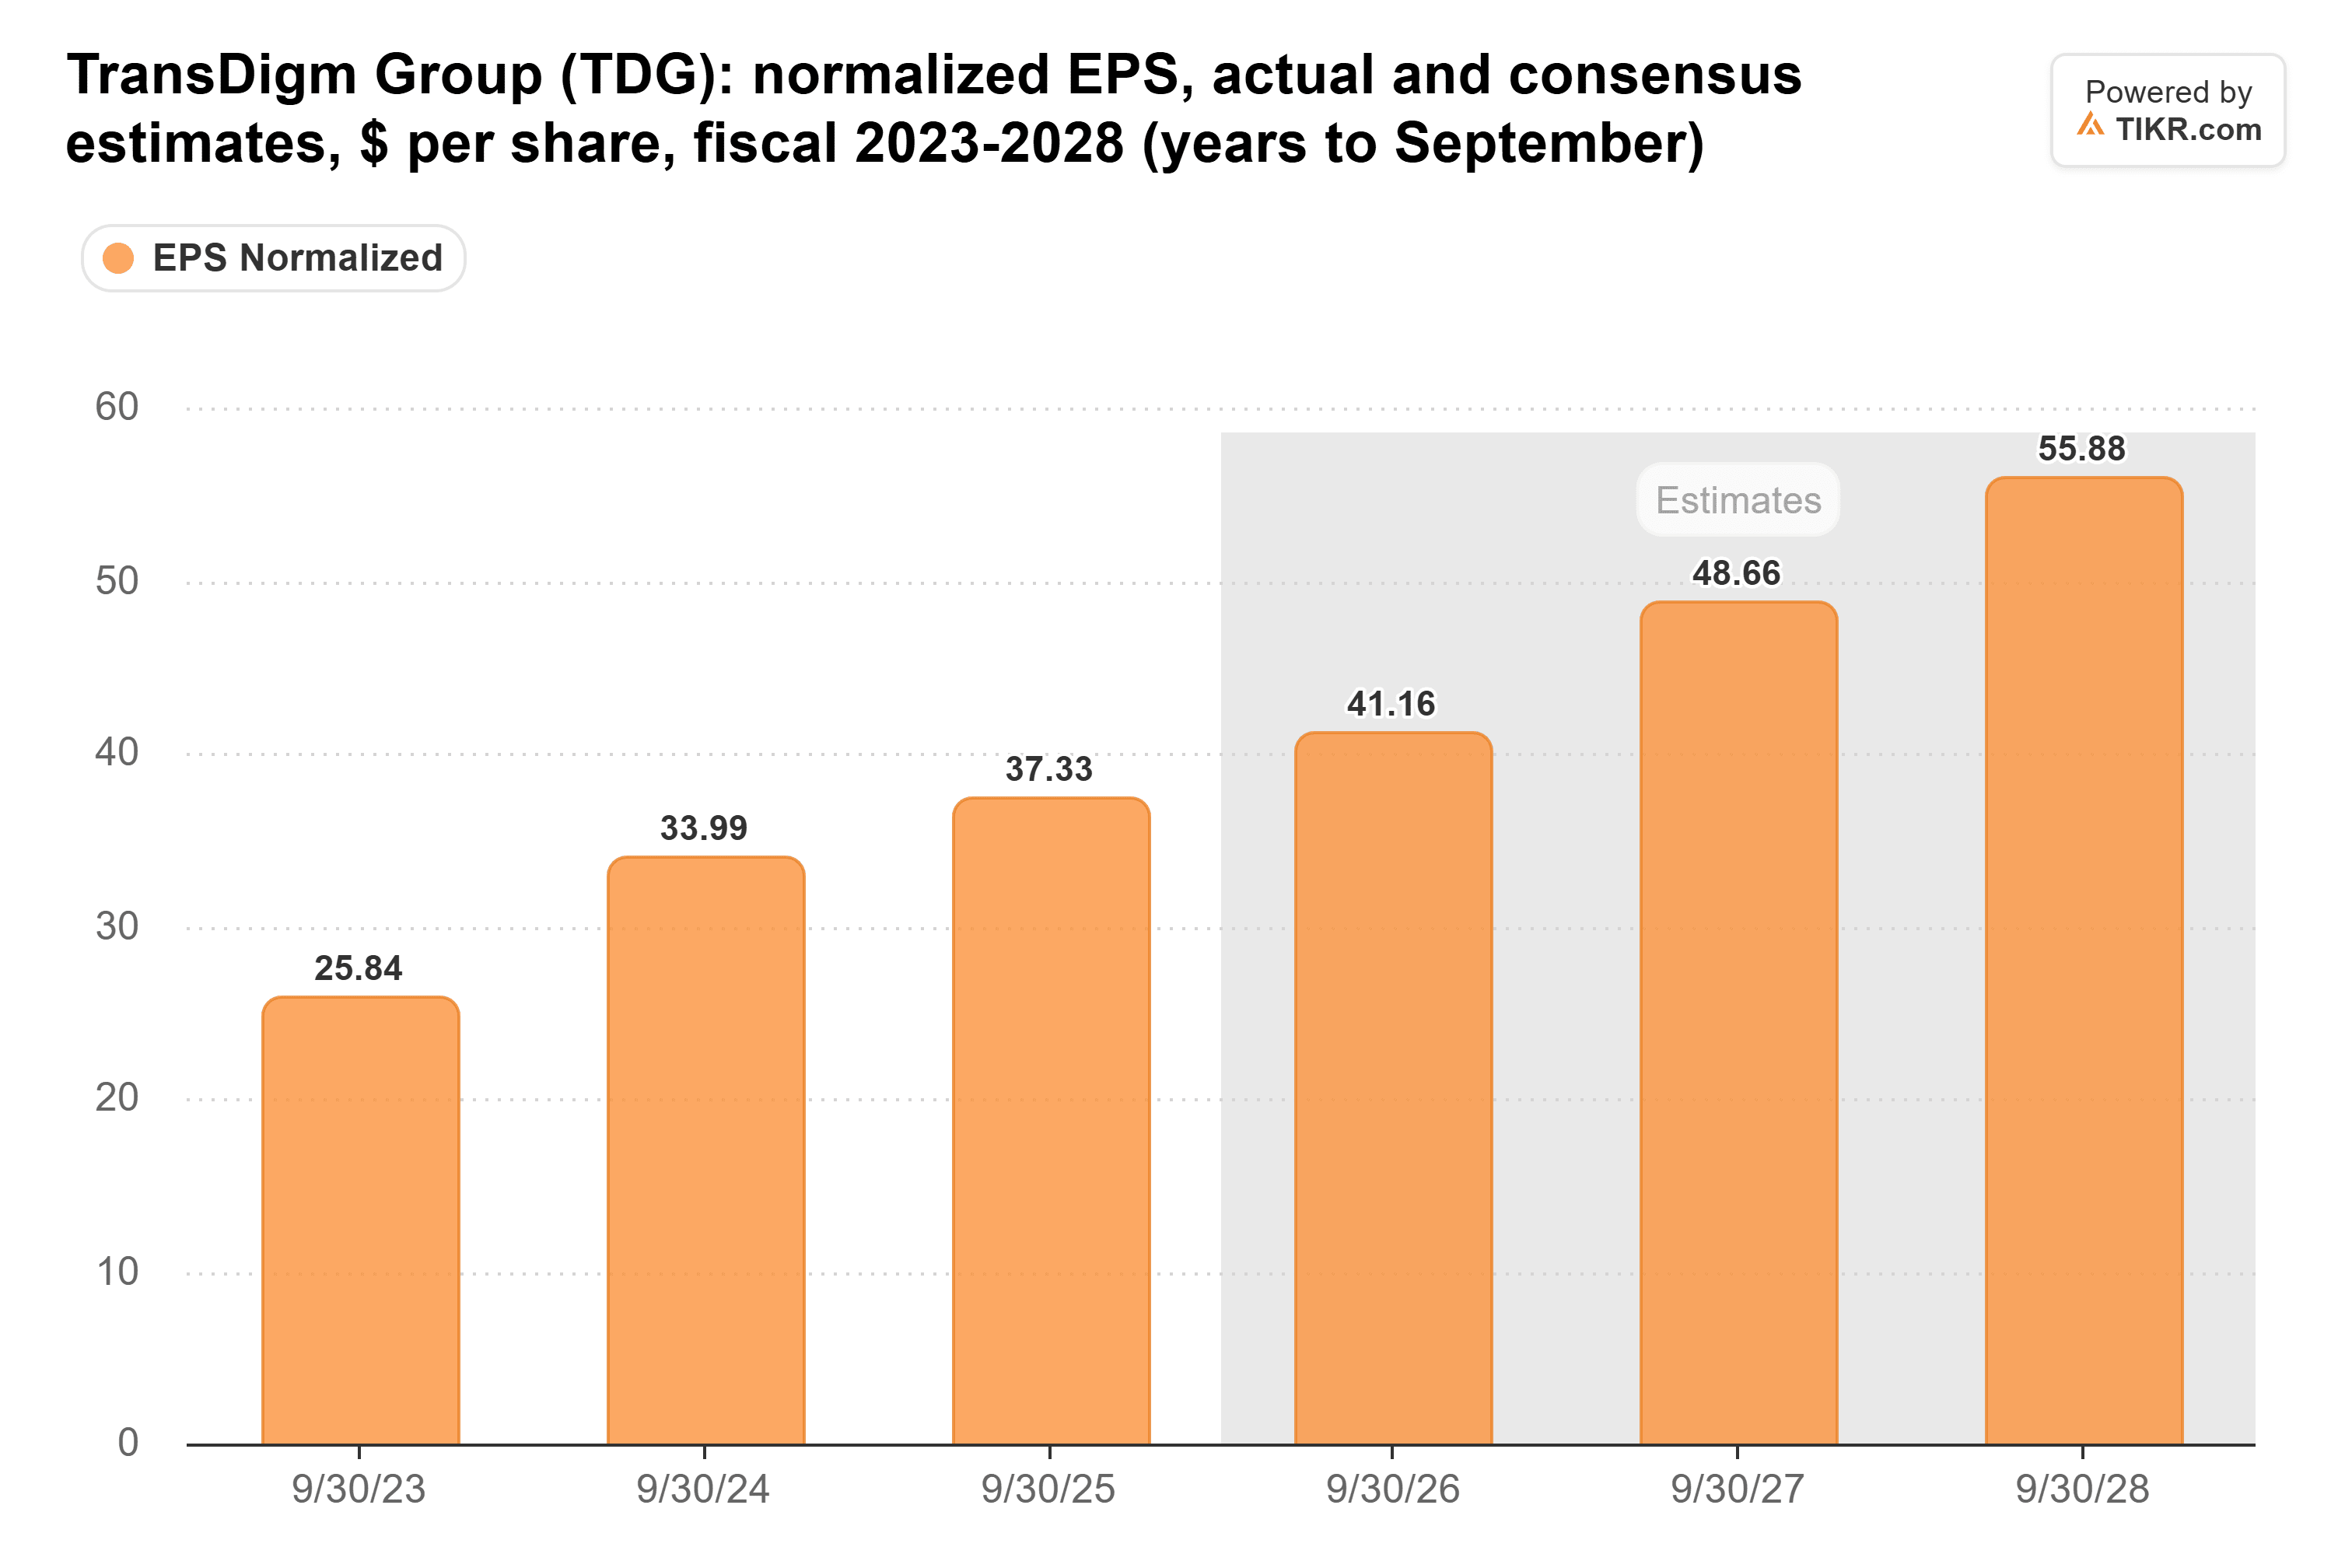
アナリストの2026年度予想41.16ドルは、経営陣の中間値とほぼ一致している。したがって、TransDigmが来週決算を発表する際、投資家は終了したばかりの年度を超えて、2027年度の見通しに注目することになるだろう。
投資家はより安く買える
株価は利益の伸びに追いついていない。TransDigmの株価は予想PER26倍で取引されており、過去5年間のレンジの下限近くにある:
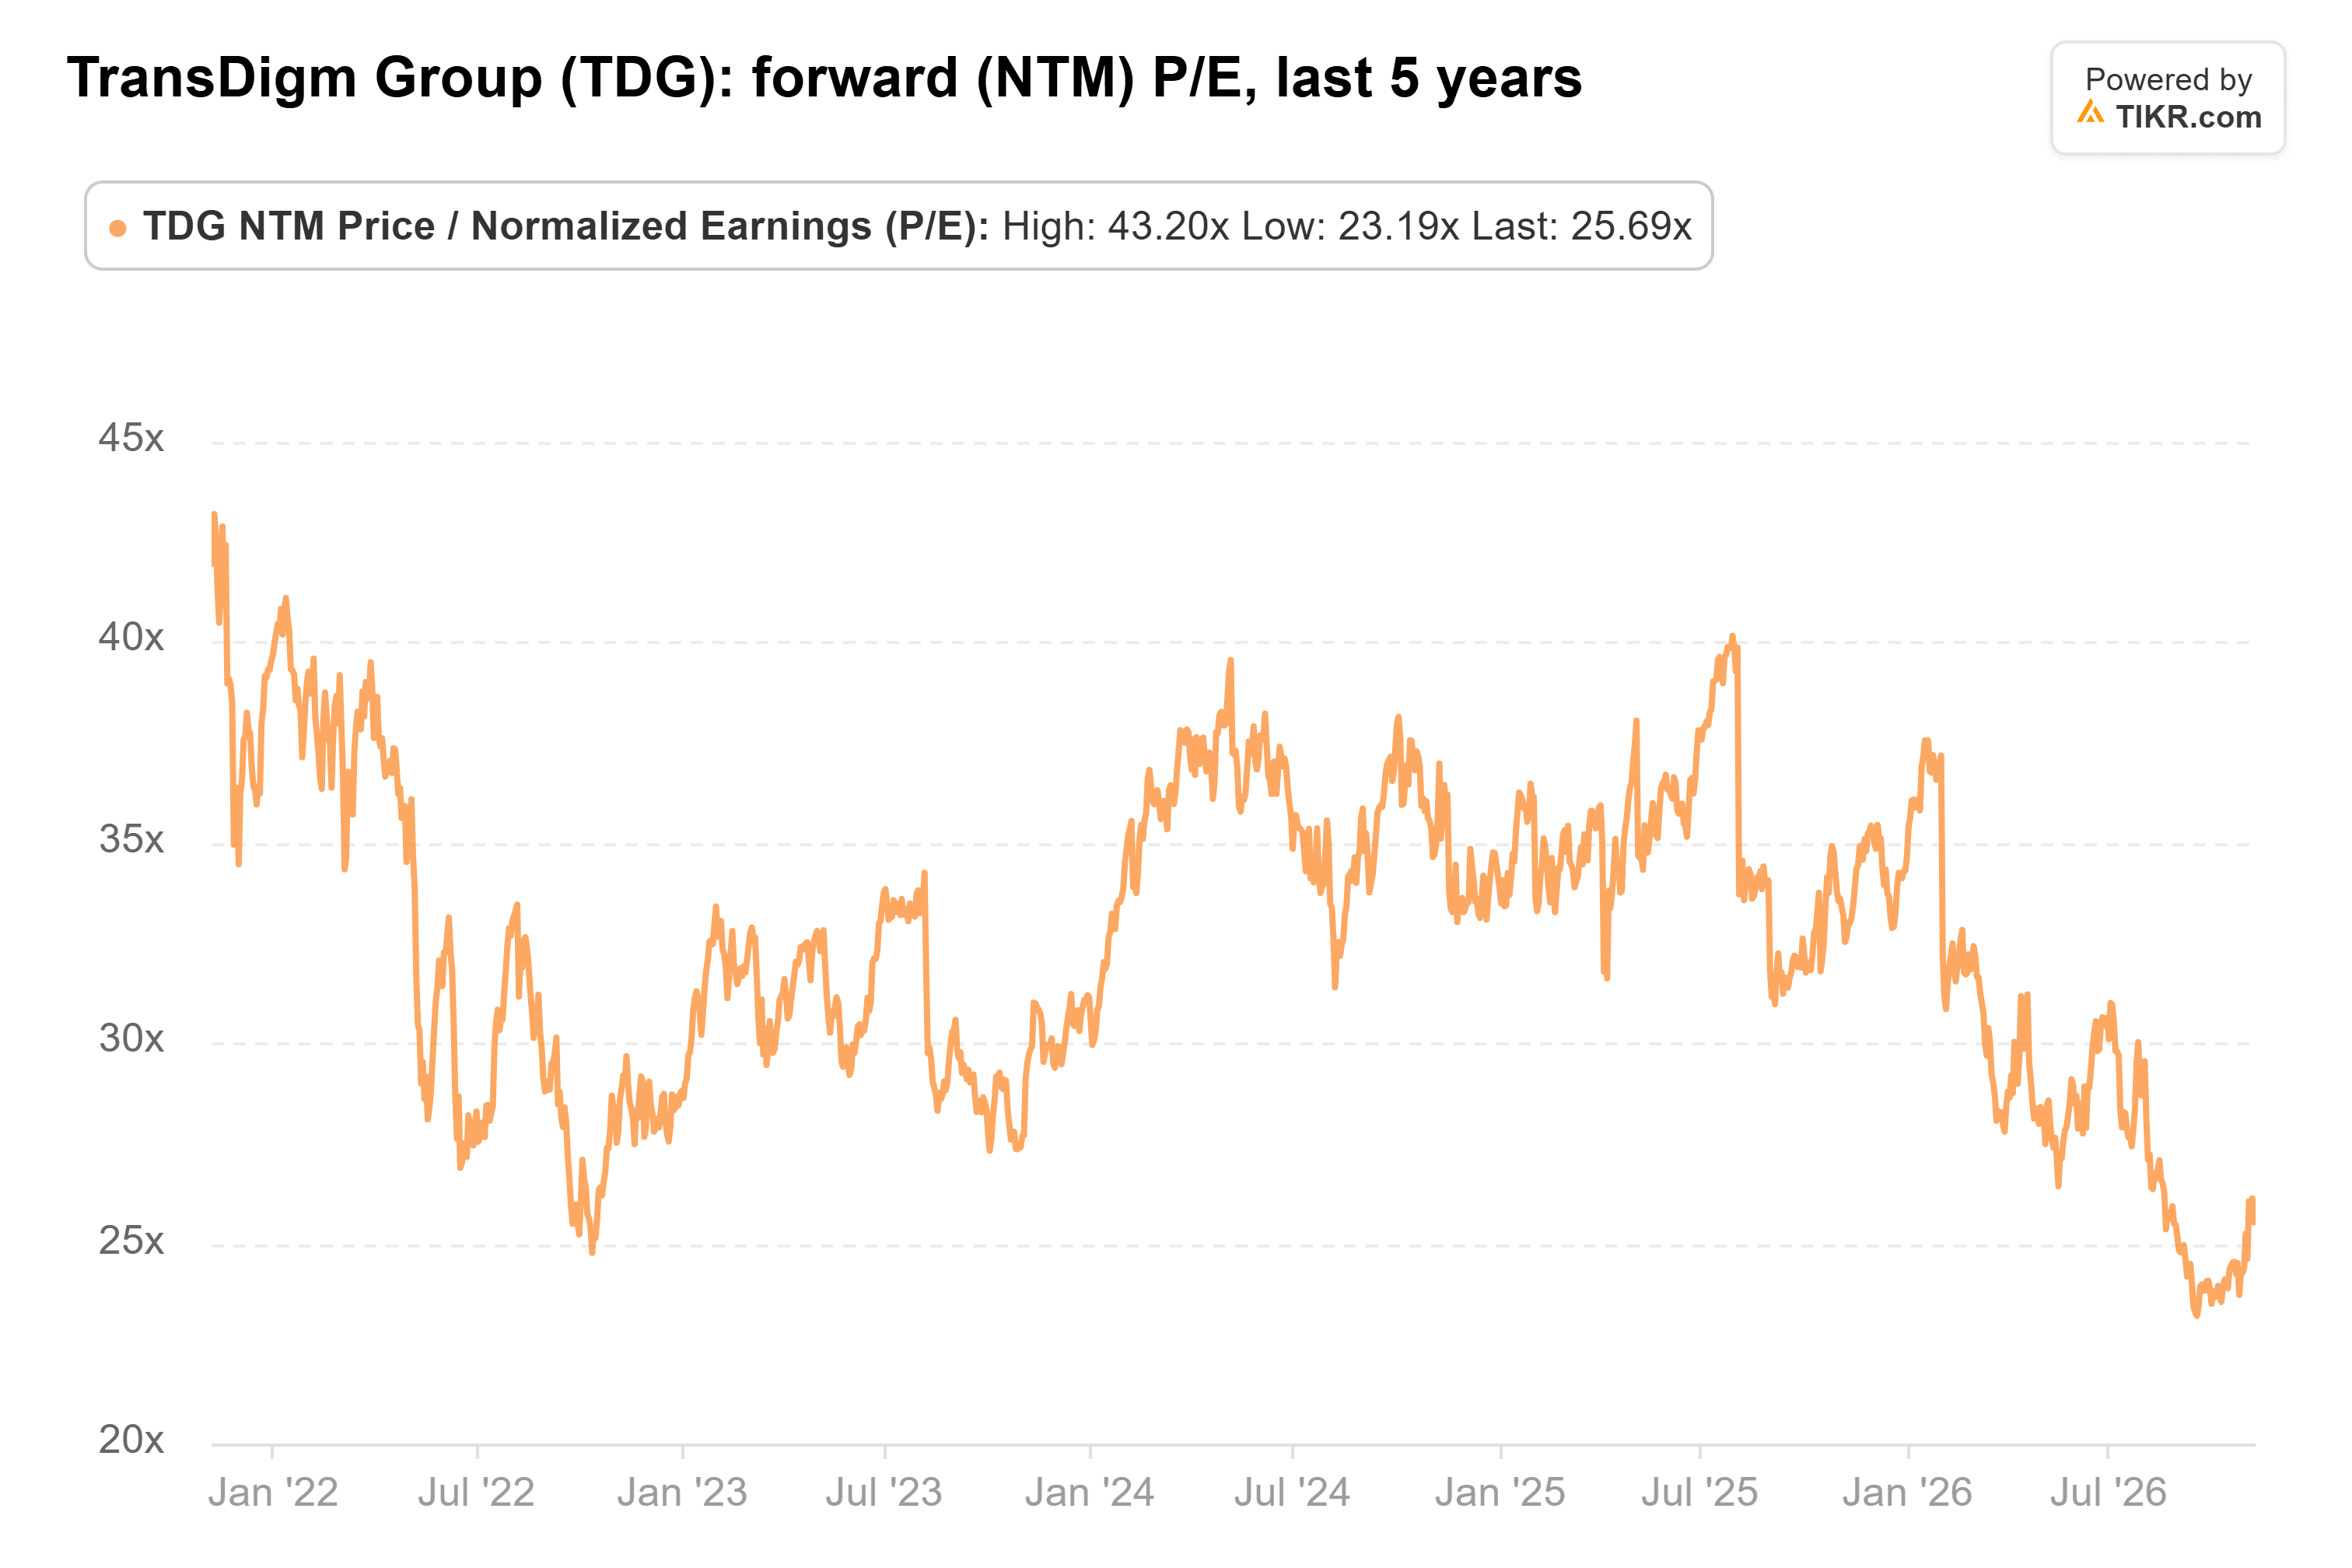
過去5年間の平均は33倍で、過去5年間の最低値23倍は9月17日に記録されたばかりだ。
TransDigmだけではない。GE AerospaceとRTXはそれぞれ52週高値から15%、17%下落しており、TransDigmの15%下落に近い。
GE Aerospaceの予想PERは、6月30日の49倍から9月30日には37倍に下落した。同社が10月に2026年の業績見通しを全面的に上方修正した後、さらに下落した。
GEは現在、商業サービス部門の成長が今年の20%台前半から2027年には10%台前半に減速すると予想している。私は、投資家がこの種のアフターマーケットの減速をTransDigmにも織り込んでいると推測する。
それでもなお、TransDigmの株価収益率は、GE Aerospaceの36倍よりもRTXの24倍にはるかに近い水準にある。
1,414ドルの目標株価は妥当か?
TransDigmをカバーする23人のアナリストの平均目標株価は1,414ドルで、前日終値より18%高い。
しかし、彼らは今年を通じて目標株価を引き下げ続けている。1年前は1,558ドルで、1月に1,622ドルでピークを迎えた後、過去1年間で最低水準にまで下落した:
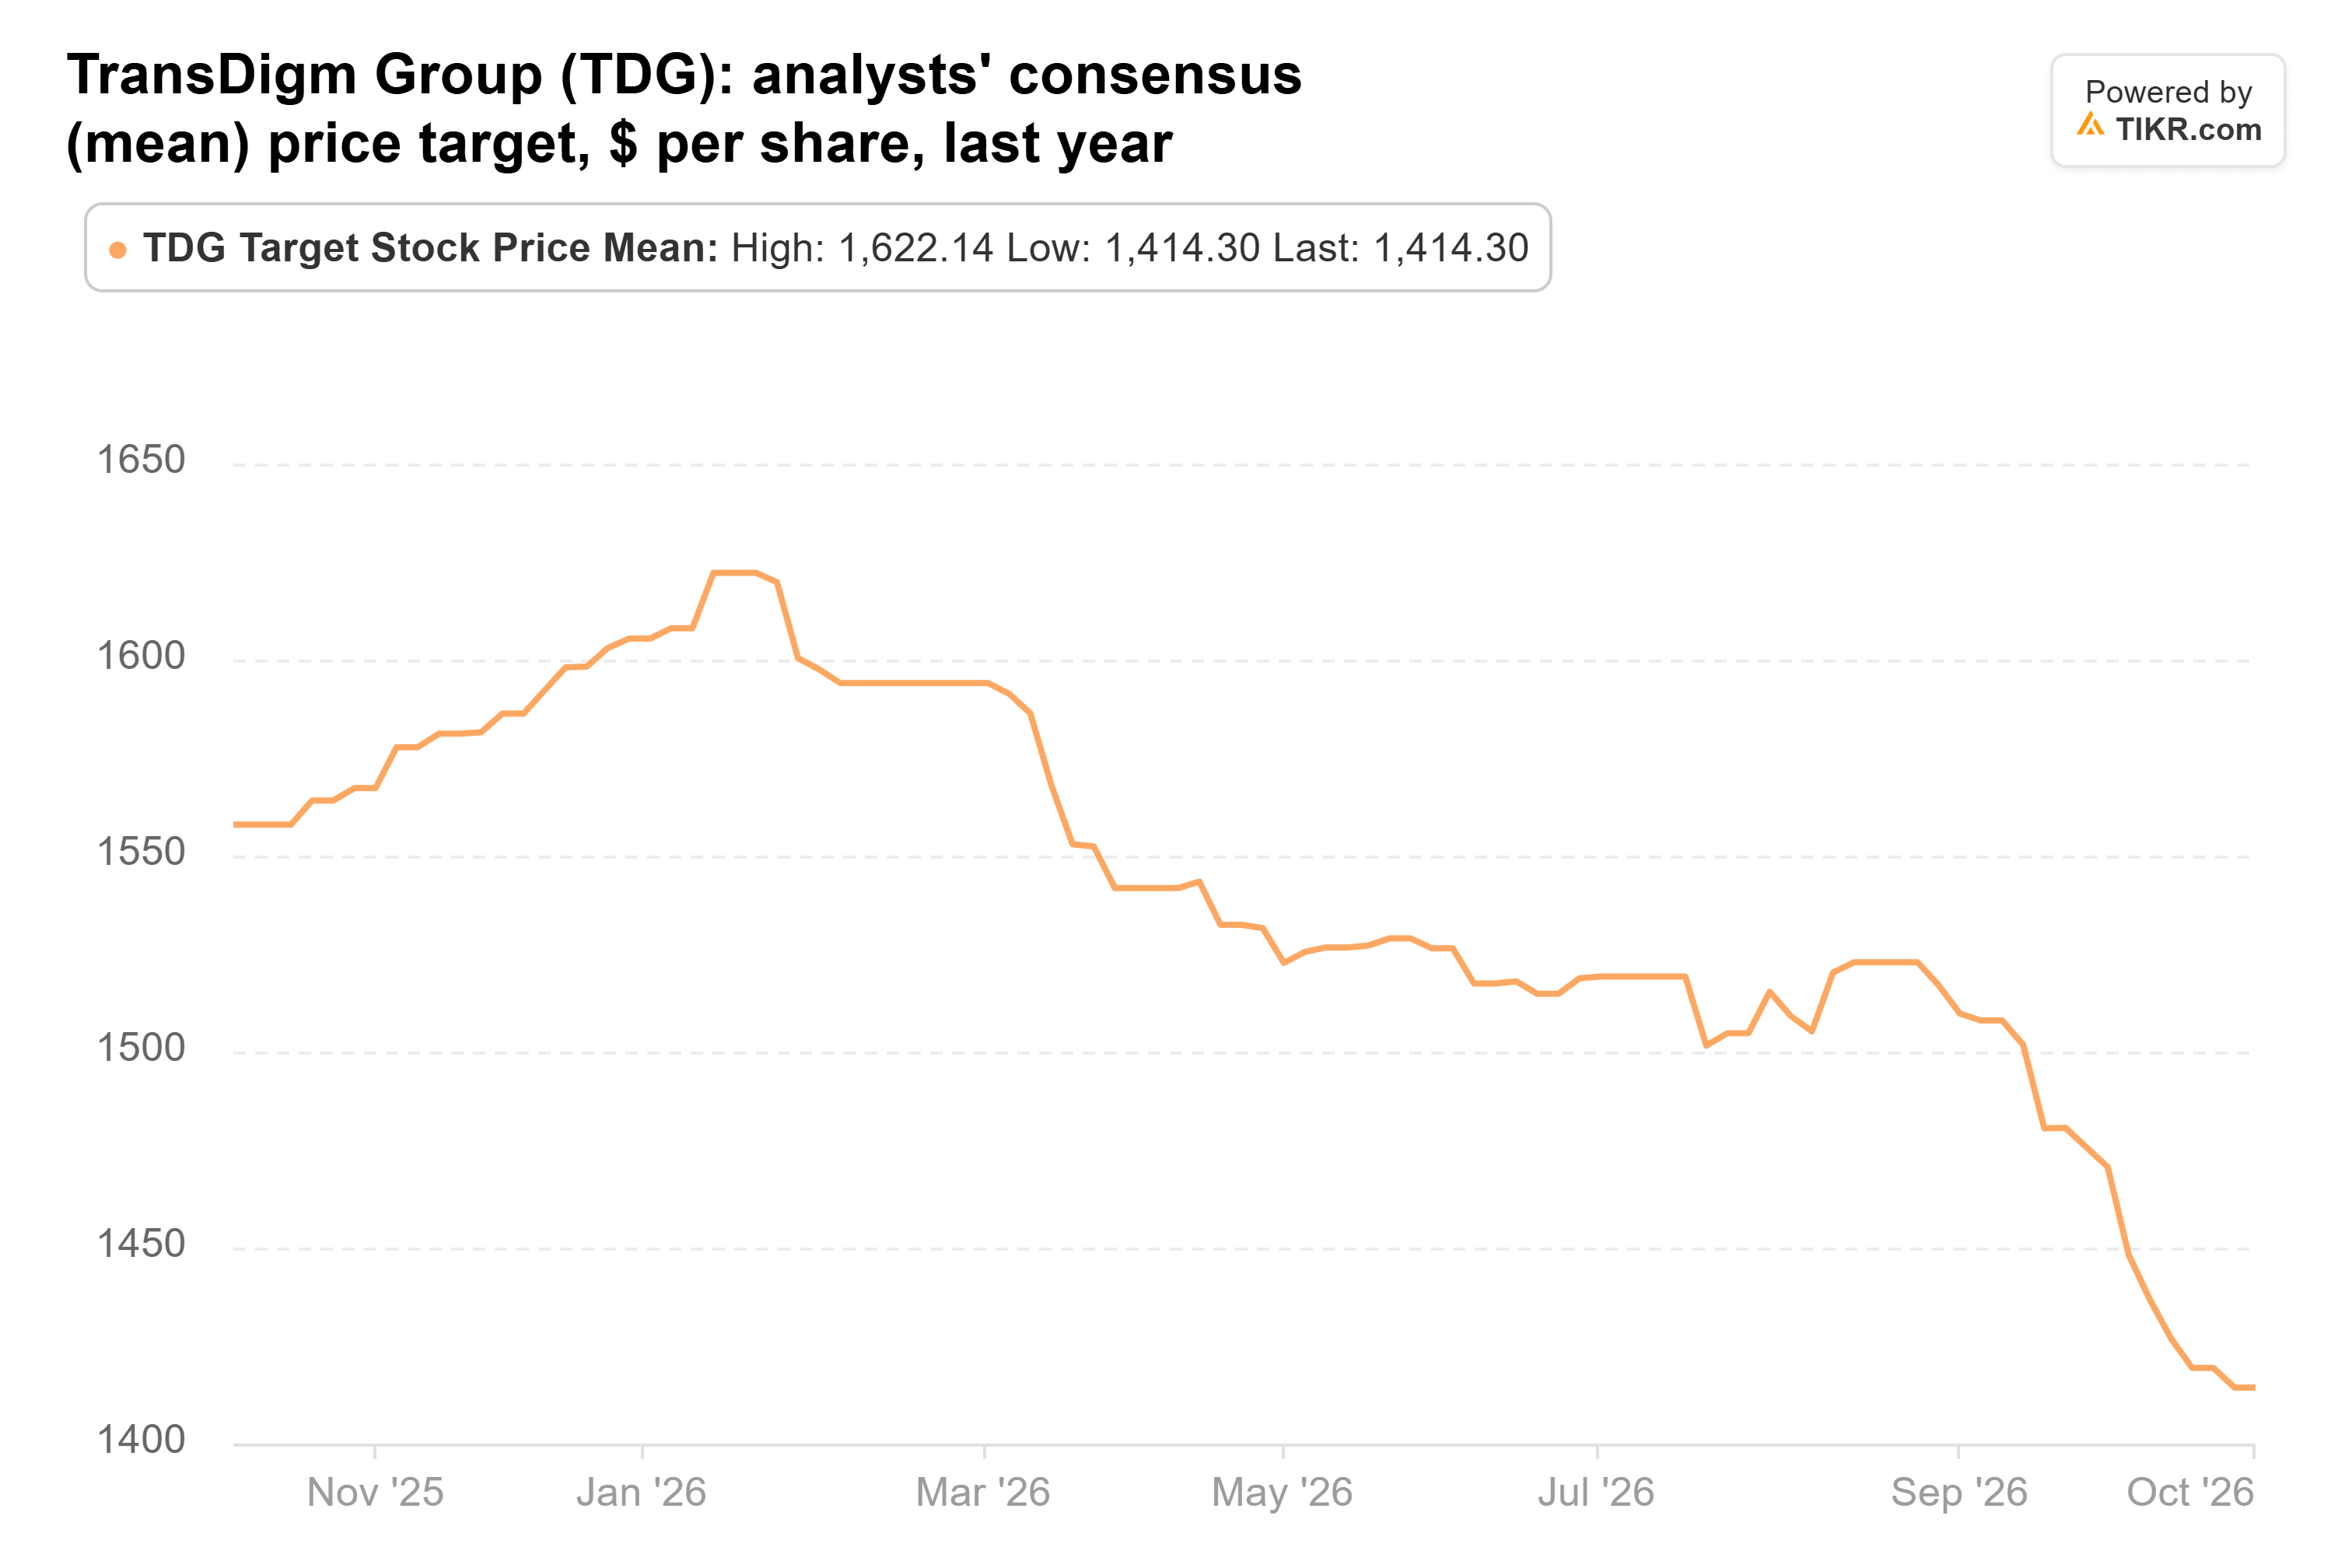
個々の目標株価は1,100ドルから1,745ドルまで幅がある。引き下げ後も、1,414ドルはアナリストがTransDigmの2027年度利益と予想する額の約29倍だ。
これは依然として、同社の過去5年間の平均株価収益率を下回っている。したがって、TransDigmは、通常の評価額を下回る水準であっても、利益が予想通りになればその目標株価に到達できる。
私はファンドに続いて買いを支持する
主なリスクはアフターマーケットの減速だ。来週の決算発表で、GE Aerospaceが自社の成長減速を予想しているように、TransDigmのアフターマーケット成長が減速していることが示されれば、アナリストは目標株価の引き下げを続ける可能性がある。
しかし、これらのファンドは業績見通しを引き上げ続ける事業に投資しており、市場はそれを過小評価していると私は考える。私は、決算発表を待つよりも、発表を前にTransDigmを保有したい。
もちろん、TransDigmが来週、2027年度についてより控えめな見通しを示す可能性はある。また、11月16日までに提出される9月30日終了の四半期の13F報告書は、株価が下落する中で彼らが保有を続けたかどうかを示すことになる。
では、TransDigmの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TransDigmの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!