主なポイント
- CVSヘルスの分離後、CVSファーマシーのCEOに就任予定のプレム・シャーは、11月6日に200万ドル相当のCVSヘルス株を購入した。
- 同氏は、同社がドラッグストア事業をAetnaとCaremarkから分離する計画を発表し株価が12%下落した2日後に購入を行った。
- アナリストは過去90日間で2026年および2027年の収益予想を上方修正しており、株価は5年間の平均予想PERに近い水準で取引されている。
- 数字はこの買いを支持している。注意すべきリスクは、分離にかかるコストと、2027年にCaremark部門が底を打つ可能性だ。
CVSヘルス (CVS) は、同社が2社に分離された後にドラッグストア事業を運営する予定の幹部から、200万ドルという信頼の投票を直ちに得た。
CVSヘルスのエグゼクティブ・バイス・プレジデント兼グループ・プレジデントであるプレム・シャーは、同日提出されたフォーム4によると、11月6日(金)に平均株価83.89ドルで23,855株を購入した。これは合計2,001,315ドルに相当し、分離計画で株価が12%下落した2日後の出来事だ。株価は過去1年で依然として11%上昇しているが、7月の52週高値110.68ドルからは21%下落している。
堅調な四半期、驚きの分離計画
下落は分離のニュース以前から始まっていた。8月5日の決算説明会で、CVSは2026年の予想を上方修正したが、340B事業が2027年の逆風要因となり、Caremarkが会員数を減らす見込みであると警告した。
その後、11月4日、CVSは再び予想を上回る業績を発表し、予想を上方修正した。調整後EPSは前年同期の1.60ドルから2.09ドルに増加し、2026年の業績見通しは少なくとも8.20ドルに引き上げられ、2027年は少なくとも8.65ドルとされた。しかし、同社は2028年前半に2つの上場企業に分離する計画も発表した。CVSヘルスはAetnaとCaremarkを維持し、CVSファーマシーが約9,000店舗を引き継ぐ。UBSのアナリスト、ケビン・カリエンドはロイターに対し、この分離は「驚きであり、規制に対する防御的な動きとして認識されている」と述べた。UBSを含む5社が2日以内に目標株価を引き下げたが、すべての会社が買い相当の格付けを維持した。
TIKRはCVSヘルスについて27人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
CVSヘルスに関する買い、保有、売りの格付けの詳細な内訳と、ウォール街の収益・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CVSヘルスのアナリスト格付けを見る
シャーは両方の事業に賭けている
この購入により、シャーの保有株は37%増加し88,516株となったため、彼にとっては実質的な追加購入だ。彼は現職に就く前にファーマシー&コンシューマー・ウェルネス部門を統括していた。11月4日の決算説明会で、デイビッド・ジョイナーCEOは彼について「2年前にマイナス5%の業績見通しを出していた事業からの回復努力を主導した」と評価した。この部門の調整後営業利益は第3四半期に10.6%増加し16億ドルに達した。また、分離後はCVSヘルスの株主が両社の株式を保有することになるため、彼の200万ドルは、彼が運営する店舗だけでなく、AetnaとCaremarkにもかかっている。
83.89ドルは妥当か?
ウォール街は、CVSの収益が2028年まで成長を続けると予想している:
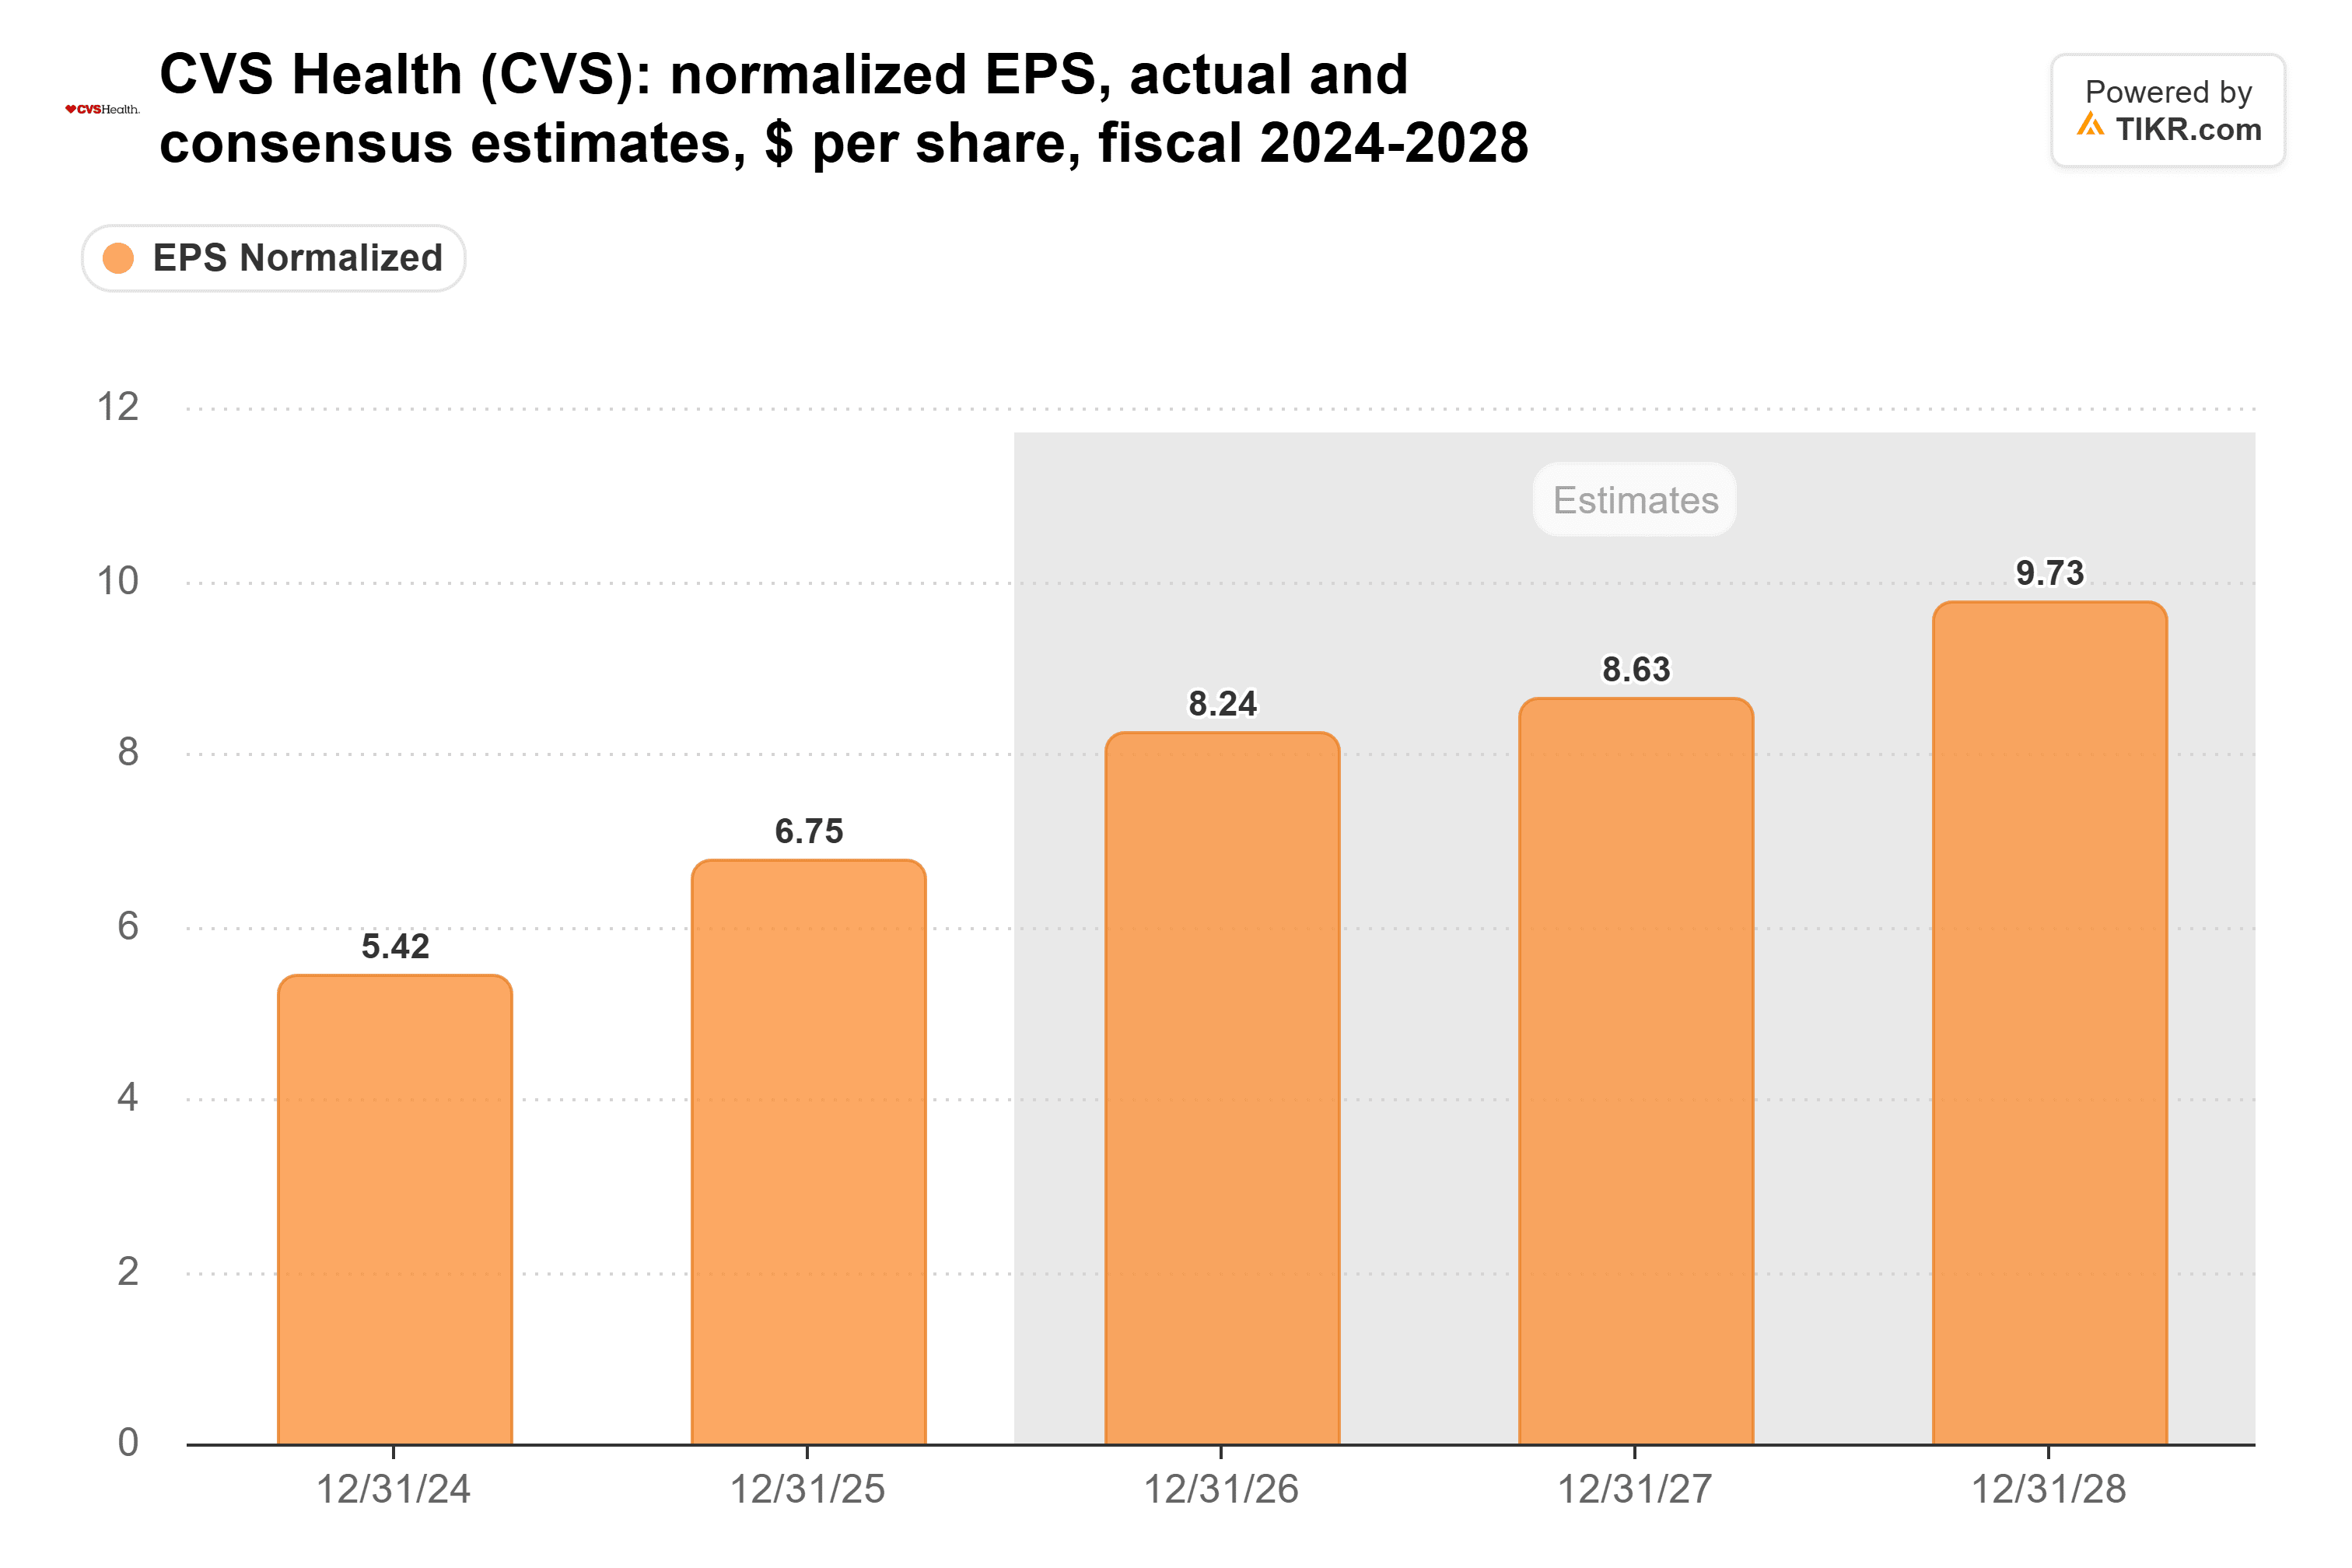
2026年のコンセンサスは90日前の7.92ドルから8.24ドルに上昇し、2027年は8.49ドルから8.63ドルに上昇した。これは経営陣の「少なくとも8.65ドル」という見通しをわずかに下回る水準だ。また、CVSは分離にかかるコストは既に業績見通しに織り込まれていると述べており、分離が予想を下方修正させるとは考えにくい。
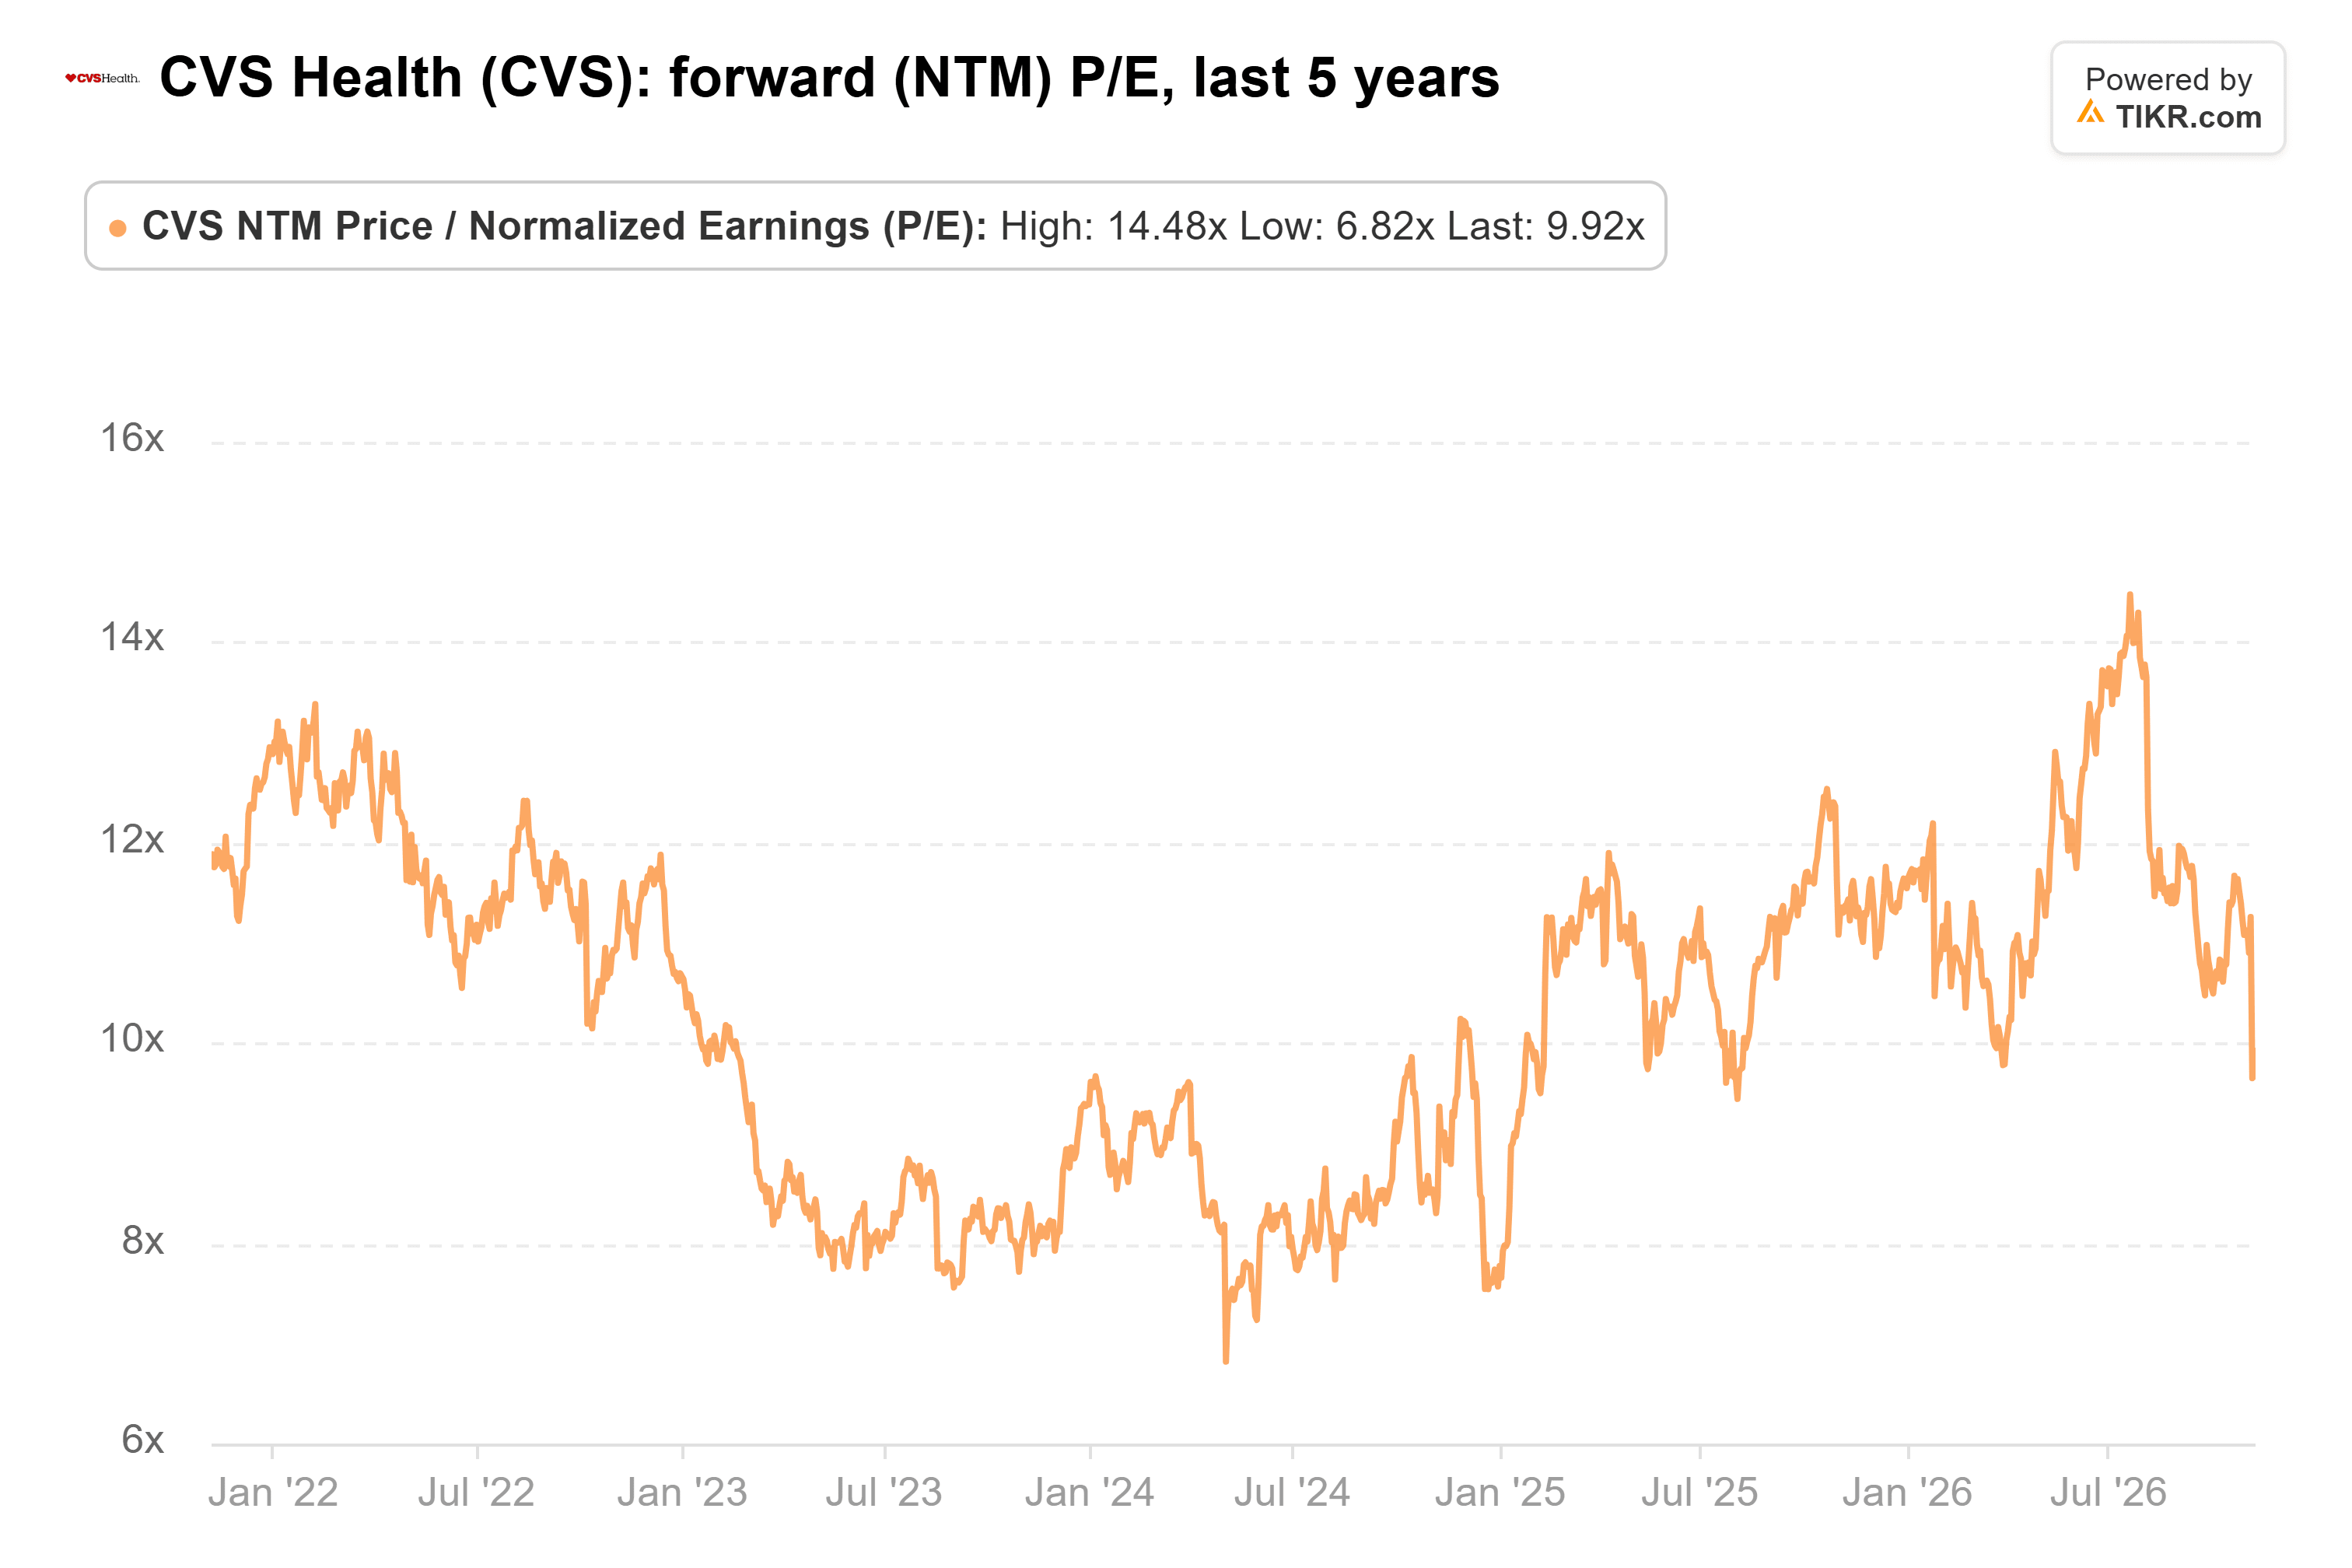
シャーはその成長に対して割高な価格を支払ったわけでもない。CVSは11月6日時点で予想PER9.9倍で取引されており、これは5年間の平均である10倍にほぼ等しく、7月に記録した15倍を大きく下回っている:
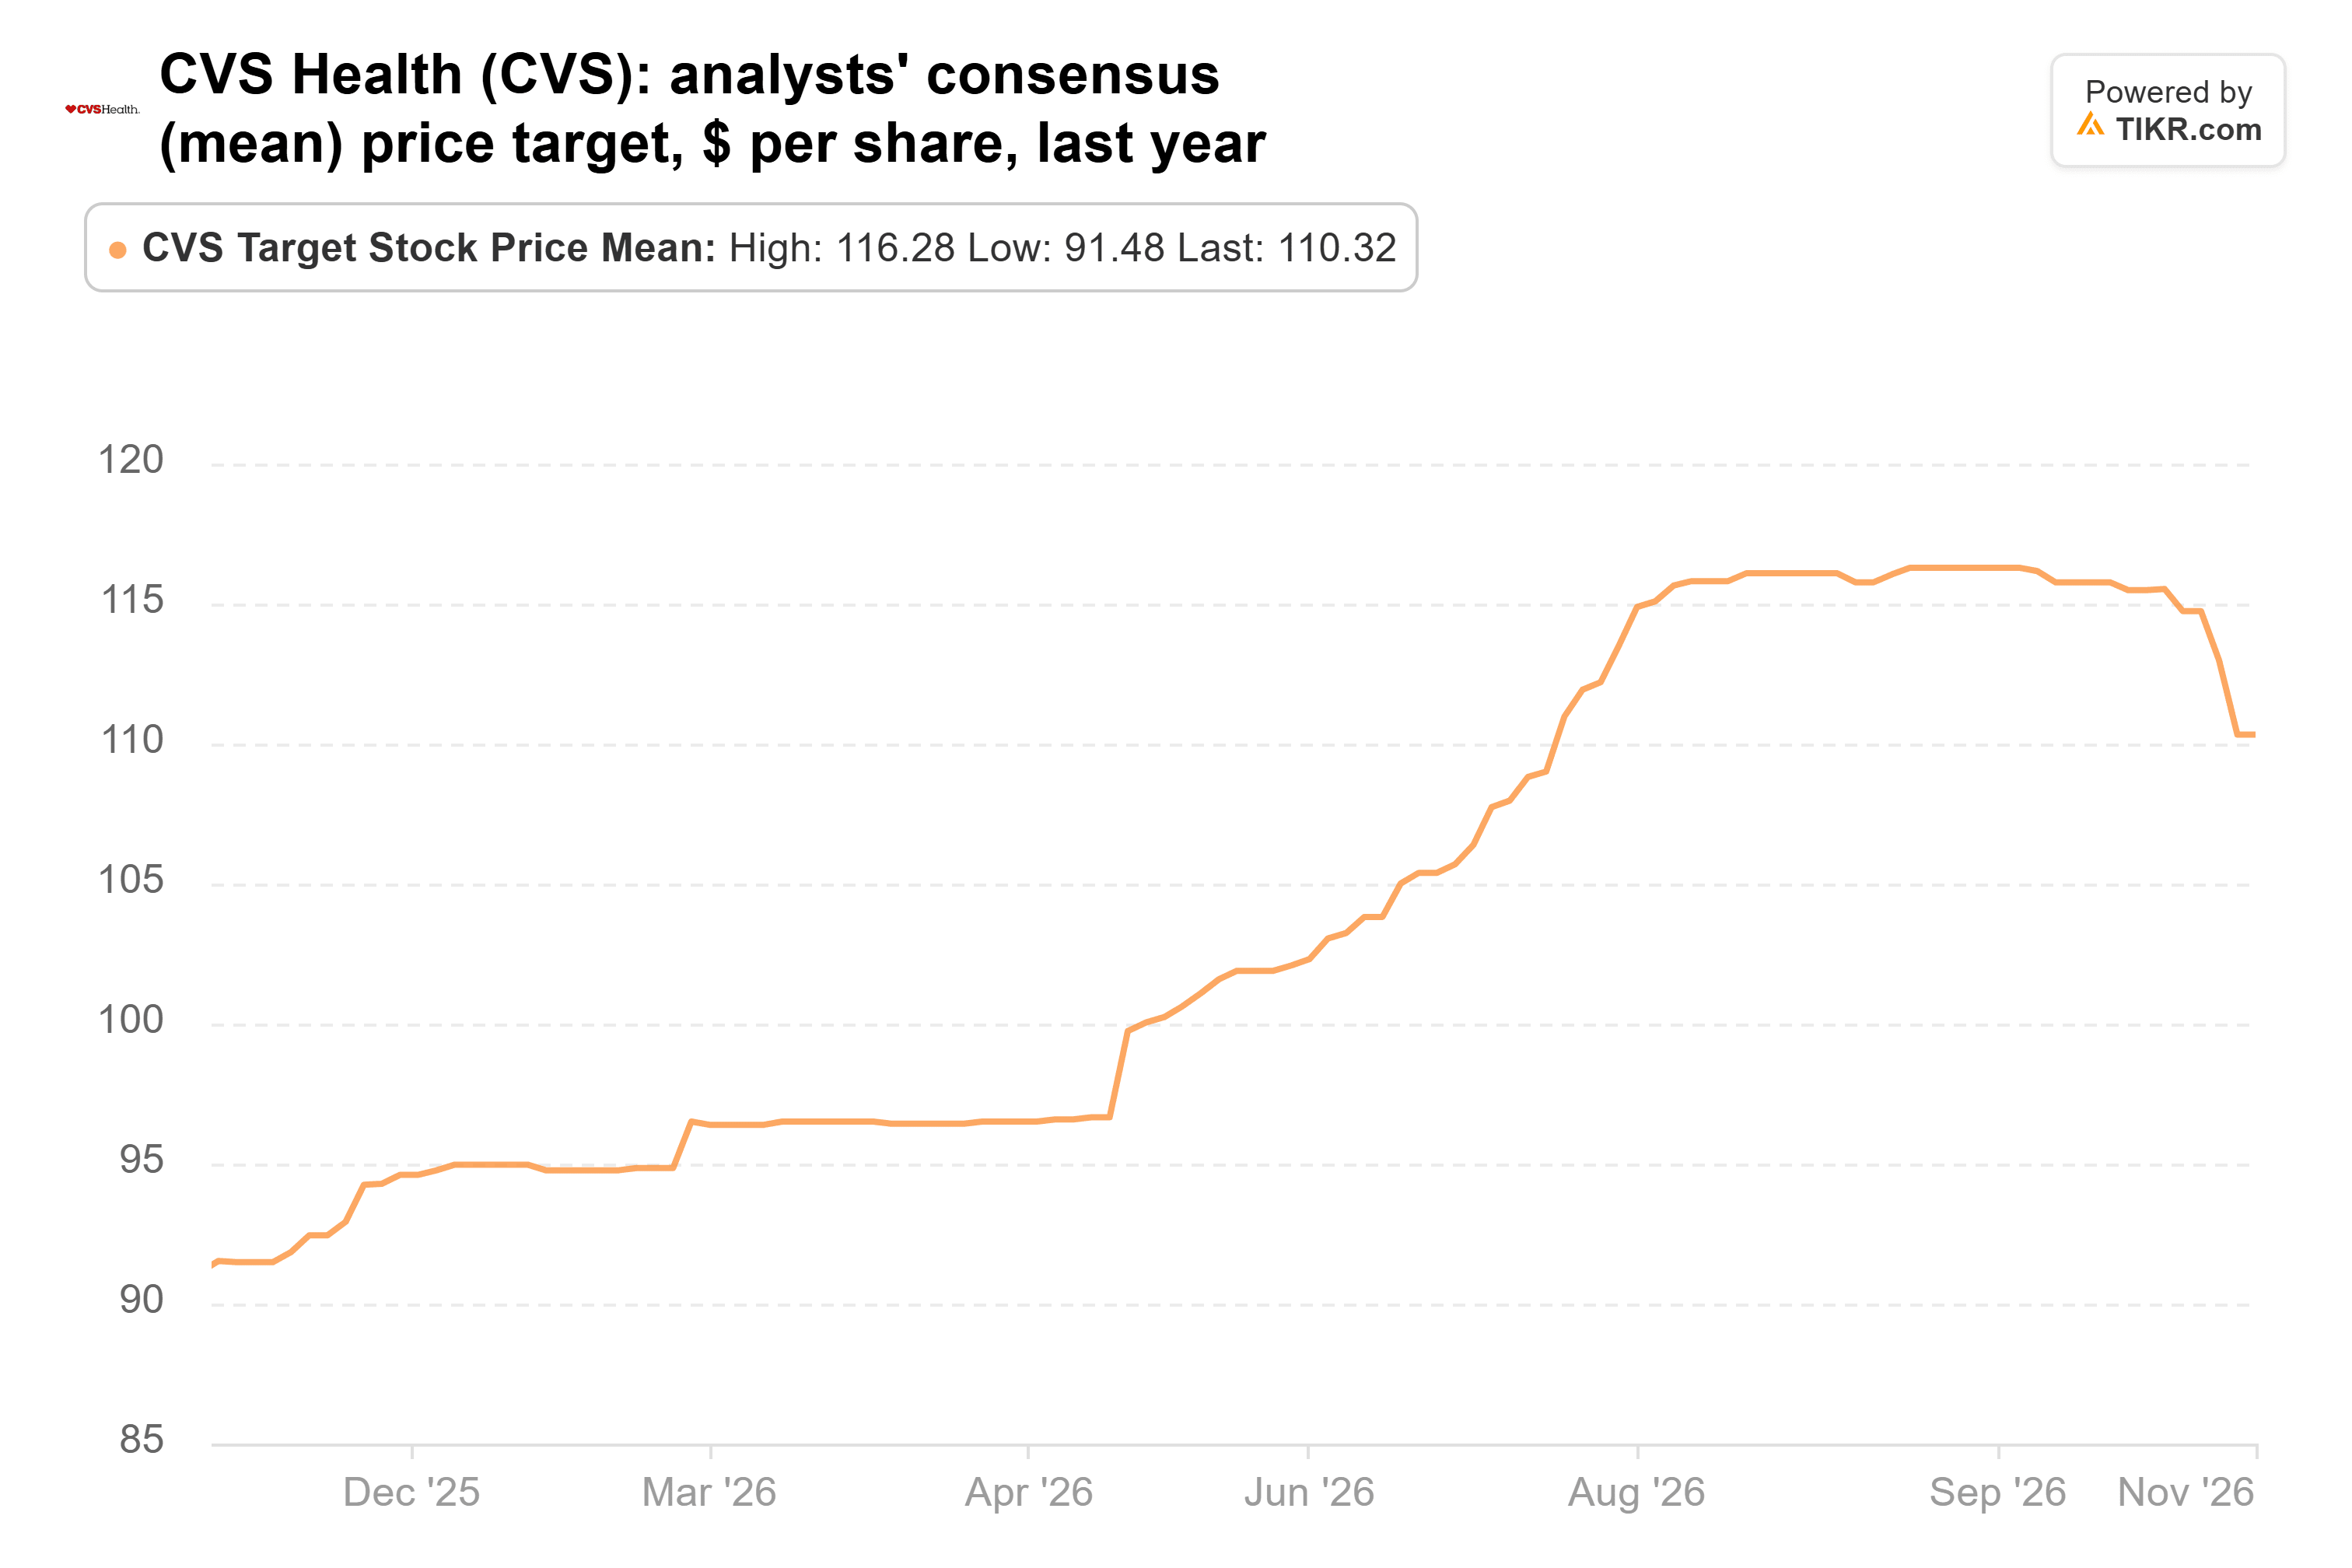
アナリストの平均目標株価も過去1年間で上昇している。110ドルは、9月の116ドルからは下落しているが、1年前の92ドルからは上昇している:
数字は買いを支持している
分離が主なリスクだ。月曜日に行われたウルフ・リサーチのヘルスケア・カンファレンスで、ジョイナーCEOは、分離に伴う継続的なコストは10億ドル以上と見積もられていたものよりも、5億ドルに近い水準になると述べた。別途、CFOのブライアン・ニューマンは、2027年がヘルス・サービス部門(Caremarkの部門)の「収益の底を反映する」年になると見込んでいる。
それでもなお、シャーは、アナリストが上方修正している収益に対して、株価の通常の倍率に近い水準で支払った。月曜日の85.25ドル時点で、平均目標株価は株価より29%高い。数字は彼の買いを支持していると考える。
インサイダーが買っている銘柄を追跡することはアイデアを見つける良い方法だが、1人の幹部の購入は単なる1つのデータポイントに過ぎない。来年早々、CVSが第4四半期決算とともに正式な2027年の業績見通しを発表する際、さらに多くの情報が得られるだろう。
では、CVSヘルス株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CVSヘルスがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!