

主なポイント
- スペースX株は6月のピークから43%下落。China Renaissanceはカバレッジを開始し、買い評価と194.20ドルの目標価格を設定。これは現在価格の52%上。
- China Renaissanceの目標価格は、ストリート平均目標価格257ドルより約25%低い。6月以降、アナリストが予想を上方修正したため、この平均目標価格は2倍以上に上昇。
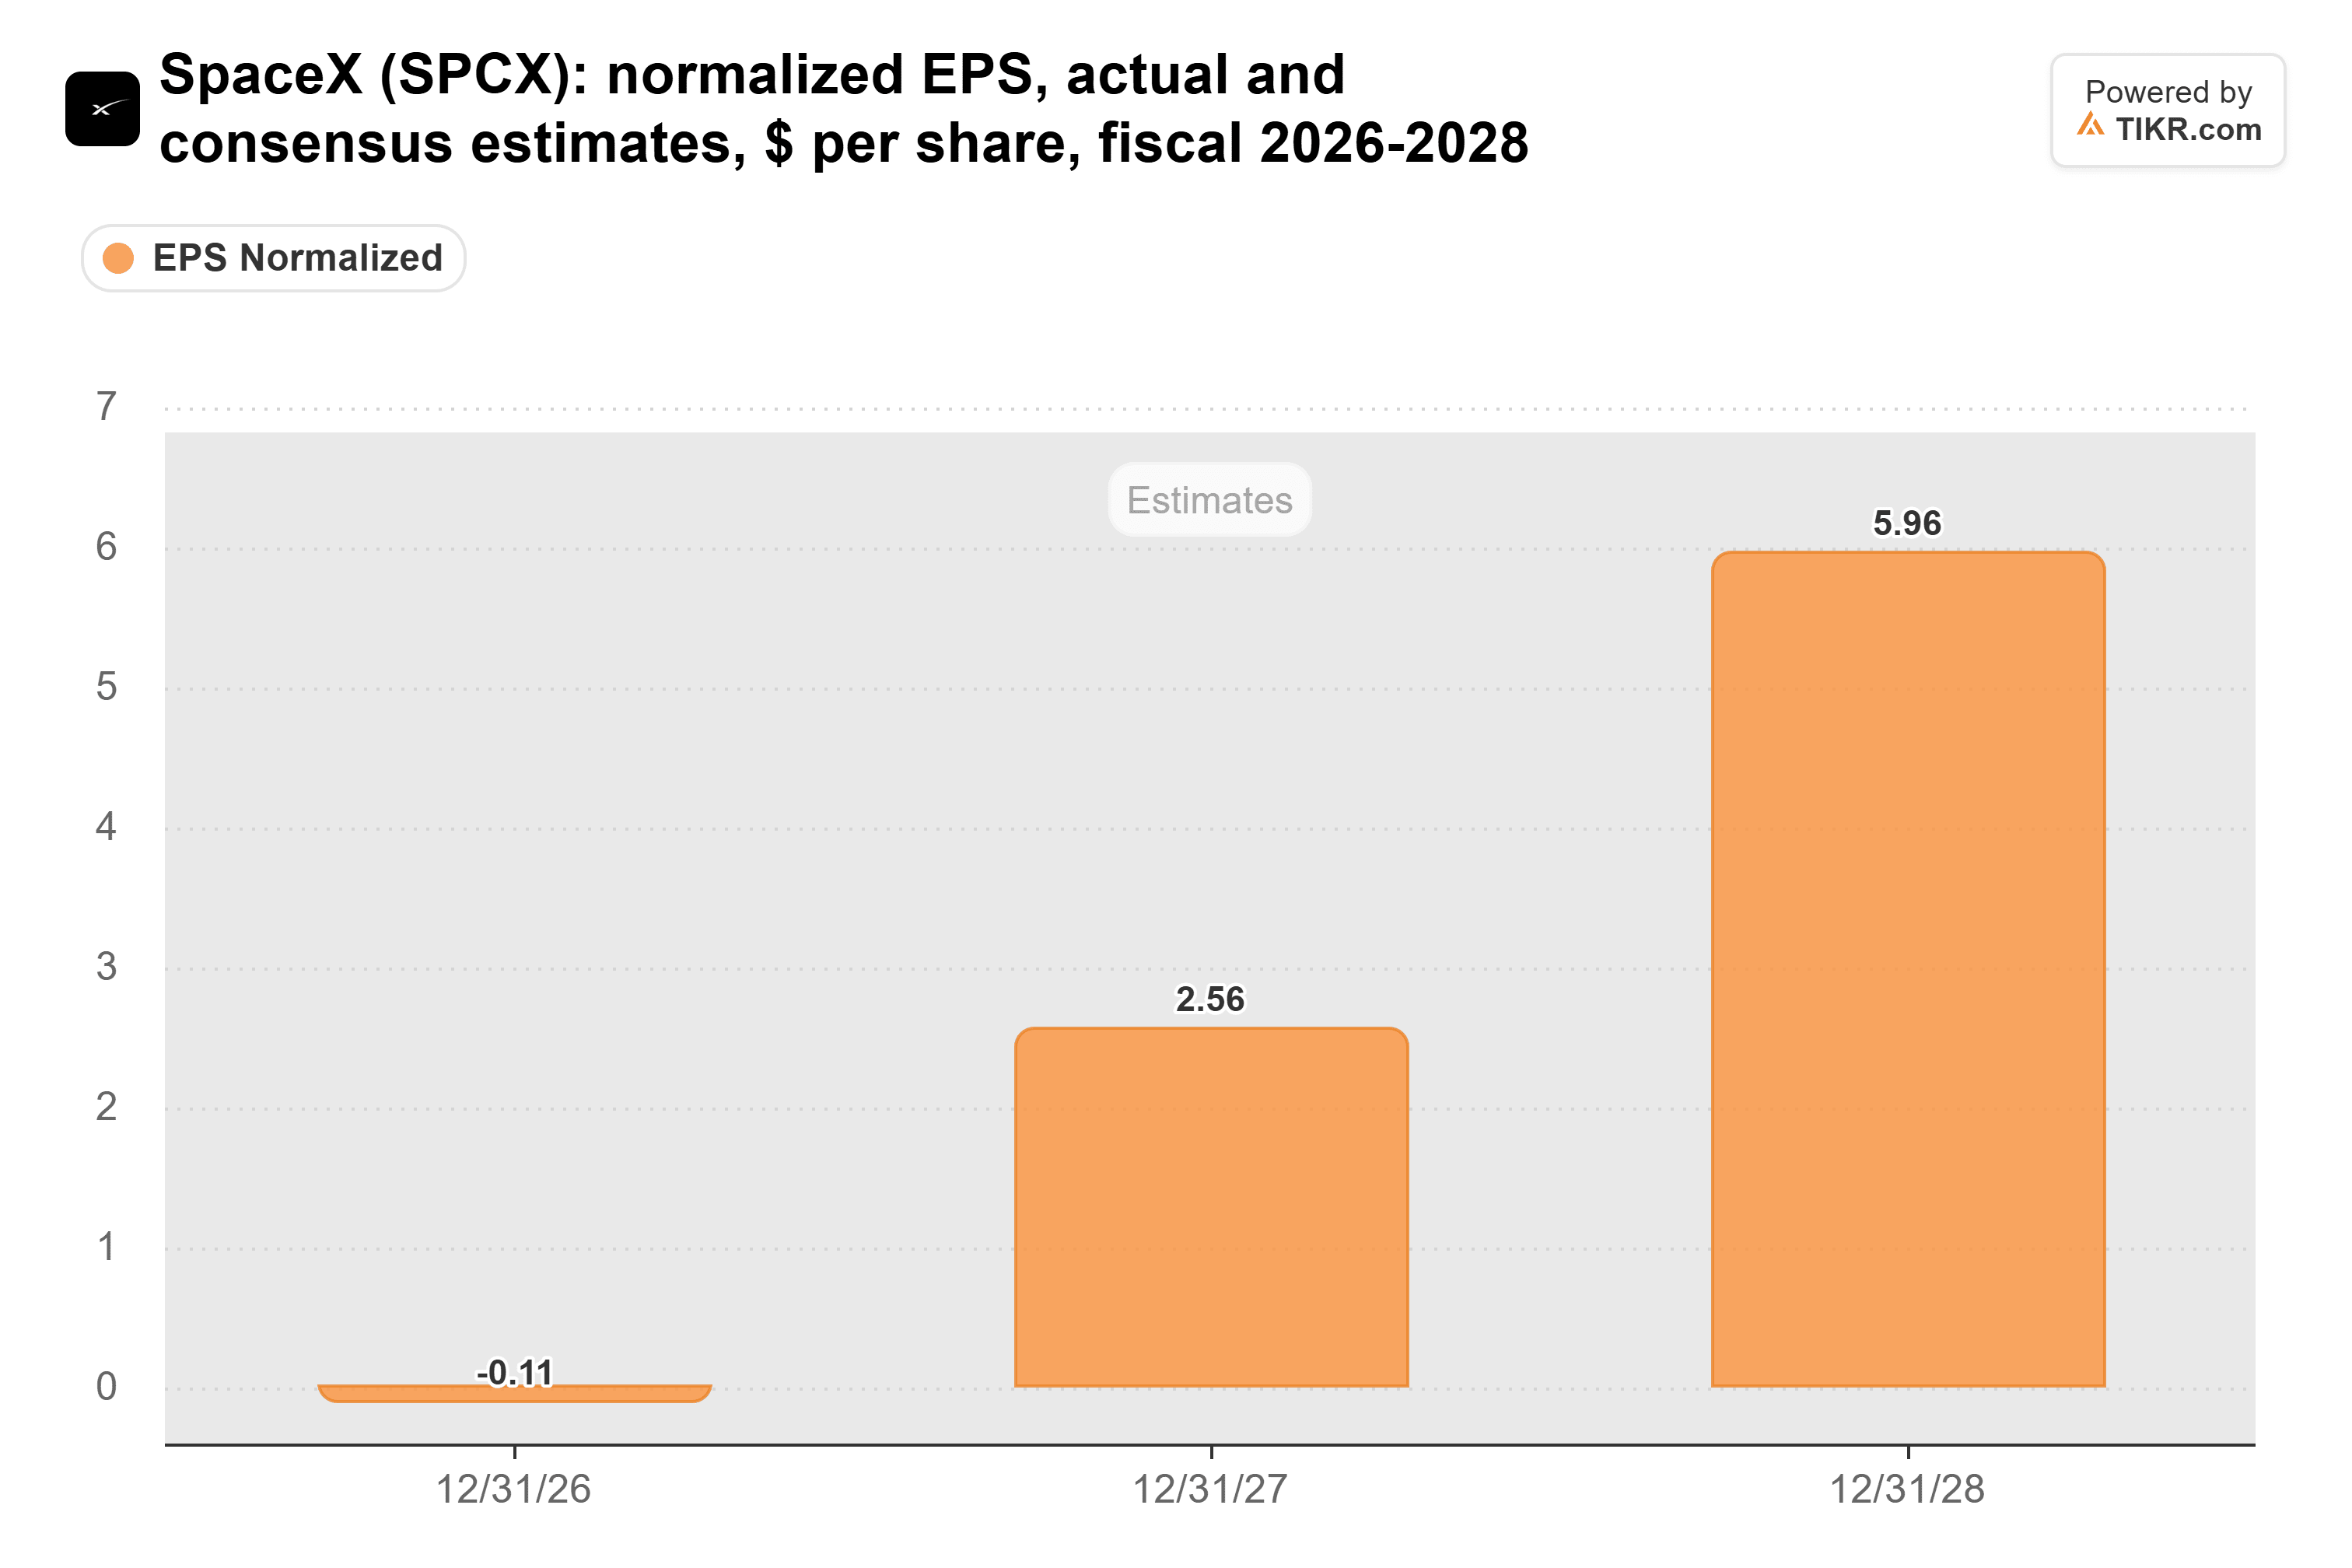
- アナリストは、2028年の正規化後1株当たり利益を5.96ドルと予想。194ドルは、この数字に対する倍率が、スペースXが現在、今後12カ月の利益に対して取引されている倍率よりも低い水準。
- China Renaissanceの利益予想はほぼ妥当。しかし、アナリストは2027年に1407億ドルのマイナスのフリーキャッシュフローを予想しており、スペースXが構築費用をどう賄うか示すまでは買いではない。
スペースX (SPCX) は6月16日のピークから43%下落しており、127.72ドルで135ドルのIPO価格を再び下回っている。今週、China Renaissanceがカバレッジを開始し、買い評価と194.20ドルの目標価格を設定した。これは現在価格の52%上。
供給、支出、そしてブルーウェーブ
下落の一部は供給要因によるものだ。スペースXの段階的なIPOロックアップ解除により、8月以降、インサイダーや初期投資家の売却可能株が波状に市場に放出された。
その後、支出が増加した。10月20日の第3四半期決算説明会で、経営陣は第4四半期の設備投資額を、第3四半期の196億ドルから350億ドルから400億ドルに上方修正する業績見通しを示した。今週、ブルームバーグは、スペースXの取引銀行が約400億ドルのチップファイナンス取引の一部を売り込んでいることを報じた。
水曜日、民主党が下院と上院の両方を制圧し、テキサス州の次期知事ジーナ・ヒノホサは、データセンターへの即時モラトリアムを公約に掲げて選挙戦を戦った。イーロン・マスクはXでこう返信した。「今、宇宙にあるデータセンターはかなり魅力的に見える」
下限での買い評価
China Renaissanceの194.20ドルという目標価格は、257ドルというコンセンサス目標価格より約25%低い。また、ゴールドマン・サックス(245ドル)、ニーダム(250ドル)、ドイツ銀行(250ドル)、バーンスタイン(268ドル)、モルガン・スタンレー(300ドル)が第3四半期決算後に発表した買い目標価格よりも低い水準だ。
TIKRはスペースXを39人のアナリストがフォロー。何人が「買い」と言っている?
スペースXの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スペースXのアナリスト評価を見る
194ドルは筋が通るか?
ストリートの平均目標価格は6月以降、114ドルから257ドルへと2倍以上に上昇した。
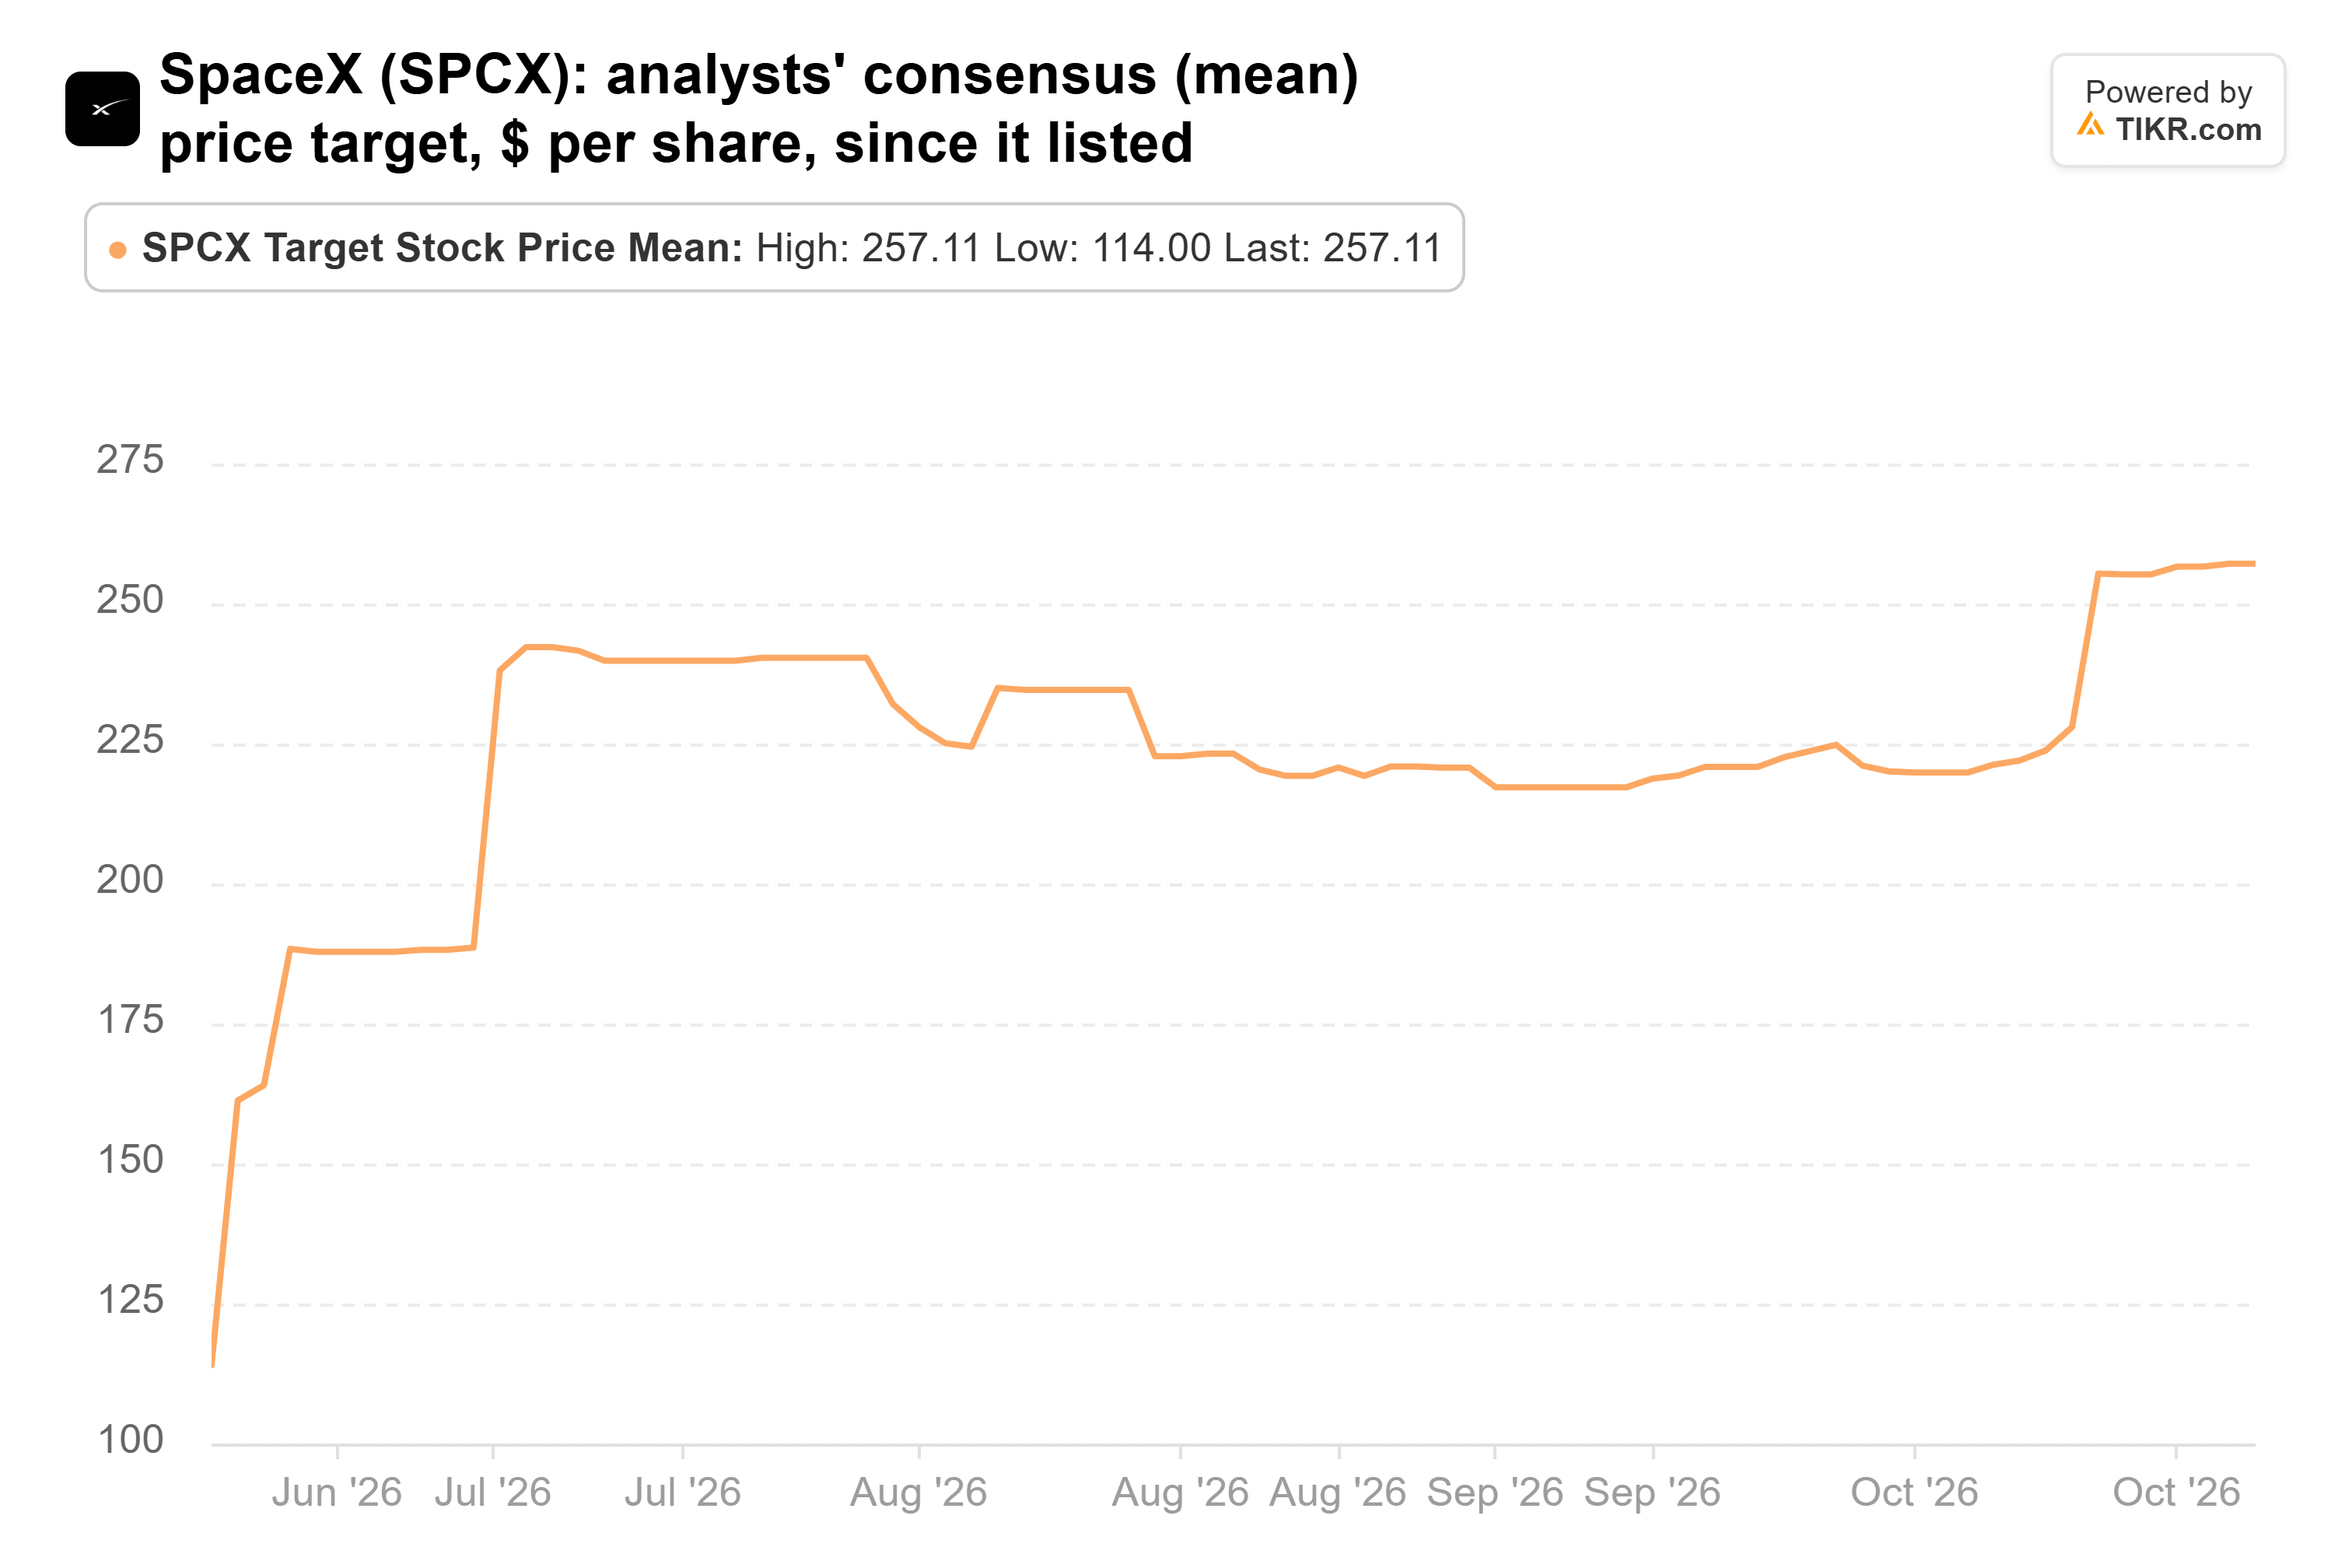
同社をカバーする39人のアナリストの目標価格は70ドルから800ドルまで幅広い。
予想もそれに伴って上昇した。第3四半期の売上高は161%増の146億ドルに跳ね上がり、スーパーインテリジェンス部門のクラウド契約が牽引。アナリストは6月末以降、2027年の売上高予想を146%上方修正した。正規化ベースでは、アナリストはスペースXが今年の小幅な損失から、2027年に1株当たり2.56ドル、2028年に5.96ドルの利益を計上すると予想している。
この上昇はコンピュートの賃貸料がいくらになるかにかかっている。「現在の価格では、新しいコンピュートの展開は1年未満で投資回収を生み出している」と、CFOのブレット・ジョンセンは決算説明会で述べた。
月曜日の終値時点で、スペースXは今後12カ月の予想利益の45倍で取引されており、China Renaissanceの目標価格は約64倍に相当する。しかし、1年後には、今後12カ月のほとんどが2028年になる。194ドルは、2028年の予想5.96ドルに対する倍率が、スペースXが現在取引されている倍率よりも低い水準だ。これらの予想が実現すれば、投資家は割高な価格を支払わずにそこに到達できる。
問題はその請求書
これらの予想は構築が継続することを前提としており、アナリストはキャッシュを消費すると見ている。彼らは、今年577億ドル、2027年には1407億ドルのマイナスのフリーキャッシュフローを見込んでおり、これは9月30日時点の899億ドルの現金及び有価証券に対してのものだ。そのギャップを埋めるには負債か新株発行が必要であり、新株発行は利益を希薄化させる。
私の見解では、China Renaissanceの利益予想はほぼ妥当であり、194ドルという目標価格は、ウォール街の大半が要求するものよりもスペースXへの要求水準が低い。しかし、スペースXが2027年の構築費用をどう賄うか示すまでは、買いを待つだろう。
来年初めの第4四半期決算は、記録的な設備投資四半期にどれだけのキャッシュが消費されたかを示し、チップファイナンスの条件はそれ以前に明らかになる可能性がある。
では、スペースX株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、スペースXの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


