


主なポイント
- Arm株は、ロイヤルティ収入がわずか8%の伸びにとどまったことで9%下落したが、売上高と利益は業績見通しを上回った。
- 大手携帯電話チップメーカーのハンドセット収入が26%減少したことは、Armの携帯電話分野の低迷が業界全体に広がっていることを示唆している。
- データセンター向けロイヤルティは2倍に増加し、Nvidiaの11月17日の決算発表が次の注目材料となる。
- この下落により、Armの予想PERは3年平均を下回る水準となった。
Arm Holdings (ARM) は、第2四半期(会計年度)のロイヤルティ収入がわずか8%の伸びにとどまったことを受けて、今朝9%下落した。
Armは、スマートフォン市場を圧迫するメモリ価格の影響を理由に挙げた。これは、水曜日の午後に決算を発表した最大の携帯電話チップメーカーが報告したのと同じ圧迫要因だ。一方で、データセンター向けロイヤルティは2倍に増加した。Nvidia (NVDA) や大手クラウド企業によるArmベースのチップの普及が続いているためだ。
具体的な出来事
9月30日終了の四半期の実績:
- 売上高は27%増の14億4000万ドルとなり、Armが示していた業績見通しの範囲を上回った。
- 非GAAPベースのEPSは0.52ドルで、業績見通しの0.47ドルを上回った。
- ライセンスその他の収入は50%増の7億7300万ドルに急増した。
- ロイヤルティ収入は8%増の6億7000万ドルとなり、7月に示されていた約13%という業績見通しを下回った。
Jason Child最高財務責任者(CFO)は、決算説明会において、12月四半期のロイヤルティ収入の前年同期比伸び率を「低い一桁台」と見通した。
Armだけではない
スマートフォン向けチップは、Armの2026会計年度のロイヤルティ収入の約43%を占めていた。
Qualcomm (QCOM) では、9月四半期のハンドセットチップ収入が26%減少した。同社は、メモリを含む投入コストの上昇を指摘している。
Qualcommはまた、Armの2026会計年度の売上高の約4億4300万ドルを占めていた。Qualcommのハンドセット分野の業績見通しが回復するまでは、Armの携帯電話向けロイヤルティが回復するとは予想していない。
データセンター向けロイヤルティは2倍増を維持
Armによると、NvidiaのArmベースのVera CPUは現在OpenAI向けに生産されており、Nvidiaのデータセンター収入は7月四半期に2倍以上増加して89.0億ドルに達した。11月17日にNvidiaがVeraについて何を語るかが、Armの最も成長が速いロイヤルティ収入源に関する次の注目材料となる。
TIKRはArm Holdingsについて43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Arm Holdingsの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Arm Holdingsのアナリスト評価を見る
Armの今後は
決算発表前、アナリストは今会計年度の調整後EPSが2.23ドルに、2028会計年度には3.06ドルに上昇すると予想していた:
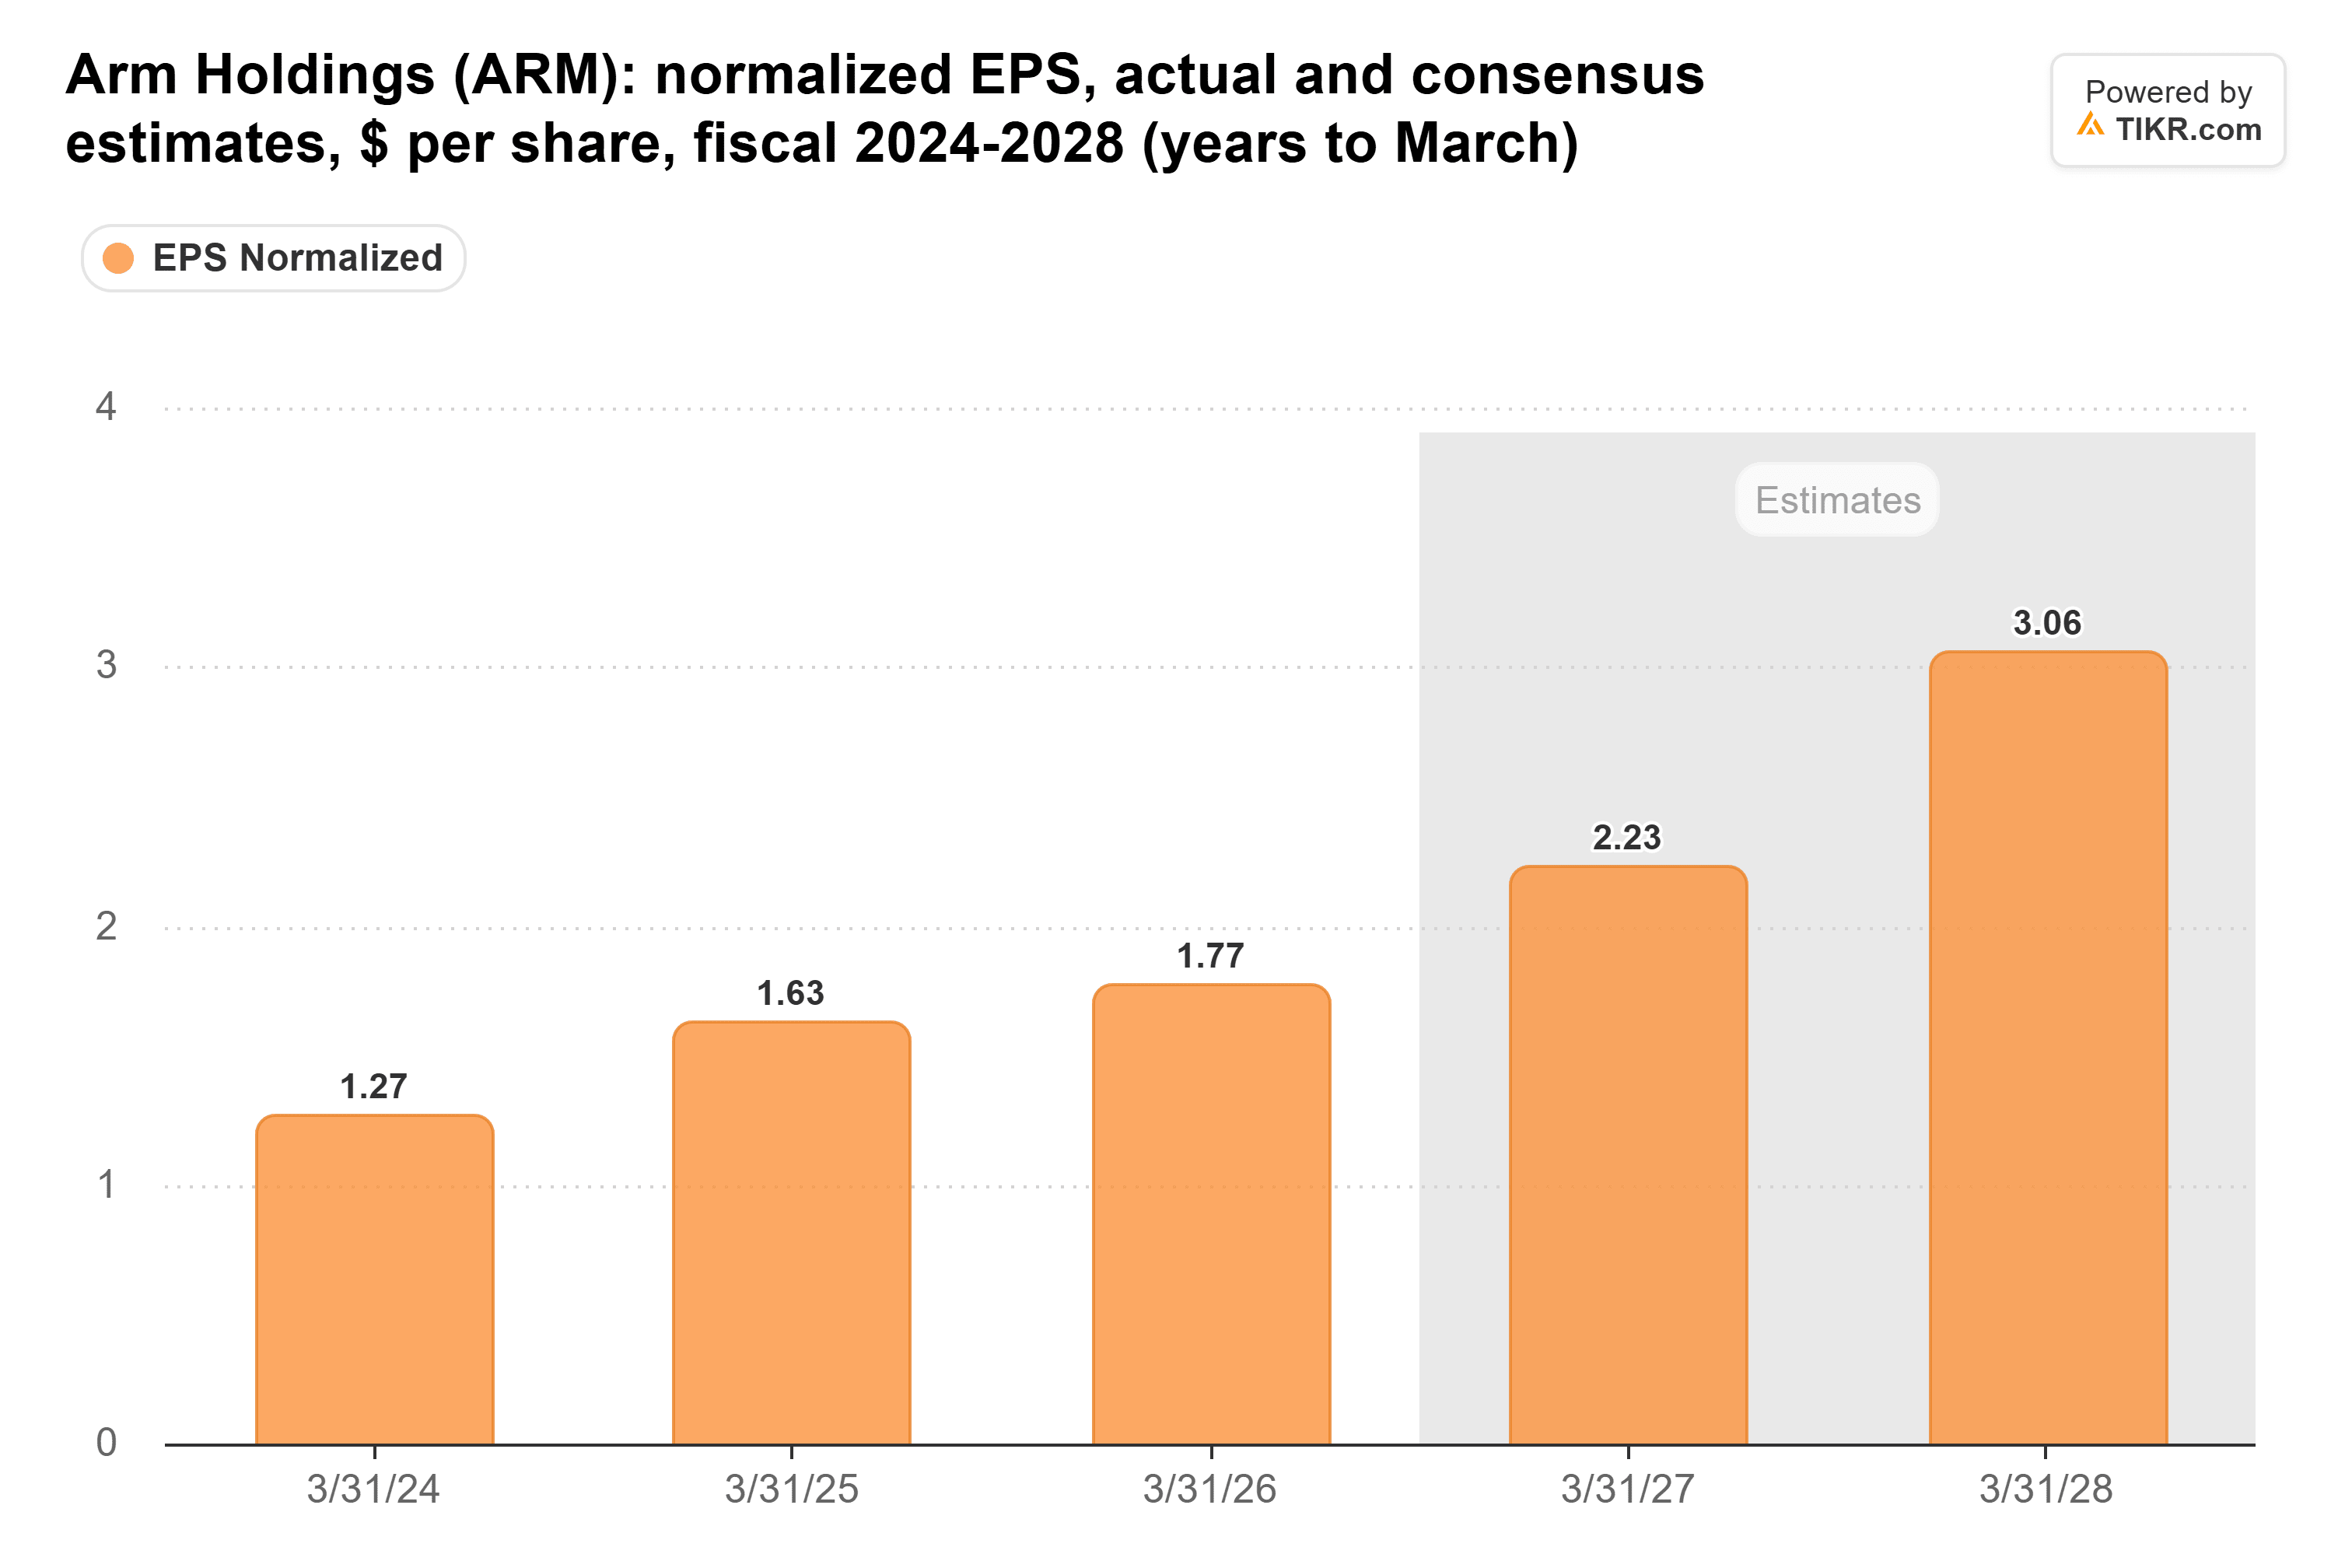
今会計年度の目標は達成可能に見える。上半期で0.97ドルを稼ぎ、12月四半期は0.56ドルが見込まれている。2028会計年度については、アナリストはロイヤルティ収入の伸びが再び加速することを必要としている。
Armの株価倍率は現在、通常の水準を下回っている:
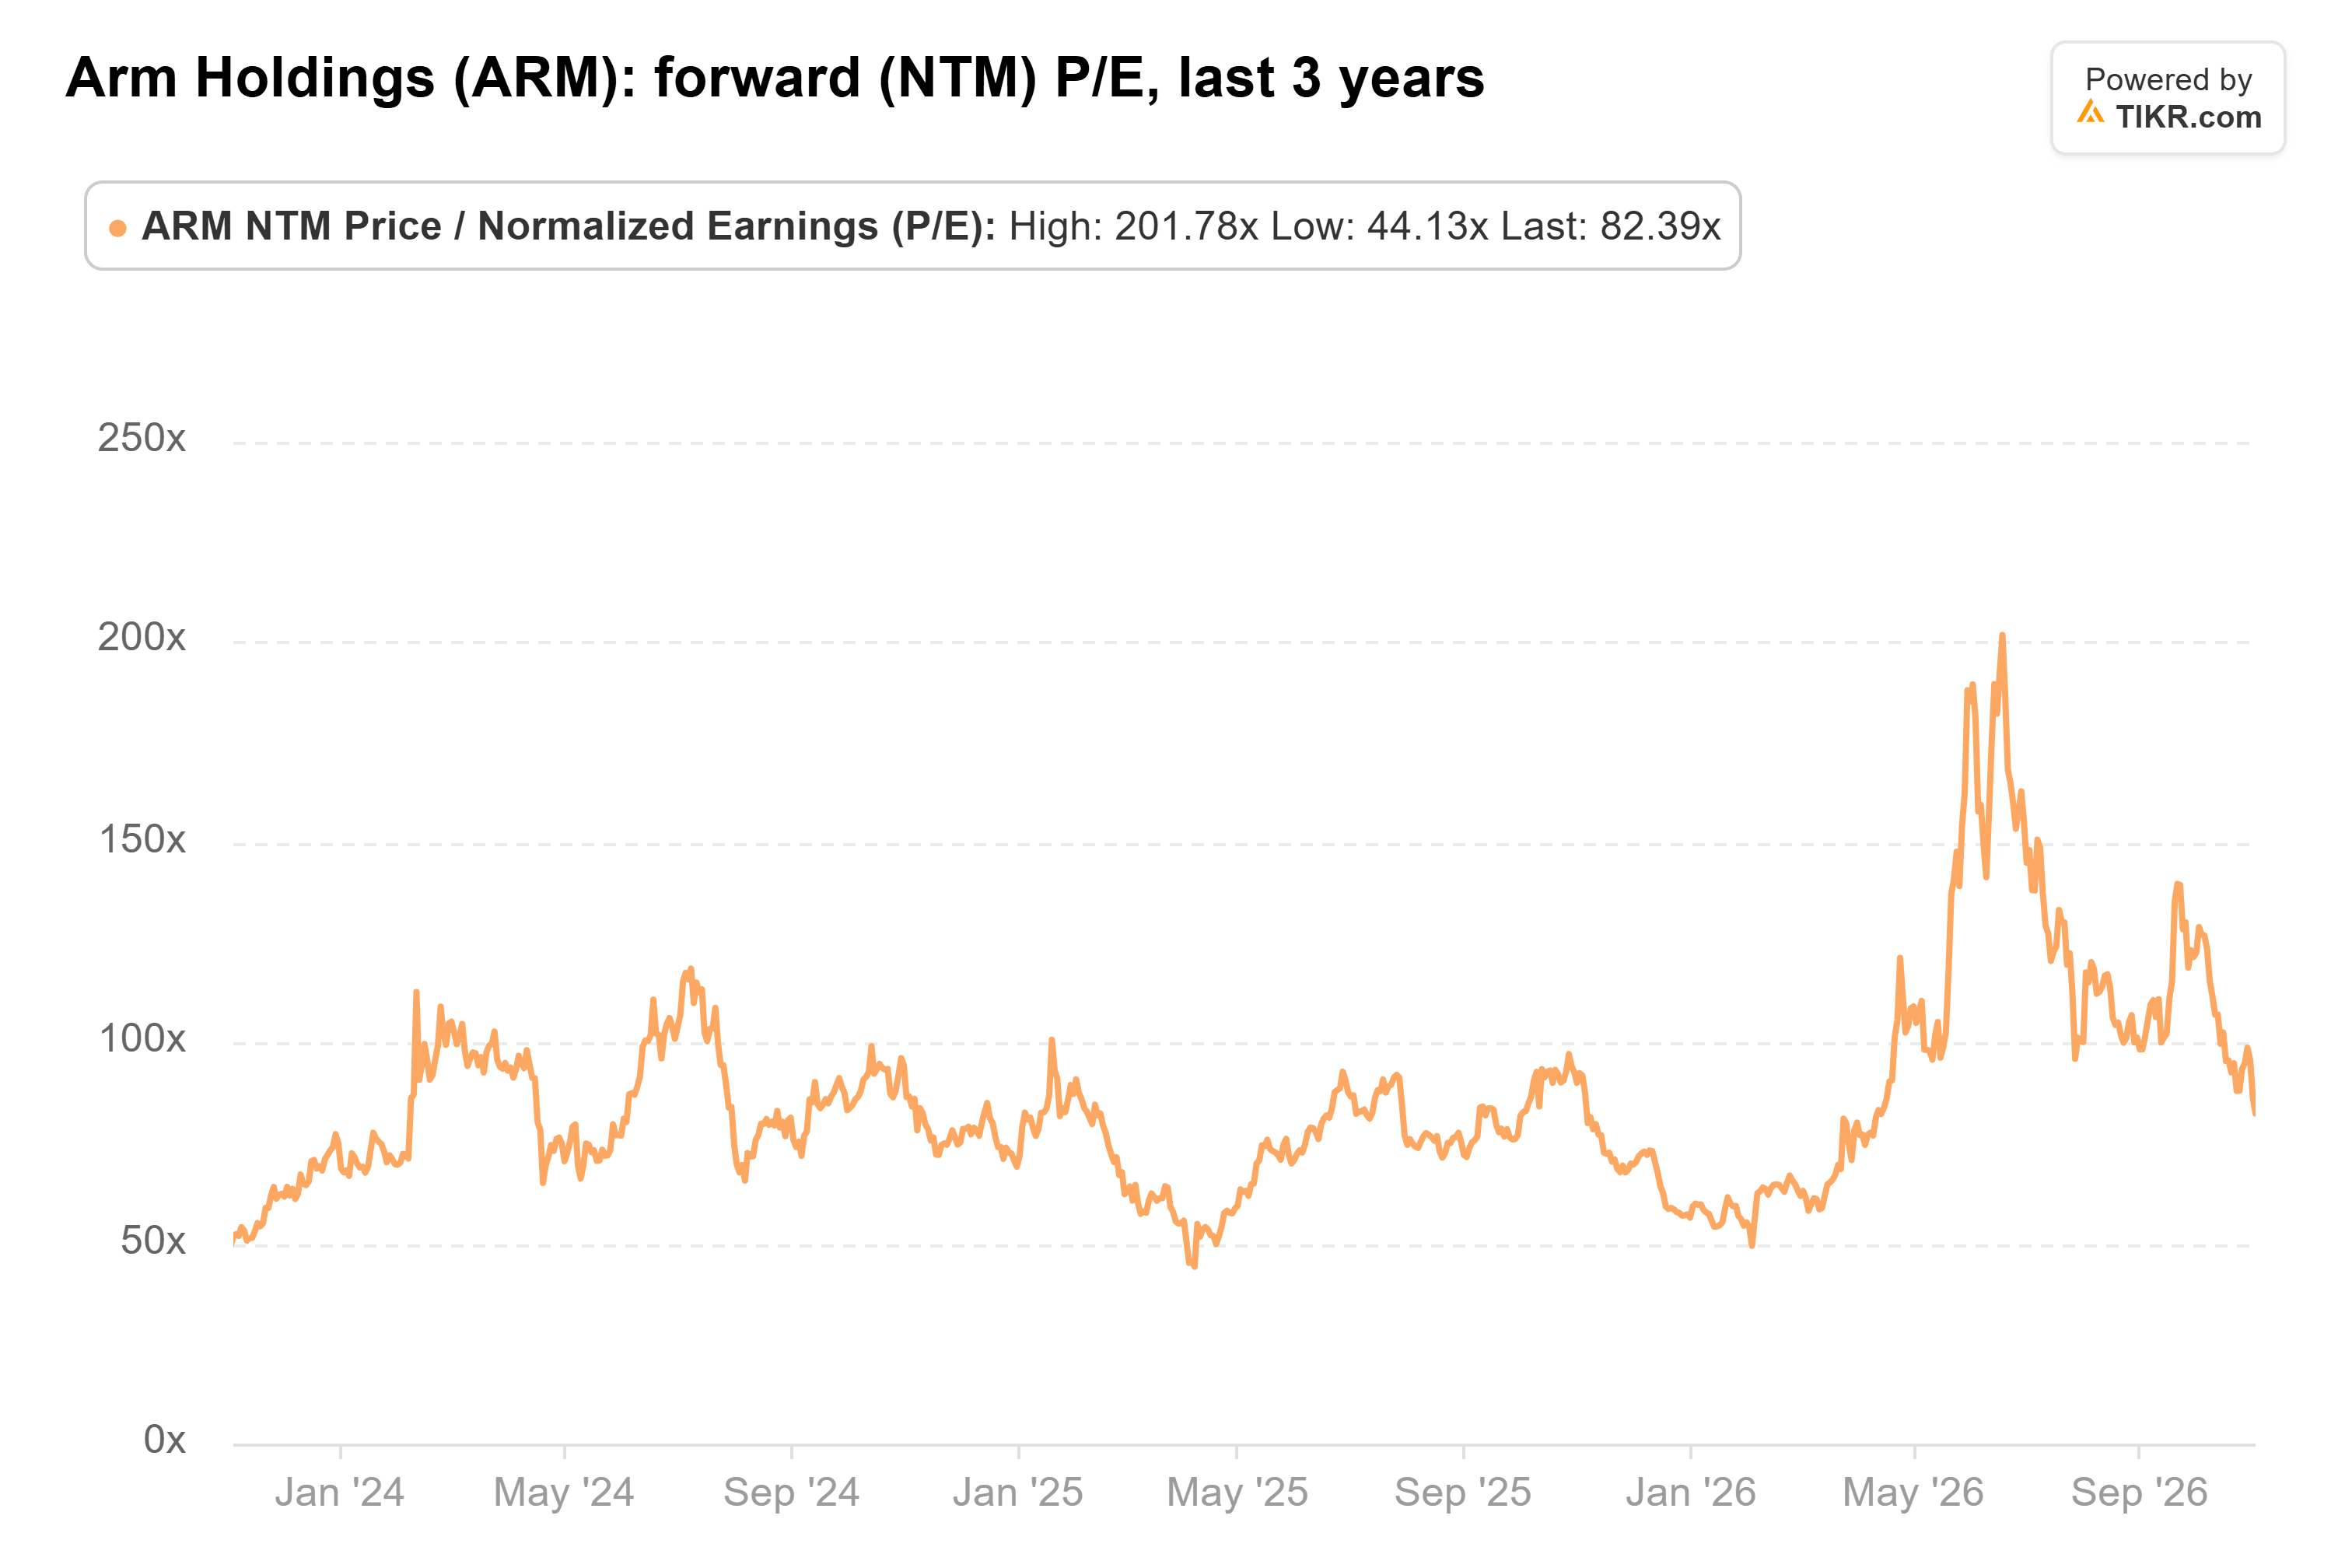
前日終値時点でArmの予想PERは82倍で、3年平均の85倍を下回っていた。現在の株価では約76倍となる。
市場は、携帯電話サイクルの影響を、あたかもArmだけの問題であるかのように株価に織り込んでいるが、データセンター向けロイヤルティは2倍に増加している。私はこの押し目を買う方向に傾いている。
もちろん、2月初旬のArmの決算発表時点でロイヤルティ収入の伸びが依然として低い一桁台に留まっているなら、投資家は76倍を割安とは見なさないだろう。
では、Arm株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Armの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


