主なポイント
- 21億ドルを運用するBlue Grotto Capitalは、第3四半期にCDW、Celsius、Progressiveの全株式を売却した。これらのポジションは、6月30日時点で同社の13F銘柄のそれぞれ3%以上を占めていた。
- 同じ四半期の間に、同社はMicrosoftの保有株を120%以上増やし(現在、最大のポジション)、GE HealthCareの株数も388%追加した。
- アナリストが上昇余地を見出しているのは3銘柄中Celsiusのみで、その平均目標株価は1年間で69ドルから41ドルに下落している。
- 私が今も保有したいのはCDWで、前四半期の売上高は18%増、業績見通しは上方修正され、予想PERは約14倍だ。
21億ドルを運用するファンドが、CDW (CDW)、Celsius (CELH)、Progressive (PGR)の全ポジションを手放した。
Blue Grotto Capitalが11月4日に提出した9月30日締めの13F報告書には、これらの銘柄の保有は一切記載されていない。6月30日時点では、これらは同社の13F銘柄の3.7%、3.6%、3.2%を占め、それぞれ4,400万ドル、4,400万ドル、3,900万ドルの価値があった。13F報告書はファンドが四半期最終日に保有していたもののみを示すため、四半期のいつ、どの価格で売却したかはわからない。
CDWは業績見通しを上方修正したばかり
CDWの株価は9月30日の価格から20%上昇しており、11月4日に発表された第3四半期決算は投資家にとって好感触だった。純売上高は前年同期比18%増の67.6億ドル、非GAAPベースの1株当たり利益は20%増の3.26ドルとなり、経営陣は通期の業績見通しを上方修正した。唯一の弱みは、粗利益率が21.9%から20.5%に低下した点だ。
アナリストは過去1年間ではるかに慎重になり、平均目標株価を203ドルから159ドルに引き下げている:
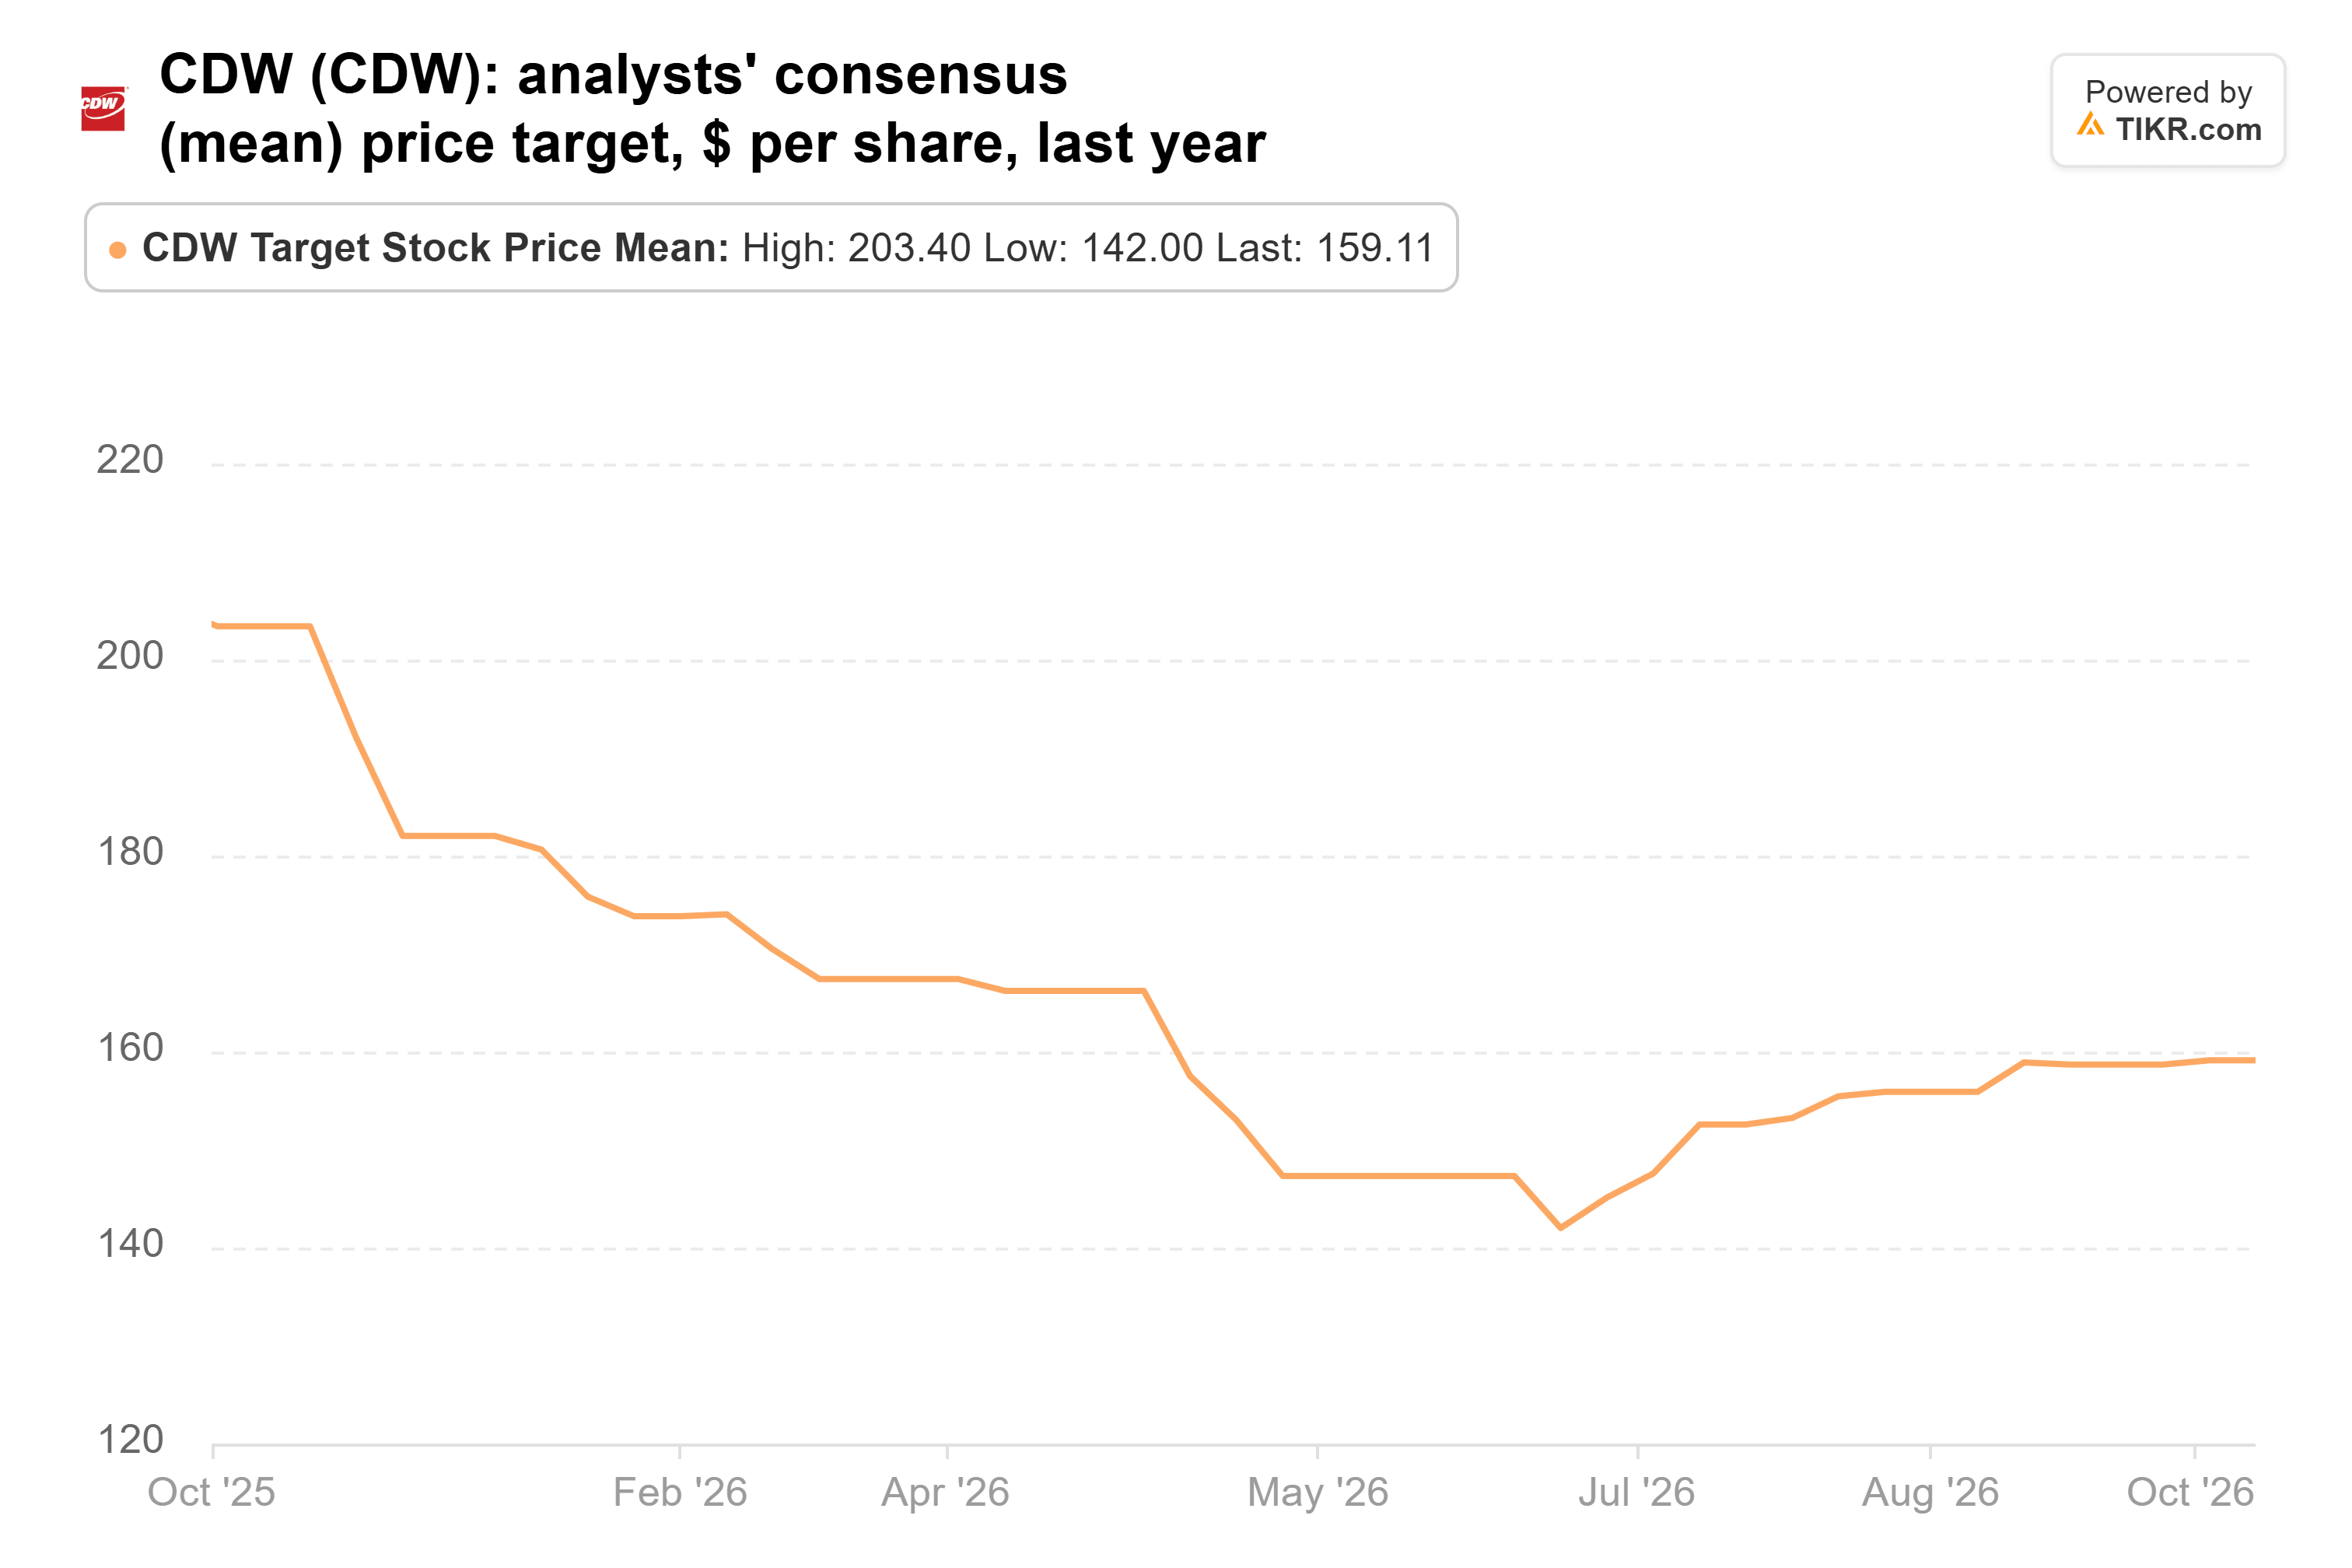
これにより、水曜日の終値168.75ドル時点で、同株は10人のアナリストによる平均目標株価を6%上回っている。それでもなお、CDWの予想PERは約14倍で取引されている。
TIKRはCDWについて10人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
CDWの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CDWのアナリスト評価を見る
ウォール街は依然としてCelsiusに上昇余地を見ているが、その程度は縮小
Celsiusは、アナリストが上昇余地があると考えている3銘柄中唯一の銘柄だ。24人のアナリストによる平均目標株価41.10ドルは、水曜日の終値30.75ドルから34%上にある。
しかし、この目標株価は過去1年間で大幅に引き下げられている:
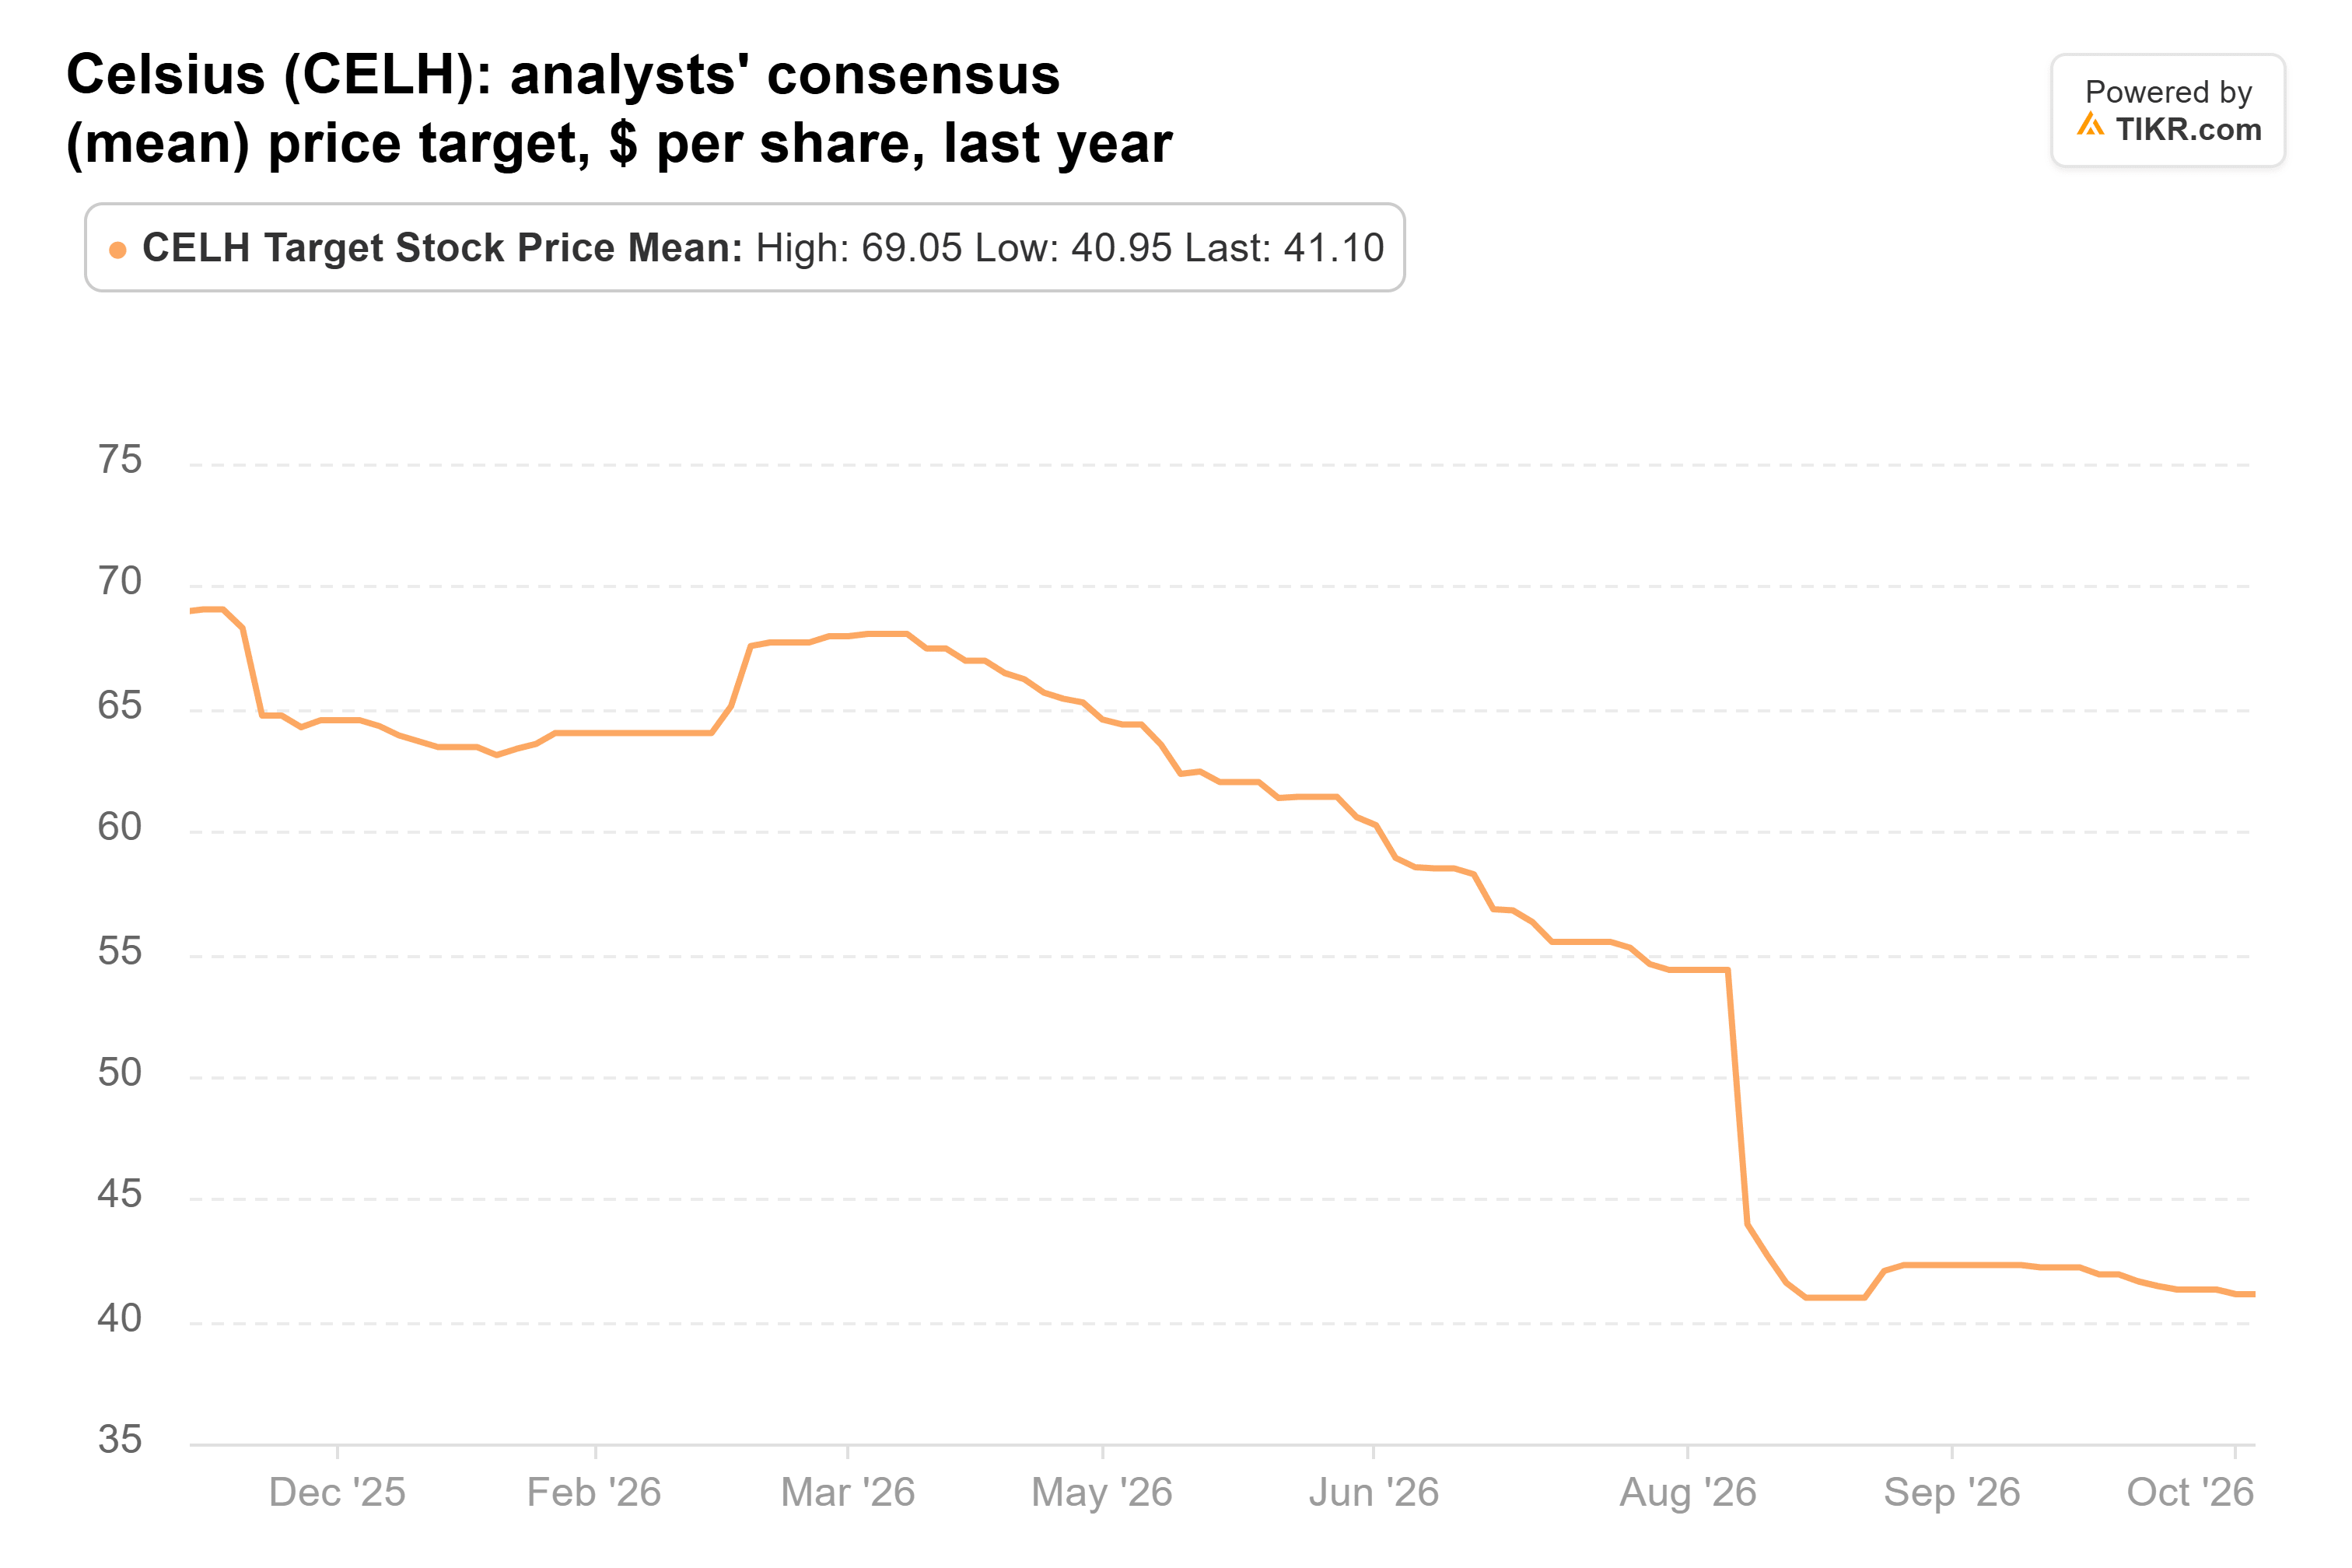
目標株価は年初に69.05ドルで始まり、株価は59.25ドルから30.75ドルへとさらに下落した。現在、52週高値から50%下落しているが、9月30日の価格からは5%上昇している。
Celsiusの第2四半期売上高は前年同期比11%増の8億1,790万ドルで、そのうち6,650万ドルは買収したブランド「Rockstar Energy」によるものだった。Celsiusブランド自体の売上高は約11.7%減少した。経営陣は、より積極的なプロモーション、出荷時期、クラブチャネルの不振などをその理由として挙げている。
予想PER約23倍で、自社ブランドが縮小している企業としてはCelsiusは安くない。
Progressiveの数字は売却を支持
Progressiveは逆のケースだ。株価は9月30日の価格から7%上昇しており、すでに25人のアナリストによる平均目標株価232ドルを1%上回って取引されている。この目標株価は1年前の261ドルから下落している:
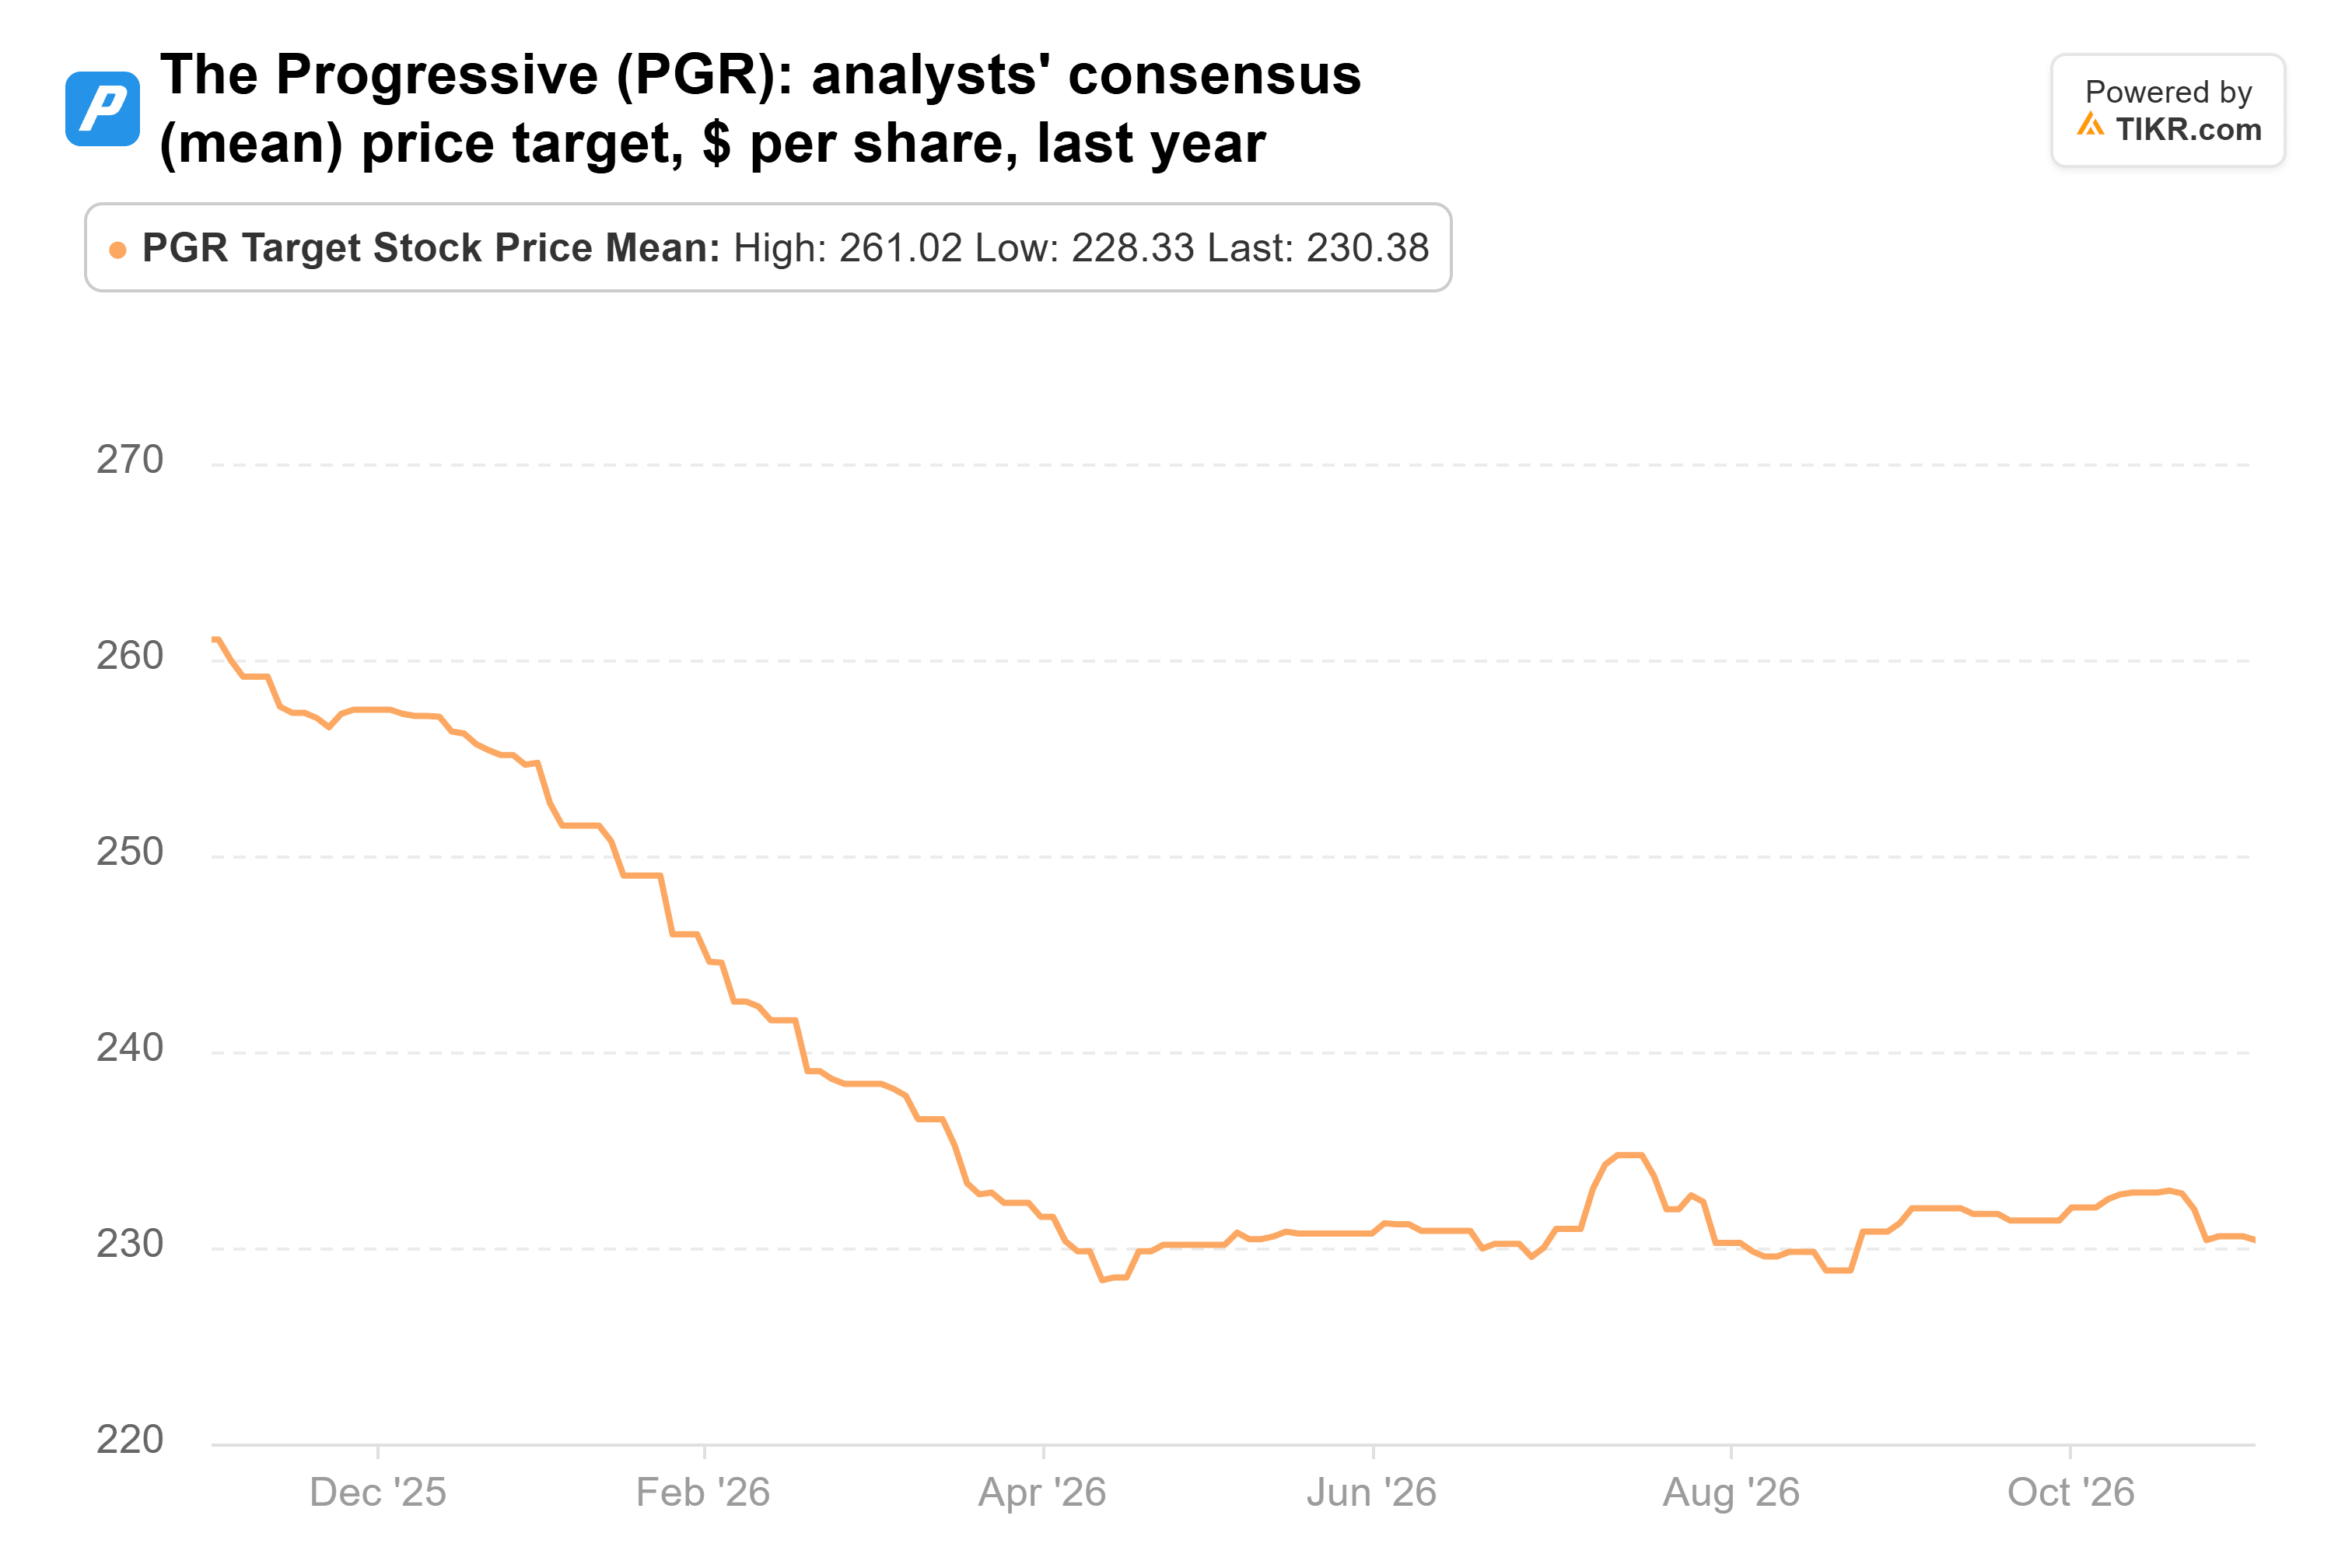
Progressiveは依然として非常に収益性が高い。コンバインド・レシオは第3四半期に前年同期の89.5から88.7に改善し、長年目標としてきた96を大きく上回った。しかし、正味収入保険料はわずか4%増の223億ドルに留まり、個人自動車保険の料率は四半期中に横ばいだった。投資損失の実現により、純利益は3%減の25.4億ドルとなった。
マージンがこれほど大きく、料率が横ばいであれば、競合他社が同じドライバーを追いかけ続け、保険料収入の伸びは低調なままになると予想される。予想PER約15倍では、急いで買い戻す理由はほとんどない。
Microsoftが現在、最大の賭け
Blue Grottoは買い側でも忙しかった。同じ四半期の間に、Microsoft (MSFT)の保有株を120%増やし、9月30日時点で22万248株(1億1,300万ドル相当)とした。これは13F銘柄の7.8%を占め、最大のポジションだ。また、GE HealthCare (GEHC)の株数も388%追加し、120万株(7,800万ドル相当)とし、4番目に大きい5.4%のポジションとなった。
その後、両銘柄とも好調だ。Microsoftは9月30日の価格から8%上昇しており、その633ドルの平均目標株価は依然として株価を14%上回っている。GE HealthCareは31%上昇しており、その88ドルの平均目標株価は株価をわずか2%上回るだけだ。
私が保有し続けるのはCDW
CDWのリスクはそのマージンにある:前四半期の粗利益は10%増で、売上高の伸びを大きく下回った。
それでも、もし今日、この3銘柄のうち1つだけを保有できるとしたら、それはCDWだ。予想PER約14倍で、これは大きな成長だ。Progressiveの売却は最も正当化しやすく、Celsiusの34%の上昇余地は、再び成長を始めなければならないブランドにかかっている。
もちろん、Celsiusは近日中に第3四半期決算を発表する予定で、自社ブランドが四半期で成長すれば、この見解は変わるだろう。Blue Grottoの次の13F報告書(12月31日締め)は、2月中旬に提出される予定だ。
では、CDWの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CDWがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!