


コストコ株の主要統計
- 現在の株価: $915.74
- 目標株価(中間ケース): ~$1,350
- アナリスト平均目標株価: ~$1,072
- 潜在的な総リターン: ~47%
- 年率換算IRR: ~10% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
コストコ・ホールセール・コーポレーション (COST) は9月2日、投資家に対し、8月の純売上高が前年比9.9%増の237億ドルに達し、売上高が2,970億ドルを超える会計年度を締めくくったと発表しました。数字の上では、これは過去10年間にわたり株価を支えてきたような二桁成長の数字です。しかし、発表後のセッションでは株価は下落し、週末には$915.74で取引を終え、5月の高値から約16%下落しました。強気の見出しと下落する株価の間にあるこのギャップこそ、ここで理解すべきストーリーです。
ガソリン価格の上昇は、報告された既存店売上高に約2.9パーセンテージポイントを押し上げました。1ガロンあたりの平均価格は前年比25.8%上昇しました。ガソリンと為替変動の影響を除くと、会社全体の既存店売上高は5.4%成長でした。今年はレイバー・デーが遅かったこともこの数字に影響し、報告された売上高を75ベーシスポイント弱押し下げました。そのため、クリーンな実需ベースの成長ペースは6%に近いものでした。いずれにせよ、実需のシグナルは中一桁であり、見出しが宣伝するような二桁成長率ではありません。来店客数は依然として全世界で2.5%増加しており、ビジネスは健全ですが、売上高トップラインが示唆するほど急速には成長していません。
投資家がプレミアムを支払うエンジンは維持された
コストコのプレミアムを正当化する部分は会員数と来店客数であり、8月はその両方が維持されました。会員の買い物頻度を示す既存店来店客数は、全世界で2.5%、米国で2.3%増加しました。デジタル関連既存店売上高は17.9%増加し、今年は毎月18%前後かそれ以上の伸びを記録しています。会員はより頻繁に来店し、オンラインでより多く購入しており、これは小売業者にとって最も偽りにくいシグナルです。
アンドリュー・ユン財務・投資家関係担当ディレクターは、事前録音された電話会議で8月の状況を簡潔に説明しました:「今月の純売上高は237億ドルで、前年の215億6,000万ドルから9.9%増加しました。」この数字は正確ですが、3つの要因を組み合わせたものです:実需、ガソリン価格上昇、為替変動です。これらを分離することで、ビジネスが加速しているのか、それとも前年比で比較しやすい時期を通過しているのかがわかります。8月は主に後者であり、ガソリンと付随カテゴリーが全体を押し上げる前の段階で、食品、生鮮食品、非食品のいずれも低~中一桁の成長でした。

コストコ株の過去の実績と将来の予測を見る(無料です!) >>>
牛肉価格調査と目標株価引き下げが不都合なタイミングで
売上高発表と同時に、米国司法省が牛肉価格に対する独占禁止法調査を拡大しました。当初「ビッグ4」食肉加工業者を対象としていた調査が、コストコを含む8つの大手小売業者に広がりました。司法省はこれらの小売業者に対し、2020年までさかのぼる牛肉の価格設定、マージン、卸売契約について調査官に説明するよう求めています。これは起訴や判決ではなく情報提供要請であり、コストコと並んでウォルマート、クローガー、アマゾン、その他5社が名指しされています。短期的な財務的影響は最小限である可能性が高いですが、既にバリュエーション面で厳しい目が向けられている株に、見出しリスクが追加されることになります。
COSTは発表後のセッションで下落し、アナリストもそれに追随しました:バーンスタインは目標株価を$1,194から$1,144に引き下げ、ドイチェバンクは$1,120から$1,091に引き下げました。いずれも現在の株価を上回る水準ではありますが、誤った方向に向かっています。この株は過去利益の約46倍、将来利益の約42倍で取引されており、このP/Eレシオは、安定した中一桁の既存店売上高成長をはるかに上回る成長を織り込んでいます。その水準では、市場は予想通りの結果には報酬を与えず、証明を要求するようになり、ガソリン価格で膨らんだ売上高の月はそれを提供しません。
TIKRでコストコが競合他社と比較してどのようなパフォーマンスを上げているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $915.74
- 目標株価(中間ケース): ~$1,350
- 潜在的な総リターン: ~47%
- 年率換算IRR: ~10% / 年

アナリストの成長予測とコストコ株の目標株価を見る(無料です!) >>>
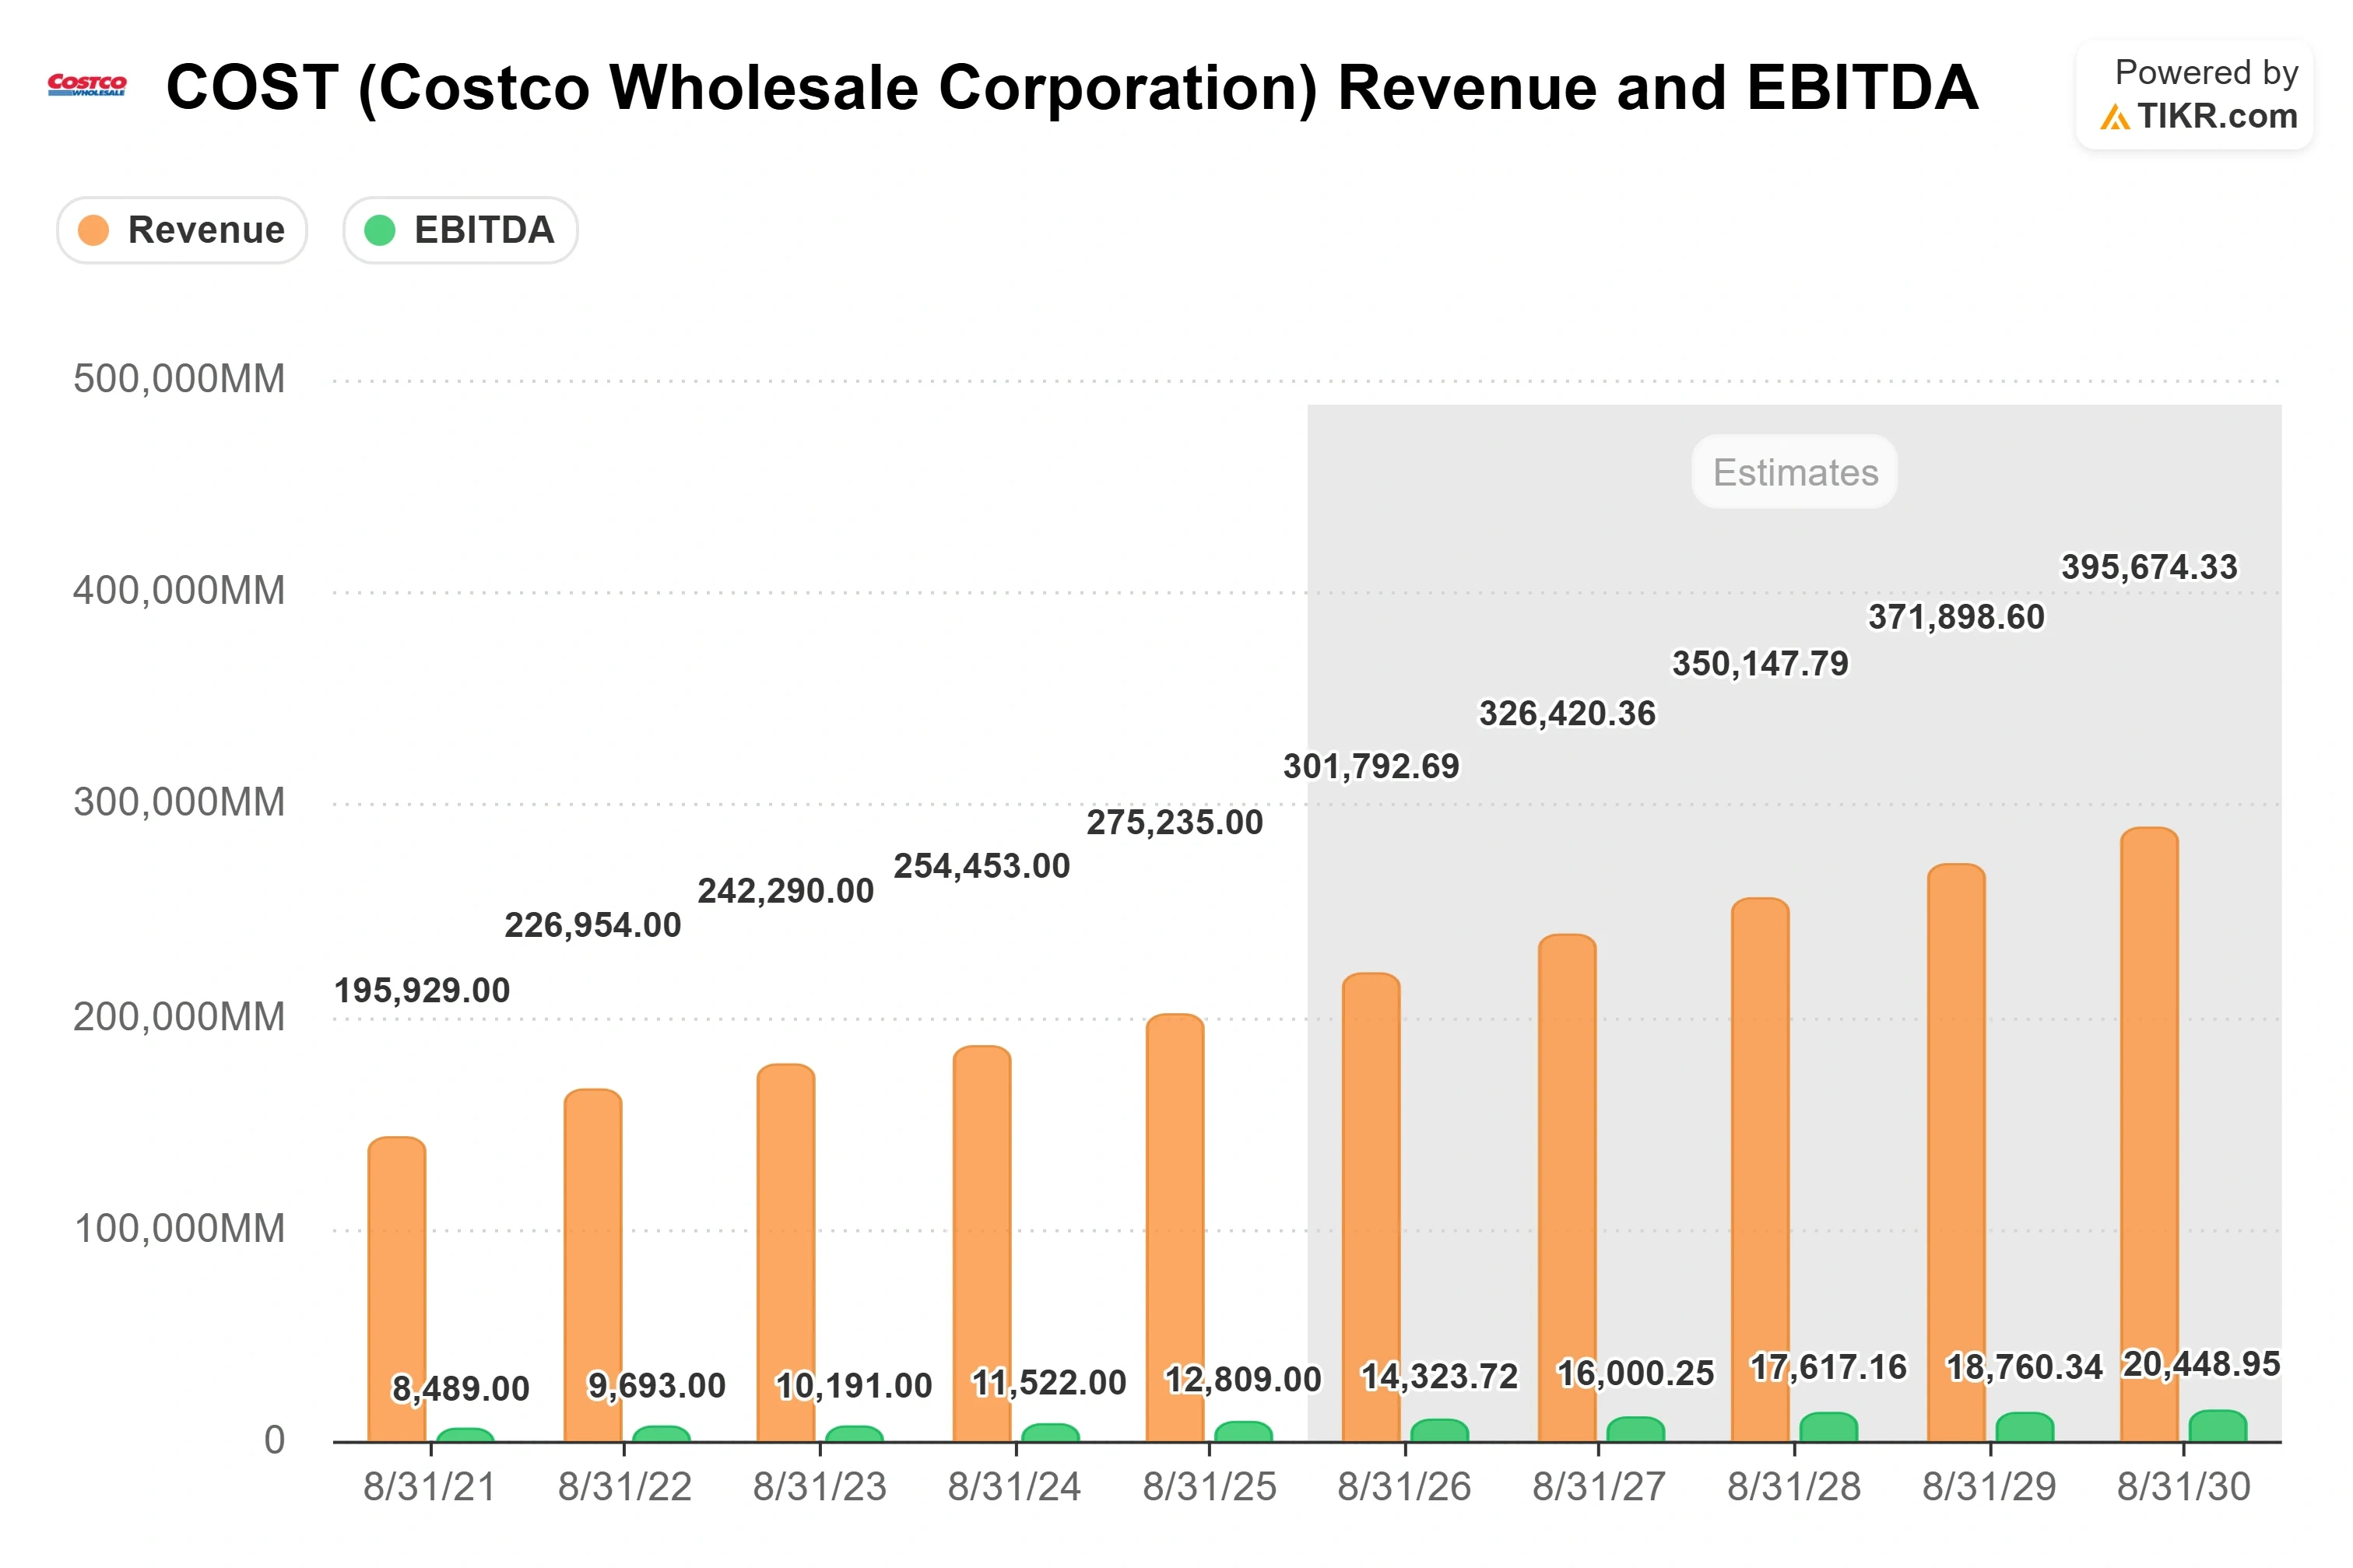
TIKRの中間ケースを使用すると、コストコは今後4年間で約$1,350近辺の目標株価に達し、総リターンは約47%、年間約10%とモデル化されます。売上高面は2つのドライバーに依存しています:新規倉庫の拡張(販売面積と新規会員層を追加)と、デジタルおよび会員制度のフライホイール(デジタル関連既存店売上高が約18%で、より頻繁に来店する会員をエコシステムに深く引き込む)です。マージンのドライバーは会員費収入であり、これはほぼ全額が利益に流れ、商品のマージンが薄いままでも純利益率を約2.8%から3%台前半に向けて引き上げることを可能にします。
主なリスクはマルチプルです。今月の出来事がそれを直接的に示しました:二桁成長に見えた見出しは、ガソリンの影響を除くと実際には中一桁であり、株価は依然として約46倍の利益倍率で取引されています。中間ケースでは、P/Eの圧縮は年間約1.6%とわずかであると仮定しているため、より速いディレーティングが起こると、利益が計画通りに複利成長したとしても、上昇余地の多くが消滅する可能性があります。上振れケースでは、成長とマージンが高水準で推移した場合、株価は約$2,257に向かうと想定されています。下振れケースは、利益が複利成長を続けながらもマルチプルが徐々に低下し、リターンが中間ケースを大きく下回るビジネスです。
結論
重要な数字は9月24日に明らかになります。この日、コストコは取引終了後に第4四半期および2026会計年度の通期業績を発表します。売上高の数字は既にわかっているため、この報告書の焦点は月次発表では示せない部分になります:米国とカナダの会員更新率(会員が継続して支払いを続けているかどうかの最も明確な指標)と、営業利益率が依然として上昇しているかどうかです。更新率が最近の高水準を維持し、利益率が向上していれば、プレミアムが正当化されたことが確認されます。更新率が低下したり、利益率が横ばいになったりする一方でマルチプルが46倍のままである場合、懐疑派に根拠を与えることになります。
億万長者投資家がどの銘柄を買っているかを見て、TIKRでスマートマネーをフォローしましょう。
コストコに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
コストコを呼び出すと、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かが表示されます。
無料のウォッチリストを作成して、コストコと関心のある他のすべての銘柄を追跡できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家がどの銘柄を買っているかを見て 、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!


