主なポイント
- Celesticaの株価は過去1か月で36%下落したが、同社は第3四半期の業績見通しを上回り、2027年の売上高を400億ドルと予測している。
- Celesticaは、DellやSuper Microを含むAIハードウェア関連銘柄全体の下落に巻き込まれ、自社に悪材料はなかった。
- 主なリスクはキャッシュにある。Celesticaは2026年のフリーキャッシュフロー見通しを4億6000万ドルに下方修正し、2027年に15億~20億ドルの資本支出を計画している。
- アナリストの予想や目標株価は下落を通じて維持されており、2027年の見通しが実現すれば、今回の売りは過剰反応に見える。
Celestica (CLS) の株価は過去1か月で36%下落したが、Celesticaが投資家に売る理由を与えた部分はほとんどない。第3四半期決算は自社の業績見通しの上限を上回り、初めて示した2027年の見通しでは売上高が90%成長するとしている。
同社は代わりに、AIハードウェア株の一斉売りに巻き込まれた。10月22日には、自社のニュースがないにもかかわらず、FlexやSanminaと共に下落した。この1か月間で、Dell Technologiesは30%、Super Micro Computerは29%下落し、ナスダック100指数は9%下落した。
ウォール街は揺るがない。10月29日、CIBCのアナリスト、Todd Coupland氏は、買い評価と500ドルの目標株価を維持した。これは月曜日の終値から101%上回る水準だ。
TIKRはCelesticaについて21人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Celesticaの買い、保有、売りの評価の内訳、そしてウォール街の売上高・利益予想を、すべて1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Celesticaのアナリスト評価を見る
四半期業績は圧倒的だった
Celesticaは10月26日の市場終了後に決算を発表し、その数値は自社の業績見通しとウォール街の予想の両方を上回った:
- 第3四半期売上高58億3000万ドル(前年同期比83%増)、コンセンサス予想54億7000万ドルを上回る
- 調整後1株当たり利益(EPS)3.30ドル(109%増)、予想2.96ドルを上回る
- 調整後営業利益率8.5%で過去最高
- 2026年の見通しを売上高210億ドル、調整後EPS 11.55ドルに上方修正
- 初の2027年見通し:売上高400億ドル、調整後EPS 21.50ドル、利益率9.0%(アナリスト予想は売上高357億1000万ドル)
会長兼CEOのRob Mionis氏はリリースでさらに踏み込んだ:「需要環境は引き続き非常に堅調で、2027年の売上高見通しを支えており、顧客の需要予測は2028年に大幅に高まっている」
株価は翌日に12%跳ね上がったが、1週間以内にその上昇分を失った。アナリストは現在、2027年に正規化EPSが再びほぼ倍増し、22.24ドルに達すると予想している。これは同社自身の21.50ドルという見通しをわずかに上回る水準だ:
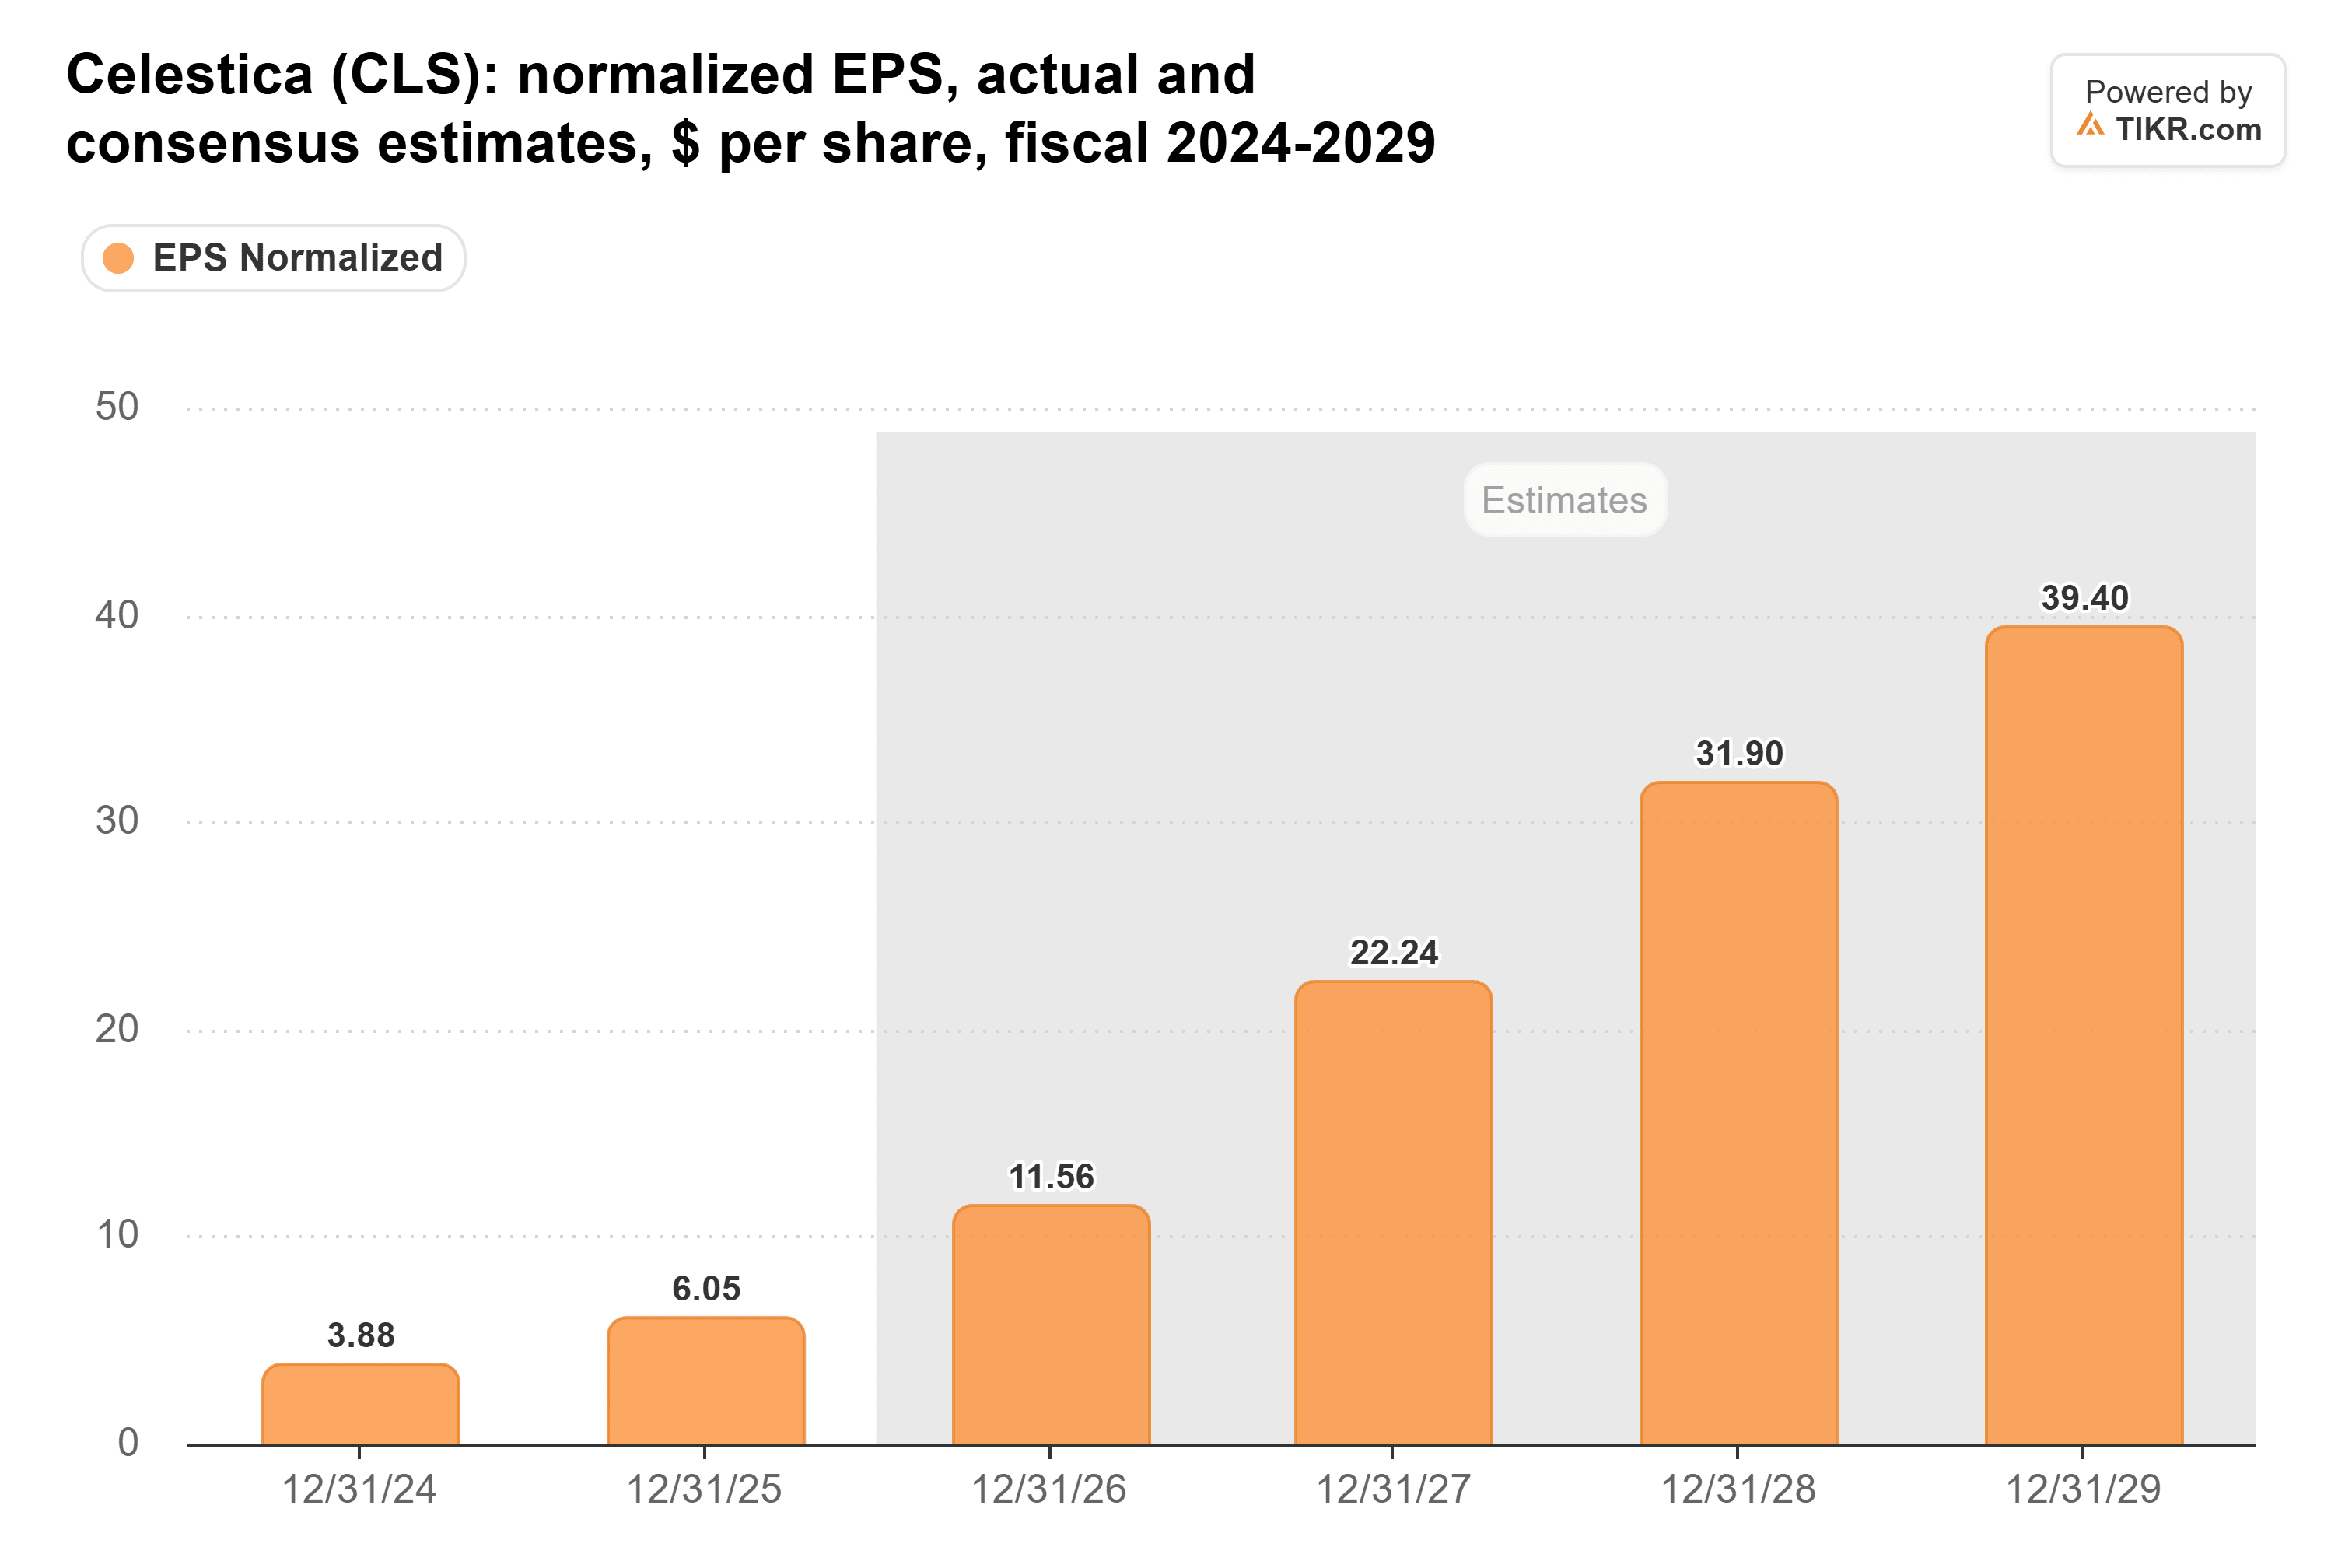
Mionis氏が2028年にさらに高い需要を指摘していることから、この報告書にはこれらの数値を下方修正する根拠は何もない。
問題はキャッシュにある
しかし、その成長には資金が必要だ。Celesticaは2026年のフリーキャッシュフロー見通しを6億ドルから4億6000万ドルに下方修正した。主に2027年に向けて運転資本への投入を増やすためだ。また、2027年に15億~20億ドルの設備投資を行う見込みだ。
同社は事前に資金を調達した。Celesticaは第3四半期に34億5000万ドルの株式公募を完了し、9月末時点で39億6000万ドルの現金を保有していた。株主は希薄化という形でその代償を払った。10月20日時点での発行済み株式数は1億2610万株で、2025年末時点より約10%増加した。11月3日から、同社は今後1年間で最大313万株(公募株式の約2.5%)を買い戻すことができる。
つまり、2027年分の資金は確保済みだ。問題は、顧客が実際に予測通りの注文を出すかどうかである。
14倍で買いか?
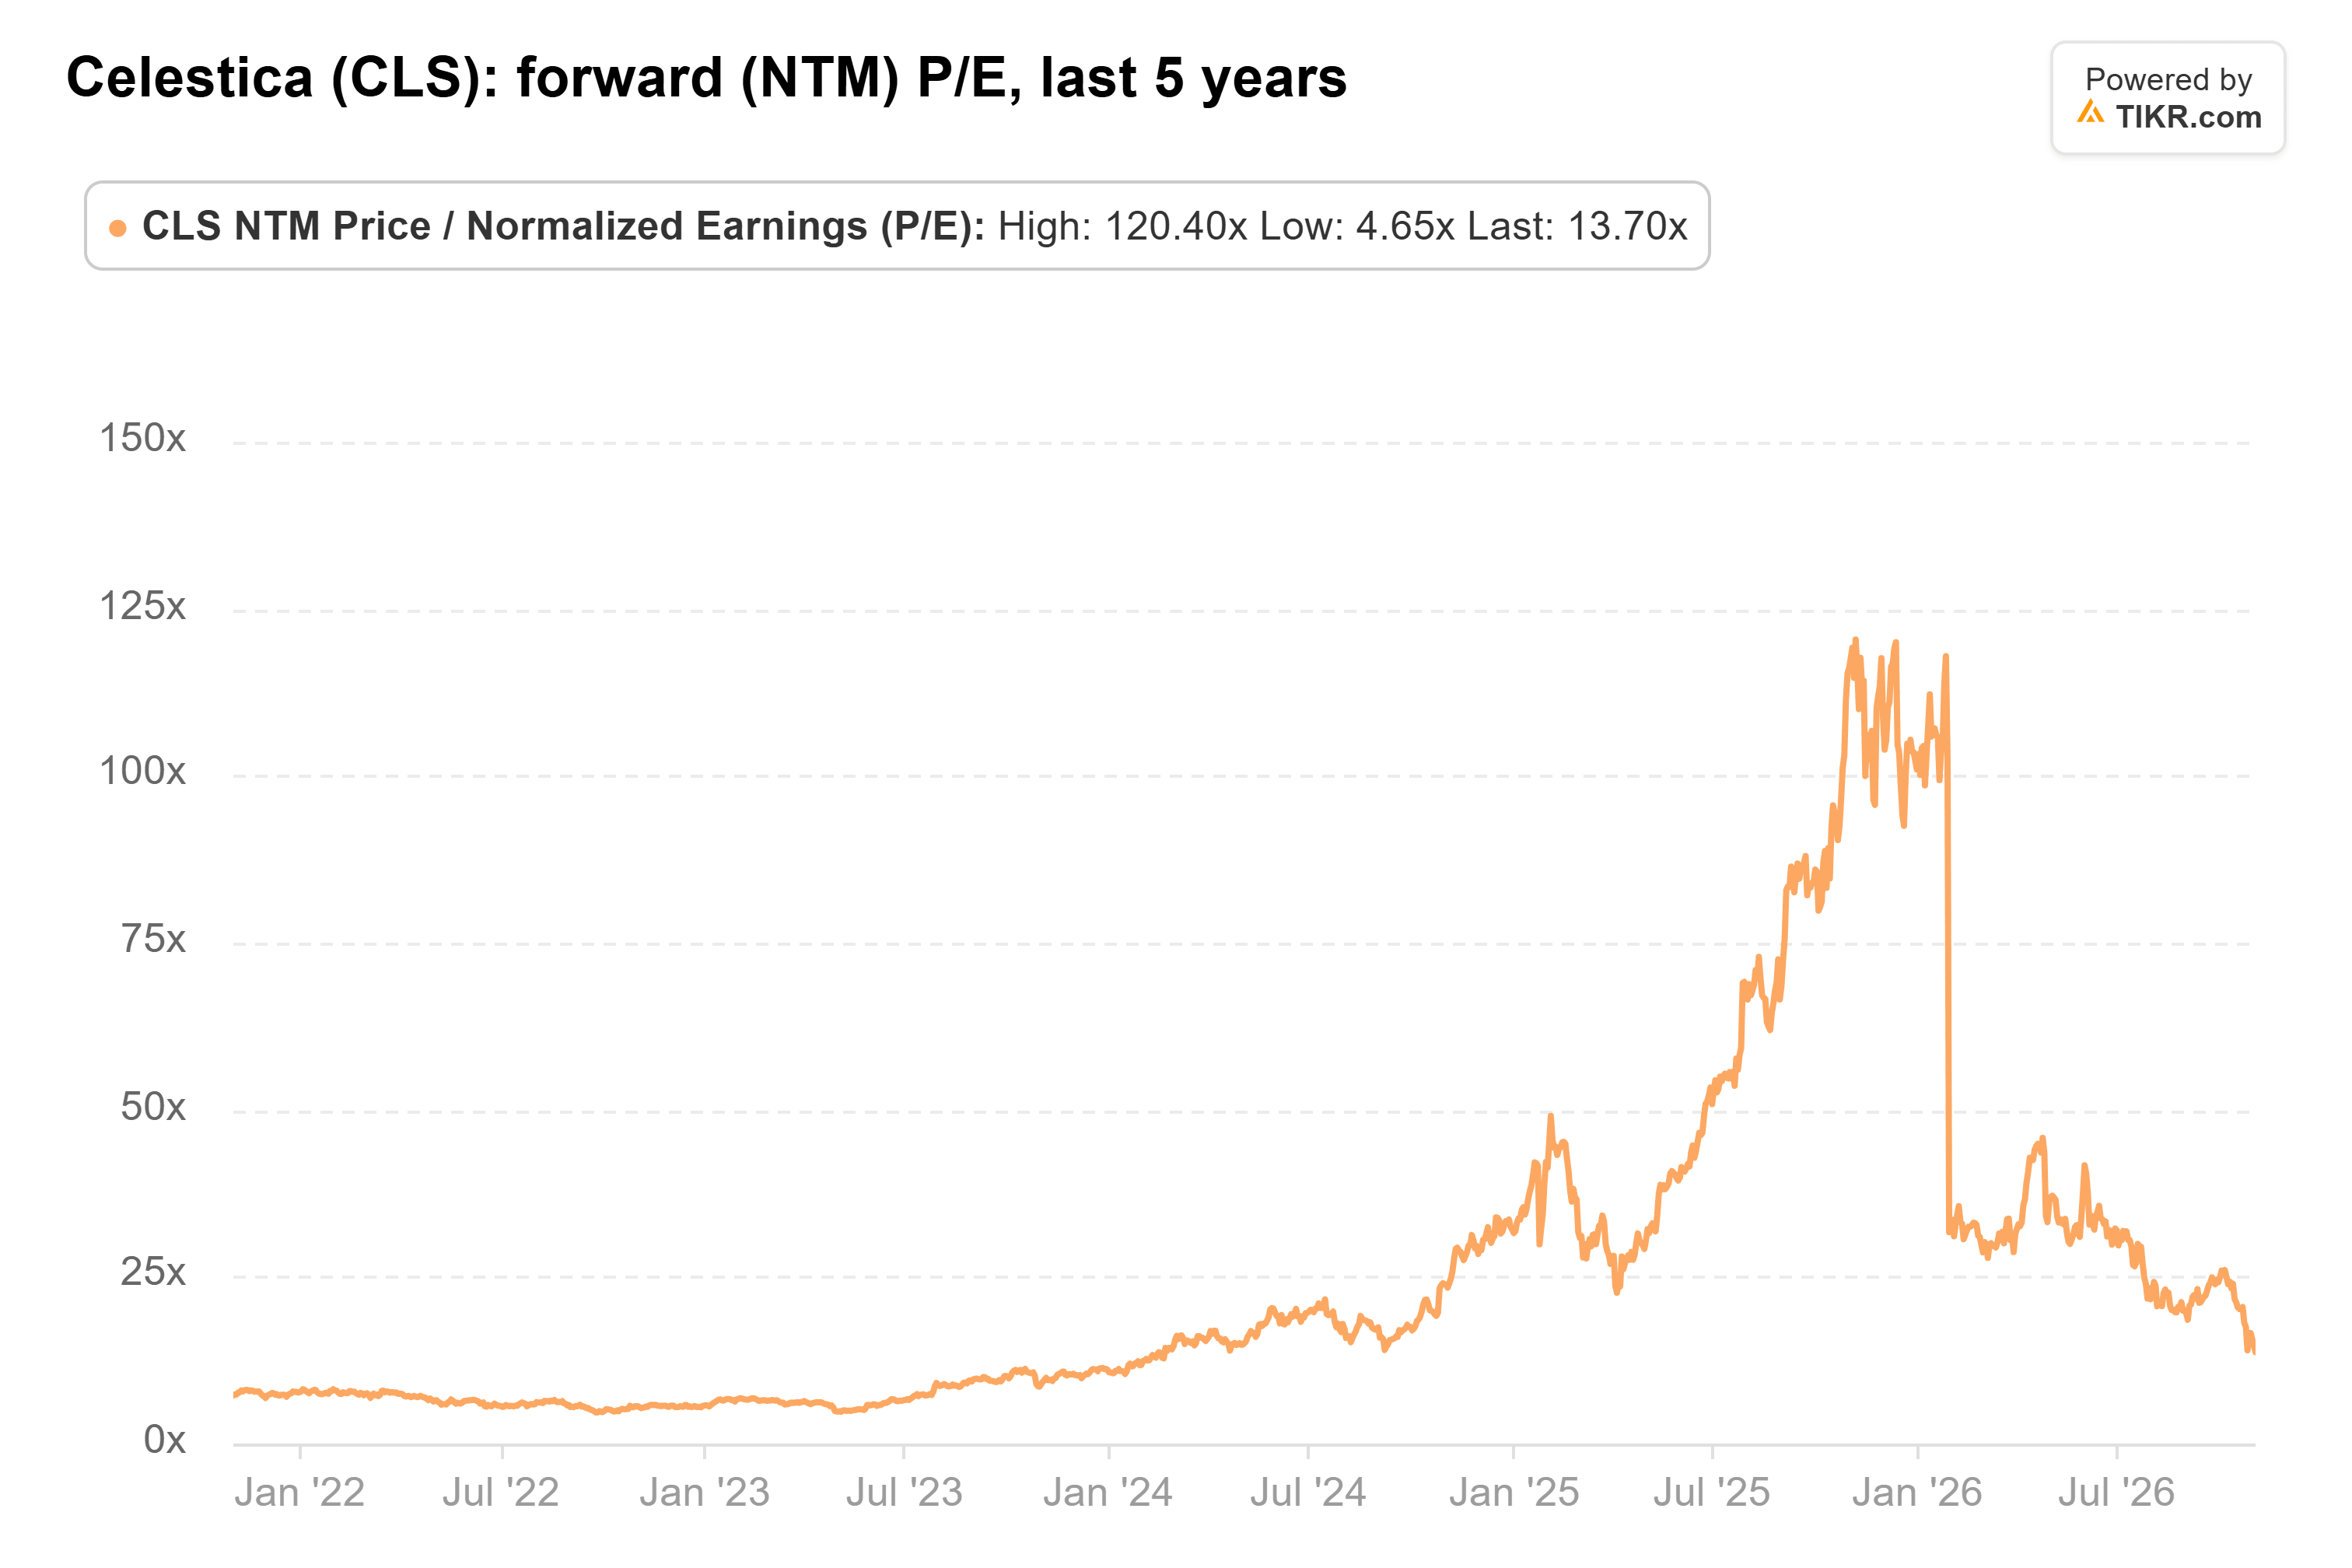
月曜日の終値時点で、株価は予想利益の14倍で取引されており、5年間の平均値である25倍を大きく下回っている:
アナリストも引き下げていない。Citi、UBS、Barclaysはいずれも10月28日に目標株価を引き上げ、平均目標株価は1年前の324ドルから465ドルに上昇した:
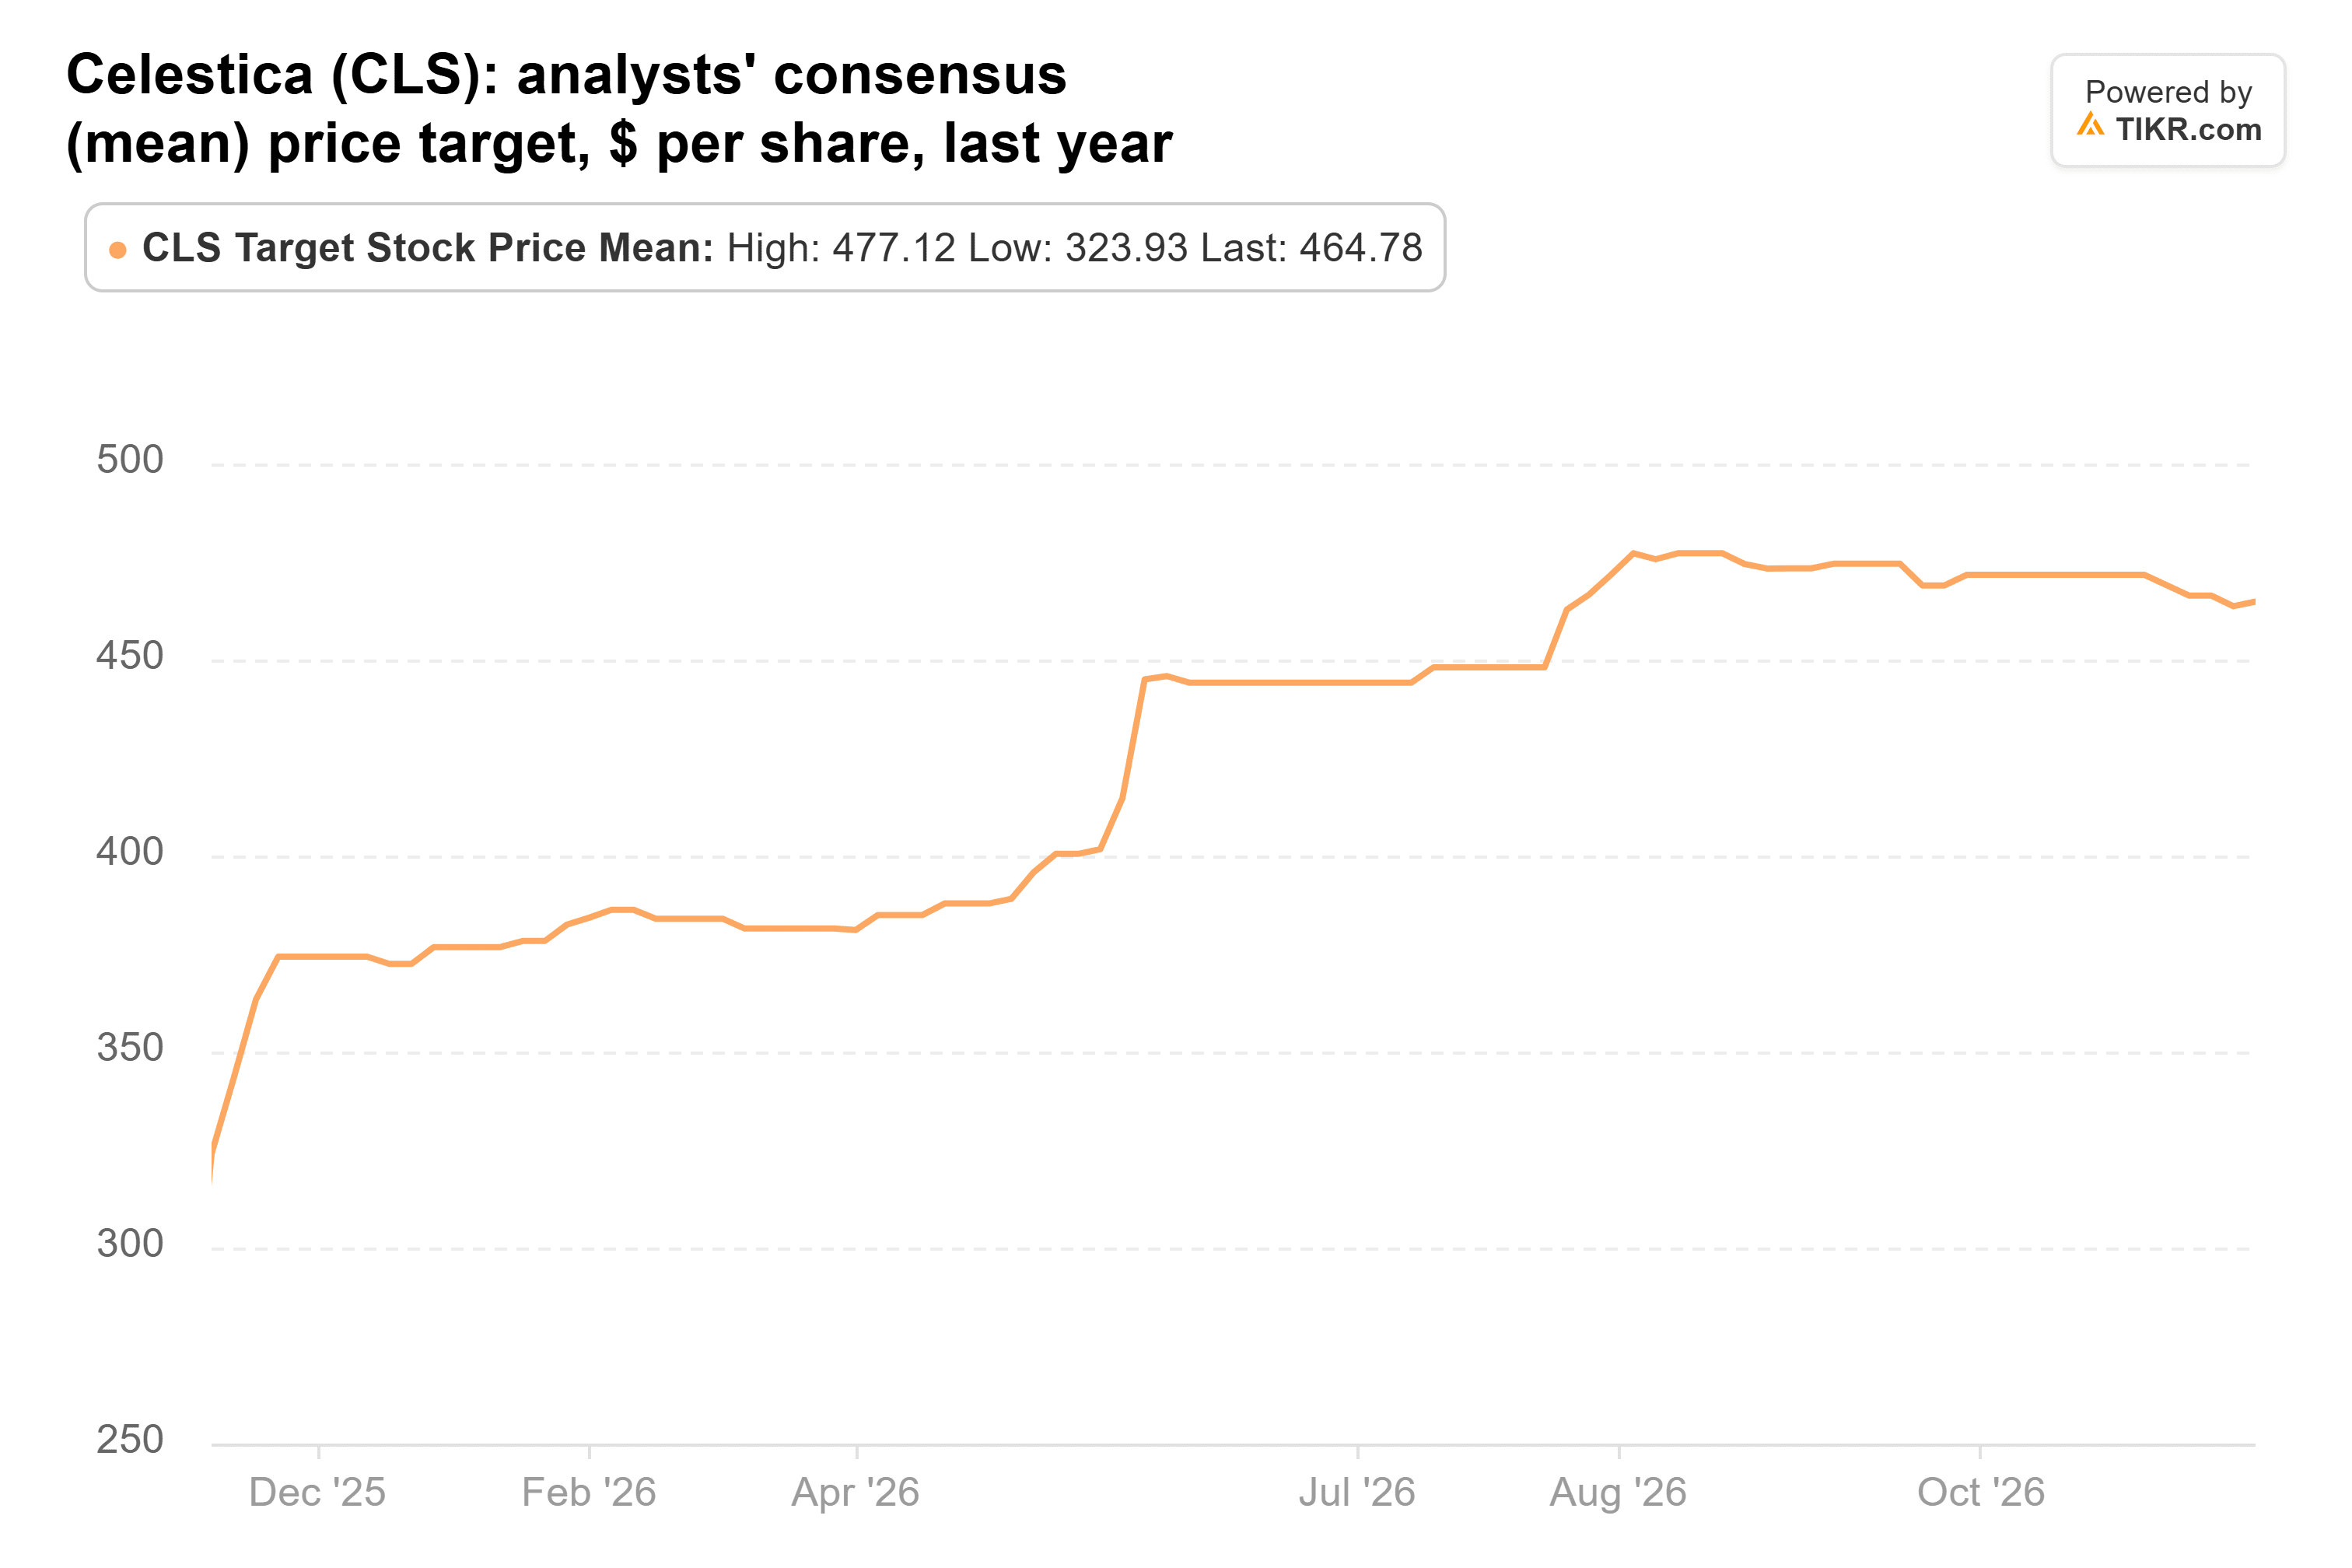
CIBCの500ドルという目標は、Celestica自身の2027年EPS見通しの約23倍に相当する。これは依然として株価の5年間平均を下回っている。つまり、CIBCはCelesticaが自社の見通しを達成し、株価が通常の倍率に戻ることを想定しているだけだ。
私の結論はこうだ:来年の売上高成長率90%を見込む企業の株価が14倍で取引されているのは、AIハードウェア株の一斉売りに対する過剰反応のように見える。リスクは、Celesticaが売上高が実現する前に資金を使い切ってしまうか、あるいは2028年の予測が実際の注文に変わる前にAI関連支出が冷え込むことだ。
次の確認は、第4四半期決算(おそらく1月下旬)で行われる。Celesticaは第4四半期の売上高を62億7500万ドルから65億7500万ドル、調整後EPSを3.37ドルから3.57ドルと予想している。
では、Celesticaの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Celesticaの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して自らのビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!