主なポイント
- Carvanaは、第3四半期の小売販売台数が39%増の記録的217,385台、収益が42%増の$8.04 billionに達したことを受けて、10月12日以降24%上昇した。
- 調整後EBITDAマージンは、Carvanaが販売数量を獲得するためにベンチマークを下回るローン金利を提供したため、11.3%から10.0%に低下した。
- 取締役のIra Plattが$2.25 million相当の株式を売却し、$81の平均目標株価は約10%の上昇余地しか示唆していない。
- 2月18日の決算報告では、販売台数の四半期比増加とマージンの低下が止まっていることが示されなければならない。
Carvana (CVNA)は10月12日の終値以降24%上昇し、金曜日にはさらに2.1%上昇して$74で取引を終えた。過去1年間で、同株は26.8%のリターンを記録している。
この上昇は、ほぼすべての面で記録を更新した第3四半期の決算を受けたものだ。小売販売台数は39%増の217,385台、収益は42%増の$8.04 billionとなり、$7.70 billionの予想を上回った。
中古車業界全体はほぼ横ばいだった。Carvanaは、小売業者が達成できるペースとしては稀な速さでシェアを拡大している。
しかし、インサイダーは売却を続けている。取締役のIra Plattは金曜日に$2.25 millionの売却を報告し、これは10月のCFO Mark Jenkinsによる$4.07 millionの処分に続くものだ。
また、株価は依然として52週高値の$97から24%下回っている。では、どちらのシグナルを重視すべきだろうか?
記録更新、ただしマージンに注記あり
今四半期の実績は以下の通り:
- 純利益:$483 million(前年同期比$220 million増)
- 調整後EBITDA:記録的な$800 million(前年同期比$163 million増)
- GAAP営業利益率:8.9%
「私たちが構築している仕組みの可能性を、私たちはまだ実感し始めたばかりです」と、創業者兼CEOのErnie Garciaはリリースで述べた。
注記はマージンにある。調整後EBITDAマージンは10.0%で、前年同期の11.3%から低下した。これは、Carvanaが販売数量を獲得するためにベンチマークを下回るローン金利を提供する選択をしたためだ。燃料価格の上昇とベンチマーク金利の上昇により、1台あたり約$200の追加コストが発生した。
このトレードオフは粗利益率にも表れている…
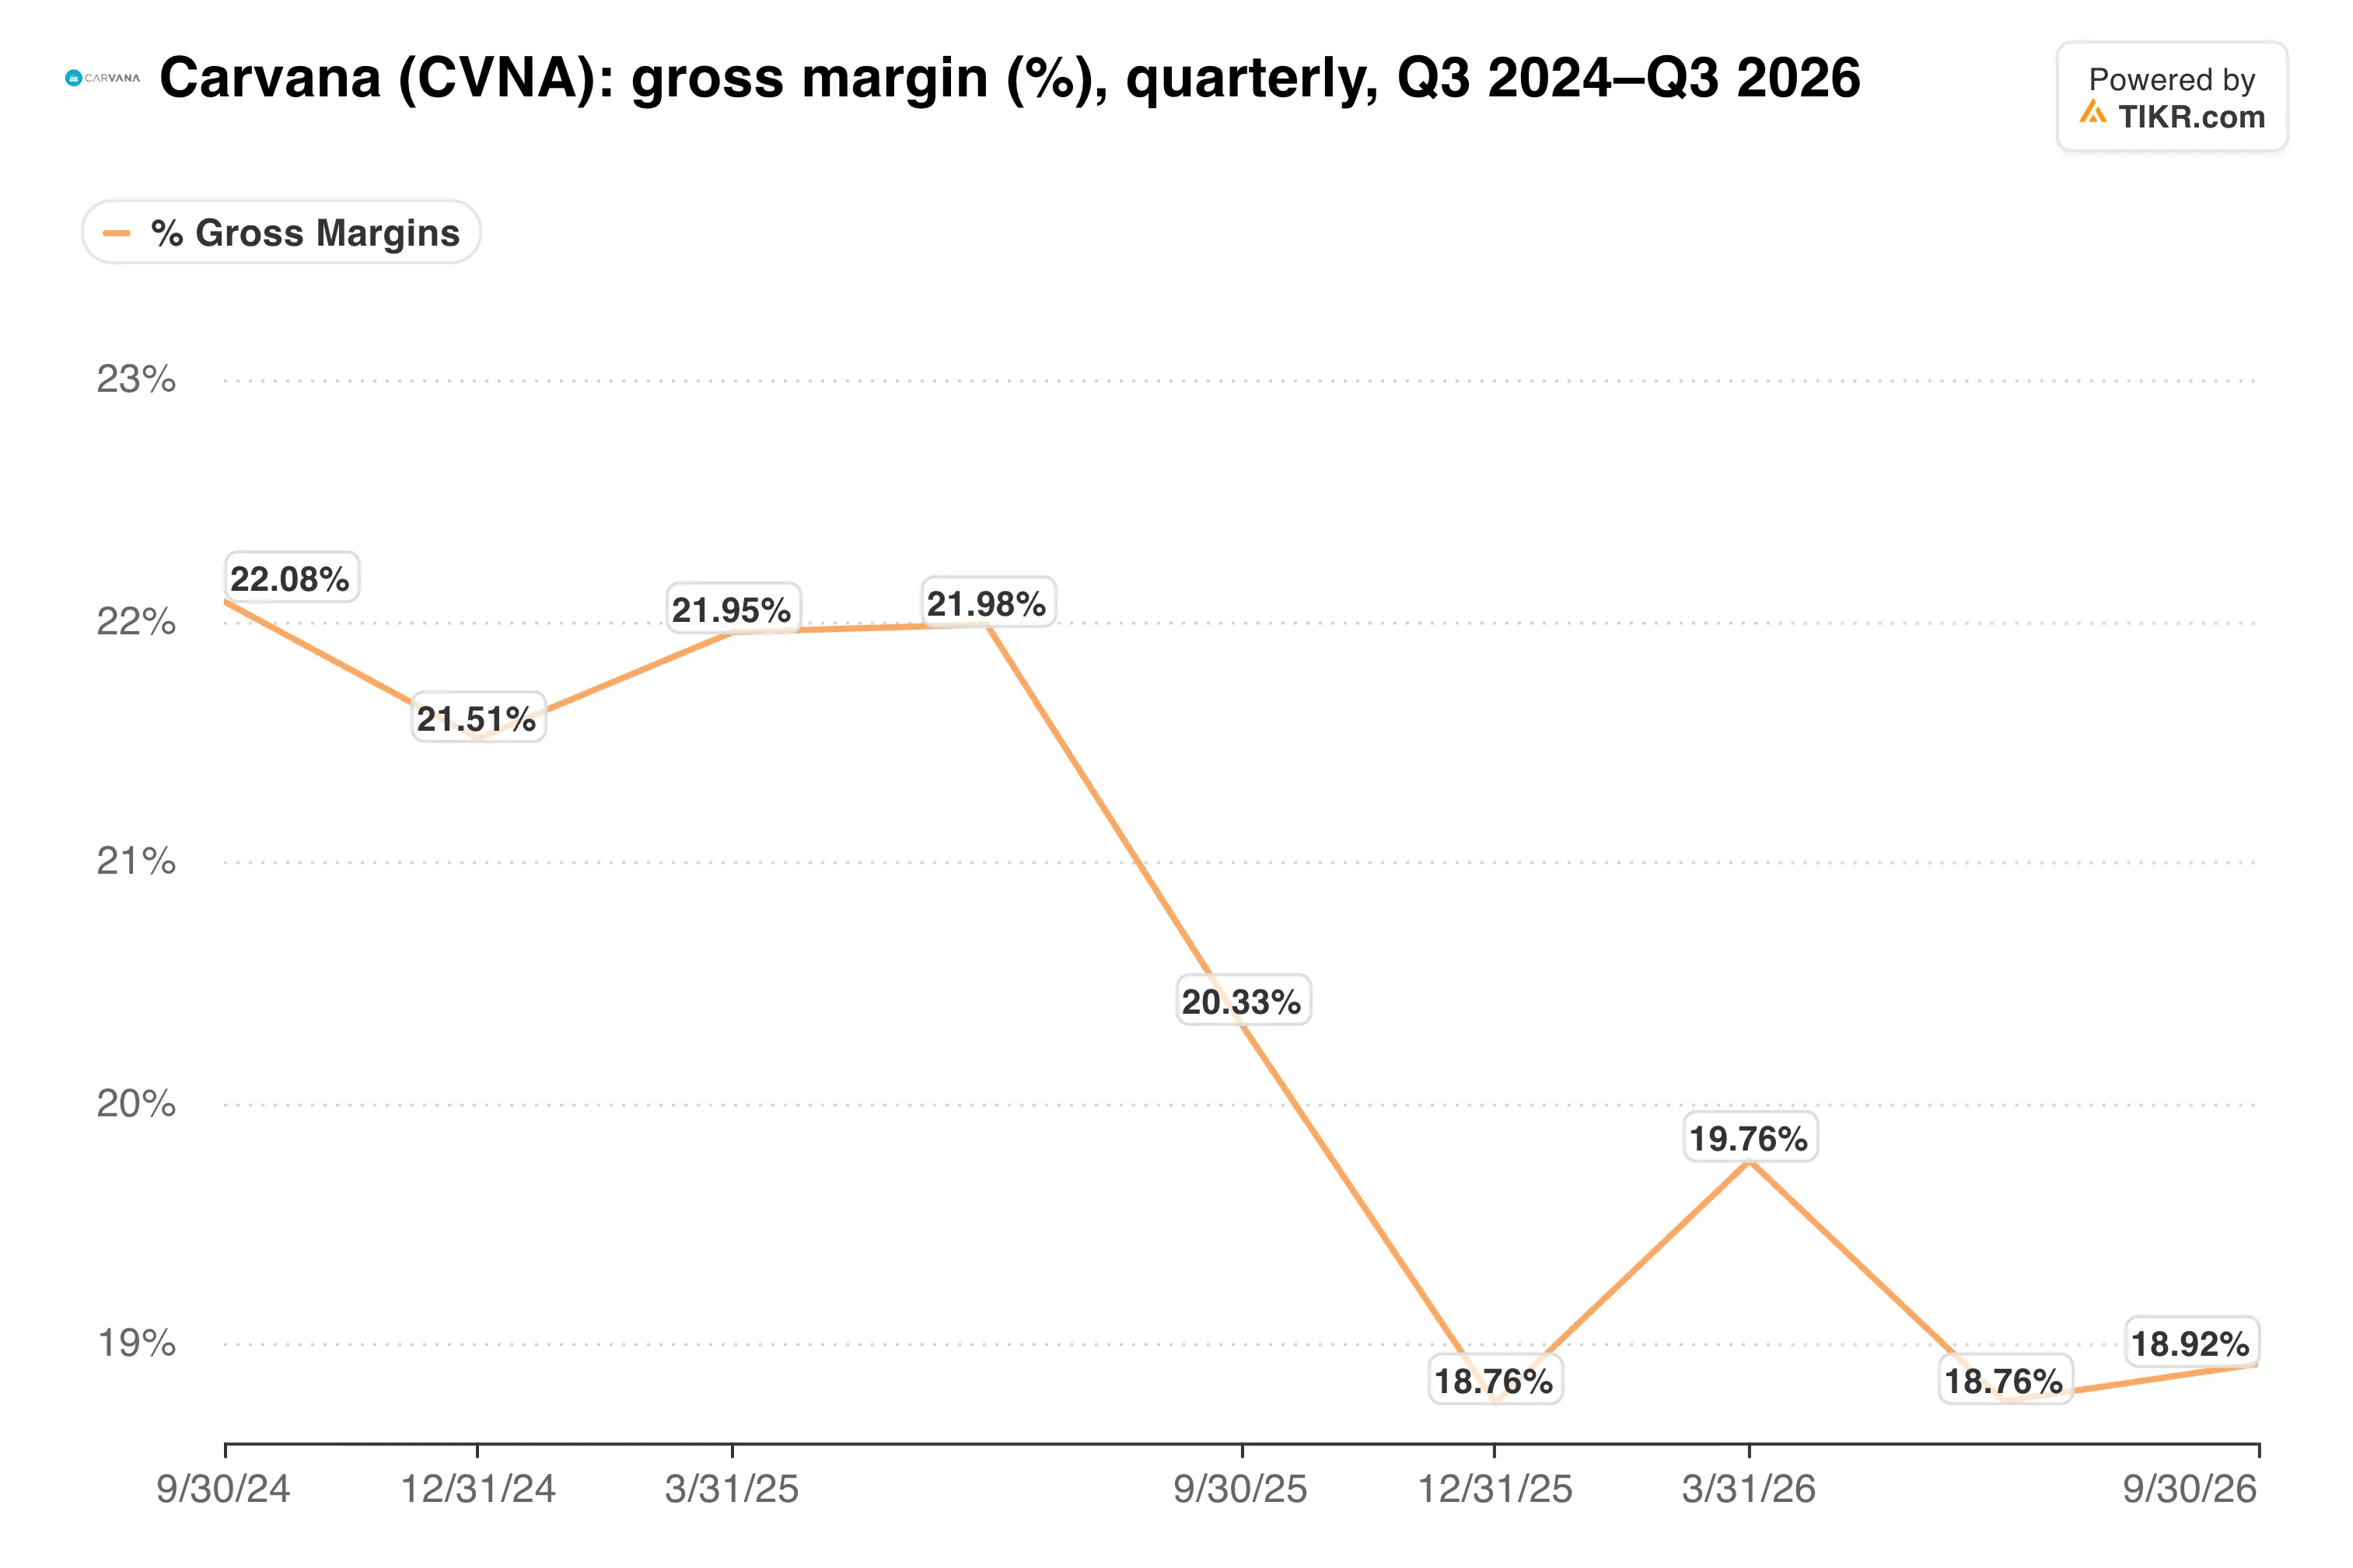
Carvanaはマージンを犠牲にして販売数量を獲得しており、今のところその数量は実現している。
真の制約は生産能力
Carvanaの長期的な目標は、年間300万台の小売販売台数を13.5%の調整後EBITDAマージンで達成することだ。現在は約87万台で推移している。
需要がボトルネックにはなっていないようだ。ボトルネックは整備能力であるため、CarvanaはADESA Orlandoサイトに約100の雇用を伴う新しい検査・整備センターを含め、生産能力を追加し続けている。
第4四半期について、経営陣は小売販売台数が217,385台から四半期比で増加すると見込んでいる。また、通年の調整後EBITDAは$2.7 billionから$3.0 billionの範囲の上限に近い水準になると見ている。
アナリストは売上高が引き続き複利で成長すると予想している:
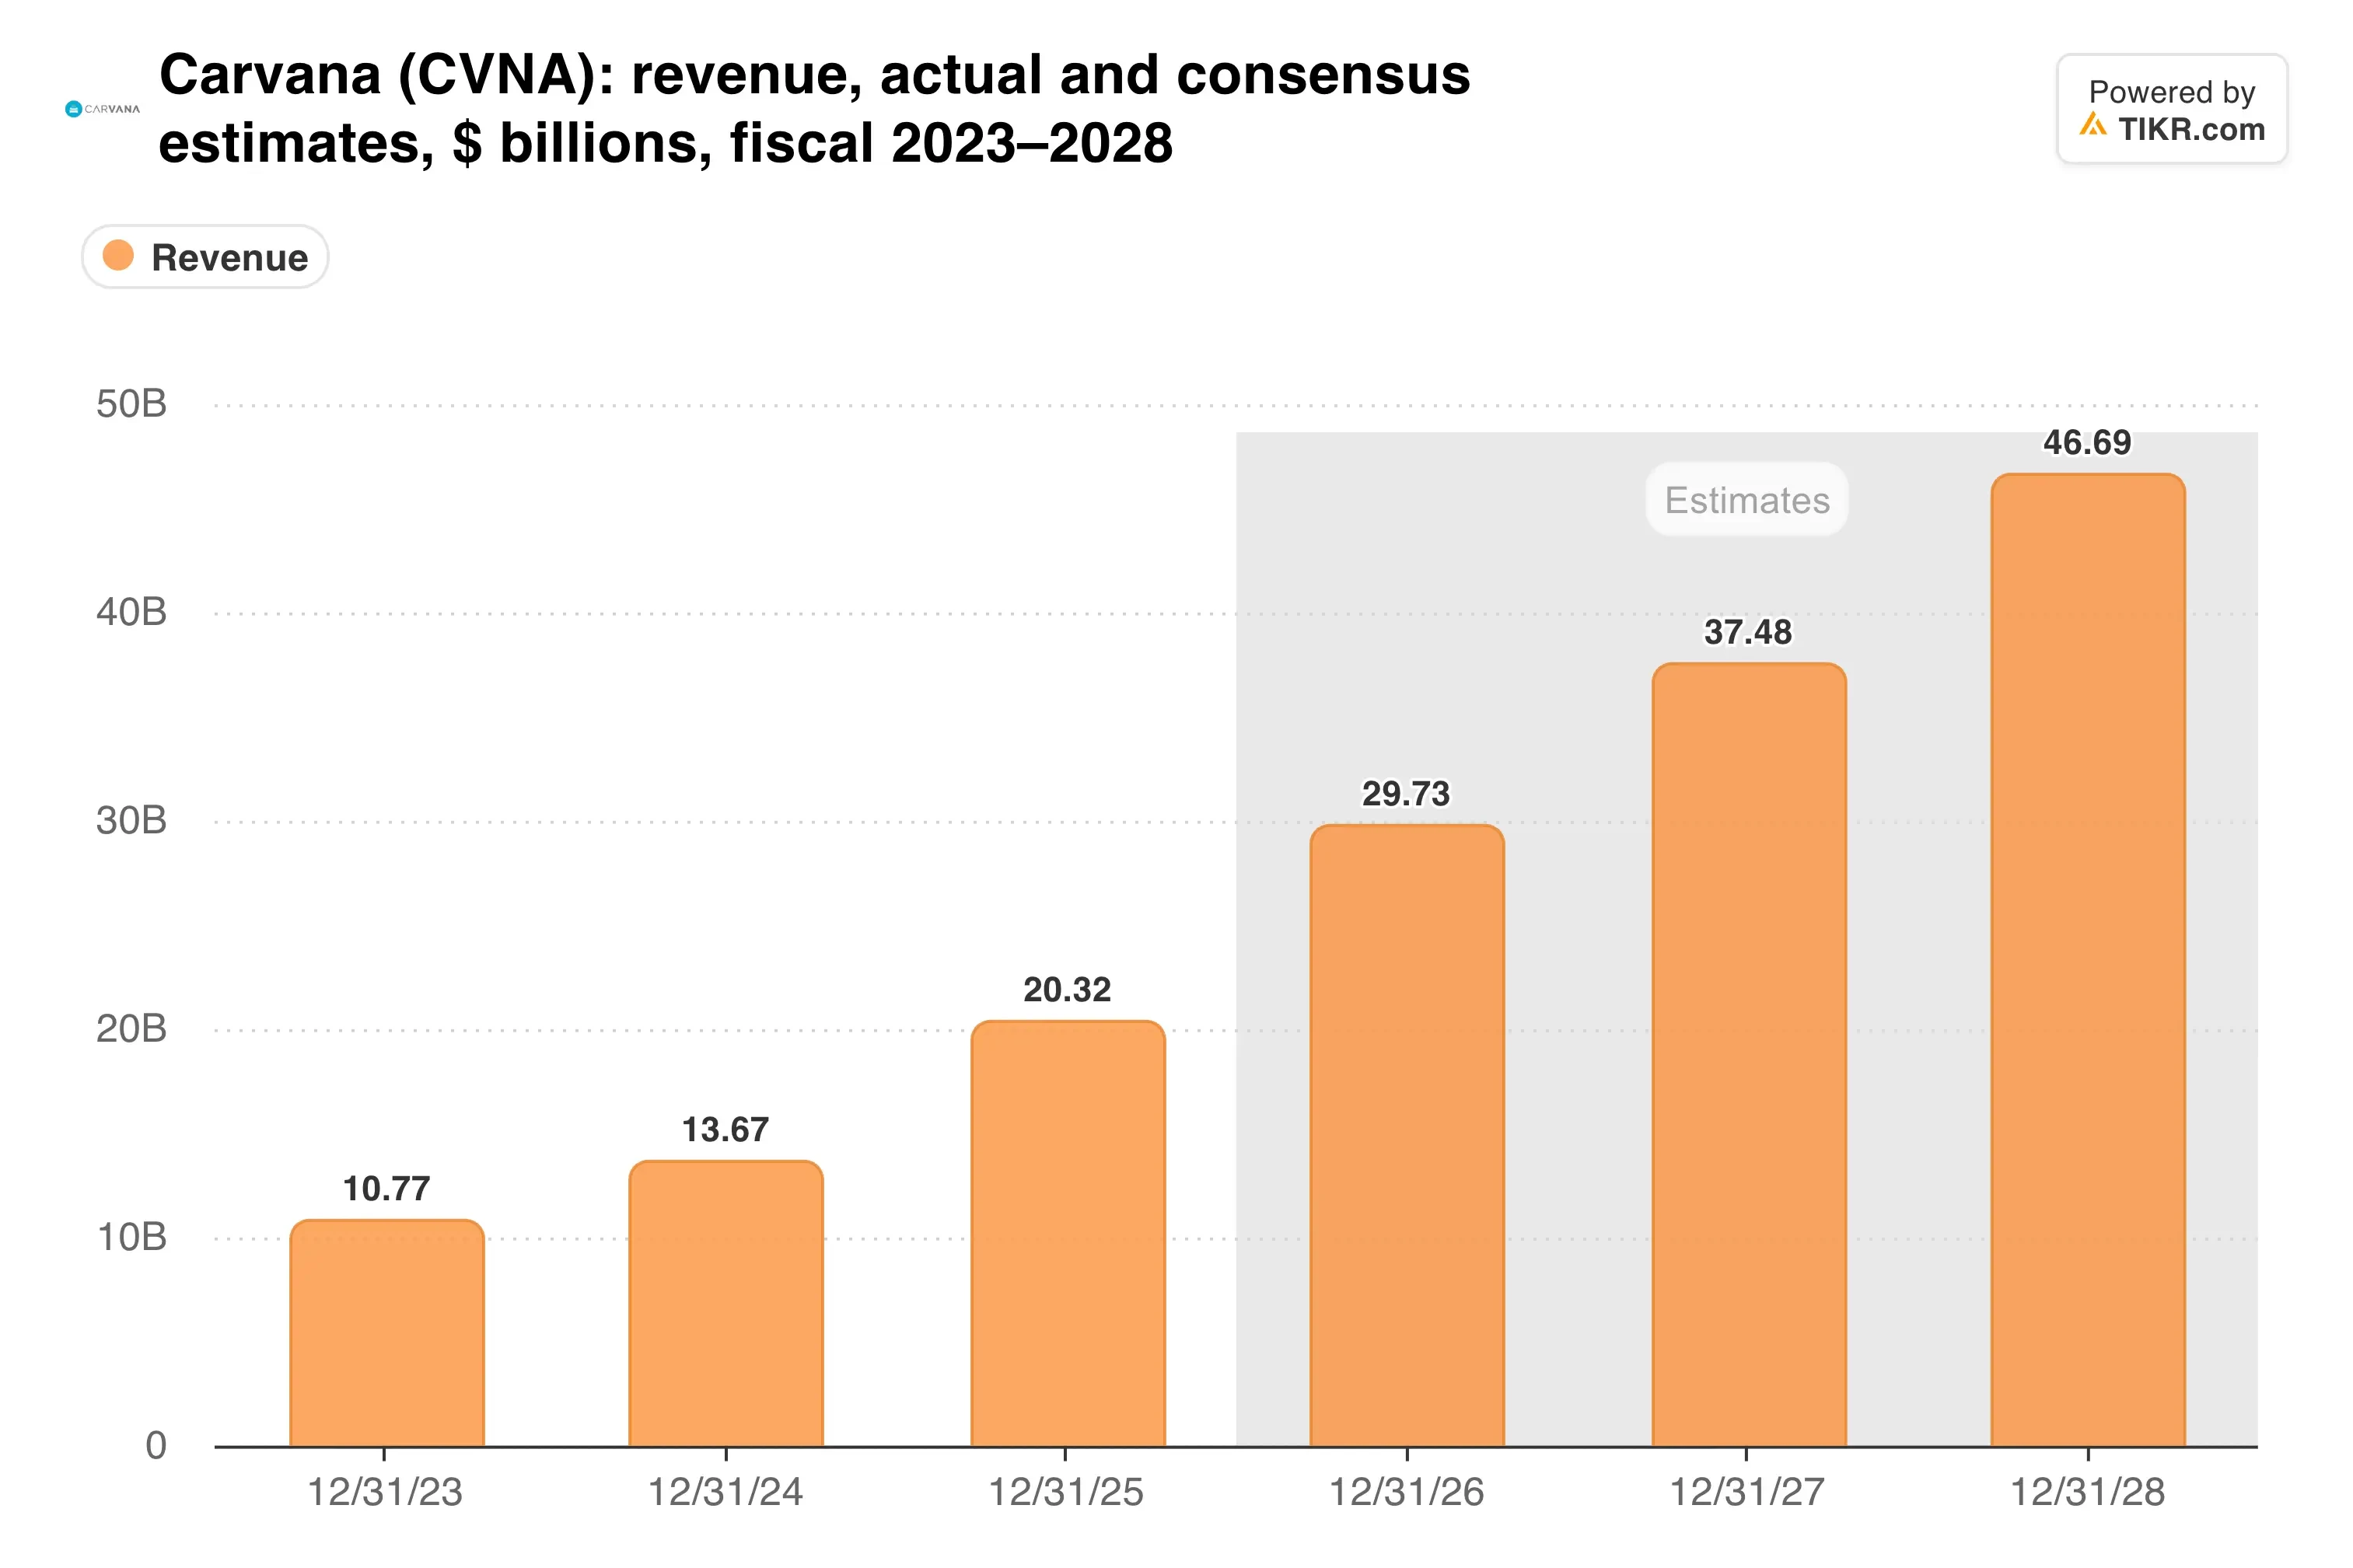
コンセンサスは、今後2年間で年間約36%の売上高成長を予想している。
TIKRはCarvanaについて24人のアナリストを追跡している。「買い」と評価しているのは何人か?
Carvanaの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Carvanaのアナリスト評価を見る
成長に36倍の価格を支払う
その成長には代償が伴う。Carvanaは予想収益の36.2倍で取引されており、これは約35倍という5年間の平均とほぼ一致している。
販売台数を約40%で成長させている企業にとって、これは法外な水準ではない。それでも、今四半期以前は、予想を上回った後でも、5回の決算発表日のうち4回で株価が下落していた。これは、期待のハードルが上がり続けているためだ。
貸借対照表は、投資家が記憶しているものよりもはるかに健全だ:
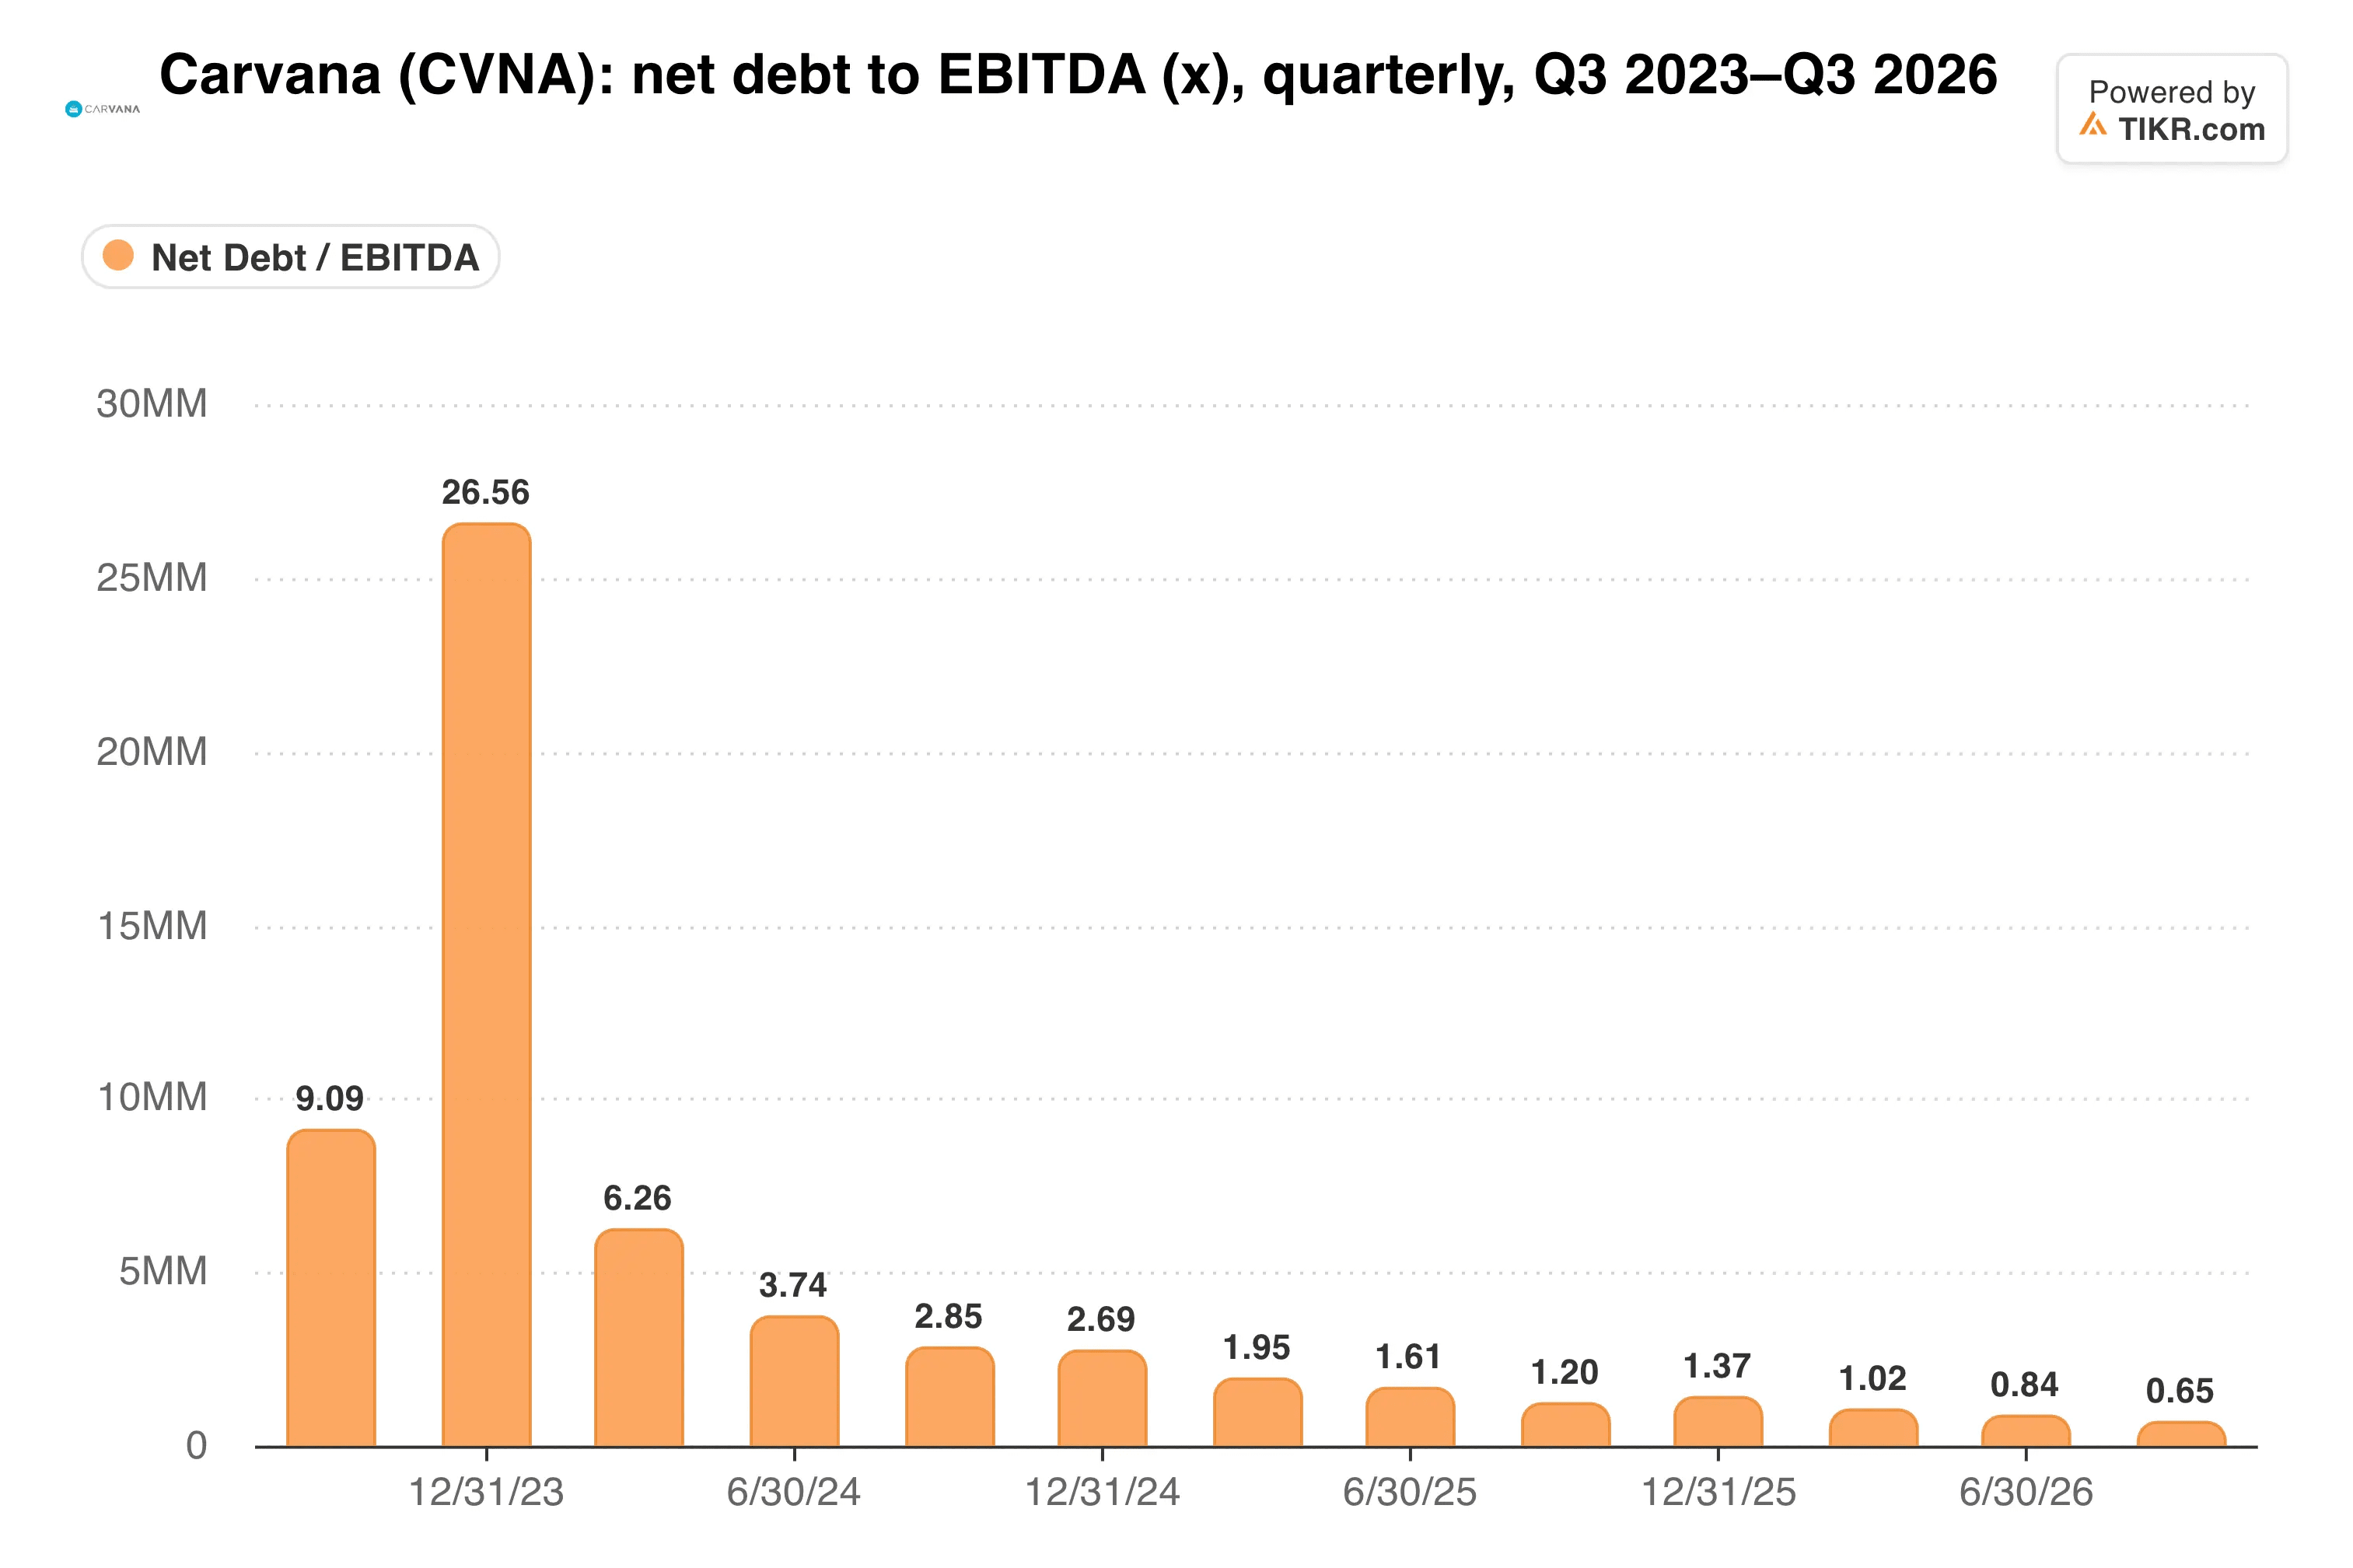
ネットデットは現在、過去12ヶ月のEBITDAの約0.8倍であり、以前の債務返済能力への懸念は解消された。
ウォール街の平均目標株価である$81は、約10%の上昇余地を示唆している。これは、1ヶ月足らずで24%上昇した後の水準としてはわずかだ。
私の見解:ここではCarvanaを保有するだろう。販売台数の成長は本物であり、レバレッジは低く、マージンの低下はCarvanaが逆転できる意図的な価格設定の選択によるものだ。しかし、インサイダーが売却しており平均目標株価も近いため、追い上げることもないだろう。
2月18日に予定されている通年決算報告が次の試金石となる。そこでは、販売台数の四半期比増加とマージンの低下が止まっていることが示されなければならない。
では、Carvanaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Carvanaの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!