


主なポイント
- Booking Holdingsの株価は今年27%下落しているが、UBS、Baird、Bank of America、RBC Capitalは第3四半期決算発表前にいずれも買い評価を維持した。ただし、大半は目標株価を引き下げている。
- アナリストの予想によると、下落の原因は評価倍率の低下にある。決算発表前のコンセンサスでは、正規化EPSが2025年度の$9.12から2028年度には$14.46に上昇すると見込まれていた。
- Bookingの第3四半期業績は自社の業績見通しを上回り、宿泊泊数は3%-5%の予想に対し7%増加した。ただし、10月の需要は鈍化し、第4四半期の業績見通しでは宿泊泊数の伸びはわずか1%から3%とされている。
- 株価は5年ぶりの低水準のフォワードPER近辺で取引されており、AI予約エージェントとAirbnbの成長が注視すべきリスクである。
Booking Holdings (BKNG)の株価は、11月3日の終値時点で今年に入り27%下落しており、アナリストは第3四半期決算発表前の数週間、目標株価を引き下げていた。
しかし、投資判断は引き下げなかった。ここで取り上げる最近の5件のコメントのうち4件は依然として買いを主張している。その後、Bookingが11月3日に発表した決算は、ロイターによると株価が時間外取引で約1.5%下落したにもかかわらず、アナリストにそれなりの根拠を与えた。
目標株価は引き下げ、買い評価は維持
以下がそのコメント(新しい順)である:
- UBSは11月3日、決算発表の数時間前に買いを再確認し、目標株価を$274から$265に引き下げた。
- Bairdは10月27日、買いに相当するアウトパフォーム評価を維持し、目標株価を$230から$223に引き下げた。
- Bank of Americaは10月26日、買いを再確認し、目標株価を$234から$232に微修正した。
- RBC Capitalは10月20日、買い評価と$220の目標株価を維持した。
- Wells Fargoは10月7日、イコール・ウェイト評価を維持し、目標株価を$220から$190に引き下げた。
Wells Fargoを除けば、これらは小幅な引き下げである。Wells Fargoの$190でさえ、Bookingの11月3日の終値$155.67から22%上回っており、UBSの目標株価は70%上回っている。すべての会社がそれほど楽観的というわけではない:Goldman SachsとCantor Fitzgeraldは、いずれもホールド相当の評価で、10月に目標株価をそれぞれ$180と$170に引き下げた。
TIKRはBooking Holdingsについて37人のアナリストを追跡している。「買い」と言っているのは何人か?
Booking Holdingsの買い、ホールド、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Booking Holdingsのアナリスト評価を見る
四半期業績は計画を上回る
Bookingは11月3日の取引終了後に決算を発表し、四半期業績は8月に経営陣が示した業績見通しを上回った。宿泊泊数は3%から5%の見通しに対し7%増加した。調整後EBITDAは4%から6%の見通しに対し9%増加し、調整後EPSは17%急増し、総予約額は二桁で成長した。
売上高はより複雑である。Bookingは現在、調整後売上高の数字を前面に出しており、これは9%増加した(為替レート換算で約10%増)。一方、報告された売上高は1%減少した。この差は、ロイターがPricelineに関わるものと報じた連邦取引委員会(FTC)の問題に関連する$9億の売上高減額と$1億の発生損失によるものである。Bookingはこれら両方を調整後数値から除外しており、ロイターは同社がさらなる罰金に直面する可能性があると警告したと報じた。
弱いニュースは見通しにあった。Bookingは、国際旅行が鈍化したため旅行需要が四半期末に向けて冷え込んだと述べたが、国内旅行は持ちこたえた。10月はさらに厳しく、中東への旅行が混乱し、紛争に伴う航空運賃の上昇、および一部の欧州都市での騒乱があった。Bookingの業績見通しは、これらすべてが年末まで続くことを前提としている。第4四半期については、宿泊泊数の伸びをわずか1%から3%、調整後EBITDAはほぼ横ばいと見込んでいるが、通期の見通しは維持した。
利益予想は維持されている
では、下落は弱い利益見通しによるものだろうか?決算発表前、33人のアナリストが今年の正規化EPSを$10.46と予想しており、コンセンサスでは2028年度までに$14.46に達し、2025年度の$9.12から上昇すると見込まれていた。

第3四半期の調整後EPSが17%急増したこと、およびBookingの通期の調整後EPS成長率が10%台前半から半ばと見込まれていることは、第4四半期が軟調であっても、アナリストが大幅な引き下げを行う理由にはほとんどならない。
一方、評価倍率の下落ははるかに深刻である。BookingのフォワードPERは14倍まで低下し、5年ぶりの低水準である13倍に近づいており、21倍の平均を大きく下回っている。
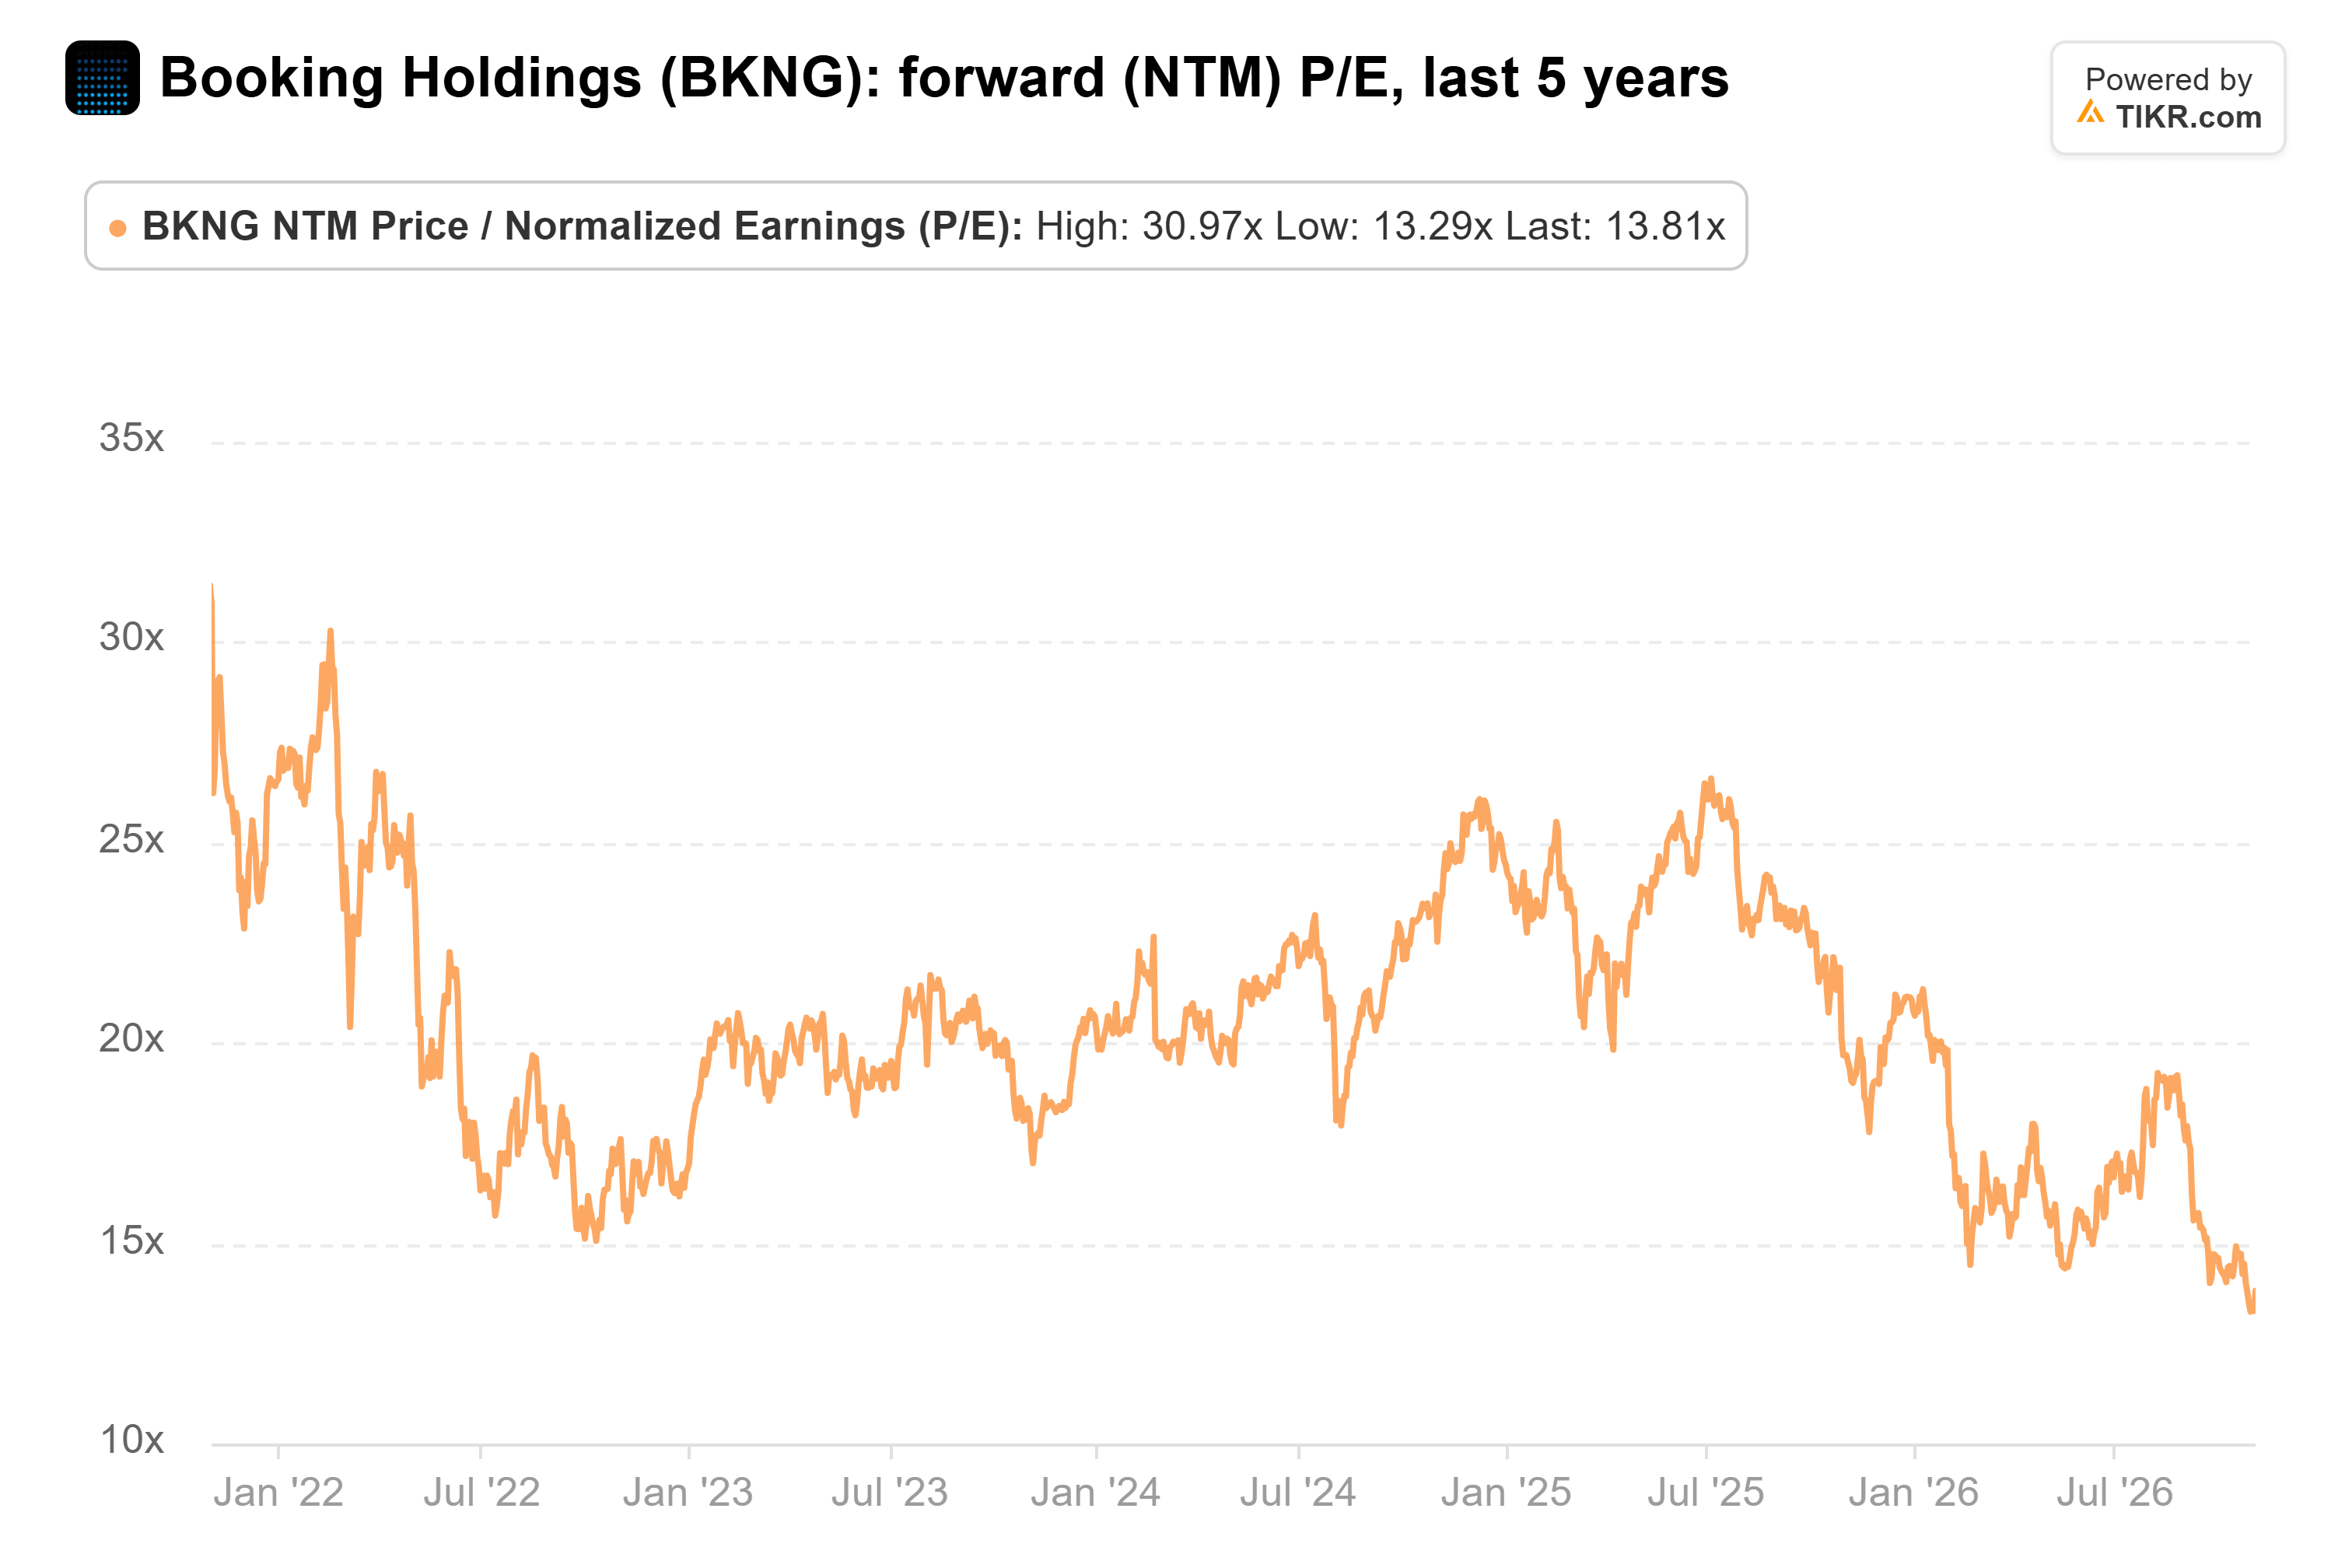
目標株価の大半は、この倍率が正常化するだけで達成できる。Bairdの$223、RBCの$220、Bank of Americaの$232は、アナリストが今後12ヶ月間に期待する利益の20倍から21倍に相当し、5年平均の水準である。UBSの$265は24倍が必要である。
ホテルは中間業者を飛ばしたい
もちろん、評価倍率が下落するには正当な理由があるかもしれない。市場は、予想がまだ反映していない将来の成長鈍化を織り込んでいる可能性がある。
最初の懸念はAIである。Morgan StanleyのThoughts on the Marketポッドキャストで、宿泊・レジャーアナリストのStephen Grambling氏は、ブランドホテルは通常オンライン旅行会社(OTA)に10%から20%、独立系ホテルは20%から30%の手数料を支払うと述べた。宿泊客が直接予約する場合、ホテルのコストは5%に近くなる。彼の言葉を借りれば:「AIエージェントが旅行者によるホテルの検索、選択肢の比較、そして代行予索をますます支援するようになれば、ブランド選好と予約チャネルに大きな変化が生じる可能性がある。」
Morgan Stanleyが米国8箇所で行ったテストでは、従来の検索エンジンは旅行者を公式ホテルサイトに13%の確率で誘導した。AI検索では97%の確率で誘導した。
これはBookingを迂回する可能性のある大量のトラフィックである。しかし、同じテストでは、旅行者がOTAのロイヤルティプログラムに加入している場合、AIの検索結果は完全にそのプラットフォームに移行した。現時点では、AIはそもそも多くのビジネスを誘導していない。Bookingの11月3日の決算説明会で、CFOのEwout Steenbergen氏は、大規模言語モデルからのトラフィックが最近数週間で増加したが、宿泊泊数の「1%を大幅に下回っている」と述べた。また、過去4四半期にわたり、Bookingの宿泊泊数のうち直接予約された割合は50%台半ばの範囲に留まっており、1年前とほぼ同じ水準である。
2つ目の懸念は、バケーションレンタルにおけるAirbnbである。We Study Billionairesポッドキャストで、ホストのKyle Grieve氏とShawn O'Malley氏は、Bookingの第2四半期の代替宿泊施設の成長率4%を、Airbnbの予約泊数の10%成長と対比し、「Airbnbが依然としてBookingから市場シェアを奪っているように見える」と指摘した。Bookingの第3四半期では、Booking.comの代替宿泊施設の宿泊泊数は7%増加しており、Airbnbは11月5日に自社の四半期決算を発表する予定である。
それでも、アナリストは成長の崩壊を織り込んではいなかった。決算発表前のコンセンサスでは、売上高が2025年度の$26.9 billionから2028年度の$34.7 billionへと毎年増加すると見込まれていた。

これは年間約9%の成長であり、2024年度および2025年度の11%および13%よりは遅いが、事業が衰退しているようなものではない。
買い評価は正しい
買い評価の根拠は単純である。予想が維持されれば、Bookingは利益成長だけで株主に報いることができ、評価倍率の回復はボーナスとなる。
それでも、10月の軟調さは現実である。次の試練は、アナリストがこの決算発表後に予想を引き下げるかどうか、そして2月の第4四半期決算である。もしそれらの予想が下落し始めれば、Bookingの問題は評価倍率だけではなくなる。
では、Booking Holdingsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Booking Holdingsの価値がわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


