Booking Holdings株の主要統計
- 現在株価: $180.30
- 目標株価 (中間): ~$356
- アナリスト平均目標株価: ~$239
- 潜在トータルリターン: ~97%
- 年率化IRR: ~17% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の潜在的上昇余地を発見しよう (無料) >>>
何が起きたのか?
Booking Holdings (BKNG) は9月8日に$180.30で取引を終え、S&P 500がほとんど動かなかったその日、6.72%下落した。中東情勢の緊張再燃によるガソリン先物の急騰を受けた旅行セクターの売りに巻き込まれた形だ。これはマクロ的なノイズに過ぎない。より重要な出来事はその数時間前に起きており、CEOのGlenn FogelがCitiのGlobal TMT Conferenceのステージに立ち、この株が一年中割安な状態に置かれている原因となっているまさにその懸念を論破した。
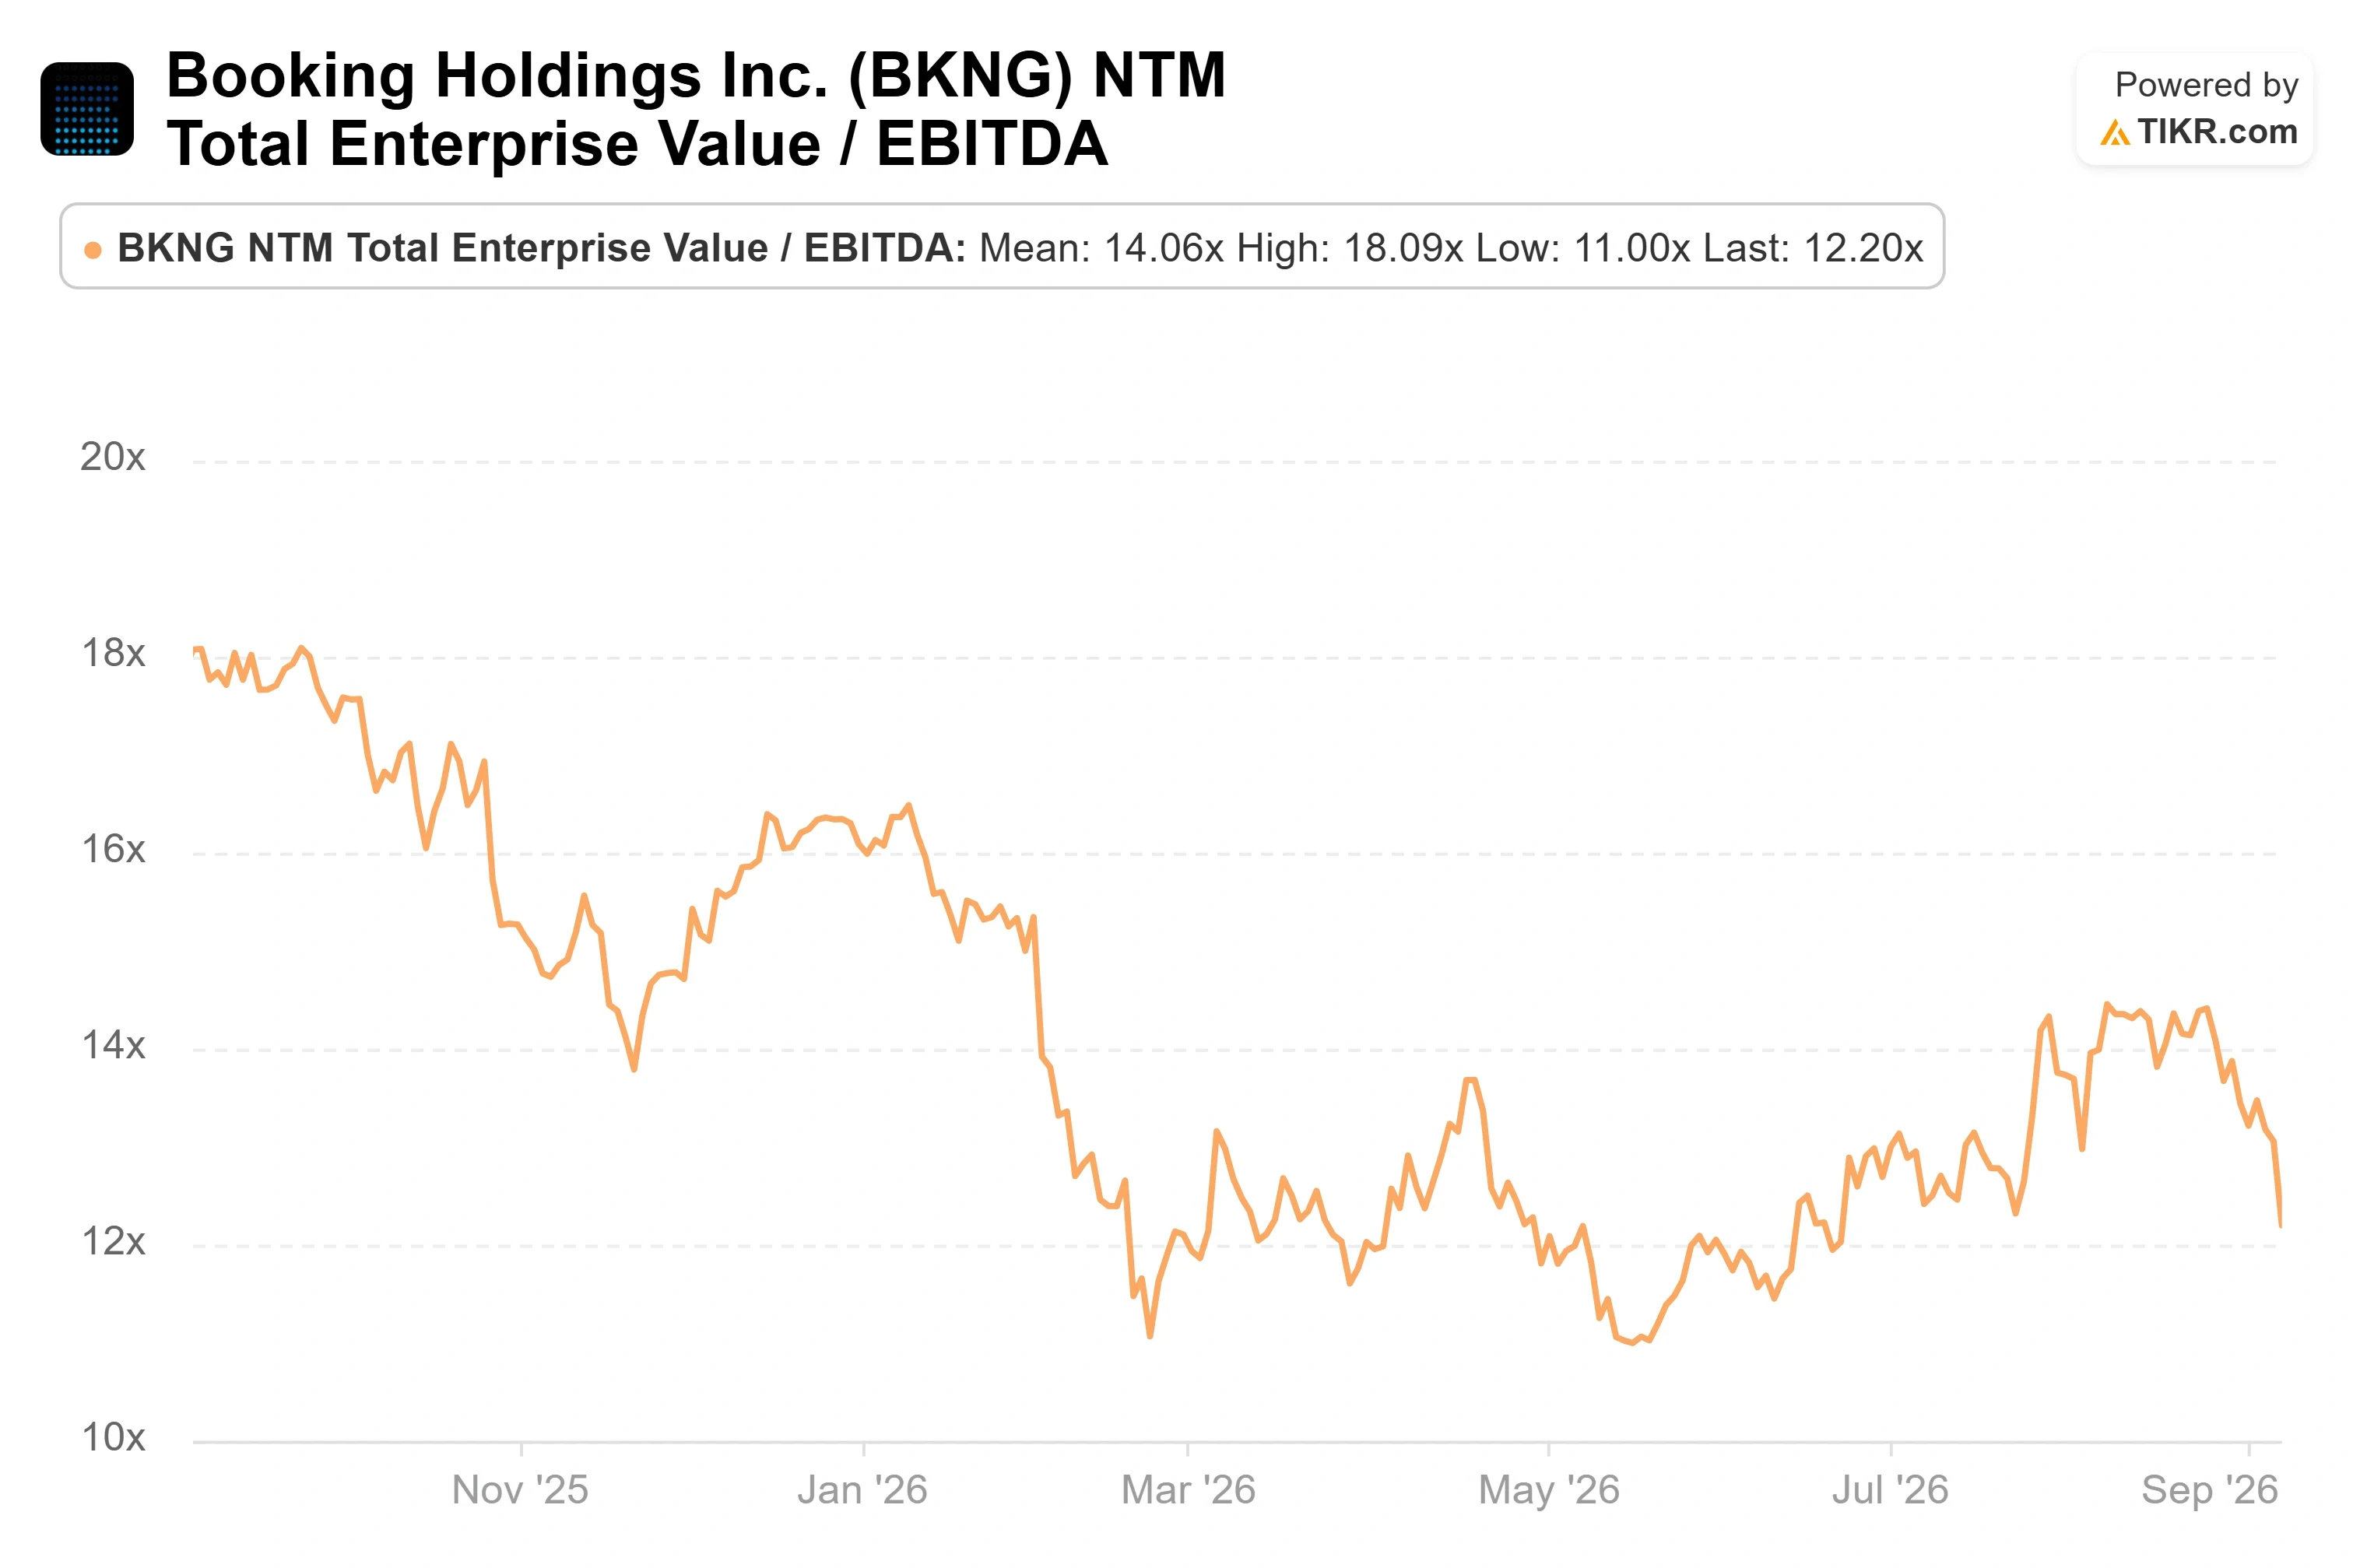
TIKRによると、Bookingは現在、今後12ヶ月の利益の約16倍で取引されており、52週間レンジの下限付近で、自社の5年間のフォワード平均である約20倍を大きく下回っている。市場の2つの懸念は、長距離旅行に対する中東情勢の悪影響と、AIチャットボットが最終的に旅行者をオンライン旅行代理店を迂回させるようになるという考えだ。FogelはCitiでの登壇で、2つ目の懸念はこのビジネスを実際に守っているものを誤解していると主張した。
“ほとんど独自データは存在しない”
Bookingの役割を支える独自データについて尋ねられ、FogelはCEOとしては驚くべき回答をした:「私はここに27年います。ほとんど独自データは存在しません」。彼の論点は、競争優位性(モート)はAIがスクレイピングできるようなデータの貯蔵庫ではなかったということだ。それはパートナーとの実践的な関係、ライブで正確な在庫、そして金銭が安全で問題が解決されるという信頼であり、彼はどの競合も真似できない方法で世界的に調整されていると主張した。
もし優位性が静的なデータベースであれば、APIを持つ大規模言語モデルが脅威となり得る。しかし、優位性が実行力と双方向マーケットプレイスであるため、AIの問題は誰がそれを最もよく活用するかになり、Bookingは積極的にAIを活用している。Fogelは、5つの並行したAIプロジェクトを同時に進めていると説明し、そのうち2つは「会社の一部ではないふりをして、新しく何かを始めよ」と指示された新規事業チームで、1つはKAYAK創業者Steve Hafnerが率いている。彼はAIを「予測マシン」と呼び、雨の博物館の日をフラグし、あなたが気づく前に旅程を再予約すべきだと述べた。コスト面では、AIがすでに顧客サービスコストを二桁で削減しながら満足度を向上させたと語った。
Booking Holdings株の過去の実績と将来予測を見る (無料!) >>>
パートナーが資金を提供するロイヤルティエンジン
8月4日に報告された2026年第2四半期では、収益は8%増の73.5億ドル、調整後EPSは15%増の$2.54となり、いずれもコンセンサスを上回り、TIKRによると調整後EBITDAマージンは36%、フリーキャッシュフローは36億ドルだった。Bookingの決算発表によると、宿泊室数は5%増の3億2500万室、総予約額は9%増の510億ドルとなった。
この成長を持続可能にしているのは、ホテルが資金を提供するロイヤルティプログラムだ。Level 2およびLevel 3のGeniusメンバーは現在、アクティブ顧客の30%以上、宿泊室数の約60%近くを占めており、いずれも前年比で増加している。この経済性が成り立つのは、稼働率65%前後のホテルにとって、追加で埋まる1室はほぼ純利益となるため、それを埋める割引を補助するからだ。「ホテルによるものです」と、誰が支払うのかと尋ねられたFogelは確認した。彼は埋めるべきギャップについても同様に率直だった:ヨーロッパ人にニースでアパートを借りるならどこかと聞けば、即座にBooking.comと言うが、ハンプトンズのビーチハウスを借りるのにBookingを挙げるアメリカ人はほとんどいない。この米国での供給ギャップを修正することは「地道な努力です」と彼は語った。
Airbnbより割安で、どちらの競合よりも高いリターン
TIKRによると、BookingはNTM P/Eで16.18倍、NTM EV/EBITDAで12.20倍で取引されている。Airbnbははるかに小さい収益基盤で、フォワード利益ベースで31.16倍とずっと高く評価されている。Expediaは利益ベースで12.28倍と割安だが、構造的に薄いマージンで運営されており、Marriottは26.64倍で評価されているが、Bookingが持たない不動産を抱えている。粗利益率が約87%、投下資本利益率が約97%に近いBookingは、グループで最高の財務プロファイルを、平均以下のP/Eと組み合わせている。
この割安感は本物であり、同時に慎重になるべき正当な理由も存在する。宿泊室数の成長は9%から5%に鈍化しており、減速する成長株はかつてよりも低い倍率で評価される。9月8日の燃料価格ショックは、マクロ環境がバリュエーションギャップが解消されるよりも長く騒がしい状態を維持しうることを思い出させた。問題は、それが利益を中二桁のペースで増やし続けているビジネスに、底値の倍率を正当化するかどうかだ。

TIKRでBooking Holdingsが競合と比較してどのようにパフォーマンスしているか見る (無料!) >>>
TIKR 高度モデル分析
- 現在株価: $180.30
- 目標株価 (中間): ~$356
- 潜在トータルリターン: ~97%
- 年率化IRR: ~17% / 年

Booking Holdings株のアナリスト成長予測と目標株価を見る (無料!) >>>
中間ケースの前提を用いると、TIKRのモデルはBookingを2030年末までに1株あたり約$356と評価し、約97%の潜在トータルリターン、年率約17%を意味する。このケースは2つの収益ドライバーと1つのマージンドライバーに基づいている:
- 収益ドライバー1: 中一桁の宿泊室数成長(年率約8%)。国内および地域旅行が長距離需要の弱さを相殺する。
- 収益ドライバー2: 高マージンの連携旅行およびB2B予約の割合の増加。
- マージンドライバー: 変革プログラムにより、2027年末までに年間約6億5000万ドルのランレート(年換算)でのコスト削減を実現し、純利益マージンを30%近くまで押し上げる。
主なリスクは、中東情勢の混乱が長引くことで長距離旅行の弱さが続き、宿泊室数の成長が下限付近で停滞し、倍率が低いまま抑えられることだ。上振れシナリオを一言で言えば:旅行の正常化が早まれば、利益と倍率が共に拡大し、モデルの高ケースは$760を超える。下振れシナリオを一言で言えば:地政学的な圧力(オーバーハング)が持続すれば、Bookingは利益を増やし続けながらも底値の倍率に張り付いたままとなる。
結論
2026年第3四半期決算は10月下旬に発表される予定で、経営陣は中東情勢の混乱が続くことを前提に、宿泊室数が3%から5%増加し、収益と調整後EBITDAがそれぞれ4%から6%増加するとの業績見通し(ガイダンス)を示している。上限付近の数字で、米国の宿泊室数が依然として高めの一桁で成長していれば、国内の強さがプラットフォームを支えられ、9月の燃料価格ショックがノイズであったことが確認される。宿泊室数が3%を下回る、またはダイレクト予約の割合にほころびが見られる場合は、弱気派が間違っていたのではなく時期尚早だったことを示すことになる。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
Booking Holdingsに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Booking Holdingsを開けば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の収益と利益をどう予想しているか、バリュエーションベースが時間とともにどう動いてきたか、目標株価が上向きか下向きかがわかる。
Booking Holdings と、あなたが注目している他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できる。クレジットカード不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか 見て、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!