主なポイント
- ゼネラル・ミルズの配当利回りは7.7%、リアルティ・インカムは6.1%だが、ゼネラル・ミルズは債務返済中は配当を据え置く計画。
- ゼネラル・ミルズのキャッシュ配当性向は、2025年度の58%から、2026年8月30日までの12か月間で85%に上昇し、アナリストは2027年度に76%と予想。
- リアルティ・インカムのAFFO配当性向は、2016年度の83%から2025年度に75%に低下し、アナリストは2026年度に73%と予想。
- ゼネラル・ミルズは2027年度の調整後EPSを3.00ドルから3.20ドルと予想。アナリストはリアルティ・インカムの2026年度の1株当たりAFFOが4.44ドルに上昇すると予想。
利回り6%超を探す投資家は、必ずリアルティ・インカム (O) とゼネラル・ミルズ (GIS) に出会うだろう。10月9日の終値時点で、リアルティ・インカムの利回りは6.1%、ゼネラル・ミルズは7.7%だった。ゼネラル・ミルズの株価は9月に約22%下落した後である。
この高い利回りには落とし穴がある。9月23日、ゼネラル・ミルズは2027年度第1四半期決算を発表し、債務返済中は配当を据え置く計画を堅持した。一方、リアルティ・インカムは8月に2026年度のAFFO業績見通しを上方修正し、四半期ごとに月次配当を引き上げ続けている。
では、どちらが優れた高配当株だろうか?
| 指標 | リアルティ・インカム (O) | ゼネラル・ミルズ (GIS) |
|---|---|---|
| 配当利回り | 6.1% | 7.7% |
| 配当成長率(5年) | 年率2.9%(2020年度~2025年度) | 年率3.9%(2021年度~2026年度) |
| カバレッジ指標 | AFFO配当性向 | キャッシュ配当性向 |
| 直近の配当性向 | 75%(2025年度) | 85%(2026年8月30日までのTTM) |
| 将来の配当性向 | 73%(2026年度コンセンサス) | 76%(2027年度コンセンサス) |
| ネット負債/EBITDA | 5.74倍 | 3.67倍 |
リアルティ・インカムの余裕は拡大し続ける
REITであるリアルティ・インカムは、2025年度に1株当たり3.22ドルの配当を、1株当たりAFFO 4.28ドルから支払った。これは余裕のある75%のAFFO配当性向だ。アナリストは、2026年度に1株当たりAFFO 4.44ドルで73%になると予想している。
この余裕は10年間拡大し続けている。1株当たり配当は2016年度の2.39ドルから2025年度の3.22ドルに増加したが、1株当たりAFFOは2.88ドルから4.28ドルへとより速く成長した。

…これにより配当性向は83%から75%に低下した。
同社は31年以上連続で配当を引き上げてきたとしているが、引き上げ幅は小さい。2020年度から2025年度までの年間平均は2.9%だ。
事業はまだ物件を追加している。リアルティ・インカムは2026年第2四半期に26億ドルを投資し、当初のキャッシュ利回りは7.3%だった。また、2026年度の投資計画を100億ドルに上方修正した。
リスクは負債だ。直近12か月のネット負債はEBITDAの5.74倍で、EBITによる利息カバレッジはわずか2.35倍であるため、成長は依然として資本市場に依存している。
ゼネラル・ミルズはキャッシュのより多くを配当に回している
リアルティ・インカムの余裕が拡大する一方で、ゼネラル・ミルズの余裕は狭まっている。2026年8月30日までの12か月間で、13.1億ドルの配当を15.5億ドルのフリーキャッシュフローから支払い、キャッシュ配当性向は逼迫した85%となった。
これは最近の急上昇だ。2021年度から2025年度までは、この比率は45%から62%の間で推移していた。その後、フリーキャッシュフローは2025年度の22.9億ドルから2026年度の16.3億ドルに減少した一方、配当は13.2億ドルで据え置かれたため、…
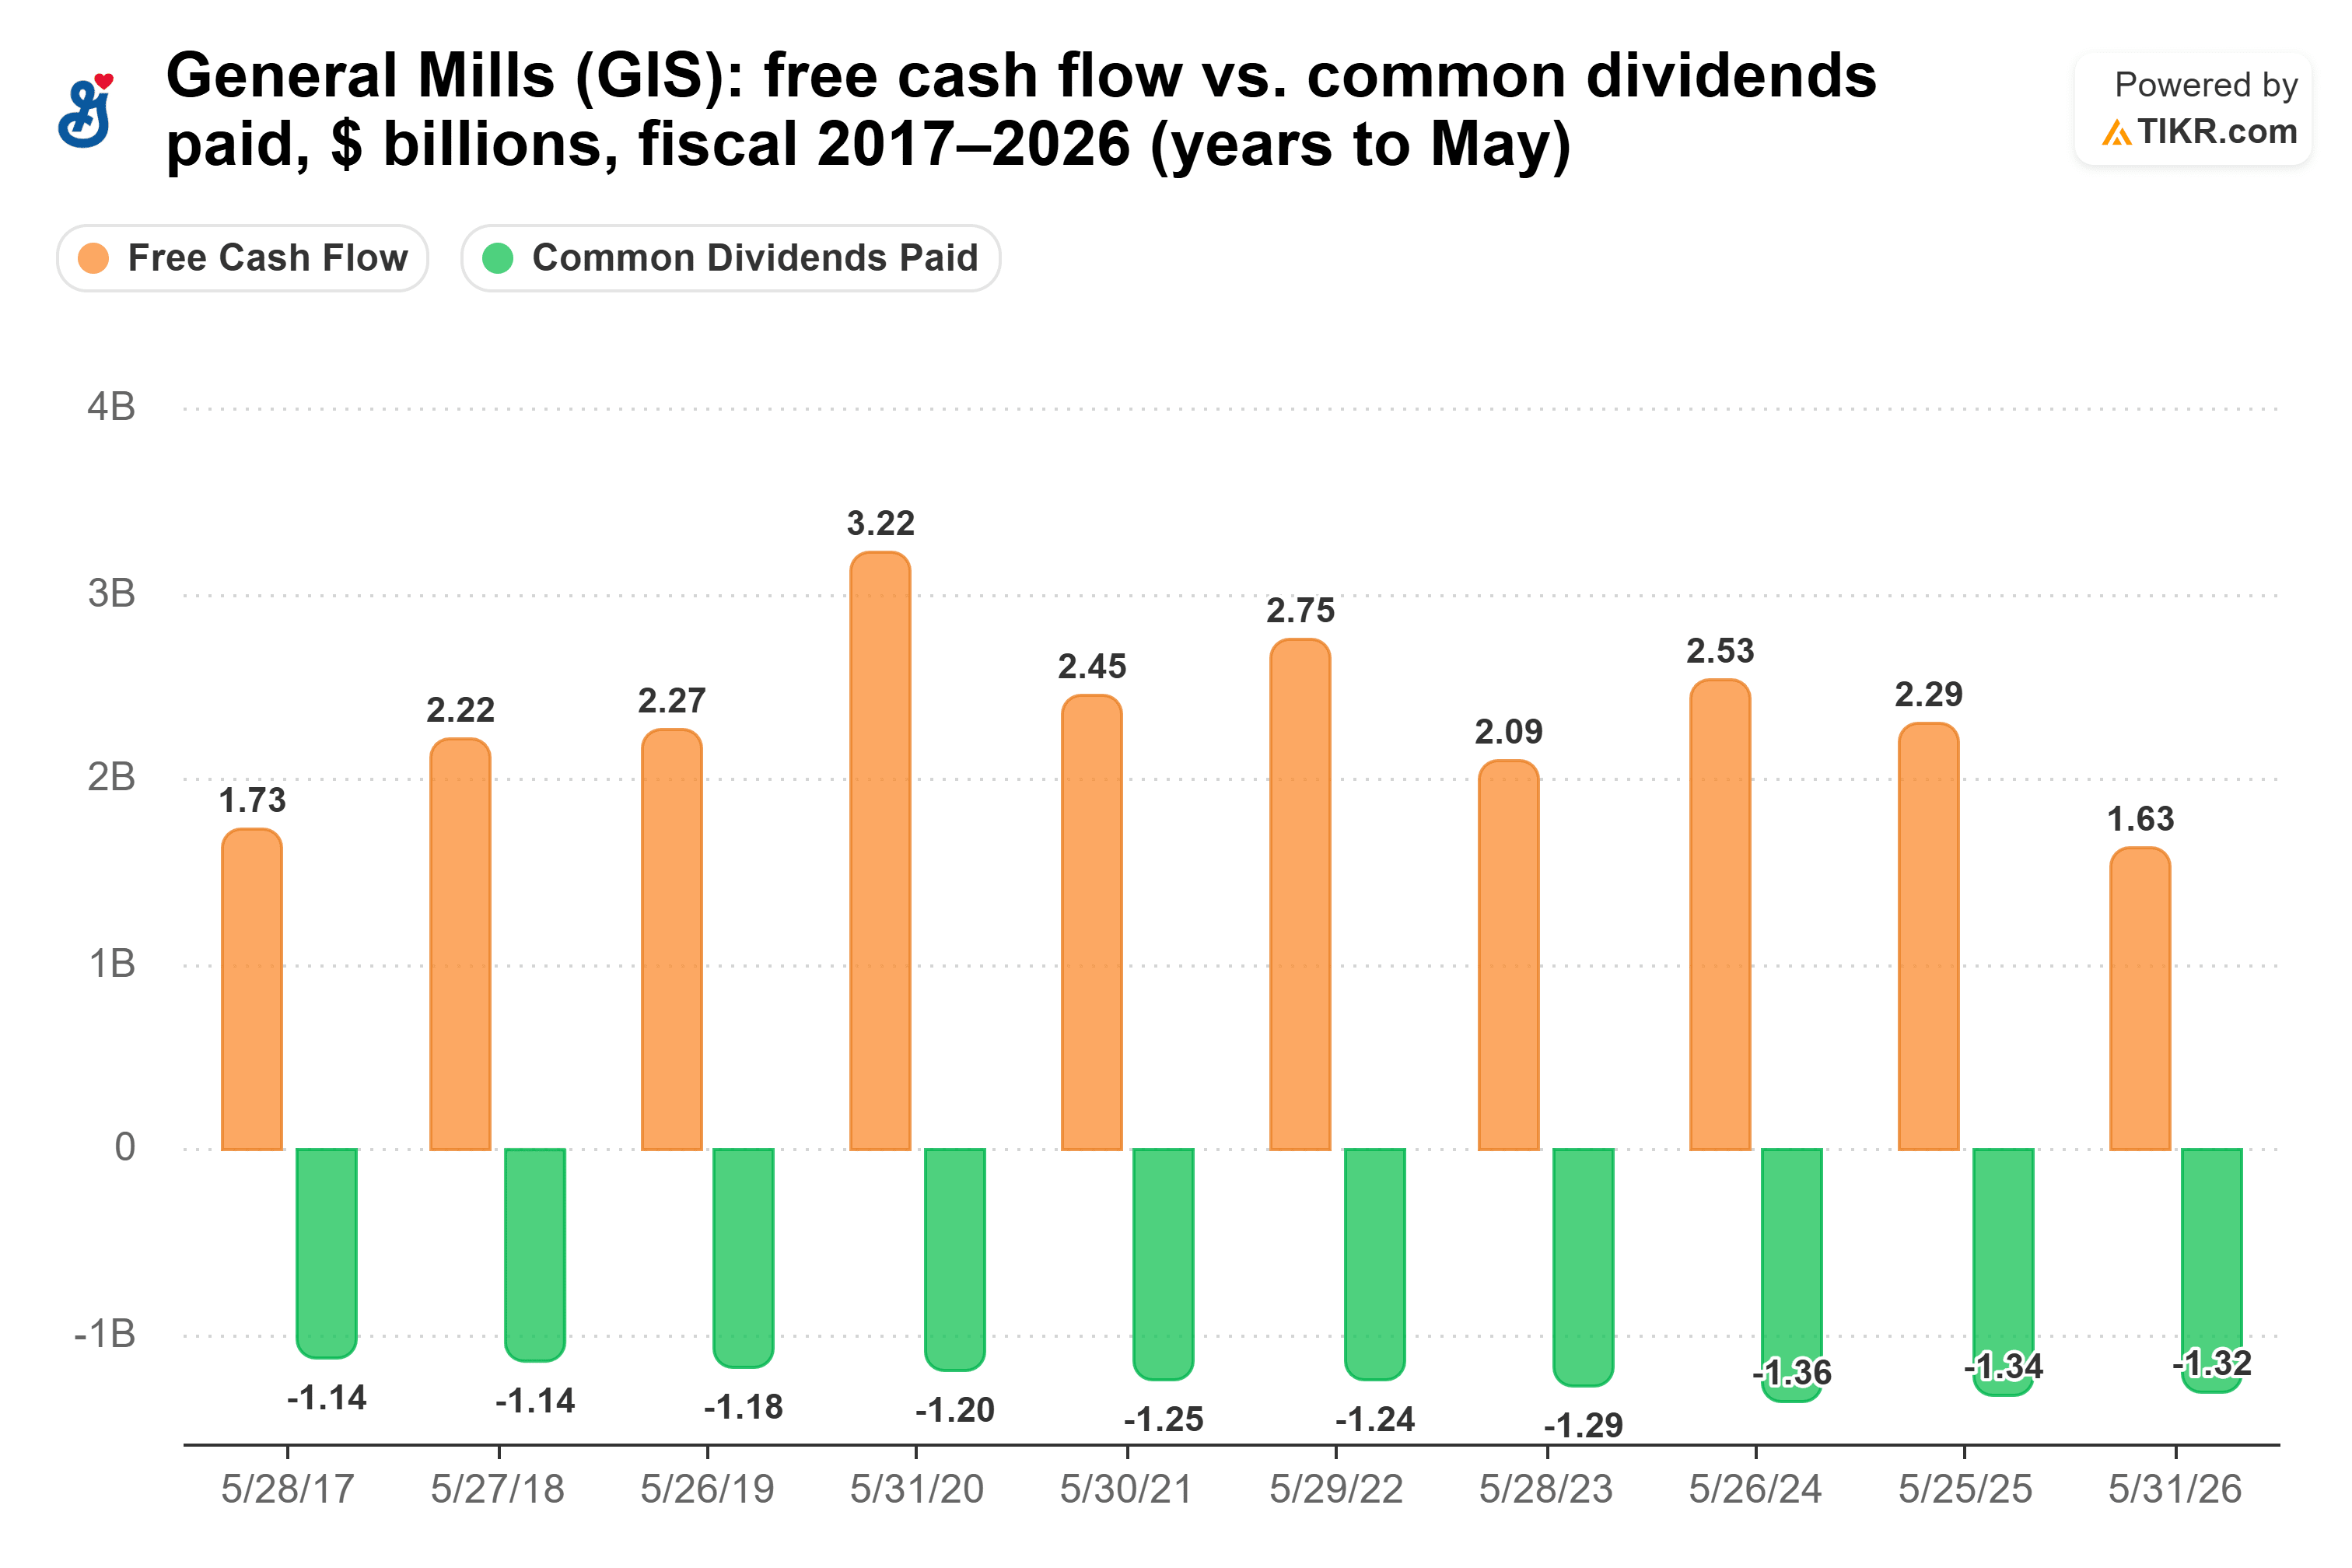
…配当性向は81%に押し上げられた。アナリストは、2027年度にフリーキャッシュフロー17.5億ドルで76%に緩和されると予想している。
売上は軟調だ。2026年8月30日終了四半期の有機売上は横ばいで、北米小売部門はシリアルとスナックの不振により有機ベースで3%減少した。
そのため経営陣は現状維持を図っている。CFOのコフィ・ブルースが述べたように:「当社は配当を完全に維持することを約束しており、当面は、レバレッジ削減を優先する間、1株当たり配当金を現在の水準で維持することを予定しています。」TIKRの数値によるとネット負債はEBITDAの3.67倍であり、同社独自の計算では4倍強であることをブルースは確認した。同社の目標である3倍に戻すには「少なくとも数年」かかると彼は予想している。
では、どちらの配当が勝つか?
リアルティ・インカムがより優れた高配当株だ。同社は独自の指標でキャッシュのより少ない割合を配当に回しており、その割合は10年間低下し続け、配当は依然として四半期ごとに上昇している。
ゼネラル・ミルズの収益は逆方向に進んでいる。TIKRの正規化EPSは2024年度の4.52ドルから2026年度の3.55ドルに下落し、19人のアナリストは2027年度に3.08ドル(調整後EPSで3.00ドルから3.20ドルという経営陣の業績見通しの範囲内)と予想している…

…2028年度には3.15ドルへとわずかに回復するのみと予想されている。
これはゼネラル・ミルズの配当が危険にさらされていると言っているわけではない。アナリストは2027年度にフリーキャッシュフローで配当がカバーされると見ており、同社株1万ドル分は現在、リアルティ・インカムの610ドルに対して年間770ドルを支払う。各配当が現在のペースで増加したとしても、10年目にはゼネラル・ミルズが約894ドルでリアルティ・インカムの787ドルを上回り、リアルティ・インカムのインカムが追い抜くのは2046年頃になる。しかし、これはゼネラル・ミルズが年率1.7%で引き上げ続けることを前提としており、同社は当面はそうしないと述べている。
私の決断を左右するのは方向性だ。私は、収益が減少している間は据え置かれるより大きな小切手よりも、成長し続ける事業から、成長し続ける小切手を所有したい。
もちろん、ゼネラル・ミルズが2027年度に7億5000万ドルのコスト削減により収益成長を再開し、レバレッジを3倍に戻せば、配当引き上げが復活する可能性があり、7.7%の利回りは見逃しがたいものになるだろう。
では、リアルティ・インカム株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、リアルティ・インカムの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!