

主なポイント
- VICI Propertiesの配当利回りは7.4%、Realty Incomeは5.7%で、両社とも第3四半期決算で2026年のAFFO(調整後営業キャッシュフロー)見通しを上方修正しました。
- 両社の配当はいずれも十分にカバーされており、2025年度の1株当たりAFFOに対する支払い率は74%と75%、2026年度の予想では74%と73%です。
- 2020年度から2025年度にかけての年間配当成長率は、VICIが7.1%、Realty Incomeが2.9%でした。Realty Incomeは32年以上連続で配当を増額しています。
- VICIの主なリスクは、最大のテナントであるCaesarsです。同社の信用格下げにより、VICIは第3四半期に4億7820万ドルの非現金評価損を計上しました。
不動産で配当収入を探している投資家なら、誰もがVICI Properties (VICI)とRealty Income (O)に注目するでしょう。両社とも利回りは5%を超え、第3四半期決算で2026年の業績見通しを上方修正しました。
しかし、VICIが10月28日に発表した決算には注意点がありました。最大のテナントであるCaesarsの信用格下げです。一方のRealty Incomeは、30年以上続く配当増額の記録をさらに延ばしました。
では、どちらが優れた配当株なのでしょうか?
| 指標 | VICI Properties (VICI) | Realty Income (O) |
|---|---|---|
| 配当利回り | 7.4% | 5.7% |
| 配当成長率(2020年度~2025年度) | 年間7.1% | 年間2.9% |
| 配当記録(会社発表) | 9年連続増額 | 32年以上連続増額 |
| AFFO支払い率(2025年度) | 74% | 75% |
| AFFO支払い率(2026年度コンセンサス) | 74% | 73% |
| ネット負債/EBITDA(直近12ヶ月) | 5.4倍 | 5.7倍 |
| 利払い能力(直近12ヶ月) | 3.8倍 | 2.4倍 |
出典: TIKR, 2026年11月5日; 配当記録は各社発表による。
退職者向け、6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これら6銘柄は、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
VICIはより高い配当を支払い、キャッシュフローがそれを裏付け
VICIの第3四半期売上高は5.8%増の11億ドル、1株当たりAFFOは4.3%増の0.62ドルでした。同社は現在、2026年の1株当たりAFFOを2.47~2.48ドルと予想しており、1四半期前の2.45~2.47ドルから上方修正しました。また、今年はClub MedやGolden Entertainmentを含む4つの新規テナントを追加しました。
9月3日、VICIは四半期配当を2.2%増額して1株当たり0.46ドルとし、これで配当増額は9年連続となりました。1株当たりAFFOは毎年配当を上回っており、2018年度の1.43ドルから2025年度の2.38ドルに増加しています:
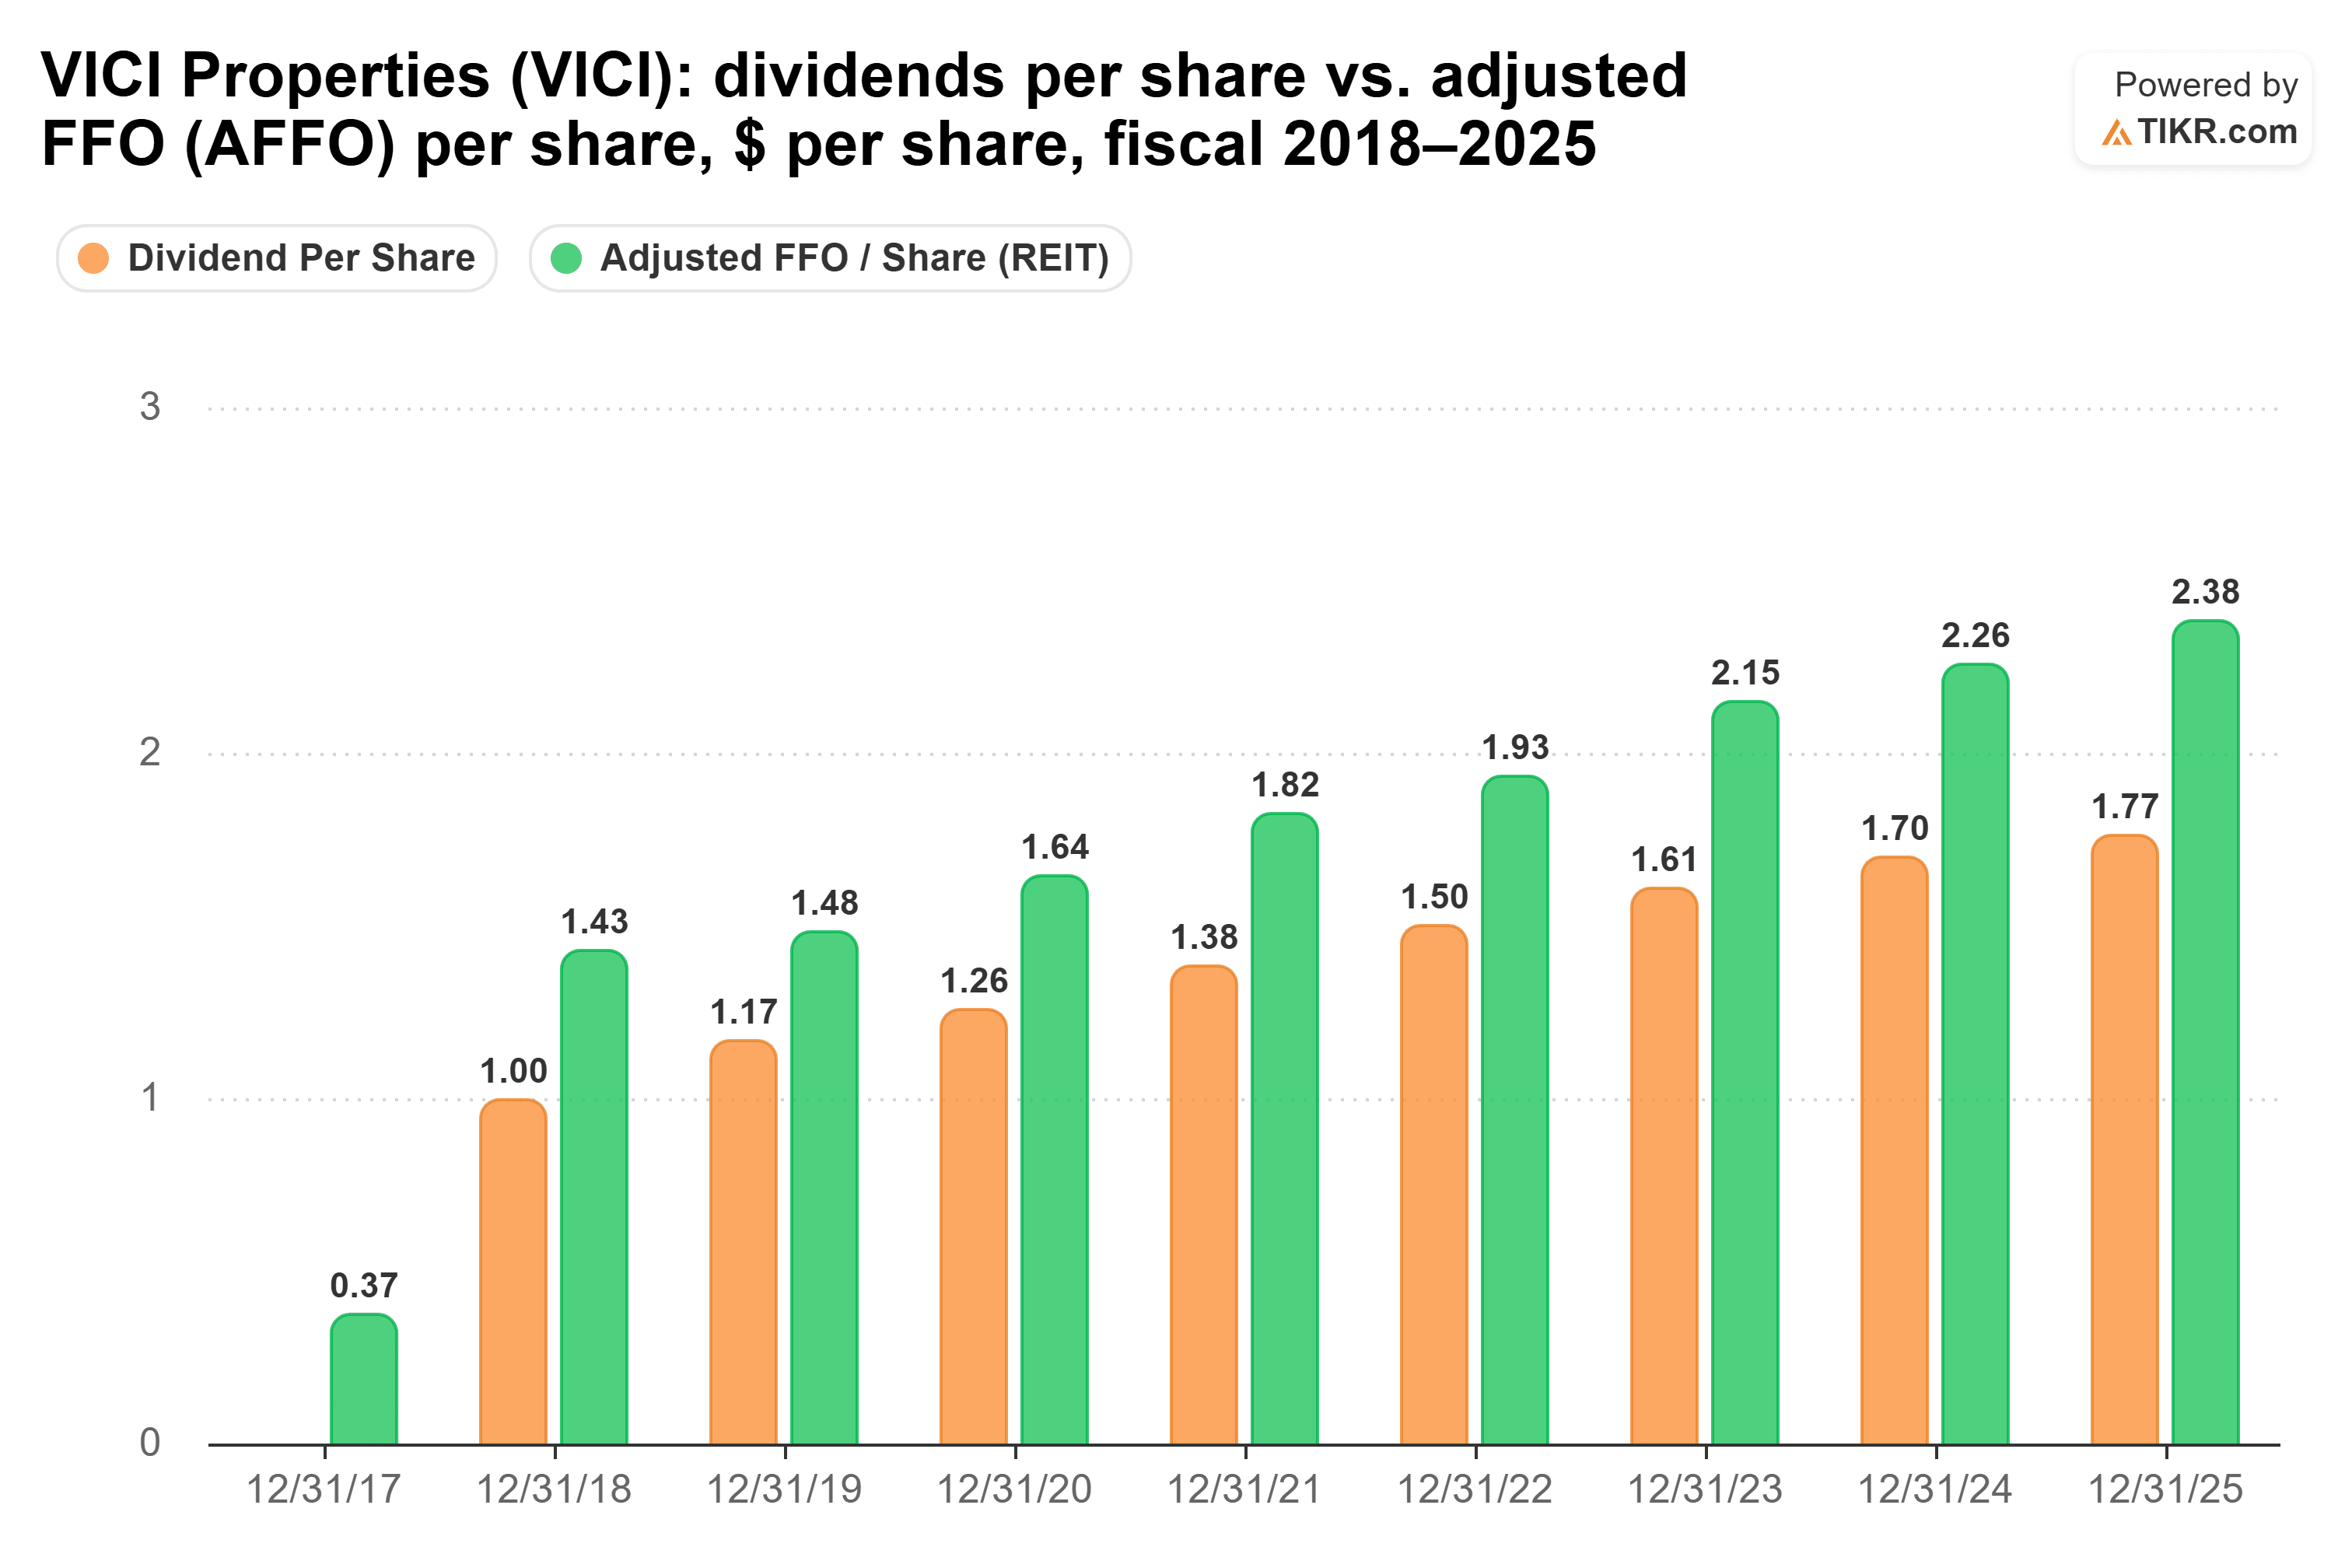
経営陣は支払い率を約75%を目標としています。CEOのEdward Pitoniak氏はこれを「初日から信じてきた基準だ。そして、その信念は変わっていないと思う」と述べています。VICIが発表した2029年まで実施する20億ドルの自社株買い戻しは、ローンの返済、未使用のキャッシュフロー、または資産売却によって資金調達される予定です。
リスクはCaesarsにあります。同社はVICIの賃貸収入の約35%を占めています。Fertitta Entertainmentとの合併に関連した同社の格下げにより、VICIは4億7820万ドルの信用損失引当金を計上し、第3四半期の純利益を55.1%減少させました。この引当金は非現金項目であり、AFFOの見通しはそれでも上方修正されました。しかし、経営陣はCaesarsの地域リースを再交渉するか、その一部を売却するかについてまだ検討中です。
Realty Incomeの記録は打ち破るのが難しい
Realty Incomeの第3四半期決算には、VICIのような驚きはありませんでした。第3四半期のAFFOは3.7%増の1株当たり1.12ドル、2026年9月30日時点の稼働率は前年同期の98.7%に対し98.8%、2026年のAFFO見通しは1株当たり4.44~4.45ドルから4.45~4.46ドルに上方修正されました。
Realty Incomeは買収によって成長します。同社は第3四半期に26億ドルを投資し、そのうち11.5億ドルは工業用不動産でした。また、2026年の同物件賃料上昇率はわずか1.1%~1.3%と予想しています。
9月、同社は1994年の上場以来136回目の配当増額を発表し、月次配当を1株当たり0.2710ドルから0.2715ドルに引き上げました。このような小幅な増額はゆっくりと積み上がります:2020年度から2025年度にかけての年間成長率は2.9%です。1株当たりAFFOは配当を上回るペースで増加し、2016年度の2.88ドルから2025年度の4.28ドルに上昇しました。一方、配当は2.39ドルから3.22ドルに増えています:
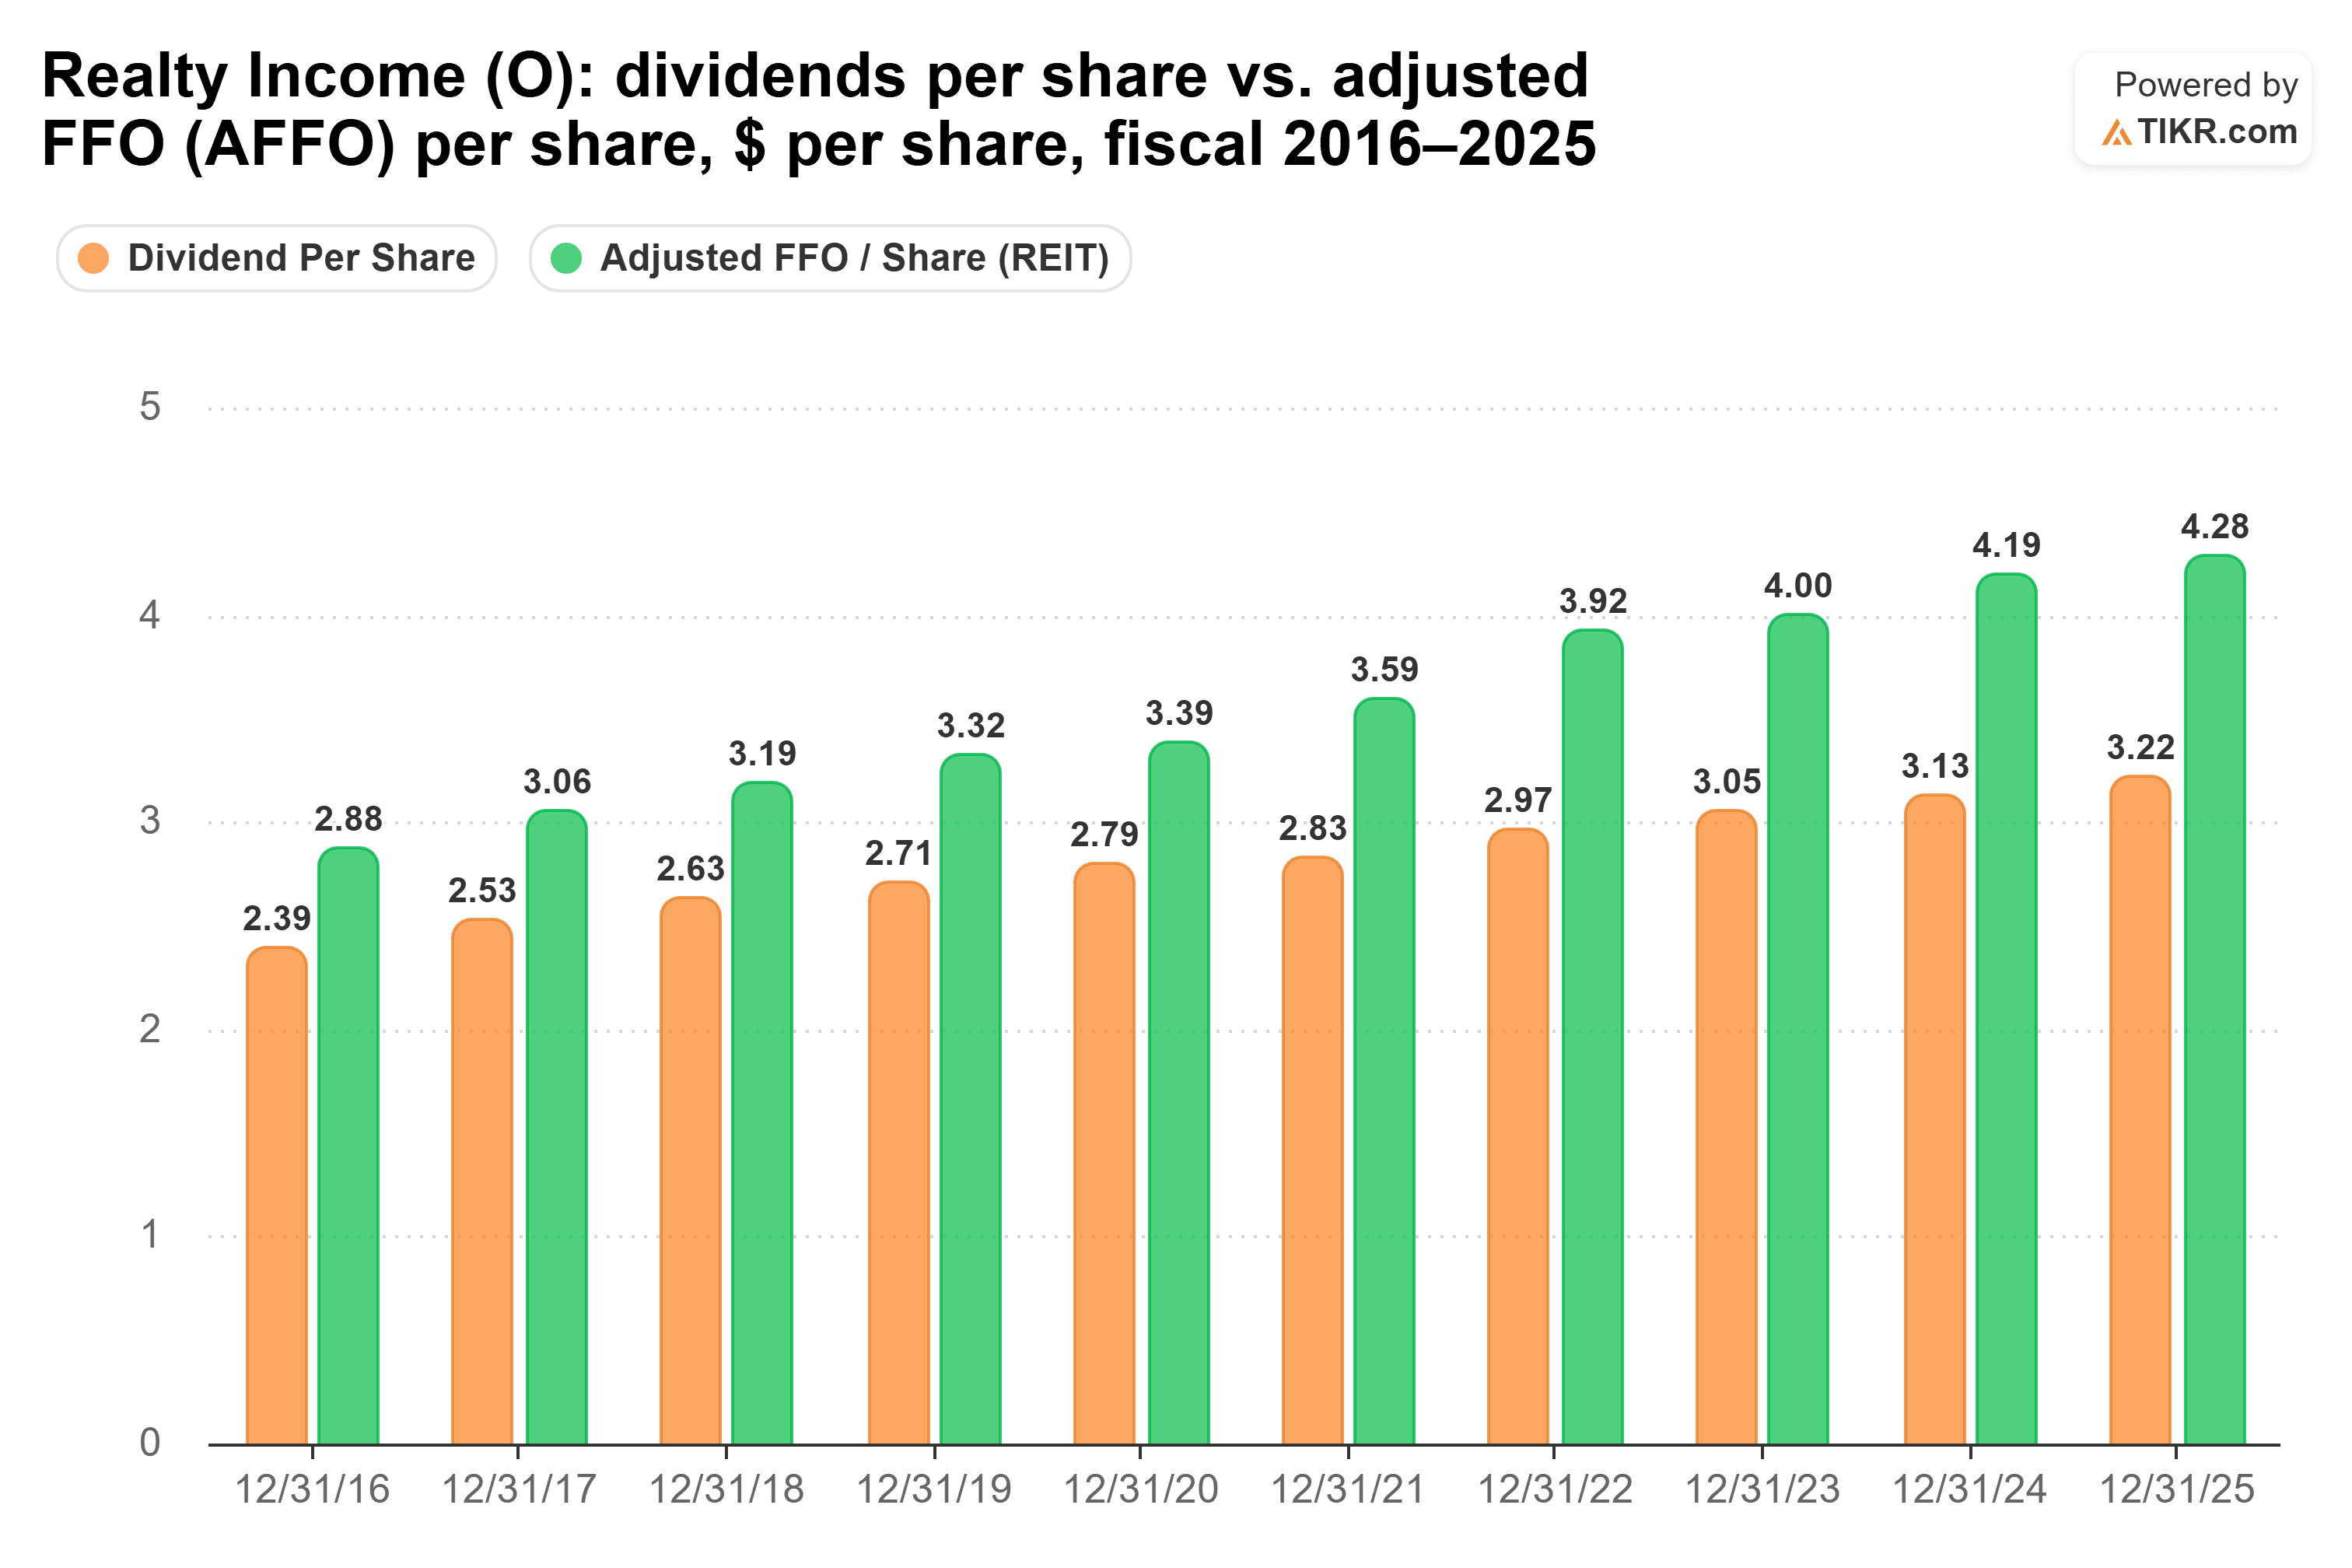
これにより、AFFO支払い率は2016年度の厳しい83%から、2025年度には余裕のある75%に改善しました。
その主なリスクは負債です。約29億ドルの負債が2027年に満期を迎え、その利率は3%未満です。したがって、今日のより高い金利で借り換えるにはより多くのコストがかかり、その利払い能力はすでにVICIよりも薄くなっています。
では、どちらの配当が勝るか?
VICIの方が優れた配当株です。より大きな配当を支払い、配当成長率も高く、そのカバー率も同様に良好で、収益に対する負債も少なくなっています。
VICIに1万ドル投資すると、現在の年間配当収入は740ドルで、Realty Incomeの570ドルを上回ります。2025年度のより緩やかな3.5%の増額ペースでさえ、VICIの配当収入は10年目には約1,011ドルに達するのに対し、Realty Incomeの安定した2.9%では約736ドルです。Realty Incomeが追いつくことはありません。
VICIはまた、割安でもあります。同社の株価は予想AFFOの9.9倍で取引されており、これは過去5年平均の14倍、そして2026年10月5日の安値である9.1倍と比較されます:
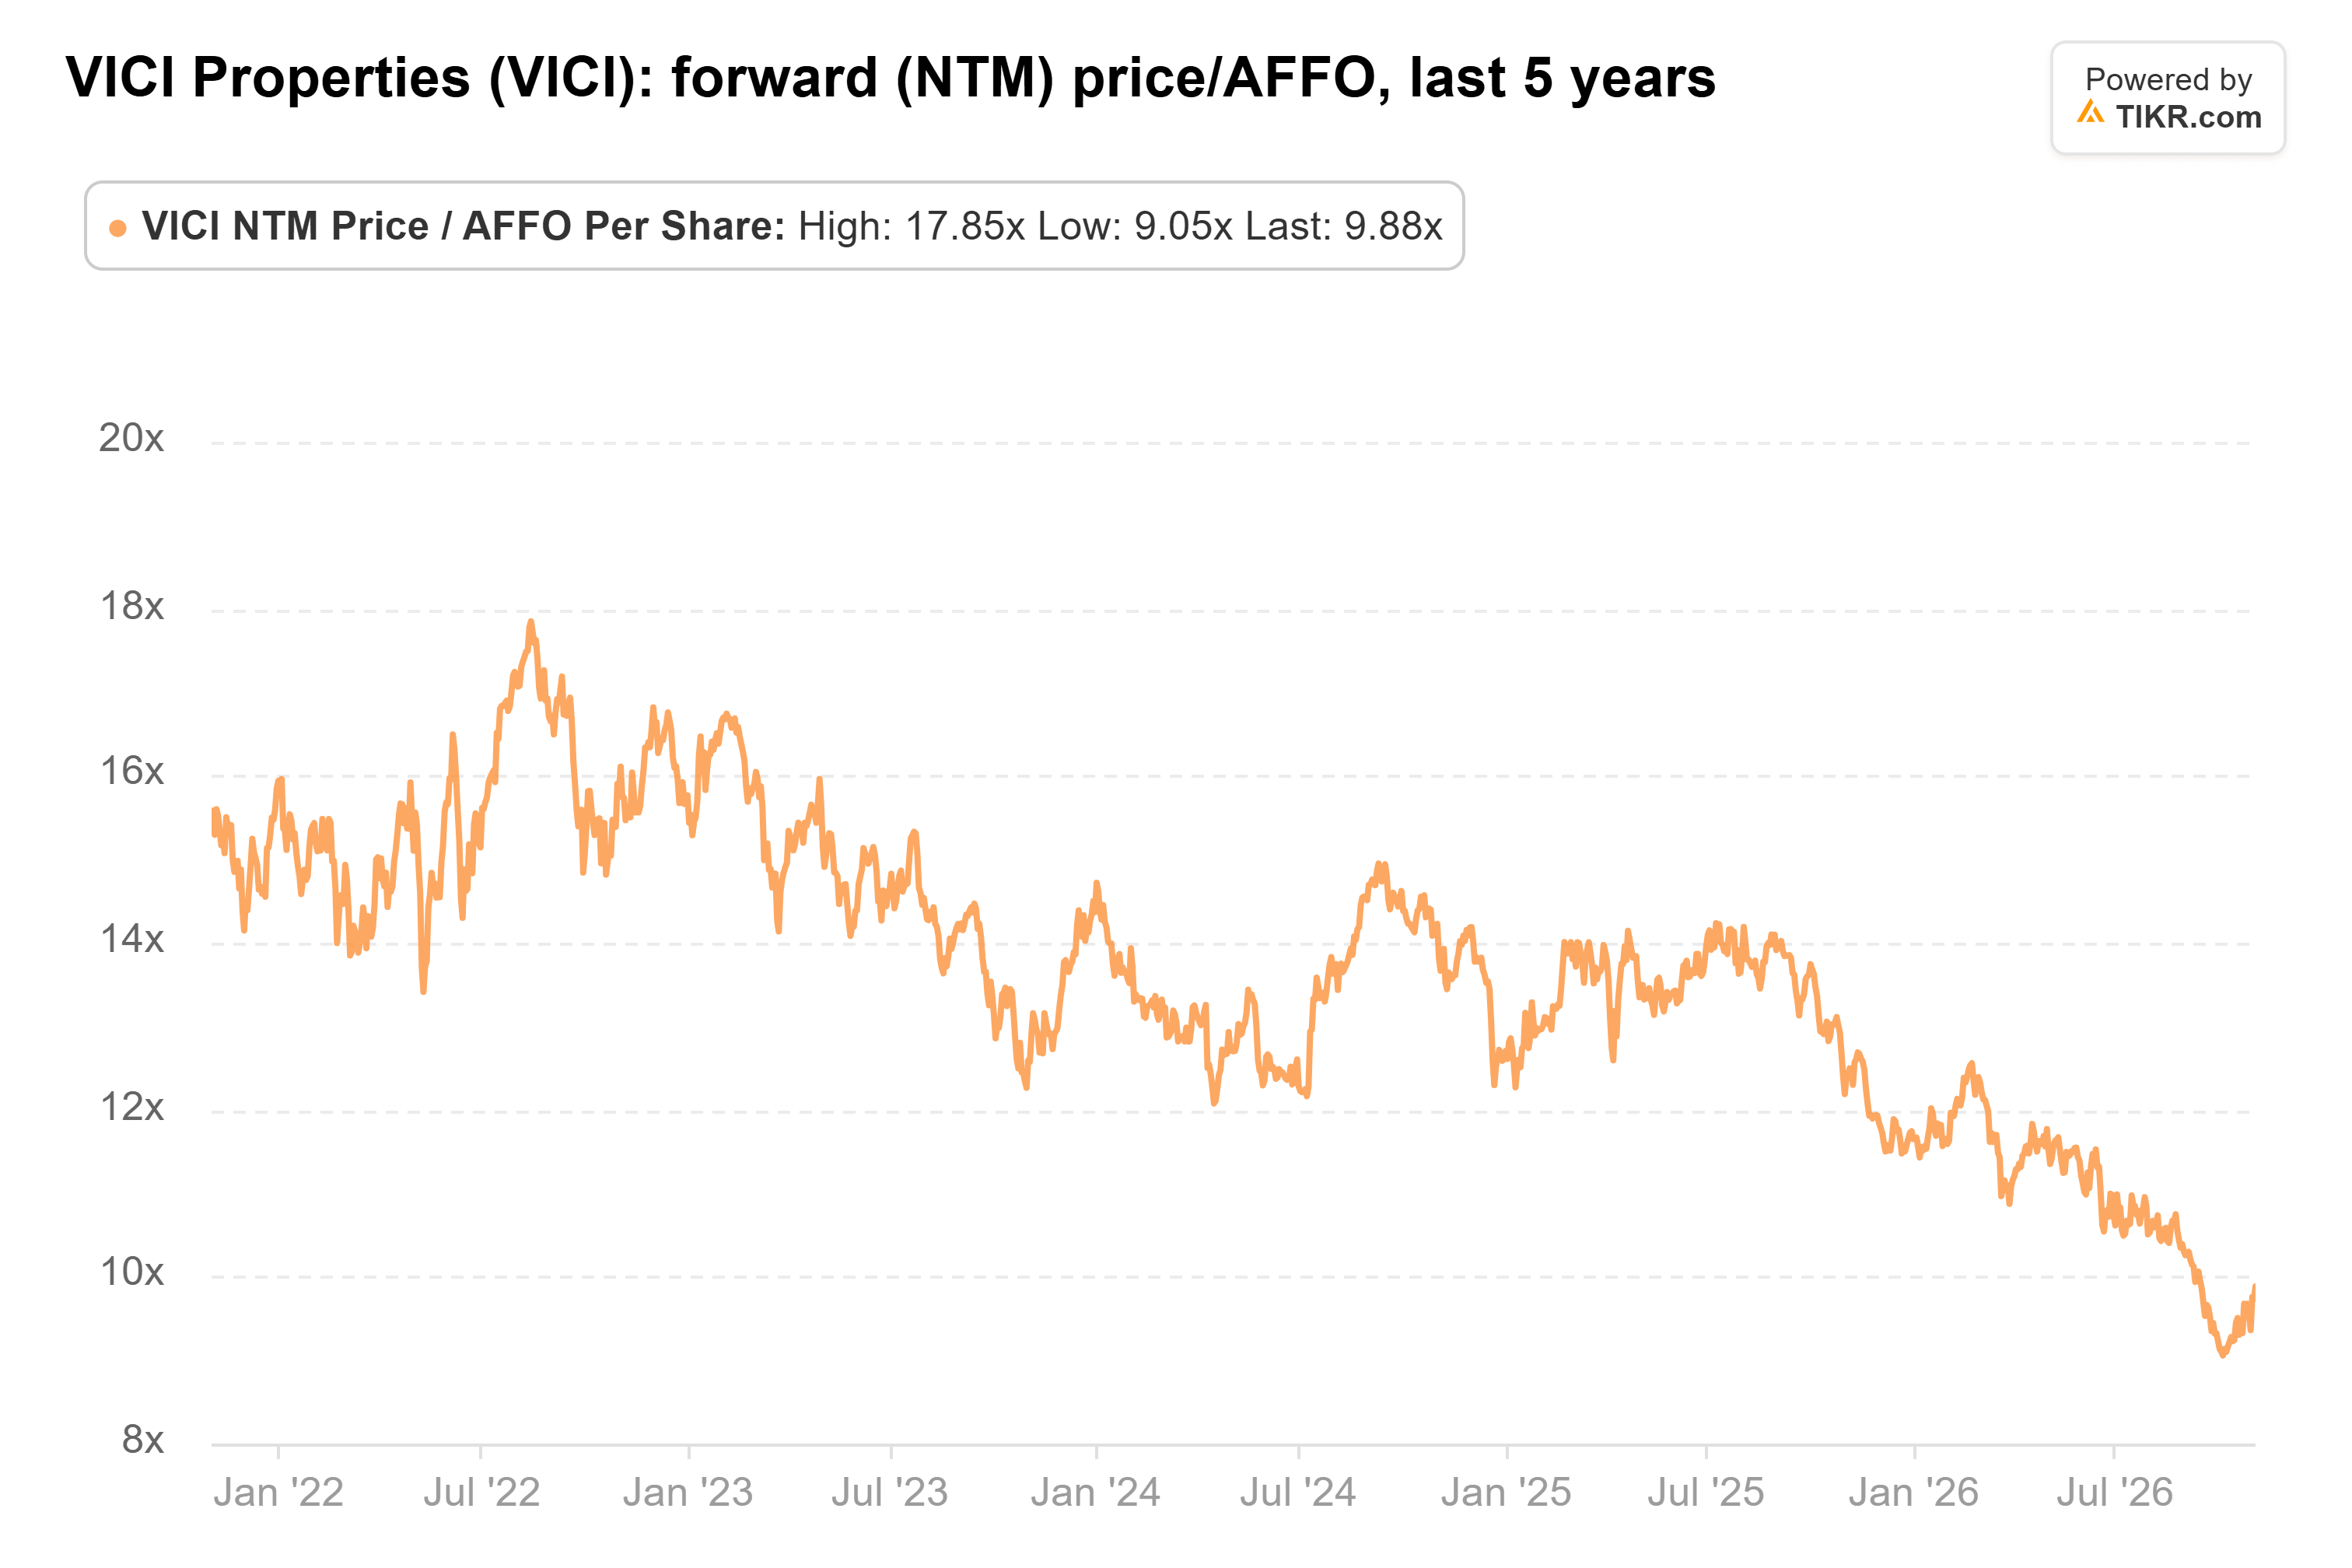
比較すると、Realty Incomeは13倍で取引されています。
これは、Realty Incomeの配当が安全でないと言っているわけではありません。そのカバー率は堅実で、稼働率はほぼ満室に近く、月次で支払われるあれほど長い記録は、経営陣が非常に懸命に維持しようとするものです。ただ、より大きく、より速く成長する配当を、VICIの通常の倍率を大きく下回る価格で得るためには、Caesarsの問題を受け入れようということです。
もちろん、VICIがCaesarsの地域リースについて何を決定するかによって状況は変わる可能性があり、経営陣はいつ決定するかについては述べていません。
VICI Propertiesは忘れて:今すぐ買える安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月の生活費に困り、次の社会保障給付金の入金を待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてVICI Propertiesはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!





