主なポイント
- Apple (AAPL) 株は過去1年間で約28%上昇し、11月6日には約342ドルで取引を終えた。iPhone需要の強さと業績が上昇を支えた。
- Microsoft (MSFT) は、ファイナンス・リースを含む四半期の設備投資額が約410億ドルに達したと報告した。一方、Alphabet (GOOGL) は、AIインフラへの大規模な支出により、第3四半期のフリーキャッシュフローがマイナス91億ドルを記録した。
- Appleは第4四半期(会計年度)の売上高が1145億ドル(前年比+12%)と報告したが、12月四半期の粗利益率の見通しが45%から46%であることは、メモリコスト上昇による圧力が顕在化していることを示している。
- Appleはプレミアムな利益倍率で評価されており、過大評価の可能性がある。これにより、利益成長の鈍化や収益性の低下に対する許容範囲が限定的になっている。
何が起きたのか?
Apple (AAPL) 株は過去1年間で約28%上昇し、11月6日には342.37ドルで取引を終えた。iPhone需要の強さ、業績の改善、そして比較的抑制されたAIインフラ支出が投資家の信頼を支えた。
AIデータセンターへの継続的な大規模投資を続ける Microsoft (MSFT) や Alphabet (GOOGL) とは異なり、AppleはAIを自社のデバイスやサービスに統合することに注力し、一部は技術提携に依存している。
Microsoftの第4四半期(会計年度)決算説明会によると、同社はファイナンス・リース56億ドル、有形固定資産への現金支出358億ドルを含む、約410億ドルの設備投資を報告した。
Alphabetの第3四半期決算コメントでは、主に技術インフラを支える設備投資額が514億ドルに達した一方で、同社のフリーキャッシュフローはマイナス91億ドルを記録した。在庫投資と欧州委員会への罰金支払いもキャッシュ生成に影響を与えた。
Appleの11月2日の決算発表は、同社の事業運営の勢いを裏付けた。第4四半期(会計年度)の売上高は12%増の1145億ドル、希薄化後1株当たり利益は14%増の2.10ドルとなった。
この発表は、ジョン・ターナスCEOの下で初めての決算報告となった。9月四半期のiPhone売上高は過去最高を記録し、サービス売上高も史上最高を更新した。
ターナスCEOはこの結果を「史上最高の会計年度を締めくくるもの」と表現し、Appleのコア事業全般にわたる継続的な強さを反映していると述べた。
しかし、メモリ価格の上昇と粗利益率の見通しの弱さは、AIインフラ支出戦略が比較的抑制的であるにもかかわらず、Appleの収益性が圧迫される可能性を示唆している。
Appleの利益成長が株価上昇を支える
Appleの財務パフォーマンスは、株価上昇に大きな支えを提供してきた。四半期売上高は、12月に16%、3月に17%、6月に16%、そして9月にさらに12%成長した。
2026年会計年度では、年間売上高は約4788億ドル(前年比+15%)に達し、iPhone需要の強さとサービス売上高の拡大が支えた。
サービス売上高は13%増の1233億ドル、大中華圏の売上高は約28%増の824億ドルとなり、Appleにとって最も重要な国際市場の一つにおける需要改善が顕著となった。
年間iPhone売上高も約21%増の2541億ドルとなり、競合他社がAIインフラに多大なリソースを投入する中で、Appleがコアハードウェア事業から成長を生み出す能力が強化された。
Appleの拡大するサービス事業と堅調なiPhone販売は追加的な利益機会を提供するが、成長が鈍化する中でその勢いを維持することがますます重要になる。
TIKRのデータによると、Appleの正規化EPSは2026年会計年度で約8.84ドルに達し、アナリストは2027年会計年度で9.55ドルに上昇すると予想している。
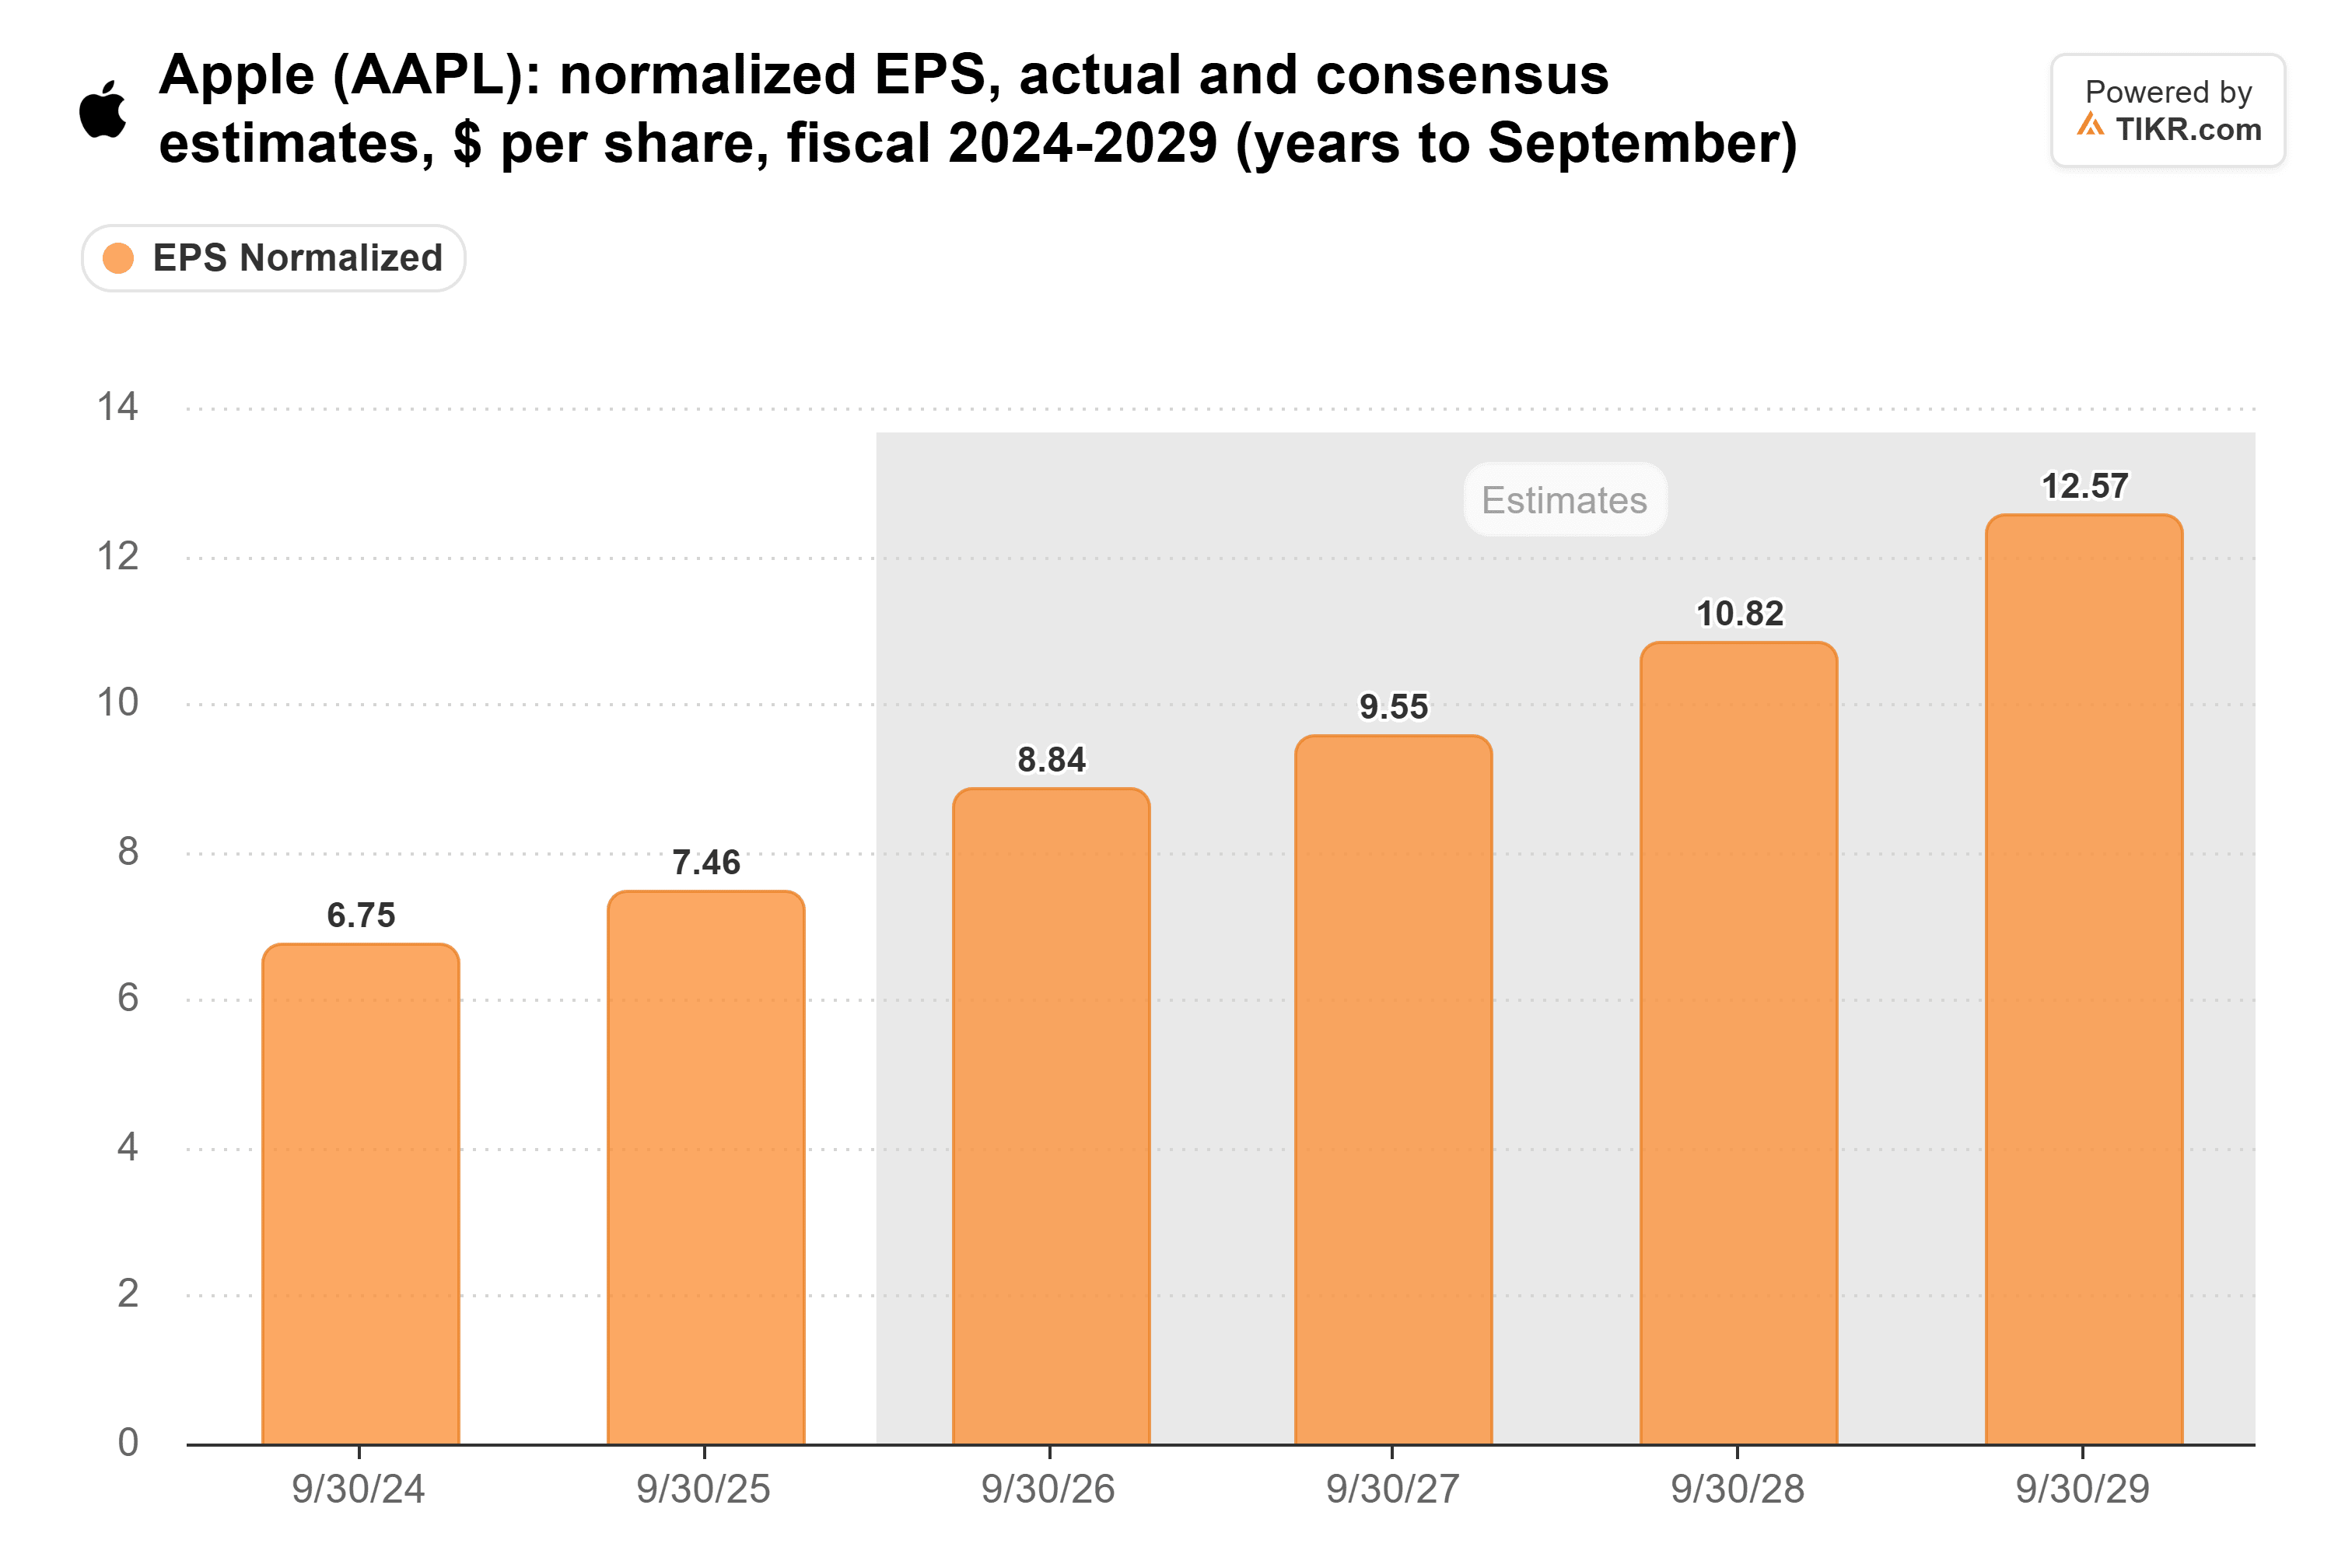
これは2027年会計年度で約8%の利益成長が期待されていることを示しており、Appleの収益性は拡大を続ける可能性があるものの、最近のパフォーマンスよりもペースが鈍化することを示唆している。
iPhone需要の継続、サービスの拡大、AI機能の改善が将来の利益を支える可能性があるが、部品コストの上昇とAI関連の追加支出がその利益の一部を相殺する可能性がある。
Apple株は割安か、それとも割高か?
Appleは大幅な上昇を受けて過大評価の可能性があるように見える。特に、プレミアムな利益倍率により、成長鈍化に対する許容範囲が限定的になっているためだ。
TIKRのオリジナル評価チャートによると、Appleは10月末時点で、5年間の歴史的平均である約29倍と比較して、約37.5倍の予想利益倍率で取引されていた。
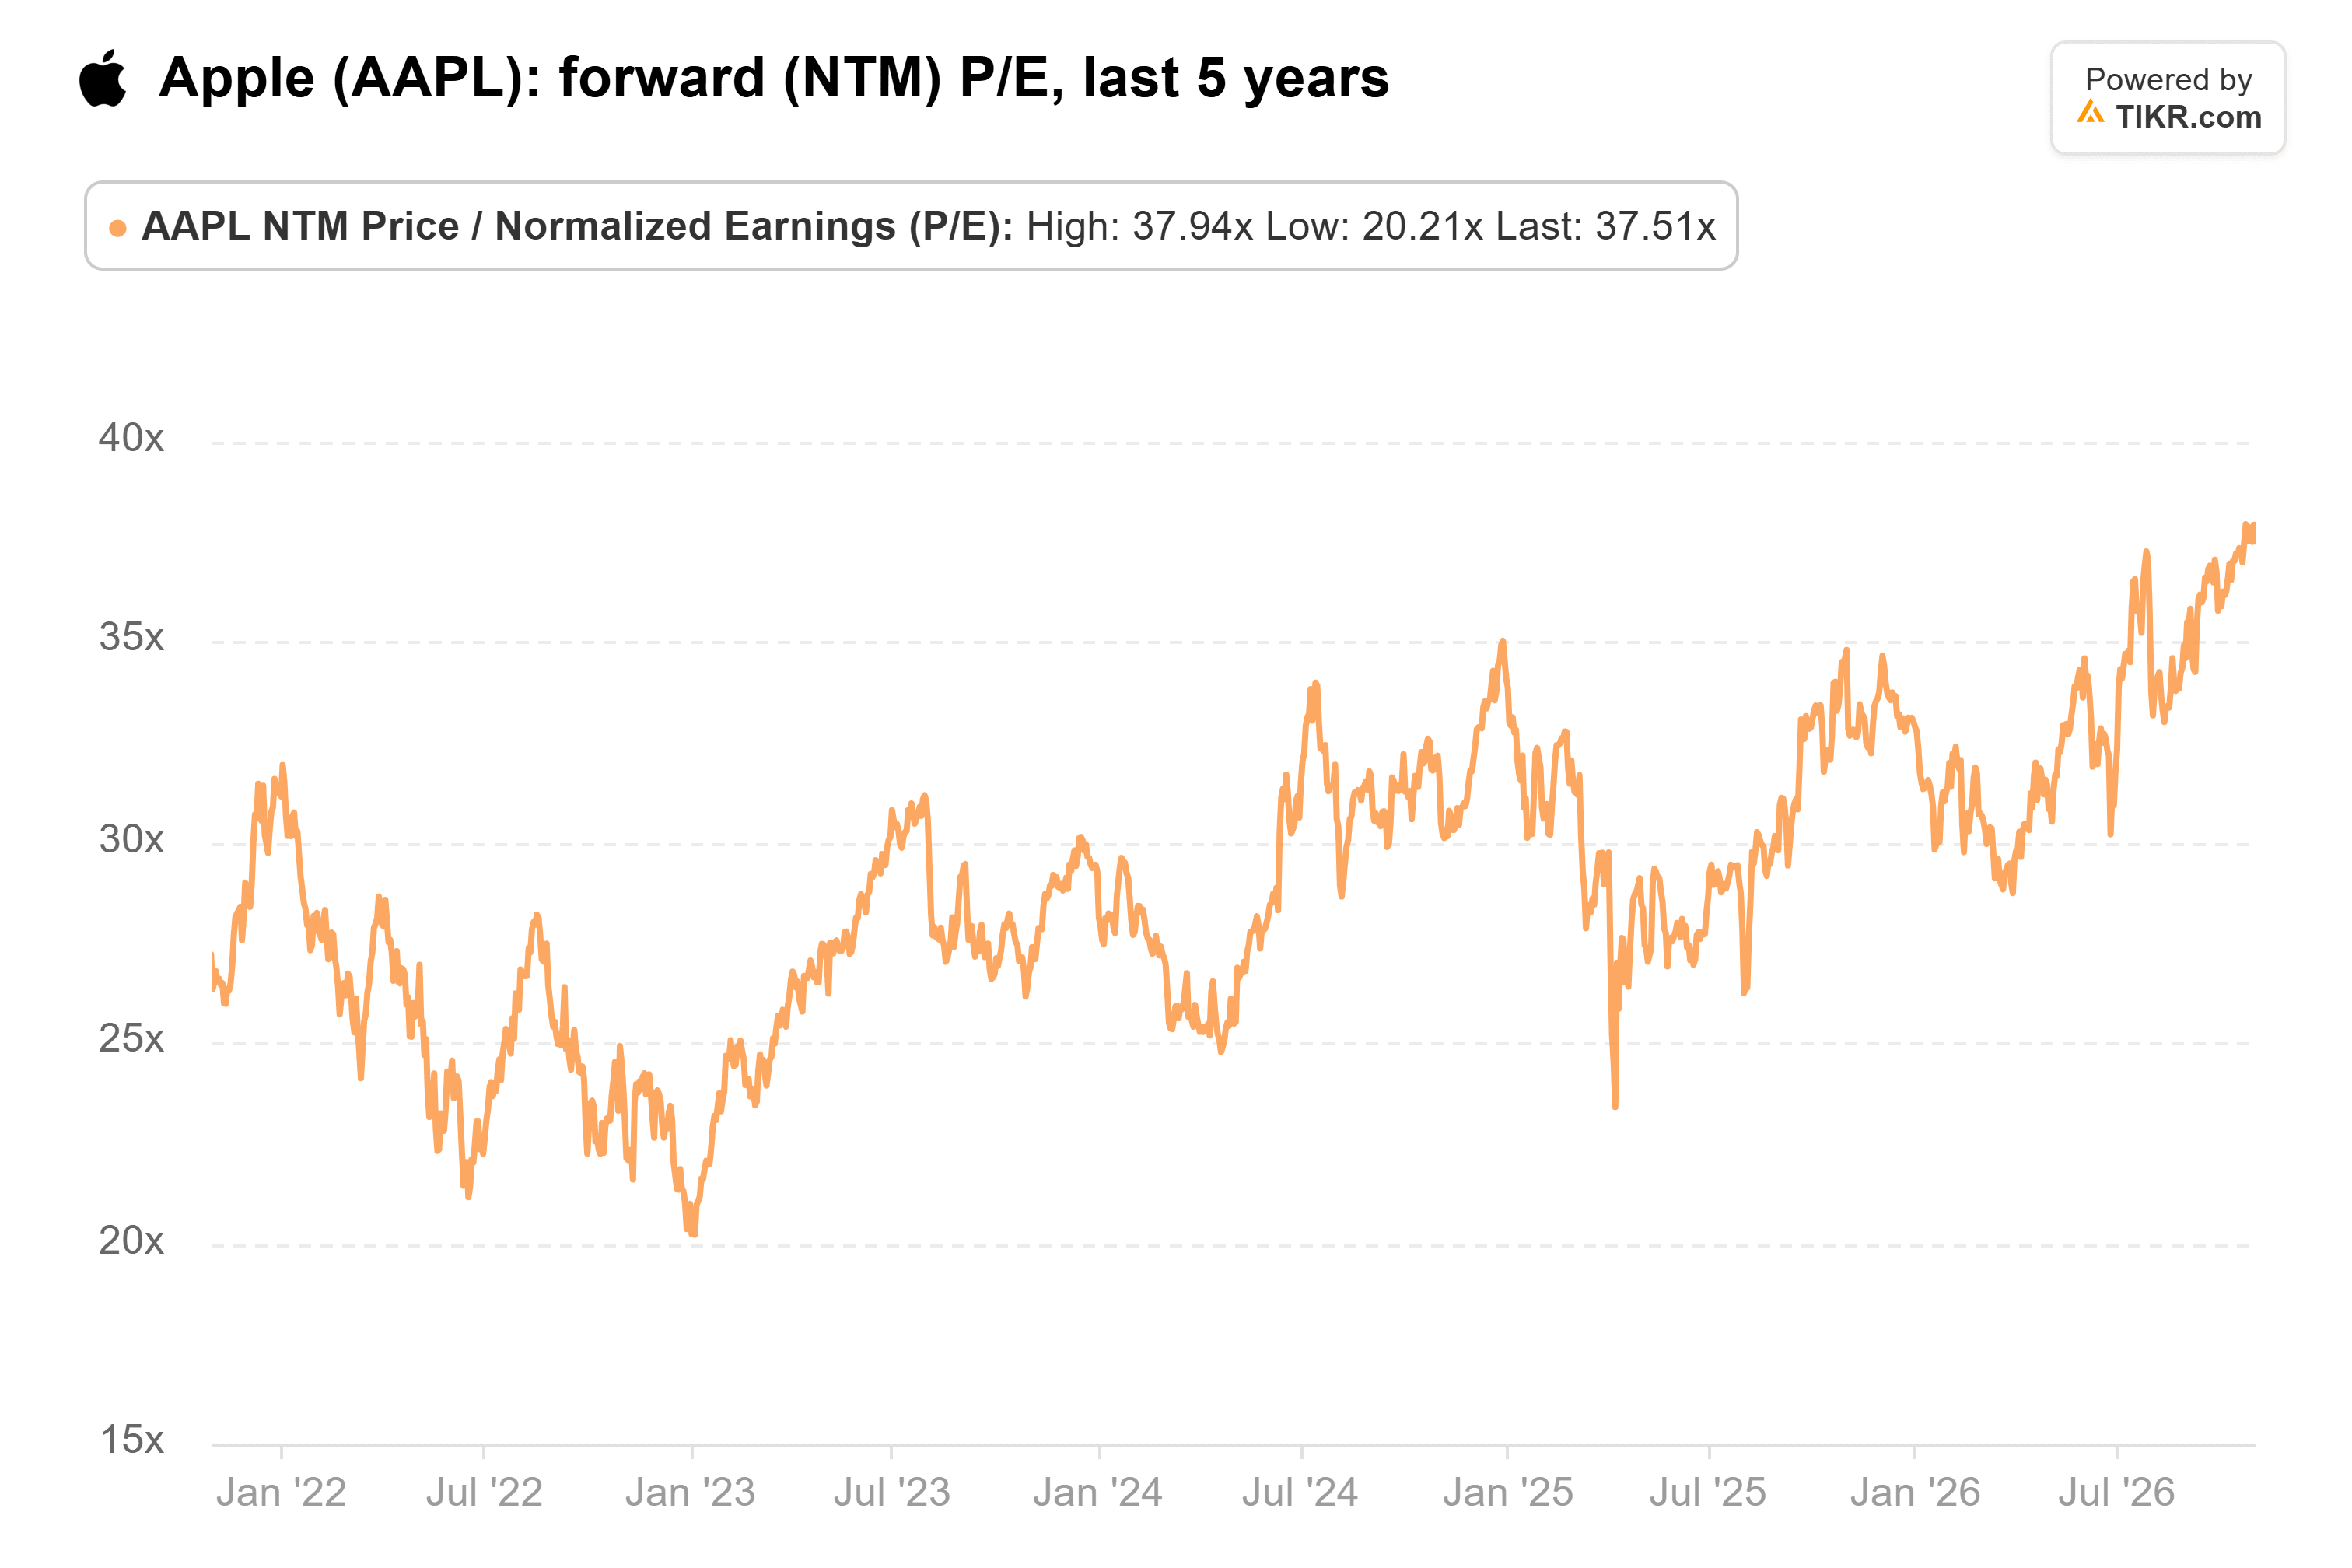
このプレミアムは、Appleの顧客ロイヤルティ、拡大するサービス事業、そして競合他社の最大規模のAIインフラ投資に匹敵することなく、多額のキャッシュフローを生み出す能力を反映している。
しかし、部品コストの上昇が収益性を圧迫する可能性がある。Appleの9月四半期の粗利益率47.9%には関税還付による約1%ポイントの恩恵が含まれていたが、経営陣は12月四半期の見通しを45%から46%としている。
Appleの第4四半期(会計年度)決算説明会で、CFOのケバン・パレクは、メモリコストの上昇が粗利益率の予想される四半期比減少の大部分を占め、Siri AIの展開に関連するコストも寄与すると説明した。
これは重要なリスクを浮き彫りにしている。Appleの抑制されたAIインフラ支出は、広範なAI投資サイクルに関連する部品コストの上昇から、その収益性を完全には保護しないということだ。
Appleの年間粗利益率は、2021年会計年度の41.8%から2025年会計年度の46.9%に改善しており、最新の見通しは、同社が歴史的な収益性向上を維持できるかどうかの重要な試金石となる。
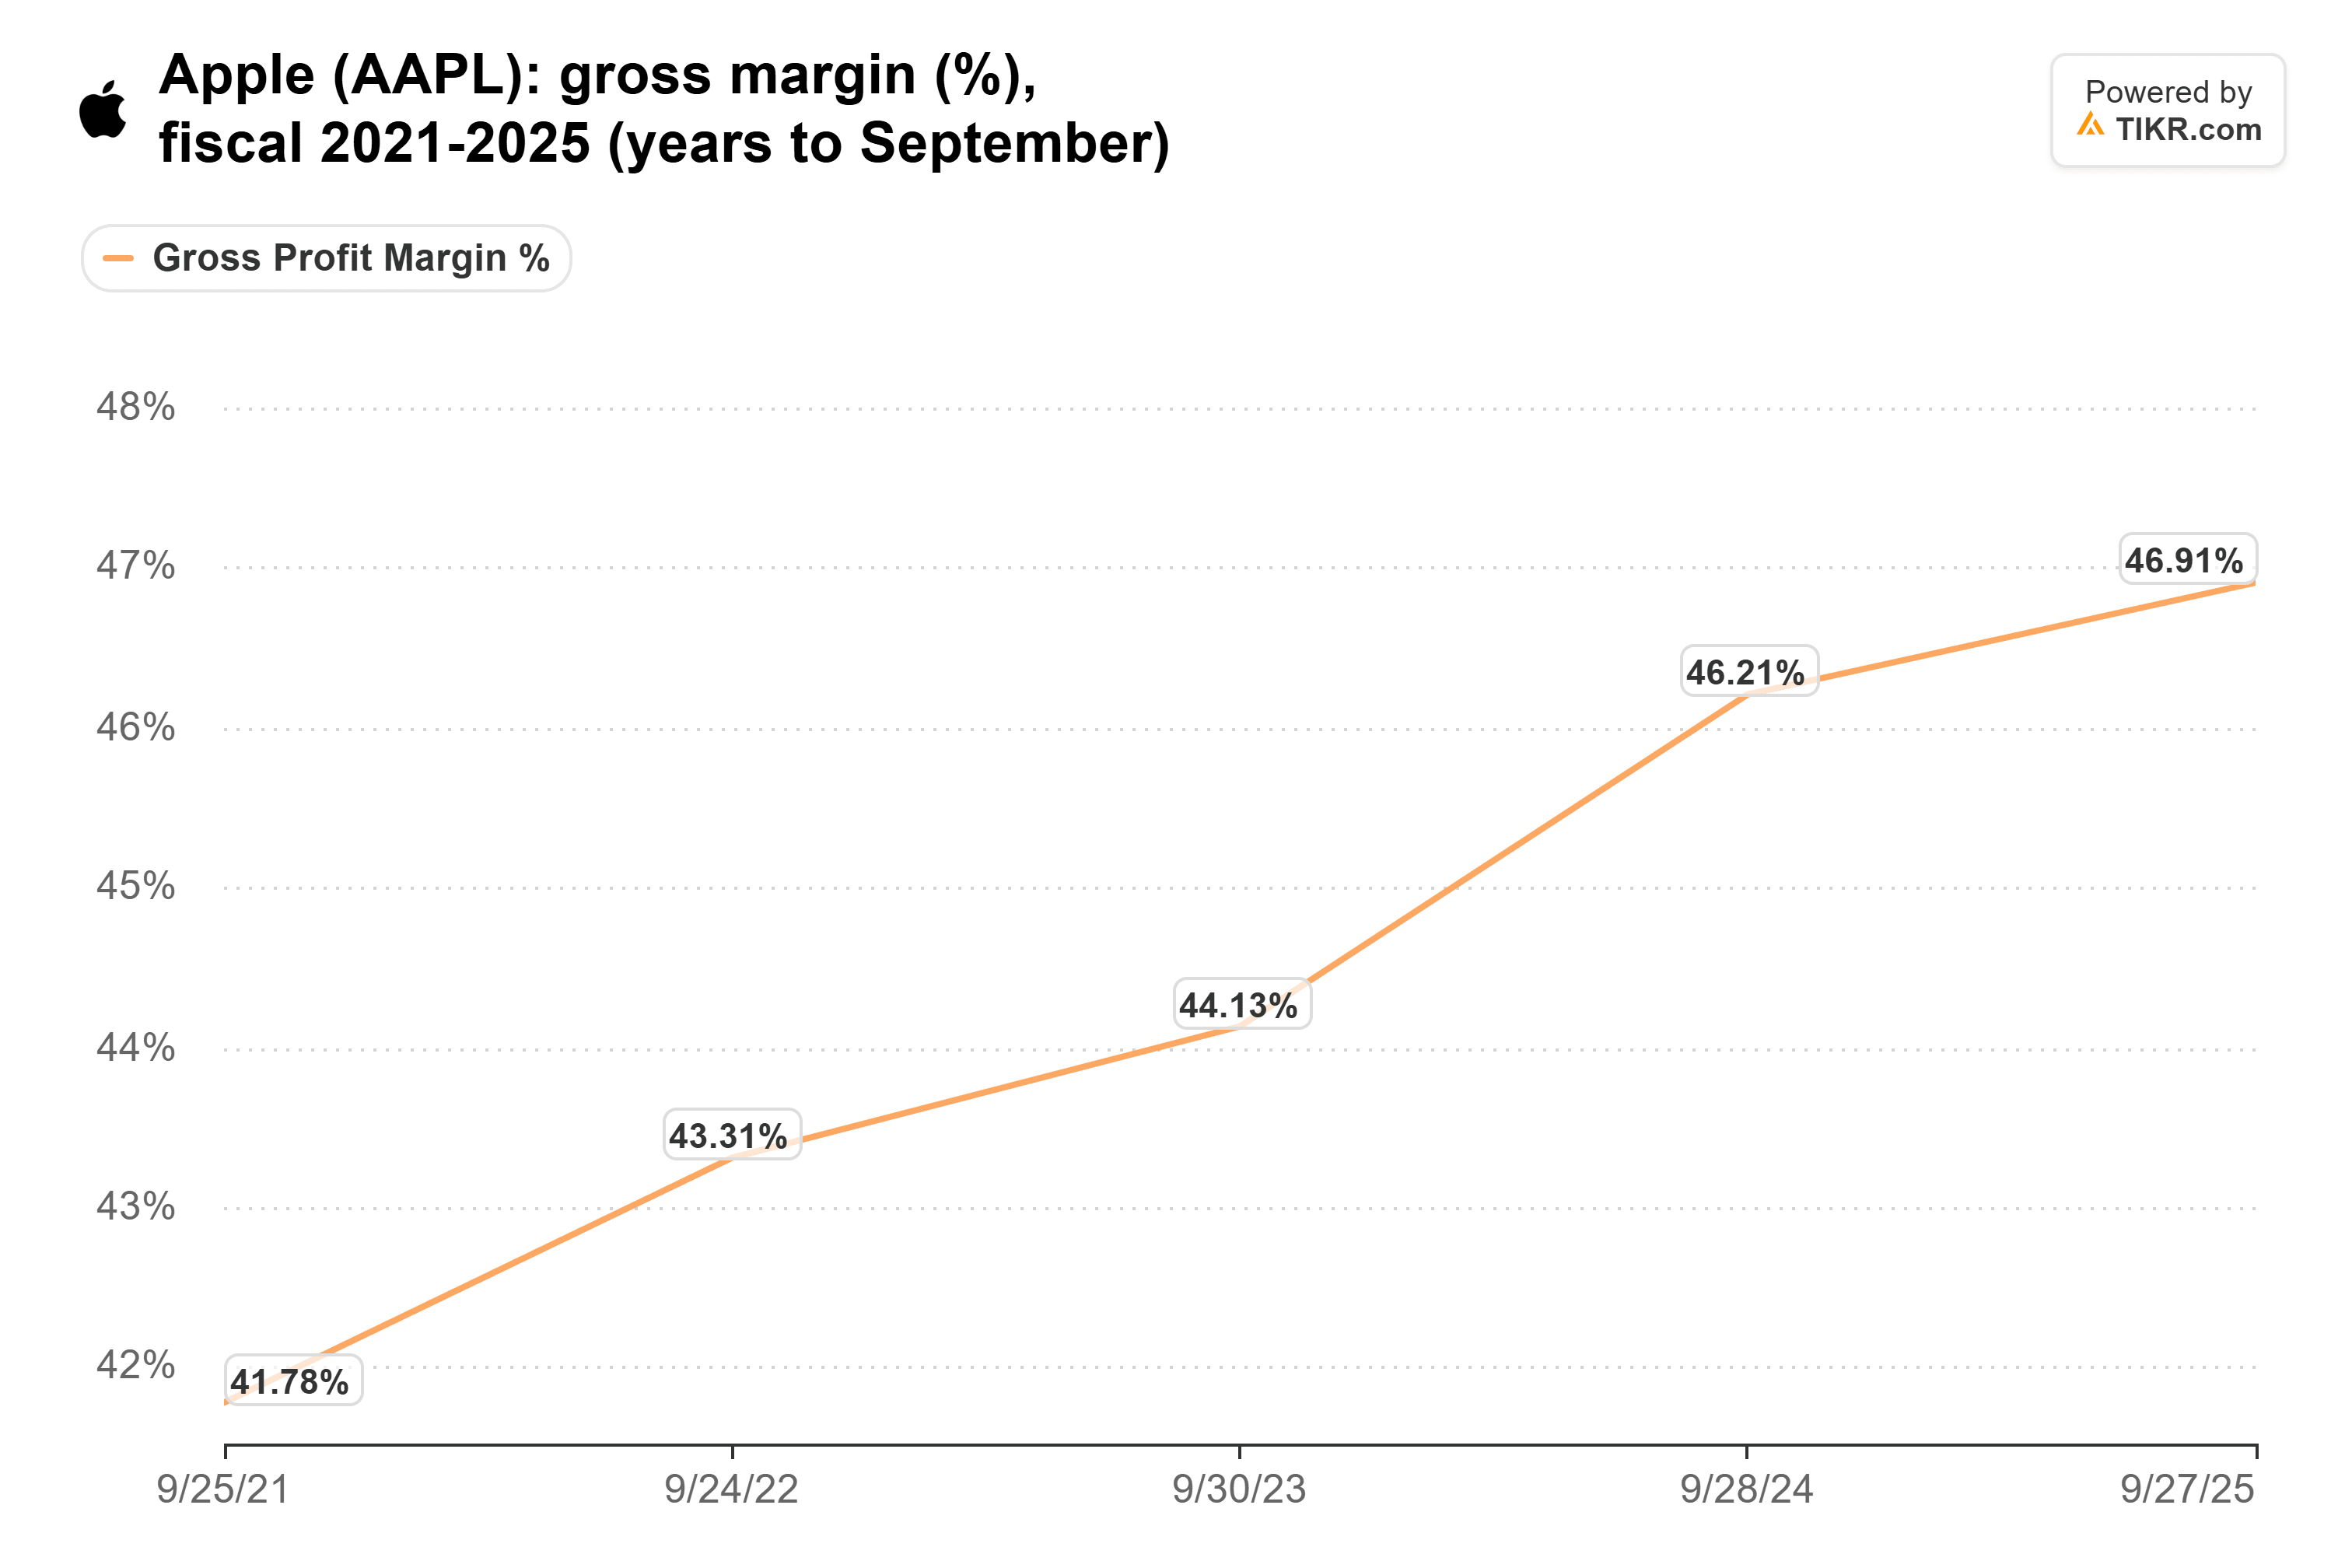
今後12か月間、iPhone出荷の強さ、サービス成長の継続、AI機能の拡大が利益を支える可能性があるが、メモリ価格の上昇と粗利益率の弱さがさらなる上昇を制限するかもしれない。
TIKRのオリジナルドラフトの2027年会計年度正規化EPS予想9.55ドルを使用し、仮に30倍の利益倍率を適用すると、株価は約287ドルとなり、Appleの11月6日の終値から約16%の下落を意味する。
このシナリオは価格予測ではないが、利益が成長を続けたとしても、Appleの歴史的評価水準への収縮が株主にどのような影響を与えるかを示している。
Appleは依然として非常に収益性の高い事業体であるが、その高い評価は将来のパフォーマンスに対する相当な楽観をすでに織り込んでいる。
1株あたり約342ドルでは、この株は実質的な安全域を求める投資家よりも、既存の株主にとってより魅力的に見える。より低い参入価格、または利益率安定化のより明確な証拠があれば、投資論拠は強化されるだろう。
では、Apple株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Appleの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。投資を楽しんでください!