主なポイント
- Verizonの配当利回りは6.1%、Duke Energyは3.5%で、それぞれ2020会計年度から2025会計年度にかけて配当を年率2%引き上げた。
- Verizonの配当は過去12か月間のフリーキャッシュフローの52%を占め、Dukeの配当は規制事業体に適した指標である2025会計年度の正規化EPSの67%を占めた。
- Dukeはデータセンター向け新規容量を建設中であり、負債がより多く、ネット負債対EBITDA比率は5.4倍で、Verizonの3.3倍を上回る。
- SpaceXが無線通信事業者になる計画は、Verizonの配当の原資となるキャッシュフローに対する主な長期的リスクである。
Verizon (VZ) の株主にとって10月は厳しい月となった。SpaceXがStarlink Mobileサービス向けに全国的な低周波数帯のスペクトルブロックを買収することに合意した後、10月9日に株価は約9%下落した。
Duke Energy (DUK) の秋はより落ち着いていた。11月5日、同社は第3四半期の調整後EPSが前年同期の1.81ドルから1.99ドルに増加したと報告し、2026年末までに業績見通しの上限近くで終了する見込みであると述べた。
では、確実な収入を求める退職者にとって、どちらがより良い買い物か:Verizonの遥かに高い利回りか、それともDukeのより安定した規制下での成長か?
| 指標 | Verizon (VZ) | Duke Energy (DUK) |
|---|---|---|
| 配当利回り | 6.1% | 3.5% |
| 配当成長率(2020-2025会計年度) | 年率1.9% | 年率2.0% |
| カバレッジ指標 | キャッシュ配当性向 | 正規化EPSに対する配当性向 |
| カバレッジ(直近報告) | 52%(2026年9月30日までのTTM) | 67%(2025会計年度) |
| カバレッジ(予想) | 53%(2026会計年度コンセンサス) | 65%(2026会計年度コンセンサス) |
| ネット負債 / EBITDA | 3.3倍 | 5.4倍 |
| 利子カバレッジ(EBIT / 支払利息) | 4.3倍 | 2.4倍 |
出典: TIKRおよびStockAnalysis、2026年11月5日。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の後、私たちは現在、そのうちの6銘柄のみが退職者にとって真に安全であると考えている。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
Verizonには余裕がある
Verizonの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの十分にカバーされた52%を占め、アナリストが2026会計年度に予想する額の53%を占めることになる。フリーキャッシュフローは2018会計年度以降、毎年配当を上回っている:
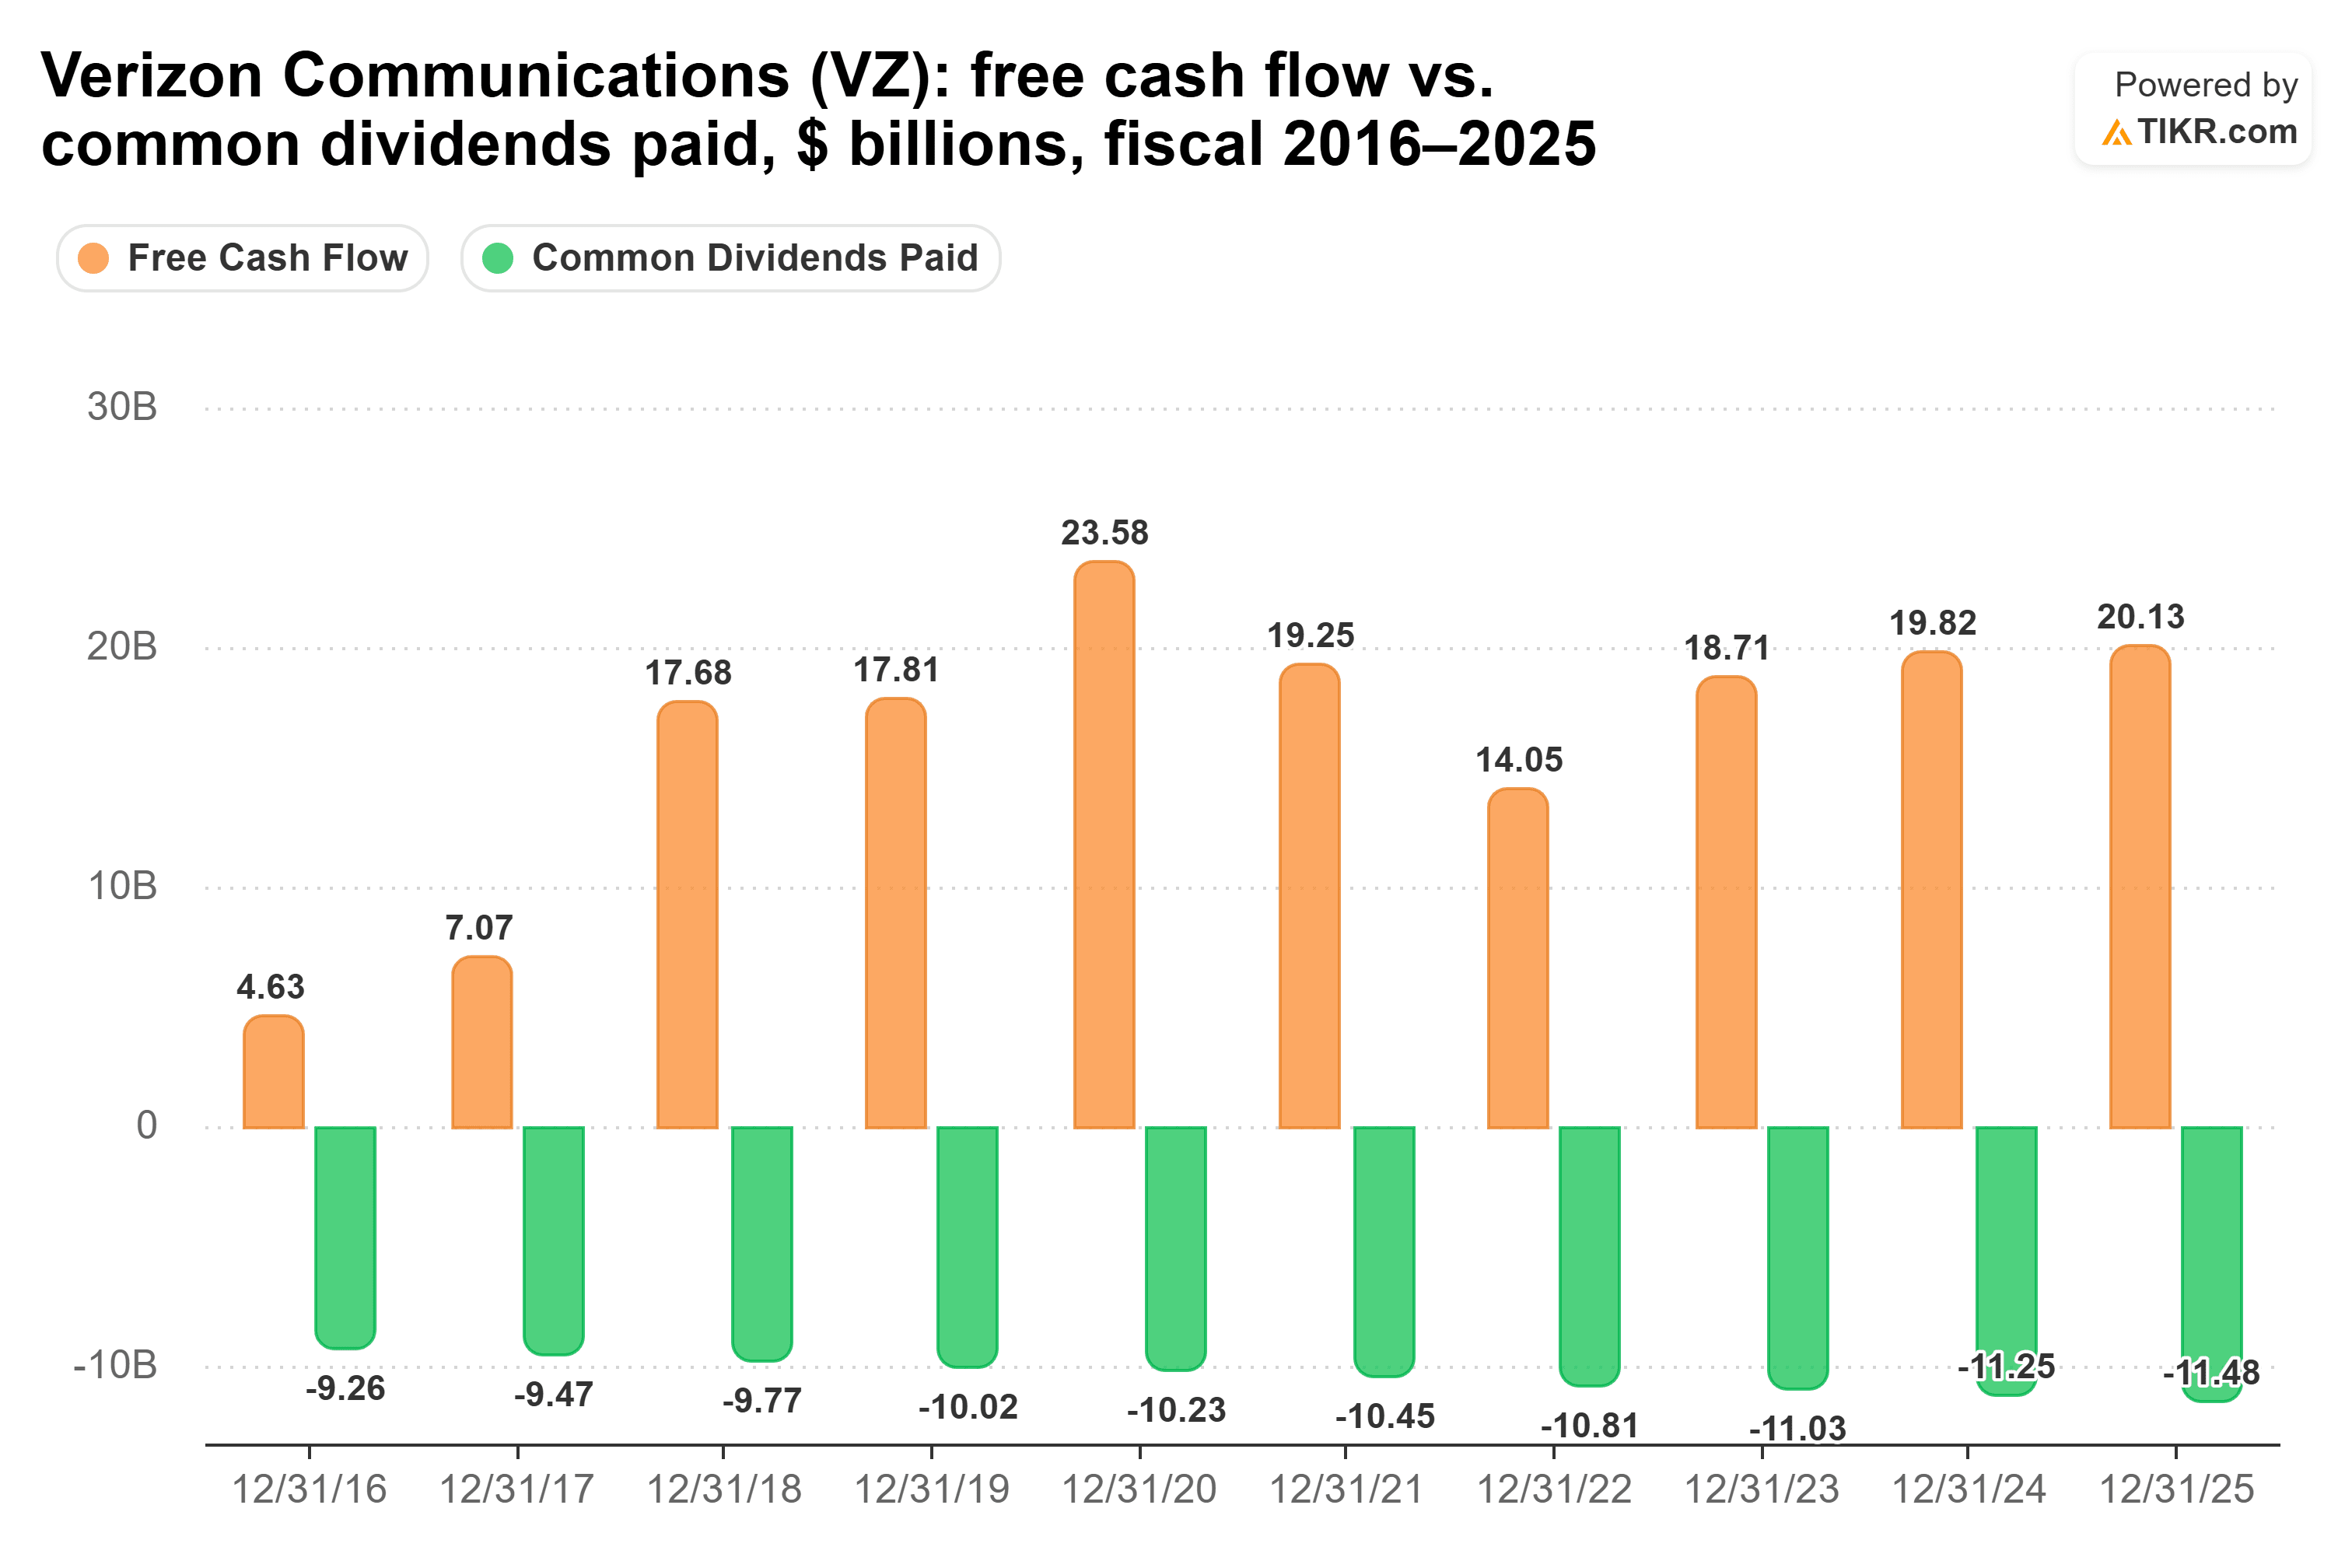
Verizonは2026年第3四半期に406,000件のポストペイド携帯電話契約者を追加し、モビリティおよびブロードバンドサービス収益は前年同期比2.9%増の235億ドルとなった。同社は現在、2026年のフリーキャッシュフロー成長率が12%近くに達すると見込んでいる。
Dan Schulman CEOは、同社が多額の補助金なしに顧客を獲得していると述べている:「無料回線は純増加数にさえ含めない。それらは解約待ちの状態だと考えている」
リスクはSpaceXである。SpaceXの10月20日の電話会議で、Gwynne Shotwell社長は、独自の電波によるサービスを2028年初頭に開始することを目指していると述べた。SpaceXは今年のVerizonのキャッシュフローに影響を与えないが、配当の原資となる無線事業に対する長期的な脅威であることに変わりはない。
Dukeの収益は配当よりも速く成長している
Verizonがより大きな収入を提供する一方で、Duke Energyは予測可能な収入を提供する。規制された公益事業として、その評価は正規化EPSに対する配当性向に基づく:2025会計年度は67%、2026会計年度のコンセンサスでは65%。この比率は2018会計年度には76.9%だった。それ以来、正規化EPSは2018会計年度の4.72ドルから2025会計年度の6.31ドルに上昇し、配当は1株当たり3.63ドルから4.22ドルに増加した:

経営陣は、2030年まで年率5%から7%の調整後EPS成長を再確認した。Dukeはデータセンターやその他の大口顧客向けに2031年までに16ギガワットの新規容量を建設中である。ノースカロライナ州での10月7日の合意では、州の公益事業委員会が11月中旬までに承認すれば、データセンターはグリッド接続と月間予測電力の少なくとも75%に対して前払いすることになる。
しかし、配当は収益の成長に追いついていない。7月の2%引き上げは「20年以上にわたる連続した年次配当増額」を示し、経営陣はこれを「近年の成長と一致する」と述べた。
Dukeは建設費用の大部分を負債で賄っている。そのネット負債はEBITDAの5.4倍で、Verizonの3.3倍を上回り、EBITによる利子カバレッジは2.4倍で、Verizonの4.3倍を下回る。
では、どちらの配当が勝つか?
退職者にとってより良い配当株はVerizonである。その6.1%の利回りは、現在1万ドル投資した場合、年間607ドルの収入をもたらし、Dukeの3.5%利回りの場合の350ドルを上回る。各社の5年間の配当成長率で計算すると、Verizonは10年目に約722ドルを支払い、当初の1万ドルに対する利回りは7.2%となる。Dukeは約419ドルを支払い、その収入がVerizonの収入に追いつくまでには30年以上かかる。
Verizonはその大きな収入を、フリーキャッシュフローのわずか半分強から、より少ない負債を背景に支払っている。また、同社の株価は予想収益の8.7倍で取引されており、5年平均の8.8倍をわずかに下回り、3月の10.5倍の高値よりはるかに低い:

私の見解:市場はすでにSpaceXの脅威の一部を織り込んでいる。
これは、Dukeの配当が不安定だと言っているわけではない。その配当性向は少なくとも過去10年間で最低水準であり、収益成長は2030年まで見通しが示されており、心配すべきSpaceXのような存在もない。ただ、Verizonは今日、はるかに大きな収入を支払い、その収入を十分な余裕を持ってカバーしているということだ。
もちろん、FCCがまだSpaceXのスペクトル取引を承認する必要があり、SpaceX自身のネットワークはまだ数年先のことである。もしStarlink Mobileが2028年にVerizonの顧客を奪い始めたら、この判断を見直すだろう。
これらの安全な6%以上の配当利回りで、スタイル豊かに退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活…と、次の社会保障給付の小切手が清算されるのを毎月待ちながら、なんとか生活するという違いになる可能性がある。
私たちは、すべての退職者が今すぐ知っておくべきだと考えている、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!