主なポイント
- クラフト・ハインツの配当利回りは6.6%で、J.M. スマッカーの3.4%のほぼ2倍だが、その配当金は2020会計年度以降、年間1株当たり1.60ドルで据え置かれている。
- スマッカーは7月に25年連続となる年間配当増額を発表し、その配当金は2026年7月31日までの12か月間のフリーキャッシュフローの29%を占めた。
- クラフト・ハインツの配当金は2026年6月27日までの12か月間のフリーキャッシュフローの50%を占め、アナリストは2026会計年度に64%に達すると予想している。同社は米国事業の立て直しに支出を続けている。
- クラフト・ハインツは11月4日、北米コーヒー事業を6億5000万ドルで売却することで合意し、その収益を債務返済に充てる予定だ。
食料品売り場で配当収入を求める退職者は誰でも、クラフト・ハインツ (KHC) と J.M. スマッカー (SJM) に出くわすことになるだろう。
両社はちょうど次の配当を確定させたところだ:スマッカーは10月22日に四半期配当1.12ドルを、クラフト・ハインツは11月4日に0.40ドルをそれぞれ宣言した。
クラフト・ハインツの配当利回りは6.6%で、スマッカーの3.4%を上回る。では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | クラフト・ハインツ (KHC) | J.M. スマッカー (SJM) |
|---|---|---|
| フォワード配当利回り | 6.6% | 3.4% |
| 配当成長率(5年) | 年間0.0%(2020会計年度~2025会計年度) | 年間4.1%(2021会計年度~2026会計年度) |
| 連続年間増額回数 | なし | 25回 |
| キャッシュ配当支払い比率、直近12か月 | 50%(2026年6月27日まで) | 29%(2026年7月31日まで) |
| キャッシュ配当支払い比率、フォワード | 64%(2026会計年度) | 40%(2027会計年度) |
| ネット債務/EBITDA | 2.7倍 | 2.9倍 |
出典: TIKR; スマッカーの増額回数は同社発表による。
退職者に6%以上の利回りを支払う安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは今、そのうちわずか6銘柄だけが退職者にとって真に安全であると確信している。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手可能だ。レポートはこちらからアクセスできる。
クラフト・ハインツは立て直しの代償を払っている
クラフト・ハインツは2020会計年度以降、年間1株当たり1.60ドルの配当を支払い続けているが、その支払いの裏にある事業は縮小している。第3四半期の純売上高は前年同期比2.0%減の61億ドルとなり、営業利益は14.6%減少した。
スティーブ・カヒラネCEOは「米国事業を立て直し、国際的な成長を加速させるための2026年までの運営計画は順調に進んでいる」と述べているが、その計画にはコストがかかる。クラフト・ハインツは、ブランドに最大7億ドルを追加投資する(経営陣は2027年もこの水準を維持する計画)ため、今年の為替調整後営業利益が16%から18%減少すると見込んでいる。
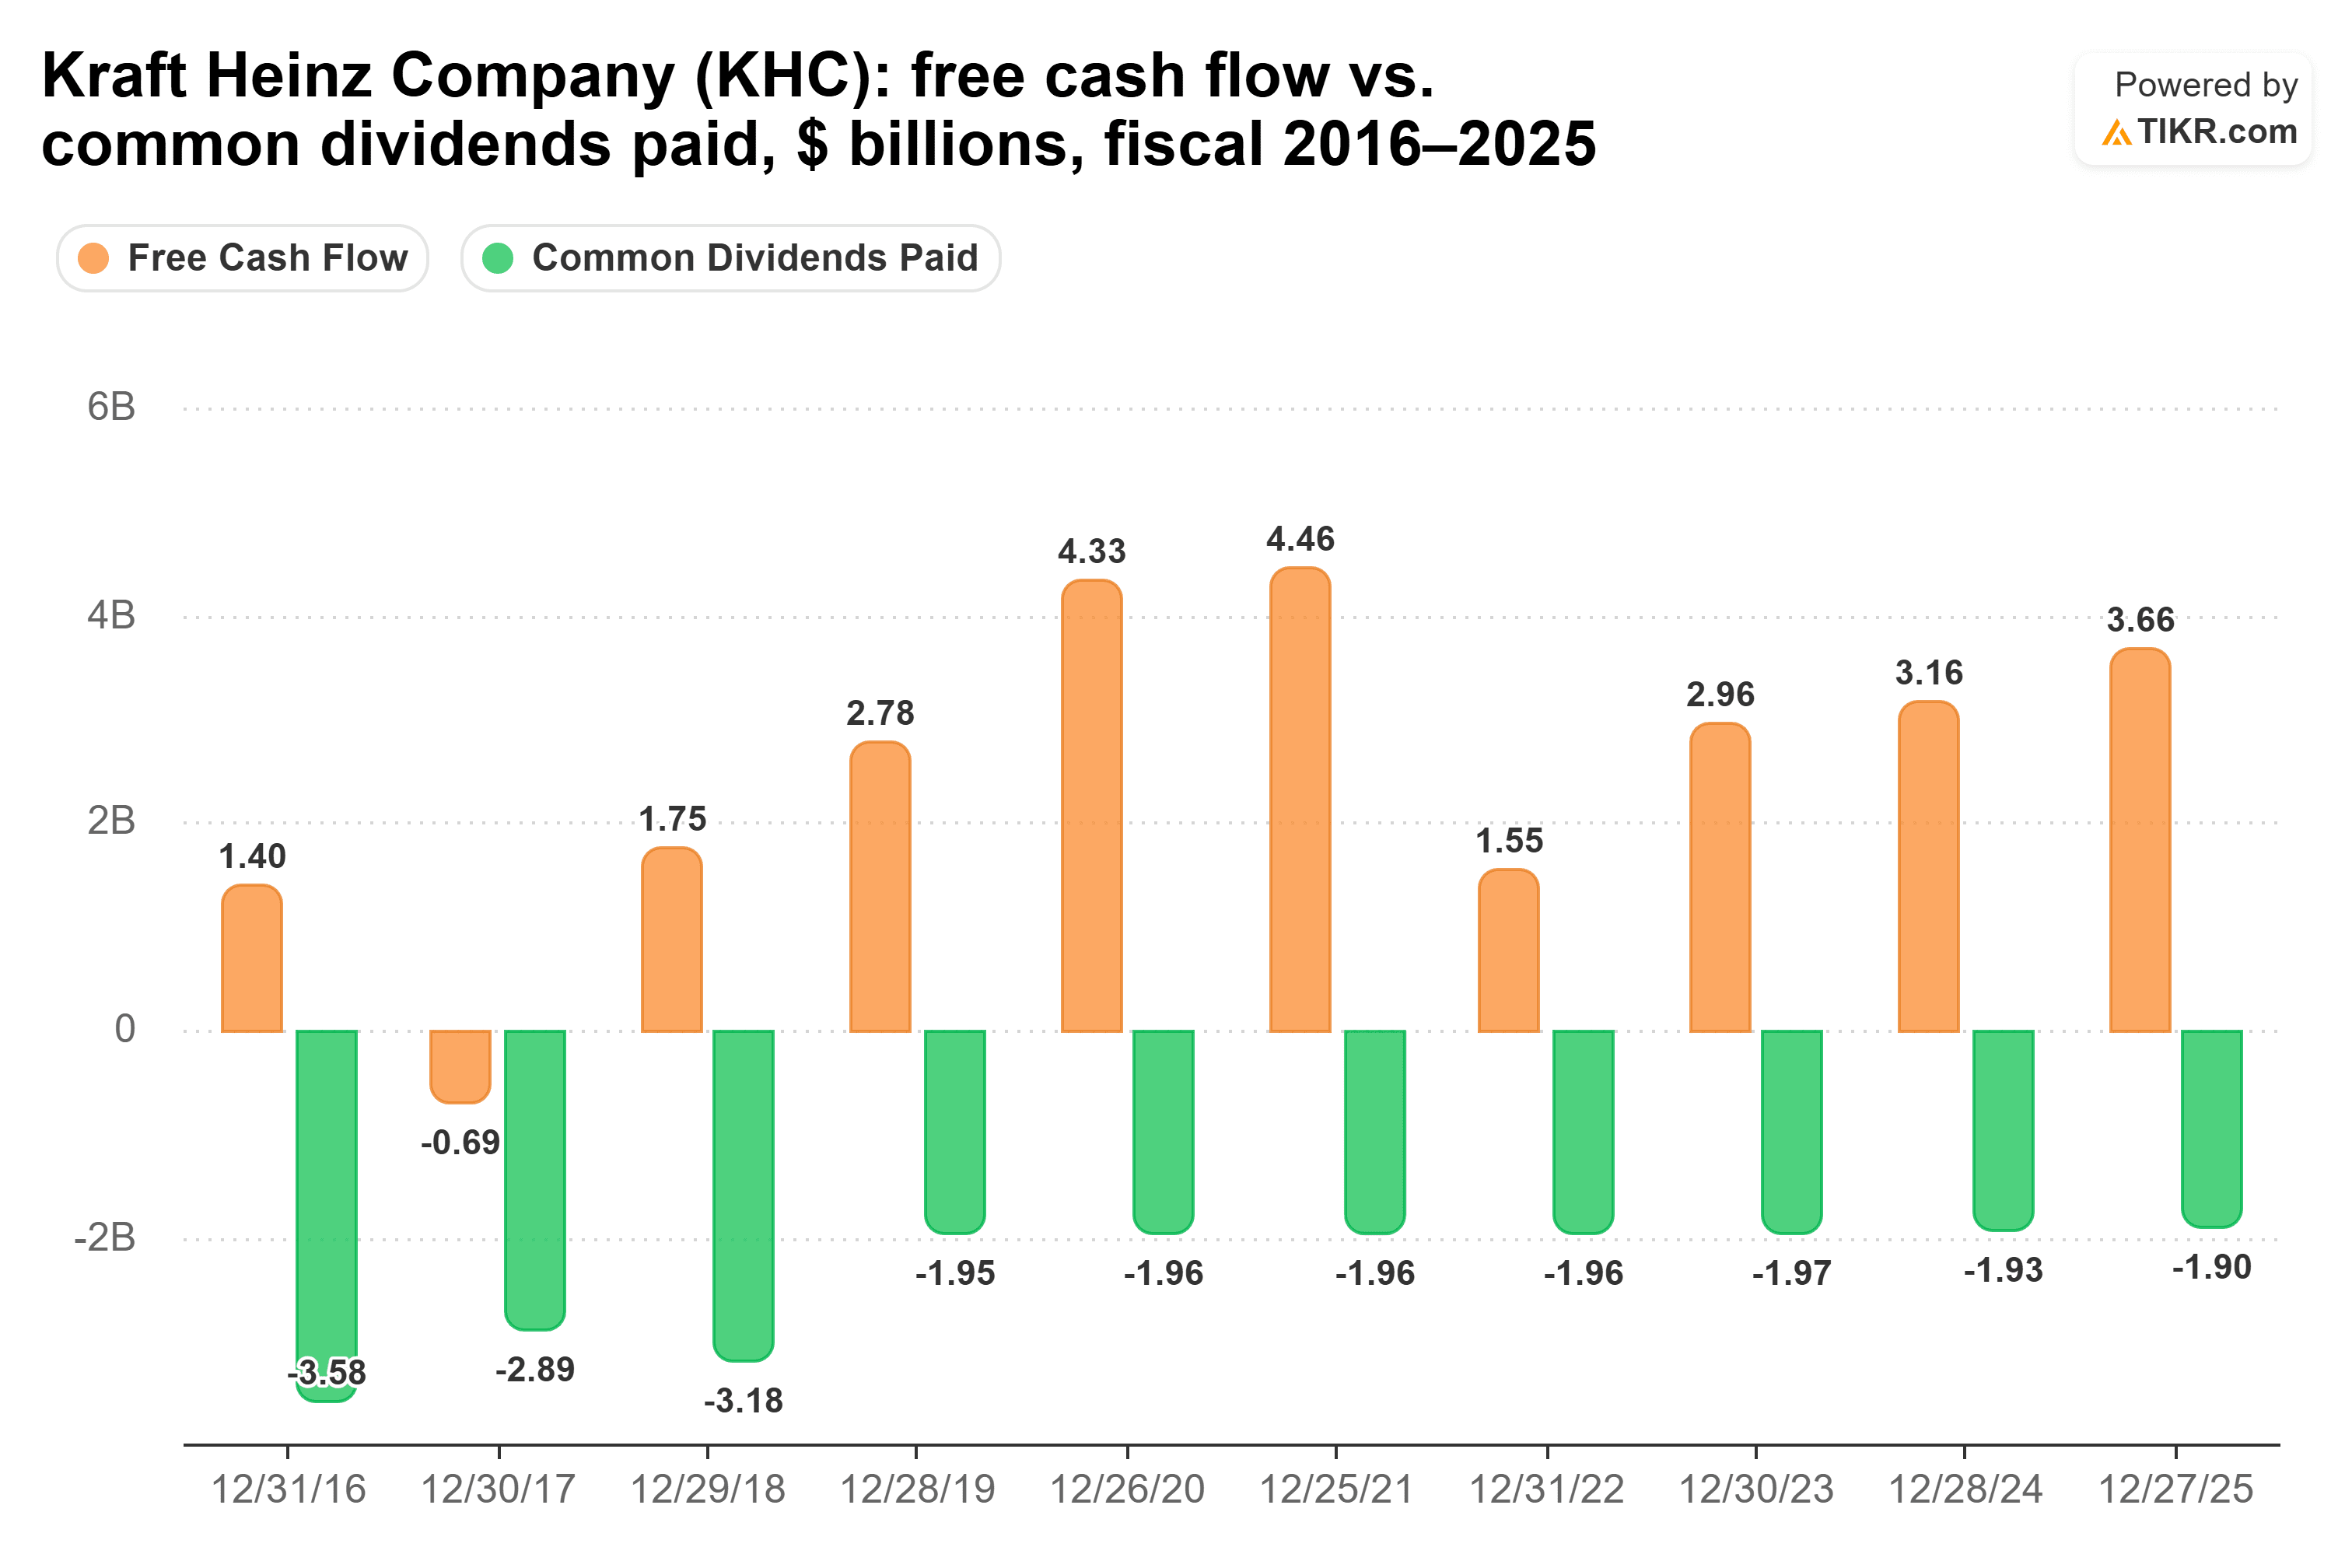
配当は現時点ではカバーされており、2026年6月27日までの12か月間のフリーキャッシュフローの50%という余裕のある水準を占めている。フリーキャッシュフローは、2022会計年度に不足した以降、毎年配当をカバーしている:
また、クラフト・ハインツは11月4日、北米コーヒー事業をワン・ロック・キャピタル・パートナーズに売却することで合意した。取引価値は6億5000万ドルで、同社は30%の株式を保有し続け、取引が2027年半ばに完了した際に約5億ドルの正味現金が債務返済に充てられる予定だ。リスクは、米国の売上が下落を続ける一方でコストが上昇することにある:経営陣は現在、2027年のインフレ率が5%強になると見込んでいる。
スマッカーは配当を増額し続けている
クラフト・ハインツの配当が据え置かれている一方で、スマッカーの配当は上昇を続けている。同社は7月に25年連続となる年間配当増額を発表し、その配当は2021会計年度から2026会計年度にかけて年間4.1%(1株当たり3.60ドルから4.40ドル)成長した(ただし、2026会計年度の増加率は1.9%と鈍化した)。
2027会計年度第1四半期(7月31日終了)の純売上高は5%増の22億ドルとなった。しかし、通年では、スマッカーは純売上高が1%から2%減少すると見込んでいる。
フリーキャッシュフローは、2017会計年度以降、増額された配当支払いを毎年カバーしている:
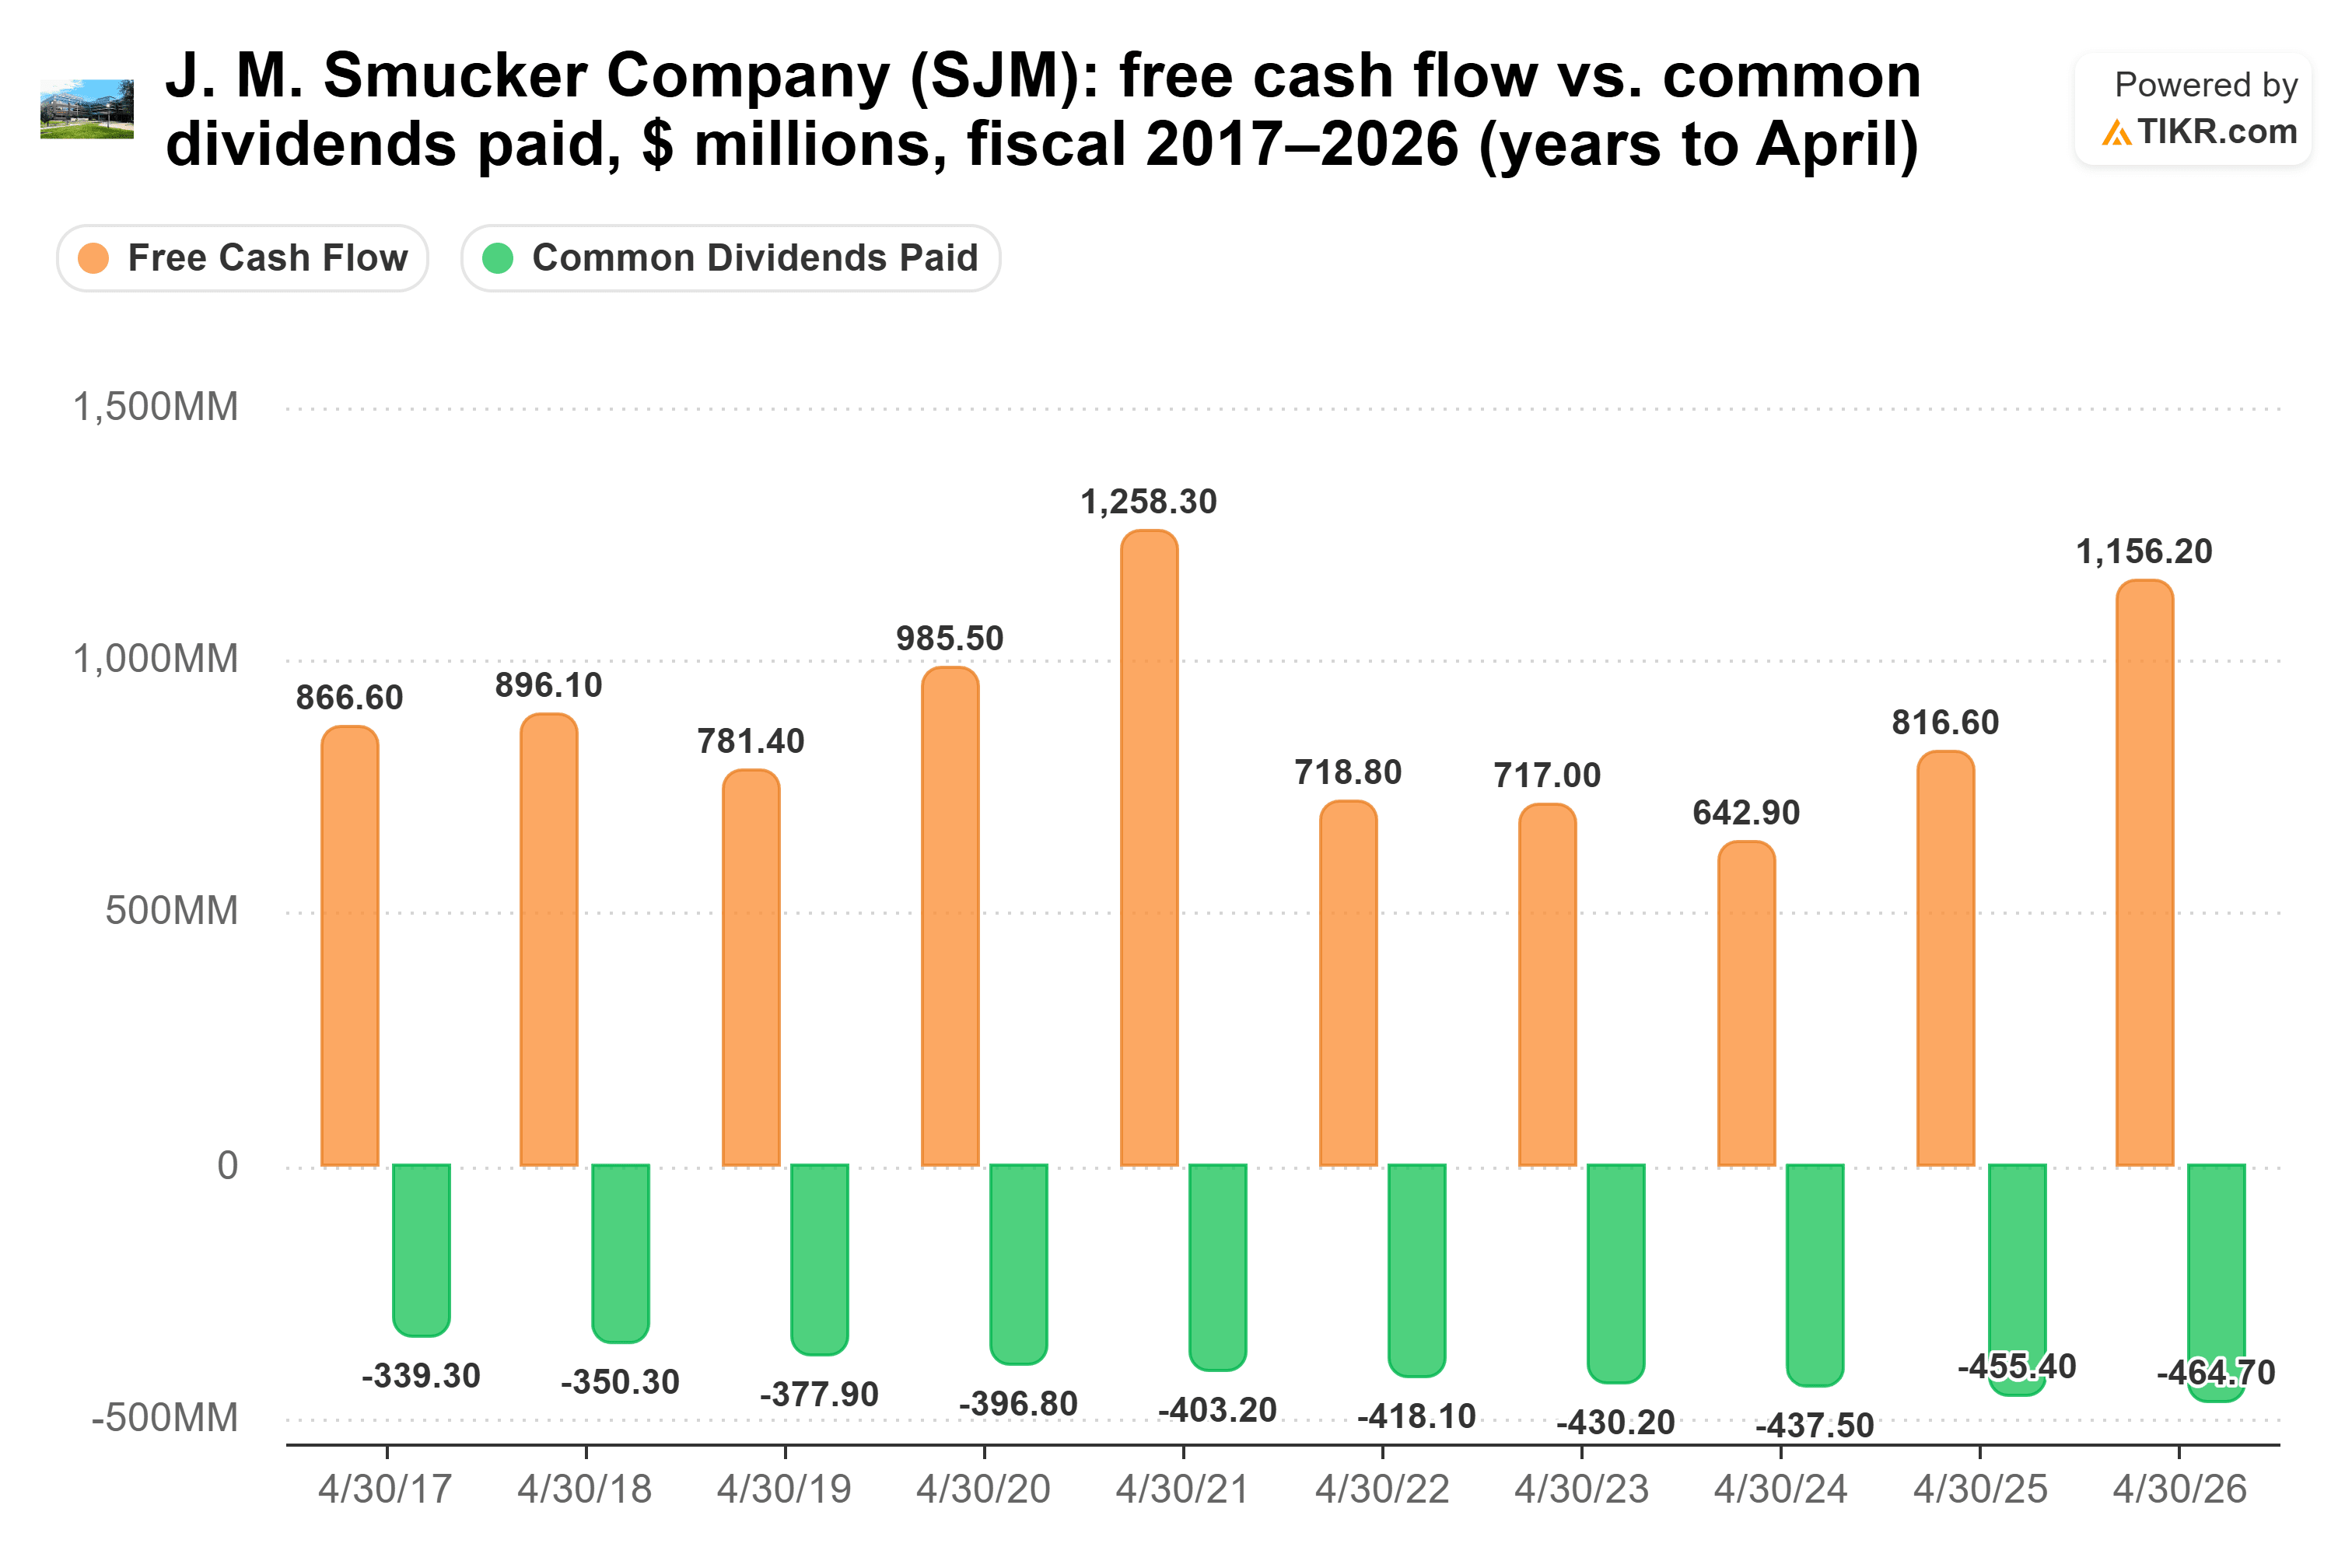
カバー率は2024会計年度に68%と厳しくなったが、2026会計年度にはフリーキャッシュフローが11億6000万ドルに増加した。配当金は2026年7月31日までの12か月間で29%を占め、十分にカバーされている。これは、第1四半期のフリーキャッシュフローが前年同期の9490万ドルの流出から3億3730万ドルに改善したことによる。
スマッカーは債務がやや多いが、レバレッジ目標の3倍以下を前倒しで達成しており、タッカー・マーシャルCFOは「四半期配当を維持することを引き続き約束する」と述べている。主なリスクはコーヒー事業で、経営陣は商品コストと逼迫した消費者の状況を踏まえ、慎重な計画を立てている。
では、どちらの配当が勝るか?
J.M. スマッカーの方が退職者にとってより良い配当株だ。収入を求める退職者は確実に頼れる配当を望んでおり、スマッカーの配当はより余裕があり、25年間にわたる増額の習慣を伴っている。同社の配当は現在フリーキャッシュフローの29%を占め、2027会計年度の予想では40%となる。一方、クラフト・ハインツでは50%と64%だ。
そして、クラフト・ハインツの余裕は縮小している。アナリストは同社のフリーキャッシュフローが2026会計年度に29億6000万ドルに減少し、2028会計年度まで30億ドルを下回り続けると予想している:
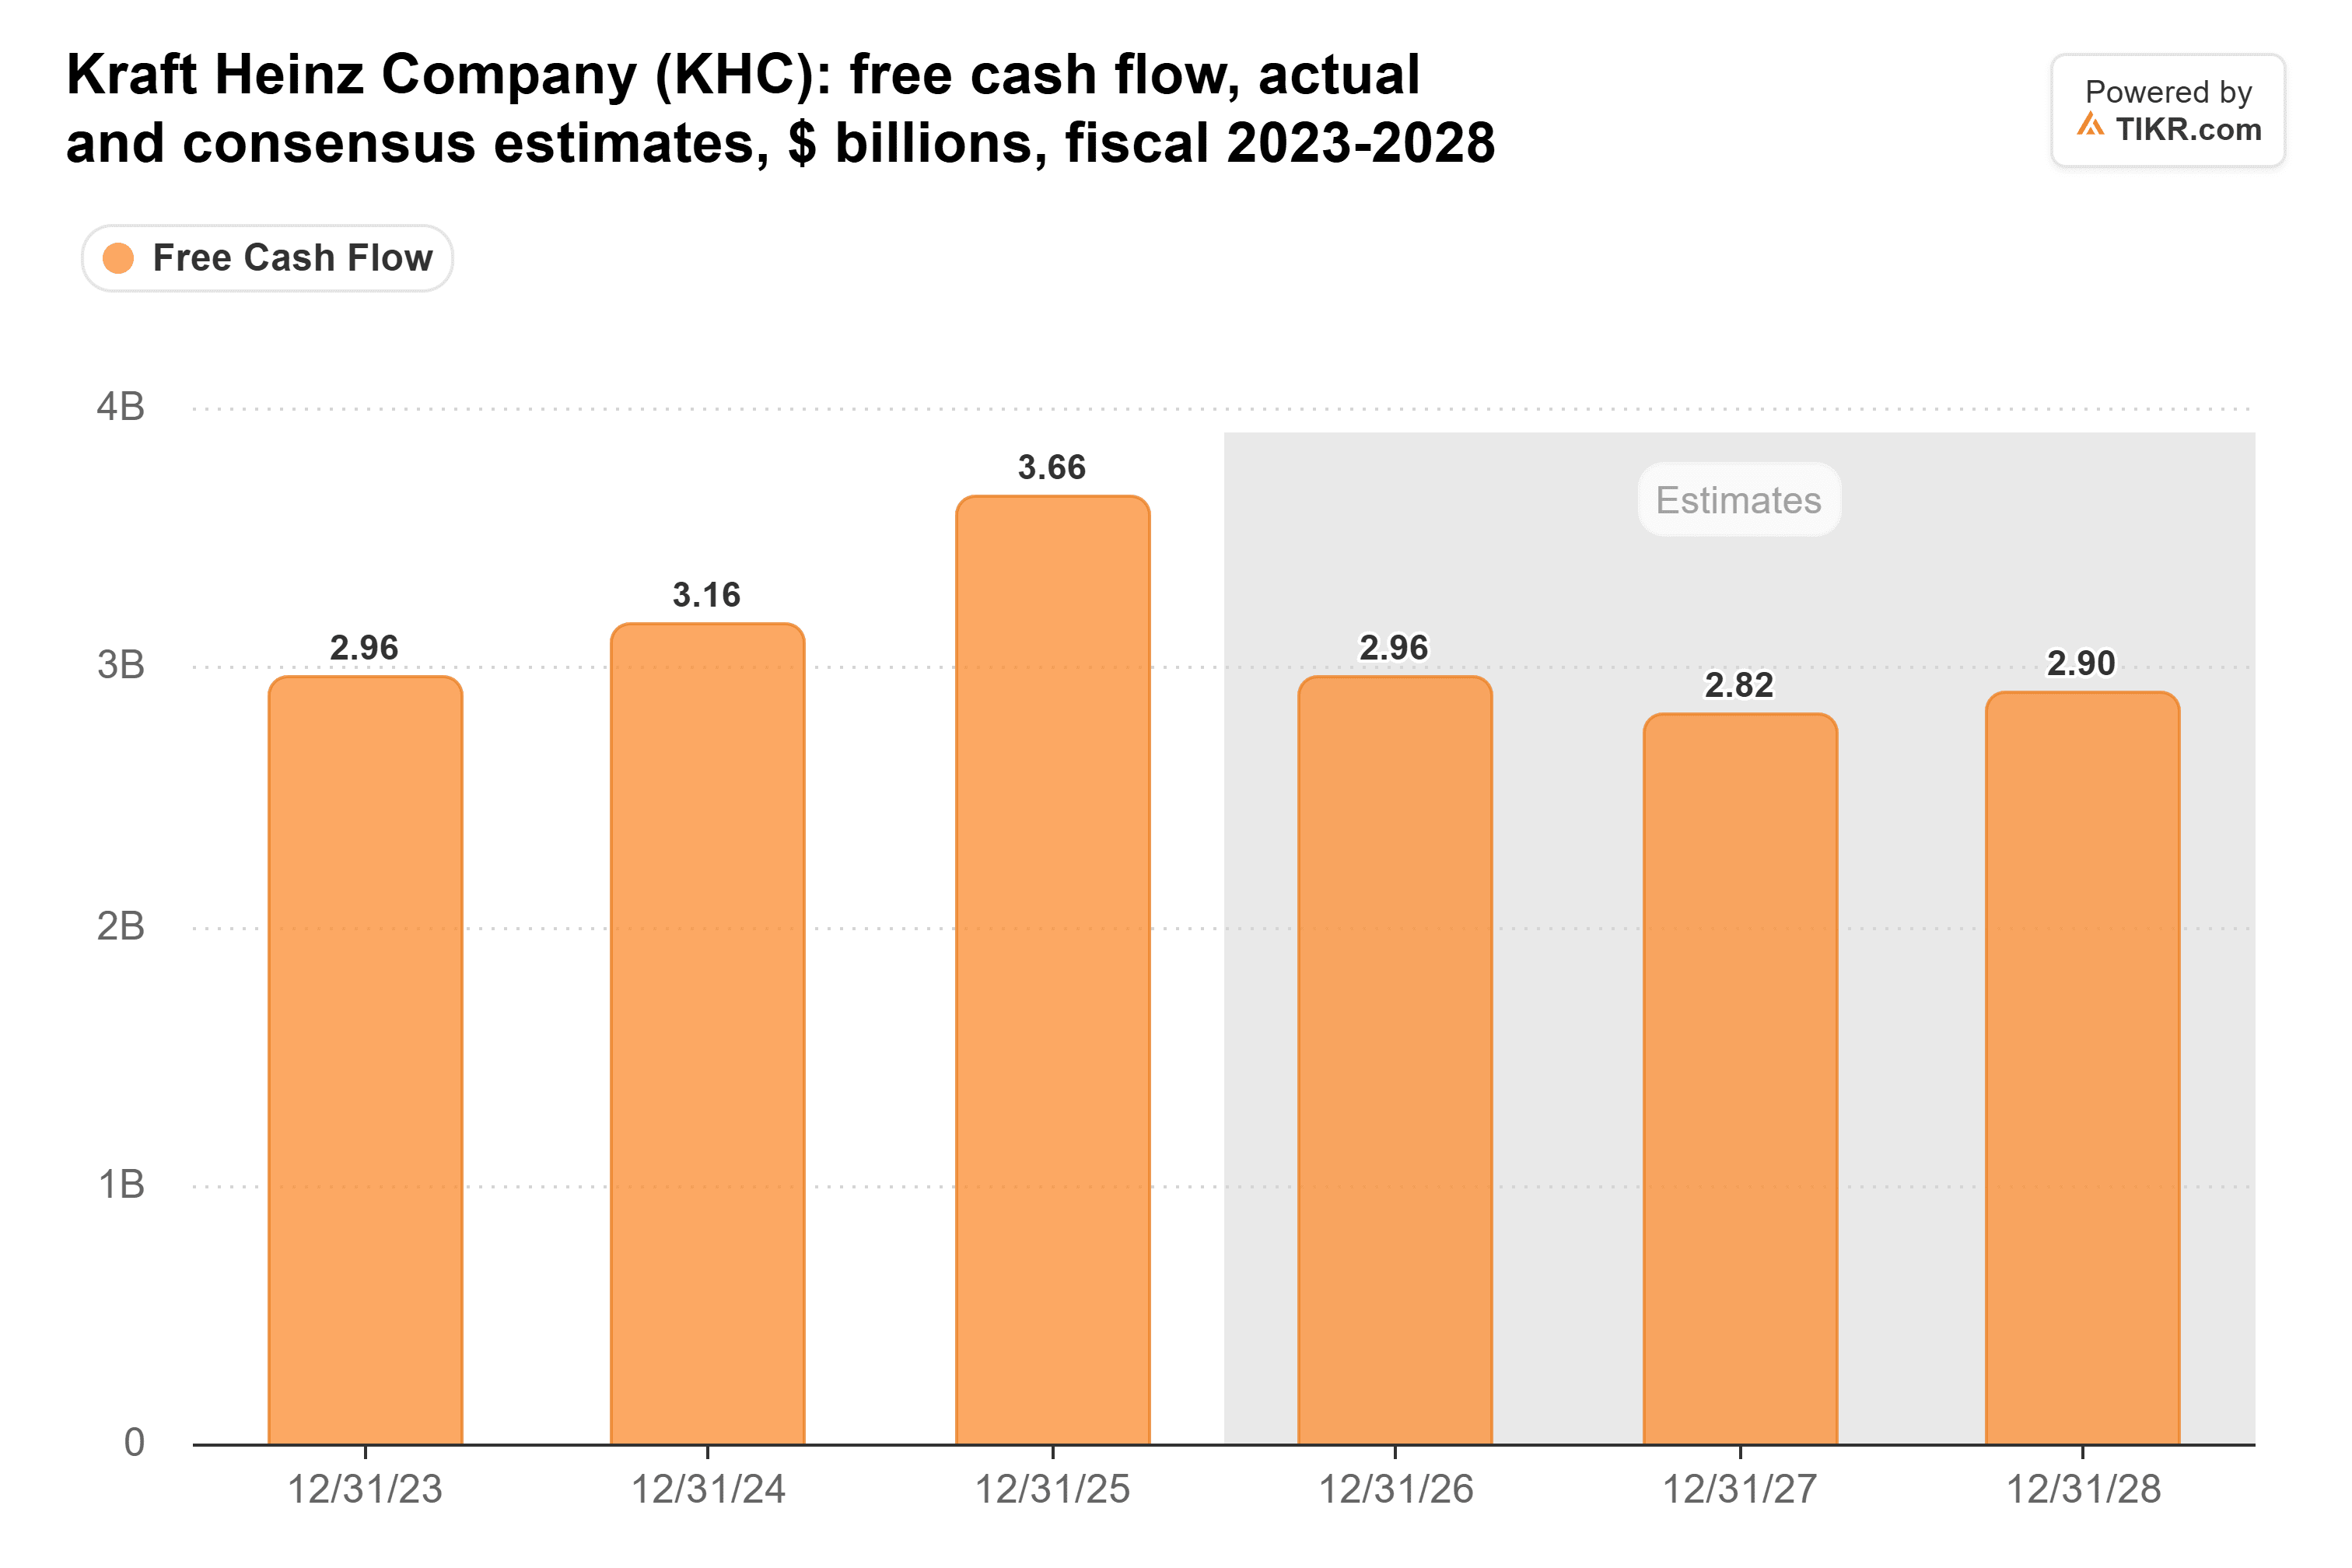
これは、クラフト・ハインツの配当が危険にさらされていると言っているわけではない。64%の支払い比率でもまだカバーされており、その利回りは無視しがたい:1万ドルで年間660ドルの収入が得られる。スマッカーでは340ドルだ。スマッカーの5年間の成長率4.1%で計算しても、その1万ドルは10年目で約488ドルを支払うことになり、クラフト・ハインツの水準を超えるのは2043年頃になるだろう。
ただ、クラフト・ハインツはより大きな配当を、まだ縮小している事業から支払っているのに対し、スマッカーのカバー率には増額を続ける余地が残されているということだ。もちろん、もしクラフト・ハインツの立て直しが米国の売上を再び成長軌道に乗せ、フリーキャッシュフローが2025会計年度の36億6000万ドルに近い水準に戻れば、その6.6%の利回りは非常に見逃しがたいものになるだろう。
J.M. スマッカーは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢の退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながら生活することを切り詰めることの違いになり得る。
私たちは、今すぐすべての退職者が知っておくべき、6%以上の利回りを提供する6銘柄を特定した。(そして、J.M. スマッカーはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!