主なポイント
- アリババ株は、11月11日までの12か月間で36.9%下落。AIとクイックコマースへの投資により、2026会計年度の正規化(ノンGAAP)1ADS当たり利益は59%減少した。
- DBSはアリババに対し、買いレーティングと207ドルの目標株価を設定しており、これは11月11日の終値101.52ドルから104%上昇した水準である。
- アナリストが1年後に予想する利益ベースで測定すると、207ドルは約19.6倍のPERに相当し、アリババの5年平均PERである13倍から約52%上回っている。
- アナリストは、2028会計年度までに利益が2倍以上になると予想しており、次の試金石となるのは11月19日の決算発表だ。
アリババ (BABA)株は、11月11日までの12か月間で36.9%下落したが、DBSは依然として株価が2倍以上になると見ている。同社の207ドルという目標株価は、その日の終値101.52ドルから104%上回る水準だ。
この期間、アリババのAIとクイックコマースへの投資は利益を大きく圧迫した。供給も問題だ:中国のバイヤー、その中にはアリババも含まれるが、依然としてNvidia (NVDA)からのチップを待っている。
投資先行、利益は後から
設備投資額は、2026会計年度(2026年3月期)に2年前の321億元から1,261億元(約183億ドル)に急増した。クイックコマースへの進出も利益を圧迫し、正規化利益は59%減少し、1ADS当たり26.80元となった。
6月四半期も改善はなく、調整後EBITAは30%減少し、フリーキャッシュフローは447億元(約66億ドル)の流出となった。
11月4日、ブルームバーグは、アリババを含む中国のハイテク企業が約600万個のNvidia RTX Pro 5500チップを発注したものの、今後4か月間に受け取れるのはその約1%に過ぎないと見ていると報じた。
DBSの207ドル目標は2つの事業に基づく
DBSのアナリスト、Andy Yu氏は買いレーティングを維持し、8月に目標株価を207ドルに引き上げた。これは、アリババのコアコマース事業とクラウド事業を別々に評価したものだ。
最新の進展はT-Headだ。11月10日、アリババは開示し、香港取引所が同社の半導体子会社のスピンオフを認可し、同社が9月11日に上場申請を行ったことを明らかにした。しかし、アリババの発表では、このスピンオフは総資産、収益、純利益に比べて重要ではないとされており、T-Head単独では株価を207ドルに押し上げることはできないだろう。
TIKRは41人のアナリストを追跡。何人が「買い」と言っている?
アリババに対する買い、ホールド、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 アリババのアナリスト評価を見る
アナリストはアリババの利益が回復すると予想
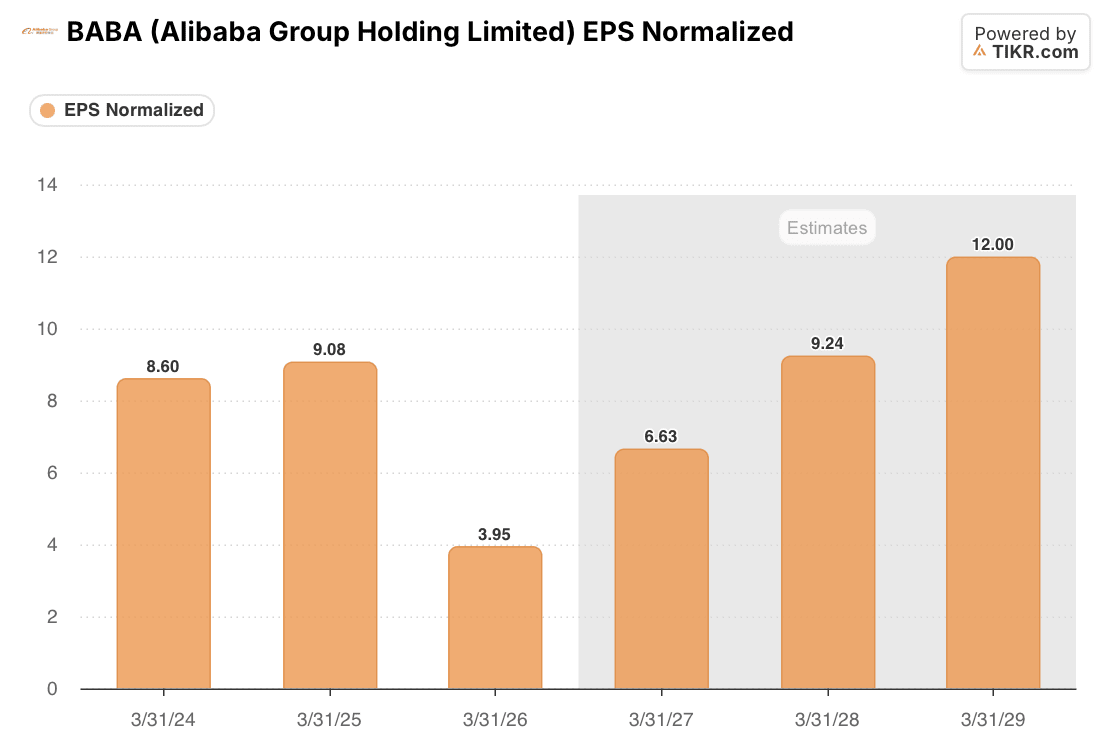
アナリストの平均目標株価は184ドルで、2025年末の198ドルから低下している。彼らは、正規化利益が2027会計年度で1ADS当たり6.63ドル、2028会計年度で9.24ドル、2029会計年度で12.00ドルになると予想している:
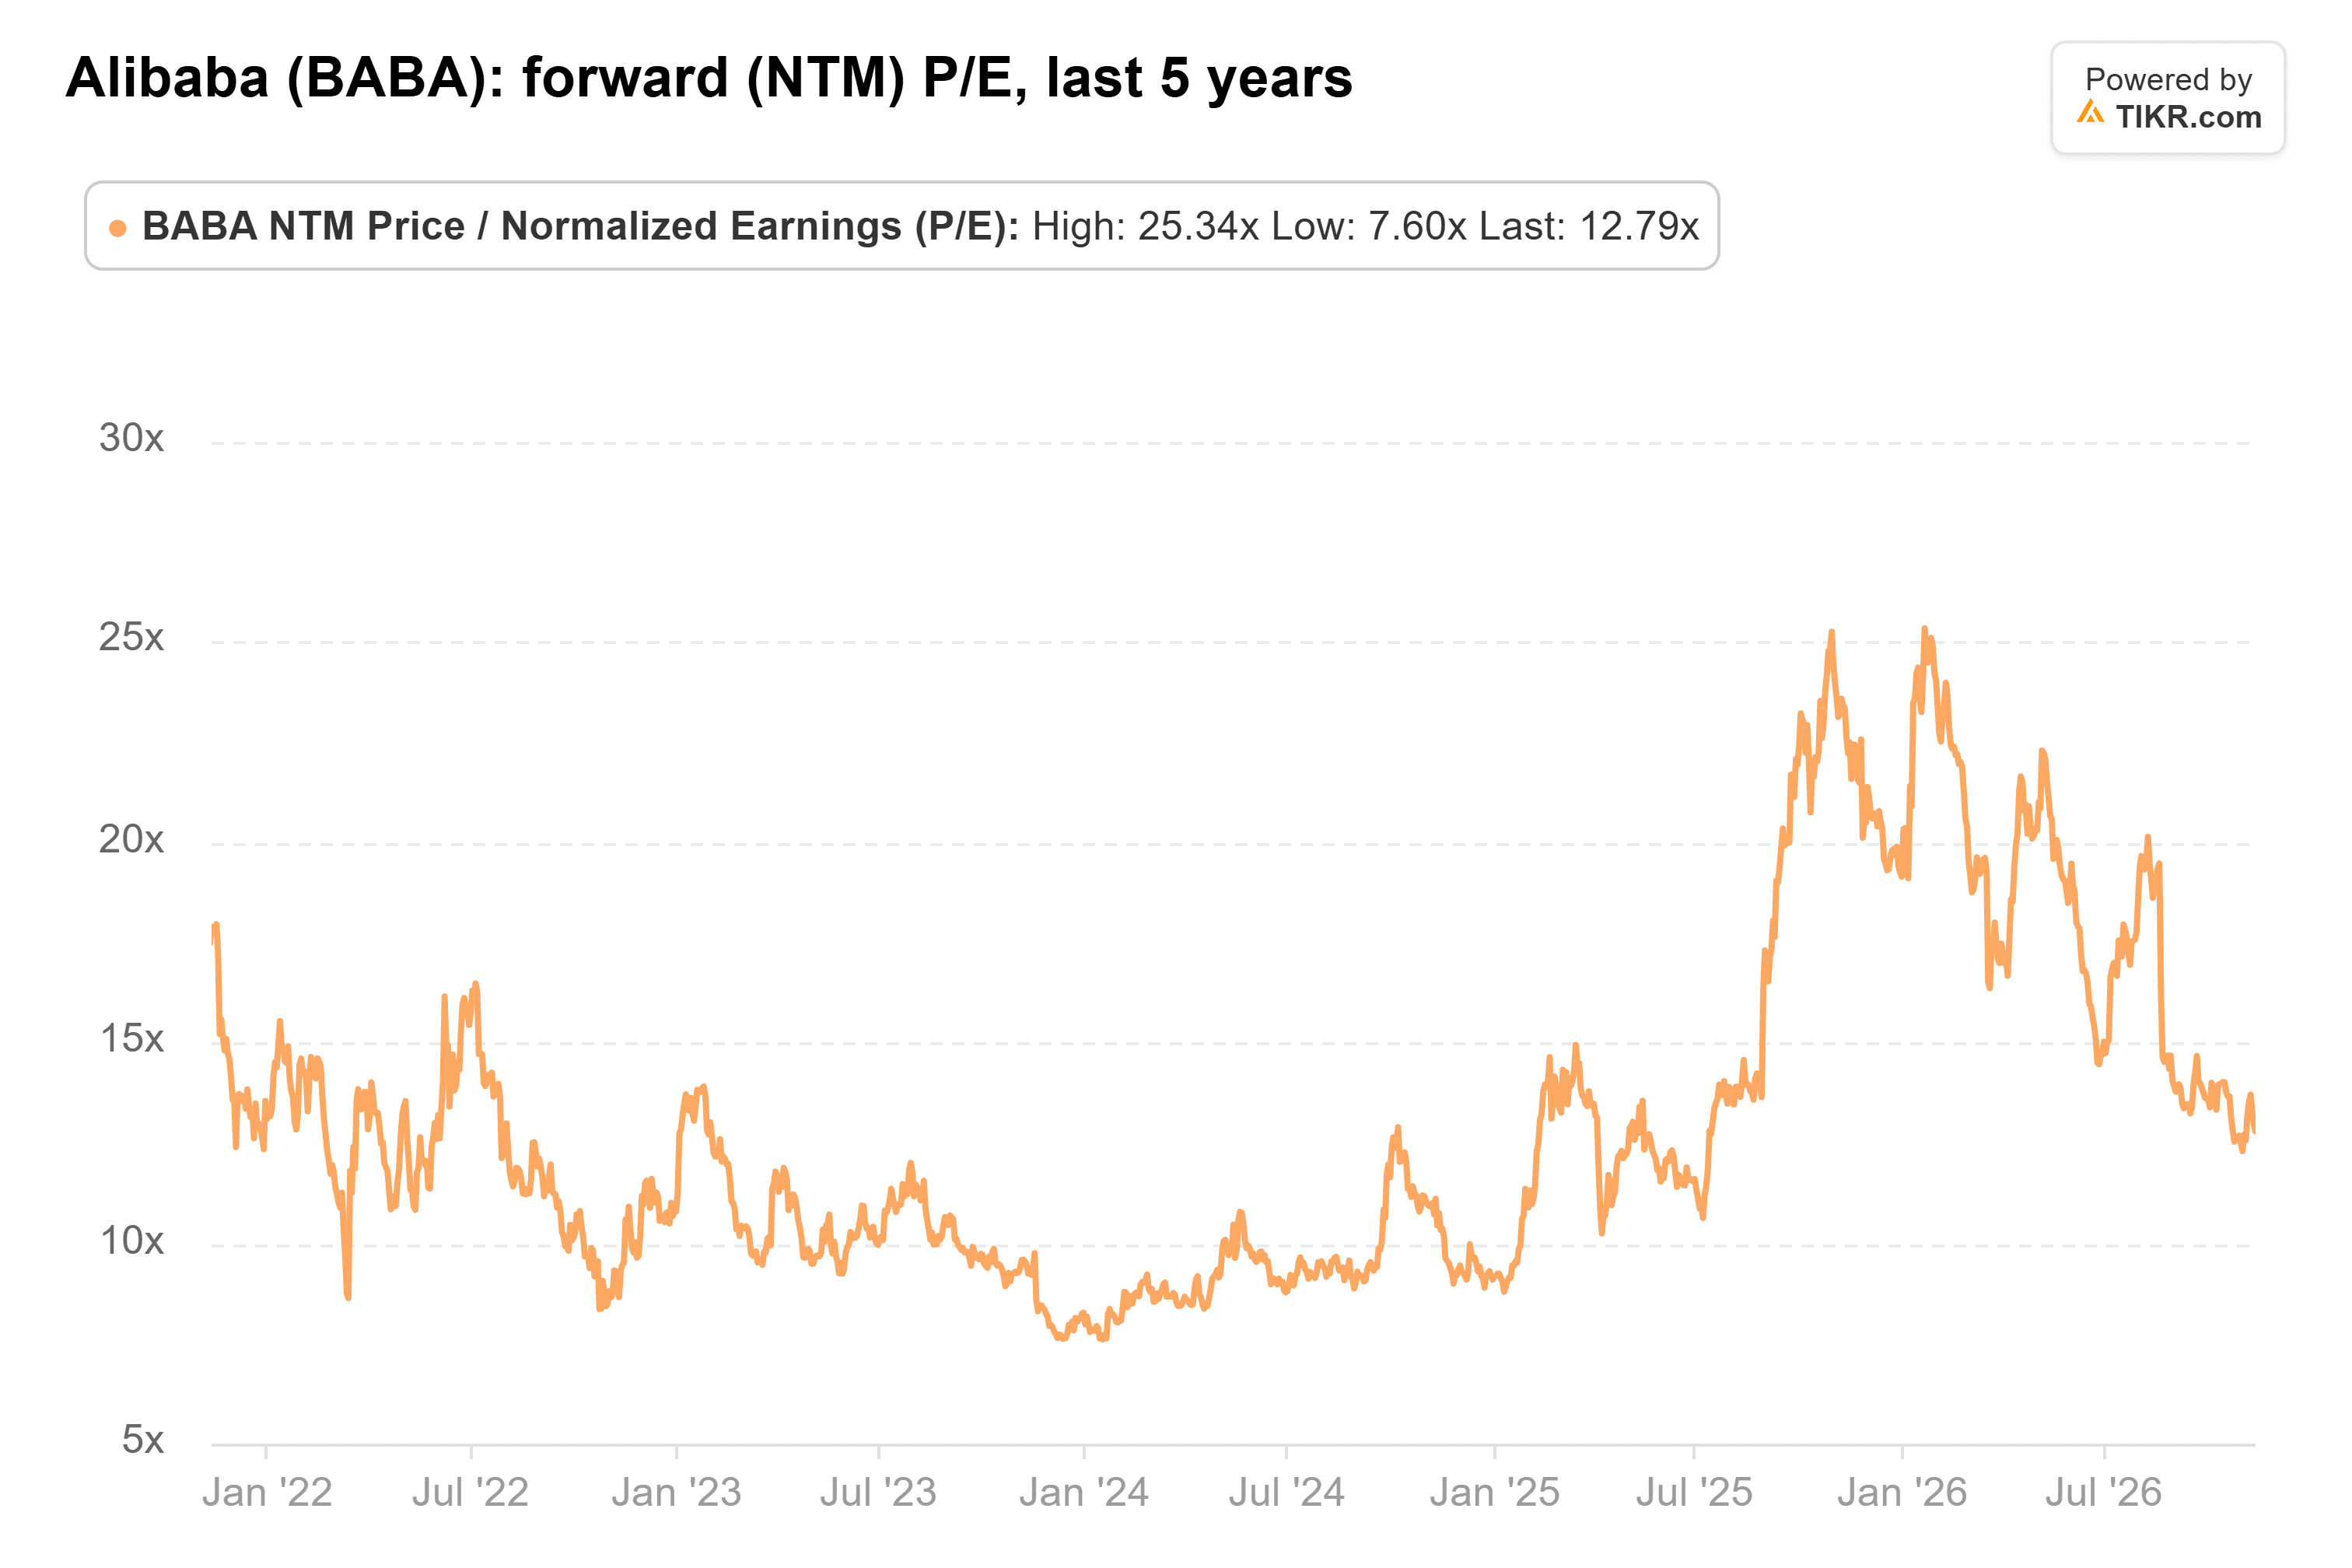
13倍のフォワードPERで取引されている同株は、5年平均と同水準であり、1月に記録した25倍を大きく下回っている:
207ドルがアリババ株に求めるもの
12か月目標株価は1年先の価格なので、1年後に予想される利益と比較して設定されるべきであり、アナリストはこれを現在のフォワード予想より約3分の1高い水準と見ている。そのベースで考えると、207ドルは約19.6倍のPERに相当し、アリババの通常の倍率から約52%上回っている。これは1月のピークを下回るが、それでも回復に加えて、株価評価倍率(リレーティング)の上昇が必要だ。
リスクはキャッシュだ:アナリストは、設備投資が2027会計年度に1,984億元(約300億ドル)に増加し、フリーキャッシュフローはマイナスのままになると予想している。
アリババの11月19日決算が示すべきこと
13倍のPERで、アリババは通常の倍率で取引されており、アナリストが2026会計年度から2028会計年度にかけて2倍以上になると予想する利益がベースだ。これは保有するのに十分な理由だ。しかし、1年以内に207ドルに到達するには、その回復に加えて20倍近い倍率が必要であり、その両方が実現するとは考えにくい。
11月19日、外部クラウドの成長率が6月の45%を上回り、AIラボ&アプリケーションの損失が6月の139億元(約20億ドル)より小さければ、回復軌道は維持されるだろう。
では、アリババ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アリババの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!