主なポイント
- Coinbaseは全国的なトラストバンクを運営する最終承認を取得し、Circleに続き、PNCは同日、Coinbaseが提供するステーブルコイン決済のパイロットを開始した。
- 第3四半期の取引収益は44%減の5億9000万ドルに落ち込んだ一方、7億1500万ドルの暗号資産評価益が7億1900万ドルの純利益の大半を占めた。
- モルガン・スタンレーは、10月25日までの第4四半期の取引収益が約1億6500万ドルであることを理由に、Coinbaseをアンダーウェイトに格下げし、目標株価を120ドルとした。
- 2月に発表が予定される第4四半期決算は、サブスクリプションおよびサービス収益が5億5000万ドルから6億3000万ドルという業績見通しの試金石となる。
Coinbase Global (COIN) は、米国通貨監督官庁(OCC)から全国的なトラストバンクを運営する最終承認を取得した。この認可は11月6日に発効し、Coinbaseは月曜日にその旨を発表した。
これにより、すでに独自のトラストバンク認可を保有するUSDC発行体のCircle Internet Group (CRCL) と並ぶこととなった。同日、PNC Financial Services (PNC) は、法人顧客がUSDC決済を受け入れられるようにするパイロットを開始し、その基盤はCoinbaseが提供している。
これは朗報と言える。しかし、同社株はモルガン・スタンレーが11月2日に格下げを行う前の1ヶ月間で既に約22%下落していた。
問題は取引収益であり、この認可はそれを迅速に改善するものではない。
下落局面の最中に認可取得
この認可は主に、カストディ業務を一つの連邦規制当局の下に置くことを意味する。Coinbaseは今後3年間でニューヨークのカストディ事業を新設銀行に移行する計画だ。ただし、この銀行は普通預金を受け入れたり商業融資を行ったりすることはできない。
一方、10月29日に発表された決算は、取引収益がどれほど落ち込んでいるかを示している:
- 総収益は35%減の12億2000万ドル。
- 取引収益は44%減の5億9000万ドル。個人向け現物取引量が59%減少したため。
- 純利益は7億1900万ドルに増加したが、そのうち7億1500万ドルはCoinbaseが保有する暗号資産の評価益によるもの。
二つの収益エンジンを並べてみると、そのシフトは明らかだ。
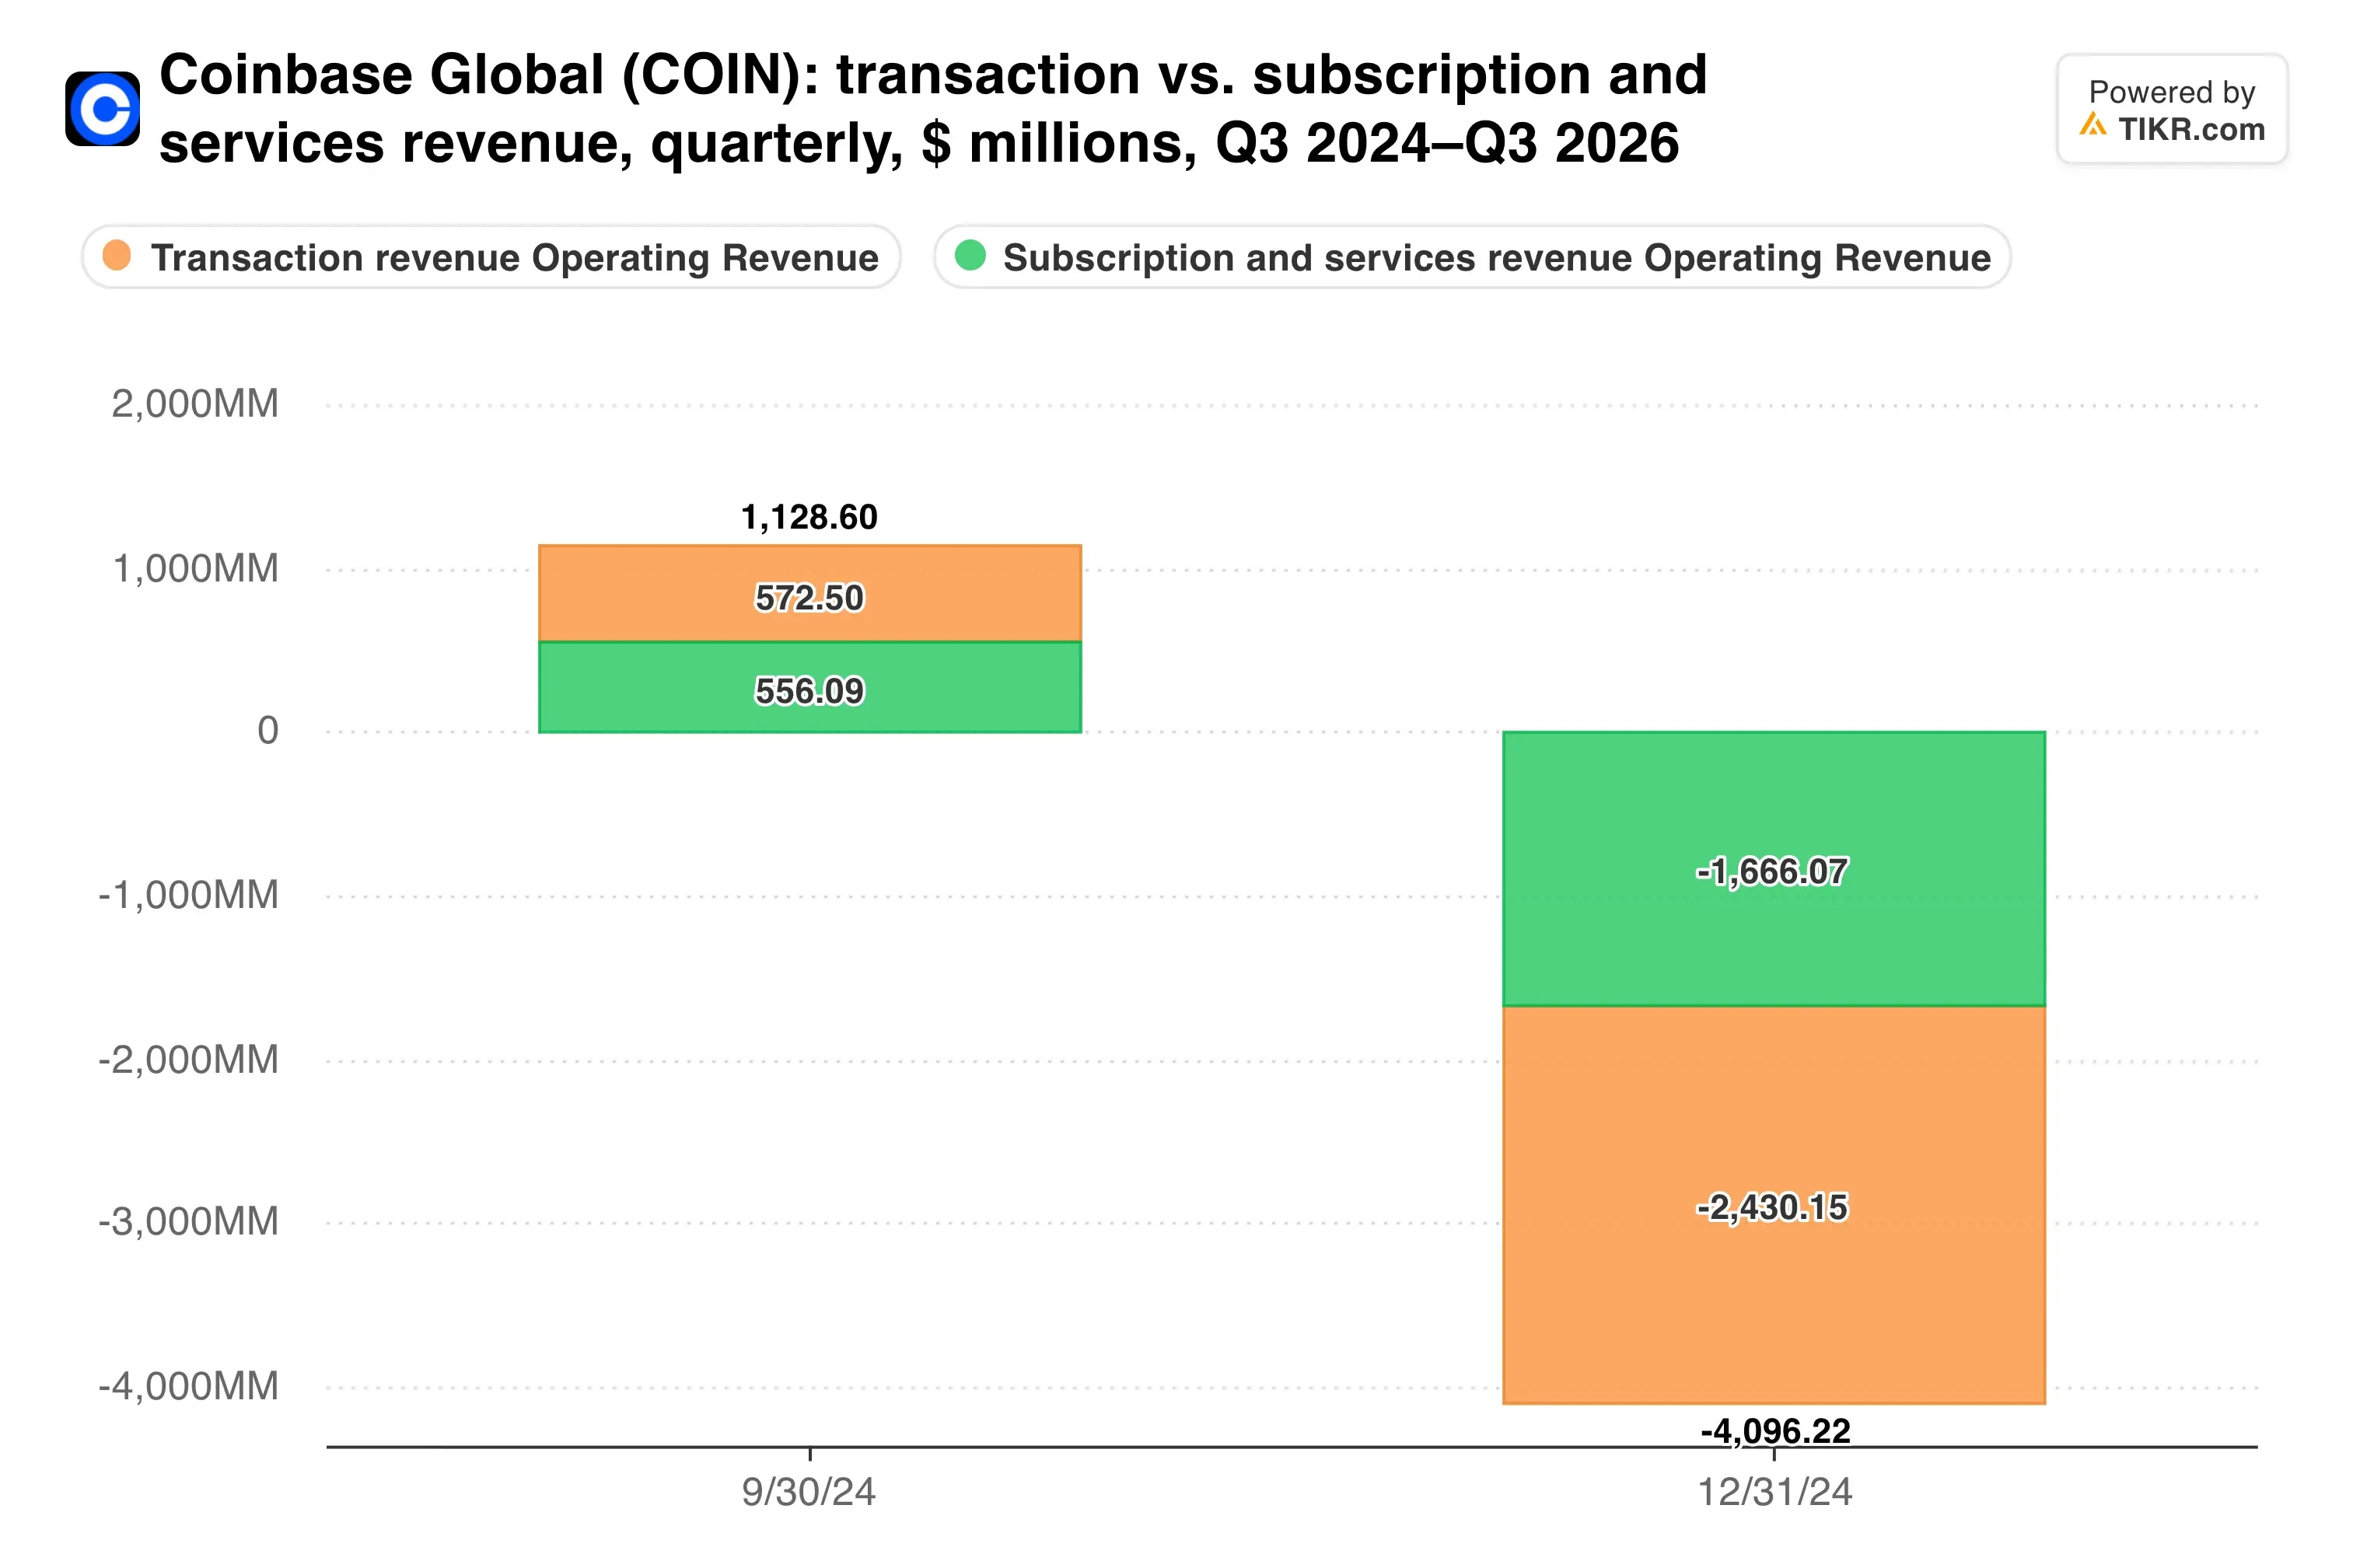
サブスクリプションおよびサービス収益は5億7000万ドルに達し、取引収益とほぼ同水準となり、事業の半分が今や重要な重みを持つに至っている。
カストディとステーブルコインが安定化を担う
ステーブルコイン収益は3億700万ドルで、前年同期比でわずか5%の減少に留まった。USDC残高の増加が8500万ドルのプラス要因となった一方、金利低下が5300万ドルのマイナス要因となった。Coinbaseはまた、CircleとのUSDC収益契約を同じ条件で更新した。
ここにこそ、連邦認可が最も重要な意味を持つ可能性がある。大手機関投資家は、特に10月下旬に発生した約60億ドル規模のBinanceハッキング事件以降、カストディアンがどの規制当局の監督下にあるかを重視する。
比較のために、Coinbaseが9月末時点で保有していた顧客資産は3766億ドルであった。この数字は前年同期比で27%減少しており、その主な原因はビットコイン価格の下落である。
これらのより安定した収益源は、総収益を押し上げることができるだろうか?
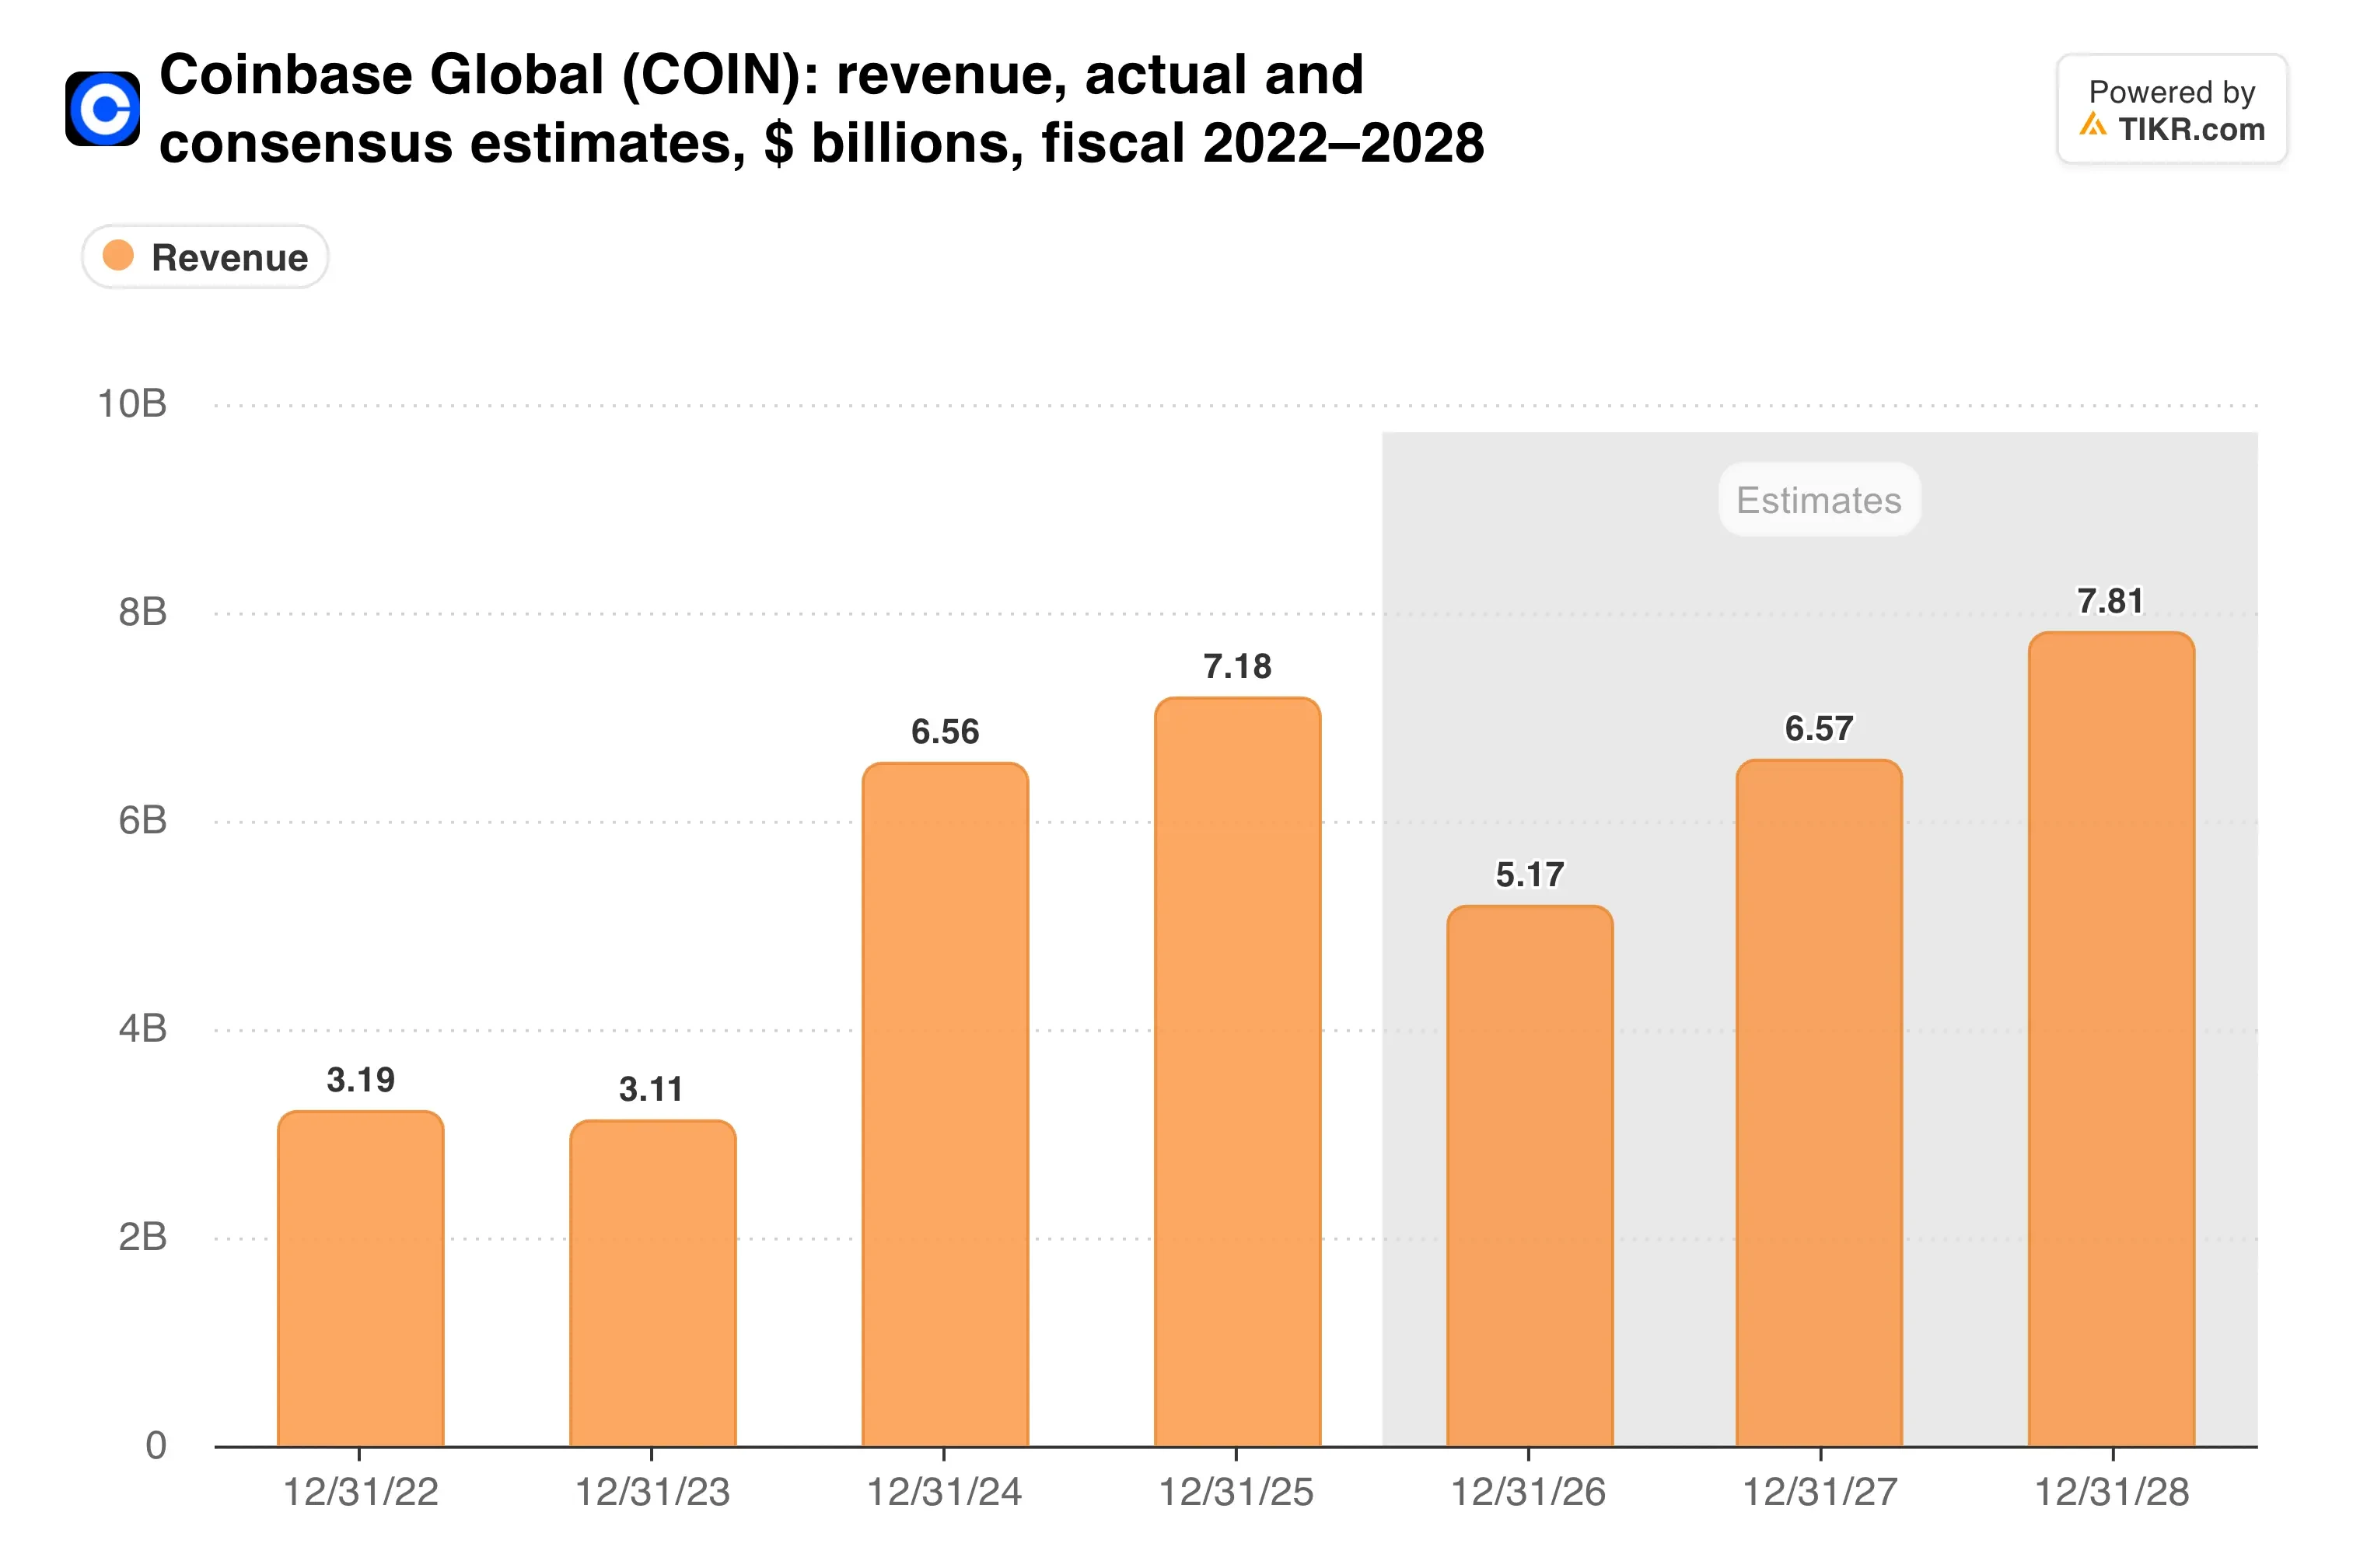
アナリストは回復を予想しているが、それらの予想は依然として暗号資産価格が協調することを前提としている。
TIKRはCoinbaseについて38人のアナリストを追跡している。「買い」としているのは何人か?
Coinbaseの買い、保有、売りの格付けの内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Coinbaseのアナリスト格付けを見る
利益を左右するのは依然として取引収益
営業利益は圧迫を示している。5月のリストラで約700人の雇用が削減された後にもかかわらず、前年同期の4億8050万ドルから6170万ドルに減少した。
そして第4四半期のスタートは鈍い。Coinbaseは10月25日までに約1億6500万ドルの取引収益を計上したが、第3四半期全体では5億9000万ドルであった。モルガン・スタンレーはこの弱いスタートを理由に同社株をアンダーウェイトに格下げし、目標株価を258ドルから120ドルに引き下げた。同社はまた、Binanceハッキングを暗号資産取引へのリスク要因として指摘した。
取引収益の減少がマージンに与えた影響は以下の通り…
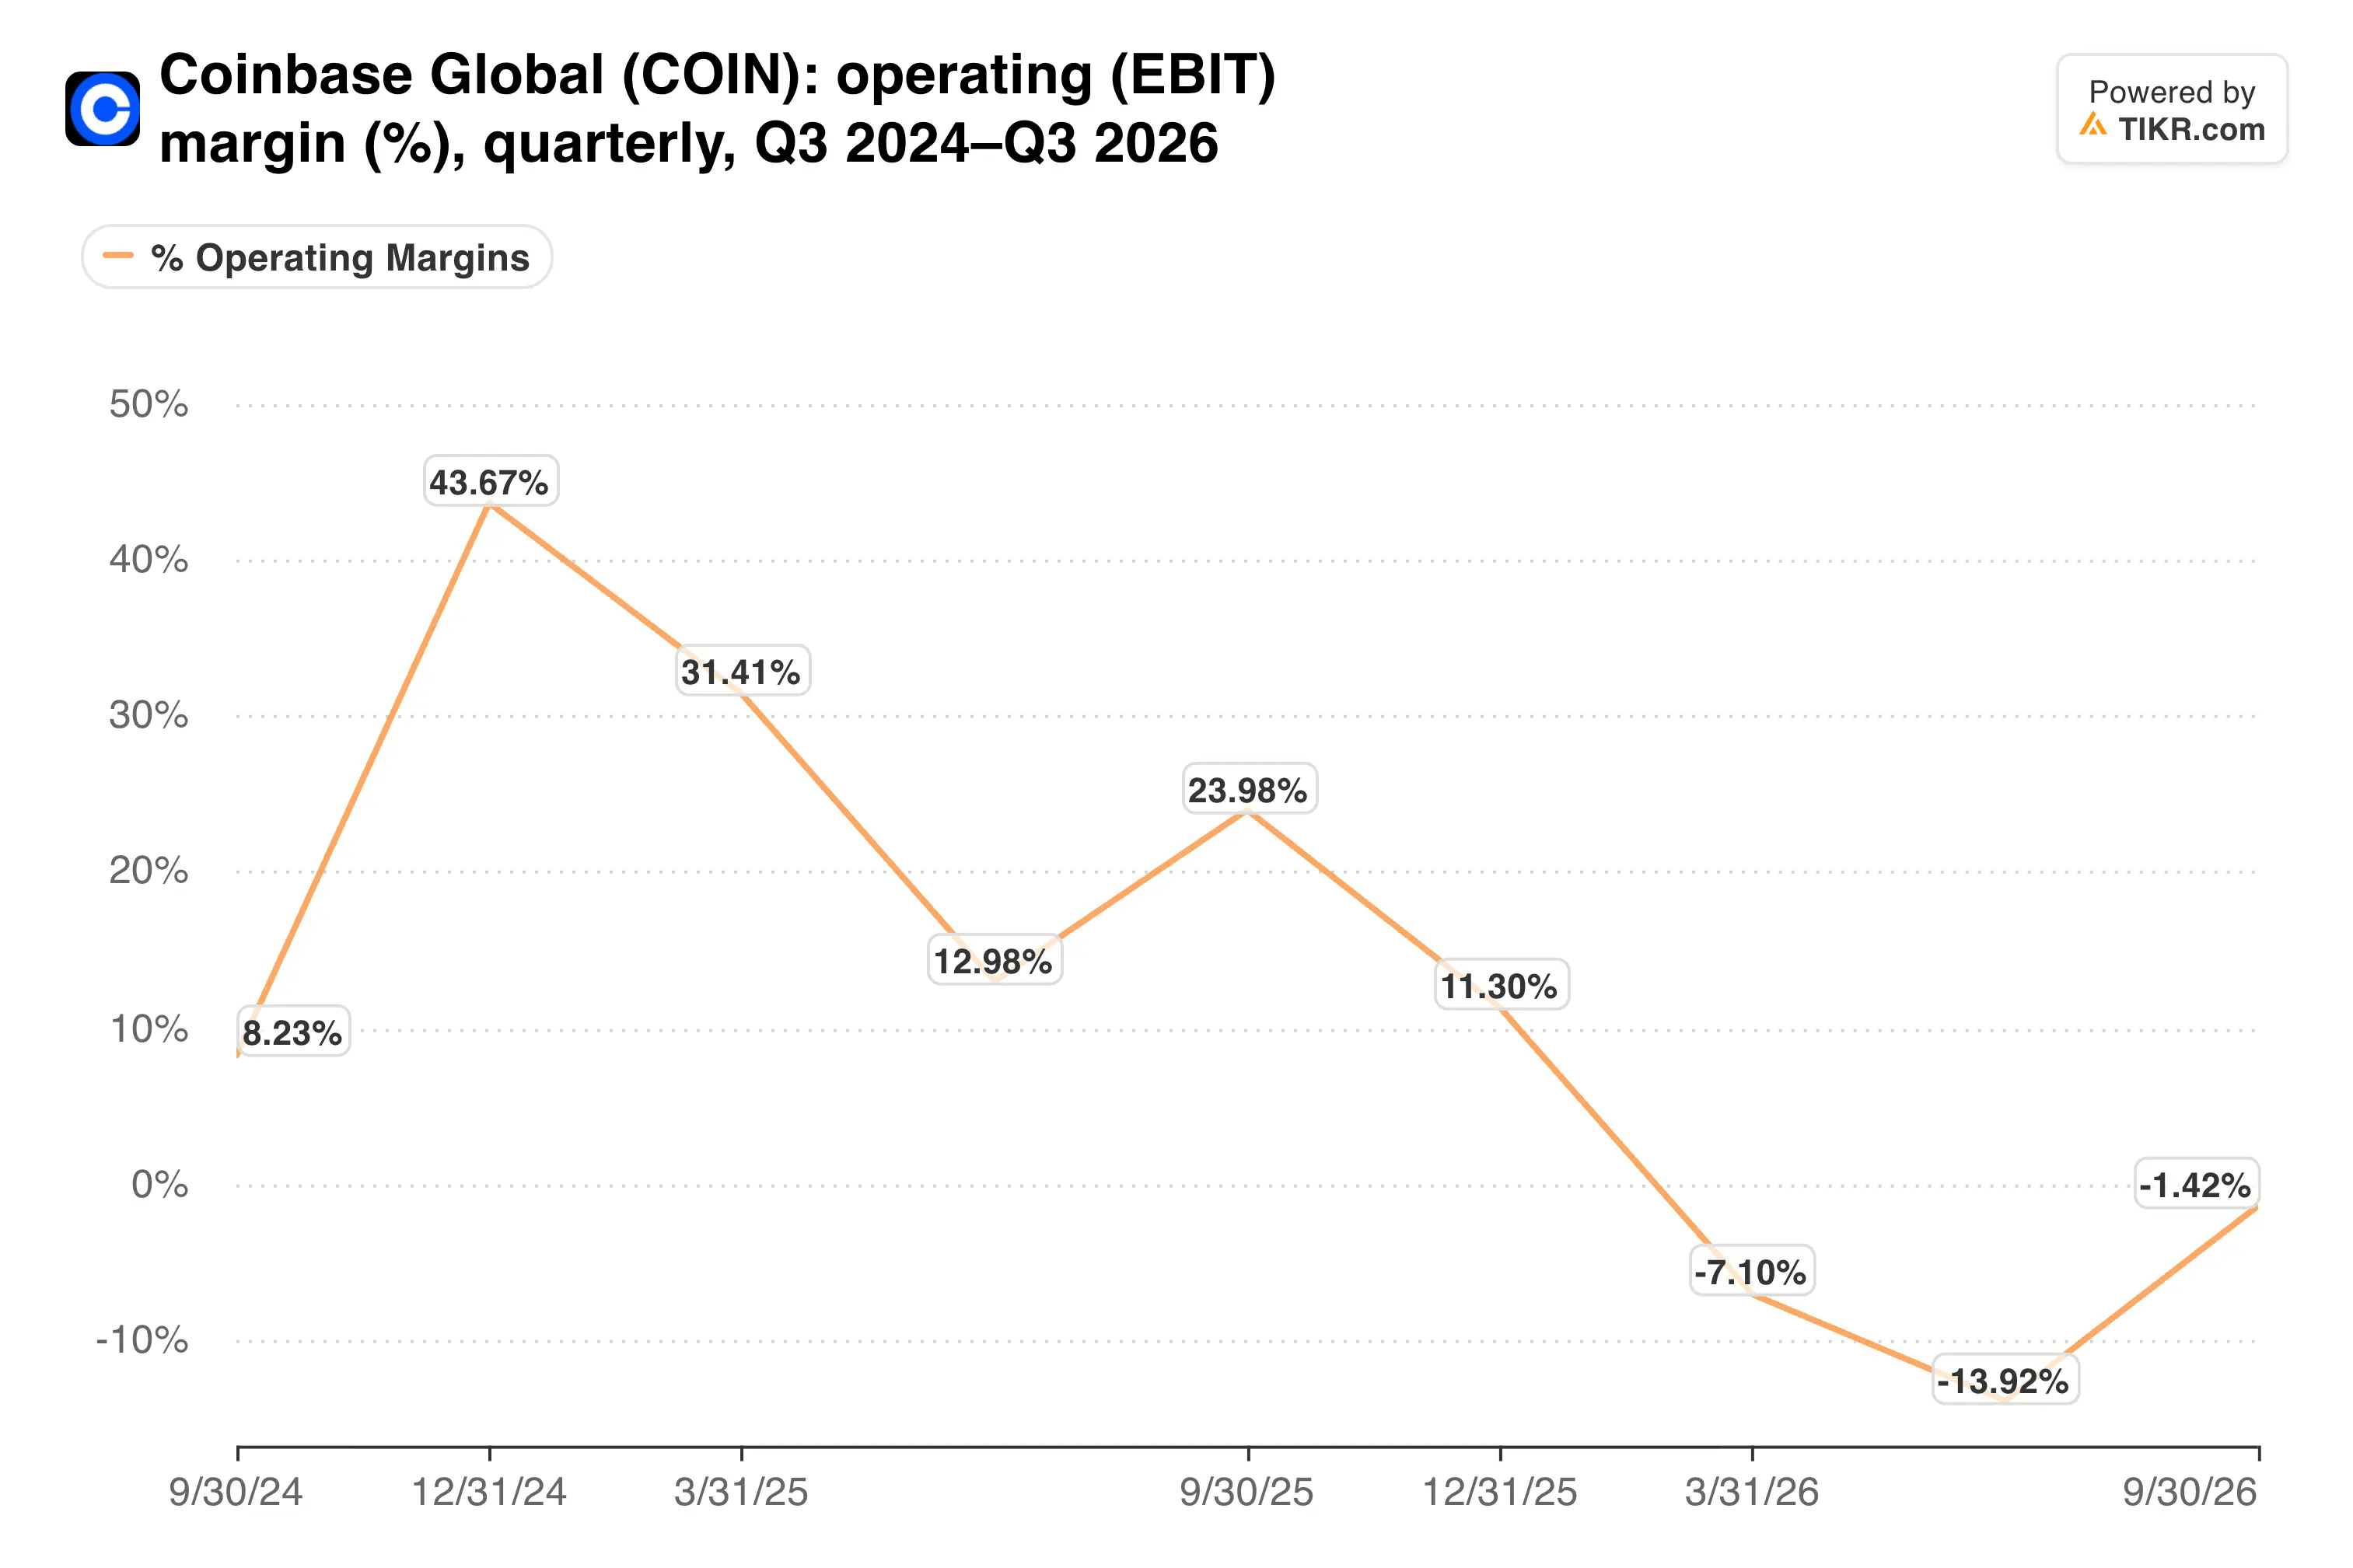
コストは前年同期比で約17%削減されたが、収益はそれ以上に速く減少した。
インサイダー売却も供給圧力となる可能性がある。最高経営責任者(CEO)のブライアン・アームストロングの取引計画では、株価があらかじめ設定された価格水準を上回った場合、11月16日から最大820万株の売却が認められている。
私の見解:この認可は、取引に依存しないCoinbaseの半分の事業を強化するため、真の長期的な資産である。しかし、このニュースで株を追うことはないだろう。利益は暗号資産価格と連動して変動し、第4四半期の動きは第3四半期を大きく下回っている。取引量が底を打ったという証拠を待ちたい。
2月に発表が予定される第4四半期決算がその証拠となる。サブスクリプションおよびサービス収益が5億5000万ドルから6億3000万ドルという業績見通しの範囲内に収まるか、そして取引収益の減少が止まったかどうかを示すことになる。
では、Coinbaseの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Coinbaseの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自の事業見通しを反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!