主なポイント
- 191億ドルを運用するVeritas Asset Managementが、第3四半期にIntercontinental Exchange、Vulcan Materials、Strykerを追加購入したことが、同社の新たな13F報告書で明らかになった。
- これら3銘柄は9月30日以降、いずれも16%以上上昇しており、アナリストの平均目標株価は現在、直近の終値からわずか6%から10%上にある。
- Intercontinental Exchangeの利益は急成長中。Strykerは2026年の業績見通しを下方修正したばかり。Vulcanは利益に対して最も高い株価水準にある。
- 数字が最も支持しているのはIntercontinental Exchangeで、52週高値近くにあってもなおそう言える。
米国株をわずか22銘柄しか保有していないファンドが、そのうち3銘柄を同時に追加購入した場合、そのファンドが何を見ているのかを問う価値がある。
Veritas Asset Managementは、最新のForm ADVによると総額191億ドルを運用している。9月30日で終了した四半期の13F(11月5日提出)によると、米国株22銘柄を53億7000万ドル分保有している(13Fは米国外上場株を除外するため、これは同社の運用資産の一部に過ぎない)。同社が最も大きく追加購入した3銘柄はIntercontinental Exchange (ICE)、Vulcan Materials (VMC)、Stryker (SYK)だった。
Intercontinental Exchangeの上昇は実力によるもの
Veritasは第3四半期にIntercontinental Exchangeの保有株数を26%増やし、9月30日時点で379万ドル相当の249万株となった。これは同社の13F対象株式の7.1%を占め、第6位の保有銘柄である。同株はその後19%上昇し、52週高値をわずかに下回る水準にある。
業績もそれに追いついている。ICEが10月29日に発表した第3四半期決算では、純収益が15%増の28億ドル、調整後EPSが18%増の2.02ドルとなり、エネルギー取引収益は25%増加した。また、年初から9か月間で16億ドル分の自社株買いを実施した。
アナリストのコンセンサス目標株価は過去1年間ほとんど動いておらず、192ドルから194ドルへと推移している:
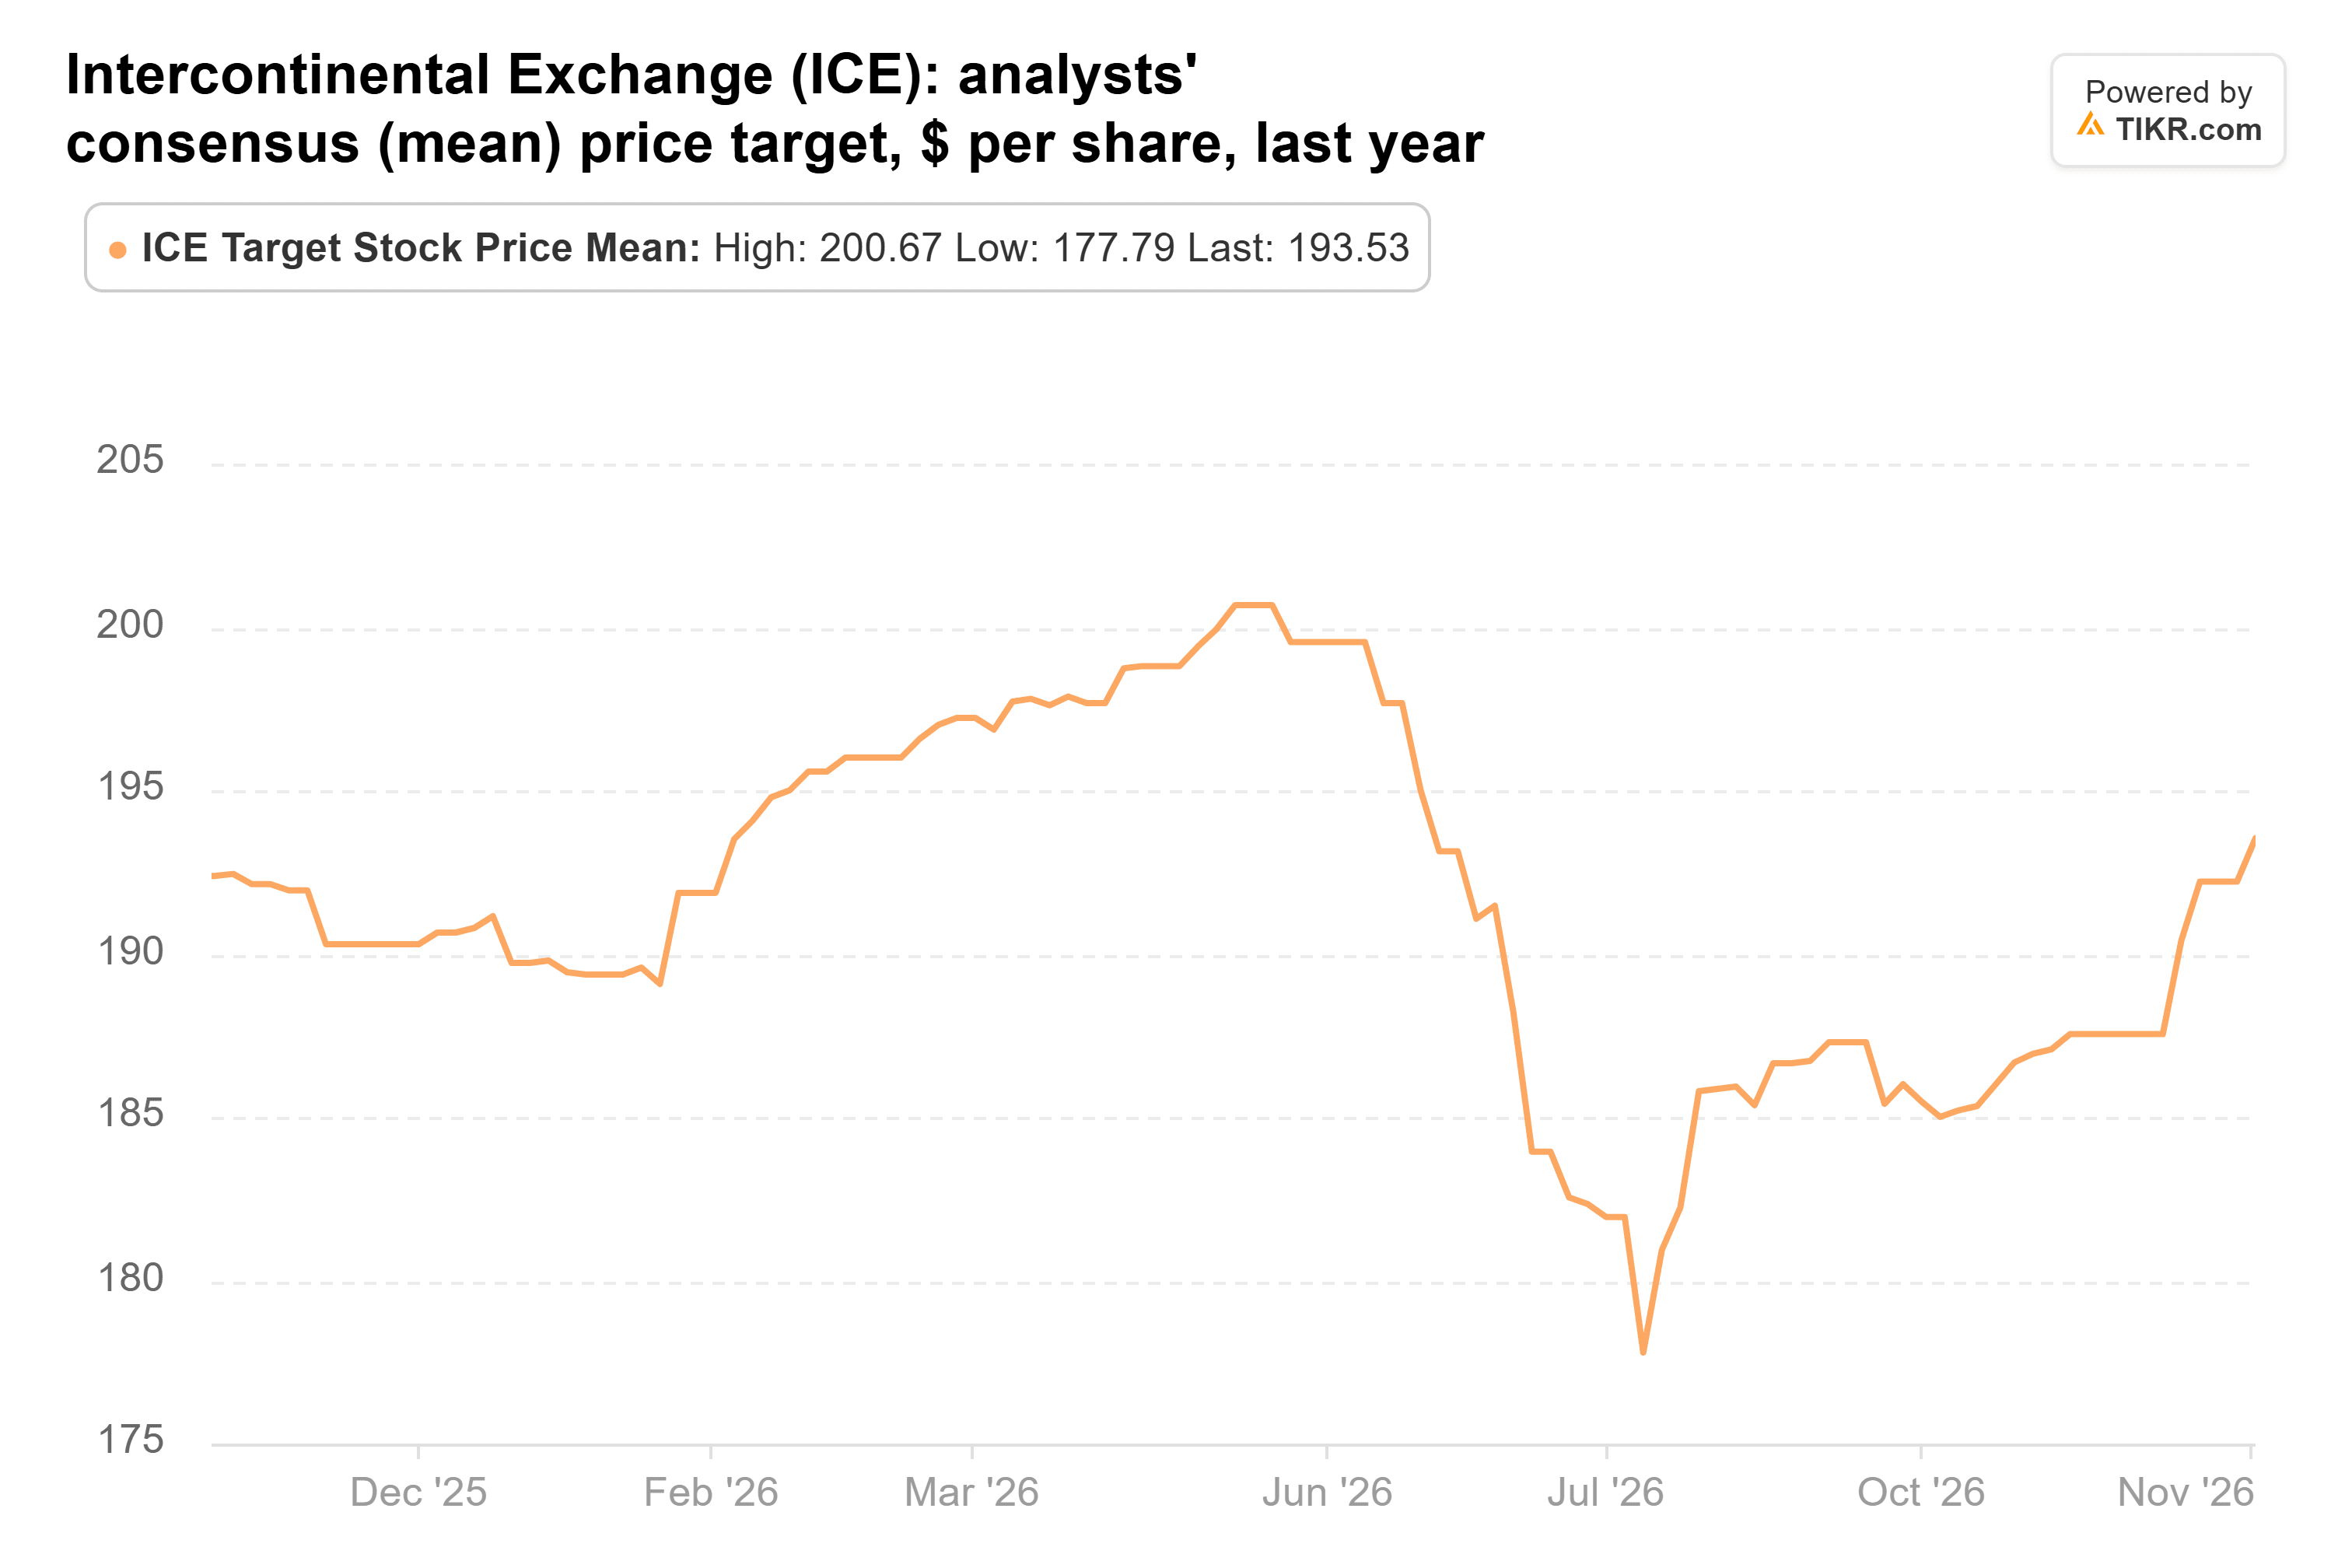
つまり、株価はアナリストの予想に追いついたことになる。194ドルの平均目標株価は直近の終値からわずか7%上にあり、同株は予想PER約21倍で取引されている。
TIKRはIntercontinental Exchangeを16人のアナリストがカバーしています。「買い」としているのは何人ですか?
Intercontinental Exchangeの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Intercontinental Exchangeのアナリスト評価を見る
Vulcan Materialsは上昇余地に対して割高
VeritasはVulcanをさらに多く追加購入し、第3四半期に保有株数を33%増やして3億3900万ドル相当の138万株とした。これは同社の13F対象株式の6.3%を占め、第8位の保有銘柄である。同株は9月30日以降16%上昇したが、依然として52週高値を14%下回っている。
アナリストのコンセンサス目標株価は今年を通じて307ドルから329ドルの間で推移しており、現在は313ドルにある:

これは直近の終値から10%上であり、アナリストは10月末の307ドルからわずかに上方修正した。1年間で、Vulcanをカバーする24人のアナリストのうち最も低い目標株価は198ドルから240ドルに上昇しており、最も慎重なアナリストでさえ評価を上方修正している。しかし、予想PER約30倍では、投資家はすでにVulcanの利益に対してかなりの金額を支払っていることになる。
Strykerが割安になったのには理由がある
Strykerは、悪い四半期を経た後の状況にある。Veritasは第3四半期に保有株数を33%増やし、1億9500万ドル相当の70万8935株(13F対象株式の3.6%)とした。
10月29日、Strykerは第3四半期の有機的売上高成長率が7.7%だったと報告し、ウォール街の予想を下回った。また、2026年の有機的成長率見通しを8.3%-9.3%から6.5%-7.0%に下方修正した。Kevin Lobo CEOは決算発表で「四半期の業績は確かに我々の期待を下回った」と認めた。Strykerは股関節・膝関節市場の減速を理由に挙げたが、Johnson & Johnsonは同じ四半期にこれらの事業をより速く成長させている。これは、減速の多くがStryker自身の問題であることを示唆している。
アナリストは過去1年間でコンセンサス目標株価を大幅に引き下げており、429ドルから338ドルとなっている:
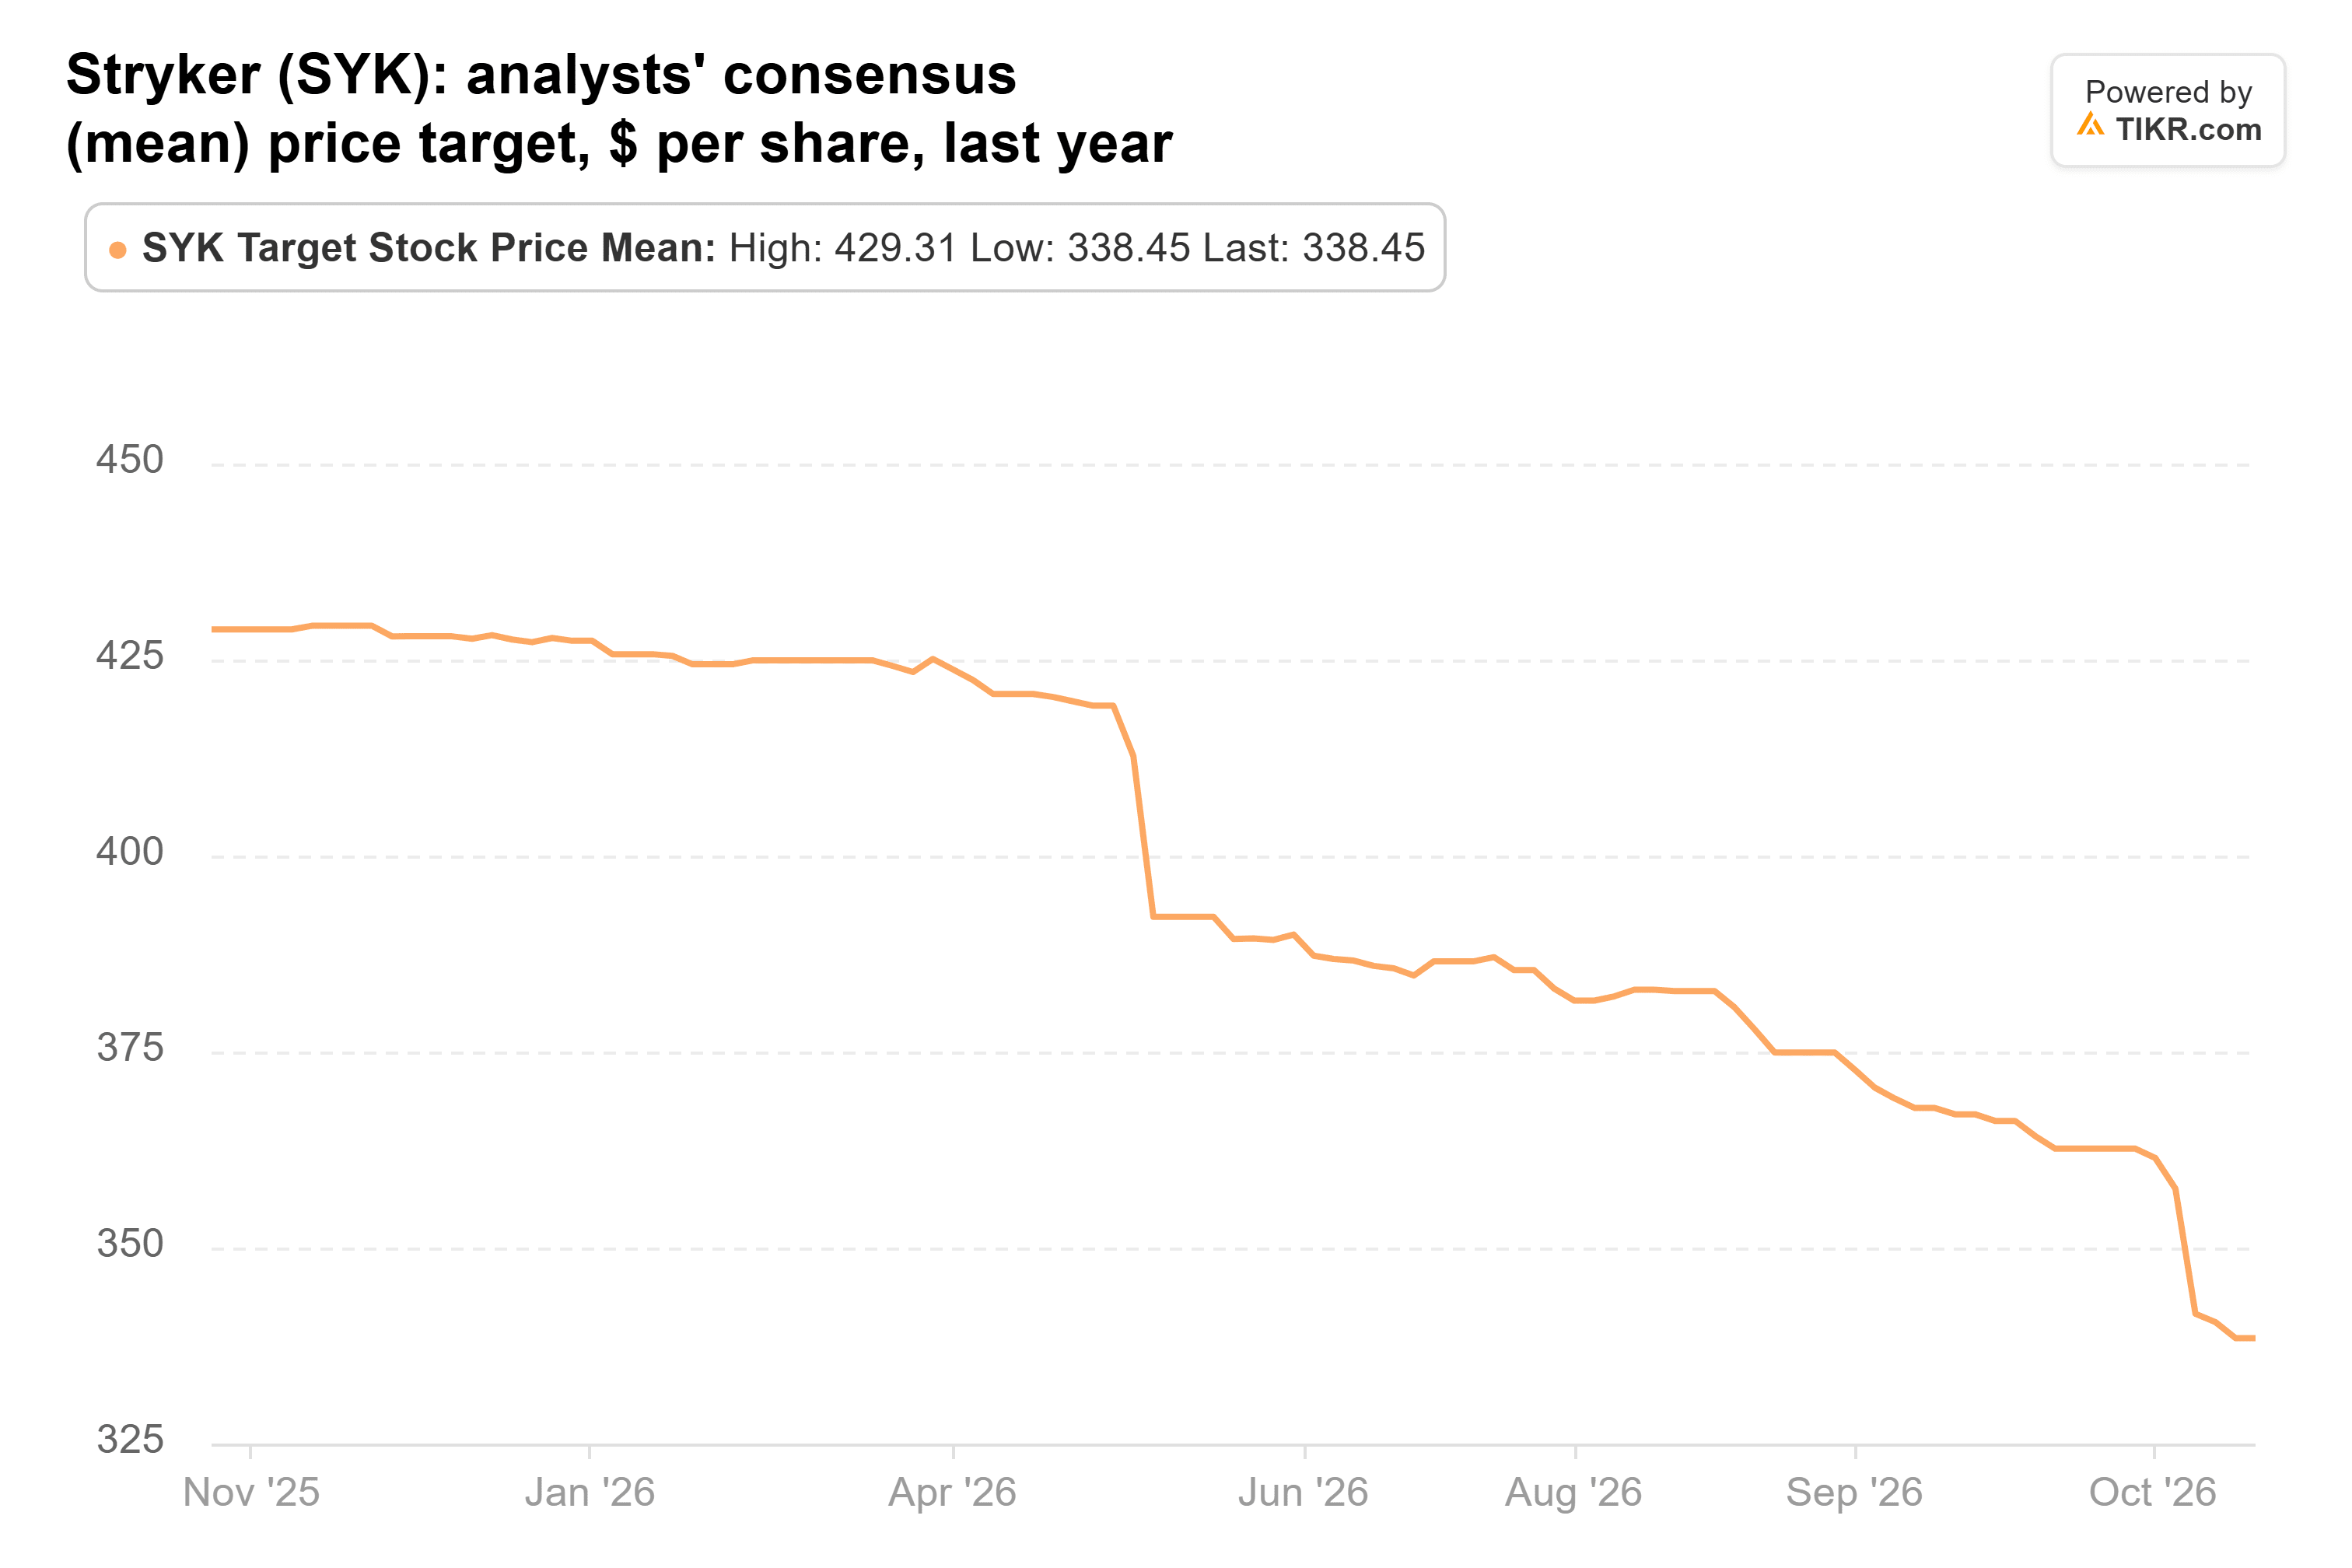
この引き下げ後も、平均目標株価は直近の終値から6%上にある。同株は9月30日以降16%上昇したが、依然として52週高値を18%下回り、予想PER約20倍で取引されている。
私がフォローするならIntercontinental Exchange
現時点では、Veritasの追加購入は紙の上では良いように見える。ただし、これは9月30日以降の価格変動であり、同社がいくらで購入したかはわからない。
もし今、1銘柄だけを買うことができるなら、それはIntercontinental Exchangeだ。同社の調整後EPSは18%成長したのに対し、Strykerは10%成長だった。また、PER21倍は、記録的な第3四半期を報告した事業に対して、Strykerの20倍をわずかに上回るだけだ。リスクは、株価がすでに上昇してしまっているため、取引が一時的に減速すると株価がしばらく横ばいになる可能性があることだ。
Vulcanは目標株価との差が最も大きいが、PER30倍では業績が予想を下回る余地がほとんどない。Strykerの20倍は他社と比べて割安に見える。しかし、同社の2026年見通しはアナリストの予想を下回り、ウォール街は目標株価を引き下げ続けている。
Veritasの次の13F(2月中旬提出予定)は、上昇後も追加購入を続けたかどうかを示すだろう。それ以前に、3社とも来年初めに第4四半期決算を報告する予定で、Strykerの決算は股関節・膝関節の減速が1四半期以上続いたかどうかを示すことになる。
では、Intercontinental Exchangeの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Intercontinental Exchangeの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
Intercontinental Exchangeを無料で評価する
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!