主なポイント
- ハーシーの利回りは3.4%、MPLXの利回りは8.7%で、現在1万ドル投資すると、ハーシーからは年間340ドル、MPLXからは870ドルの収入が得られます。
- MPLXは3年連続で分配金を12.5%引き上げ、2025会計年度の分配可能キャッシュフローは分配金を1.4倍カバーしています。
- ハーシーの配当金は過去12ヶ月間のフリーキャッシュフローの53%を占めており、負債はMPLXよりもはるかに少ない水準です。
- MPLXの7億5000万ドルの資産売却は2027年の分配金引き上げを遅らせる可能性がありますが、経営陣は依然として大幅な引き上げを見込んでいます。
MPLX (MPLX) は、11月3日の第3四半期決算発表で、四半期分配金を12.5%引き上げ、1ユニットあたり1.2111ドルとしました。これは年間4.84ドルに相当し、12.5%の引き上げは3年連続となります。同日の決算説明会で、経営陣は、合意に至ったばかりの7億5000万ドルの資産売却が来年の引き上げを遅らせる可能性があると述べました。
ハーシー (HSY) は、業績面では逆の方向に進んでいます。10月29日、同社は2026年の調整後1株当たり利益(EPS)成長率の見通しを、32.5%~35%から36%~38.5%に上方修正し、四半期配当金1株あたり1.452ドルの支払いを宣言しました。しかし、2025会計年度の1株当たり配当金は増額されませんでした。
では、どちらがより優れた配当株なのでしょうか?
| 指標 | ハーシー (HSY) | MPLX (MPLX) |
|---|---|---|
| 配当利回り | 3.4% | 8.7% |
| 現在の配当 | 1株あたり年間5.81ドル | 1ユニットあたり年間4.84ドル |
| 配当成長率(2020~2025会計年度) | 年間11.7% | 年間8.2% |
| カバレッジ(自社指標) | キャッシュ配当性向:53%(TTM) | 分配可能キャッシュフロー・カバレッジ:1.40倍(2025会計年度) |
| ネット負債/EBITDA | 1.48倍 | 4.05倍 |
| 利払い能力 | 11.73倍 | 4.03倍 |
出典: TIKR; 現在の配当はStockAnalysisより。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これら6銘柄は、新しい投資レポートの一部として無料でご覧いただけます。レポートはこちらからアクセスできます。
ハーシーの利益は回復傾向だが、売上は伸び悩んでいる
ハーシーの2026年第3四半期の純売上高は3.0%増の32億8000万ドルでした。有機的・為替換算ベースでは、わずか0.8%の増加にとどまりました。北米の塩味スナック部門の売上は22.3%増加し、そのうち20ポイントはLesserEvilの買収による貢献でした。北米菓子部門の収益は、価格設定、生産性向上によるコスト削減、関税還付、商品コストの低下により66.2%増加しました。国際部門の売上は7.5%減少しました。
CEOのカーク・タナー氏は次のように述べています。「消費者の慎重姿勢が強まる中でも、当社の下半期の需要創出イニシアチブは勢いを増しています。」
ハーシーの配当金は十分にカバーされており、2026年9月27日までの過去12ヶ月間のフリーキャッシュフロー21億2000万ドルのうち53%を占めています(配当金支払額:11億3000万ドル)。下記のチャートは、配当金支払額が2016会計年度の5億ドルから2025会計年度の10億9000万ドルへと毎年増加していることを示しています。フリーキャッシュフローは2024会計年度に19億3000万ドルでピークに達しました。
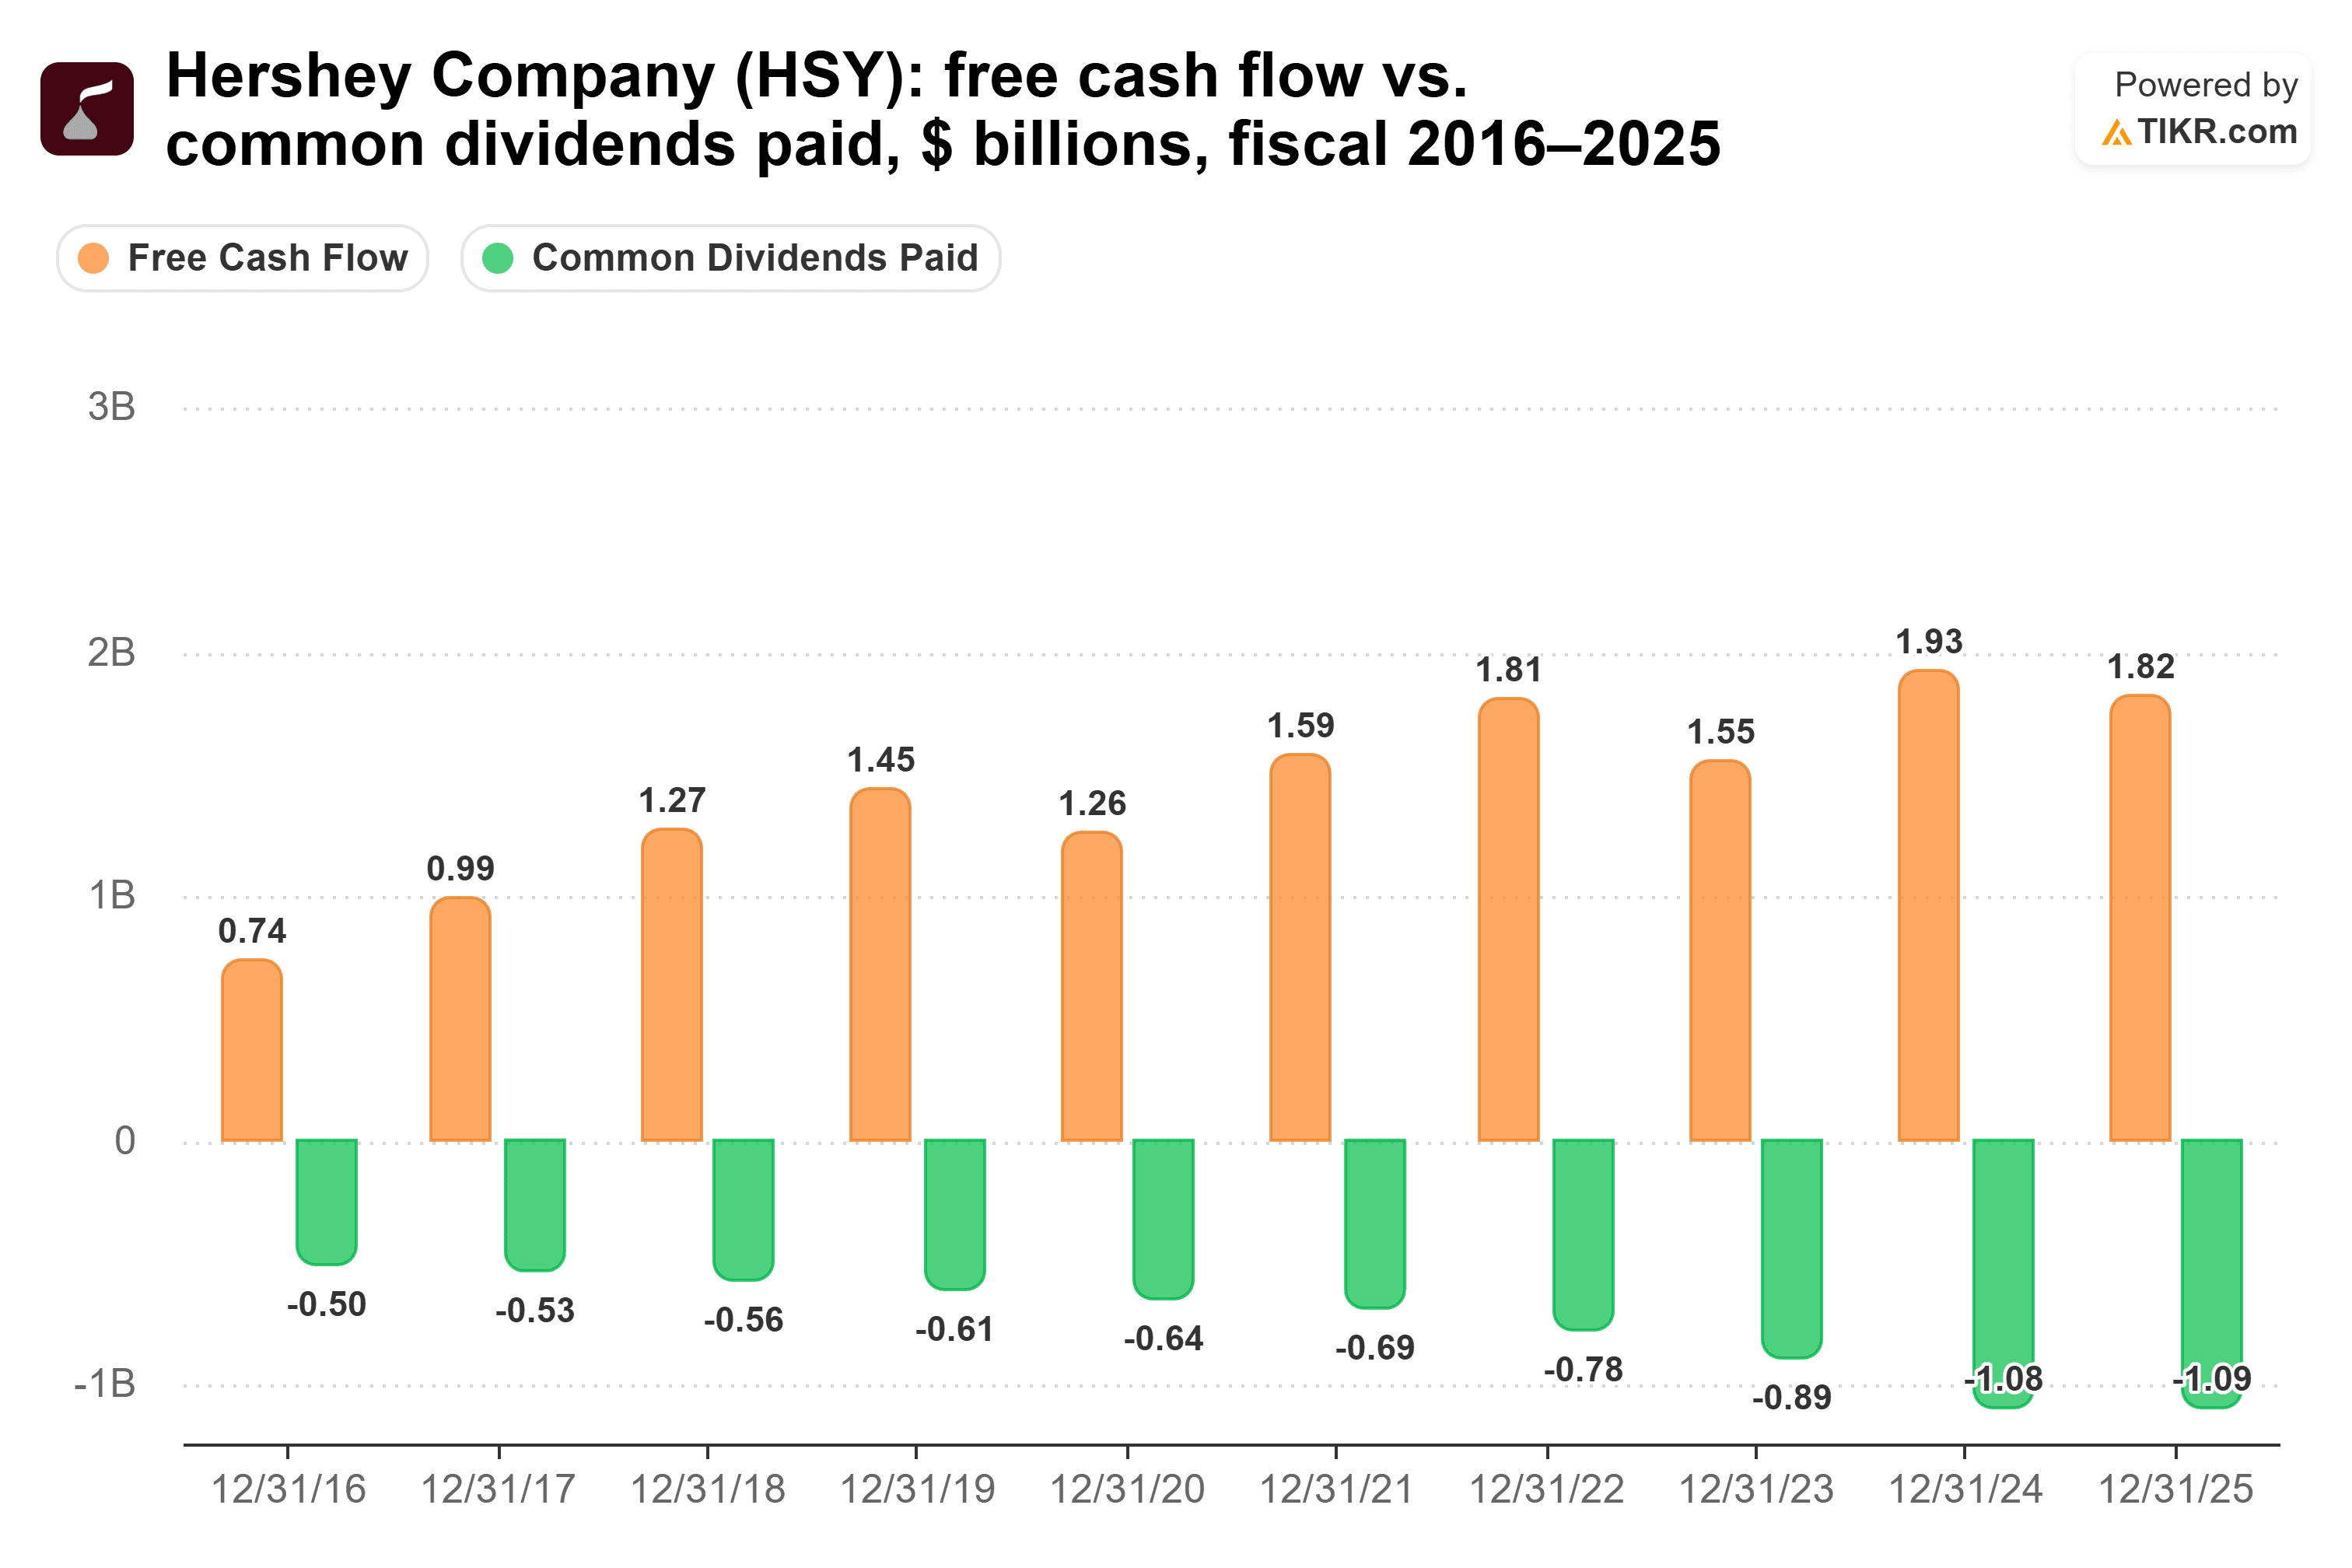
これにより、キャッシュ配当性向は2021会計年度の43.2%から2025会計年度の59.5%に上昇しました。
主なリスクは販売数量です。経営陣は、慎重な消費者、コンビニエンスストアでの売上の鈍化、輸送費および原材料コストの上昇を圧力要因として挙げています。
MPLXは利回りが2倍以上で、引き上げも継続中
MPLXの利回りはハーシーの2倍以上です。MLP(マスター・リミテッド・パートナーシップ)として、ユニットに対して分配金を支払い、保有者は税務申告時にK-1フォームを受け取ります。
同社の第3四半期の調整後EBITDAは5.3%増の18億6000万ドルでした。ユーティカ地域のガス集輸・処理量は前年同期比でそれぞれ19%、20%増加し、Harmon Creek IIIおよびSecretariat Iの処理プラントはまだフル稼働に向けた段階にあります。
MPLXの2025会計年度の1ユニットあたり分配可能キャッシュフローは5.68ドルで、4.07ドルの分配金を1.40倍カバーしました。2016会計年度から2025会計年度にかけて、1ユニットあたり分配金は2.05ドルから4.07ドルに増加し、1ユニットあたり分配可能キャッシュフローは3.25ドルから5.68ドルに増加しました。
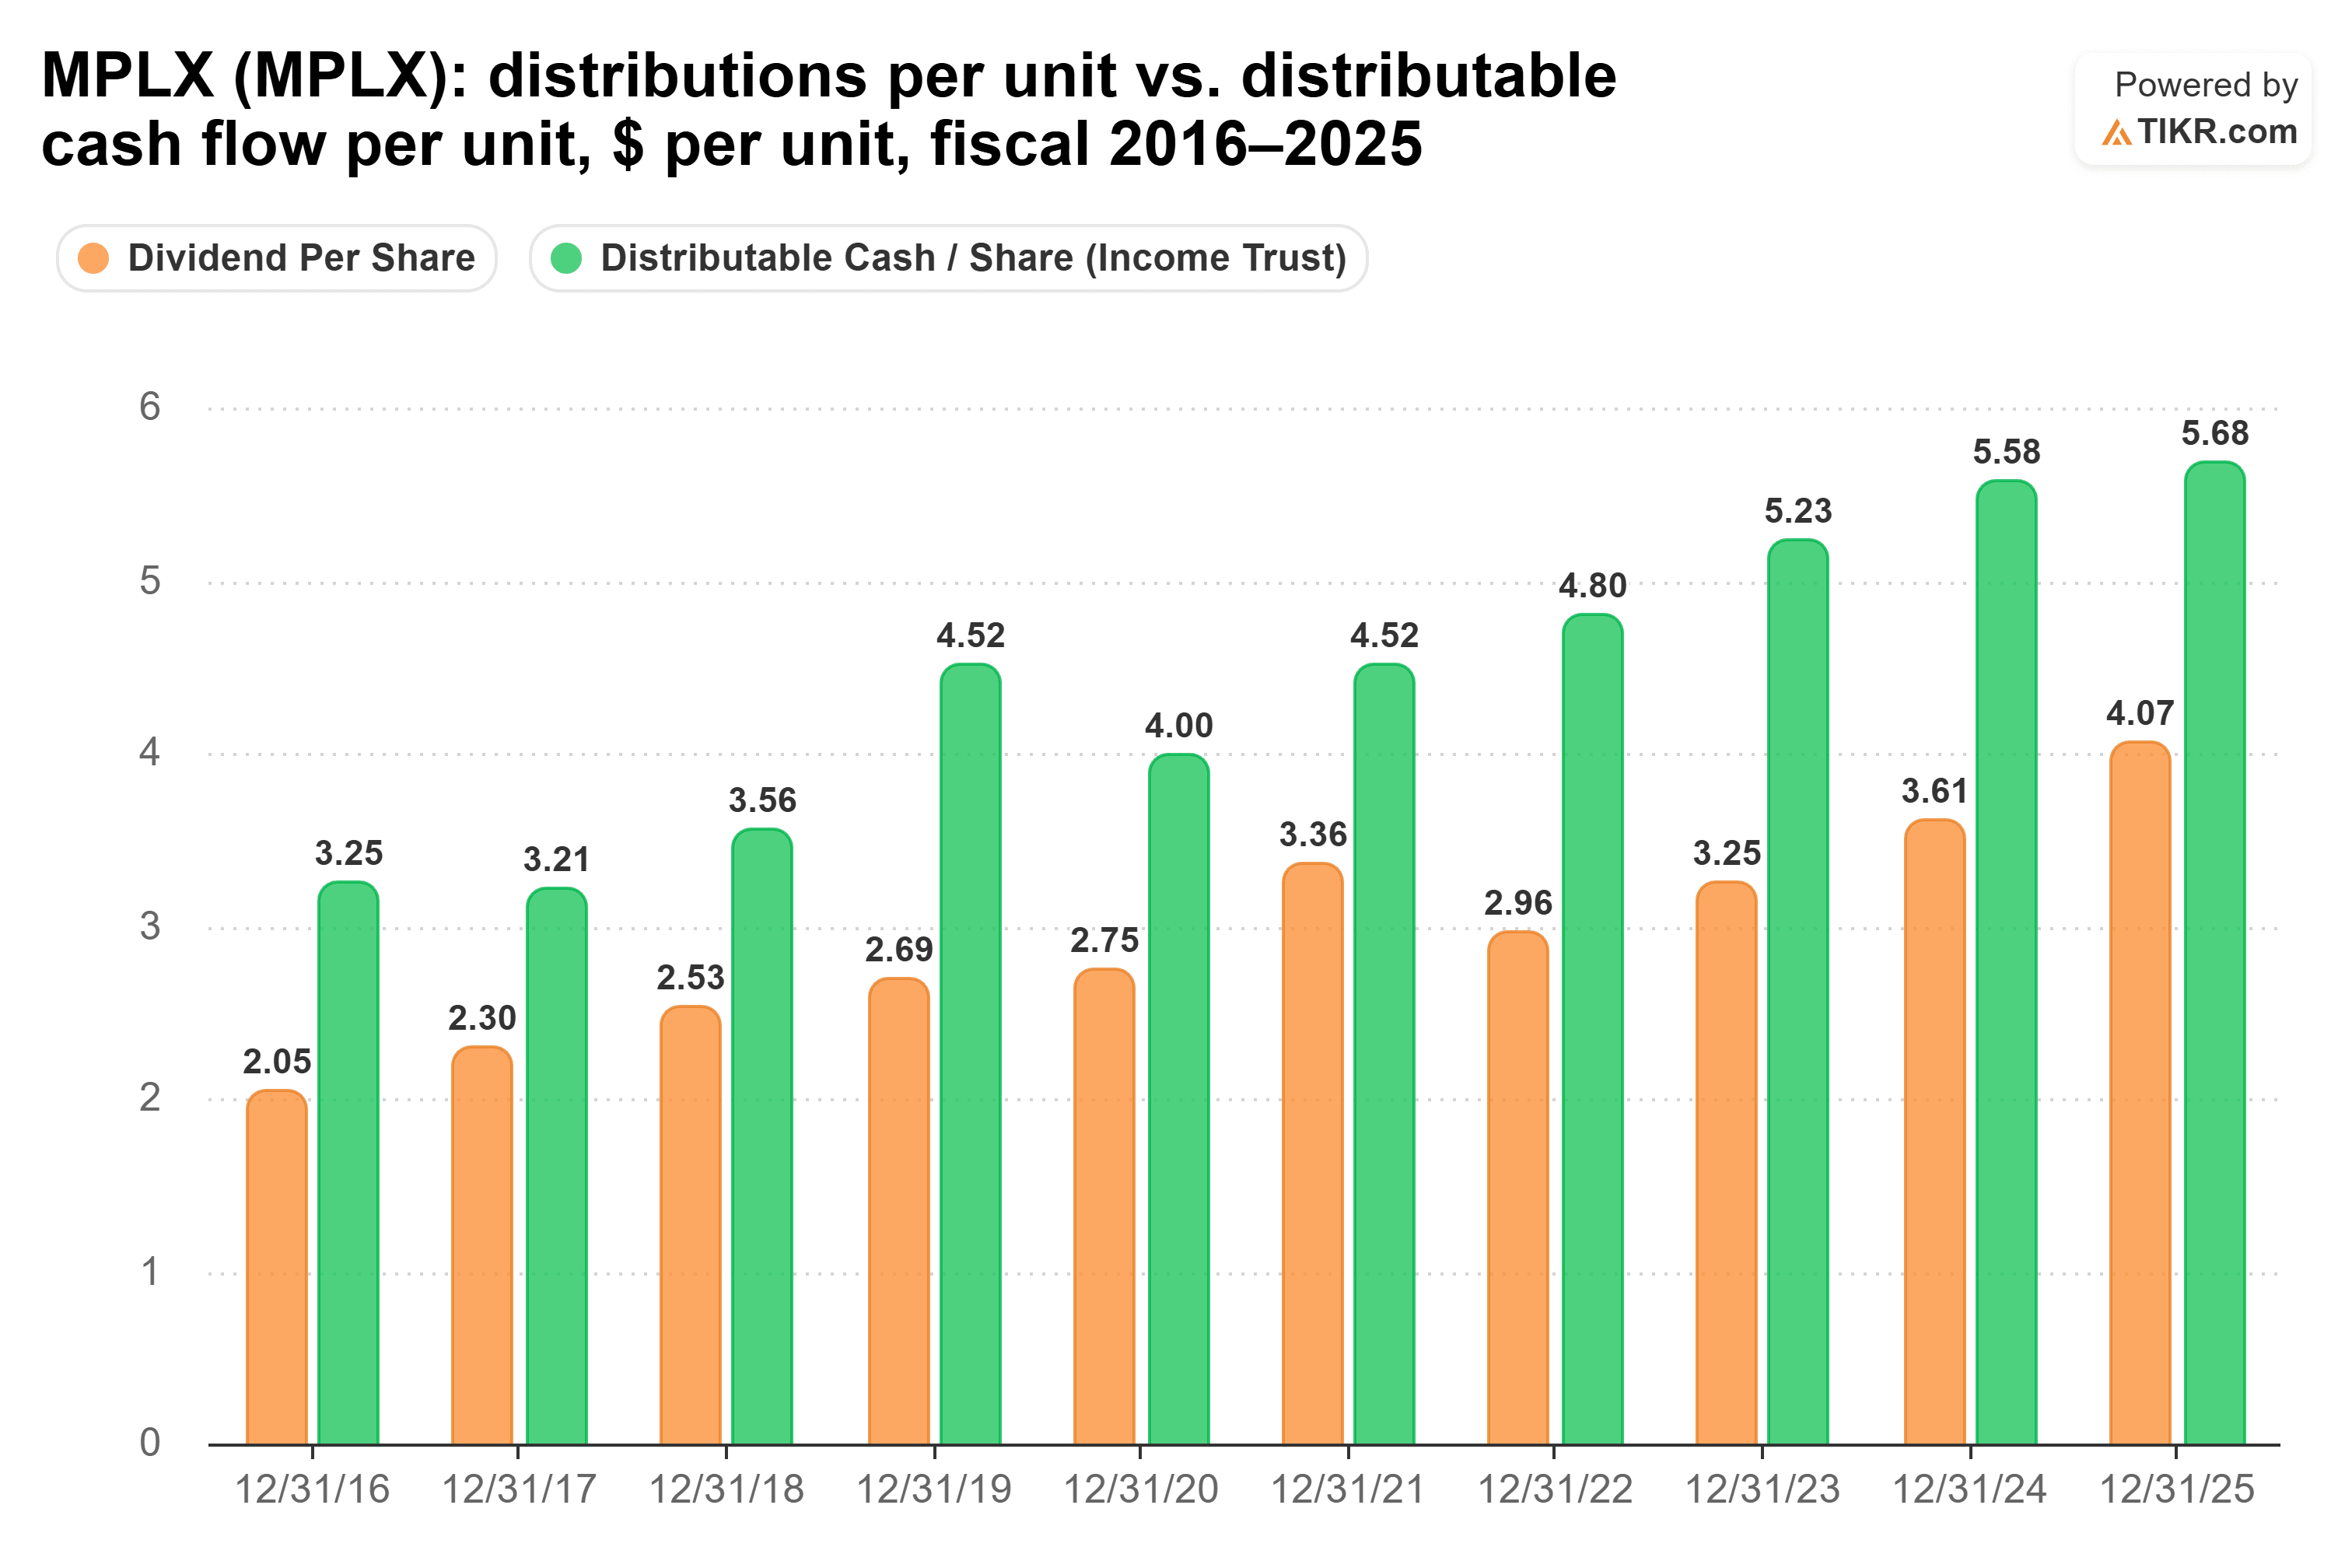
これらの年のいずれにおいても、カバレッジは1.35倍を下回ることはありませんでした。経営陣は今年の引き上げを「2桁増加は5年連続」と表現しました。
複雑な点は、11月2日に発表された、2つのマラソン・ペトロリアム製油所に関連する物流資産を現金7億5000万ドルで売却する取引です。CEOのメアリーアン・マネン氏は決算説明会で、「本日発表した資産売却は、当初他の事業指標が設定された際には想定されていなかった、2027年への逆風要因を現在もたらしています」と述べました。経営陣は依然として、分配可能キャッシュフローの成長を上回る、2027年の大幅な引き上げを見込んでおり、年間カバレッジが1.3倍であれば問題ないとしています。第3四半期のカバレッジはすでに1.3倍であったため、キャッシュフローを上回るペースでの引き上げは、この下限値から余裕があまりない状態になります。
また、MPLXはより多くの負債を抱えており、ネット負債はEBITDAの4.05倍です。
では、どちらの配当が勝るのか?
MPLXの方が優れた配当株です。利回りがはるかに高く、過去10年間にわたりキャッシュフローが分配金を十分にカバーしてきました。
収入の差が決め手となります。たとえハーシーが過去5年間のペースである年間11.7%で、MPLXが8.2%でそれぞれ配当成長を続けたとしても、ハーシーの収入がMPLXの収入を上回るには約29年、つまり2056年頃までかかる計算になります。10年後には、現在の1万ドル投資に対して、MPLXは約1,762ドルを支払い(キャッシュに対する利回り17.6%)、ハーシーは約921ドルを支払うことになります。2025会計年度の各配当成長ペースで計算すると、ハーシーが追いつくことはありません。
ハーシーの配当金は依然として安全です。フリーキャッシュフローの53%を占め、負債はMPLXのほんの一部であり、利益は回復傾向にあります。しかし、インカム投資家にとっては、MPLXの十分にカバーされた分配金は、見逃すにはあまりにも大きな金額です。
もちろん、MPLXの2027年の引き上げが、資産売却による影響をどの程度示すかは注目されます。カバレッジを1.3倍未満に押し下げるような引き上げがあれば、答えは変わるでしょう。
MPLXは忘れて:今すぐ購入できる安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を購入した場合に限ります。
高利回り配当株を正しく選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月心待ちにしながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そして、MPLXはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予測に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!