主なポイント
- バークシャー・ハサウェイ (BRK.B) 株は、10月6日から11月6日にかけて約13%上昇し、$571近辺で取引を終えた。テクノロジーセクターの変動の中で、投資家が多様化されたビジネスを好んだことが背景にある。
- ウォルマート (WMT) は2025年のバークシャー傘下のMcLane子会社の売上高の約17%を占め、コカ・コーラ (KO) は引き続き重要な株式投資の一つである。
- バークシャーは第3四半期中に96億ドル分の自社株買いを実施したが、保険事業の収益性が低下したため、営業利益は約6%減少し127億ドルとなった。
- バークシャーの膨大な現金準備と積極的な自社株買いは長期的な見通しを支えるが、高い評価水準は、新規購入者よりも既存株主にとってより魅力的なものとしている。
何が起きたのか?
バークシャー・ハサウェイ (BRK.B) 株は過去1か月間で約13%上昇し、10月6日の約$506から11月6日には$571まで上昇した。これは、テクノロジーセクターの変動の中で投資家が多様化されたビジネスを求めたためである。
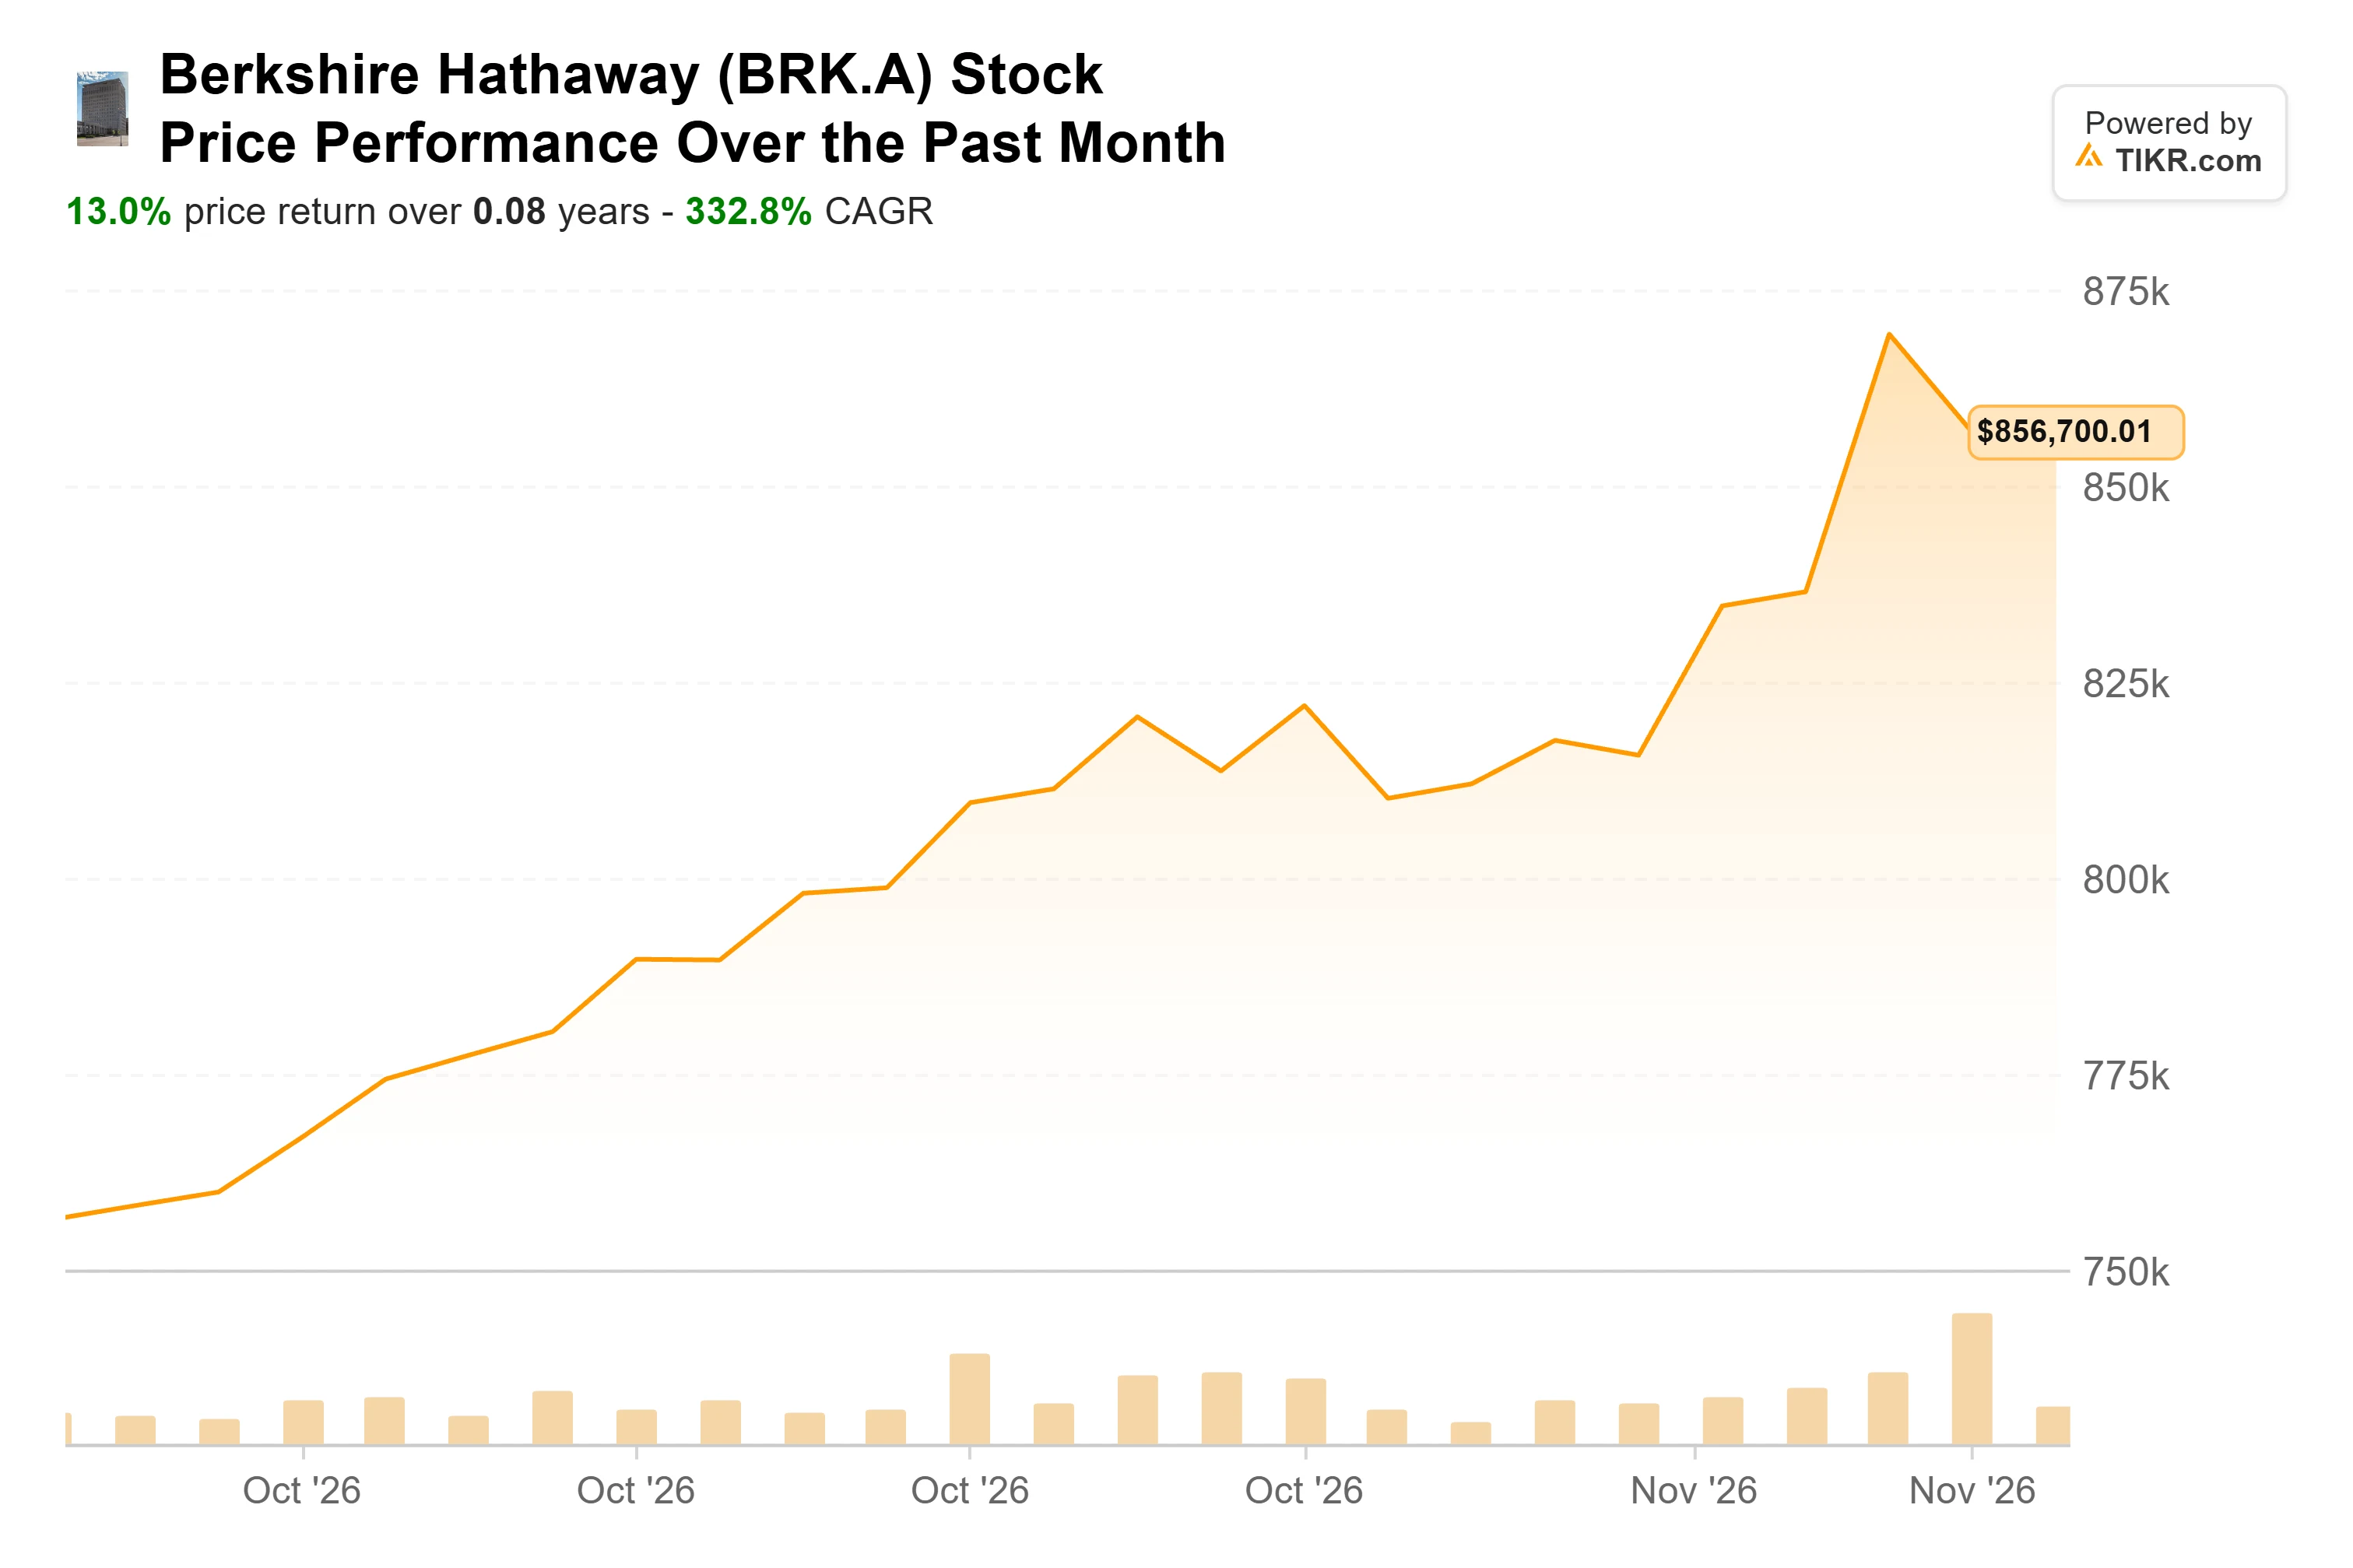
上記のチャートはバークシャー・ハサウェイのクラスA株 (BRK.A) を示しているが、本記事で議論されている株価パフォーマンスはそのクラスB株 (BRK.B) を指している。
バークシャーの保険、鉄道、エネルギー、製造事業と、その膨大な現金準備が組み合わさり、ウォーレン・バフェットが2025年5月に発表した経営陣の移行をグレッグ・アベルが引き継ぐ中で、投資家の関心を集めた。
コカ・コーラ (KO) は引き続きバークシャーの重要な株式投資の一つであり、ウォルマート (WMT) は、バークシャーの2025年次報告書によると、McLaneの2025年の売上高の約17%を占めた。
11月6日の市場終了後、投資家は11月7日にバークシャーが第3四半期決算を報告したことで、別の重要な情報を得た。
営業利益は、主に保険事業の収益性の低下を反映し、前年同期の135億ドルから約6%減少し127億ドルとなった。
保険引受利益は約43%減少し13億5000万ドルとなり、GEICOの税引前引受利益は価格競争圧力とコストが業績を圧迫したため、約45%減少し9億8200万ドルとなった。
しかし、バークシャーのその他の事業は回復力を見せた。BNSF鉄道の営業利益は約19%増加し17億3000万ドルとなり、バークシャー・ハサウェイ・エナジーの利益は8%増加し16億1000万ドルとなった。
製造、サービス、小売事業の利益も約12%改善し40億4000万ドルとなり、保険事業の弱さを相殺するのに役立った。
決算発表において、バークシャーは四半期ごとの投資損益を「通常は意味がない」と表現し、短期的な市場変動ではなく、基礎となる営業利益に焦点を当てることの重要性を強調した。
バークシャーの第3四半期決算報告書はまた、自社株買いの加速を明らかにし、経営陣が資本を投入する意思があることの追加的な証拠を提供した。
同社は第3四半期中に96億ドル分の自社株を買い戻し、前四半期の約45億ドルと比較して増加し、10月にはさらに約20億ドル分を購入した。
バークシャーの保険およびその他の事業はまた、第3四半期財務報告書によると、9月30日時点で、未決済の国債購入を除き、現金、現金同等物、米国財務省証券を約3520億ドル保有していた。
この膨大な流動性は、アベルに買収の追求、投資の実行、そして経営陣が評価額が魅力的であると考える場合の自社株買いの継続に、かなりの柔軟性を与えている。
バークシャー・ハサウェイ株は割安か割高か?
クラスB株1株あたり約$571では、バークシャーはその歴史的な利益倍率と比較してわずかに割高に見える。TIKRのクラスA (BRK.A) 評価チャートは、フォワードP/Eが25.78倍であり、その歴史的平均22.84倍を上回っており、バークシャーがプレミアムで取引されていることの追加的な証拠を提供している。
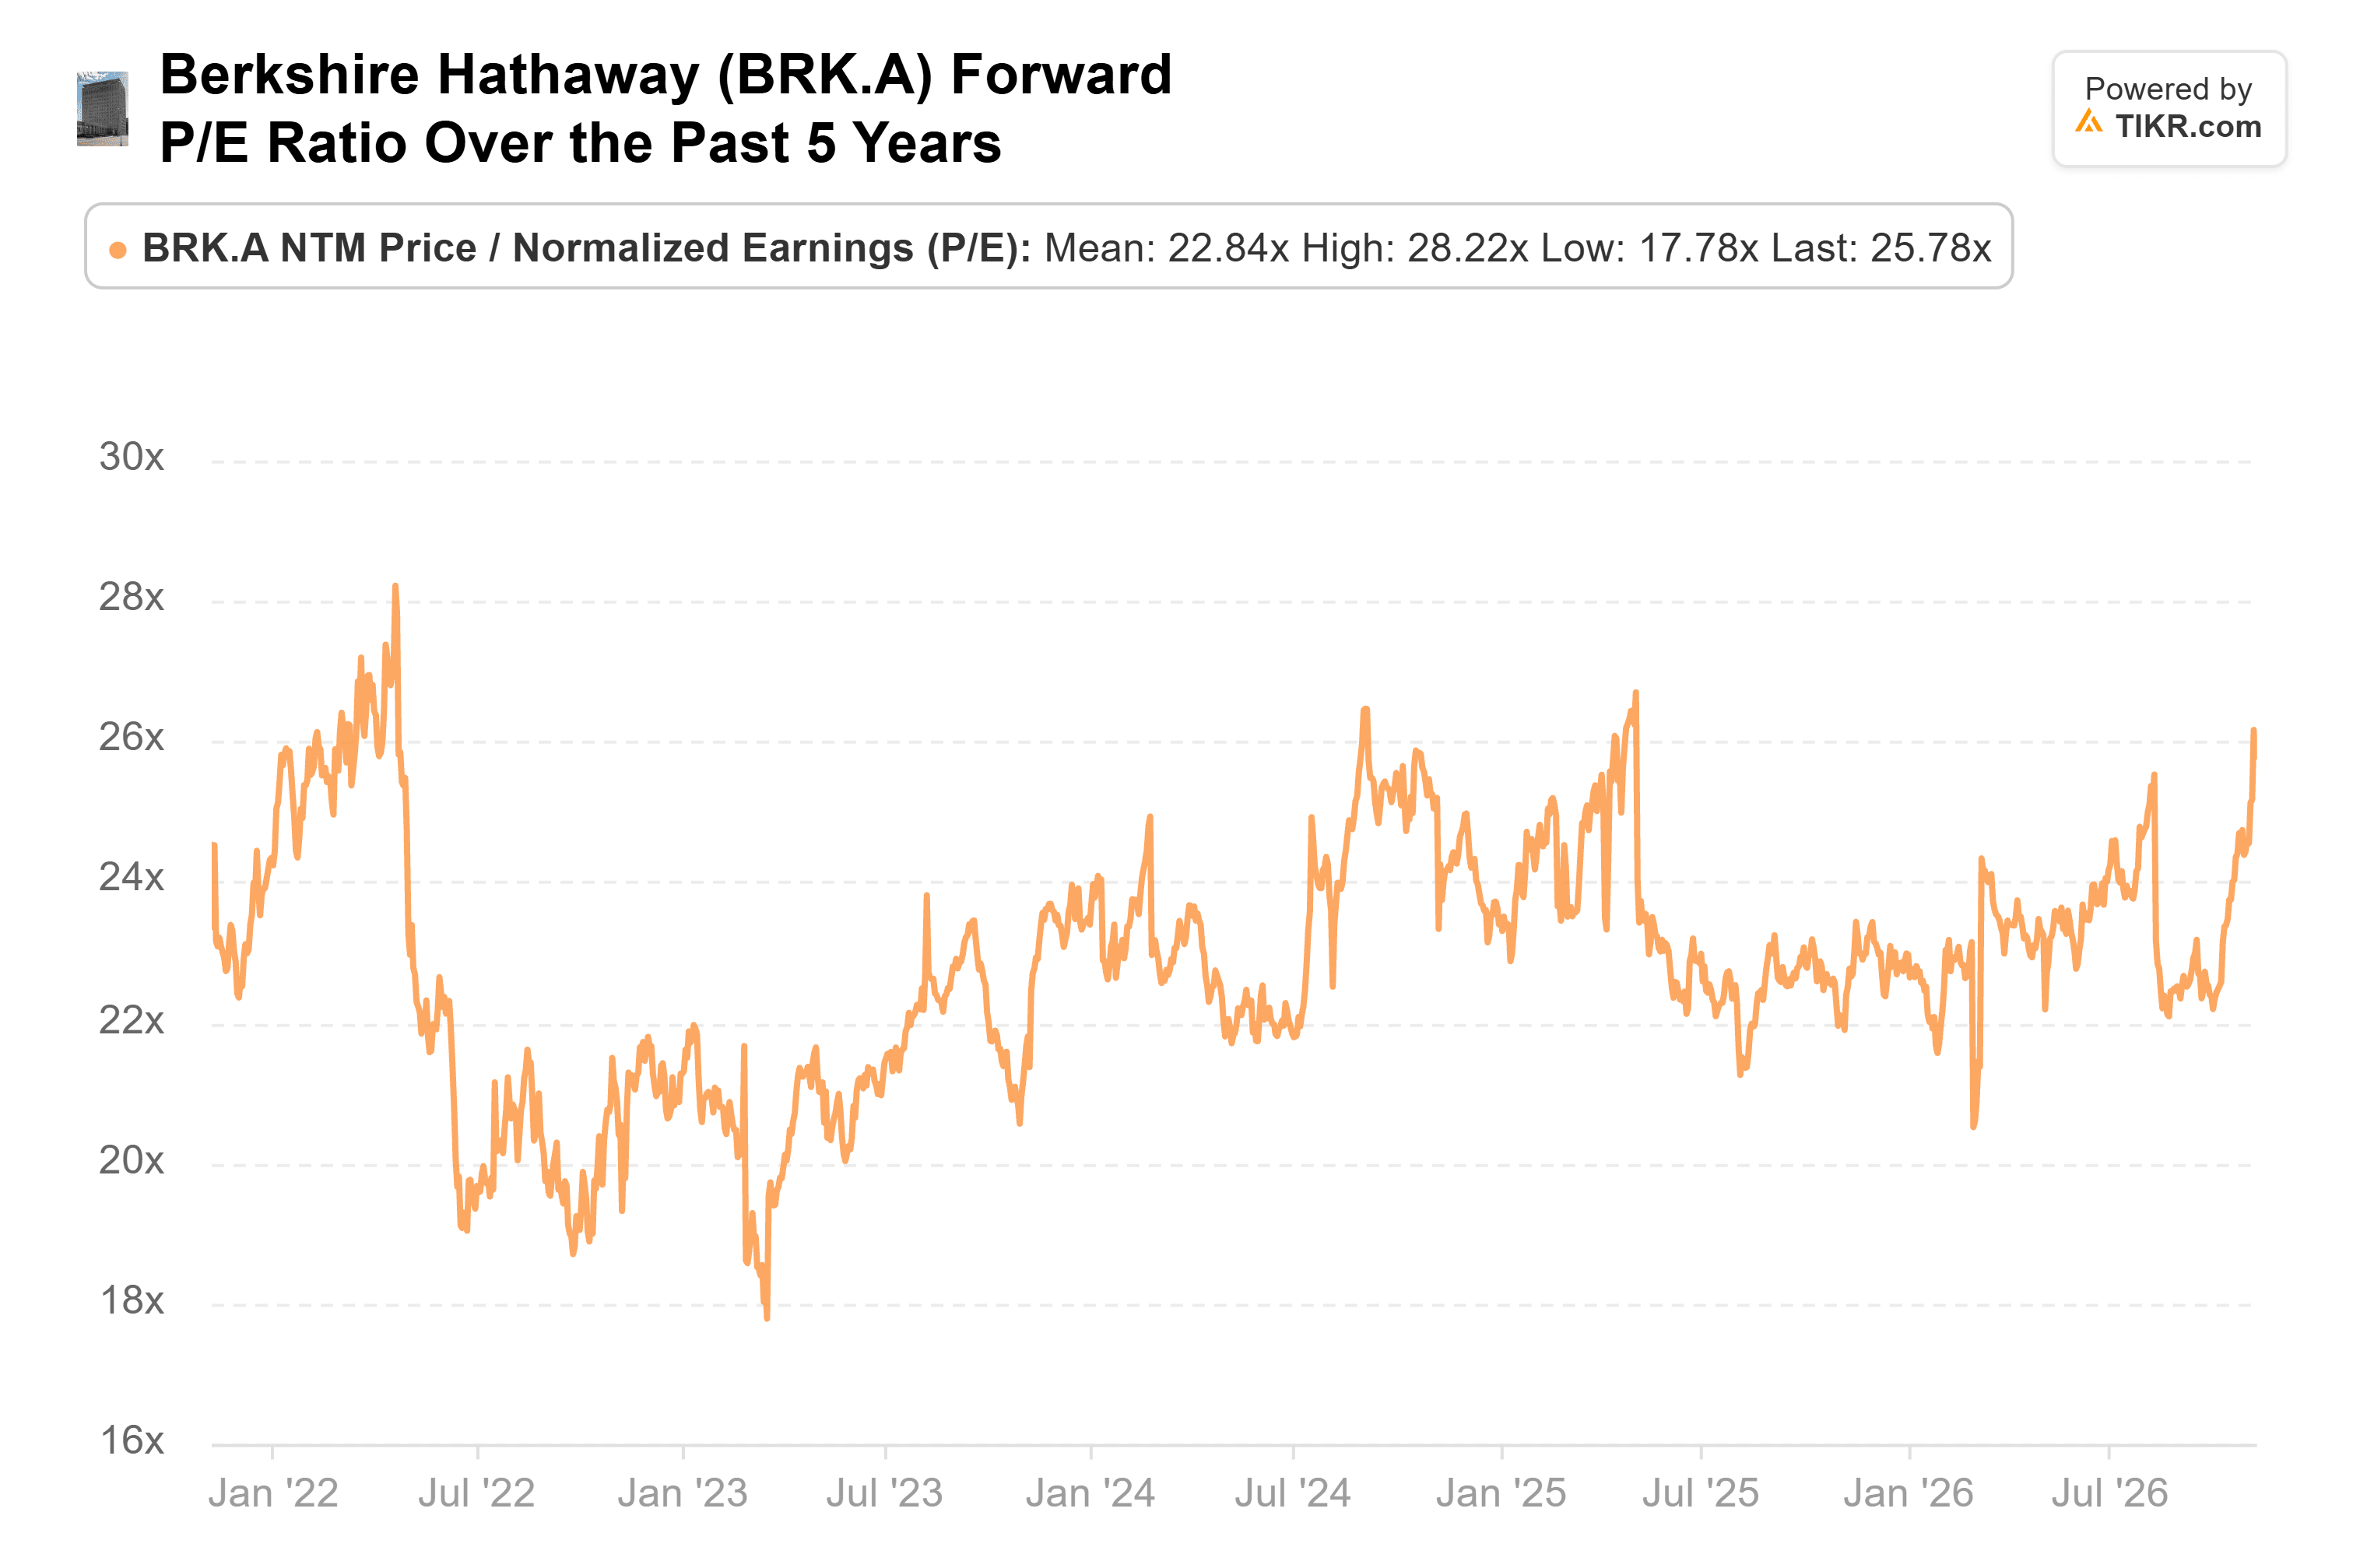
同社の膨大な現金準備と第3四半期の96億ドルに及ぶ自社株買いは長期的な見通しを支えるが、保険事業の収益性の弱さと比較的横ばいのアナリスト利益予想は、短期的な上昇を制限する可能性がある。
また、プレミアム評価は、引受収益性が引き続き圧迫された場合や将来の投資がより強い利益成長を生み出せない場合に、失望の余地を少なくしている。
今後12か月間のバークシャーのパフォーマンスは、アベルがGEICOの収益性を改善し、鉄道およびエネルギー事業全体で成長を維持し、魅力的なリターンで資本を投入する能力に依存するだろう。
バークシャーは既存株主にとっては妥当なホールド銘柄のように見えるが、そのプレミアム評価は、最近の上昇後に積極的に買うよりも、より良い参入価格を待つことをより魅力的にしている。
では、バークシャー・ハサウェイ株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、バークシャー・ハサウェイがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!