主なポイント
- SKハイニックス株は金曜日に10.9%、週間で23.1%下落し、これは10.46兆ウォンの売上高と80%の営業利益率を報告した数日後のことだった。
- 14社の顧客との長期契約により、2027年と2028年の生産能力の半分以上がカバーされており、サムスンもAIチップ不足が悪化すると予想している。
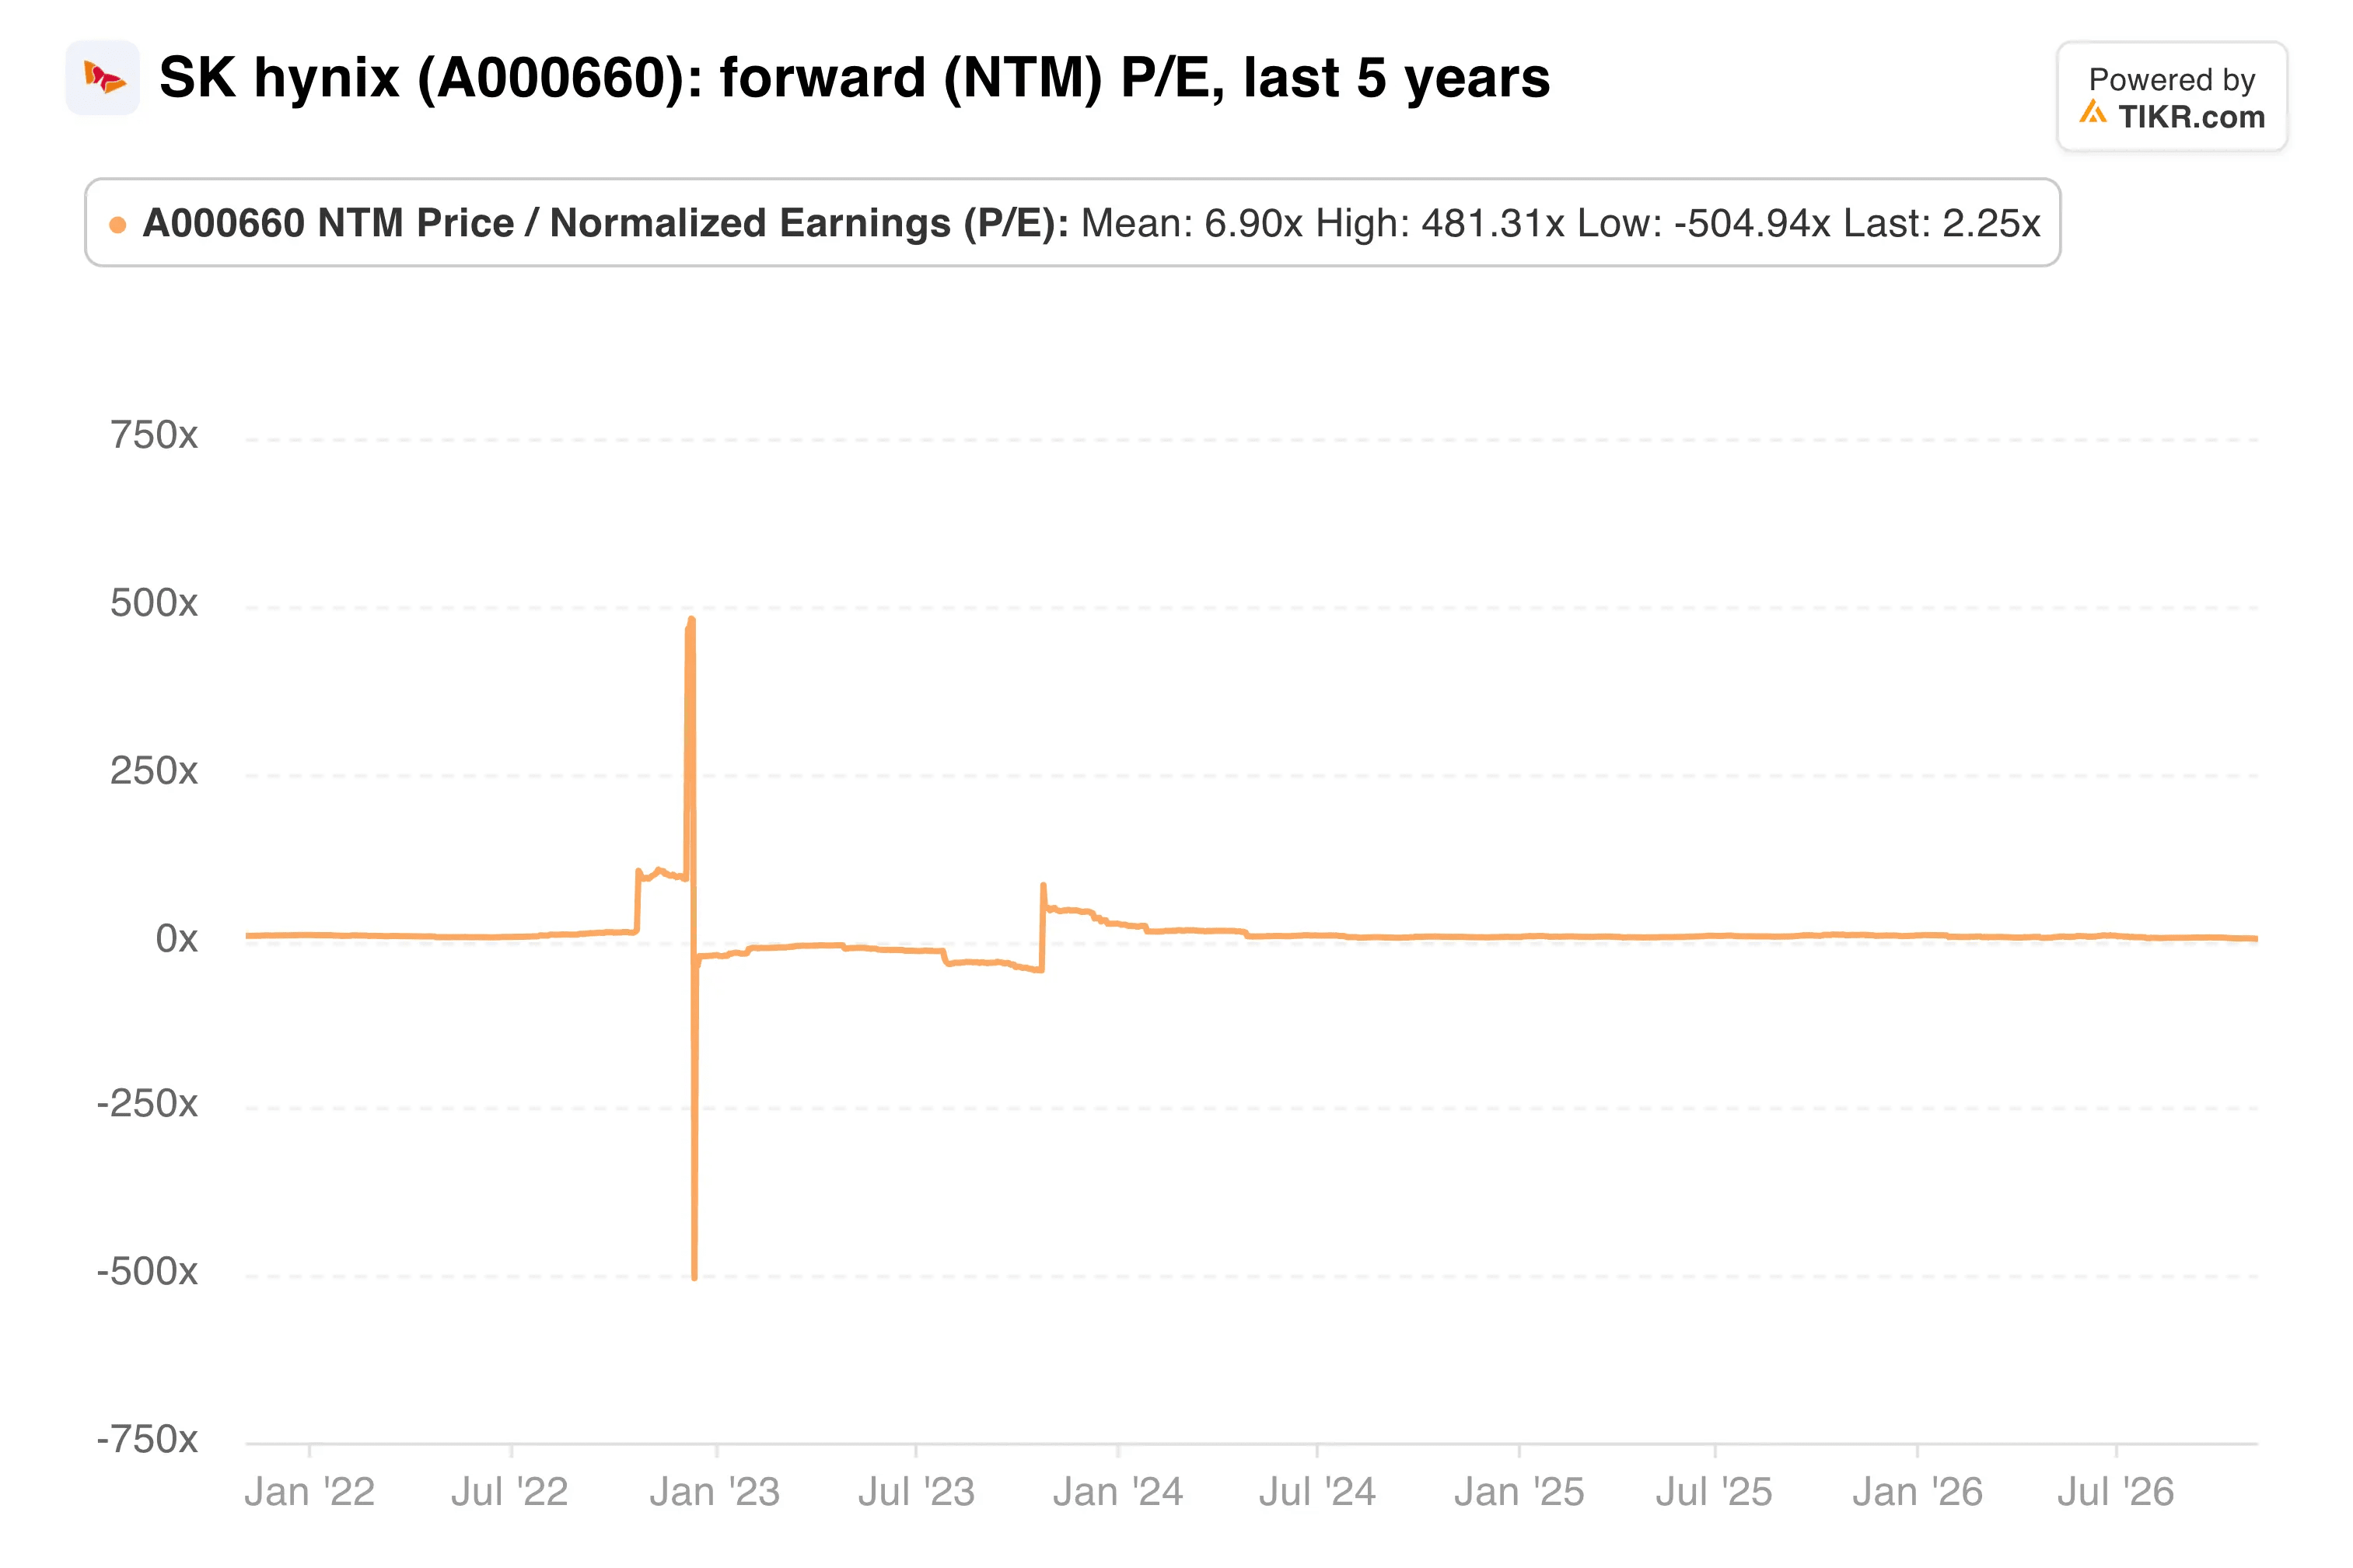
- 株価は予想PER 2.3倍で取引されており、市場は同社自身の業績見通しが示さないメモリ不況を織り込んでいる。
- 1月28日の決算報告で、第4四半期のDRAMビット出荷量が示された中二桁台の増加率を達成したかどうかが明らかになる。
SKハイニックス (A000660) は史上最高の四半期業績を報告したばかりだ。その後、5営業日で時価総額のほぼ4分の1を失った。
株価は金曜日だけで10.9%、週間では23.1%下落した。現在、52週高値から57%下回っている。
メモリのストーリーが崩れたわけではない。サムスン電子 (A005930) は、HBMでSKハイニックスの最大の競合相手だが、先週、AIチップ不足が悪化すると予想すると述べた。それでも、サムスンの報告後、ストレージ関連株は下落した。
変わったのは市場心理だ。米国中間選挙で共和党が敗北し、データセンター反対派が政治的な力を示した後、投資家はAI関連取引からの資金流出を続けている。
SKハイニックスには独自の問題もある。ニューヨークでのチップ計画が、米国の中国に対する規制をめぐって行き詰まっている。
弱点のない四半期
第3四半期の実績は以下の通りだ:
- 売上高:10.462兆ウォン(前年同期比328%増)
- 営業利益:8.333兆ウォン(前年同期比632%増)、営業利益率80%
- 純利益:3.978兆ウォン(前四半期比58%減、為替および投資評価損による)
価格上昇が主な要因だった。DRAMの平均販売単価は前四半期比で高二桁台で上昇し、NAND価格は中二桁台で上昇した。HBM4も量産に入り、今四半期には出荷量と売上高シェアの両方でHBM3Eを上回ると同社は予想している。
売上高の伸びは、メモリ投資家がめったに見ない速さで進んでいる…
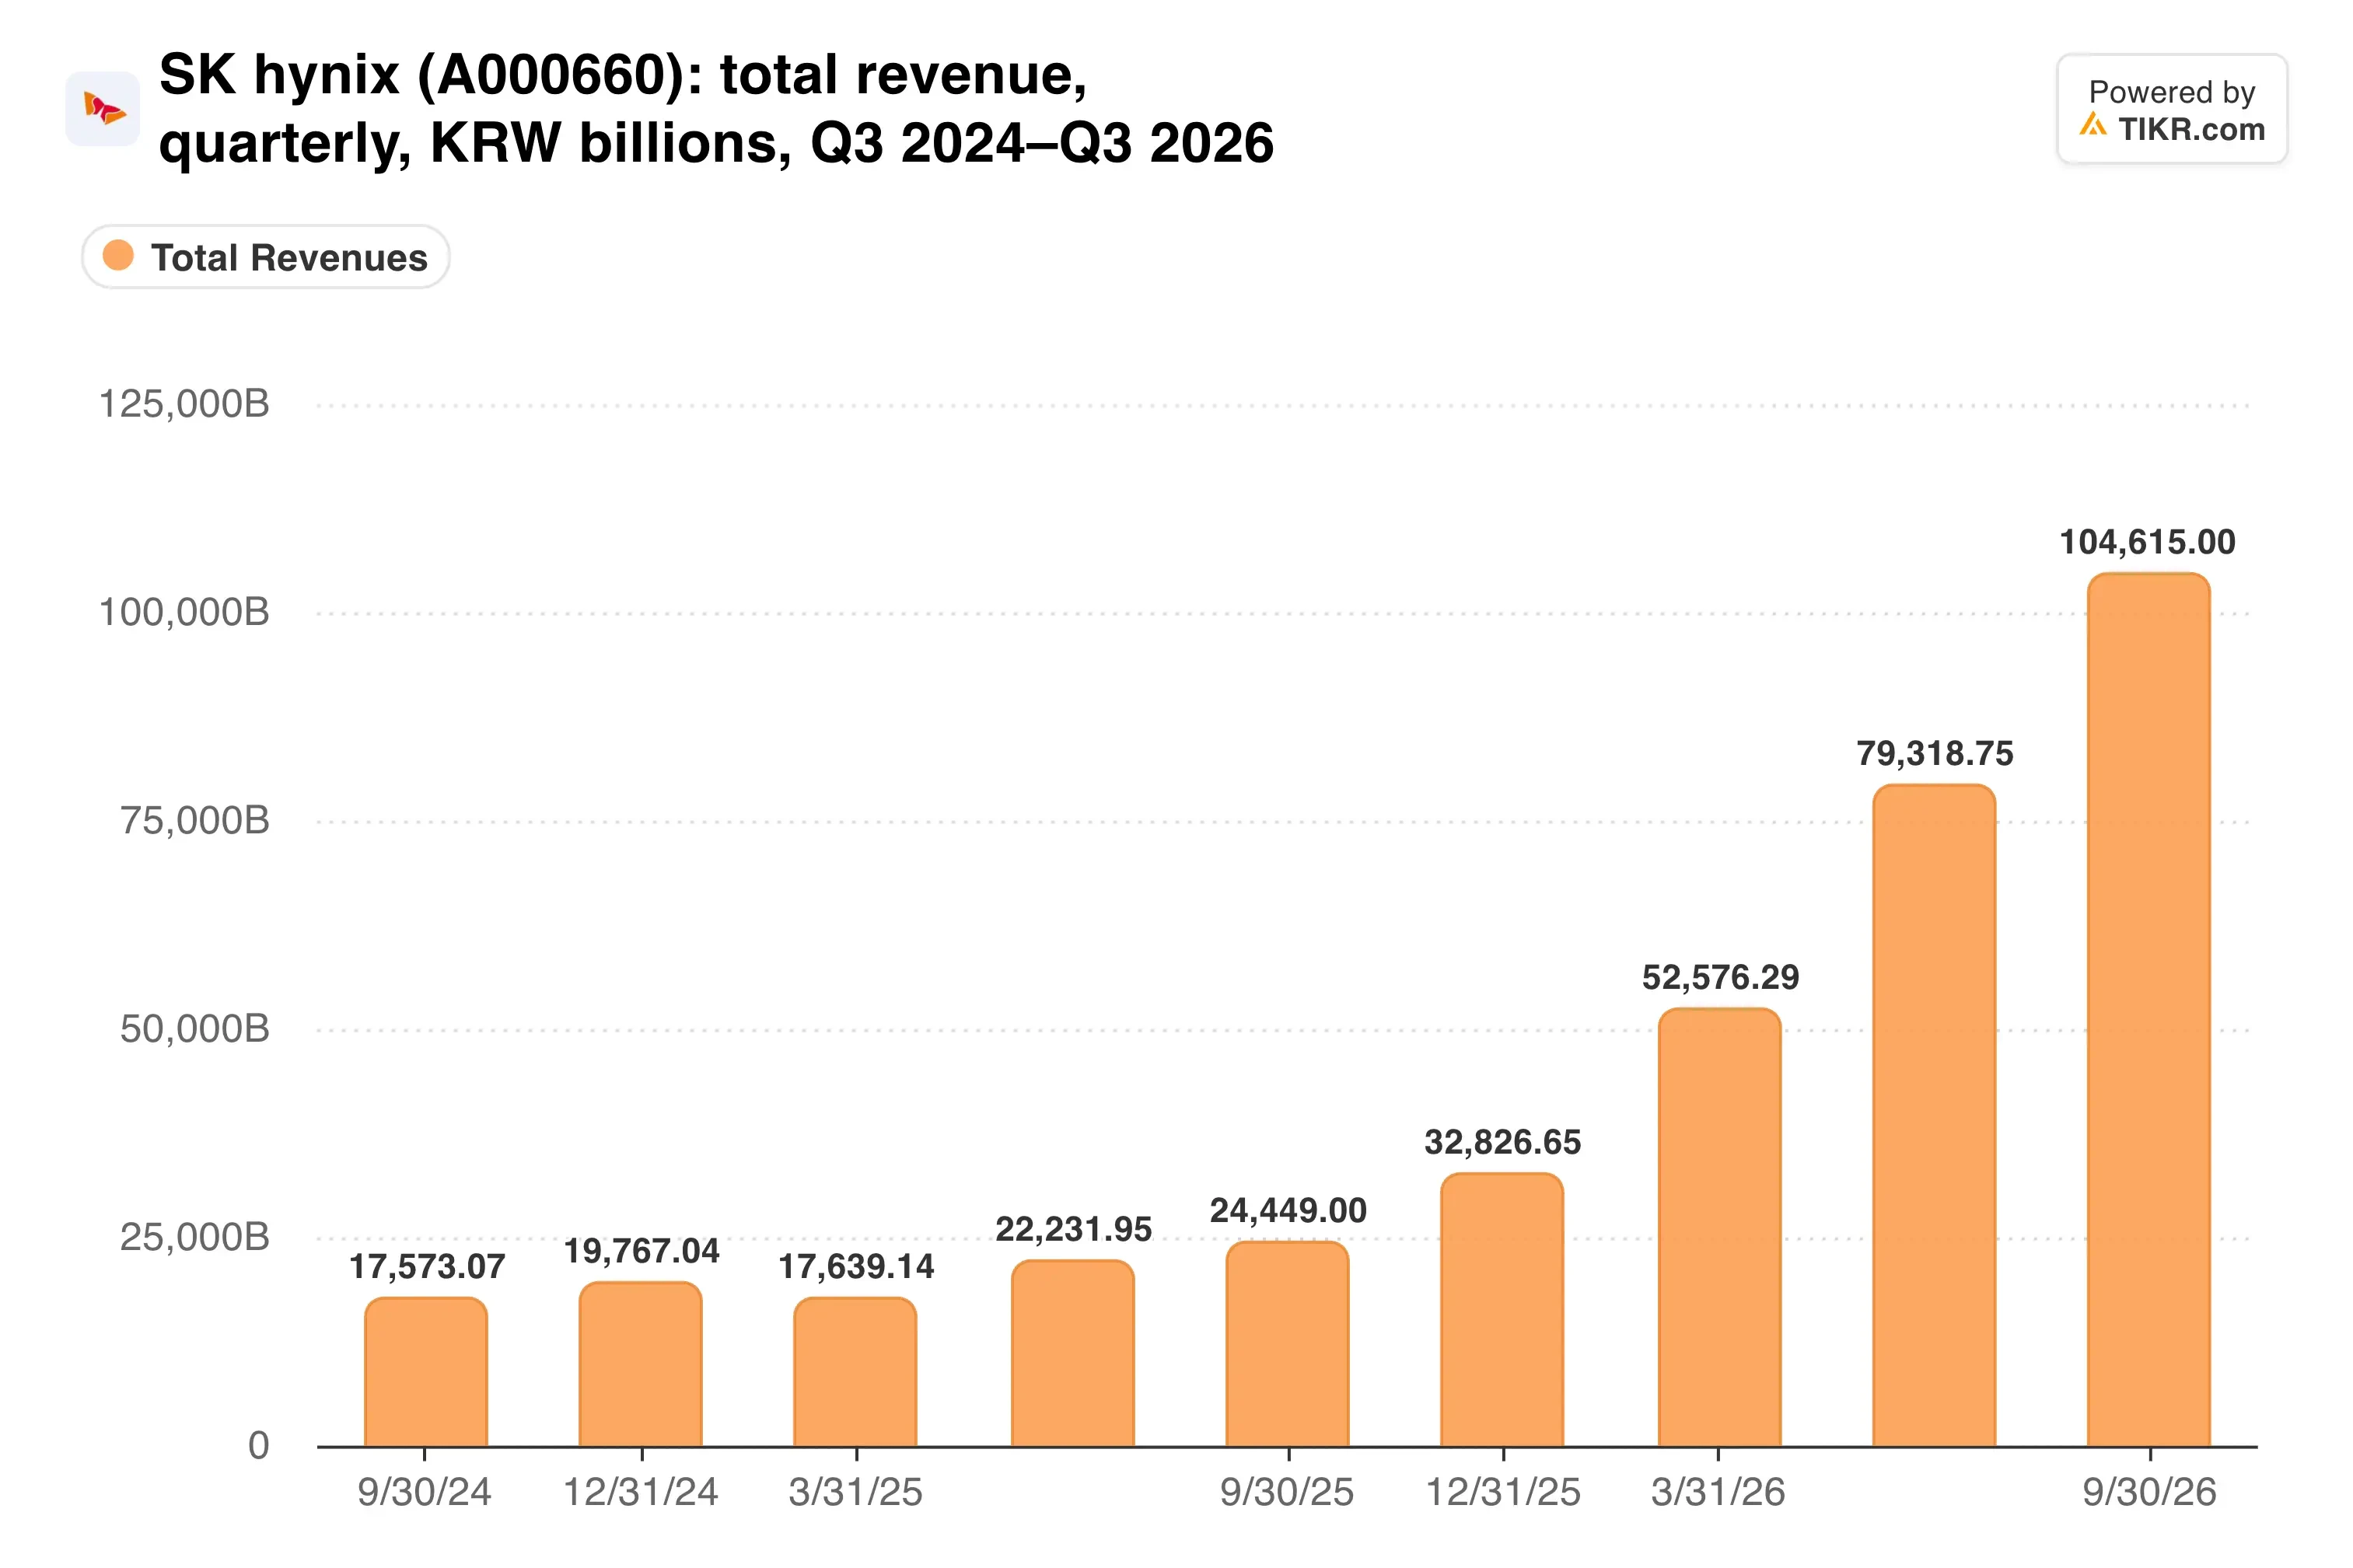
四半期売上高は現在、1年前の4倍以上になっている。
2028年までの顧客確保
より重要な数字は契約残高かもしれない。SKハイニックスは14の主要顧客と長期契約を結んでおり、2027年と2028年の生産能力の半分以上をカバーしている。現在交渉中の取引を加えると、DRAMとHBMの出荷量は実質的に2029年まで売り切れ状態だと同社は述べている。
第4四半期の業績見通しも同じ方向を示している。DRAMビット出荷量は第3四半期比で中二桁台で増加し、NANDは中一桁台で増加する見込みだ。
2027年については、同社はDRAM需要が中二桁台で成長し、NANDは10%後半で成長すると予想している。また、クラウドプロバイダーが来年の設備投資を60%以上増やすと見込んでいる。
競合他社に対して、収益性でどれだけ先行しているのか?
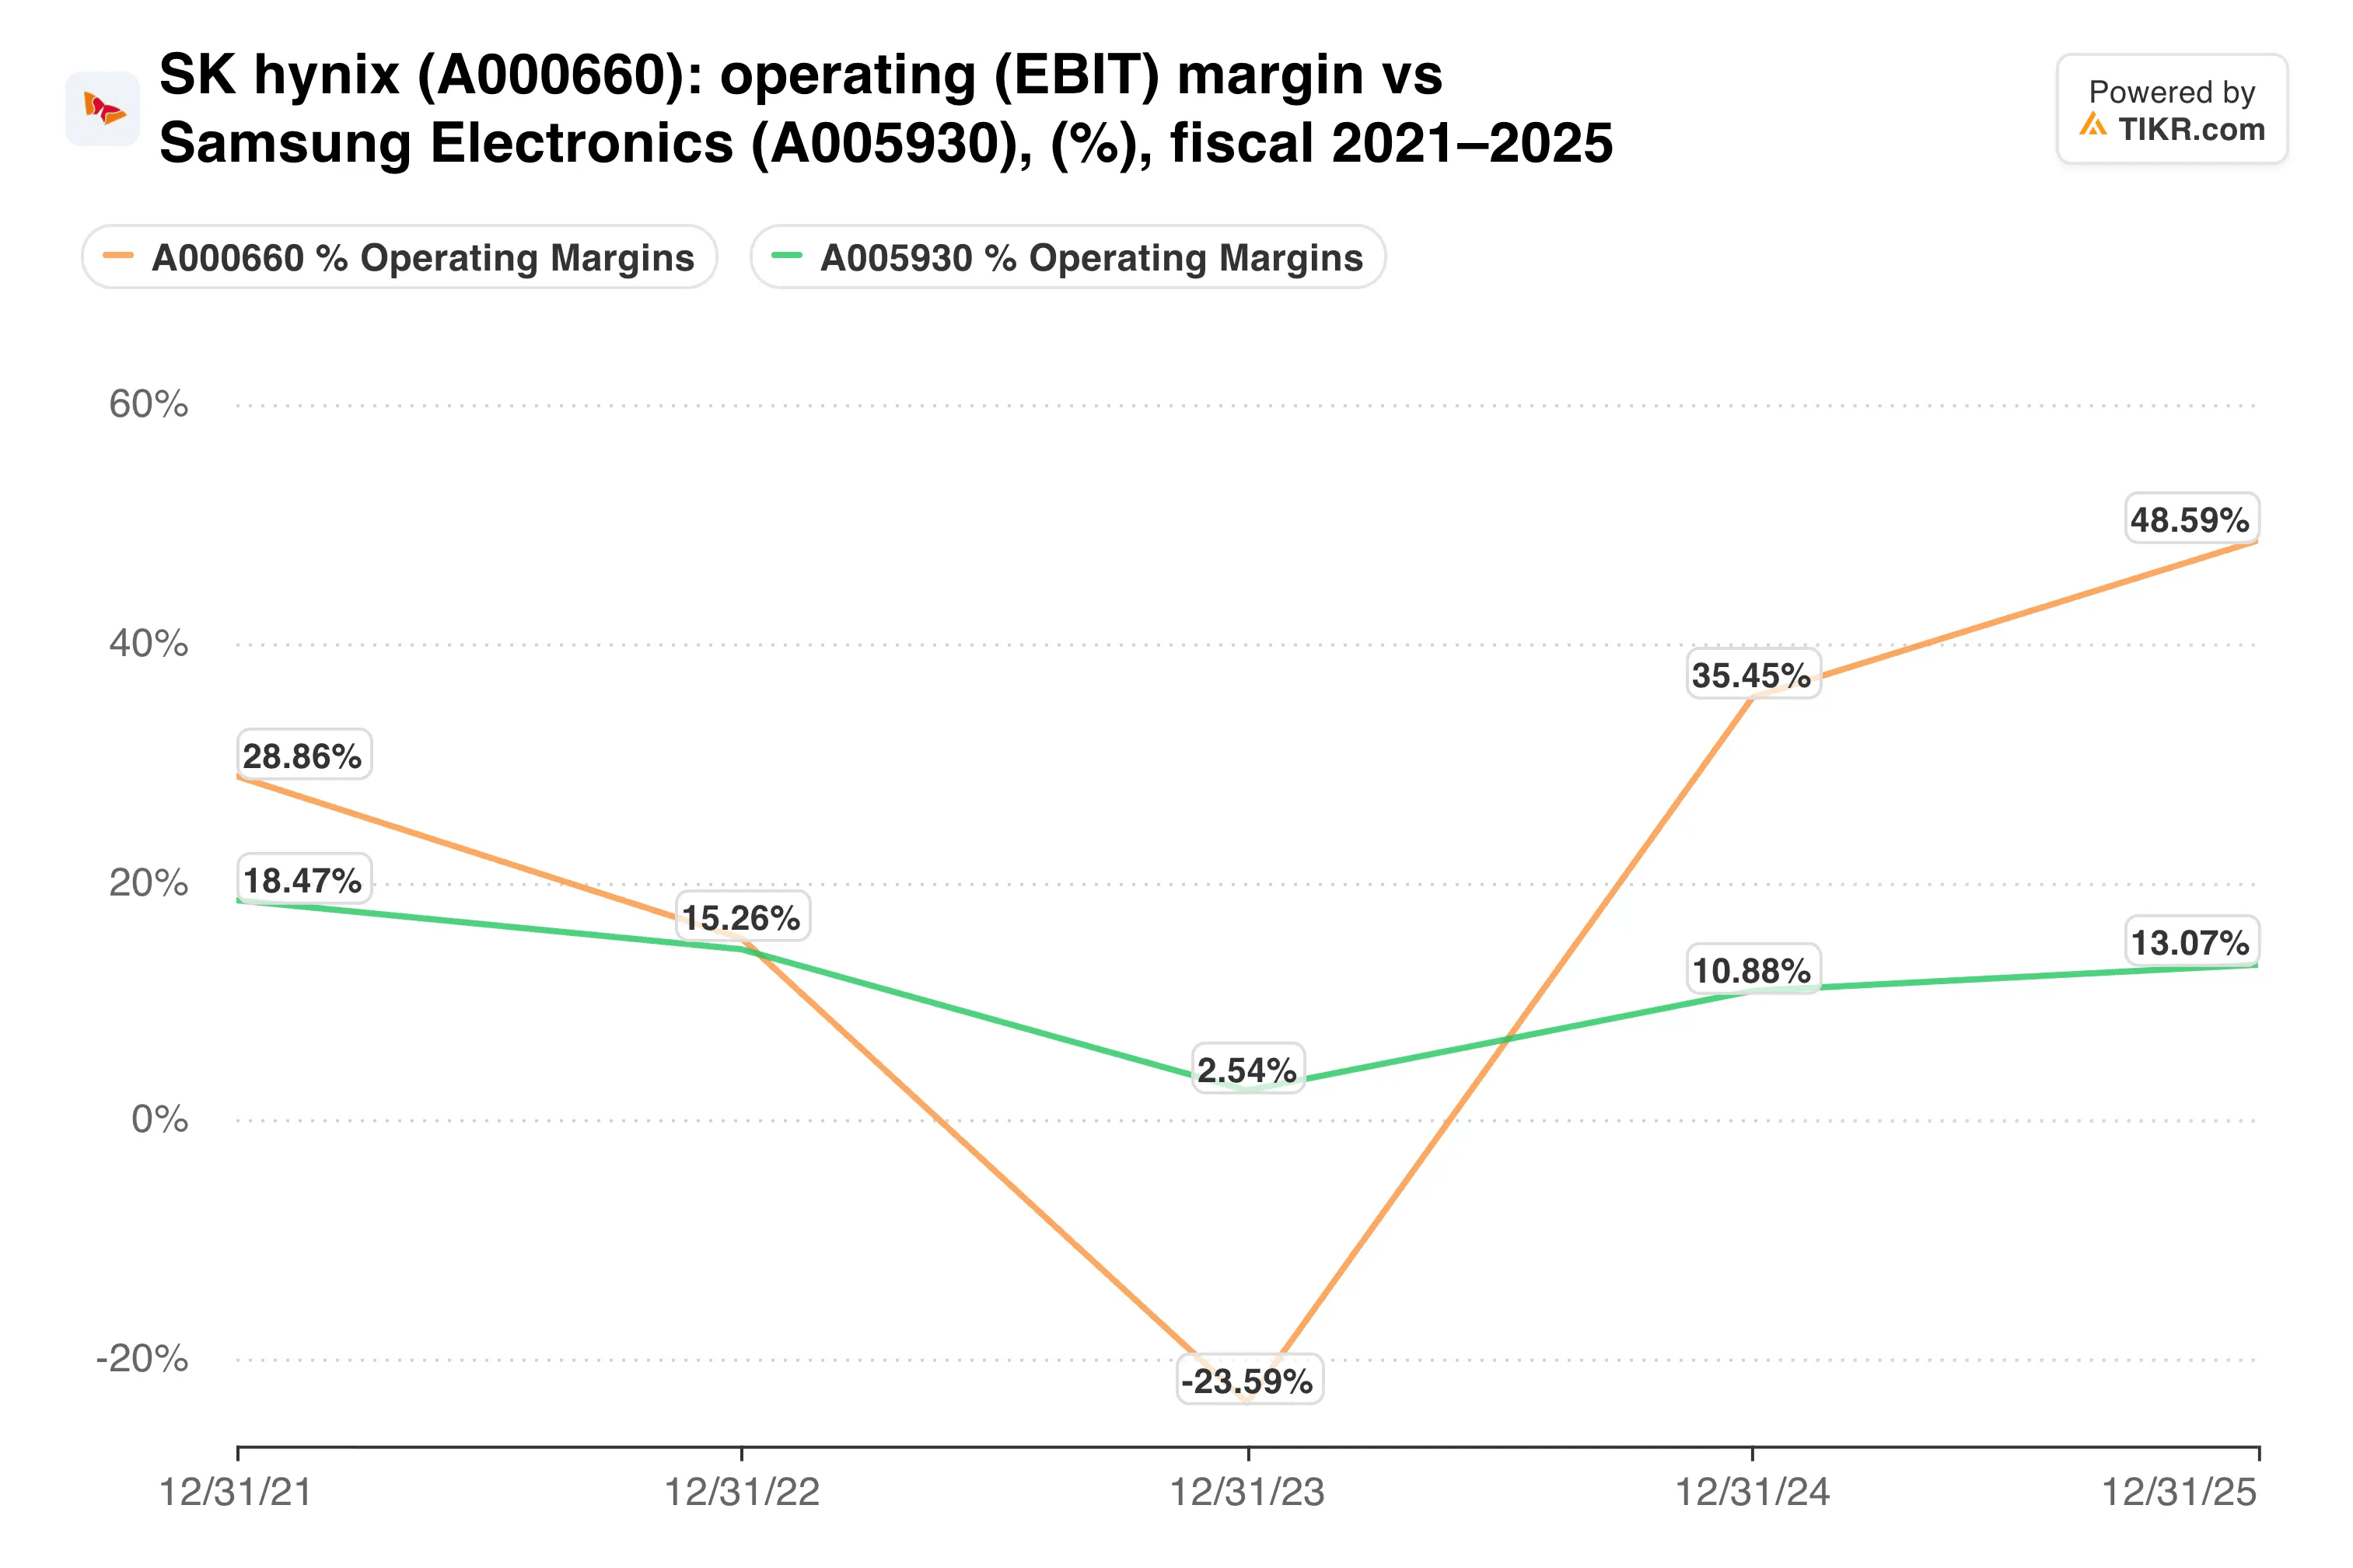
サムスンは依然として、携帯電話、ディスプレイ、ファウンドリ事業を営業利益率に含めている。SKハイニックスはメモリ価格へのほぼ純粋な投資に近く、これは景気循環局面によって両刃の剣となる。
TIKRはSKハイニックスを16人のアナリストがカバーしている。「買い」と評価しているのは何人か?
SKハイニックスの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SKハイニックスのアナリスト評価を見る
市場は崖を織り込んでいる
予想PER 2.3倍、実績PER 4.3倍で取引されており、株価はこれらの利益がまもなく消えるかのように評価されている。同社はまた、負債よりも約727億ドル多い現金を保有している。
アナリストの平均目標株価は、ドル換算で約2,325ドルであり、金曜日の終値から180%の上昇余地を示唆している。
このようなPER倍率はこれまでほとんど見られなかった…
それでも、リスクは現実にある。SKハイニックスの中国工場は米国製装置の年間承認を必要としており、ワシントンは中国での生産能力を実質的に拡大する装置を承認しない意向を示している。また、設備投資は今年の4兆ウォン台後半から2027年に大幅に増加する見込みであり、メモリメーカーは過去に過剰投資を行ったことがある。
私の見解:今回の売りは、数字よりも市場心理によって引き起こされているように見える。2027年と2028年の半分をカバーする契約により、今回の景気循環は過去のものよりも堅牢になっている。それでも、2.3倍というPER倍率は、市場がピーク時の利益率は持続しないと考えていることを示しており、歴史はほぼその見方を支持している。
1月28日の報告が次の重要なチェックポイントだ。DRAM出荷量の業績見通しが維持されたかどうか、そして2027年の設備投資額がどの程度大きくなるかに注目しよう。
では、SKハイニックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、SKハイニックスがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!