主なポイント
- 社会保障では、受給した給付金を返還することを条件に、給付を受ける権利が発生してから12か月以内に、書面で一度だけ老齢年金の請求を取り下げることができます。
- 完全定年年齢時の給付額が2,000ドルで、62歳で月額1,400ドルを請求した仮定の労働者が、今取り下げて待機し、70歳で月額2,480ドルを受け取る可能性があります。
- 12か月が経過すると、残された最善の修正策は67歳で給付を停止することですが、それでは70歳時点で月額1,736ドル、年間8,928ドル少なくなります。
- やり直しには、10回分の給付を受け取った後、14,000ドルを返還する必要があります。今年初めに62歳で請求した人は、今年の冬までにこの申請を行うことができます。
もしあなたが今年62歳で社会保障の給付を開始し、すでに後悔しているなら、朗報があります:まだ取り消すことができます。社会保障では、一度請求を取り下げ、後でより大きな給付額で再申請することが認められています。
ただし、時間制限があります。給付を受ける権利が発生した最初の月から12か月以内に行う必要があります。今年初めに請求した人にとっては、その窓口は今年の冬に閉まります。
同じ1,400ドルの給付から分かれる2つの道
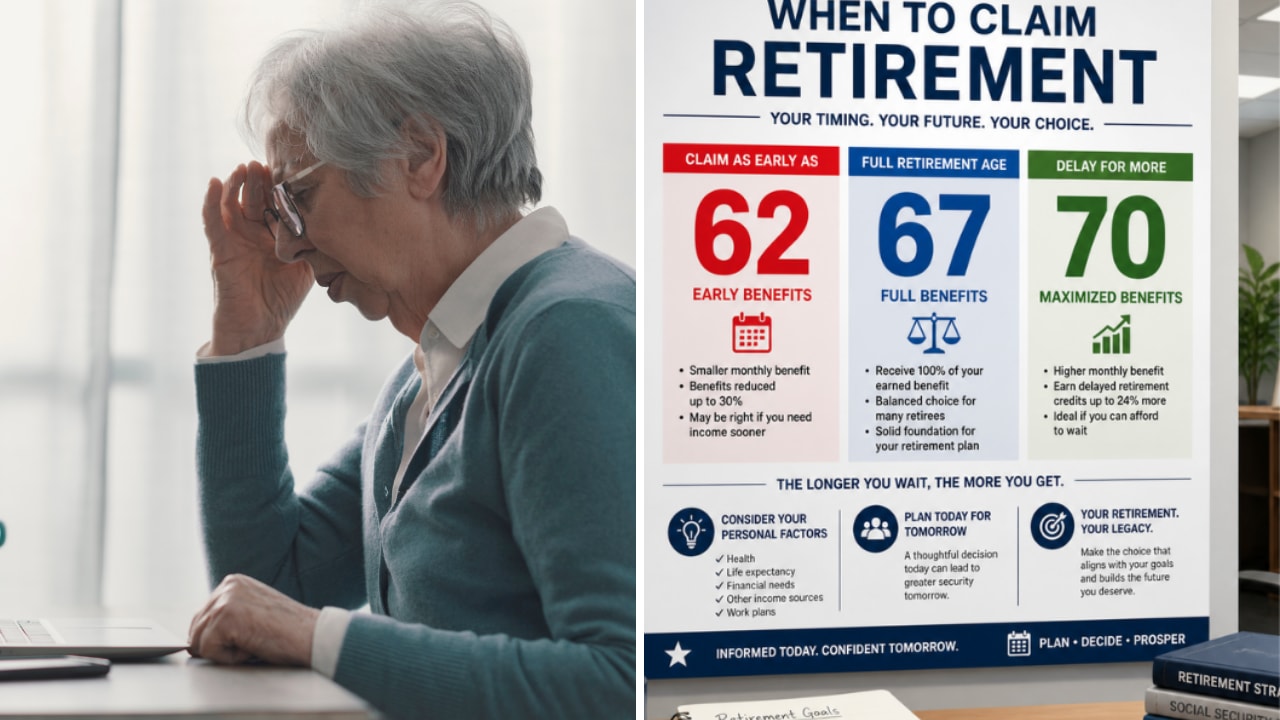
仮定の例を見てみましょう:あなたは1964年生まれで、完全定年年齢時の給付額は月額2,000ドル、今年初めに62歳で請求しました。1960年以降生まれの人の場合、社会保障局は完全定年年齢を67歳と定め、62歳での請求に対して生涯にわたり30%の減額を適用します。したがって、あなたの給付額は月額1,400ドルで、すでに10回分受け取っています。
今、あなたは考えを変えました。仕事に復帰したか、まだこのお金が必要ないことに気づいたのかもしれません。より大きな給付額を得るには2つの方法があり、その結果は月額744ドルの差になります。
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年間利回り6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
一度きりのやり直しの機会
社会保障の規則では、以前に取り下げたことがなければ、給付を受ける権利が発生した最初の月から12か月以内に老齢年金の請求を取り下げることができます。書面で申請し、受け取った給付金を返還する必要があります。社会保障局の取り下げに関するページによると、これはあなたの記録に基づいて家族に支払われた分や、税金など給付から差し引かれた分も対象となります。その後、いつでも好きな時に再申請できます。
もう一つの選択肢は給付の停止です。完全定年年齢から70歳までの間、社会保障局に給付の停止を申請し、停止している間の毎月に対して遅延退職クレジットを獲得できます。これらのクレジットは年間8%ずつ加算され、給付は70歳で自動的に再開されます。
しかし、停止はすでにある給付額をベースに増額します。62歳で請求したことによる30%の減額はそのまま残り、クレジットは減額後の金額に上乗せされます。
生涯にわたる月額744ドルの差
1964年生まれの退職者を例に、2つの道を比較してみましょう:
| 指標 | 12か月以内に取り下げる場合 | 67歳で停止する場合 |
|---|---|---|
| クレジットが加算される元の給付額 | $2,000 | $1,400 |
| 67歳から70歳までのクレジット | 24% | 24% |
| 70歳時の月額給付 | $2,480 | $1,736 |
| 初期費用 | 14,000ドルを返還 | なし |
取り下げる場合、これまでに受け取った14,000ドル(1,400ドル×10回分)を返還し、70歳で再請求します。67歳を過ぎてからの3年間、年間8%のクレジットが加算されると、元の2,000ドルの給付額に24%が上乗せされ、月額2,480ドルになります。
停止する場合、67歳まで月額1,400ドルの給付を受け続け、その後3年間停止します。同じ24%が減額後の給付額に加算され、70歳時点で月額1,736ドルを受け取ります。
これは生涯にわたり、月額744ドル、年間8,928ドルの差になります。まったく悪くありません。
14,000ドルの返還が難しい点
14,000ドルを用意するのは容易ではなく、62歳で請求したのはお金が必要だったからという人にとっては特に困難です。そのような場合、取り下げは単純に手が届かないかもしれません。
第二のコストもあります。停止の道筋では、67歳まで給付が続きます:すでに受け取った10回分を含め、1,400ドル×60回分で84,000ドルになります。返還後、取り下げの道筋では70歳まで何も受け取れません。月額744ドルの差で84,000ドルを取り戻すには約113か月、つまり9年強かかります。したがって、取り下げが有利になるのは、約79歳を過ぎても生きる場合のみです。
私の見解では、もし非常用資金を切り崩さずに返還金を用意でき、ご家族が80代まで生きる傾向があるなら、これは社会保障が提供する最高の特典の一つです。生涯にわたるより大きな給付は、貯蓄を使い果たすリスクに対する最良の保護策でもあります。
窓口が閉まる前にすべきこと
申請は「Form SSA-521, Request for Withdrawal of Application(申請取り下げ請求書)」を使用します。社会保障局に郵送するか、現地の事務所に持参できます。12か月の期間は給付を受ける権利が発生した最初の月から起算され、取り下げは生涯に一度しかできませんので、後で取り下げたいかもしれない請求にこの権利を使わないでください。
返還後、給付は停止し、新しい開始日を選ぶことができます。70歳まで待てば満額の2,480ドルを受け取れます。それより早く請求すれば少なくなりますが、減額後の給付を停止する場合よりも多い額にはなります。
もちろん、お金を用意できるかどうか、そしておそらく何年受け取れるかは、あなた自身しかわかりません。しかし、今年の冬の期限が過ぎれば、67歳での停止が残された唯一の修正策となります。
これらの安全な6%以上の配当利回りで、スタイリッシュに退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の振り込みを待ちながら切り詰めて暮らすことの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。どうぞ投資を楽しんでください!