主なポイント
- クアルコムは金曜日に5.5%上昇。アルファベットが5億4800万ドルの株式を保有していることを開示した直後で、決算発表後の携帯電話販売不振による株価下落から数日後の出来事だった。
- 携帯電話関連収益は26%減少して51億4000万ドルとなった一方、自動車関連収益は89%増加し、過去最高の19億9000万ドルを記録した。
- クリスティアーノ・アモンCEOは、2027暦年の世界の携帯電話出荷台数が横ばいから減少すると見込んでおり、データセンターと自動車分野への依存度が高まるとしている。
- 次なる試金石となるのは、2月3日の決算発表で、売上高見通しは104億ドルから112億ドルとされている。
クアルコム (QCOM) は金曜日、新たなデータセンターのパートナーから信頼の証を得た。
アルファベット (GOOGL) がこの半導体メーカーに5億4800万ドルの株式を保有していることを開示し、同社株は5.5%上昇して165ドルとなった。これは、クアルコムがAIデータセンター向けにアマゾン (AMZN) と多世代にわたる製品協業を発表した数日後の出来事だった。
この反発は厳しい1週間の後に訪れた。クアルコムは11月4日の決算発表後に下落し、スマートフォン向けチップ販売の不振がデータセンター分野の勢いを覆い隠した。さらに、11月5日の半導体株全般の売りが追い打ちをかけた。
金曜日の上昇後も、株価は過去6か月で13%下落しており、52週間高値の260ドルからは36%下回っている。
携帯電話は落ち込み、自動車は急成長
四半期の業績は明確に二極化した。
- Non-GAAP EPSは2.17ドルで、2.16ドルという予想を僅かに上回ったが、前年同期の3.00ドルから28%減少した。
- 携帯電話関連収益は26%減少し、51億4000万ドルとなった。
- 自動車関連収益は89%増加し、過去最高の19億9000万ドルを記録し、20億ドルに迫る初の四半期となった。
GAAP売上高は8%減少し、103億2000万ドルとなった。リストラ費用(主に退職金)により、GAAP EPSは1.17ドルに押し下げられた。
総収益は、依然として携帯電話事業がどれほど支配的であるかを示している…
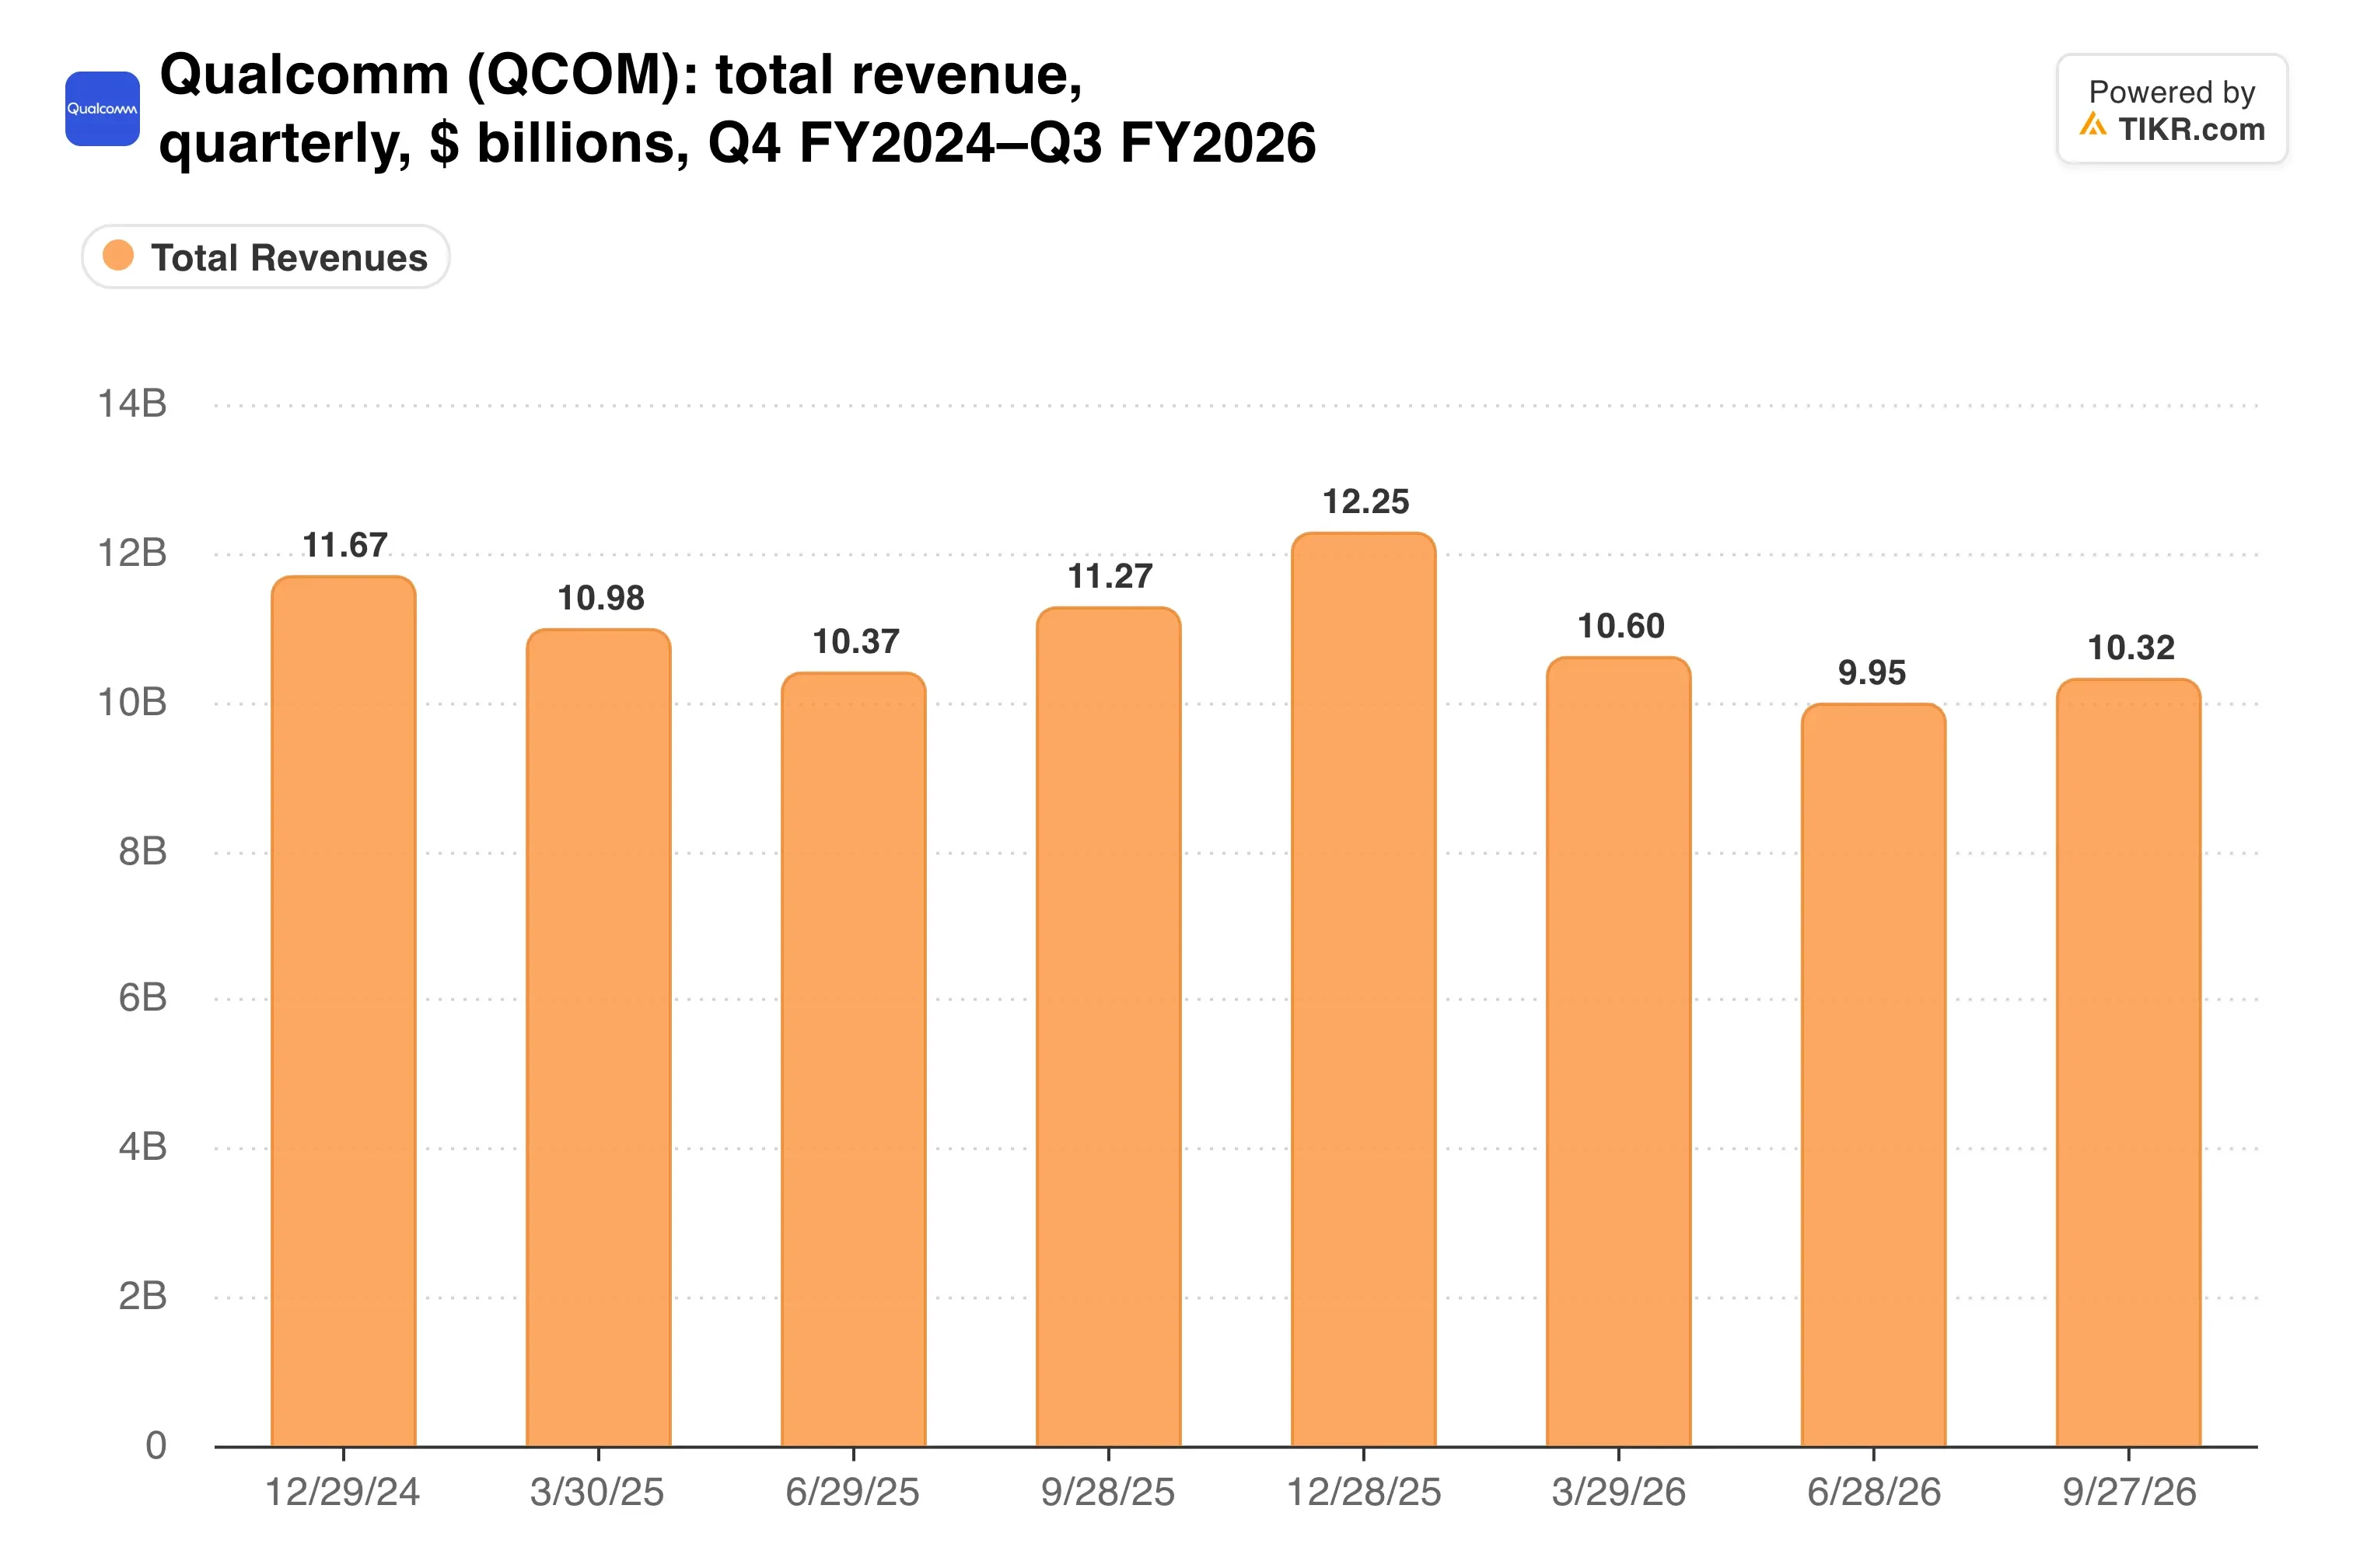
売上高は前年同期比で連続四半期減少しており、自動車とデータセンター分野が大きな穴埋めを担う必要がある。
携帯電話以外の成長への賭け
アモンCEOは、転換点は今から始まると述べている。「2027会計年度は、データセンター事業の立ち上がりを含む、携帯電話以外の収益の転換点の始まりを示す」と、決算リリースで述べた。
経営陣は、2027会計年度の携帯電話以外の収益が60%以上成長すると予測し、年間50億ドルというデータセンター収益目標を再確認した。クアルコムはまた、アップル、ファーウェイ、トランシオンとの長期ライセンス契約を更新し、ロイヤルティ収入を安定させた。
アルファベットの株式保有は、財務的な出来事というよりもシグナルである。5億4800万ドルという金額は、クアルコムの時価総額1770億ドルの約0.3%に相当する。
携帯電話事業は引き続き苦戦する見込みだ。アモンCEOは決算説明会で、2027暦年の世界の携帯電話出荷台数が横ばいから減少するとの前提で計画を立てていると述べた。
コンセンサス予想の成長はそれでも維持できるだろうか?
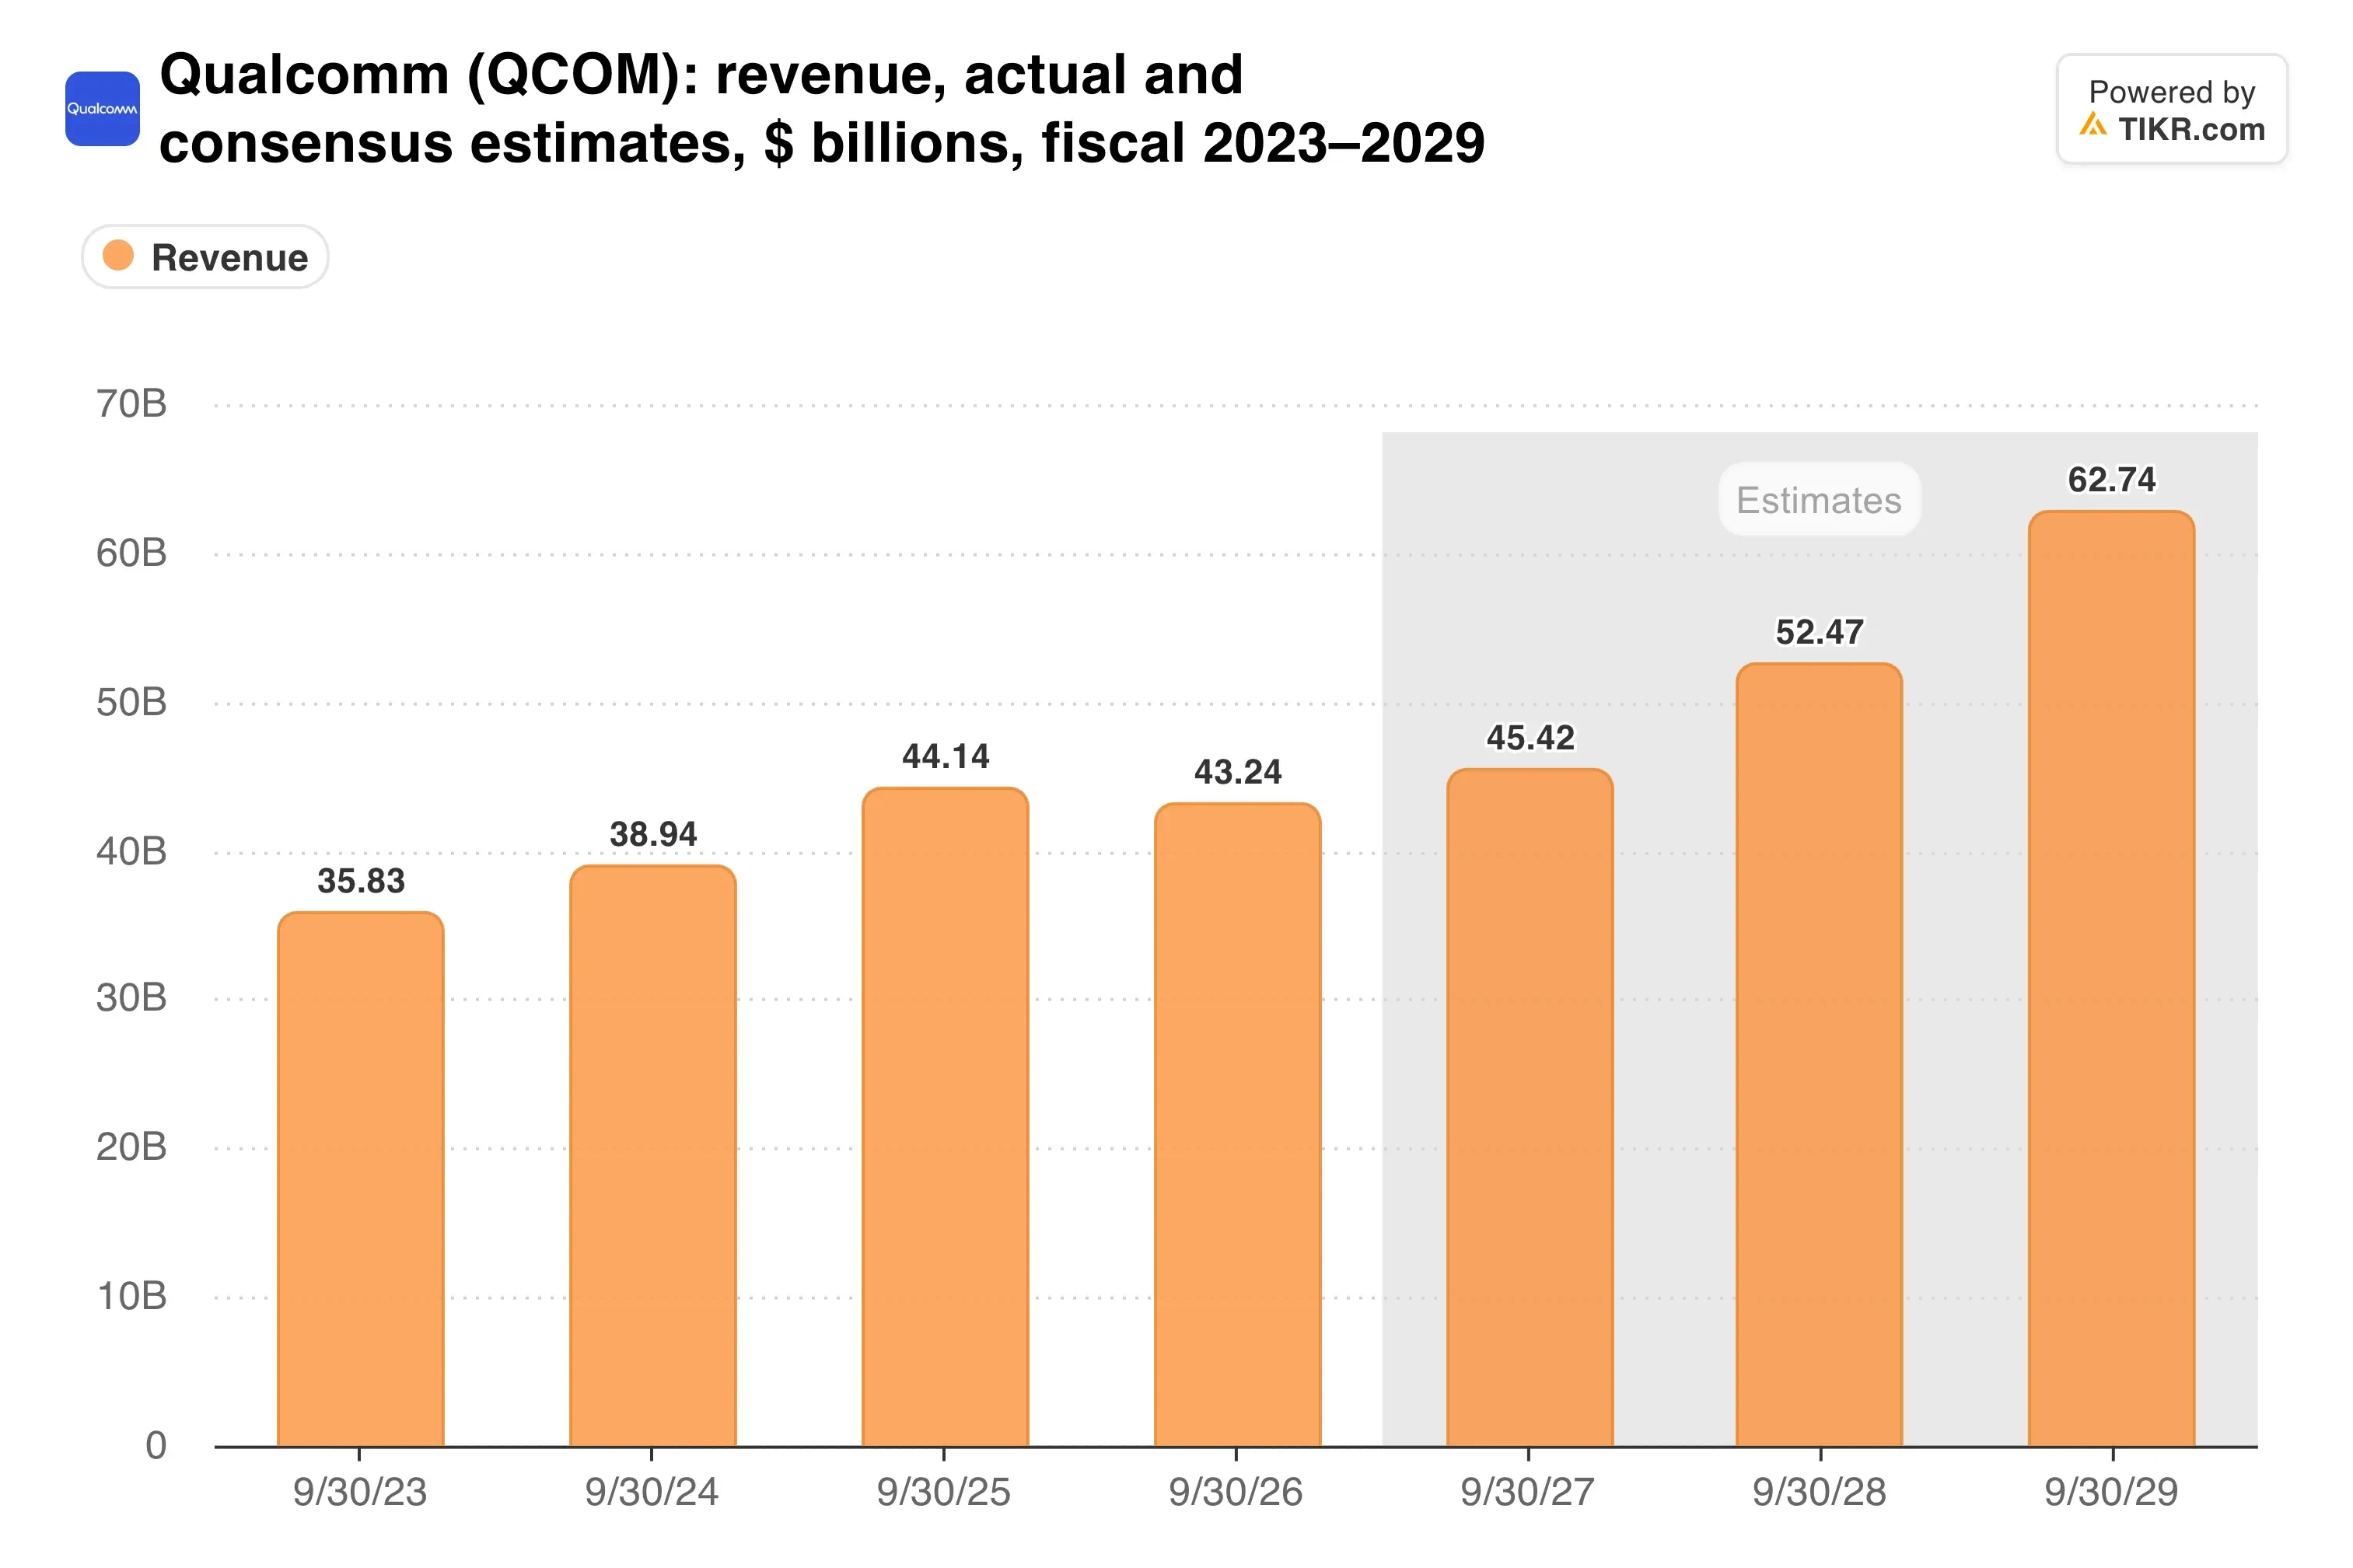
アナリストは今後2年間で年間約10%の売上高成長を予想している。この予測は、データセンター事業の立ち上がりが予定通りに進むことに大きく依存している。
TIKRはクアルコムについて37人のアナリストを追跡している。「買い」と評価しているのは何人か?
クアルコムの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト評価を見る
割安だが、マージンに課題
クアルコムは予想PER 16.7倍、配当利回り2.3%で取引されている。ウォール街の平均目標株価は186ドルで、12%の上昇余地を示唆している。
課題はマージンだ。カスタムデータセンター向けチップは通常、高級スマートフォン向けチップよりも薄いマージンであり、クアルコムはウェーハ、パッケージング、メモリ全般にわたるコスト上昇を指摘している。
第1四半期の業績見通しはこの圧迫を示している。売上高見通し104億ドルから112億ドルは中間値で予想を上回ったが、Non-GAAP EPS見通し2.15ドルから2.35ドルは僅かに予想を下回った。
現在の収益性は以下の通り。
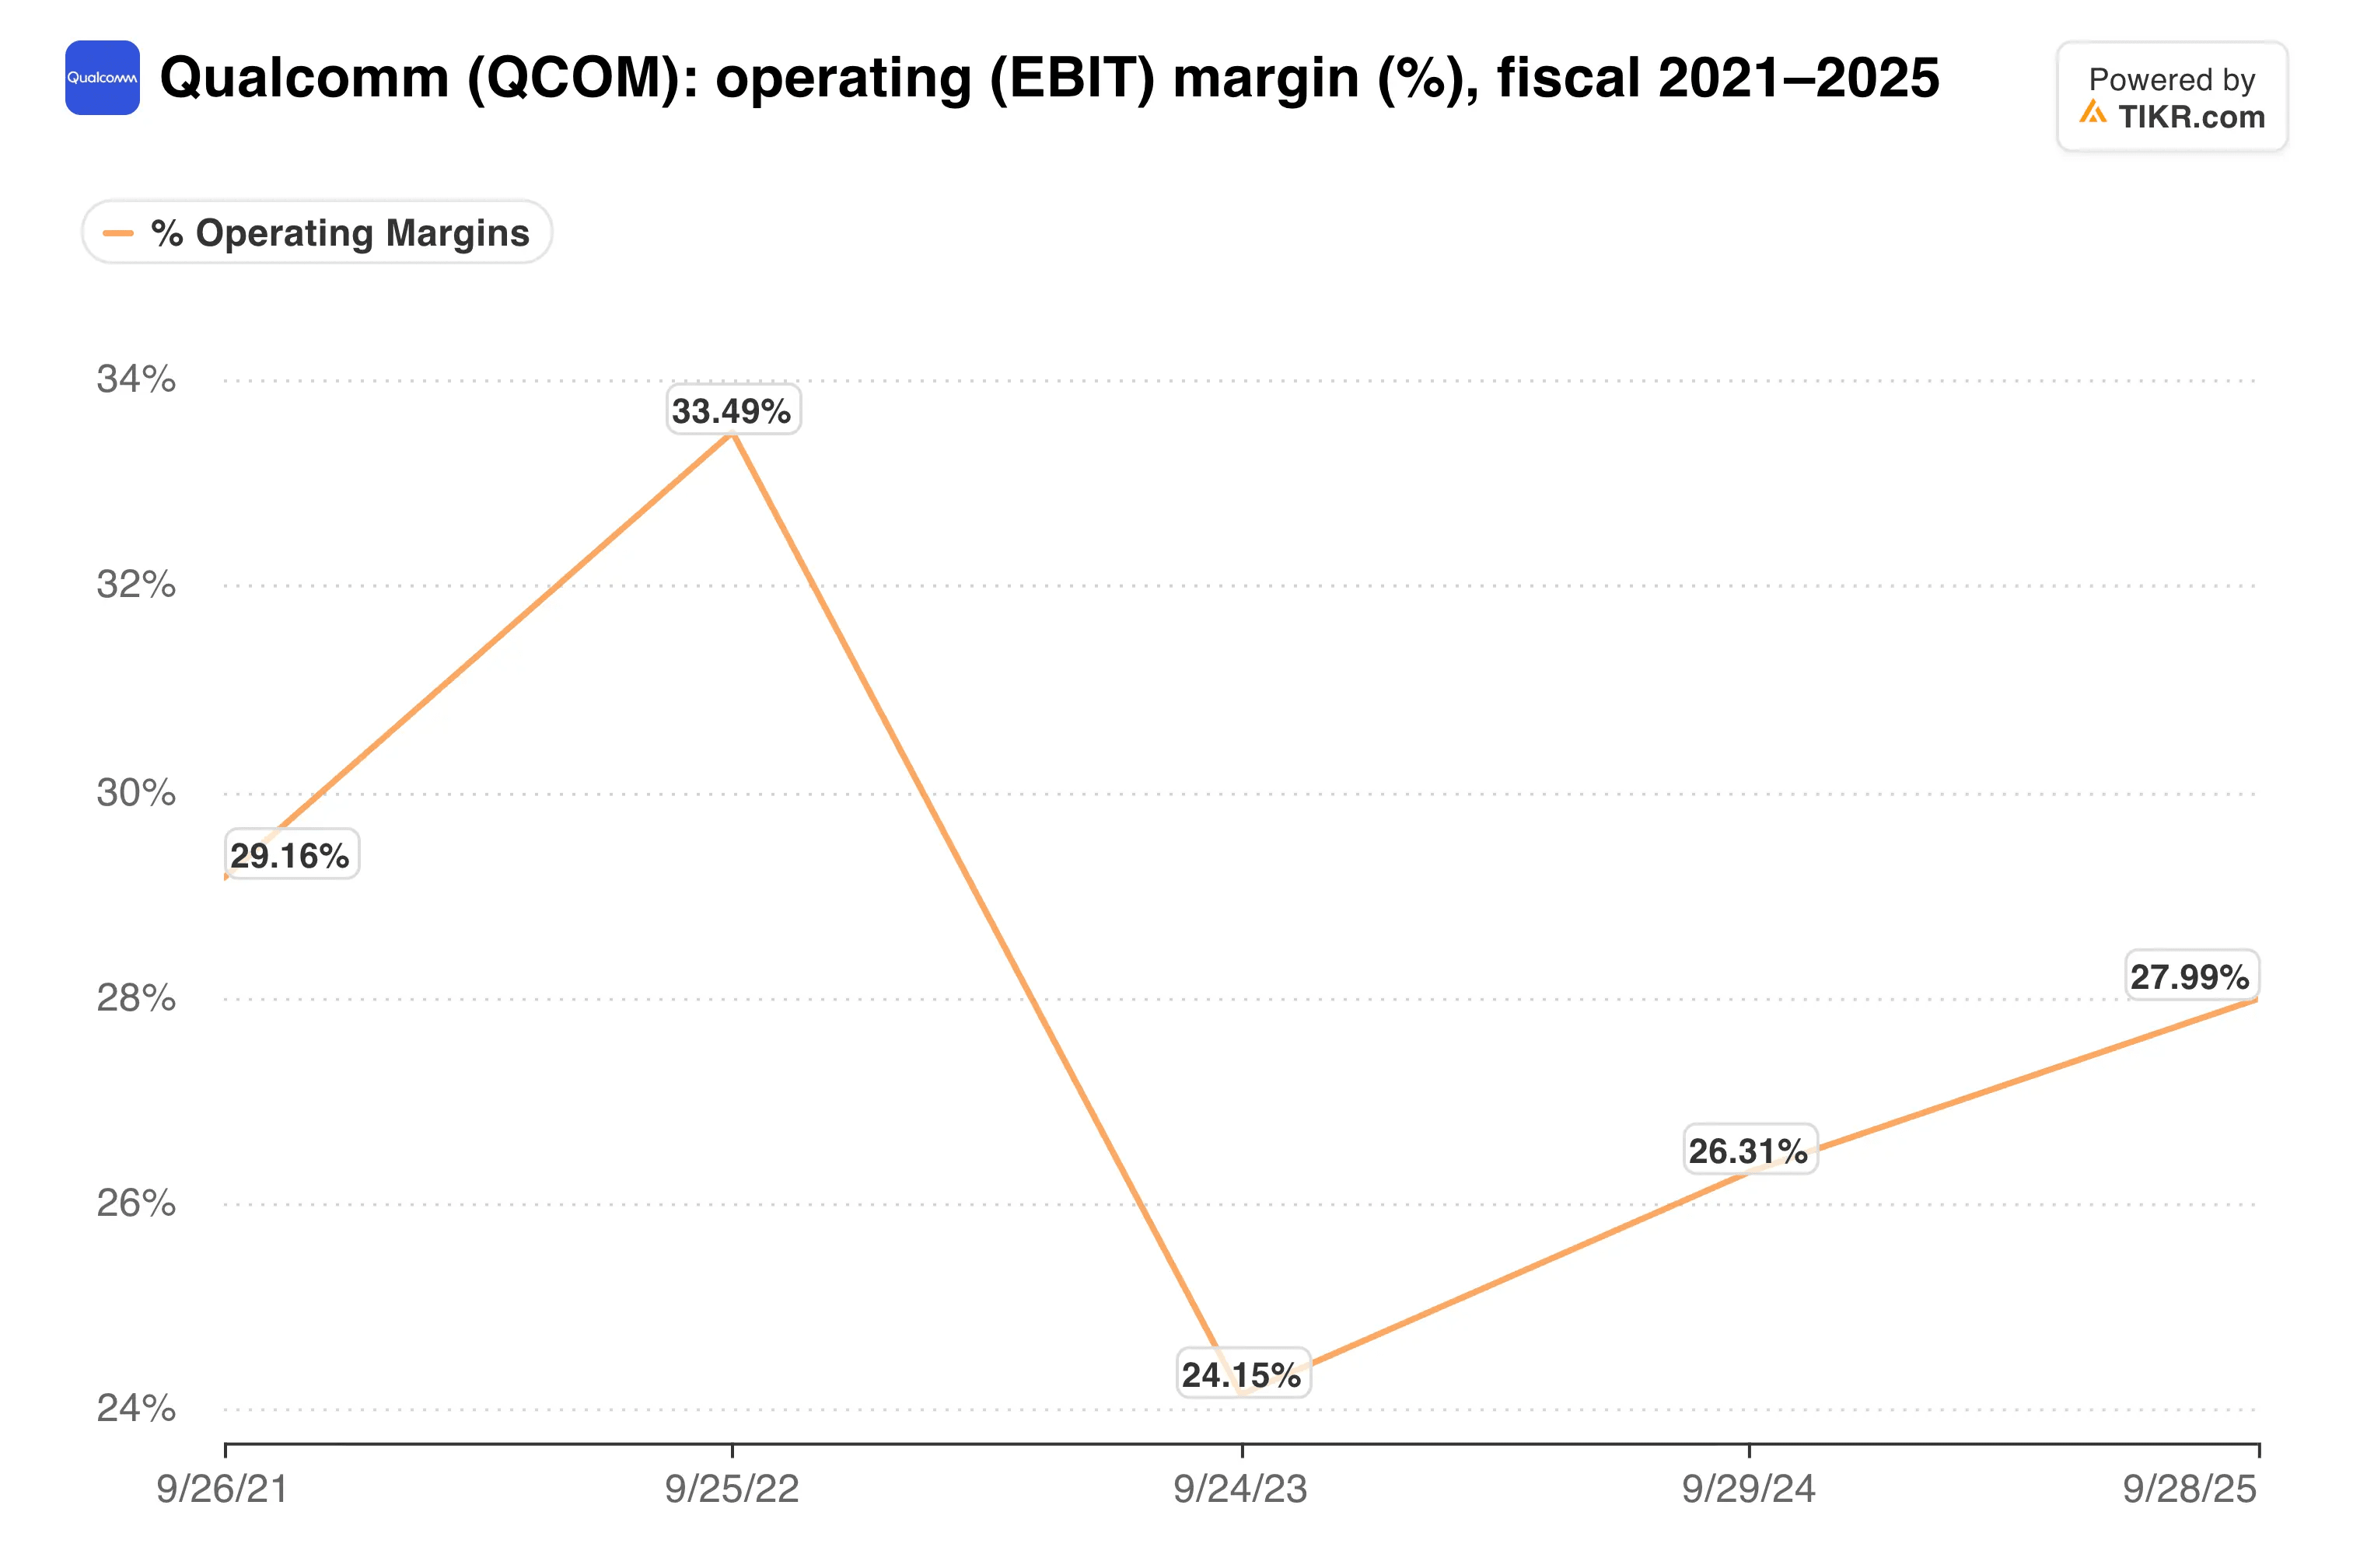
直近のEBITマージンは20.8%であり、カスタムチップの割合が高まることでさらに圧迫される可能性がある。
私見:予想PER 17倍を下回る水準での取引は、クアルコムを縮小する携帯電話サプライヤーとして評価しているが、89%の自動車分野の成長と2つのハイパースケーラーとの提携は、より良い方向性を示唆している。しかし、カスタムチップの立ち上がりはEPSを押し上げる前にマージンを薄める可能性がある。私は段階的に買いを入れたい。
2月3日の決算発表がチェックポイントとなる。データセンター収益が本格的に流入し始めるかどうか、そしてメモリコストに対してEPS見通しが維持されるかどうかが示されるだろう。
では、クアルコム株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご覧いただきありがとうございます。幸運な投資を!