主なポイント
- スターバックスは第4四半期の調整後EPSが$0.80と、コンセンサス予想の$0.72を上回り、世界の同店売上高は7.2%増加しました。
- CEOのブライアン・ニコルは「Back to Starbucksが我々の成長計画だ」と述べましたが、北米の同店売上高は2027会計年度に約4%へ減速するとの見通しを示しました。
- 約33倍の予想PERで取引される株価は、2026年に28%上昇した後、アナリストの平均目標株価$111から5%以内の水準にあります。
- チポトレが10月に売上懸念で格下げされたことは、成長が鈍化した際にレストラン株がどのように売られるかを示しており、スターバックスは1月27日に再度決算を発表します。
スターバックス (SBUX) は、業績回復を築く上で理想的な四半期を達成しました。しかし株価はほとんど動きませんでした。
株価は金曜日に$105で取引を終え、2026年はトータルリターンベースで28%上昇し、52週高値から約$6下回っています。この上昇で既に祝賀ムードの大半は消化済みです。
四半期業績自体は堅調でした。調整後EPS$0.80はコンセンサス予想$0.72を上回り、世界の同店売上高は7.2%増加、営業利益率は3四半期連続で拡大しました。
緊張感が生じるのは、今後の見通しです。経営陣は北米の同店売上高について、2027会計年度に約4%になるとの見通しを示し、これは直近のペースの約半分に相当します。
これは成長株として評価されている銘柄にとって重要なポイントです。チポトレ・メキシカン・グリル (CMG) は、TDコーエンが10月に売上懸念から格下げし目標株価をストリートローに引き下げた後、下落しました。これは売上が鈍化した際に市場がレストランチェーンをいかに迅速に再評価するかを思い起こさせます。
回復は来店客数に表れている
売上高は4%減の$91億ドルとなりました。この減少は、中国小売事業をボイウ・キャピタルとのライセンス合弁事業に転換したことを反映しており、実態ビジネスは依然として成長しています。
- 北米の同店売上高は7.9%増加し、取引件数は2.7%増加しました。
- 米国の同店売上高は7.7%増加しました。
- 北米の直営コーヒーハウスの80%以上が同店売上高プラスを記録し、1年前の50%未満から上昇しました。
ニコルCEOは決算説明会で率直に述べました:「Back to Starbucksは業績回復計画として始まり、今やBack to Starbucksが我々の成長計画です」。
利益は来店客数に追従しています…
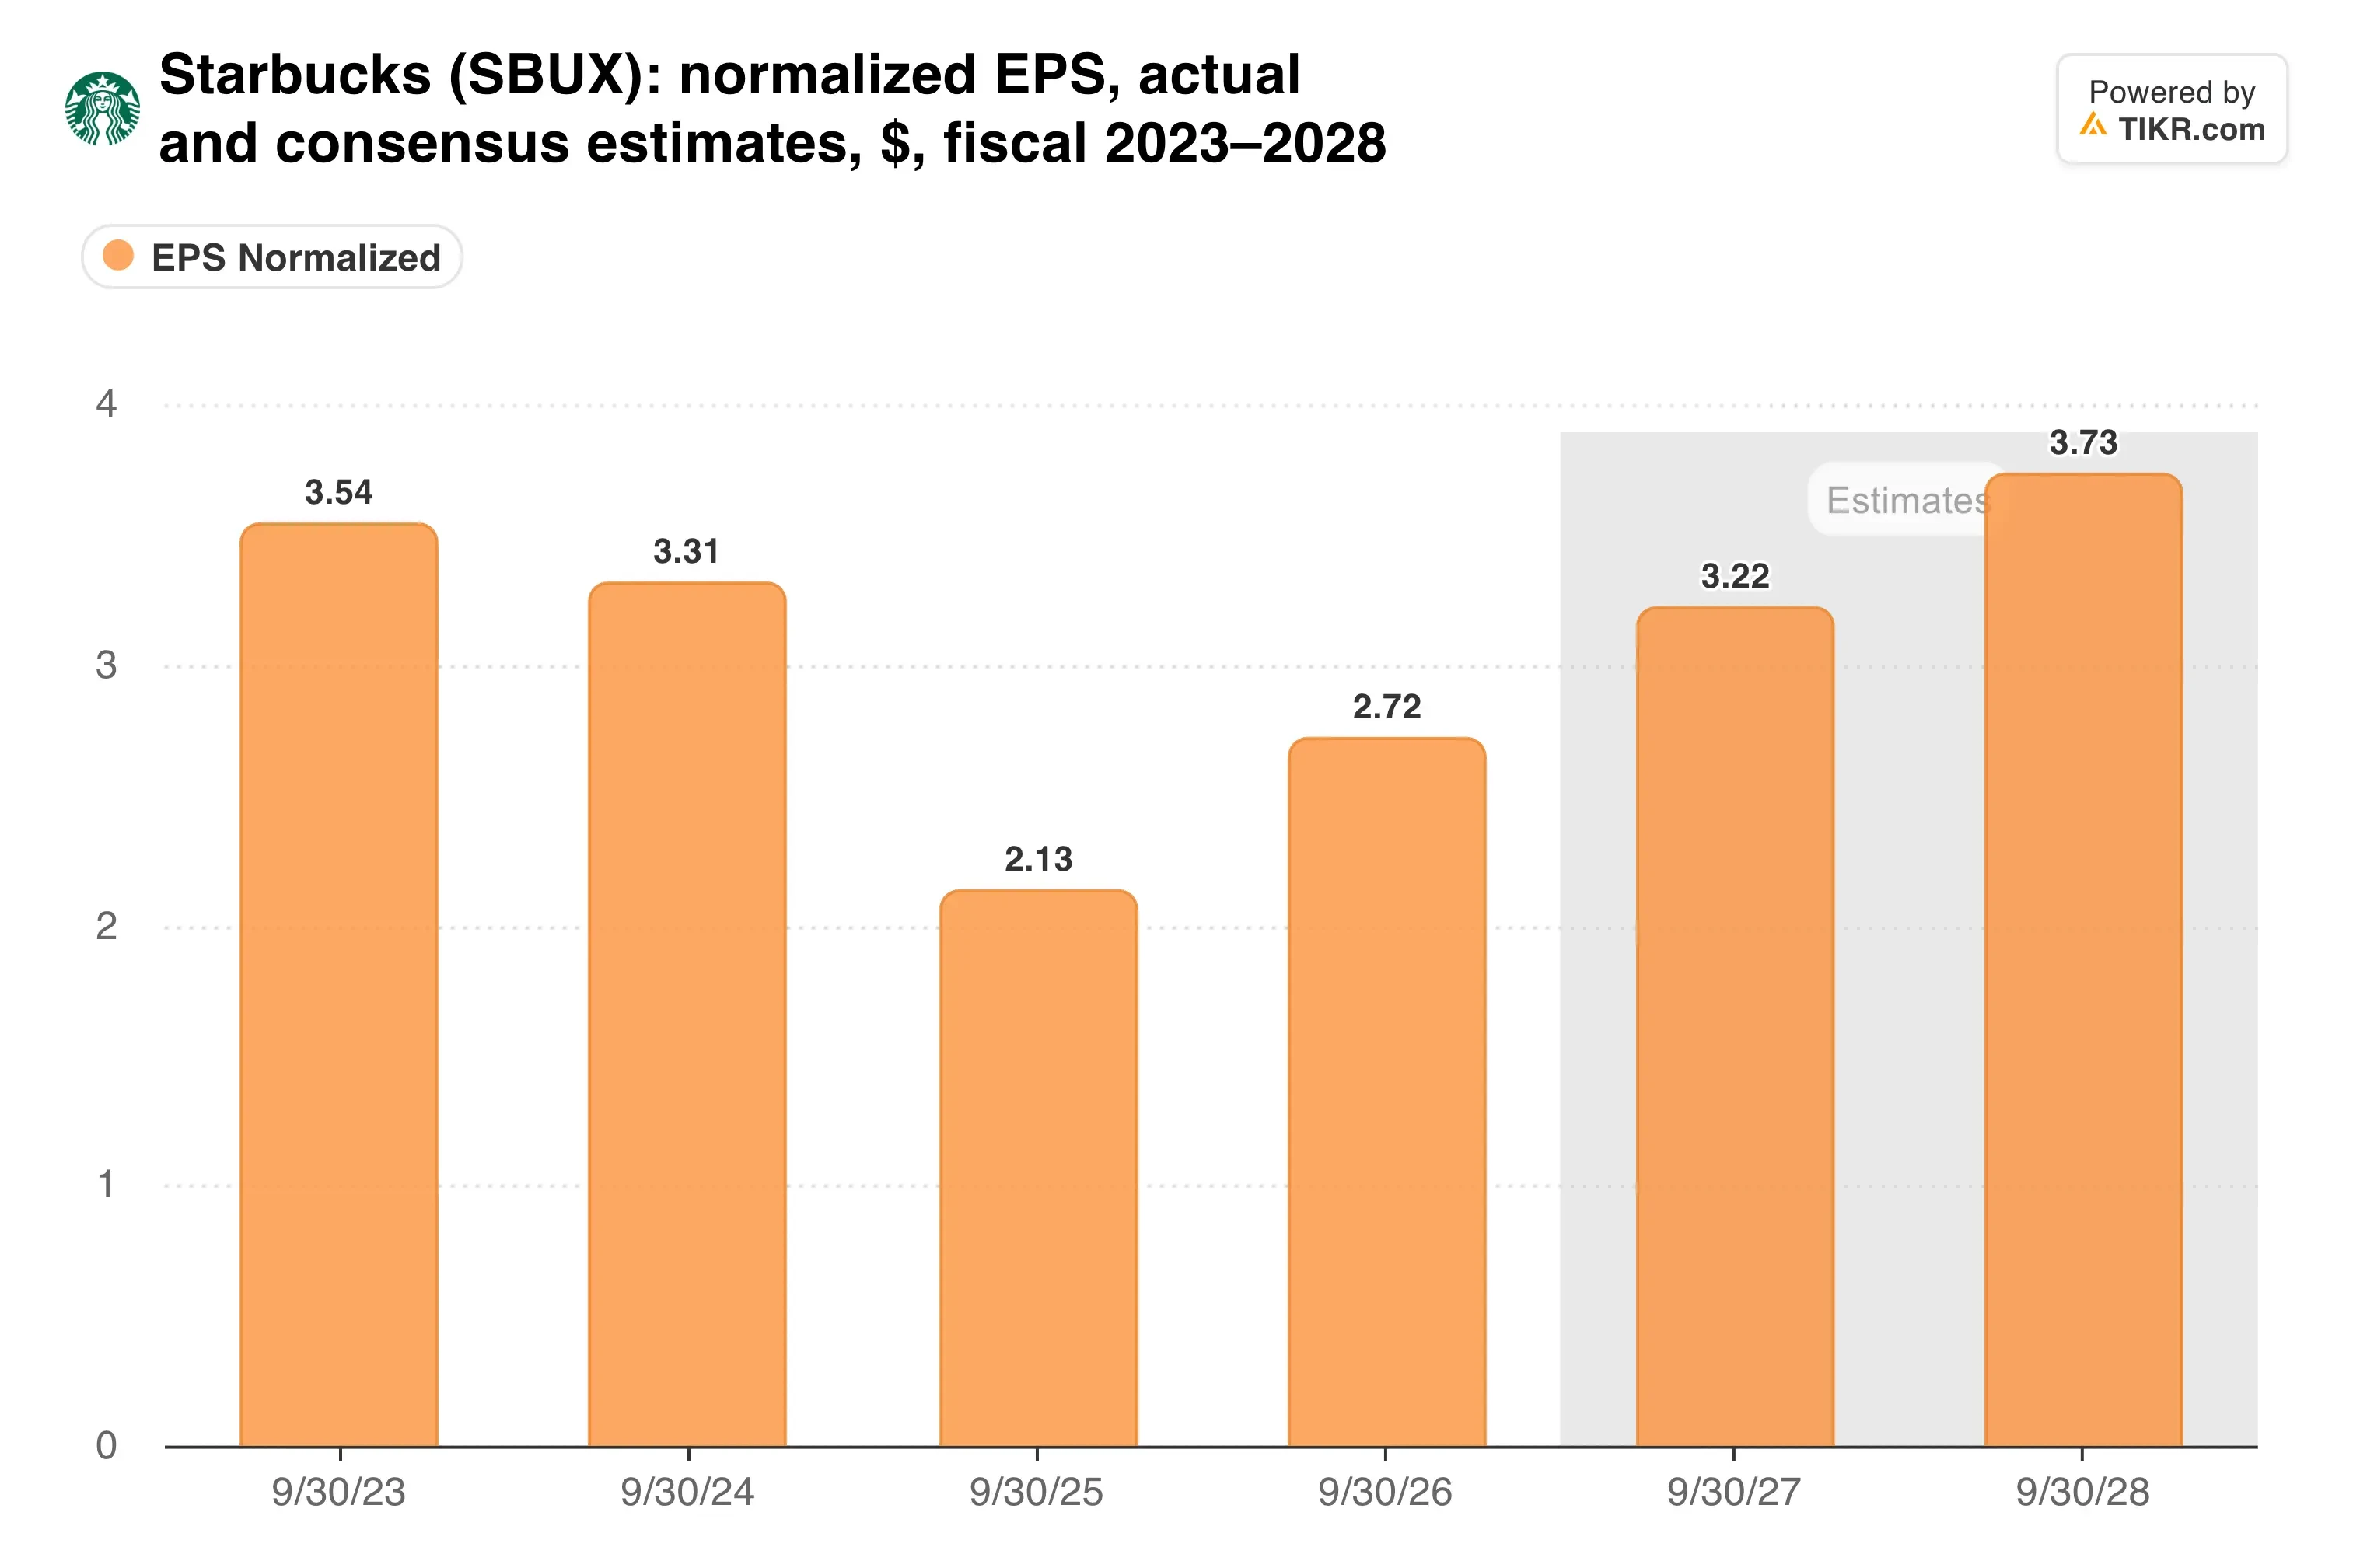
2026会計年度のEPSは約27%増の$2.72となりました。新たな見通しである$3.15から$3.25は、中間値で約18%の成長を意味します。
国際部門が弱い部分
北米がストーリーを牽引しています。国際部門の同店売上高はわずか0.9%の増加に留まり、取引件数は2.8%減少しましたが、平均客単価の上昇がギャップを埋めました。
しかし、同セグメントの営業利益率は10.8%から19.7%へと大幅に上昇し、主に中国事業がライセンスモデルに移行したことが要因です。ライセンス事業は報告売上高を犠牲にすることで安定した利益率を得るもので、経営陣はこのモデルが海外での店舗成長の多くを支えていると評価しています。
会社全体として、利益率をどれだけさらに絞り出せるでしょうか?
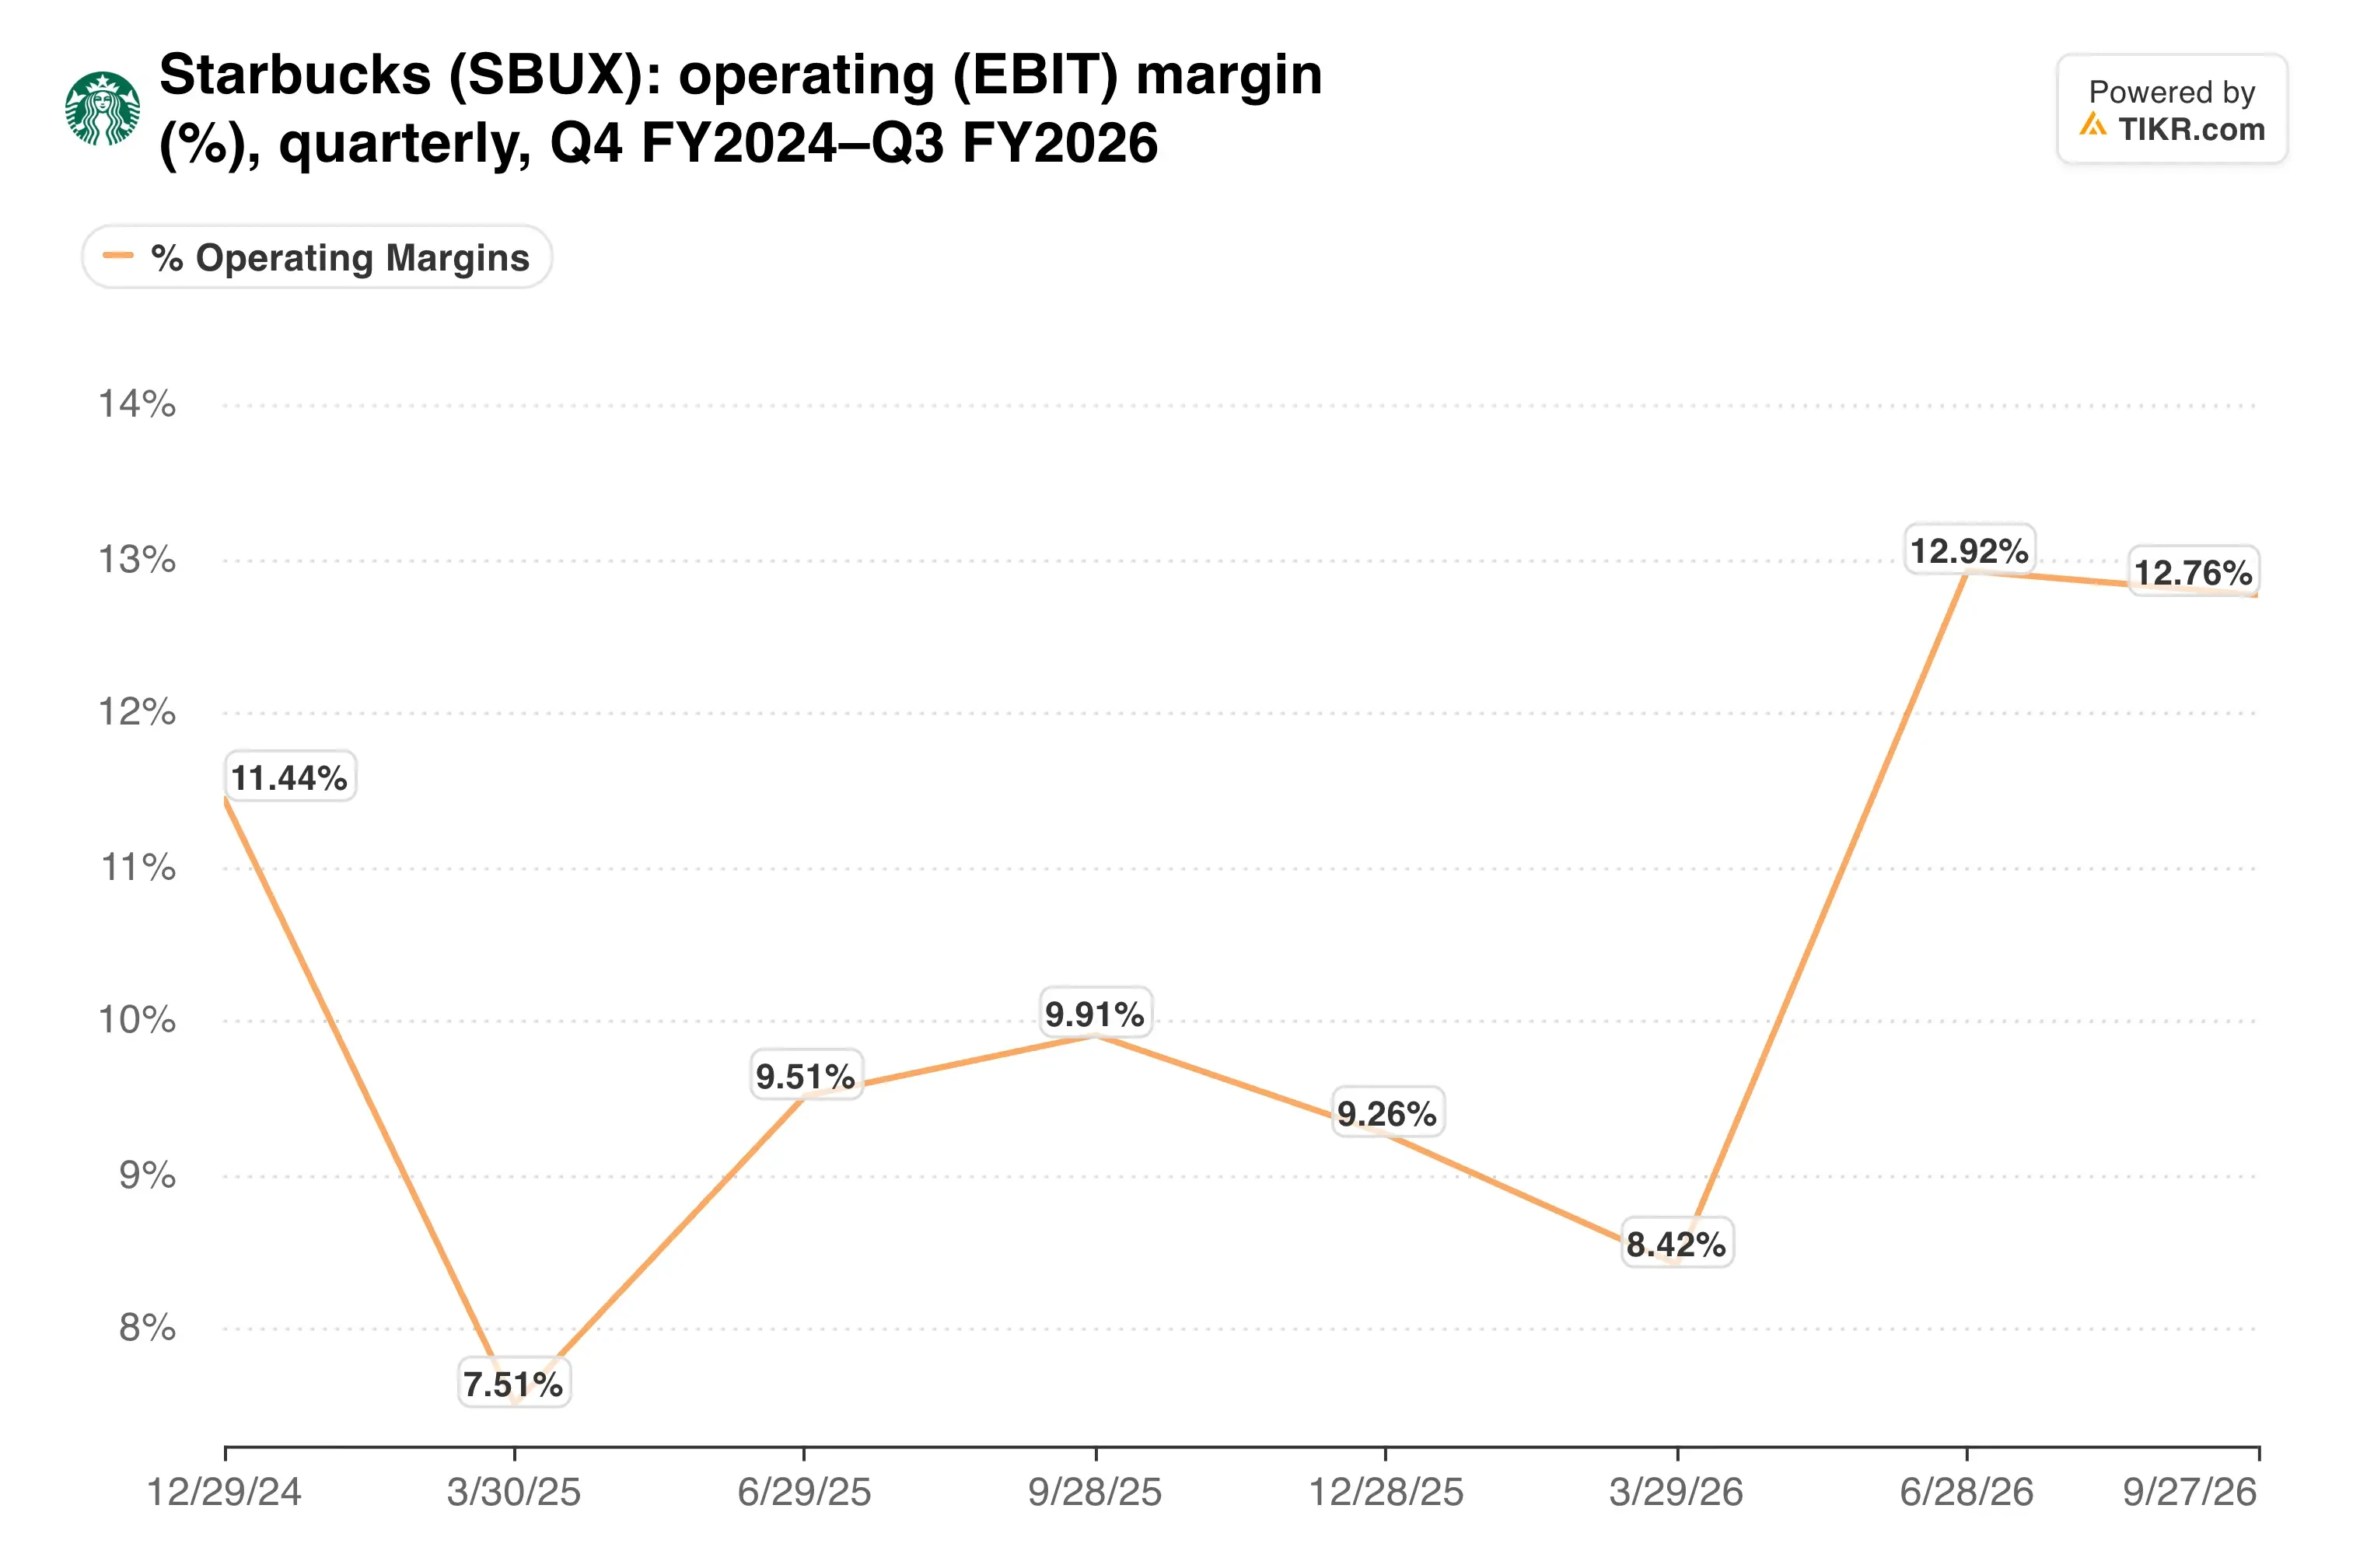
2027会計年度の見通しでは、営業利益率は13.5%から14%とされており、第4四半期は既に14%を達成しています。したがって、来年度の利益成長は主に売上と自社株買いの再開に依存します。
TIKRはスターバックスについて35人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
スターバックスの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スターバックスのアナリスト評価を見る
4%の成長を維持する必要があるプレミアム評価
スターバックスは32.8倍の予想PERと20.9倍の予想EV/EBITDAで取引されています。ウォールストリートの平均目標株価$111は、株価からわずか約5%上に位置しています。
貸借対照表もいくらかの圧力を加えています。四半期配当は$0.63に引き上げられ、配当性向は過去12ヶ月の利益の100%を超えており、純負債はEBITDAの2.1倍に達しています。これは2027会計年度に自社株買いが再開されるタイミングです。
この倍率をチポトレの過去3年間の倍率と並べてみると、その差が投資家の期待を物語っています。
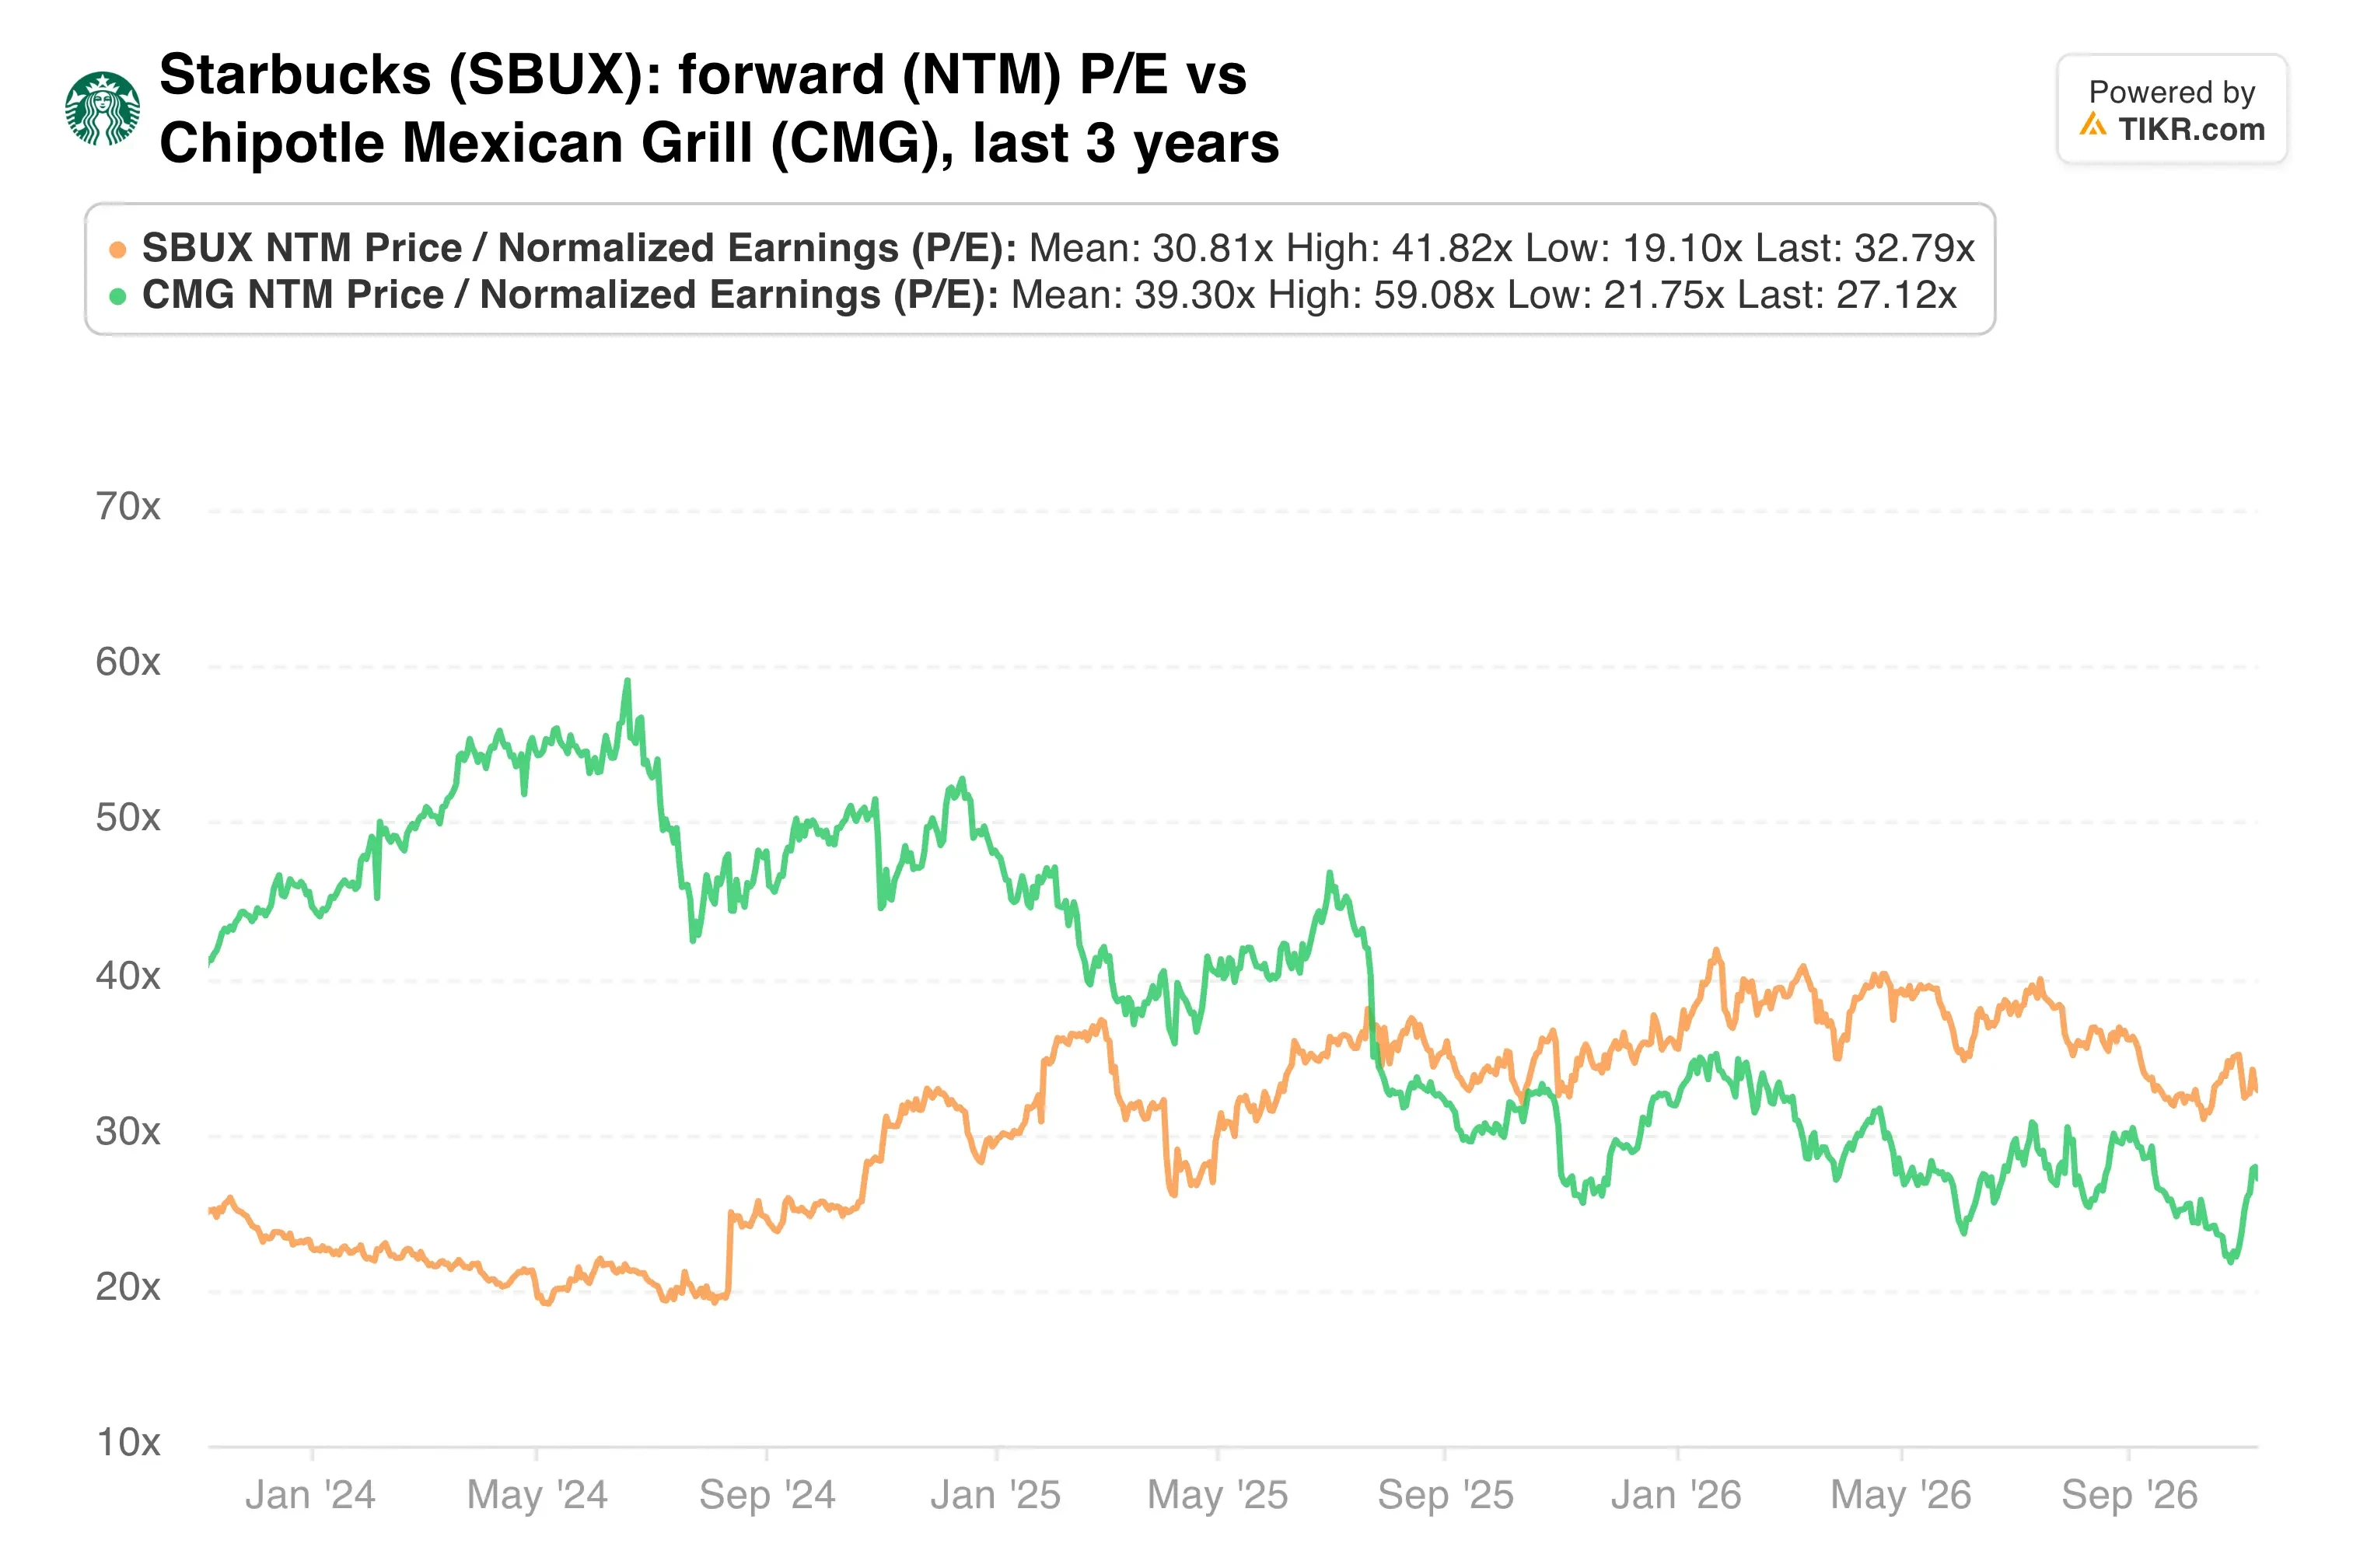
株価収益率は4月の約40倍から低下し、利益が株価に追いついてきました。それでもなお、同店売上高の勢いが持続することを前提としています。
私の見解:スターバックスは予想以上に迅速に店舗を改善し、北米の同店売上高7.9%は顧客が戻ってきたことを示しています。しかし、4%の同店売上高見通しに対して33倍のPERでは、少しのつまずきも許容する余地がほとんどありません。私はより良い買い場を待つでしょう。
1月27日の決算発表は2027会計年度第1四半期をカバーします。比較対象期間が厳しくなる中で、同店売上高が4%という見通し付近を維持できるかどうかが示されるでしょう。
では、スターバックス株の実際の価値はいくらでしょうか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、スターバックスがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の購入または売却を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有しておりません。ご愛読ありがとうございます。幸運な投資を!