主なポイント
- 民主党が議会の支配権を獲得し、Yorkville IvesのDan Ives氏が米国で計画されているデータセンターの10%が実現しないと見積もった後、NVIDIAは水曜日と木曜日に約12%下落した一方で、AmazonとMicrosoftは上昇した。
- StratecheryのBen Thompson氏は、米国での建設ペース鈍化によりNVIDIAが短期的には打撃を受けると予想し、既に稼働しているキャパシティを持つクラウド大手が優位に立つと見ている。
- アナリストはまだ予想を下方修正していないが、NVIDIAの予想PERは既に過去1年で最低の15倍まで下落しており、建設ペースの鈍化がもたらす可能性のある以上のダメージが株価に織り込まれている。
- 電力が逼迫する中、古いデータセンターをNVIDIAの最新チップにアップグレードすることが長期的な強気材料であり、11月17日の決算報告が次の試金石となる。
火曜日に民主党が議会の両院を制し、投資家はAI関連株を勝ち組と負け組に仕分けることを躊躇わなかった。NVIDIA (NVDA)は後者のグループに入った。
この半導体メーカーは水曜日に3.2%下落した一方で、Amazon (AMZN)とMicrosoft (MSFT)は上昇した。その後、資金が半導体株から流出し続ける中、木曜日にさらに9.3%下落した。金曜日の反発でも株価は187ドルまでしか戻らなかった。これは、NVIDIAが既に1か月で11%下落した後のことだった。
StratecheryのBen Thompson氏は、選挙後の記事「AI on the Ballot」で、この投票結果がNVIDIAにとって何を意味するかを次のように要約した。
「Nvidiaはほぼ間違いなく短期的な敗者となるだろう。」
データセンターが減ればNVIDIAチップも減り、彼はそう主張した。新興クラウド企業の弱体化もNVIDIAに二重の打撃を与える。なぜなら、それらの企業はほぼ完全にNVIDIAのフルラックシステム上で稼働しており、NVIDIAが多くの企業を支えているからだ。
Yorkville IvesのDan Ives氏は、この減速に数字を付けた。米国全土で計画されている800から1,000のデータセンターのうち、「現在、10%のデータセンターは実現しないだろう」と彼は見積もっている。
それは80から100のプロジェクトに相当する。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nvidiaのアナリスト評価を見る
大きな予想、小さな倍率
アナリストはまだ数値を下方修正していない。10月27日現在、彼らは今会計年度の売上高が4120億ドルとほぼ倍増し、2029年度(会計年度)には9030億ドルに達すると見ている。
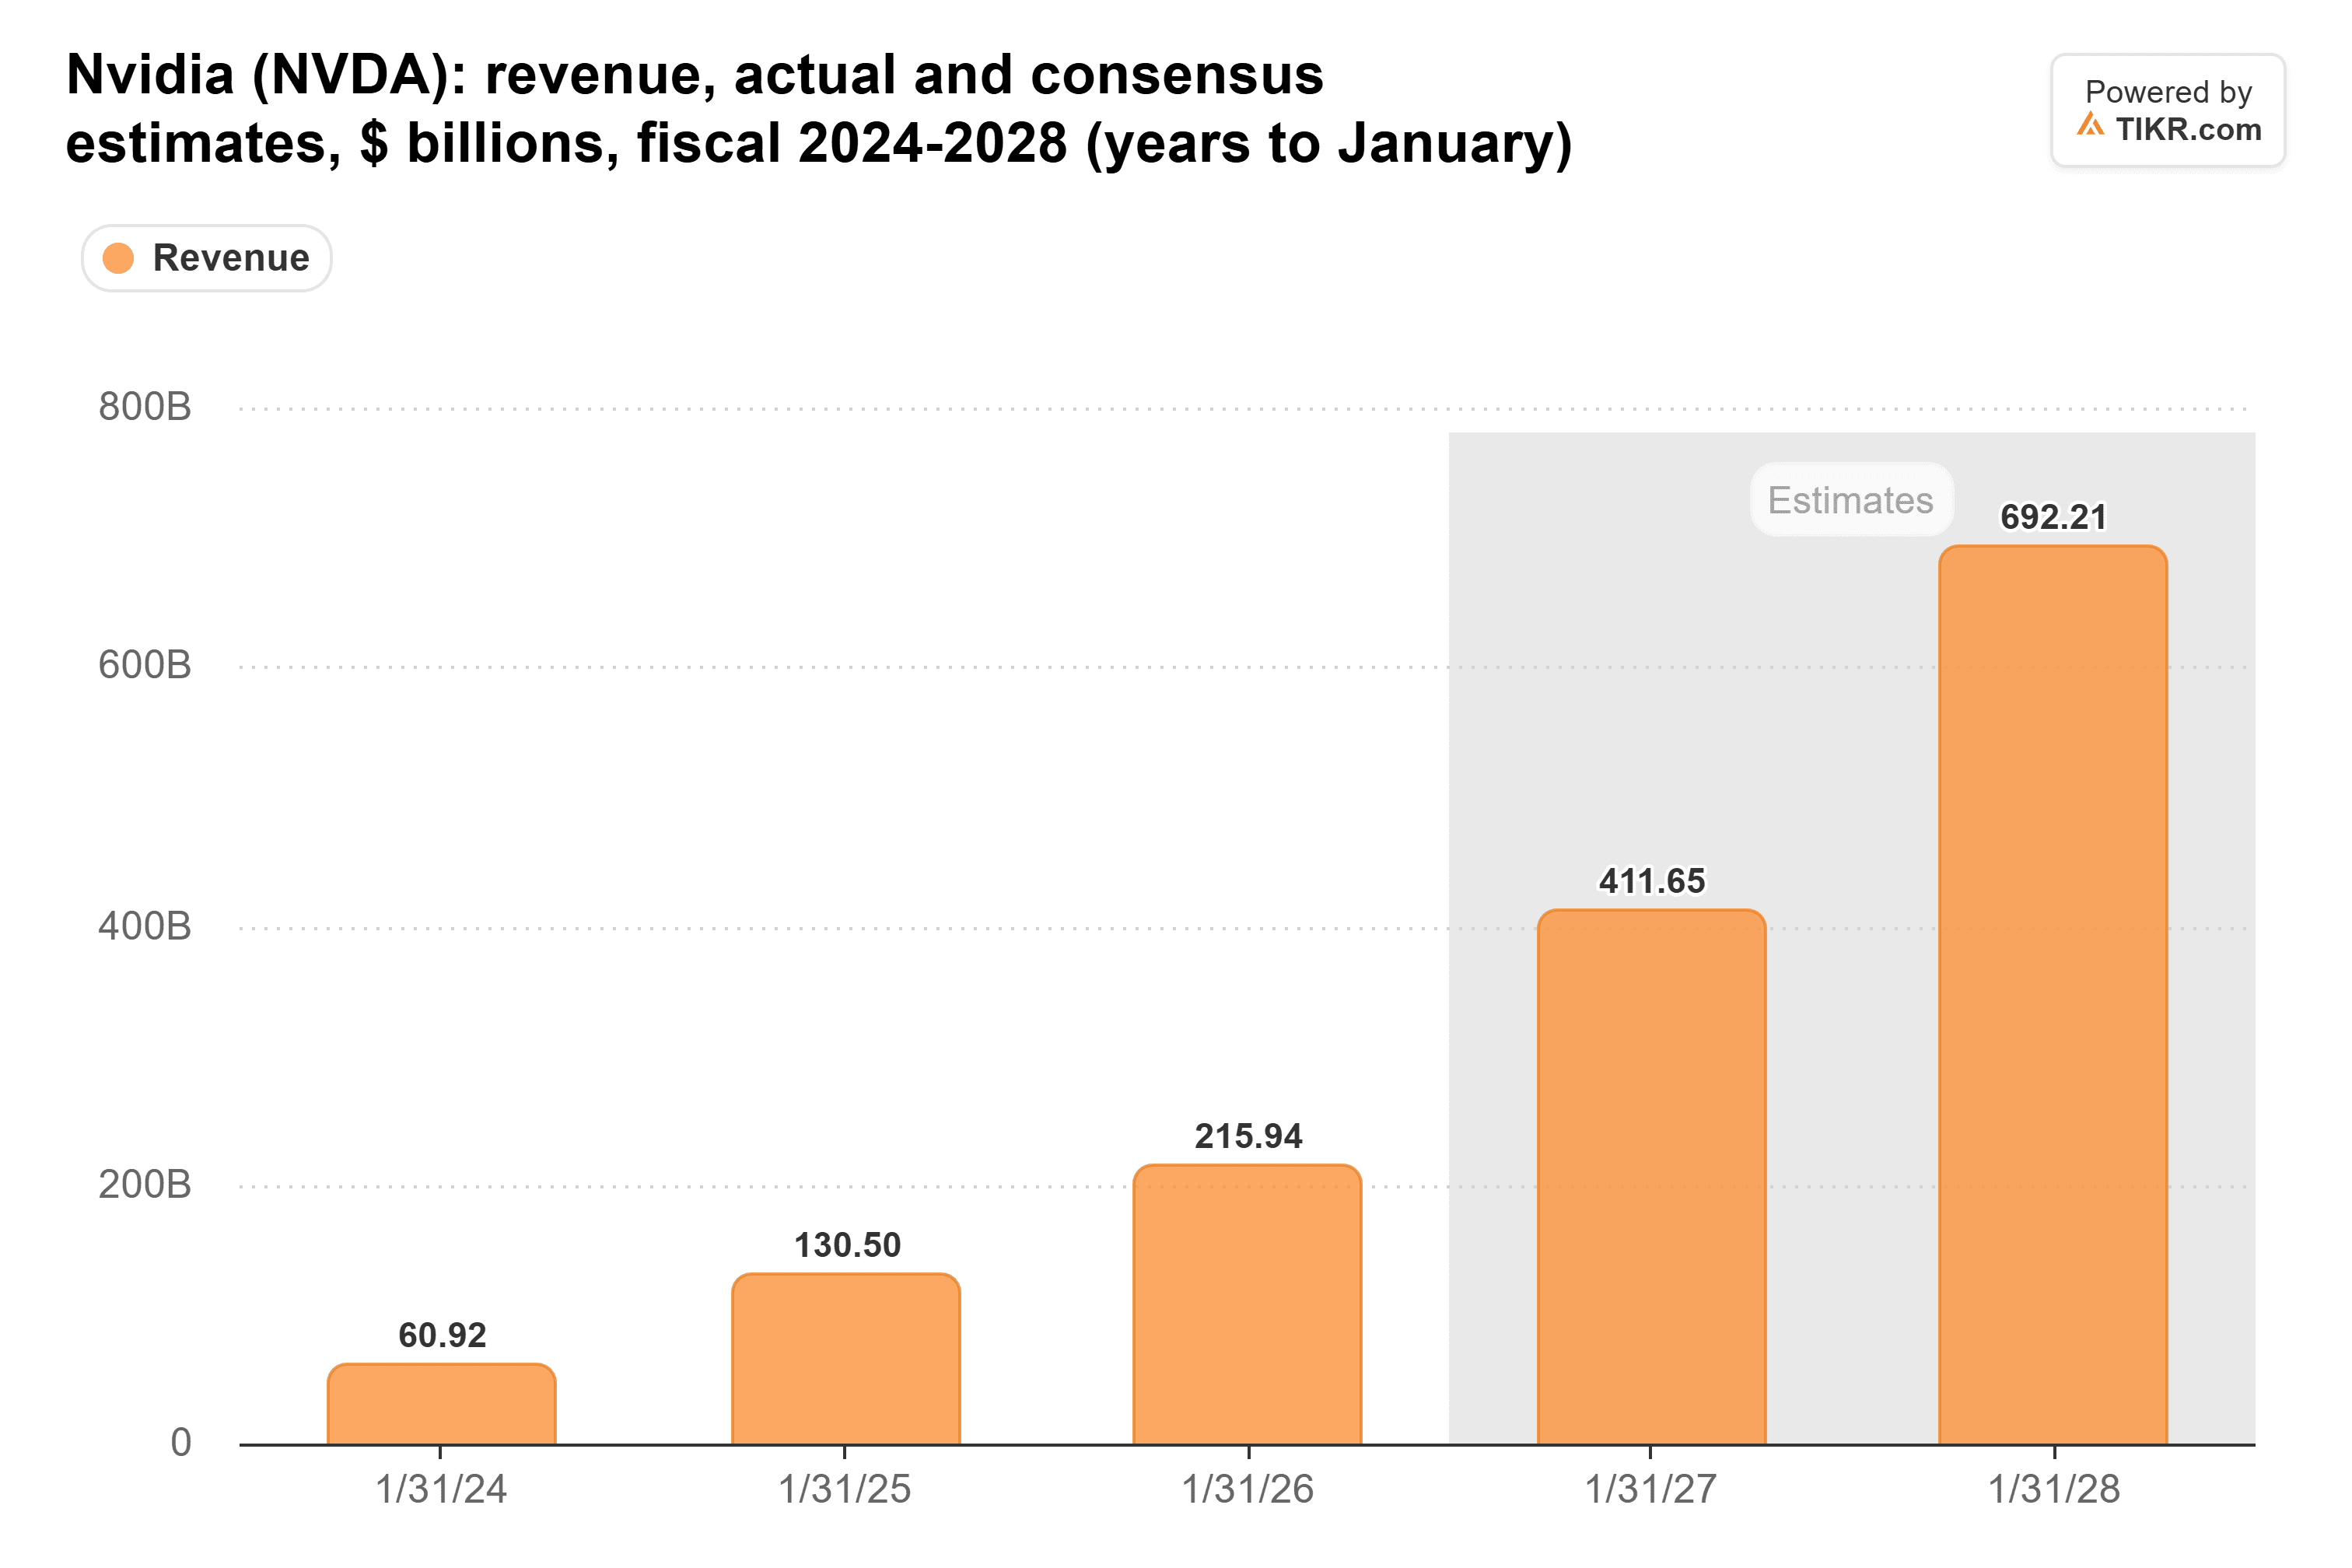
米国に本社を置く顧客がNVIDIAの売上高の69.3%を占めている。Ives氏の見方が正しければ、今日計画されているプロジェクトが稼働開始する2028年度および2029年度に予想が下方修正されると予想される。
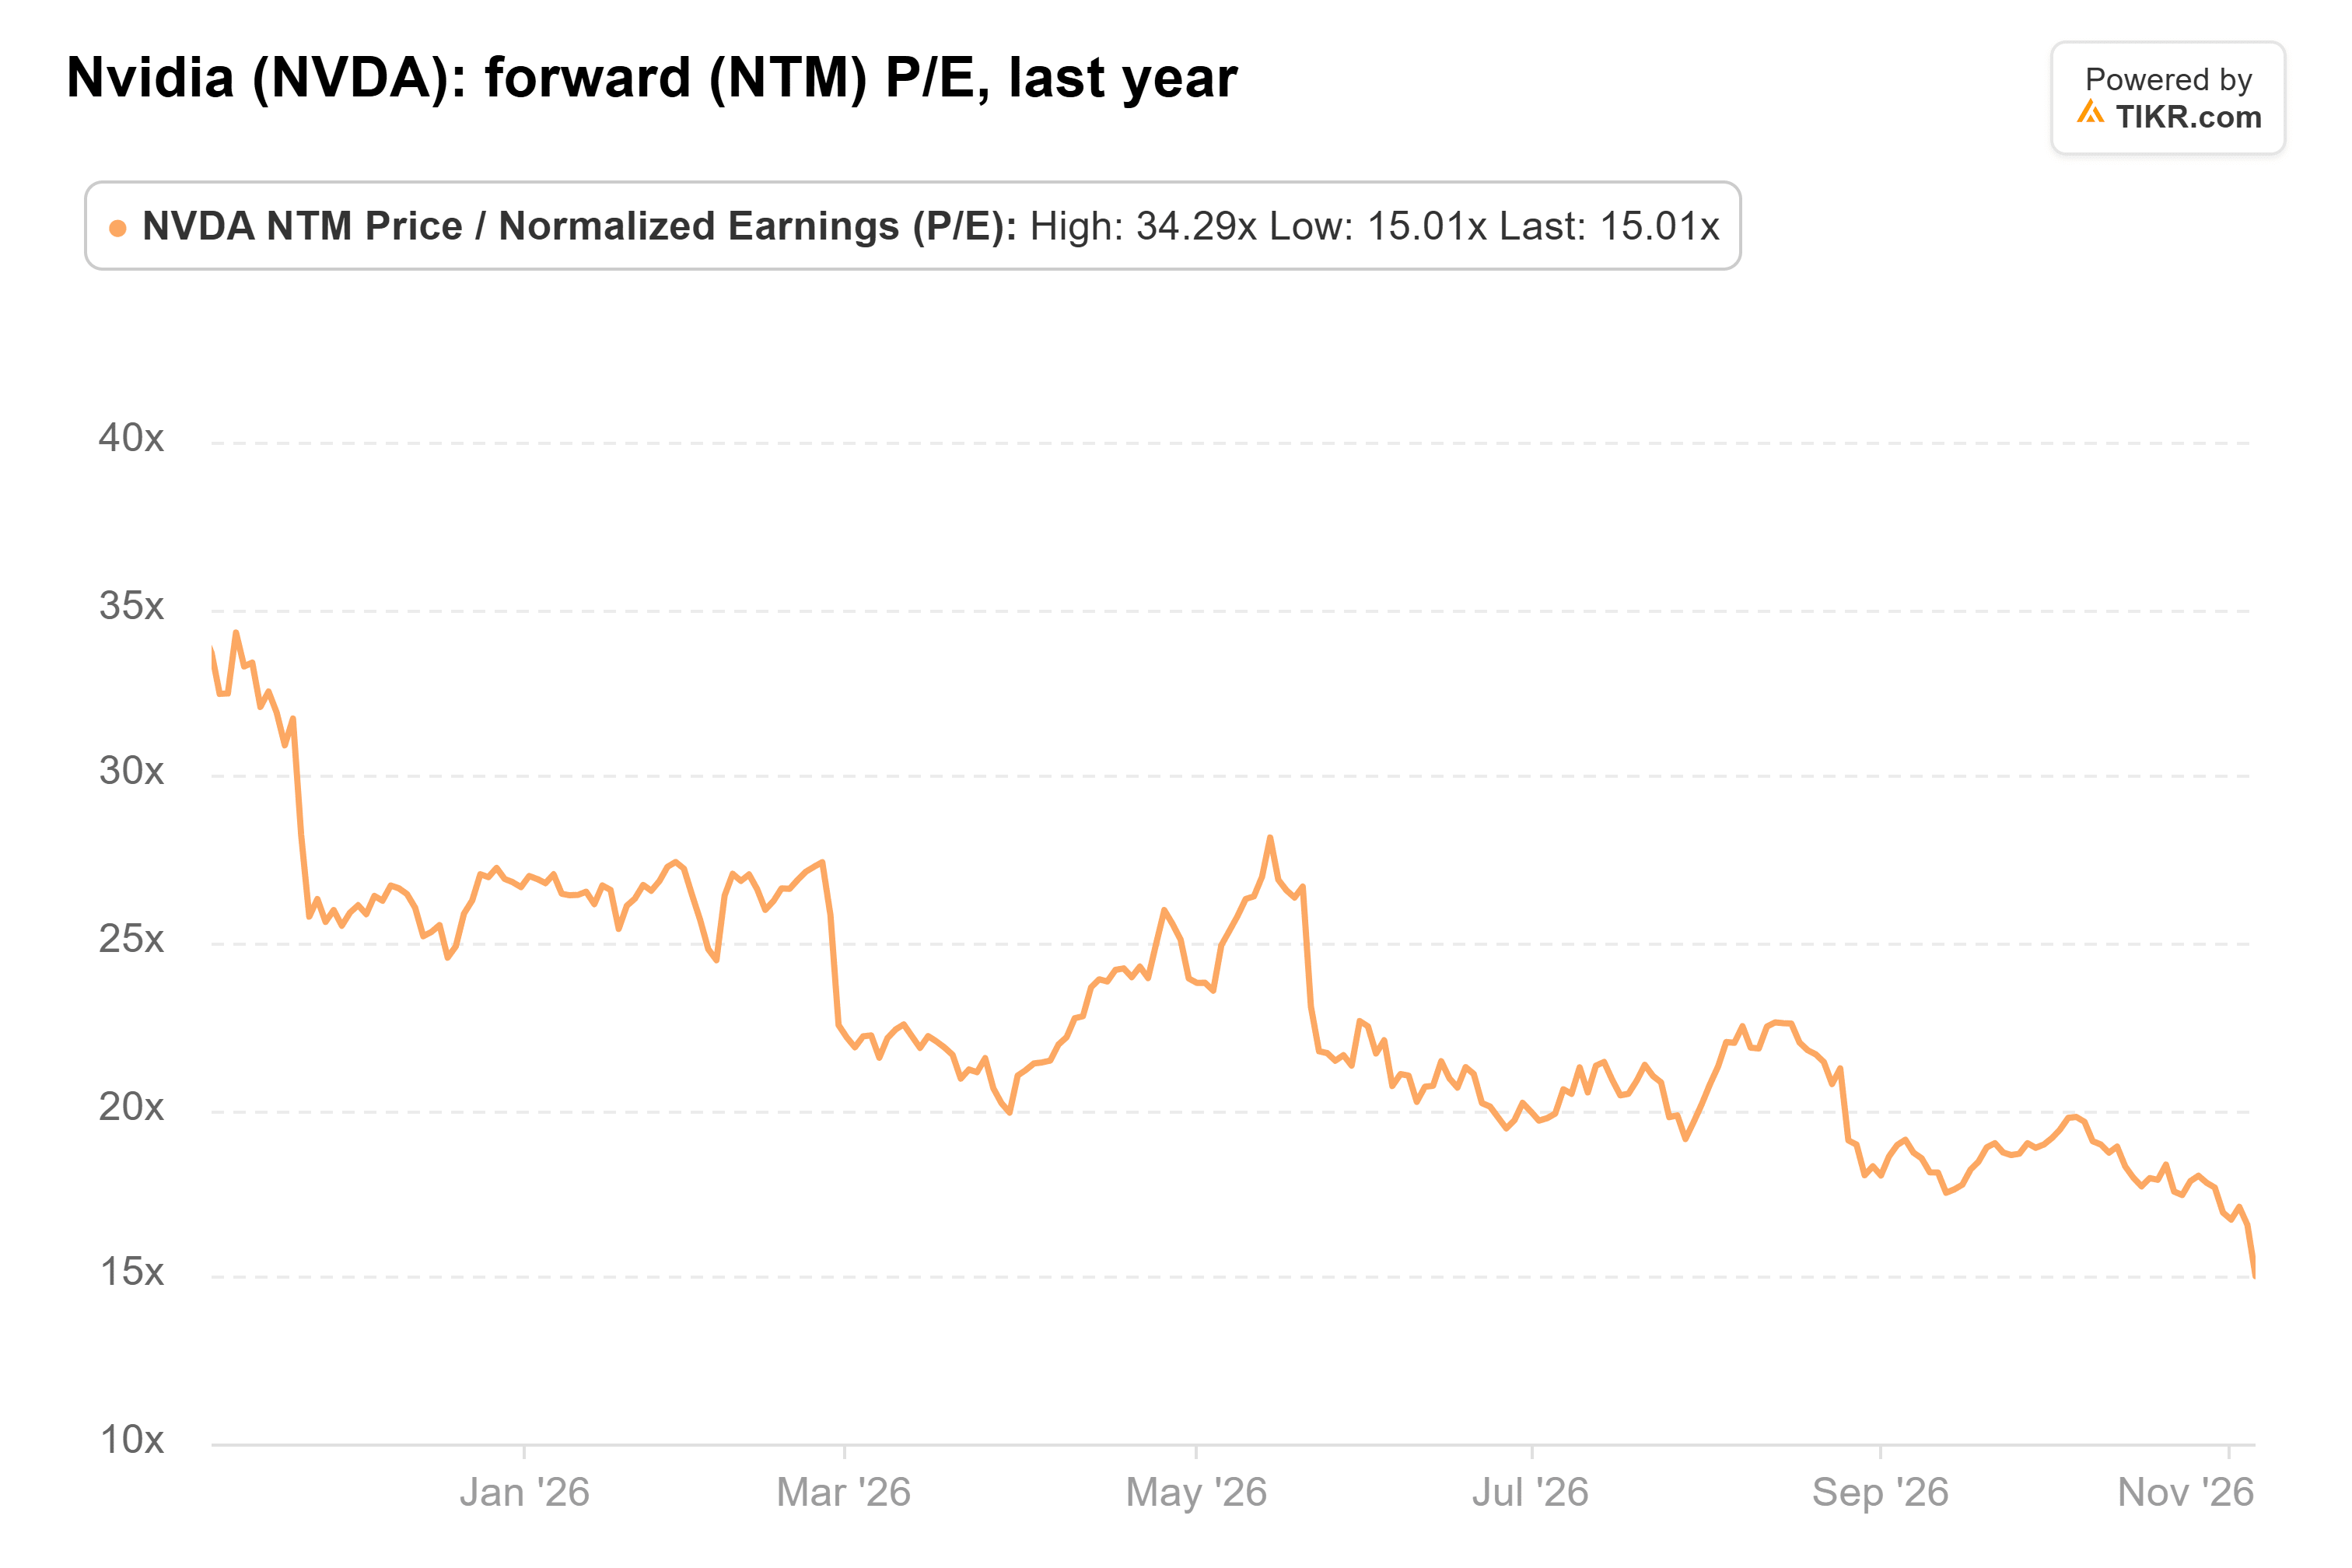
投資家は修正を待っていない。NVIDIAの予想PERは11月5日に15倍に下落し、過去1年で最低水準となり、23倍という平均値を大きく下回った。
既に構築済みのクラウド企業が優位に立つ
Thompson氏の記事の裏側には、ハイパースケーラーが勝つという主張がある。私の解釈では、新規データセンターの建設が難しくなるにつれ、既に稼働しているキャパシティは希少価値が高まる。そして、それを所有する企業はより高い料金を請求できるようになる。
Microsoftは十分なキャパシティを所有している。同社の資本支出は4年間でほぼ5倍に増加し、2026年度(会計年度)には1160億ドルに達した。
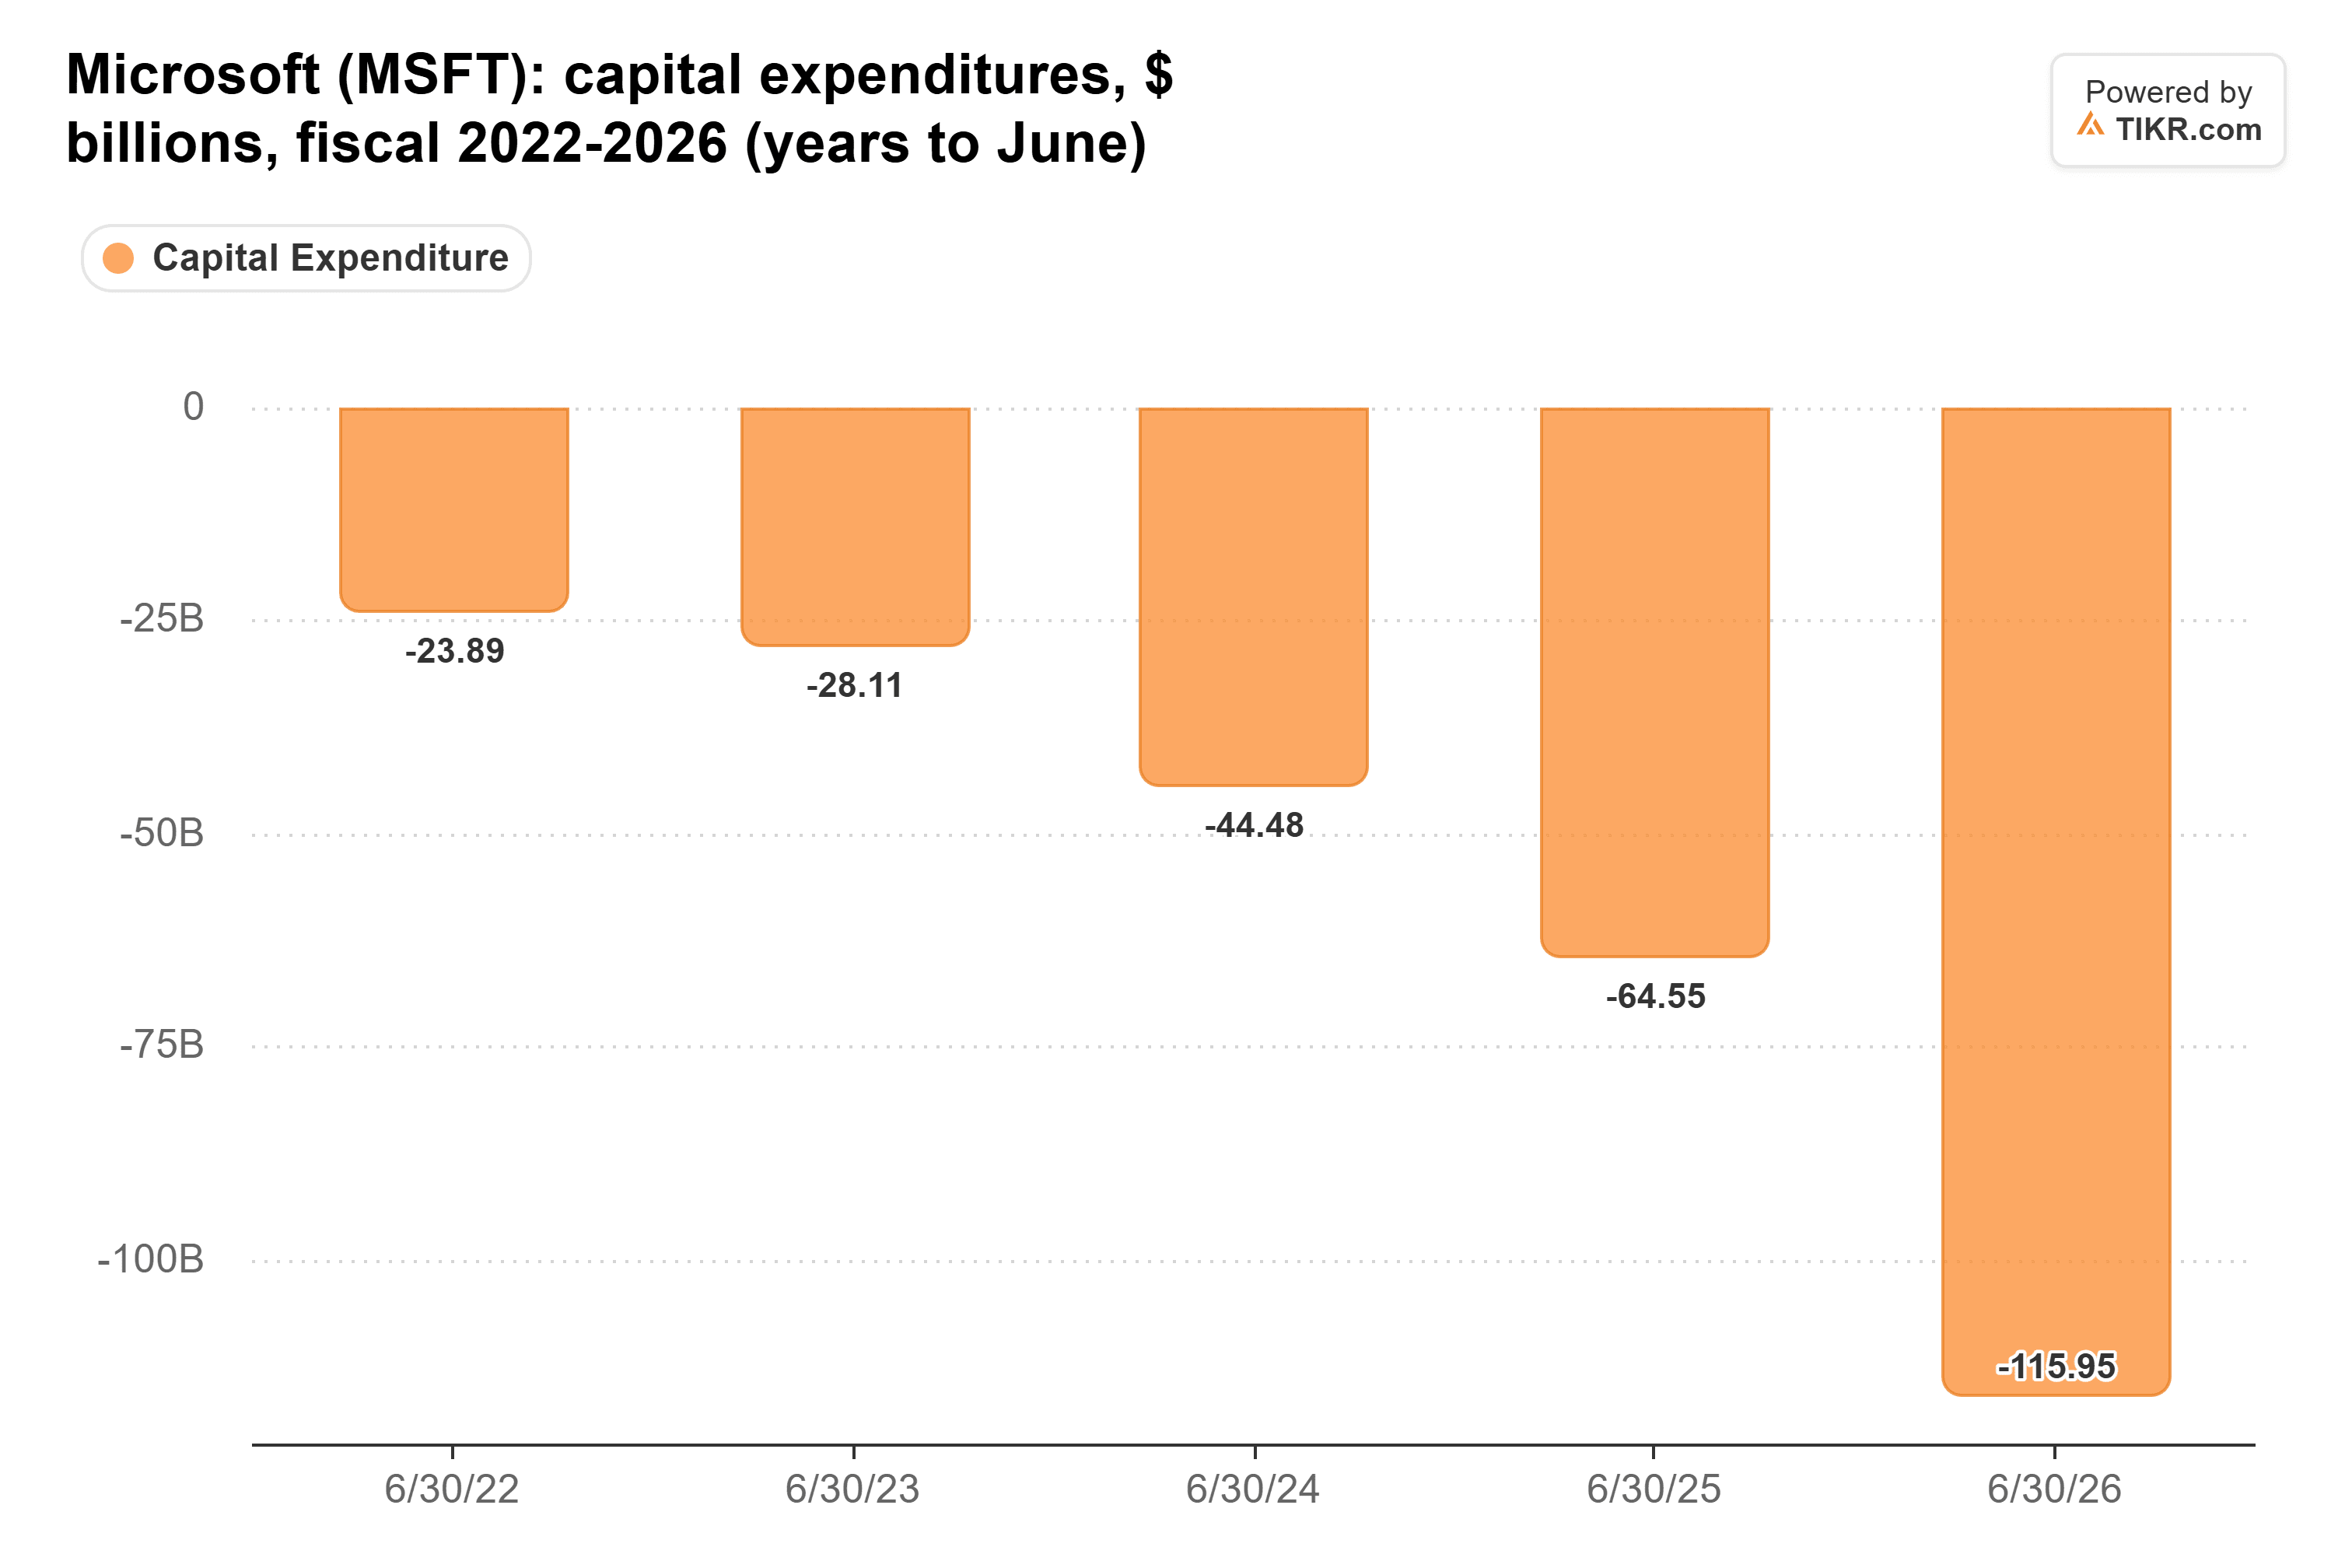
投資家はペースが鈍化することも歓迎するかもしれない。Ives氏は、「キャピタル・エクスペンディチャー(設備投資)への懸念が軽減され、ビッグテック株にとってプラスとなる」と述べている。これが、チップサプライヤーが下落する中でAmazonとMicrosoftが上昇した理由の説明になる。
建物は減るが、チップは良くなる
Thompson氏の記事には、長期的な強気材料も含まれている。電力が制約要因となった場合、「1メガワットあたりのトークン数における優位性は大きな価値を持つ」。新規データセンターを建設できない顧客は、古いデータセンターを新しいNVIDIAチップで再構築することができる。
経営陣自身の計算が、そのアップグレードの価値を示している。Hopperでは1ギガワットあたり約180億ドルの売上高、Grace Blackwellでは250億ドル、Vera Rubinでは400億ドルを見込んでいる。同じ建物内でHopperをVera Rubinに交換すれば、NVIDIAの取り分は2倍以上になる。
需要は依然として供給を上回っている。経営陣は、2028年度(会計年度)の約70%の売上高成長見通しを「供給制限下」と表現している。
Thompson氏自身、反対側のリスクも指摘している。自社チップを開発する規模と資金力を持つハイパースケーラーは、NVIDIAにとって最大の長期的脅威である。
短期的には、彼はおそらく正しい
Thompson氏が言うように、NVIDIAは今後数四半期、確かにより不安定な道を歩む可能性が高く、その新興クラウド顧客が最大のエクスポージャーとなっている。しかし、予想PER15倍では、投資家は既に米国のデータセンターが10%減少する以上のダメージを株価に織り込んでいる。
もちろん、Thompson氏自身、この反対勢力が永続的だとは主張していない。最初の真の評価は11月17日、NVIDIAが第3四半期決算を報告し、1月四半期の業績見通しを発表する時に訪れる。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!