主なポイント
- シェブロンの第3四半期調整後EPSは1株当たり$5.28で、コンセンサス予想の$4.88を上回りました。これは下流部門の利益が49億ドルと4倍以上に増加したためです。
- 株価は52週高値から約10%下落しており、中間選挙での民主党の圧勝とイラン和平協議が原油の戦争リスクプレミアムを削いだことが要因です。
- シェブロンは、第4四半期にヘス・ミッドストリーム売却に伴う税引き後30億ドルから40億ドルの損失を計上する見込みです。
- トタルエナジーズが、シェブロンが操業する米国沖合26鉱区への参入に合意しました。探鉱支出は50%増加しており、次の決算発表は1月29日です。
シェブロン (CVX) は第3四半期に調整後利益をほぼ3倍に増加させました。その後、原油相場は転換しました。
調整後利益は104億ドル(1株当たり$5.28)に達し、1年前の$1.85およびコンセンサス予想の$4.88を上回りました。一方、トタルエナジーズ (TTE) は、シェブロンが操業する米国沖合26鉱区への参入に合意したため、シェブロンの新規原油探査に外部資本が流入することになりました。
エネルギー株は11月4日に下落しました。中間選挙での民主党の圧勝が、原油のイラン戦争リスクプレミアムを圧迫したためです。イラン和平協議は既に数日前から同セクターに重しとなっていました。
シェブロンは金曜日に$213で取引を終え、高値の$236から約10%下落しています。それでも、トータルリターンベースでは2026年に40%上昇しています。
四半期を牽引した製油部門
通常は上流部門が注目を集めますが、今回は下流部門が重労働を担い、利益が11億ドルから49億ドルへと跳ね上がりました。これは精製製品マージンの拡大によるものです。
- 米国の製油所は、原油処理量が1日あたり109万バレルと記録を更新し、稼働率は約98%に達しました。
- 上流部門の利益は33億ドルから57億ドルに増加しました。
- 総債務は35億ドル減少し、四半期でネット債務は78億ドル減少しました。
生産量は1年前から1日あたり10万9千バレル(石油換算)減少しました。これは主に、価格上昇に伴う権利原油の減少と中東での混乱によるものです。価格が貢献しました。
以下が、予想を上回った業績を支えたキャッシュフローです。
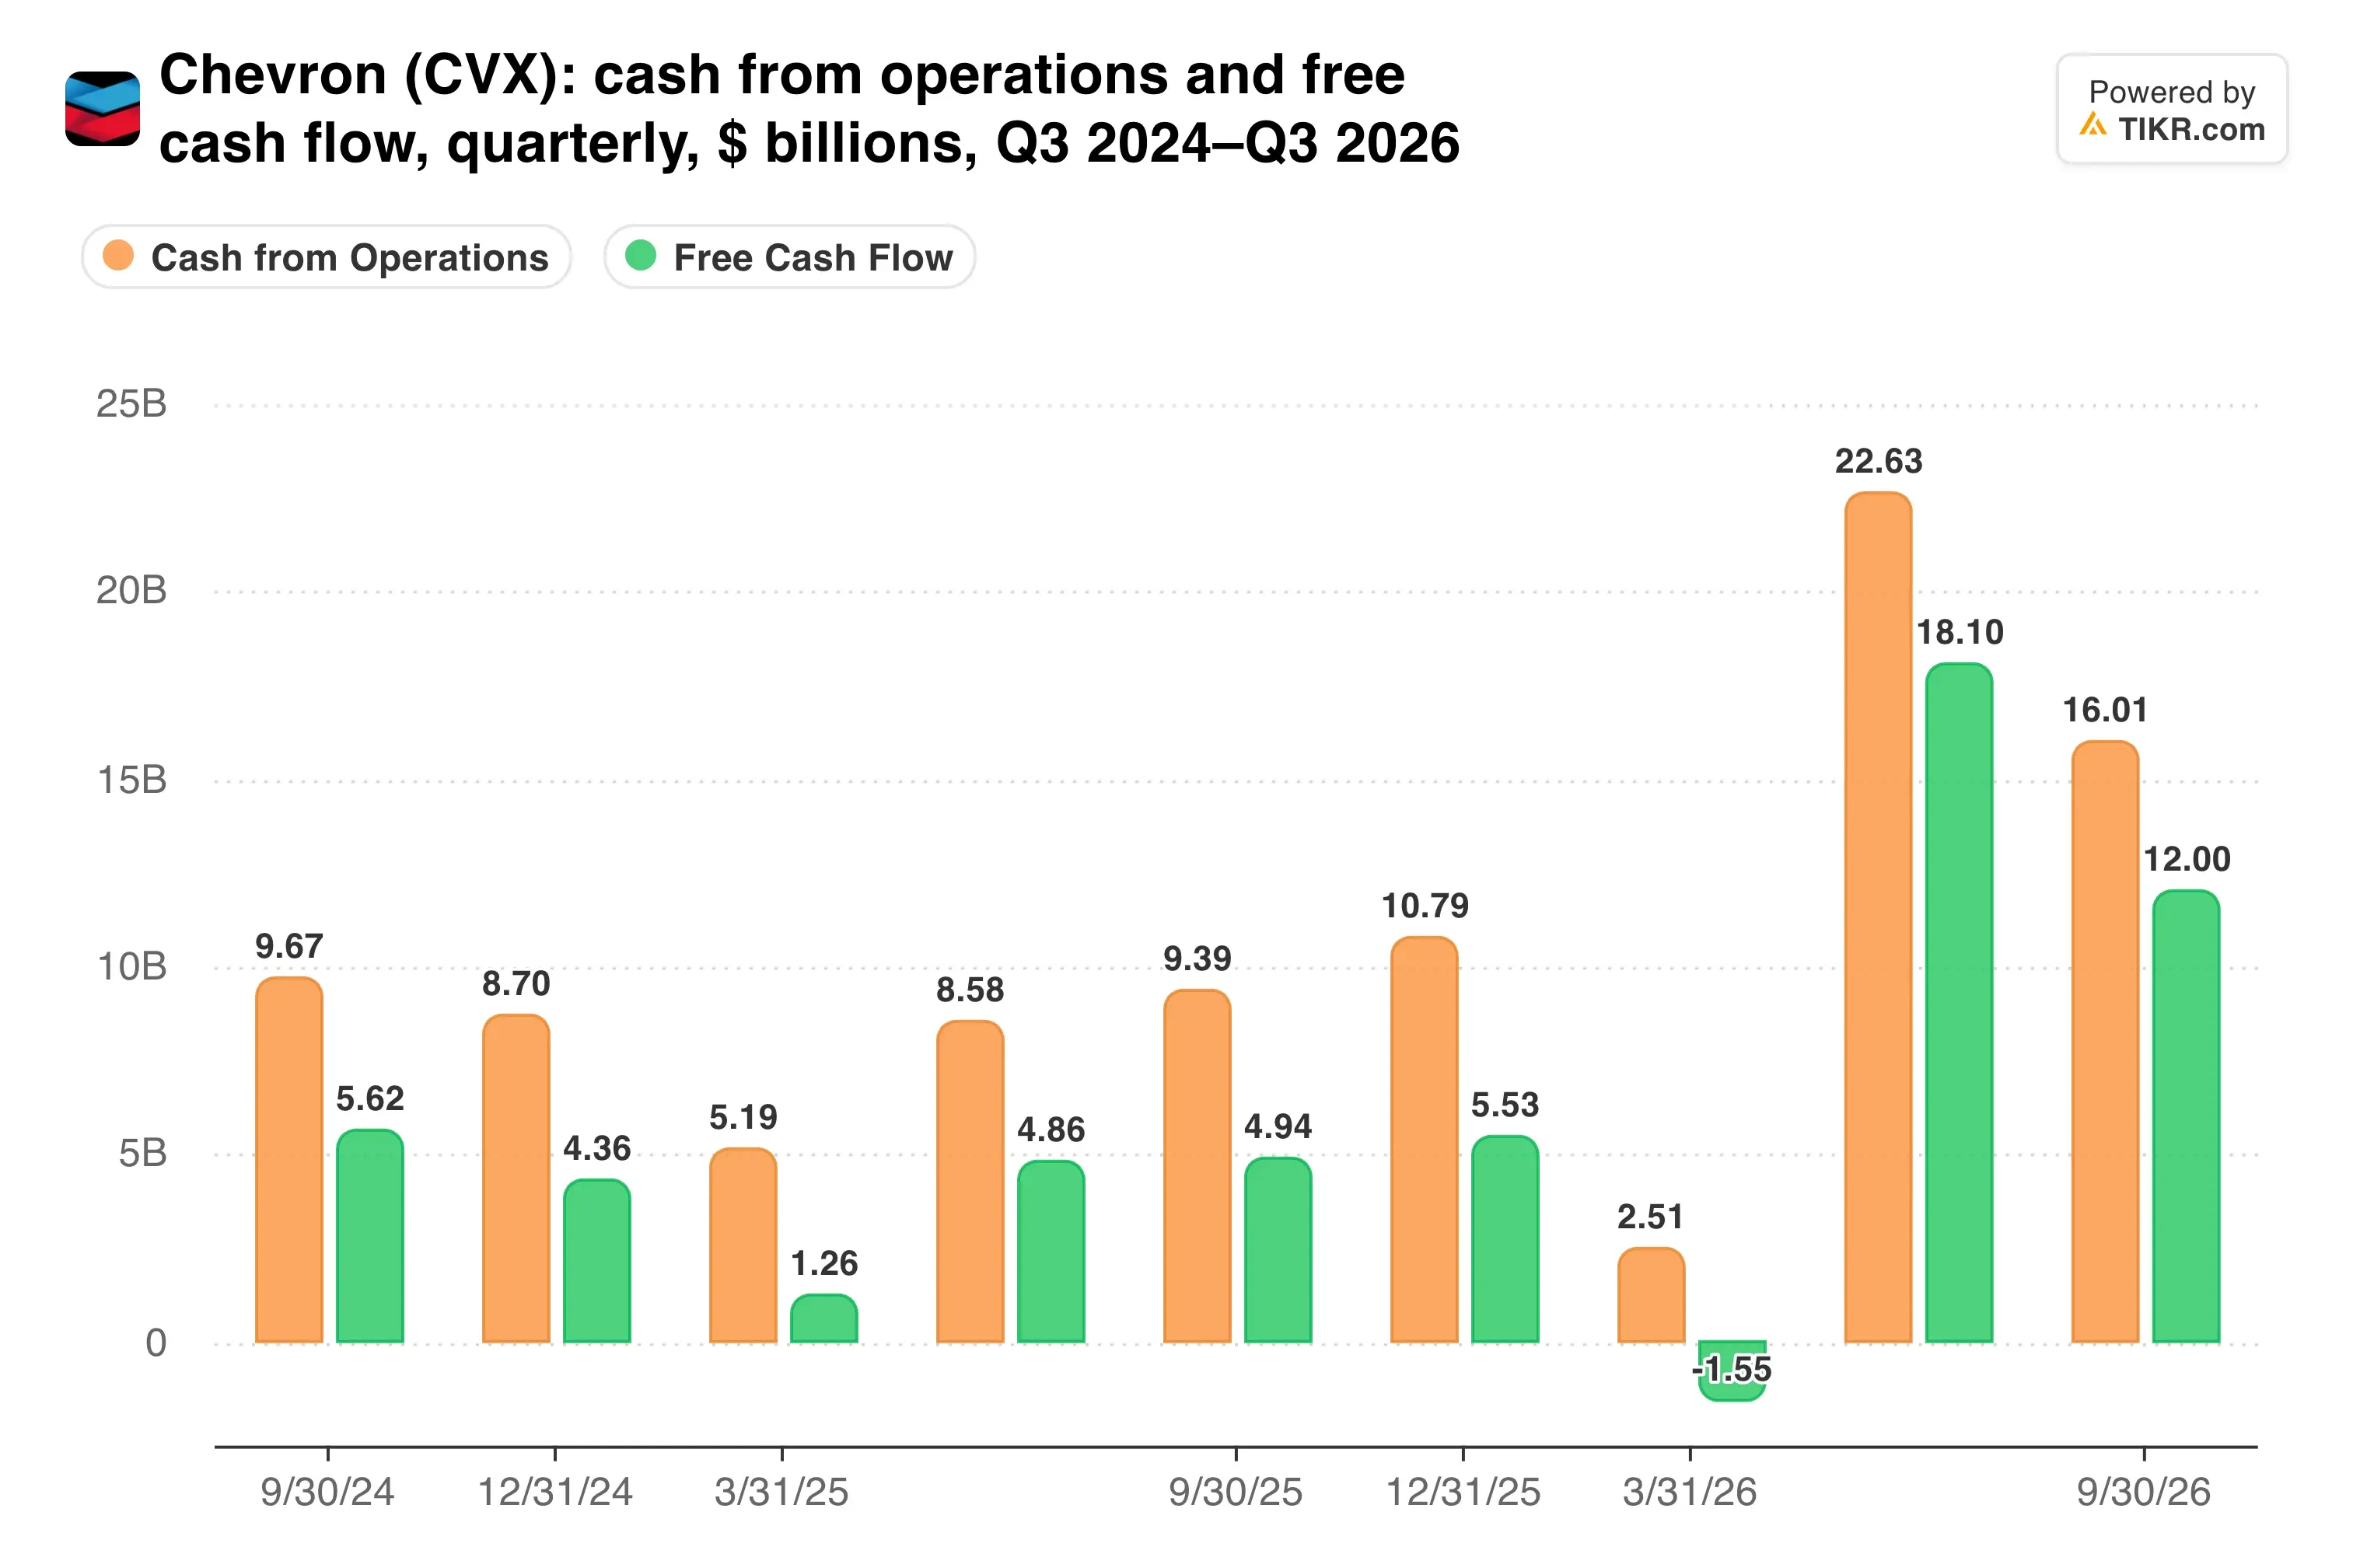
営業キャッシュフローは160億ドルに達し、フリーキャッシュフローは120億ドルとなりました。
次の原油を探すため支出を増加
シェブロンは探鉱支出を2025年水準から50%増加させており、経営陣は見通しに対する自信がここ数年で最高レベルにあると述べています。
マイク・ワースCEOは決算発表でその論理を説明しました:「供給制約のある市場により多くのエネルギーをもたらすため、再投資を行っています」。
パイプラインは広範です。シェブロンのベネズエラ合弁事業は5年間で70億ドルの投資を計画しており、イラクはシェブロンと西クルナ-2契約について合意に達したと発表しました。
同時に整理も行っています。ヘス・ミッドストリームおよびDJ盆地のミッドストリーム売却は、債務を連結から外し収益性を向上させるはずです。また、新たな取引によりバッケン地域のミッドストリームコストを約50%削減しました。
ウォールストリートは利益が上昇を続けると予想しています…
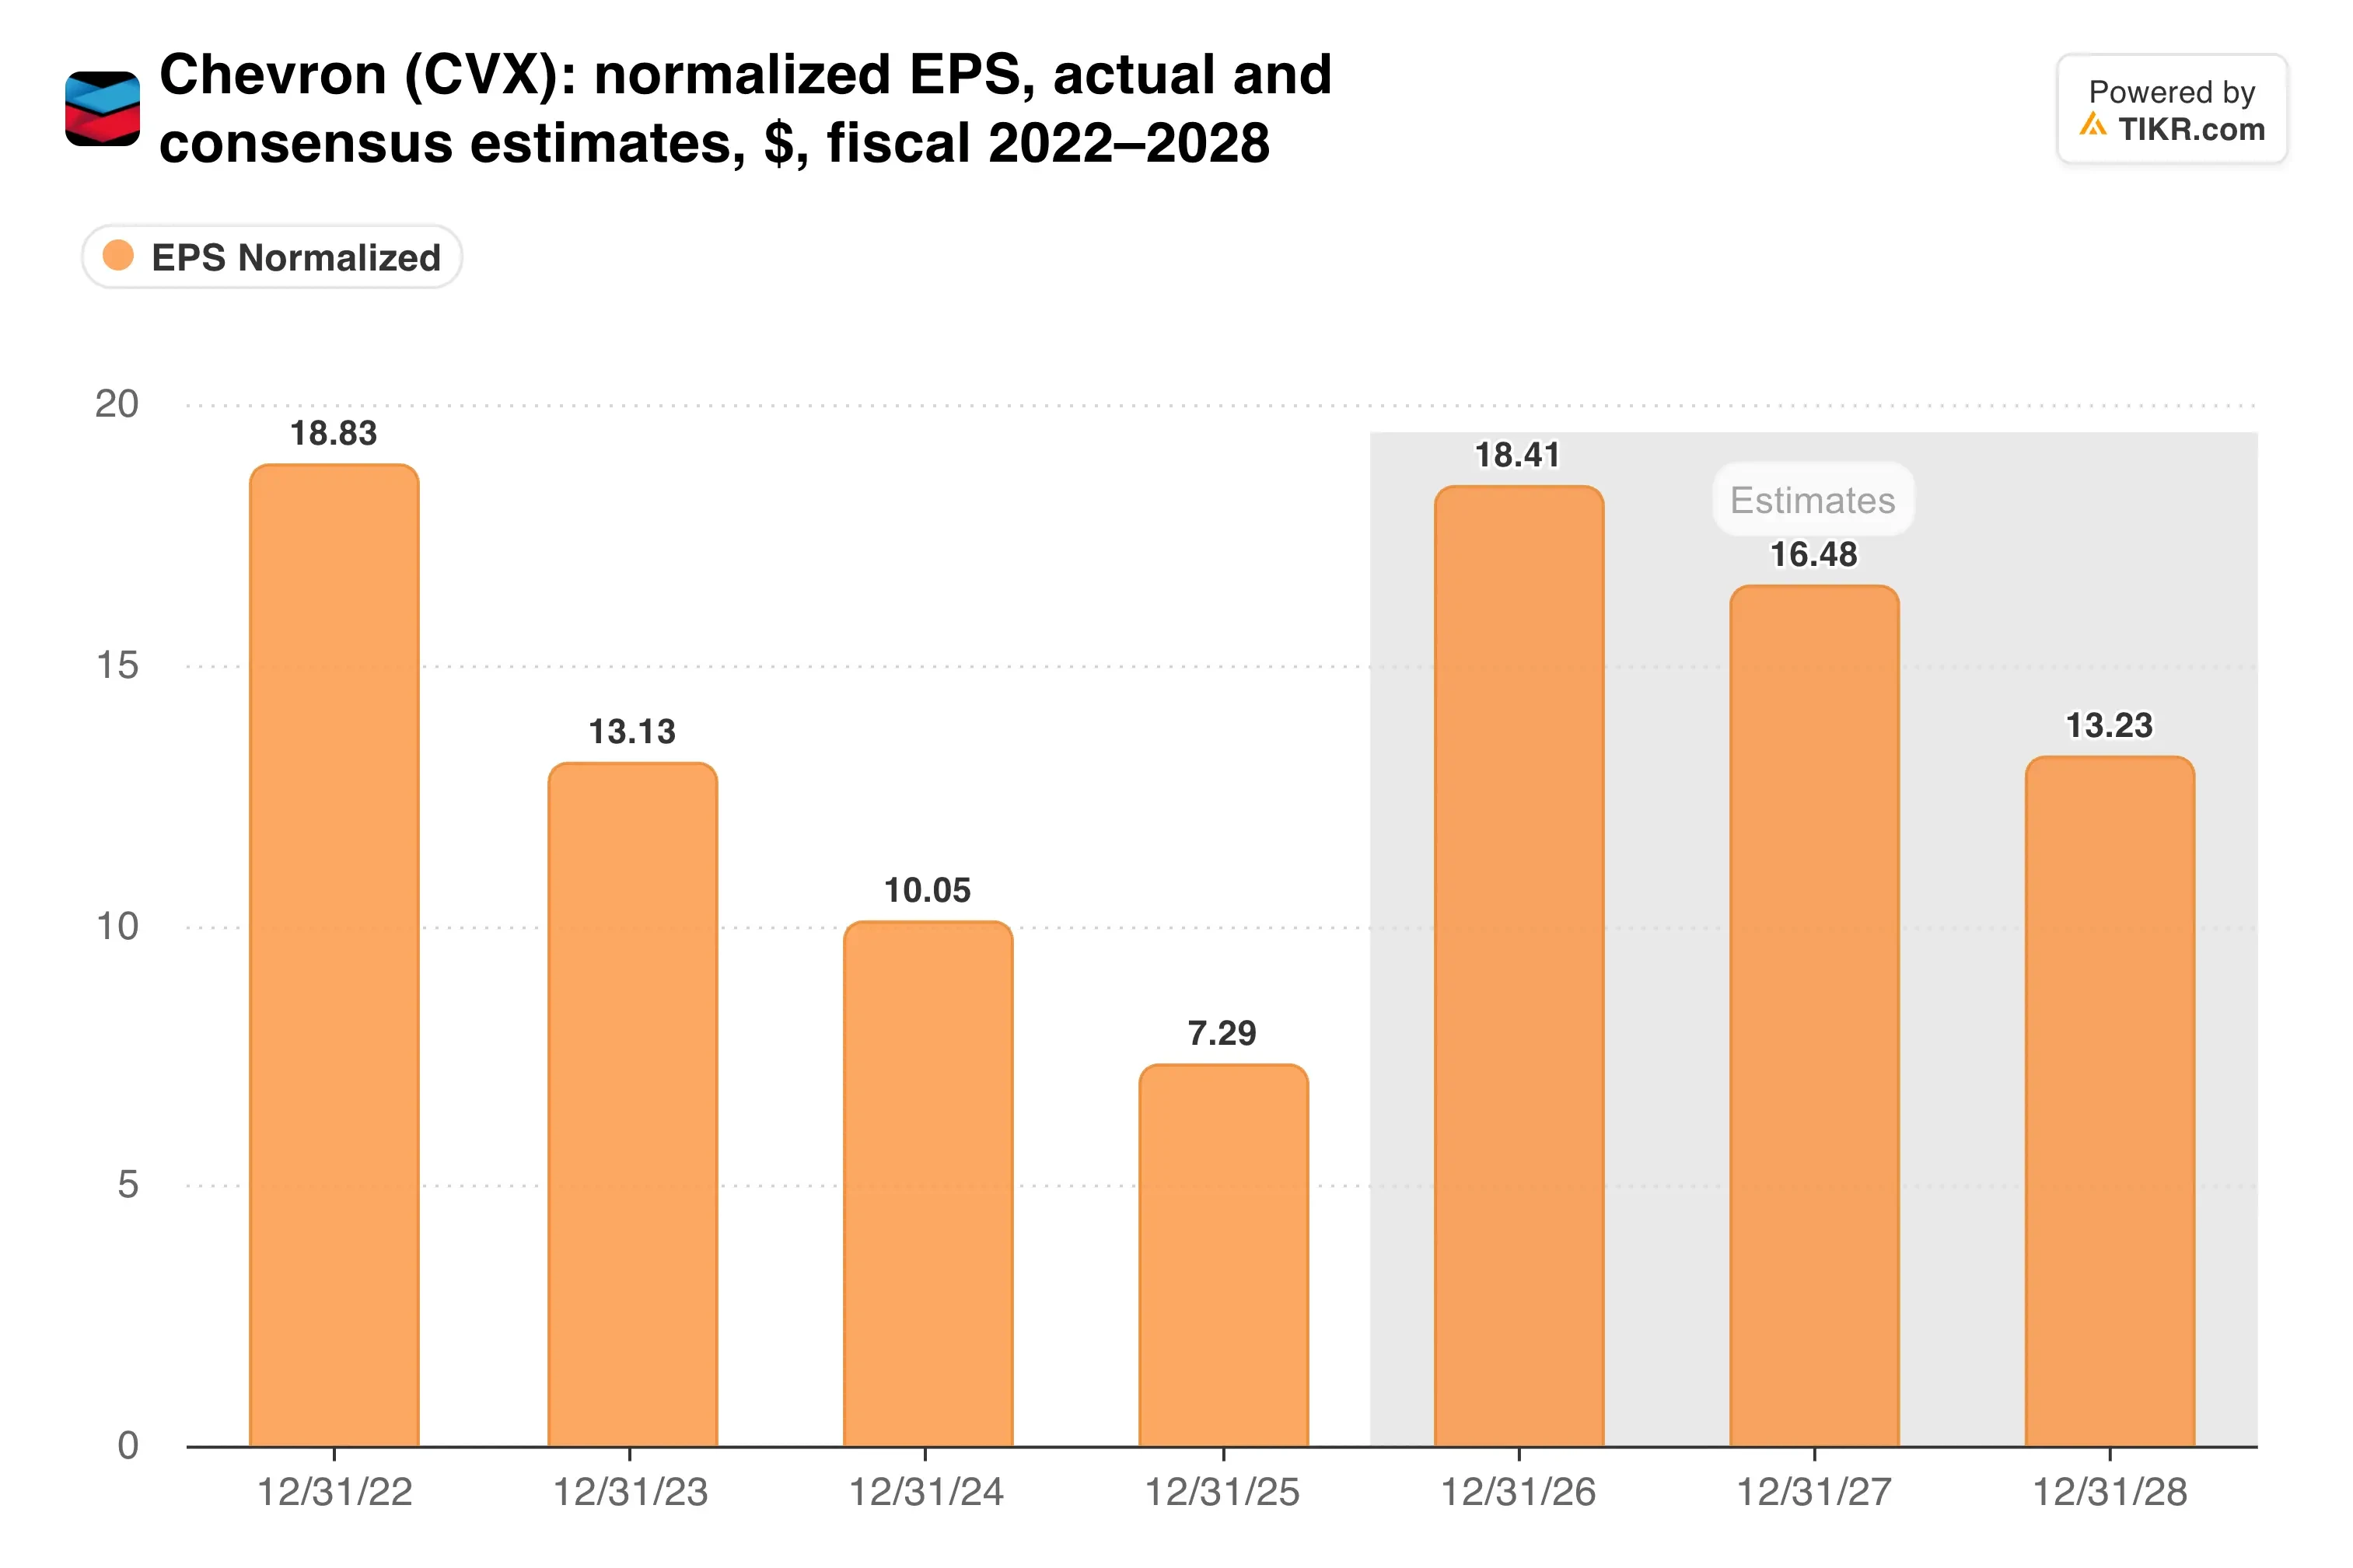
アナリストは今後2年間で年間約50%のEPS成長を予測しています。今回の予想上回り後でも、このハードルは高いと言えます。
TIKRはシェブロンについて25人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
シェブロンの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高および利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。シェブロンのアナリスト評価を見る
損失計上と原油相場
第4四半期は雑音が多いでしょう。シェブロンはヘス・ミッドストリーム取引に伴う税引き後30億ドルから40億ドルの損失を計上する見込みです。さらに、ウィートストーンLNGでの大規模な定期修理とハリケーン・イサイアスによる10月の操業停止が重なります。
自社株買いは25億ドルから30億ドルの範囲で継続される見込みです。四半期配当$1.78は3.5%の利回りとなります。
バリュエーションは依然として控えめに見えます。シェブロンは予想PER11.2倍、予想EV/EBITDA5.8倍で取引されており、ネット債務はEBITDAのわずか0.4倍です。ウォールストリートの平均目標株価$243は14.5%の上昇余地を示唆しています。
これは過去5年間のエクソンモービルと比較してどうでしょうか?
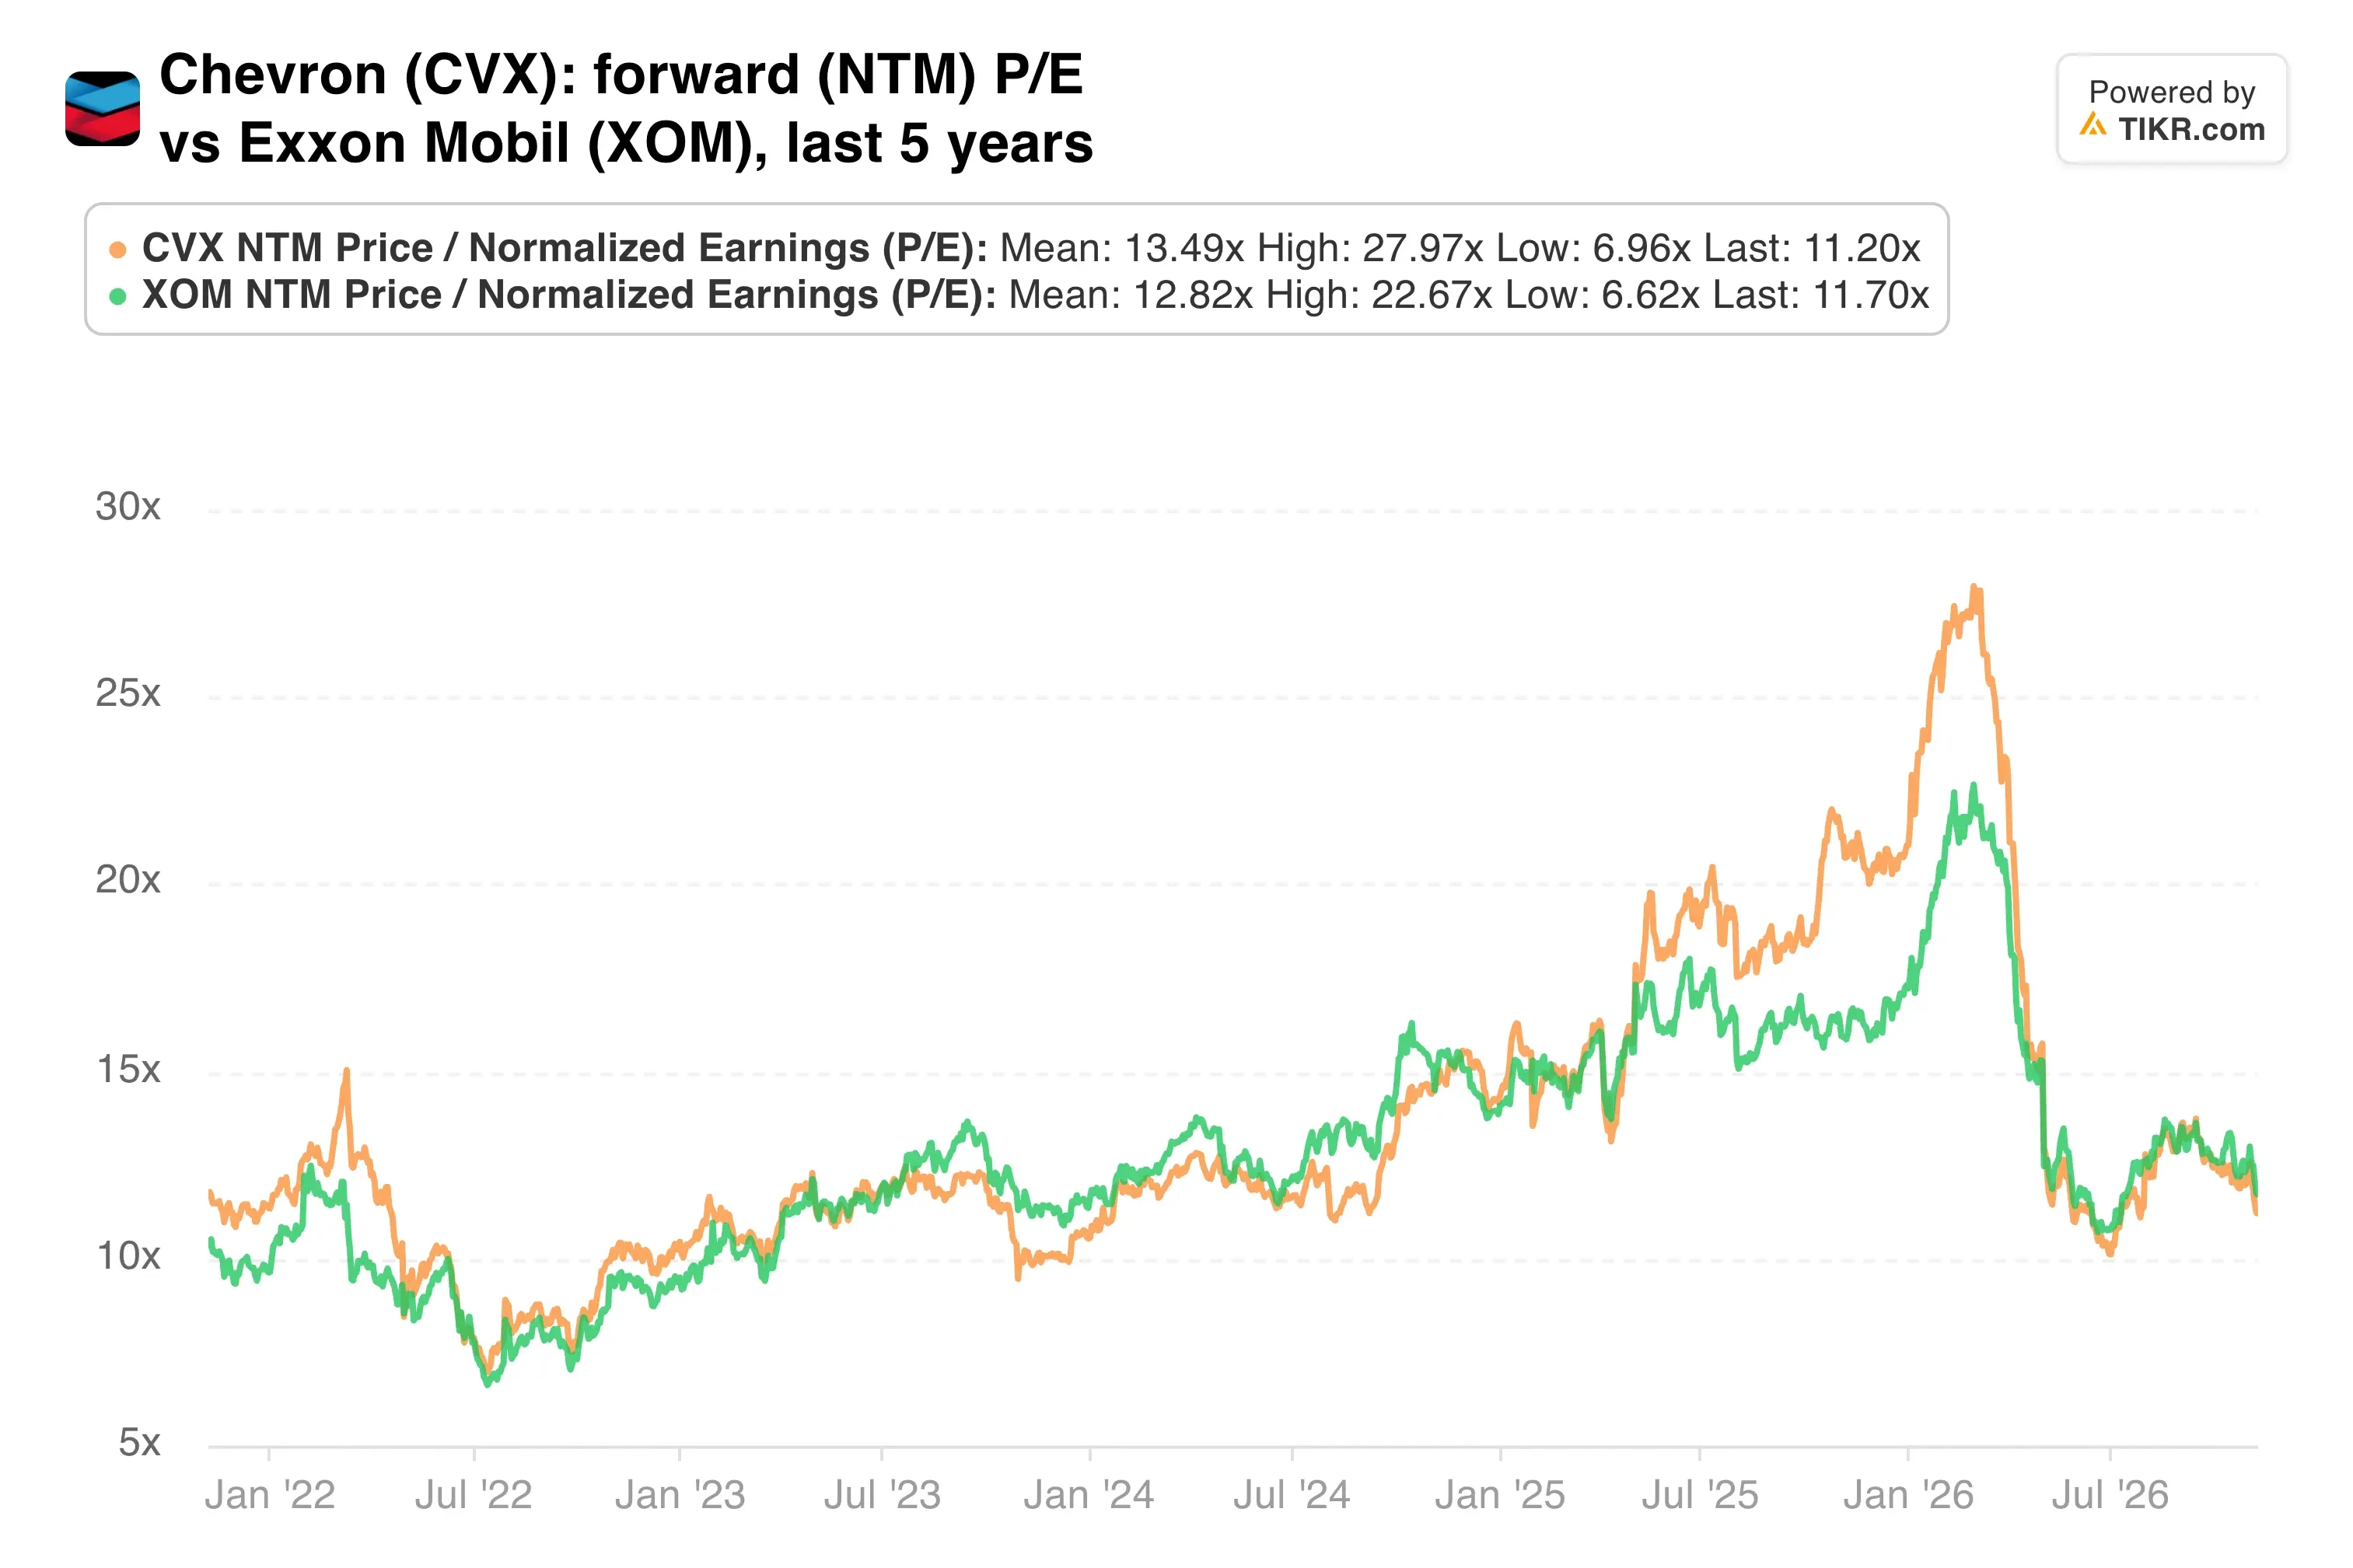
原油そのものがより大きな変動要因です。なぜなら、予想は戦争プレミアムがまだ価格に織り込まれている間に構築されたからです。
私の見解:今四半期は、シェブロンが現在の価格水準で巨額のキャッシュを生み出せることを証明し、製油部門が純粋な生産者にはない緩衝材を提供しました。しかし、将来の数値は市場が既に織り込み始めている原油プレミアムに依存しています。$213では保有を継続し、原油のさらなる弱含み時にのみ追加購入します。
シェブロンは1月29日に通期決算を発表する予定です。その報告では、ヘス・ミッドストリームに伴う損失の規模と、自社株買いが高水準を維持するかどうかが明らかになります。
では、シェブロン株の実際の価値はいくらでしょうか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、シェブロンの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!