主なポイント
- ペプシコは10月8日、2026年度のコアEPS成長率見通しを2.5%~3.5%に引き下げた一方、アルトリア・グループは10月29日に2026年度の調整後EPSガイダンスを上方修正した。
- アルトリアの配当利回りは5.8%で、ペプシコの4.3%を上回るが、ペプシコの配当金増額ペースはより速く、2020年度から2025年度までの年間平均増加率は7%(アルトリアは4%)。
- 直近12ヶ月間のフリーキャッシュフローは両社の配当金をカバーしており、ペプシコは75%、アルトリアは78%のカバー率。ただし、ペプシコは2024年度と2025年度にフリーキャッシュフローのほぼ全額を配当に充てていた。
- 注目点は、ペプシコのコスト削減がマージンを守れるか、そしてアルトリアのニコチンパウチが減少するたばこ販売量を補えるかどうか。
ペプシコ (PEP) は、投入コストの上昇と製品ミックスの弱化がマージンを圧迫したため、10月8日に2026年度の業績見通しを引き下げた。3週間後、アルトリア・グループ (MO) は自社のガイダンスを上方修正した。
両社は、投資家がポートフォリオを構築する際の核となるような配当利回りを提供している:ペプシコは4.3%、アルトリアは5.8%。では、どちらがより優れた配当株だろうか?
| 指標 | ペプシコ (PEP) | アルトリア・グループ (MO) |
|---|---|---|
| 配当利回り | 4.3% | 5.8% |
| 年間配当金 | $5.92 | $4.44 |
| 配当金成長率(2020年度~2025年度) | 年率6.9% | 年率4.1% |
| キャッシュ配当性向(TTM) | 75% | 78% |
| ネット負債/EBITDA | 2.0倍 | 1.7倍 |
| インタレスト・カバレッジ | 14.9倍 | 10.9倍 |
出典: TIKRおよびStockAnalysis、2026年11月5日。TTMは、ペプシコが2026年9月16日までの12ヶ月、アルトリアが2026年9月30日までの12ヶ月。
退職者向けに6%以上の利回りを支払う、安全な6つの配当株
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、その中で退職者にとって真に安全だと考えられるのはわずか6銘柄のみであると確信している。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
ペプシコのカバー率は危機的状況から回復
ペプシコの売上は依然として成長している。2026年9月5日までの12週間の純売上高は前年同期比5.6%増、有機売上高は3.1%増加した。北米の清涼飲料が弱点だ:CEOのラモン・ラグアルタは第3四半期決算説明会で「米国での業績には満足していない」と述べた。
10月8日の下方修正により、2026年度のコアEPS成長率見通しは、下限5%~7%から2.5%~3.5%に引き下げられた。ラグアルタは決算発表で「追加の構造的なコスト削減策を特定し、今後数ヶ月で実施する」と述べた。
配当金は、2020年度の1株当たり$4.02から2025年度の$5.62へ、年率6.9%で成長した。支払配当総額は、2016年度の$42.3億から2025年度の$76.4億へと毎年増加した一方、フリーキャッシュフローは$54.2億から$79.2億の間で推移したため、配当金がフリーキャッシュフローに追いつく形となった:
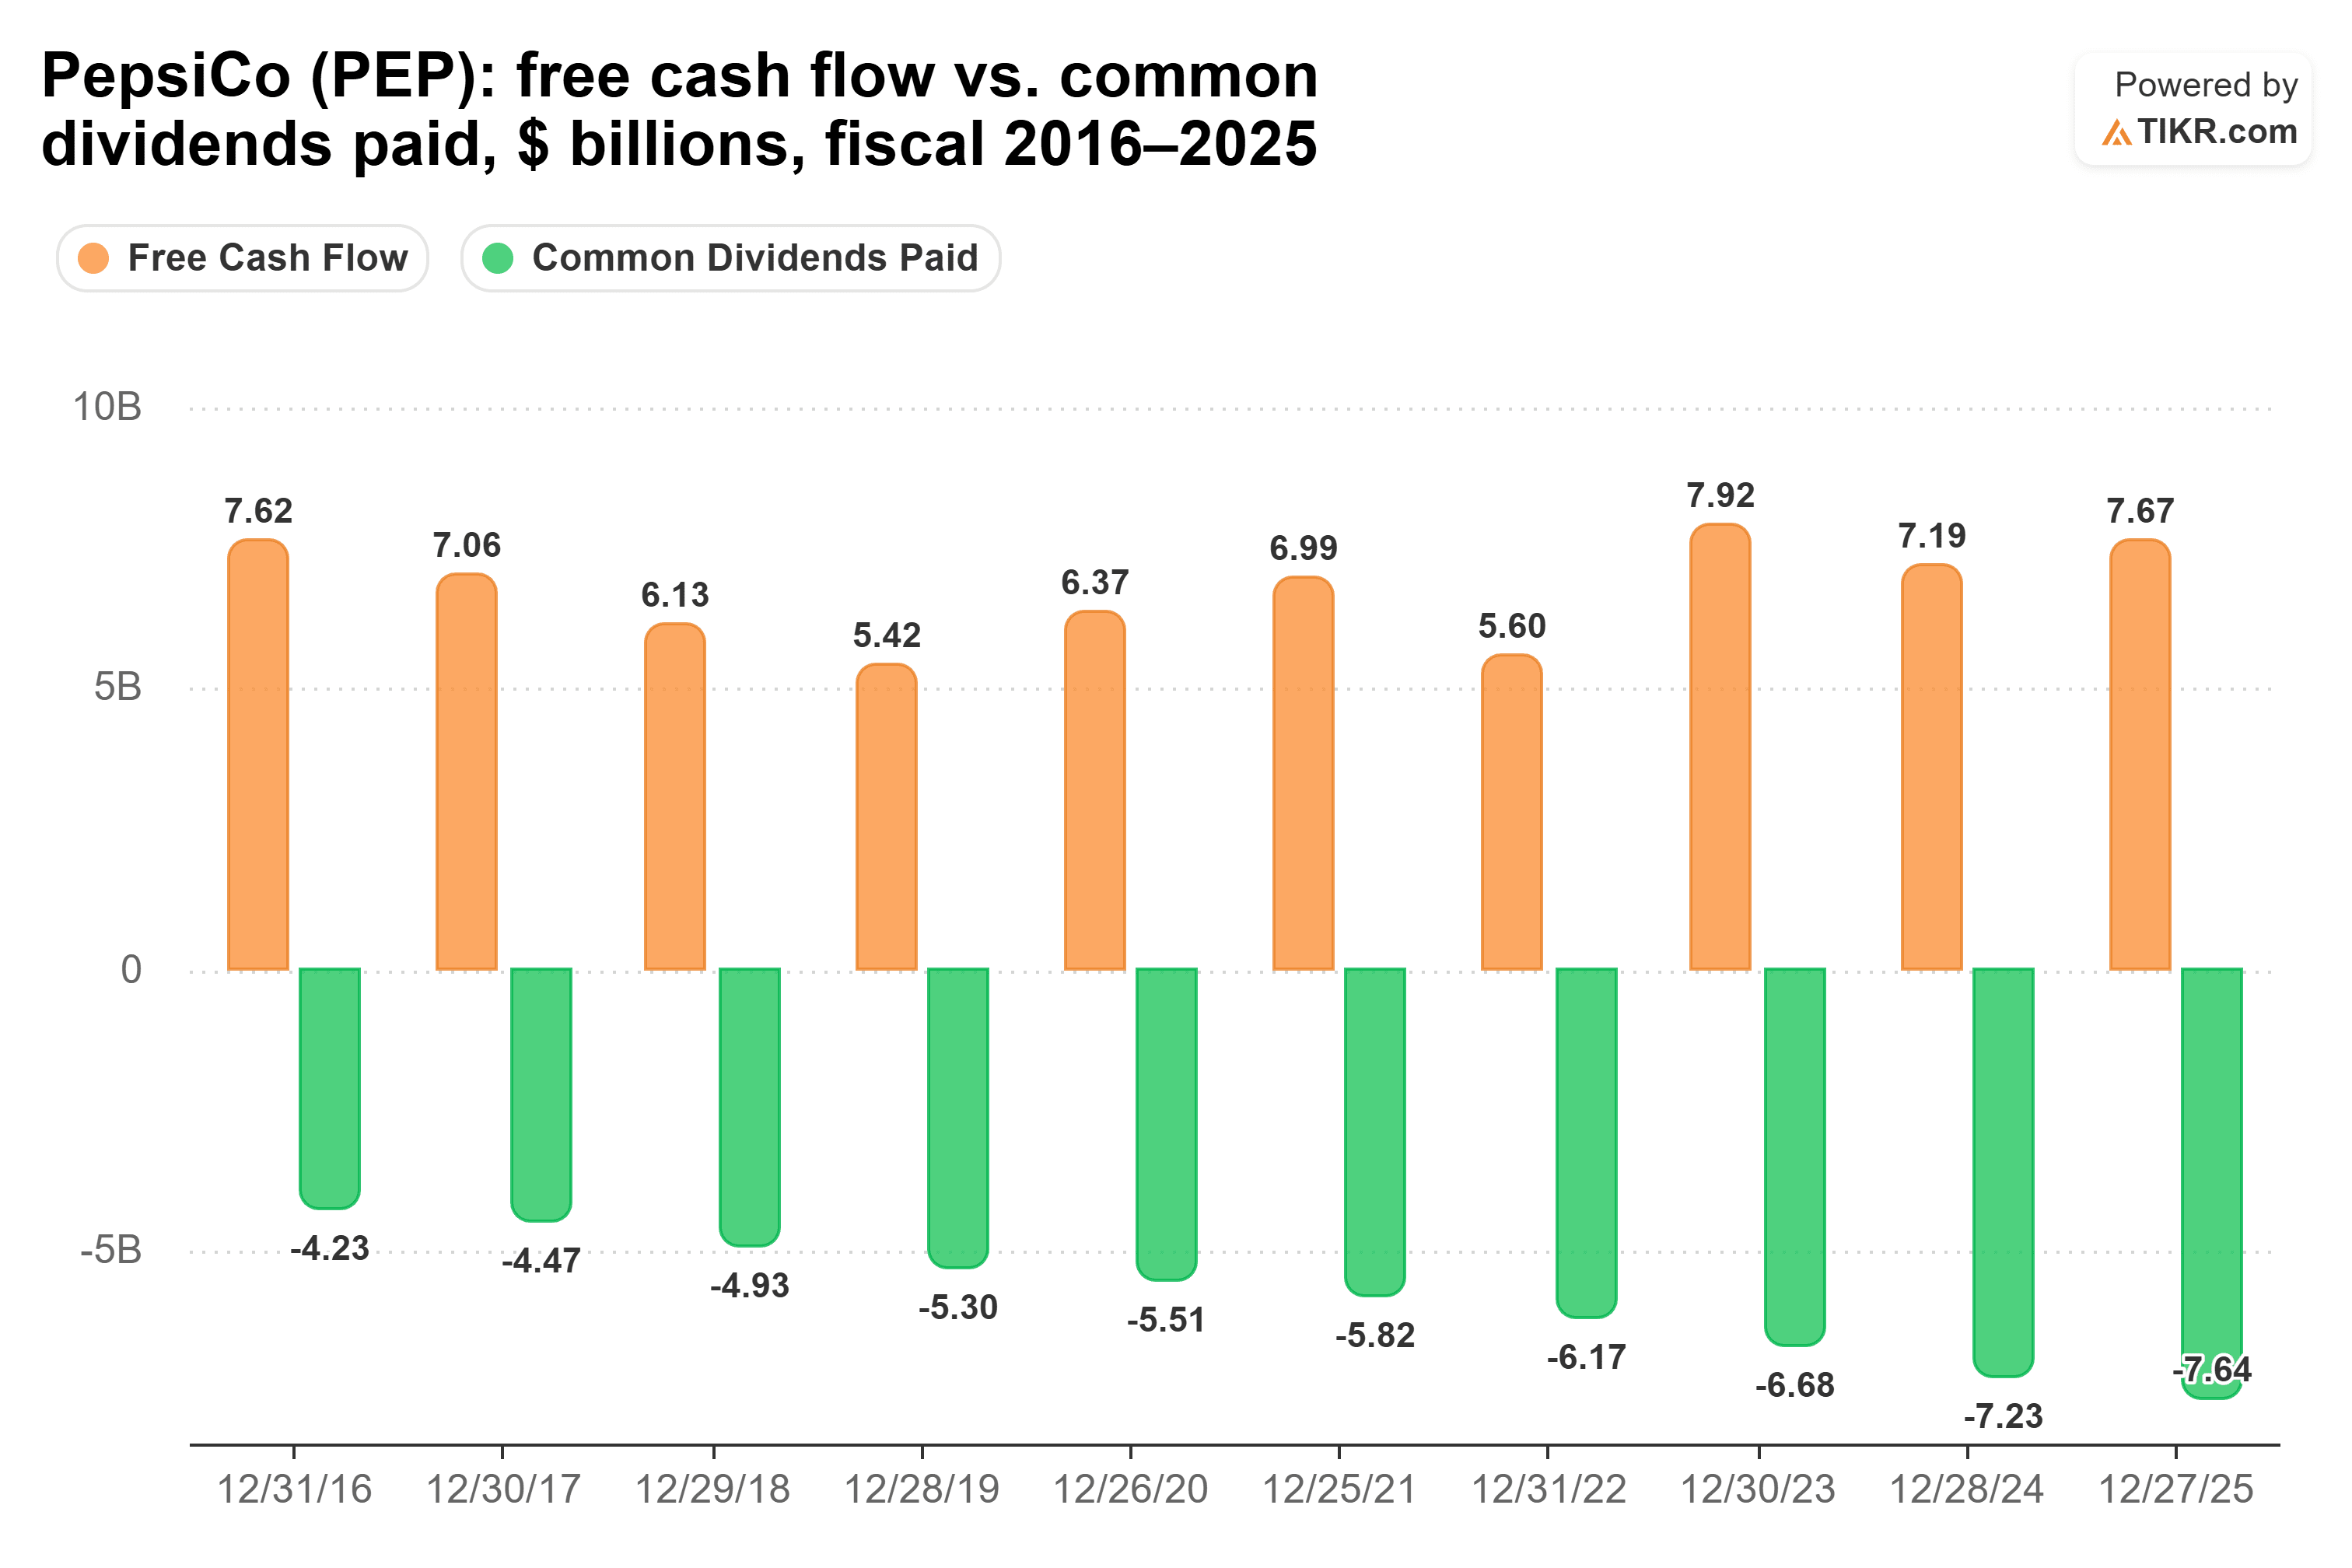
その結果、2024年度は100.6%、2025年度は99.6%というリスクの高いキャッシュ配当性向となった。2026年9月16日までの12ヶ月間では、この比率はより管理可能な75%に改善している:$78.8億の配当金に対し$104.7億のフリーキャッシュフロー。
アルトリアは縮小する中核事業からより多くの配当を支払う
ペプシコとは異なり、アルトリアの売上はほとんど成長しないが、利益は維持されている。2026年第3四半期の純売上高は前年同期比1.0%増の$61億、調整後EPSは4.8%増の$1.52となった。10月29日、同社は2026年度の調整後EPSガイダンスを$5.56~$5.72から$5.66~$5.74に引き上げた。
喫煙者のダウントレードにより、たばこの出荷量は減少し続けている。ニコチンパウチは成長しているが、第3四半期の経口たばこ(パウチ含む)からの調整後利益は3.7%減の$4.43億となった。
アルトリアは8月、四半期配当を4.7%増の1株当たり$1.11に引き上げ、決算説明会で「57年間で61回目の増配」と説明した。同社は2028年まで年率ミッドシングルディジット(中一桁)の配当成長を目標としている。フリーキャッシュフローは2018年度以降、毎年支払配当総額を上回っている:
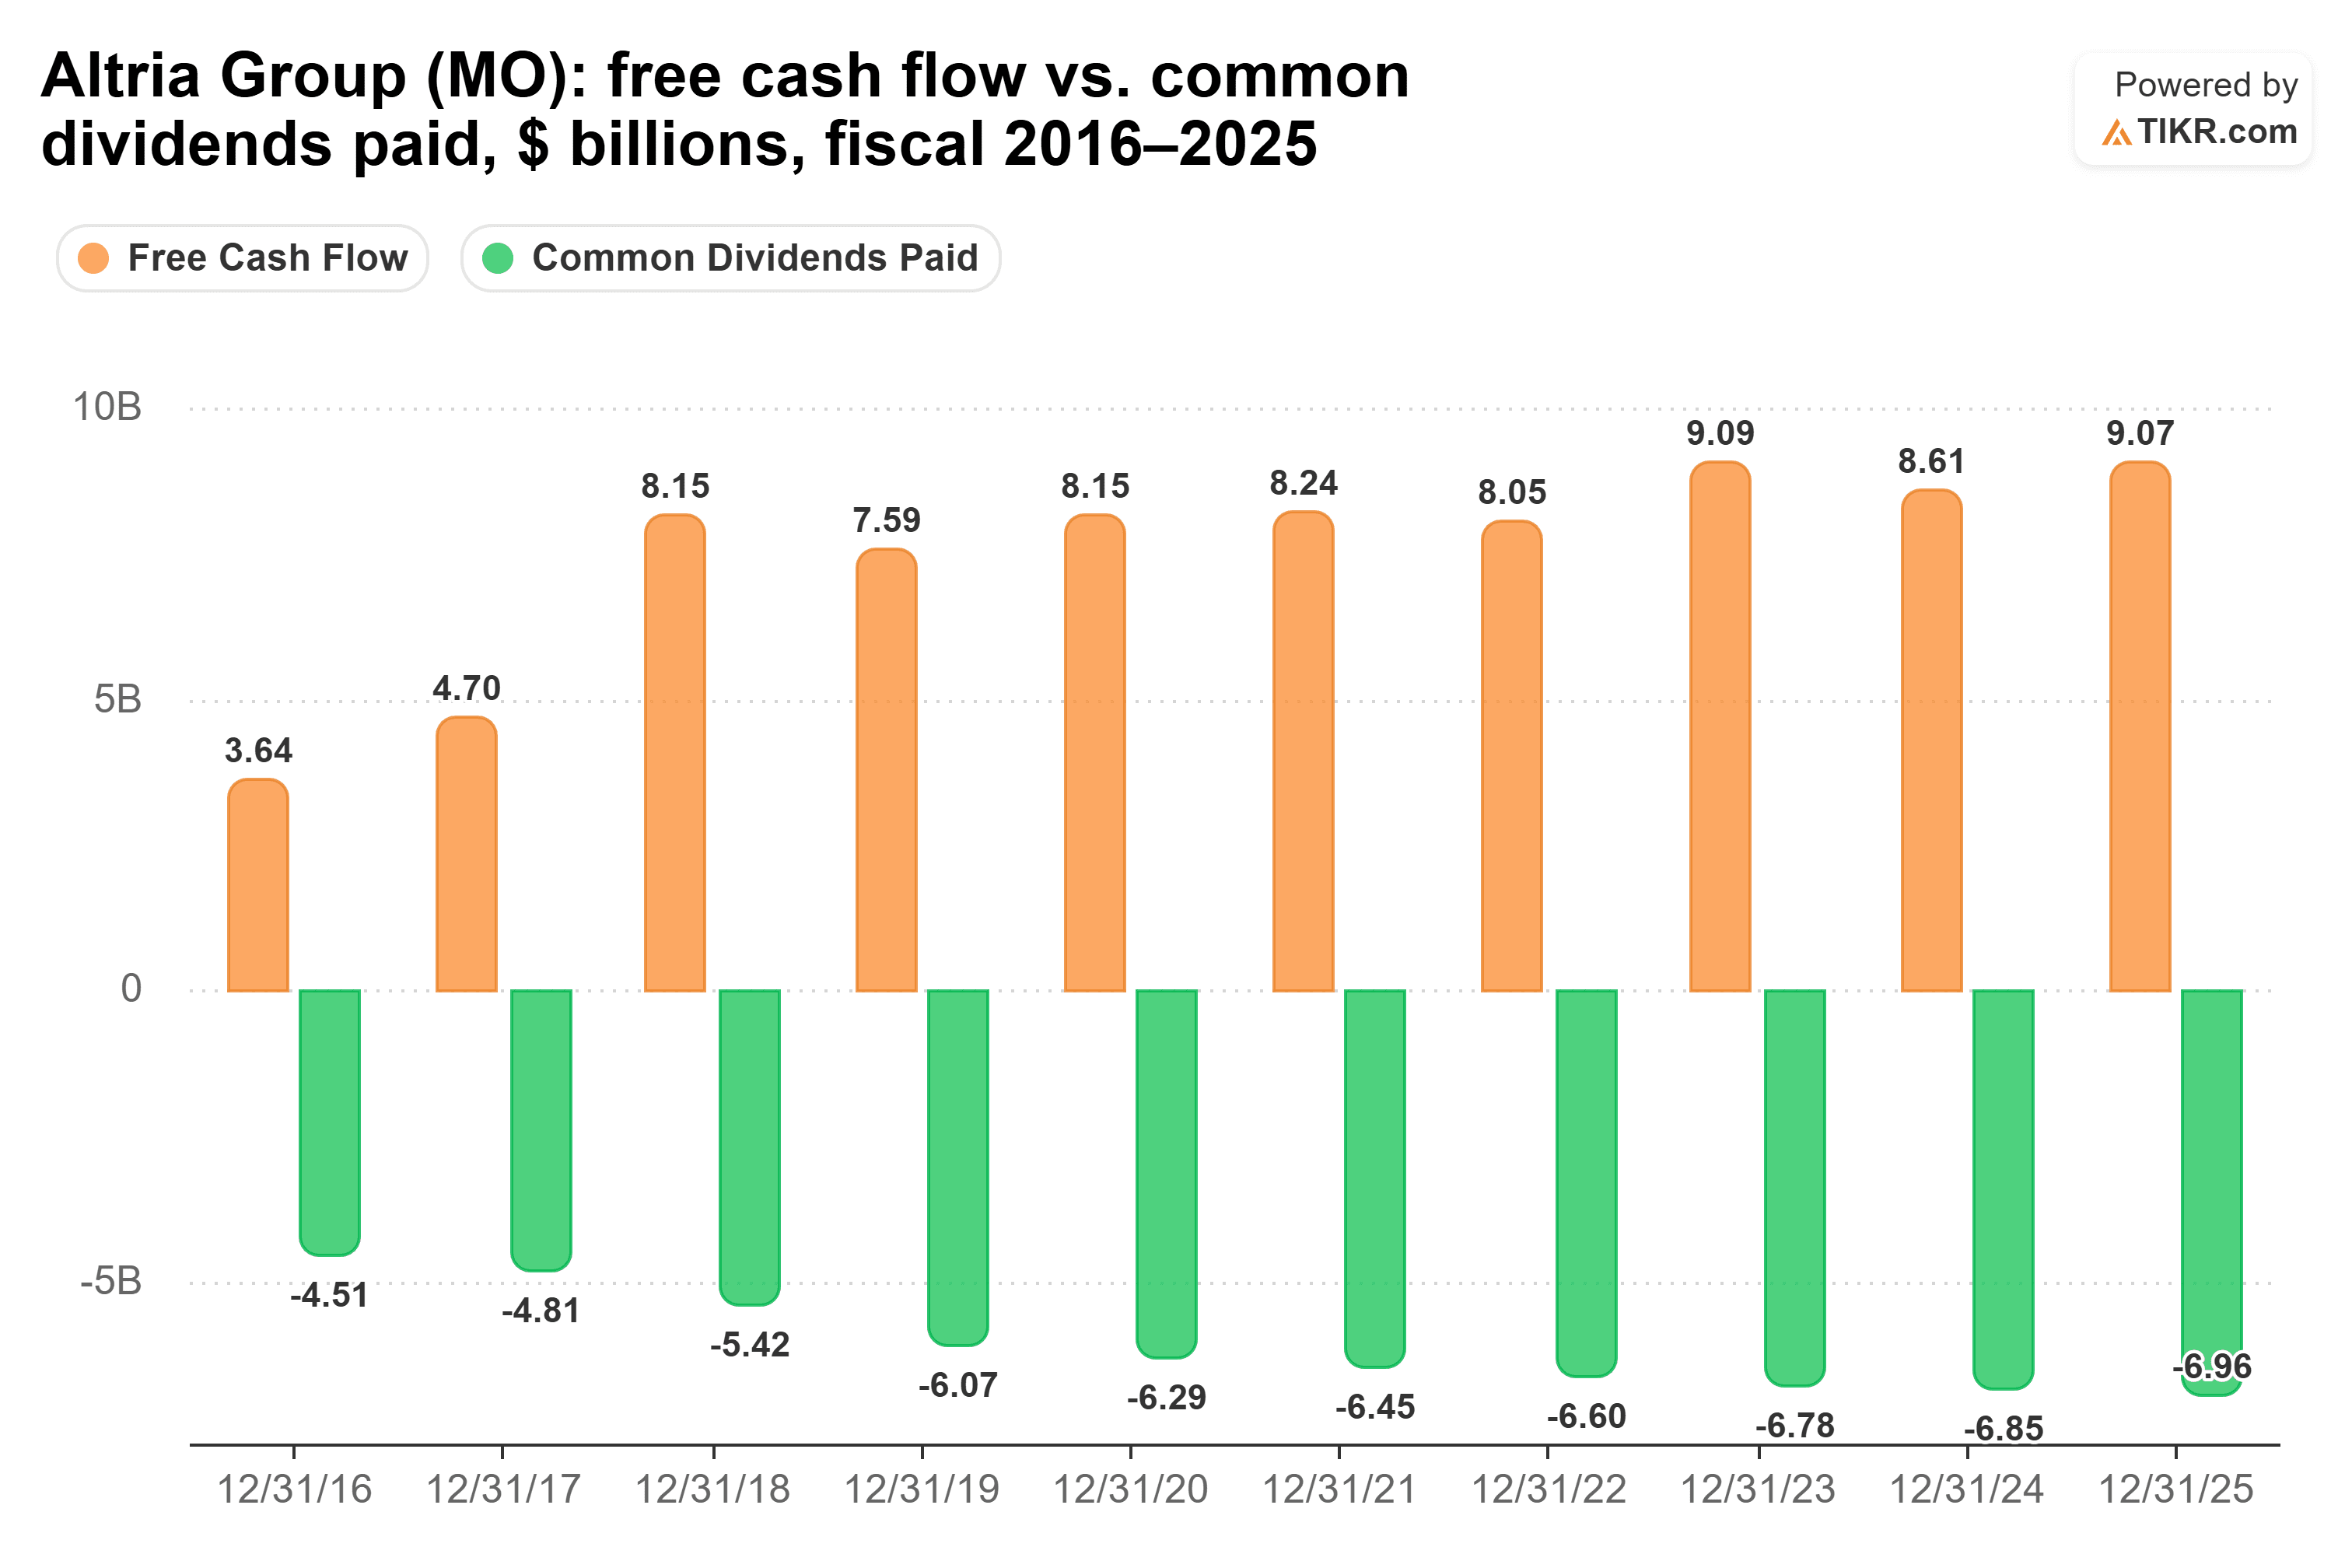
同社のキャッシュ配当性向は、2021年度から2025年度まで74.6%から82.0%の間で推移した。2026年9月30日までの12ヶ月間では78%:$71.2億の配当金に対し$90.7億のフリーキャッシュフロー。これは安定したカバー率であり、目標とする増配の余地がある。
では、どちらの配当が勝るか?
ペプシコの方が優れた配当株である。ただし、その収入が追いつくのを待てる場合に限る。
現在のカバー率はほぼ同等なので、私は各配当の背後にあるビジネスに基づいて判断する。
問題は待つことだ。ペプシコに$10,000投資すると現在の年間収入は$430だが、アルトリアでは$580になる。各社の過去5年間の増配率で計算すると、ペプシコの収入は10年目に約$786に達し、$10,000に対する利回りは7.9%となり、アルトリアの収入を2038年頃に追い越す。
もちろん、キャピタルゲインも考慮する必要がある。ペプシコは予想PER17倍で取引されており、5年平均の21倍を大きく下回り、2026年10月7日の安値14倍からもそれほど離れていない:
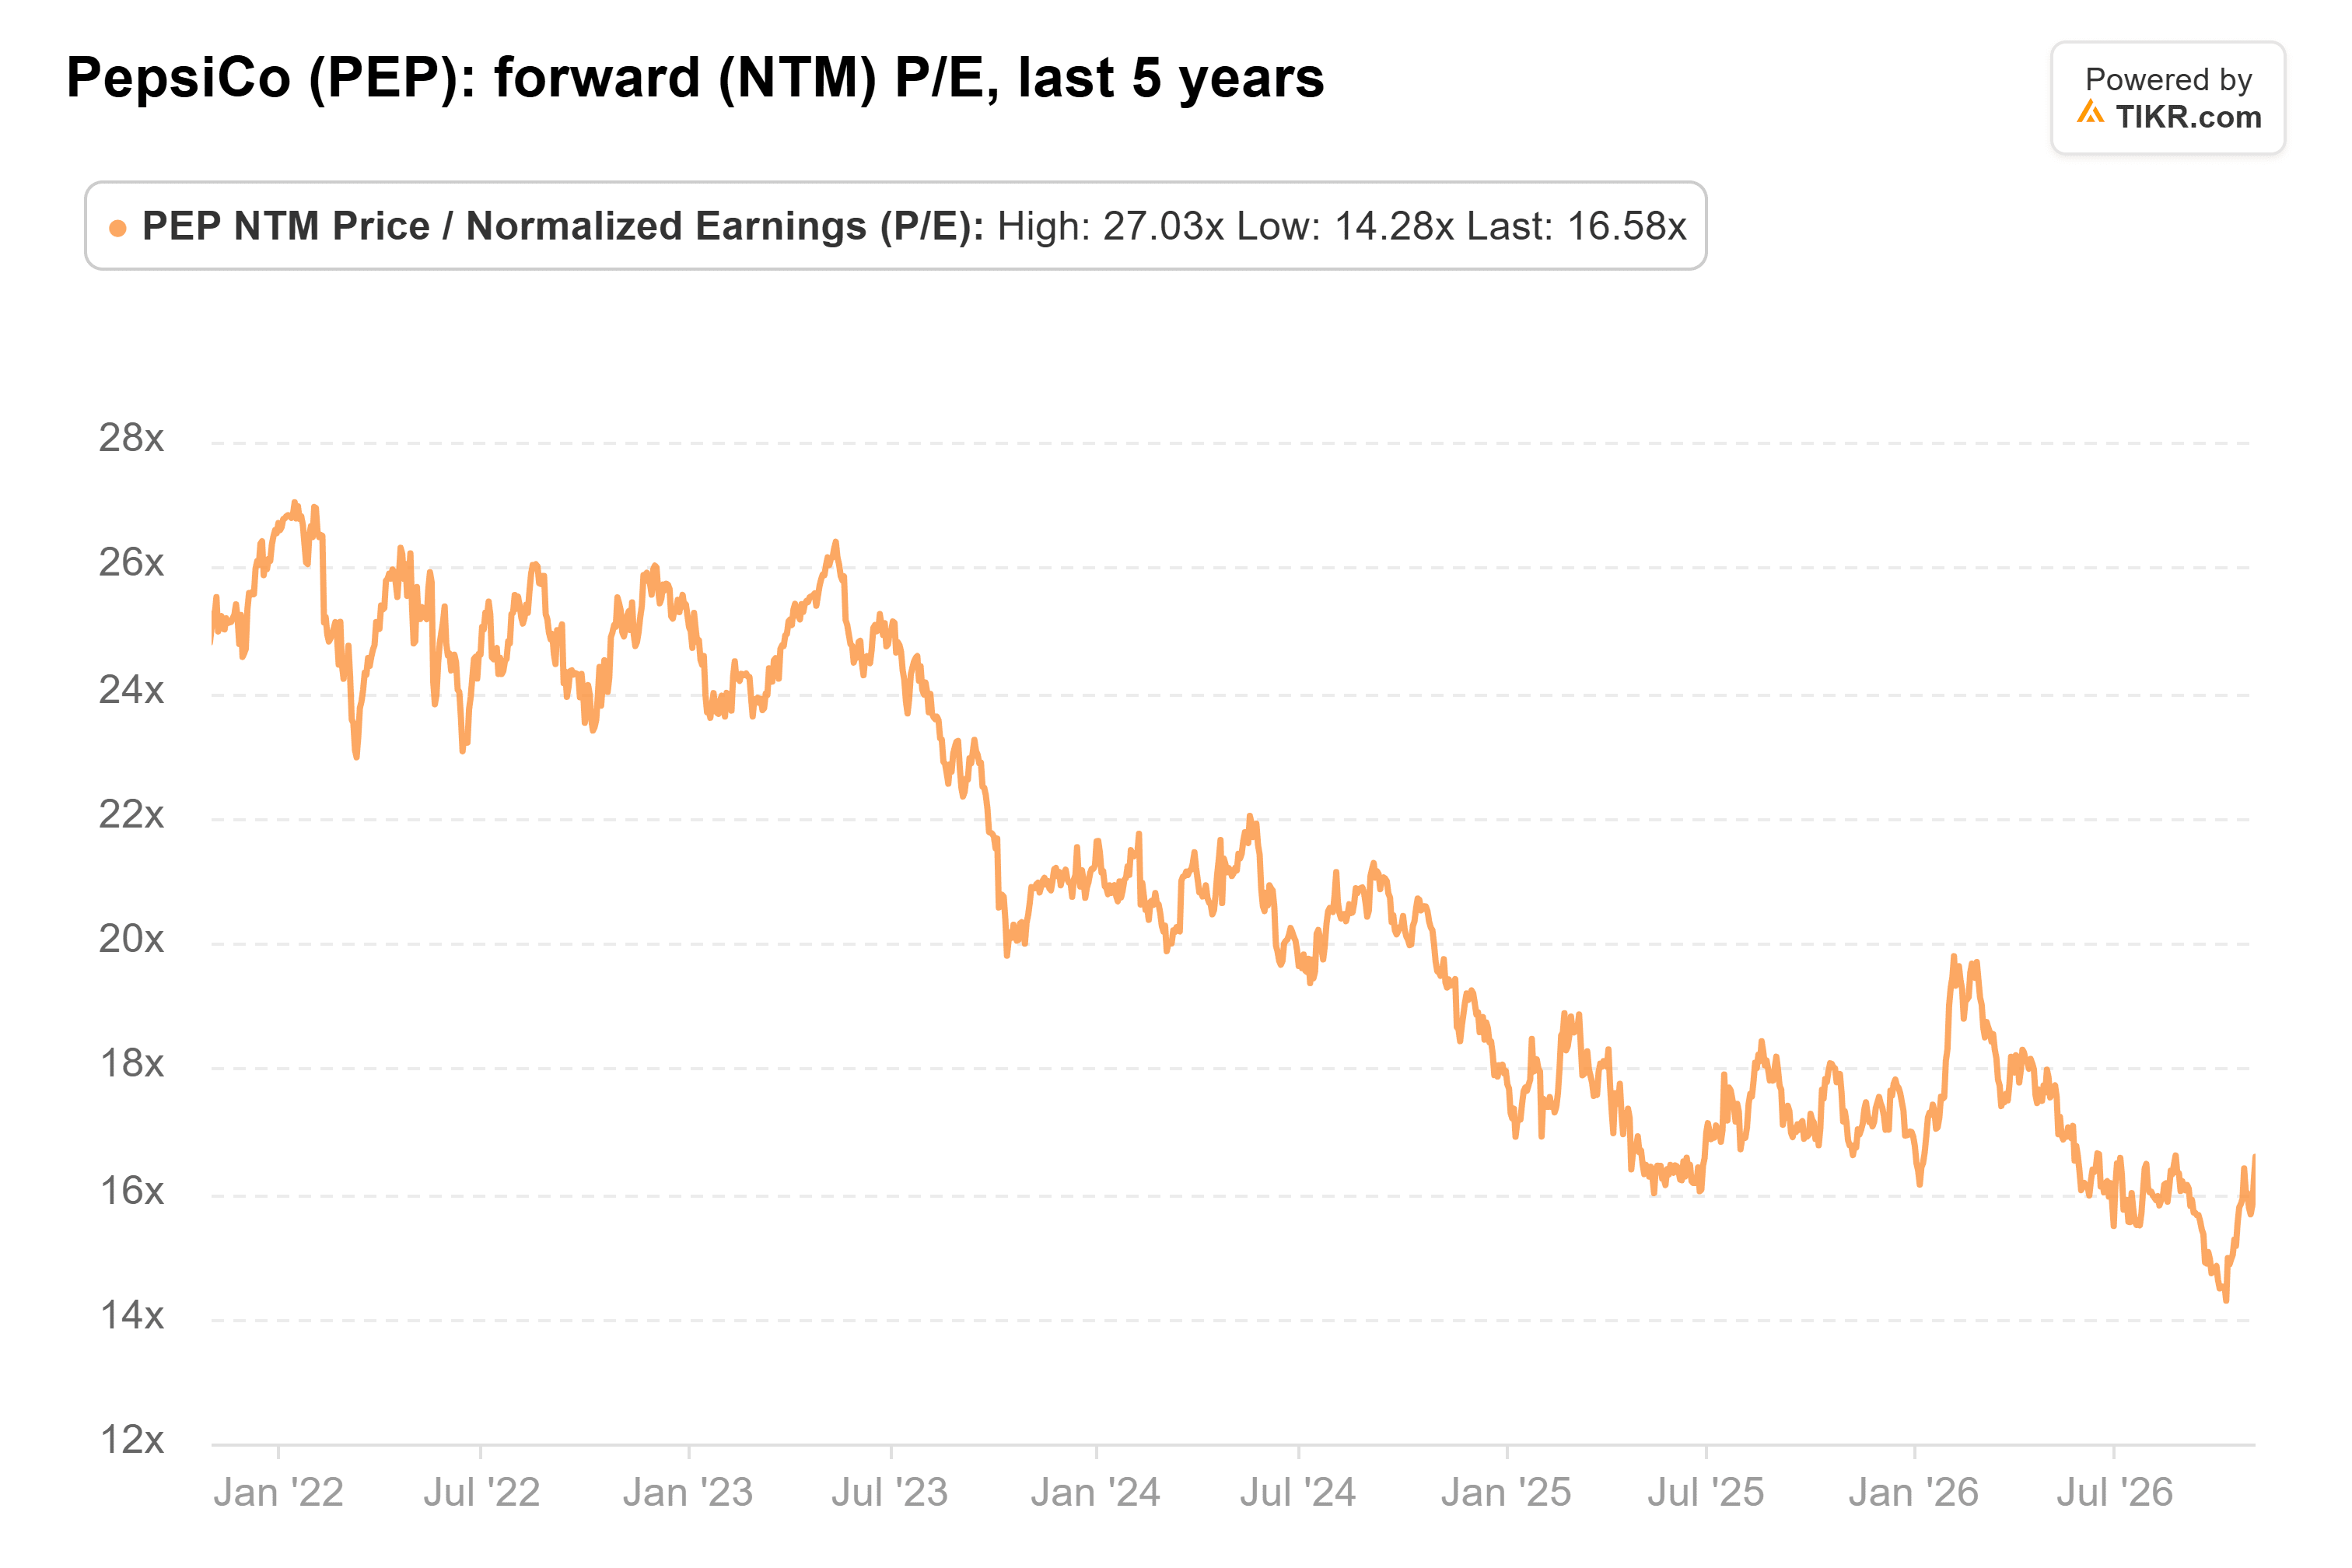
私の見解:市場はすでにガイダンスの下方修正を織り込んでいる。
アルトリアの配当は安全に見える。現在より多くの配当を支払い、10年目でも約$834とより多くの配当を支払うだろう。しかし、縮小するたばこ事業からの、より緩やかに成長する配当は、売上をまだ追加している事業からの、より速く成長する配当よりも頼りにするのが難しい。それがペプシコに傾く理由だ。
もちろん、ペプシコは投入コストが上昇する中で、コスト削減を成功させなければならない。次の決算報告で、フリーキャッシュフローの回復が持続するかどうかが明らかになる。
ペプシコは忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6つの配当株
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦労し、次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべきだと考えられる、利回り6%以上の6銘柄を特定した。(そしてペプシコはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!