主なポイント
- PDDの株価は過去1年で39%下落し、83ドルとなり、予想PERはわずか7.2倍となっている。
- 第2四半期の売上高は8%増の1,124億人民元となったが、PDDが「エコシステム投資を強化」したため、純利益は12%減少した。
- 欧州と英国は、安価な越境小包とマーケットプレイスへの課税に関する規制を強化しており、これはAmazonと同様にTemuにも打撃を与えている。
- PDDは11月24日頃に第3四半期決算を発表する見込みで、利益の減少が止まったかどうかが明らかになるはずだ。
PDD Holdings (PDD) の株価は下落を続ける一方で、現金残高は増え続けている。
金曜日の終値は83ドルで、過去1年で39%下落し、52週高値の139ドルを大きく下回っている。同社は負債よりも約660億ドル多い現金を保有しており、これは時価総額の約56%に相当する。
下落の多くは規制によって説明できる。Temuは欧州と英国で標的となっており、Amazon (AMZN) も同様だ。EUが提案している安価な小包への課金は60億ユーロに上る可能性があり、英国のヒーリー財務相はオンラインマーケットプレイスに売り手から税金を徴収させる計画を立てている。
もう一つの重荷は自業自得だ。PDDは販売者への投資を積極的に行っているため、売上は伸びているにもかかわらず利益は縮小している。
売上は増加、利益は減少
第2四半期は、成長と利益が分かれた形となった:
- 売上高は8%増の1,124億人民元(166億ドル)となり、予想をわずかに下回った。
- 取引サービス収入は13%増の547億人民元、オンラインマーケティング収入は約3%増の576億人民元となった。
- 株主に帰属する純利益は12%減の272億人民元となったが、調整後1ADSあたり利益19.33人民元は予想を上回った。
営業利益は8%増の278億人民元となった。純利益の減少の多くは、営業利益以下の項目での損失によるものだ。
「第2四半期にはエコシステム投資を強化しました」と、PDDの財務担当副社長、Jun Liu氏は述べた。
2024年以降、トップラインの成長は大きく鈍化している…
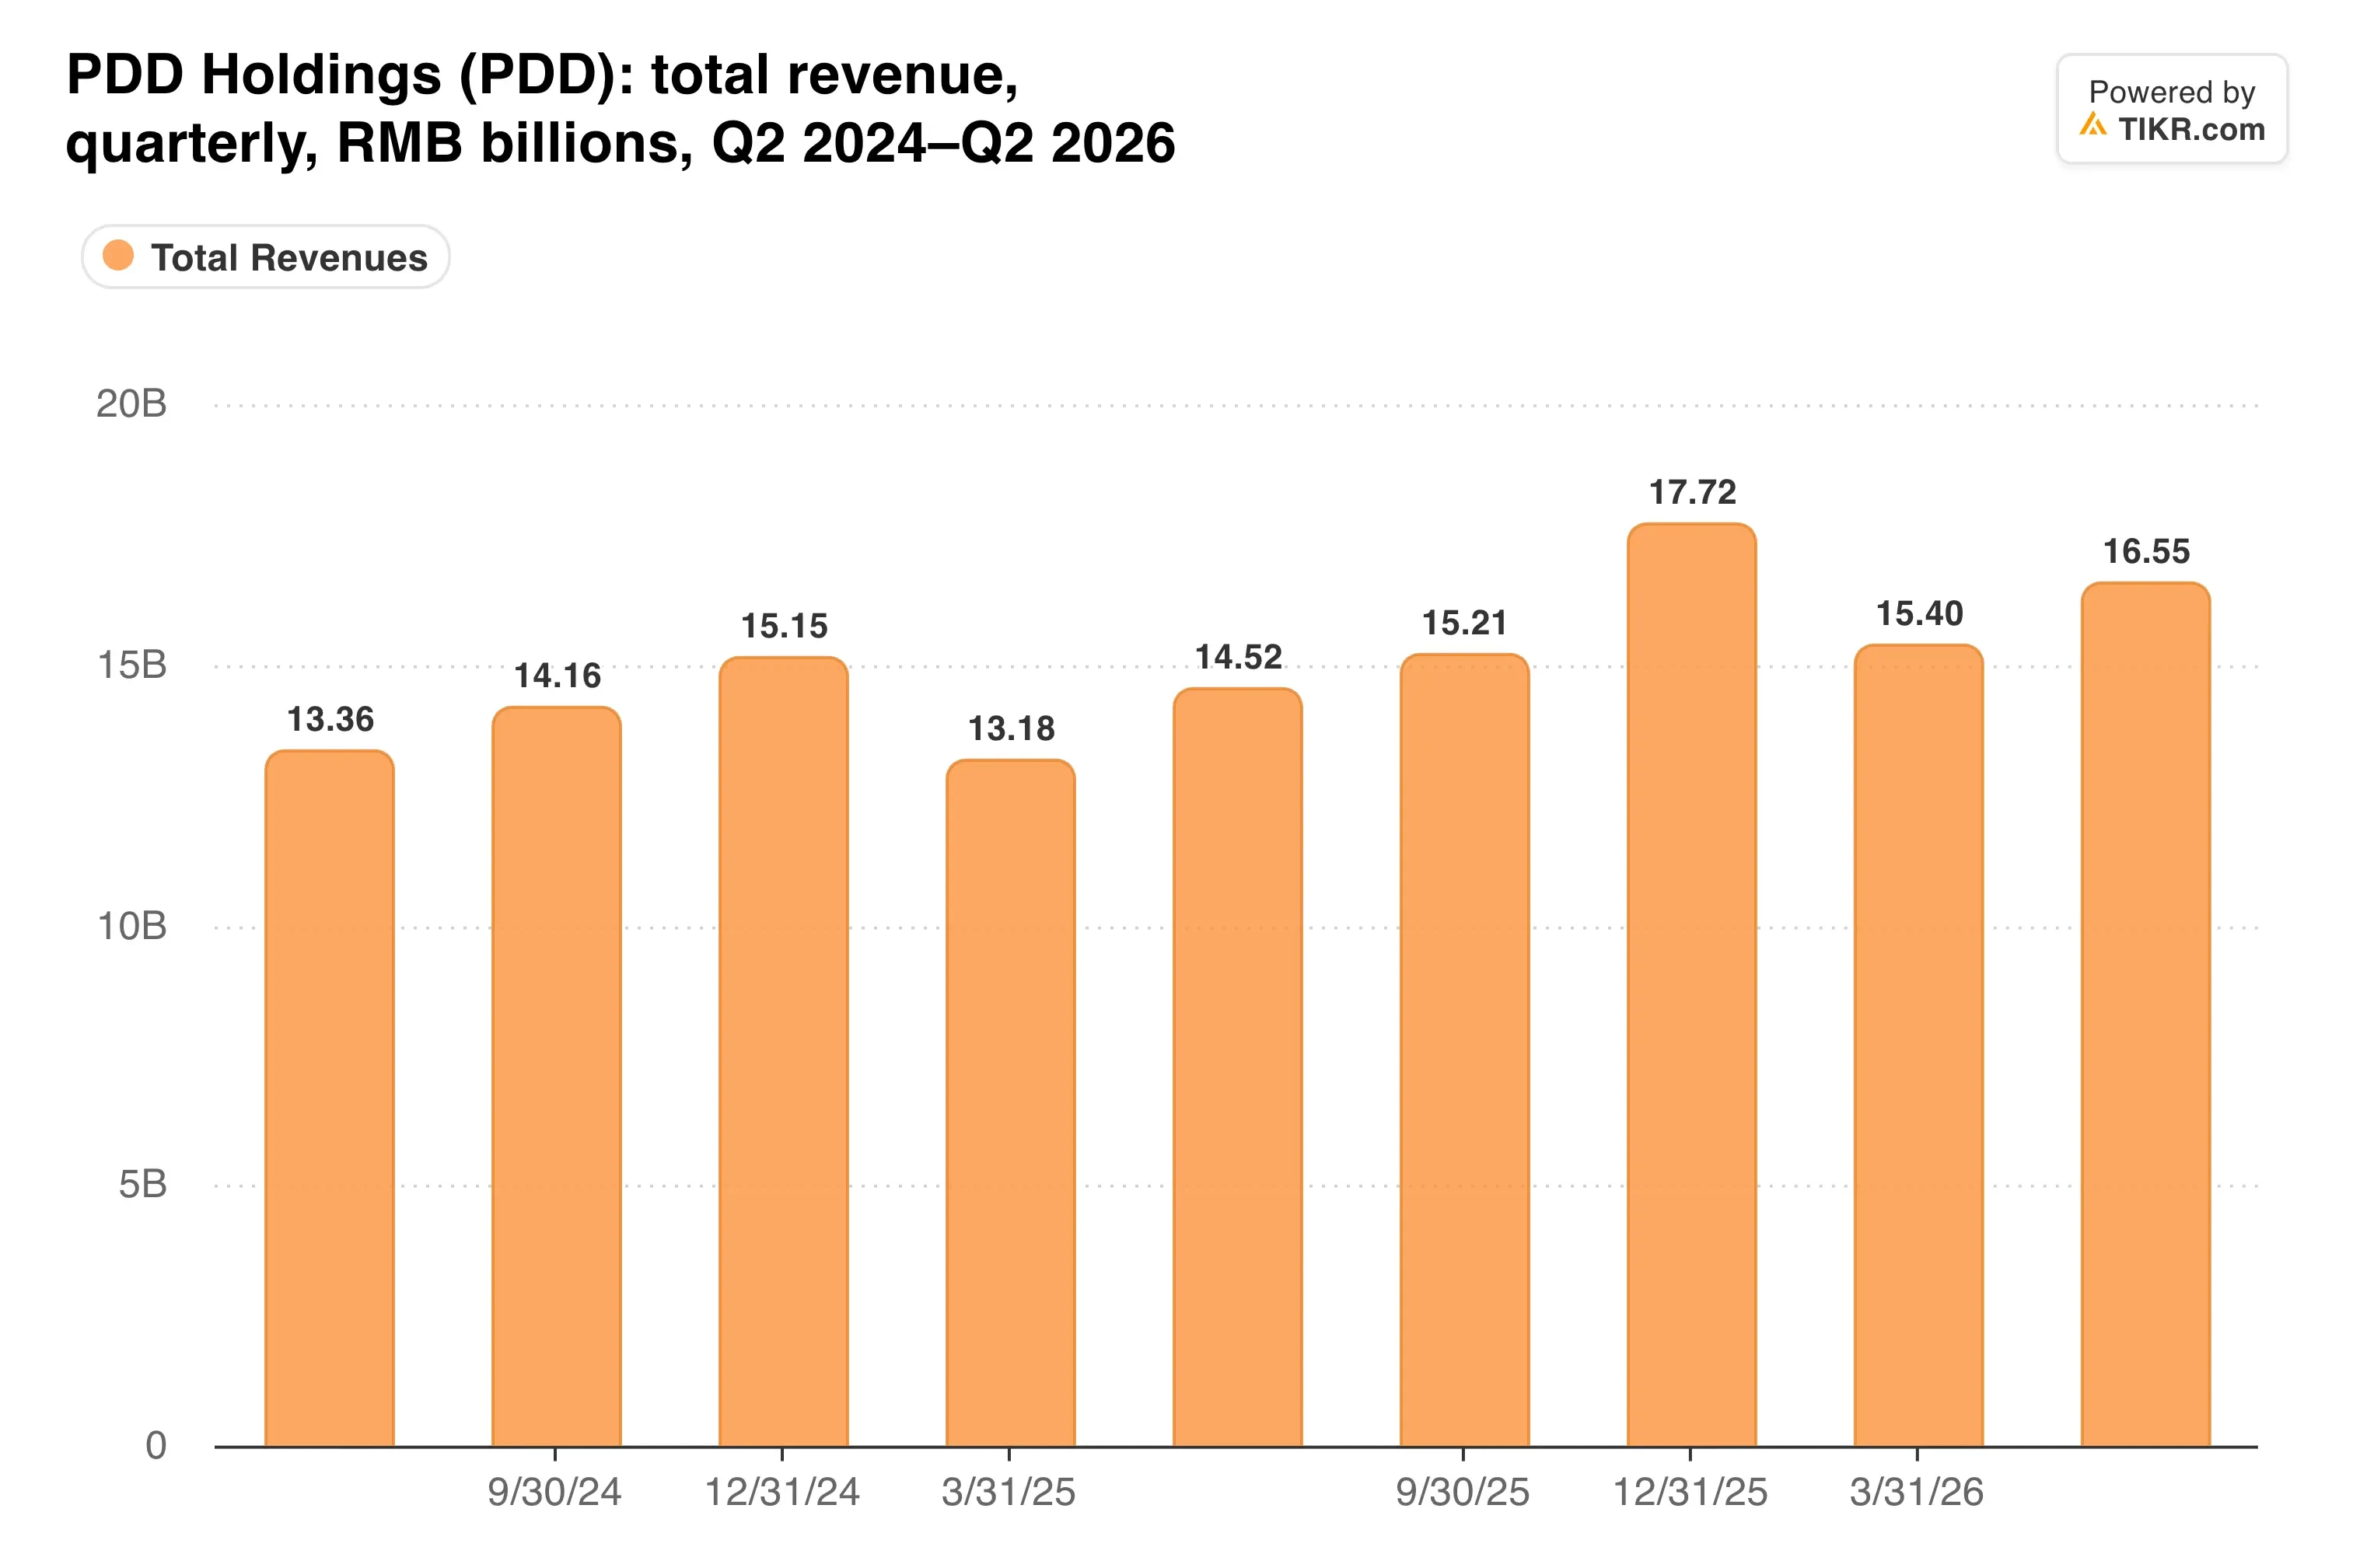
今四半期の成長率は8%に鈍化した。オンラインマーケティングがほとんど成長しなかったため、取引サービスが大部分の役割を担っている。
規制がコスト要因に
越境取引への圧力は高まり続けている。10月、EUはデジタルサービス法違反を是正するTemuの計画を受け入れ、Temuはテキサス州の訴訟を和解するためにデータプライバシー制限に同意した。
共同会長のLei Chen氏は決算発表でこの変化を認め、「世界貿易と規制の状況は進化し続けており、新たな機会を提示する一方で、大きな課題も生み出している」と述べた。
最も近い競合他社も影響を受けている。Sheinは香港IPOの評価額を最大270億ドルに引き下げ、9月に物足りないデビューを果たした。PDDの1,180億ドルの時価総額はこれをはるかに上回るが、投資家は両社を同じ規制のために割り引いている。
国内では、共同会長のZhao Jiazhen氏が、自社ブランド推進が最初の6か月間で「予想よりも遅れている」ことを認めた。
では、コストを吸収するのは誰か?利益を見てみよう…
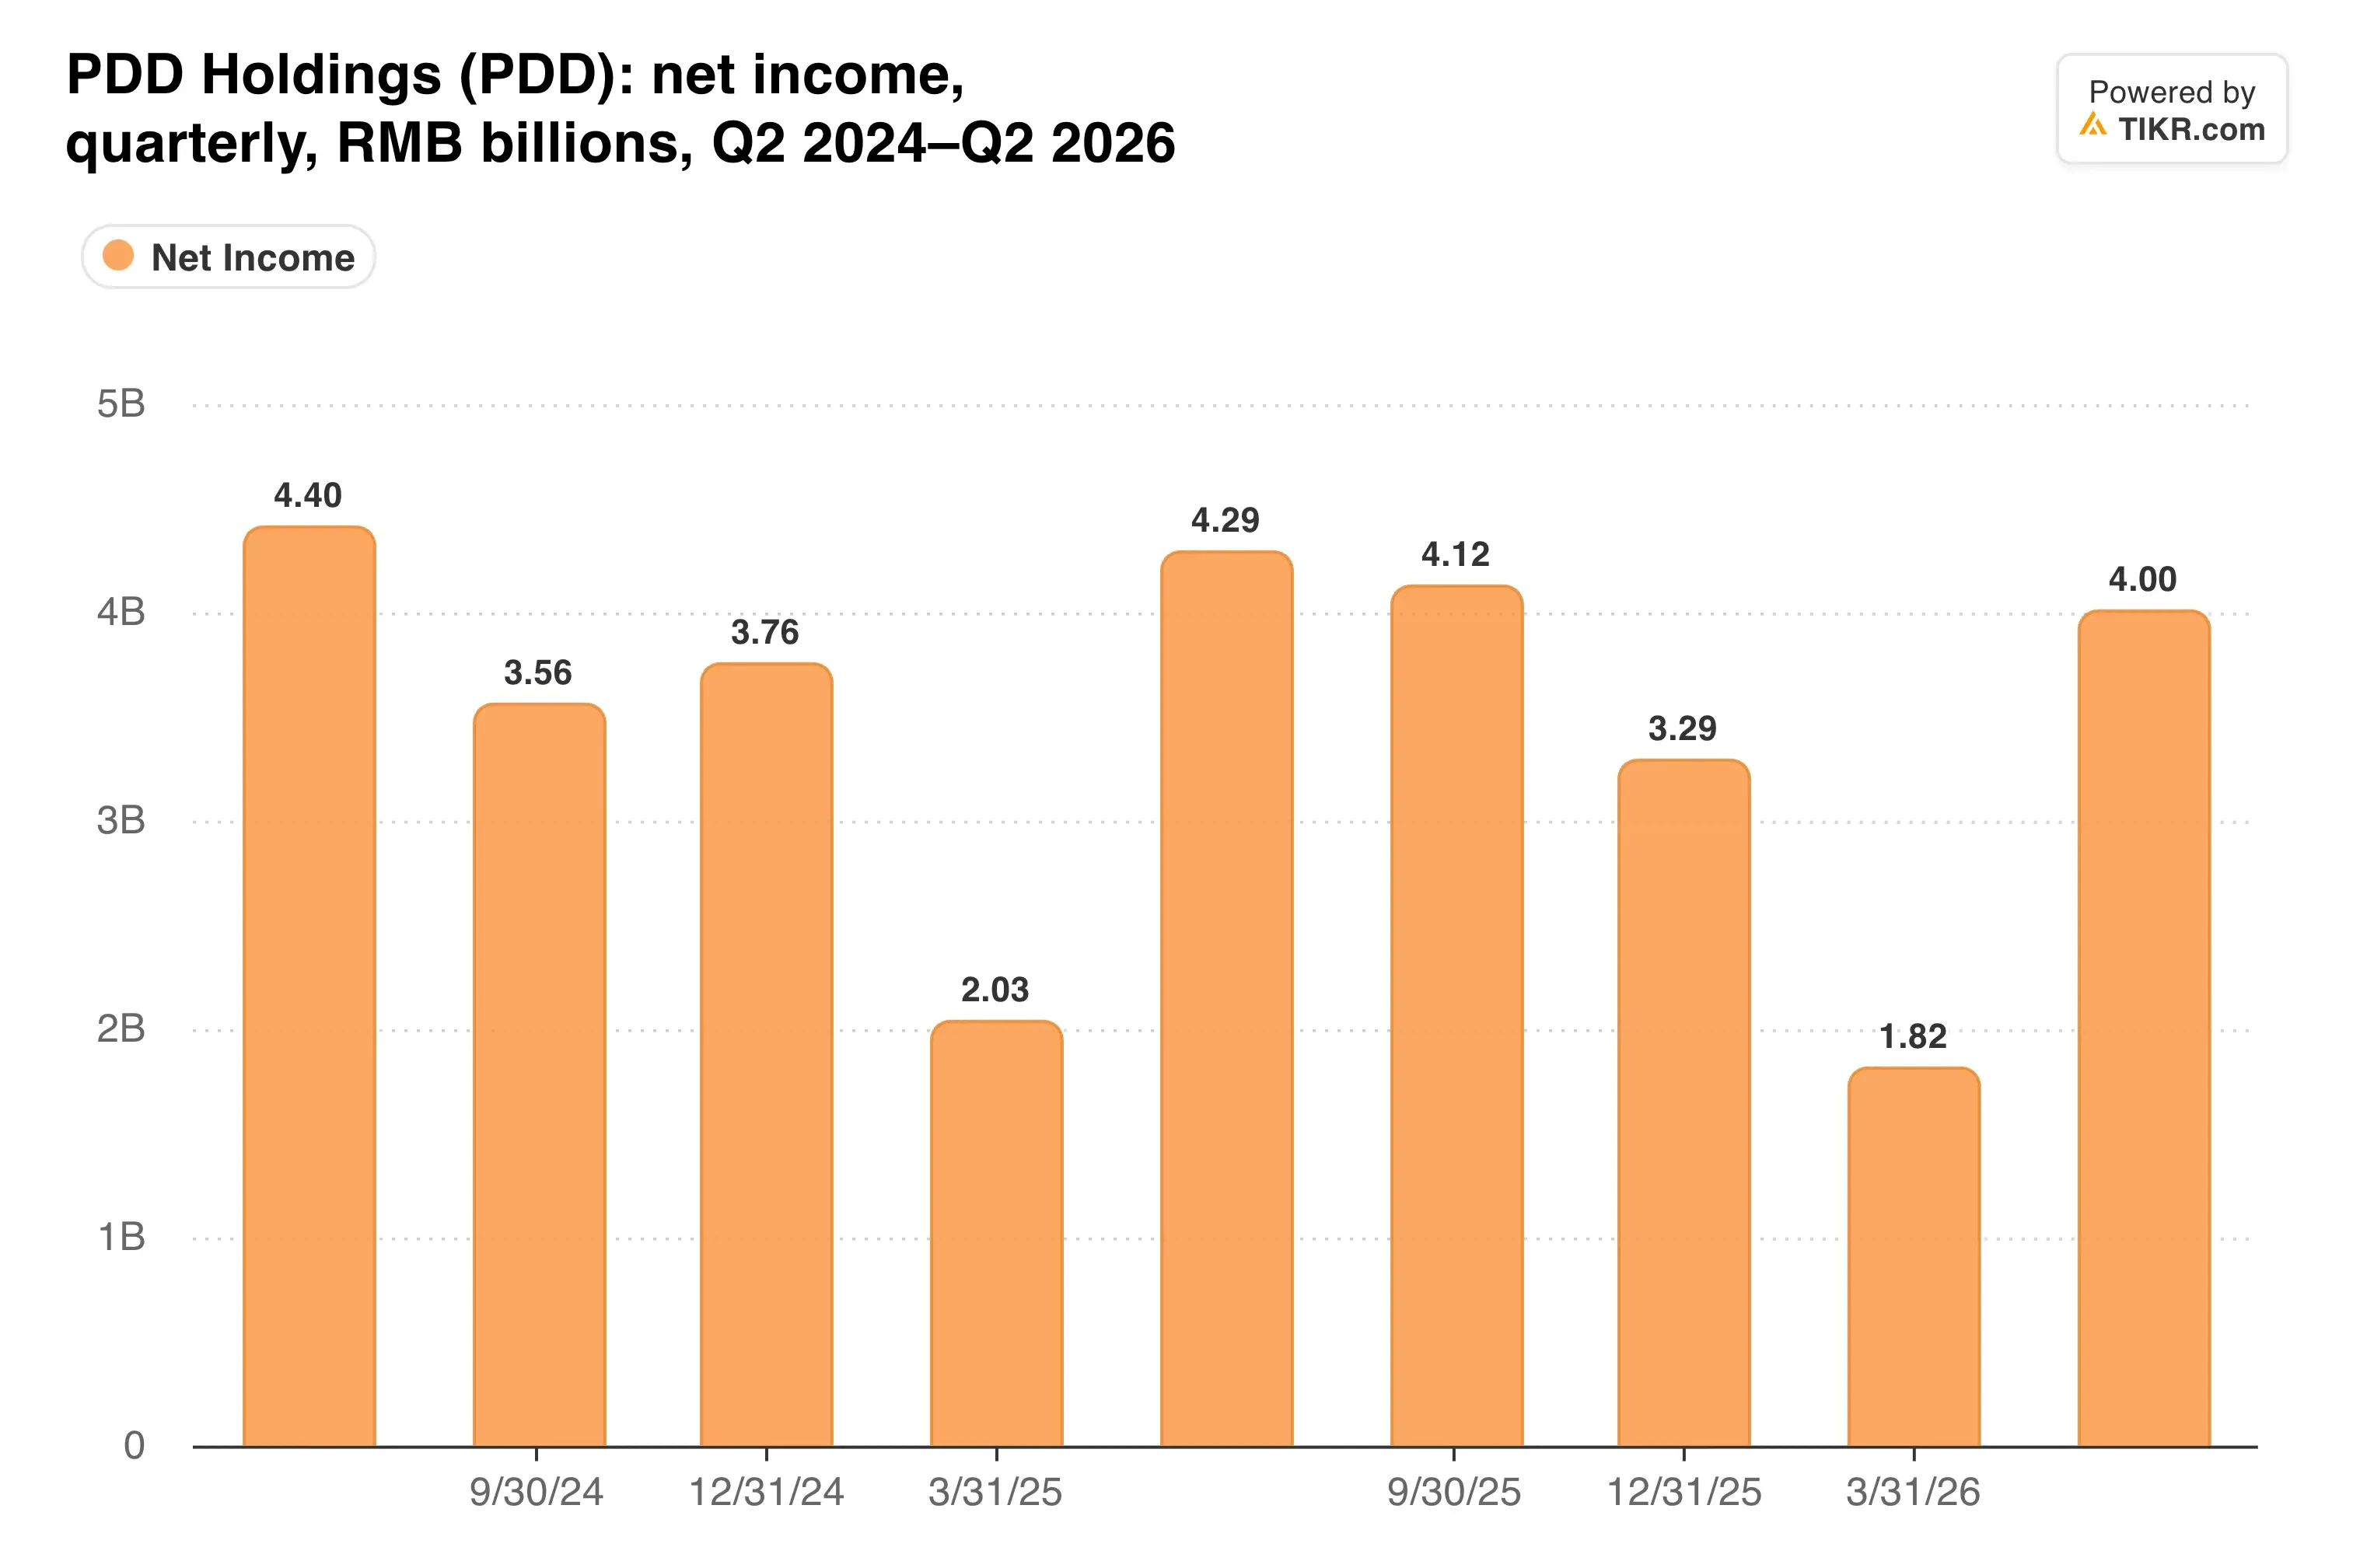
売上高が増加し続けているにもかかわらず、純利益は1年前から減少している。
TIKRはPDD Holdingsについて37人のアナリストを追跡している。「買い」と言っているのは何人か?
PDD Holdingsの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。PDD Holdingsのアナリストレーティングを見る
割安で、現金を保有
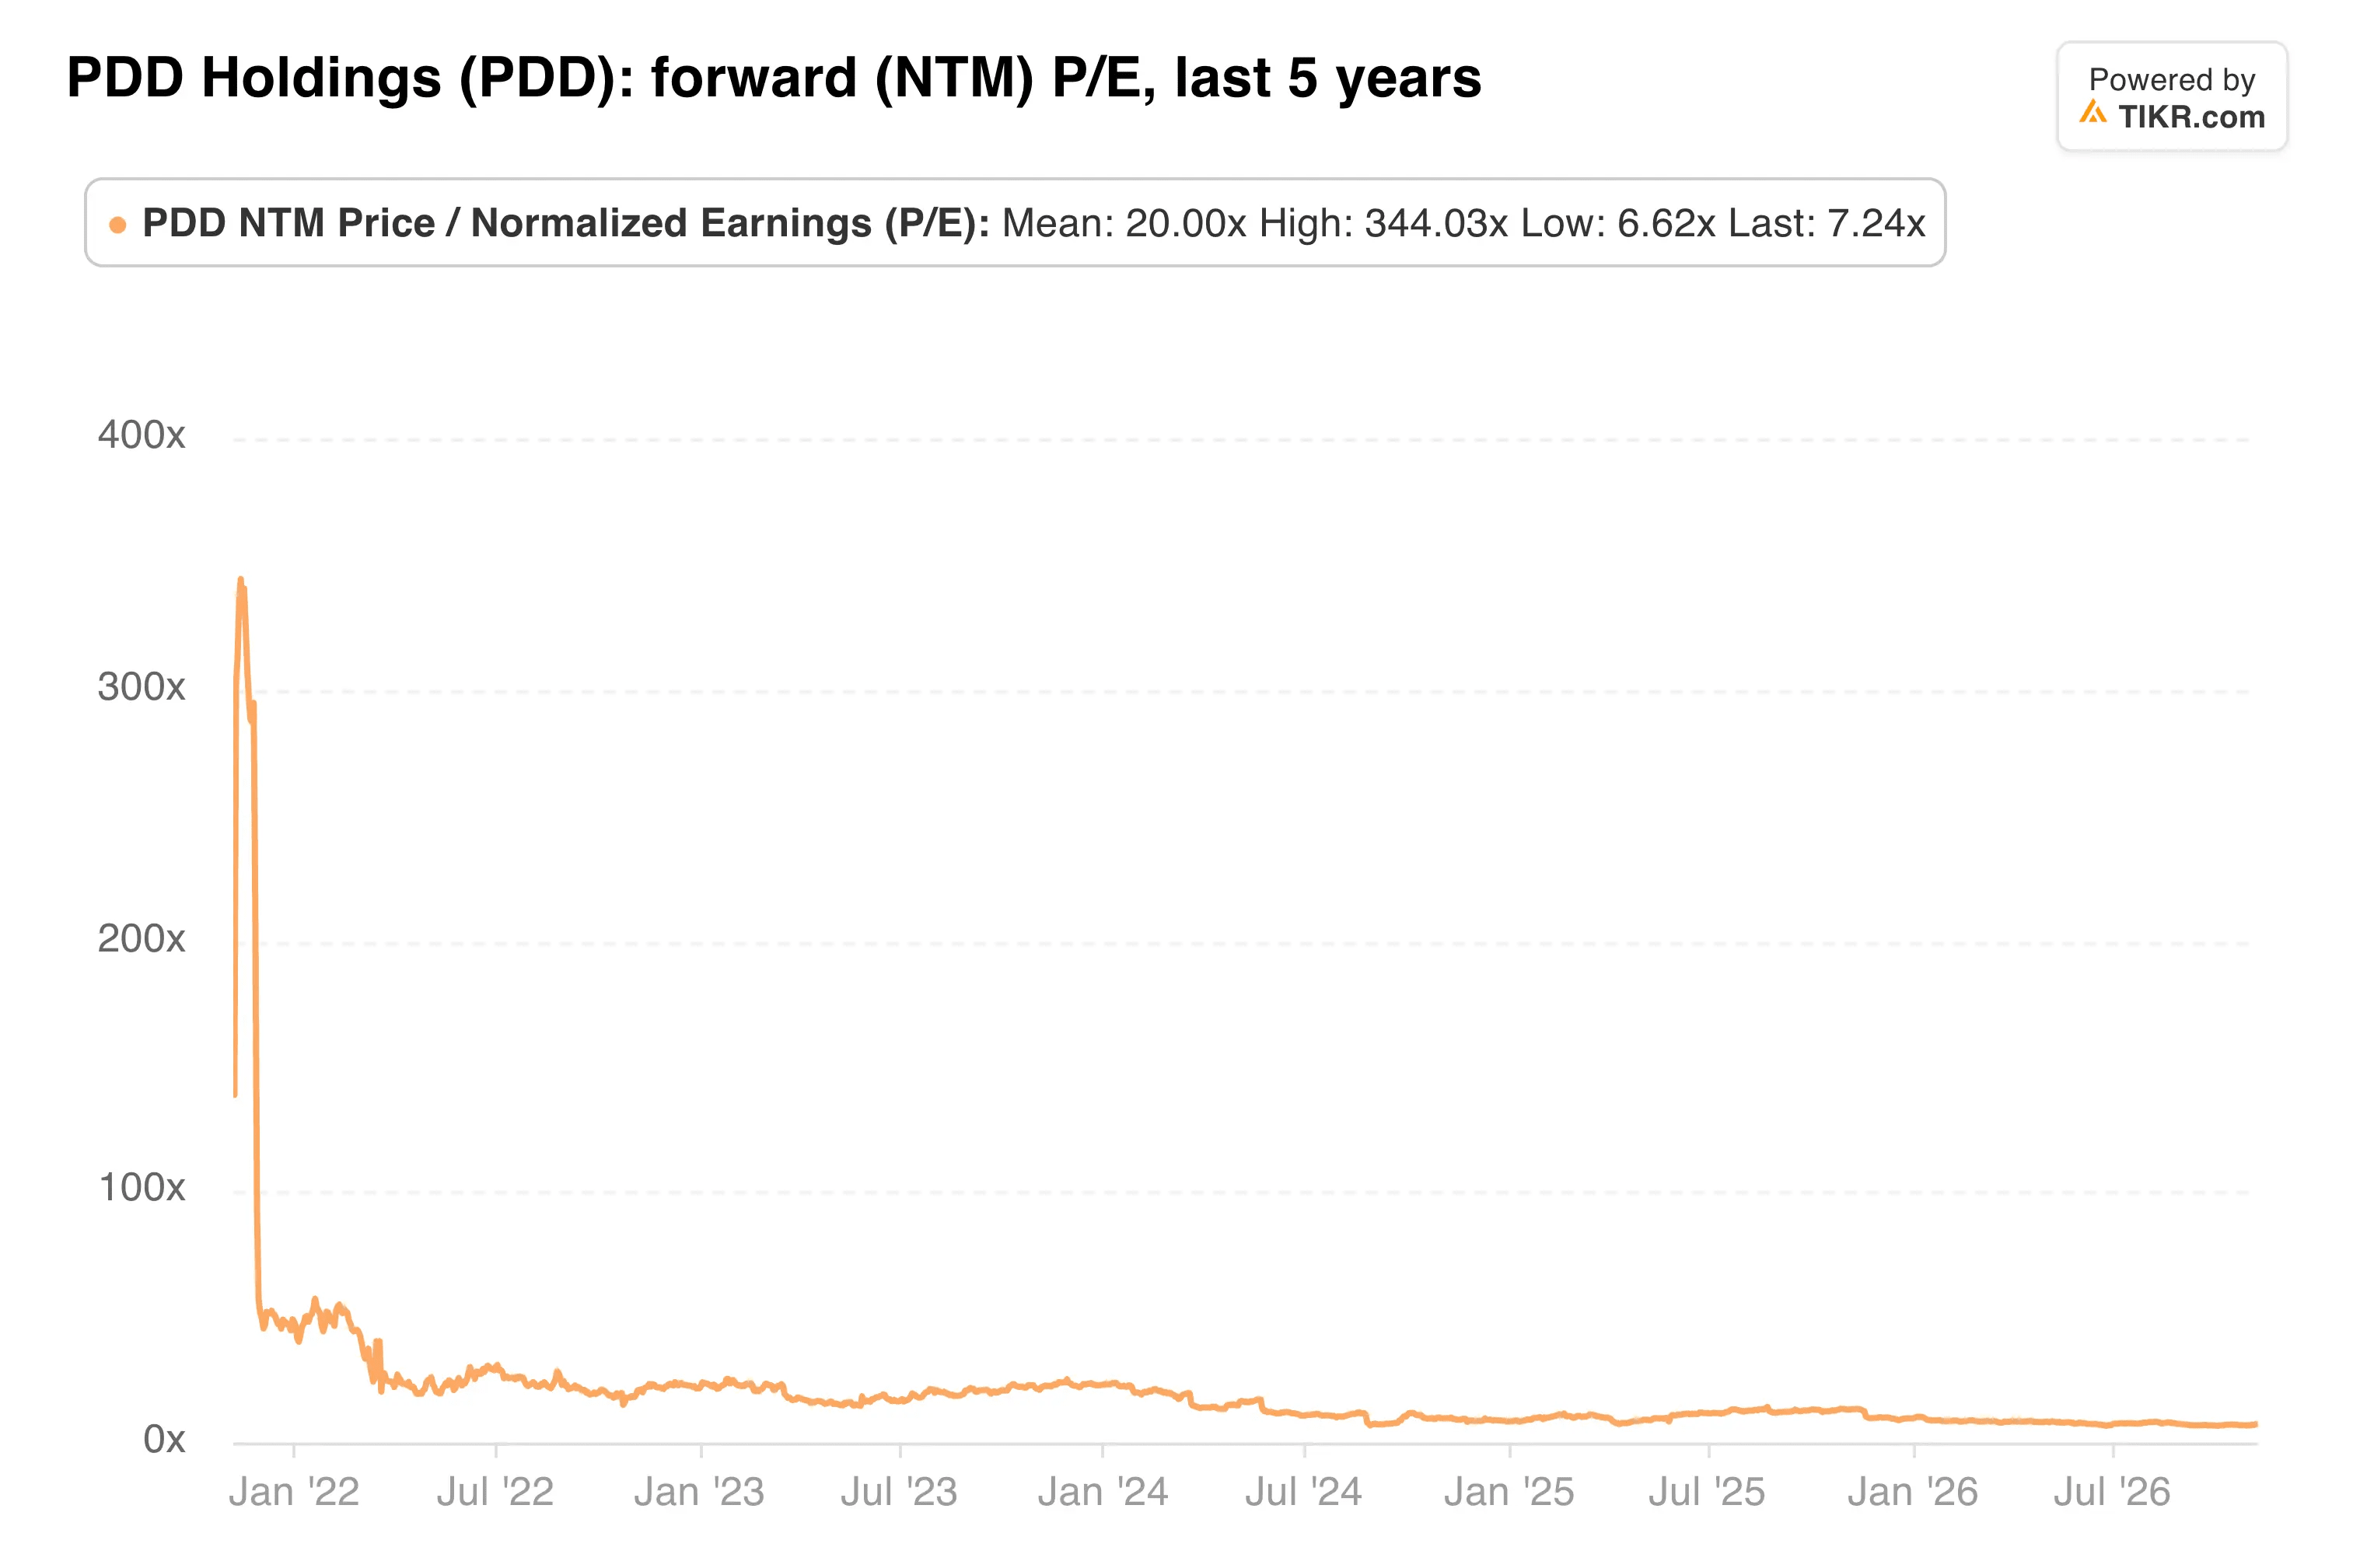
PDDの株価は予想PER7.2倍、予想EV/EBITDA2.9倍で取引されている。純現金を差し引くと、市場は事業価値を約520億ドルと評価していることになる。
四半期の営業キャッシュフローは19%増の257億人民元となり、現金及び短期投資は4,564億人民元に達した。ウォールストリートの平均目標株価115ドルは、38%の上昇余地を意味している。
以下は、PERがどれだけ圧縮されたかを示している。
この割引の一部は資本還元に関するものであり、PDDは配当を支払っていない。
私の見解:このバリュエーションは反論しがたく、現金はPDDに数年間のキャッシュ残存期間を与えている。しかし、経営陣は利益よりも販売者への支出を選択し続け、その現金を一切還元しないため、この割引は続く可能性がある。私は買いを検討する前に、純利益が底を打ったという証拠が欲しい。
PDDは11月24日頃に第3四半期決算を発表する見込みだ。純利益が安定するかどうか、およびEUの小包コストについて経営陣が何を言うかに注目したい。
では、PDD Holdingsの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、PDD Holdingsの価値がいくらになるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!