主なポイント
- Appleは、12月期の粗利益率を45%から46%と予想し、アナリスト予想の46.3%を下回ったため、株価は約4%下落した。
- CEOのJohn Ternusはメモリ価格を「前例のない」水準と表現した一方で、Micron Technologyは半導体価格の急騰により86.8%の粗利益率を記録した。
- 売上高は12%増加し、9月期の過去最高となる1,145億ドルを記録。AlphabetのGeminiモデルがSiri AIの強化を支え、コスト増加要因となっている。
- 1月下旬に発表が予定される12月期決算では、利益率が維持されたか、またiPhone Duoの供給がどの程度速く追いつくかが明らかになる。
John Ternus CEOの下でのApple初の決算発表は、ほぼすべての面で過去最高を記録した。それでも株価は下落した。
Apple (AAPL) は、12月期の粗利益率を45%から46%と予想したことを受け、11月3日に株価が約4%下落した。アナリストは46.3%を予想しており、その差の主な理由はメモリチップにある。
皮肉なのは明らかだ。Micron Technology (MU) は、四半期売上高が前年同期比379%増加する中、GAAP粗利益率86.8%を記録したばかりである。AppleのようなスマートフォンやPCメーカーは、この取引の反対側に位置している。
そしてSiriがある。Alphabet (GOOGL) は、Appleの刷新されたアシスタントを支えるGeminiモデルを供給しており、AppleはSiri AIの強化も今四半期のコスト増加要因になると述べている。
落とし穴のある過去最高四半期
9月期の売上高は12%増加して1,145億ドルに、希薄化後EPSは14%増加して2.10ドルに達した。いずれも9月期としては過去最高であり、サービス部門は316億ドルの史上最高売上高を記録した。
落とし穴は詳細にある:
- 関税還付が47.9%の粗利益率に約1ポイントを加えた。
- これらの還付はEPSに0.05ドルを加えた。
- Appleが供給を確保したため、製造購入債務は330億ドル増加して897億ドルとなった。
還付を除くと、トレンドはそれほど魅力的に見えない…
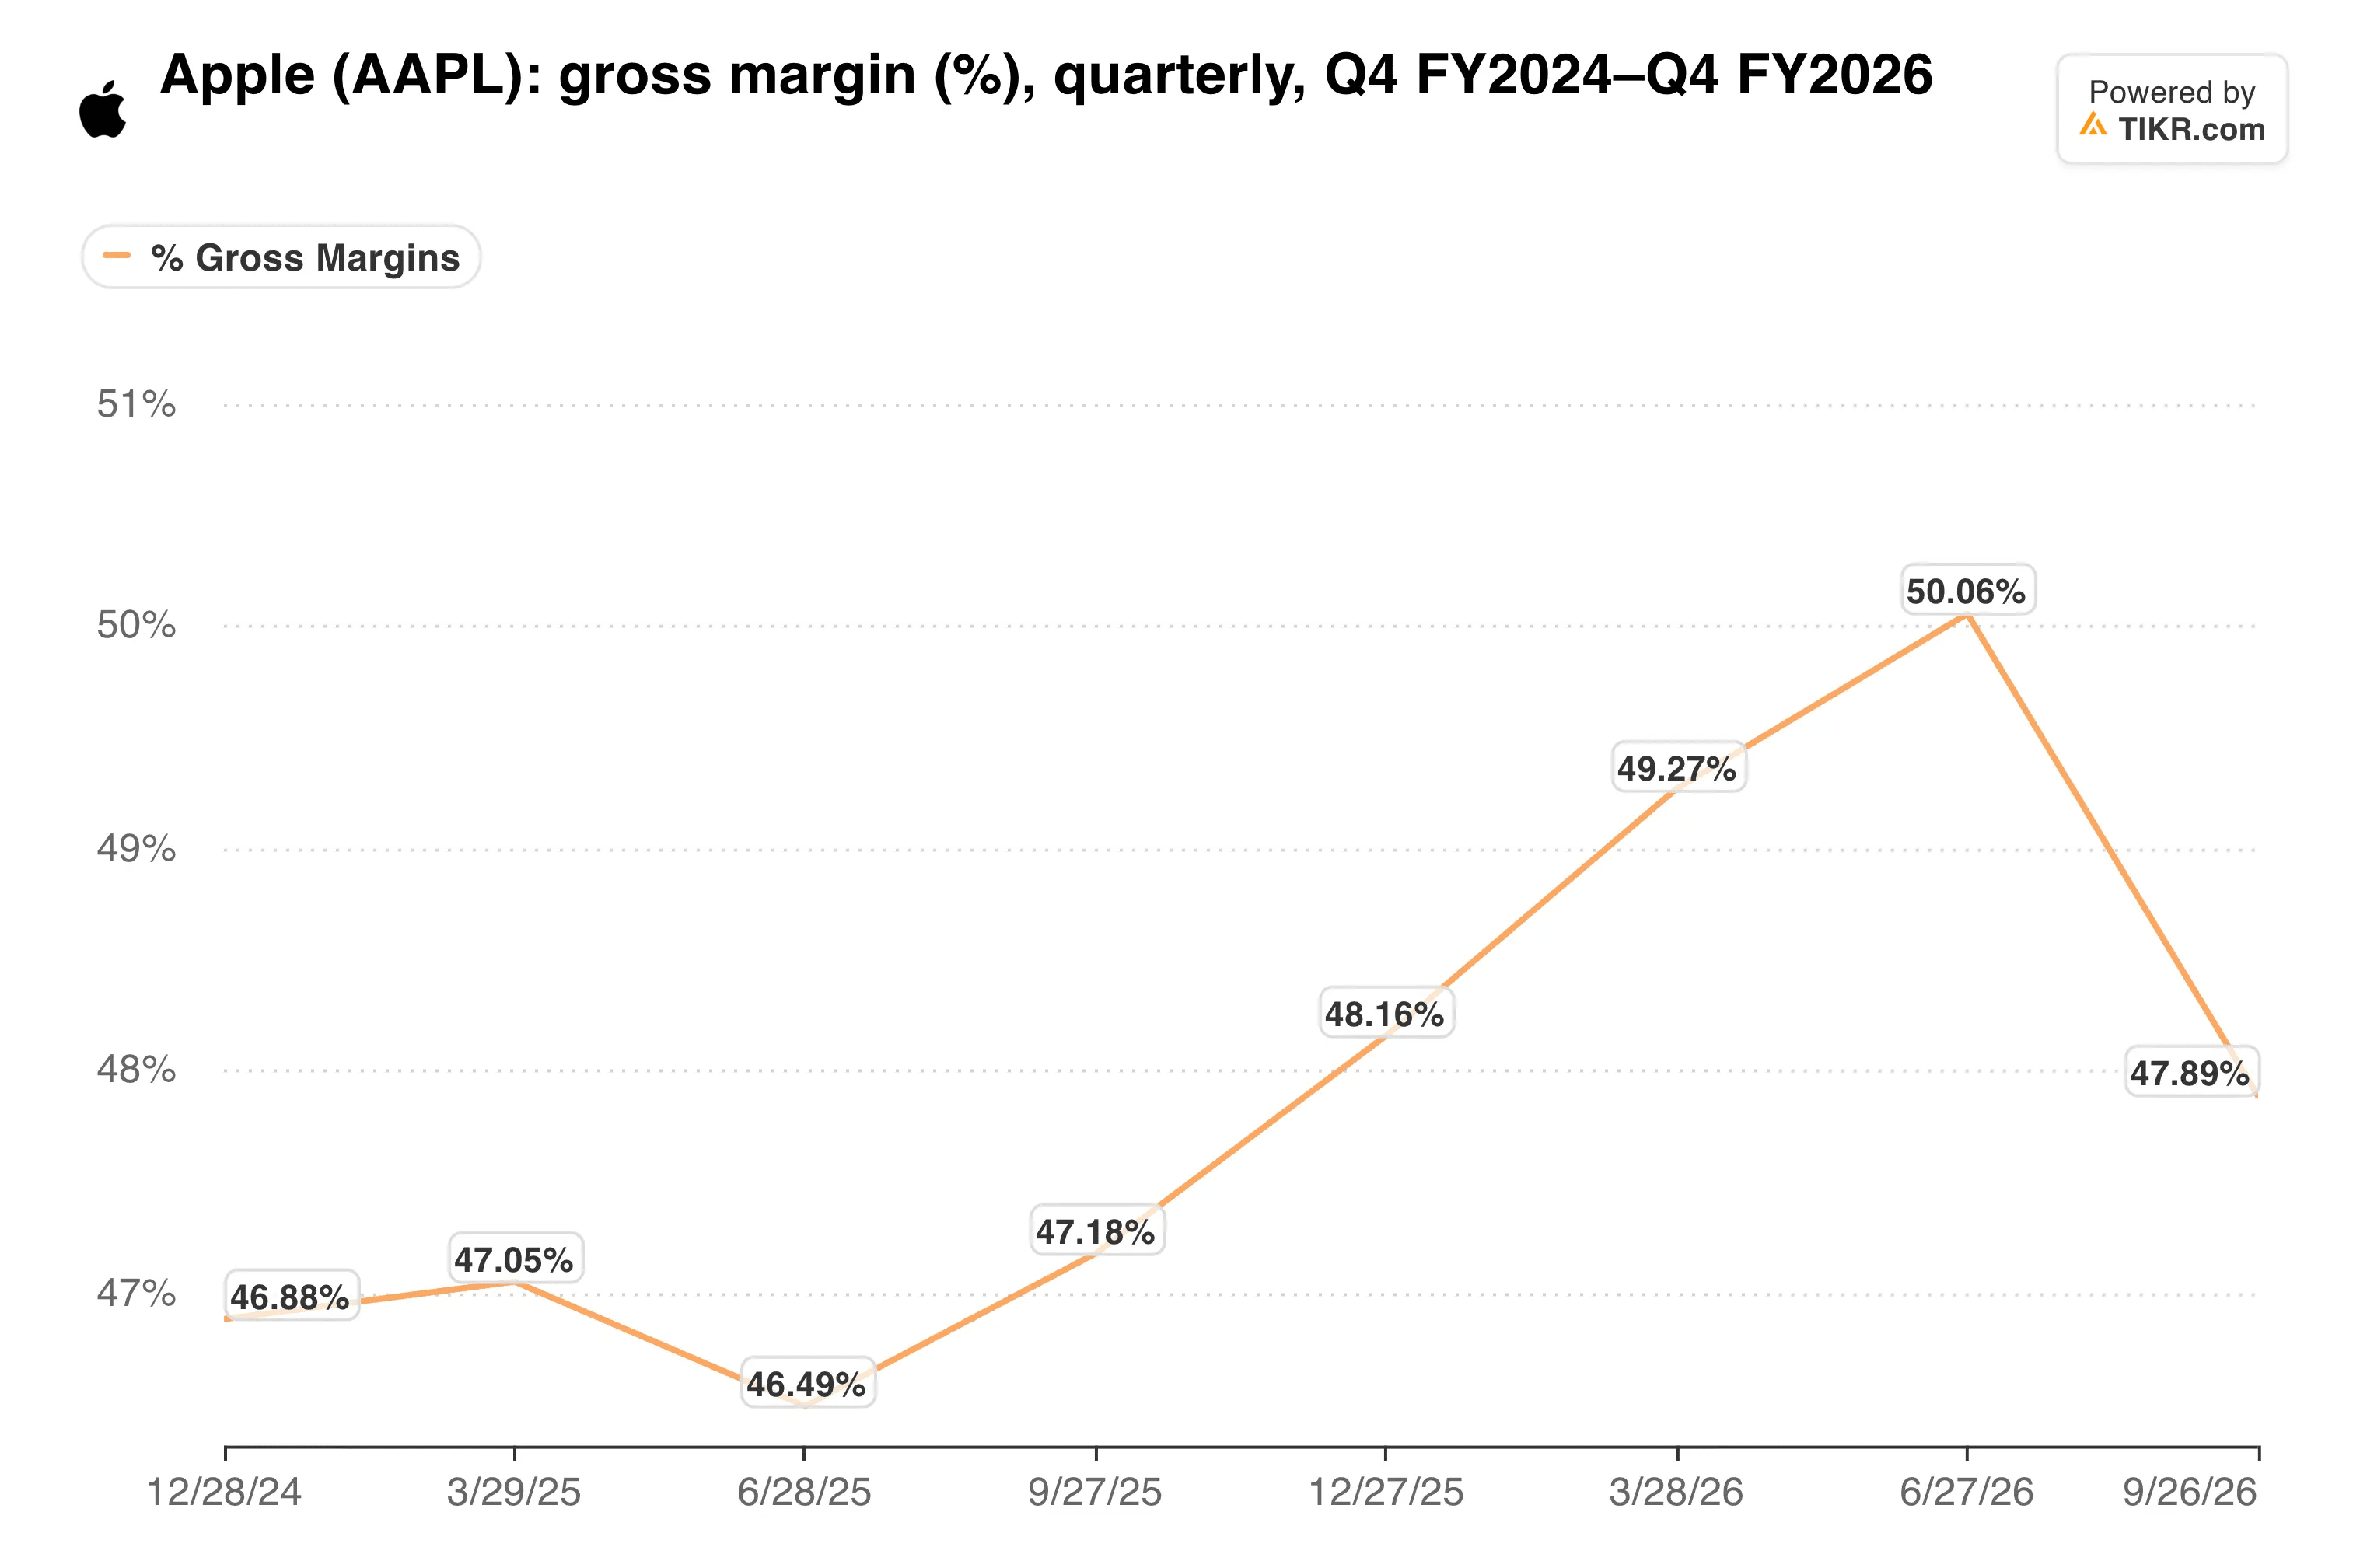
実質的な利益率は47%に近かったため、12月期の予想範囲はそれより1~2ポイント低い水準にある。
「現在のメモリ価格で目にしている状況は前例のないものです」と、CEO就任後初の決算説明会でTernusは述べた。彼はまた、メモリ価格が12月以降も上昇し続けると予想している。
需要は依然として貢献している
売上高の伸びにより、Appleはこの影響の一部を吸収する余地がある。iPhoneの売上高は17.5%増加して576億ドルに達し、iPhone Duoは四半期終了後に発売されたばかりだ。
Macの売上高は23.7%増加して108億ドルに、大中華地域は21%増加して175億ドルに達した。
では、成長は実際にどこから来ているのだろうか?
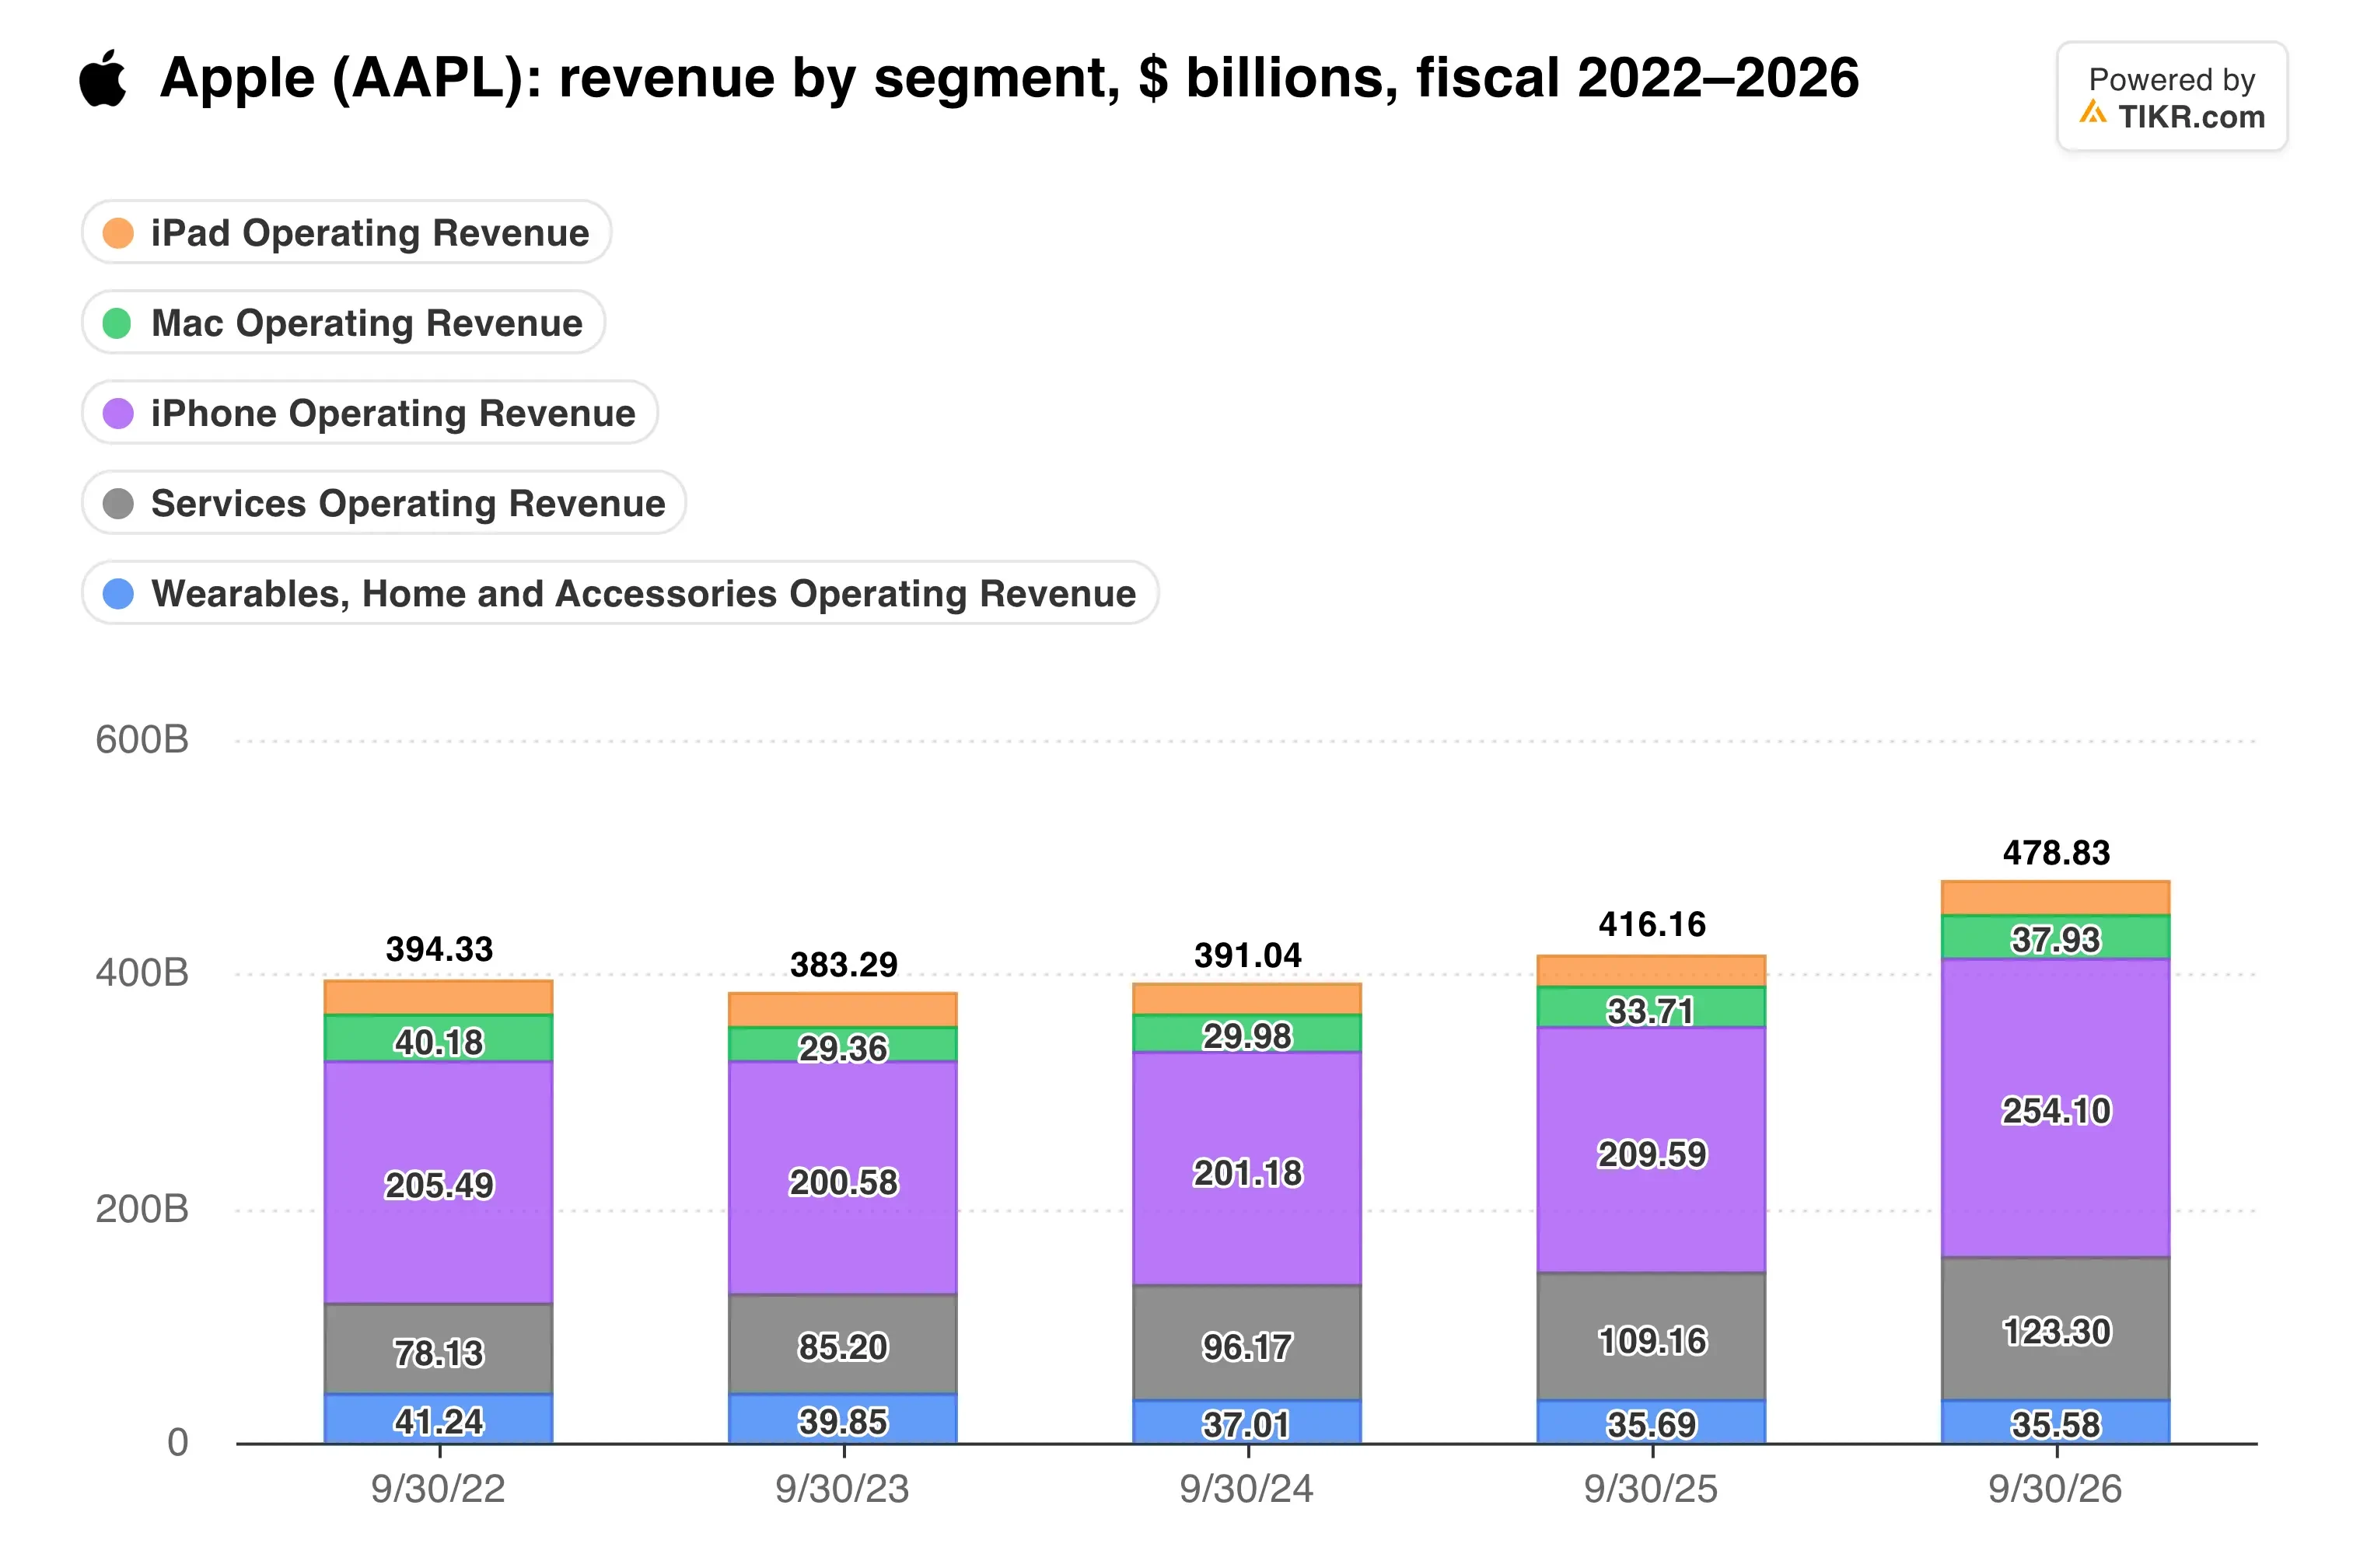
iPhoneは、2026会計年度の売上高4,788億ドルのうち2,541億ドルをもたらし、年間で21.2%増加した。この集中は現在は有利に働くが、利益率を1台あたりのメモリ搭載量により強く結びつけることにもなる。
供給が依然としてボトルネックだ。Bloombergによれば、一部のオンラインiPhone Duo注文は1月末の納期を提示された。それでも、Appleは12月期の売上高を7%から10%増加と予想し、史上最高の四半期になると見込んでいる。
サービス部門はより詳細な検討に値する。Appleは同部門の成長率を8%から9%と予想しており、直近で記録した9.8%を下回っている。
TIKRはAppleについて44人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
Appleの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Appleのアナリスト評価を見る
圧迫に対するプレミアム価格
利益率への打撃は、安全性を織り込んだ株価に降りかかっている。AI支出に対するAppleの抑制姿勢は同社を避難先とし、決算発表前には株価が今年だけで2割以上上昇していたとReutersは報じた。
この抑制姿勢はキャッシュフローにも表れている。設備投資額は2026会計年度で127億ドルから90億ドルに減少し、フリーキャッシュフローは37.8%増加して1,361億ドルとなった。対照的に、Micronは2026会計年度に274億ドルを設備投資に費やし、Appleの支出額の3倍に達した。
しかし、投資家はそのプロファイルに対してプレミアムを支払っている。
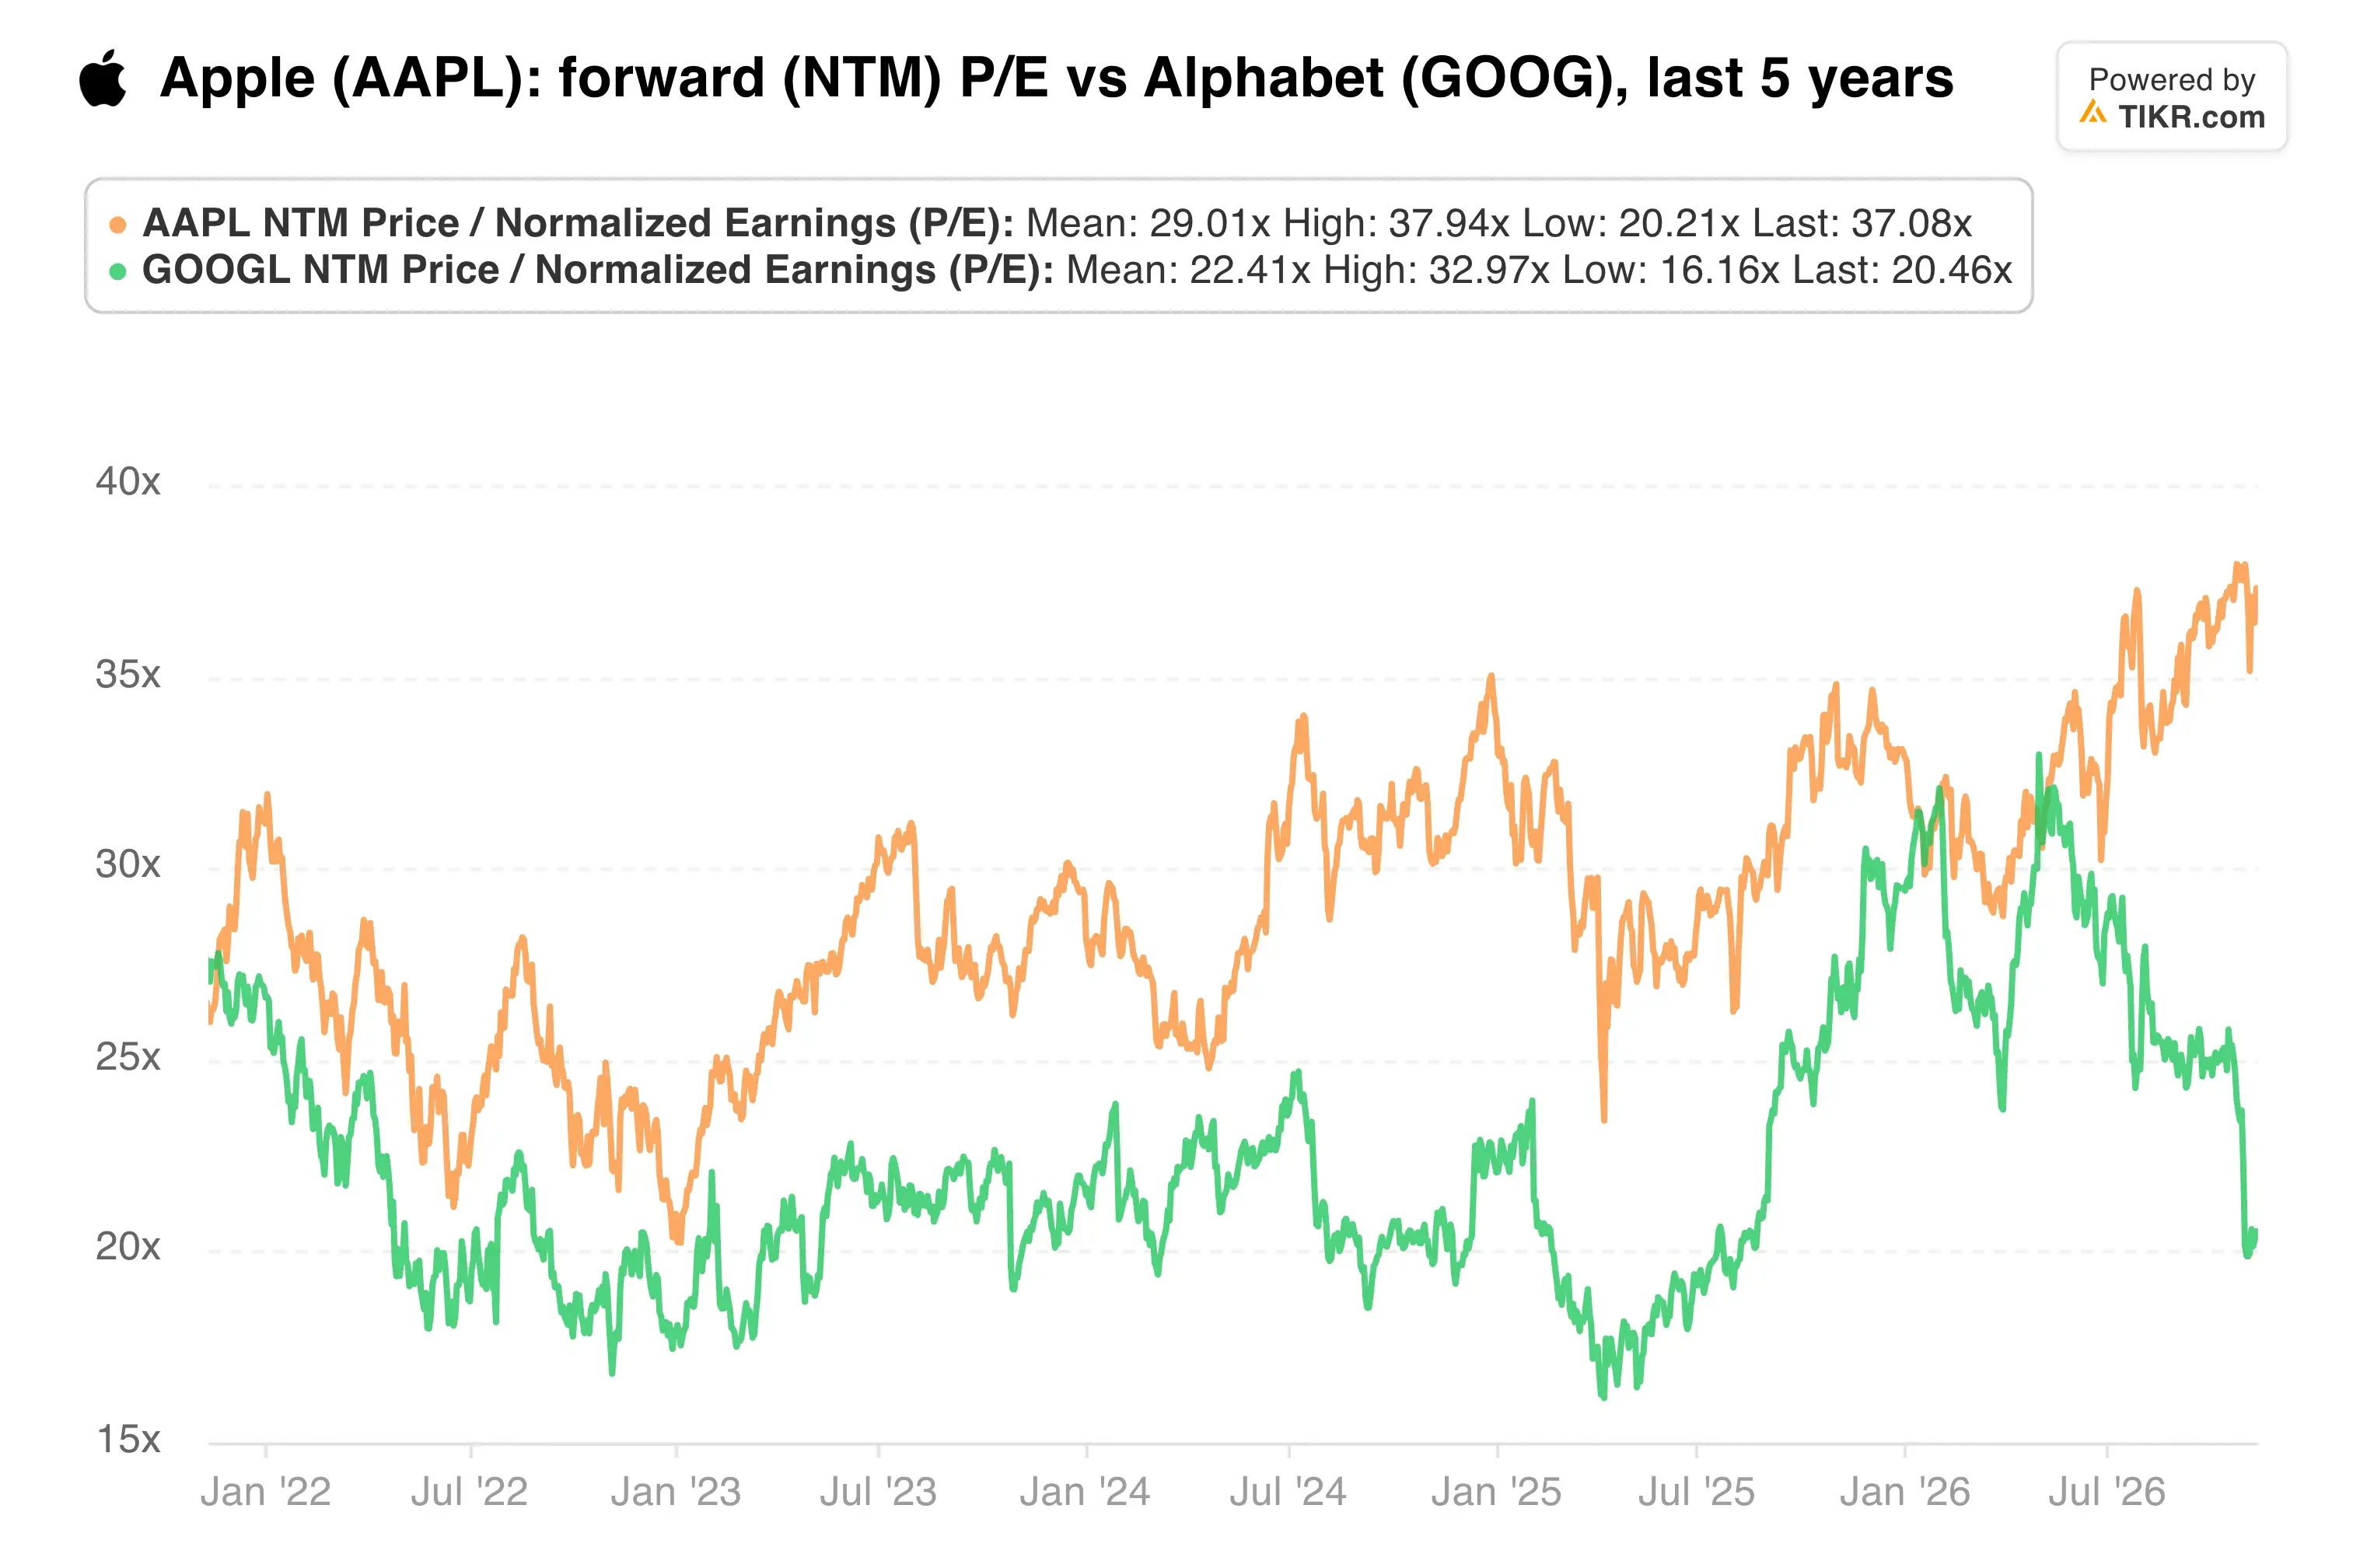
AppleのフォワードPERはAlphabetを大きく上回っており、このプレミアムは安定した利益成長を前提としている。しかし、今回の業績予想は粗利益の成長が売上高の成長よりも遅いことを示唆している。
値上げは明白な手段だが、リスクを伴う。Ternusの発言は「Apple製品がさらに高価になることを意味する」と、AJ BellのDan Coatsworthは述べた。
私の見解:Appleの需要ストーリーはここ数年で最も強固に見え、年末商戦期の売上高が過去最高になる可能性は高い。しかし、プレミアムなバリュエーションには利益成長が必要であり、メモリが静かにその成長に課税している。私はこれほどの価格を支払う前に、価格設定がコストを相殺できるという証拠を待つだろう。
1月下旬に発表が予定される12月期決算が次の試金石となる。粗利益率が45%から46%の範囲内に収まったか、またiPhone Duoの供給がどの程度速く追いついているかが明らかになる。
では、Appleの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!