主なポイント
- アップルは11月4日に史上最高値を更新し、時価総額は約5.08兆ドルとなった。同日、ブルームバーグは同社が一部エンジニアのAI関連の日次予算を300ドルから200ドルに削減したと報じた。
- 投資家は、AI関連の設備投資競争に加わらないアップルを評価しており、予算削減は経営陣がその規律を守っていることを示している。
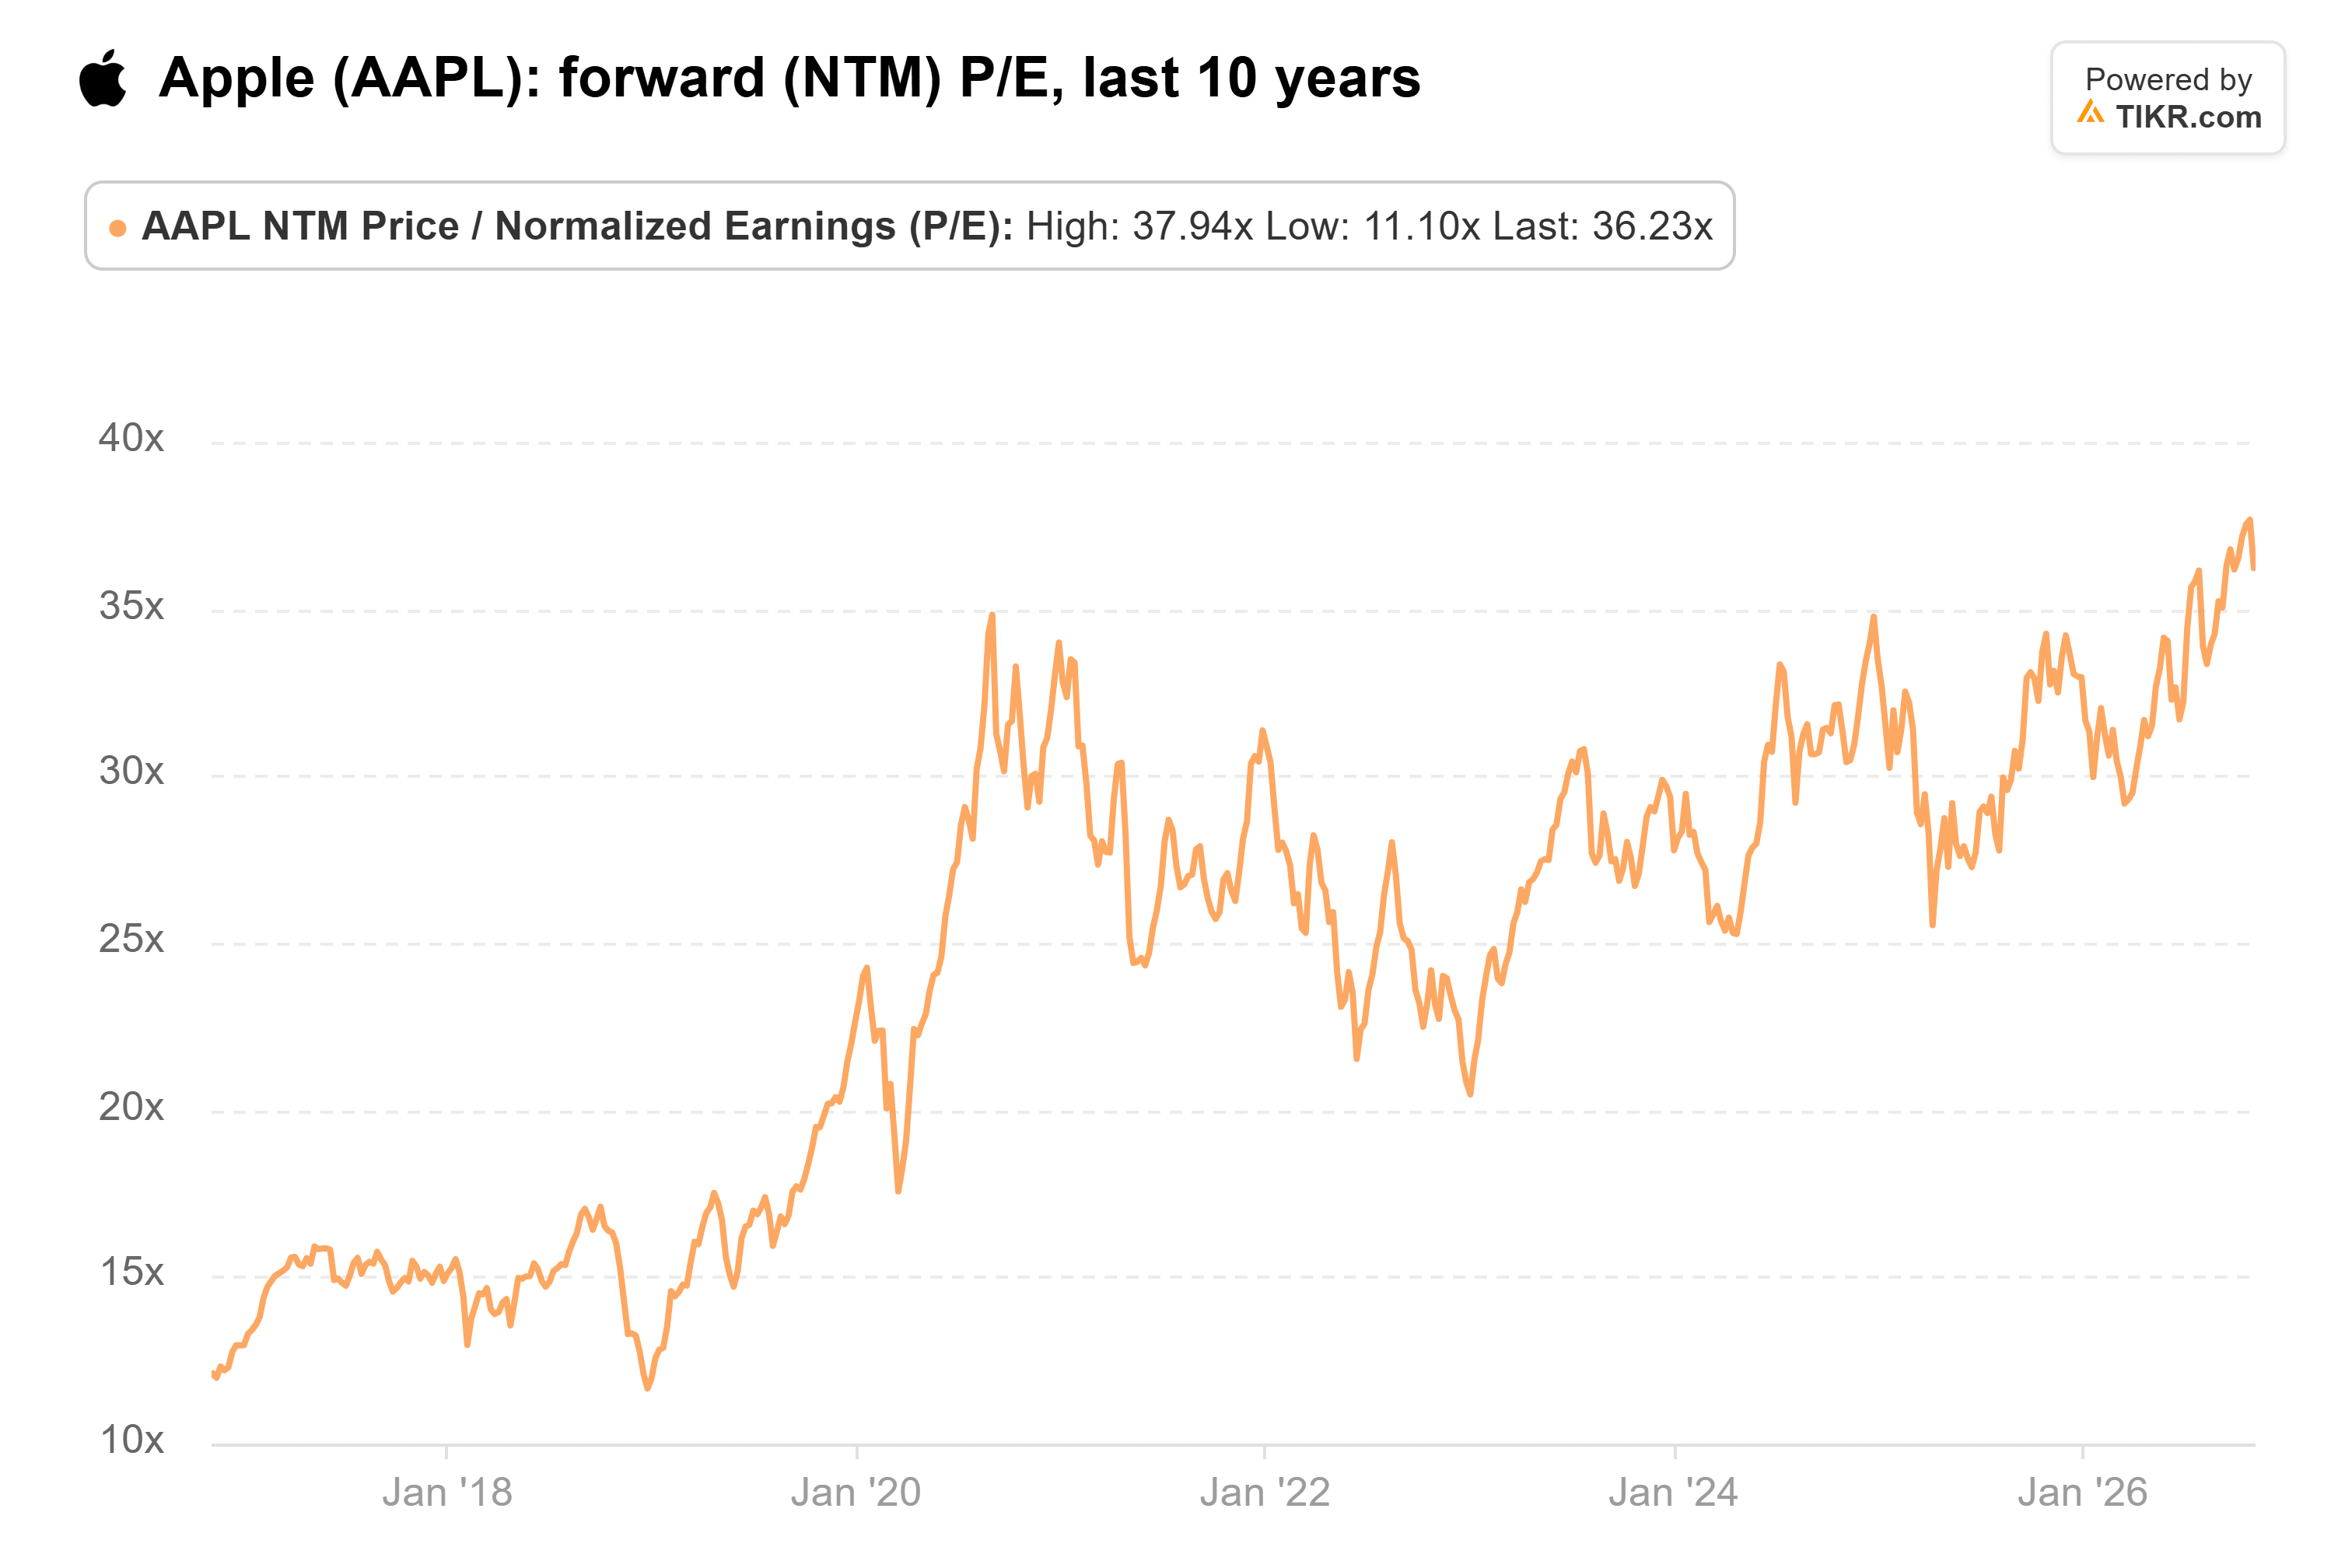
- 予想PER36倍は、10年平均の24倍を大きく上回っており、アナリストが2027会計年度に予想する約6%のEPS成長率に対して株価はかなり高く評価されている。
- マイクロソフトとアルファベットのAI投資が実を結び始めれば、このプレミアムは急速に縮小する可能性があり、36倍で株を買うのは難しい。
アップル (AAPL) は11月4日水曜日、選挙後の上昇局面で5.3%上昇し、349.51ドルの史上最高値で取引を終え、時価総額は約5.08兆ドルとなった。翌日、AI関連株の売りでナスダックが5%以上下落したが、アップルはわずか1.5%の下落に留まった。
ジョシュ・ブラウンはその理由がわかっていると考えている。Ritholtz Wealth ManagementのCEOは、The Compound and Friendsでチャートを示した:今年、フィラデルフィア半導体指数が2%以上下落した日、アップルは65%の確率で上昇していた。
彼の解釈:「アップルは、AI関連大型株トレードのアンチテーゼのような存在だ」
その後、ブルームバーグのマーク・ガーマンは、アップルが先月、一部エンジニアのAI関連日次支出上限を300ドルから200ドルに引き下げ、さらなる削減により一部チームを100ドルに引き下げる計画があると報じた。エンジニアリング以外の多くのグループはすでに100ドルの上限があり、アップルはそれを25ドルに引き下げることも検討しているという。
AI関連トレードのアンチテーゼとしては、これ以上にふさわしいニュースはないだろう。
小さな節約だが、正しいシグナル
この上限は従業員のAIツールに関するもので、アップル全体のAI予算ではない。一部の従業員によれば、300ドルを上限まで使う従業員はほとんどいなかったという。アップルの2026会計年度の研究開発費は、インフラとAIコストの増加により32%増の458億ドルに達している。
アップルを際立たせているのは、構築(設備投資)に費やす額の少なさだ。マイクロソフト (MSFT) も自社の内部AI手当を引き締めたと報じられているが、アップルの2026会計年度の設備投資額は29%減の90億ドルだった。アップルの最新の基盤モデルは、アルファベット (GOOG) と共同でGoogleのGemini技術を用いてカスタム構築され、最も高性能なサーバーモデルはGoogle Cloud上のNvidia GPUで稼働している。
この上限はまた、9月1日にCEOに就任したジョン・ターナスが推進する、管理層を減らしたより迅速でリーンなアップルへの取り組みにも合致している。
TIKRは43人のアナリストを追跡。何人が「買い」と言っている?
アップルに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 アップルのアナリスト評価を見る
アップルの成長は36倍を正当化しない
アナリストは、アップルの2026会計年度に20%跳ね上がった後、2027会計年度の正規化EPSが約6%上昇し、9.50ドルになると予想している。
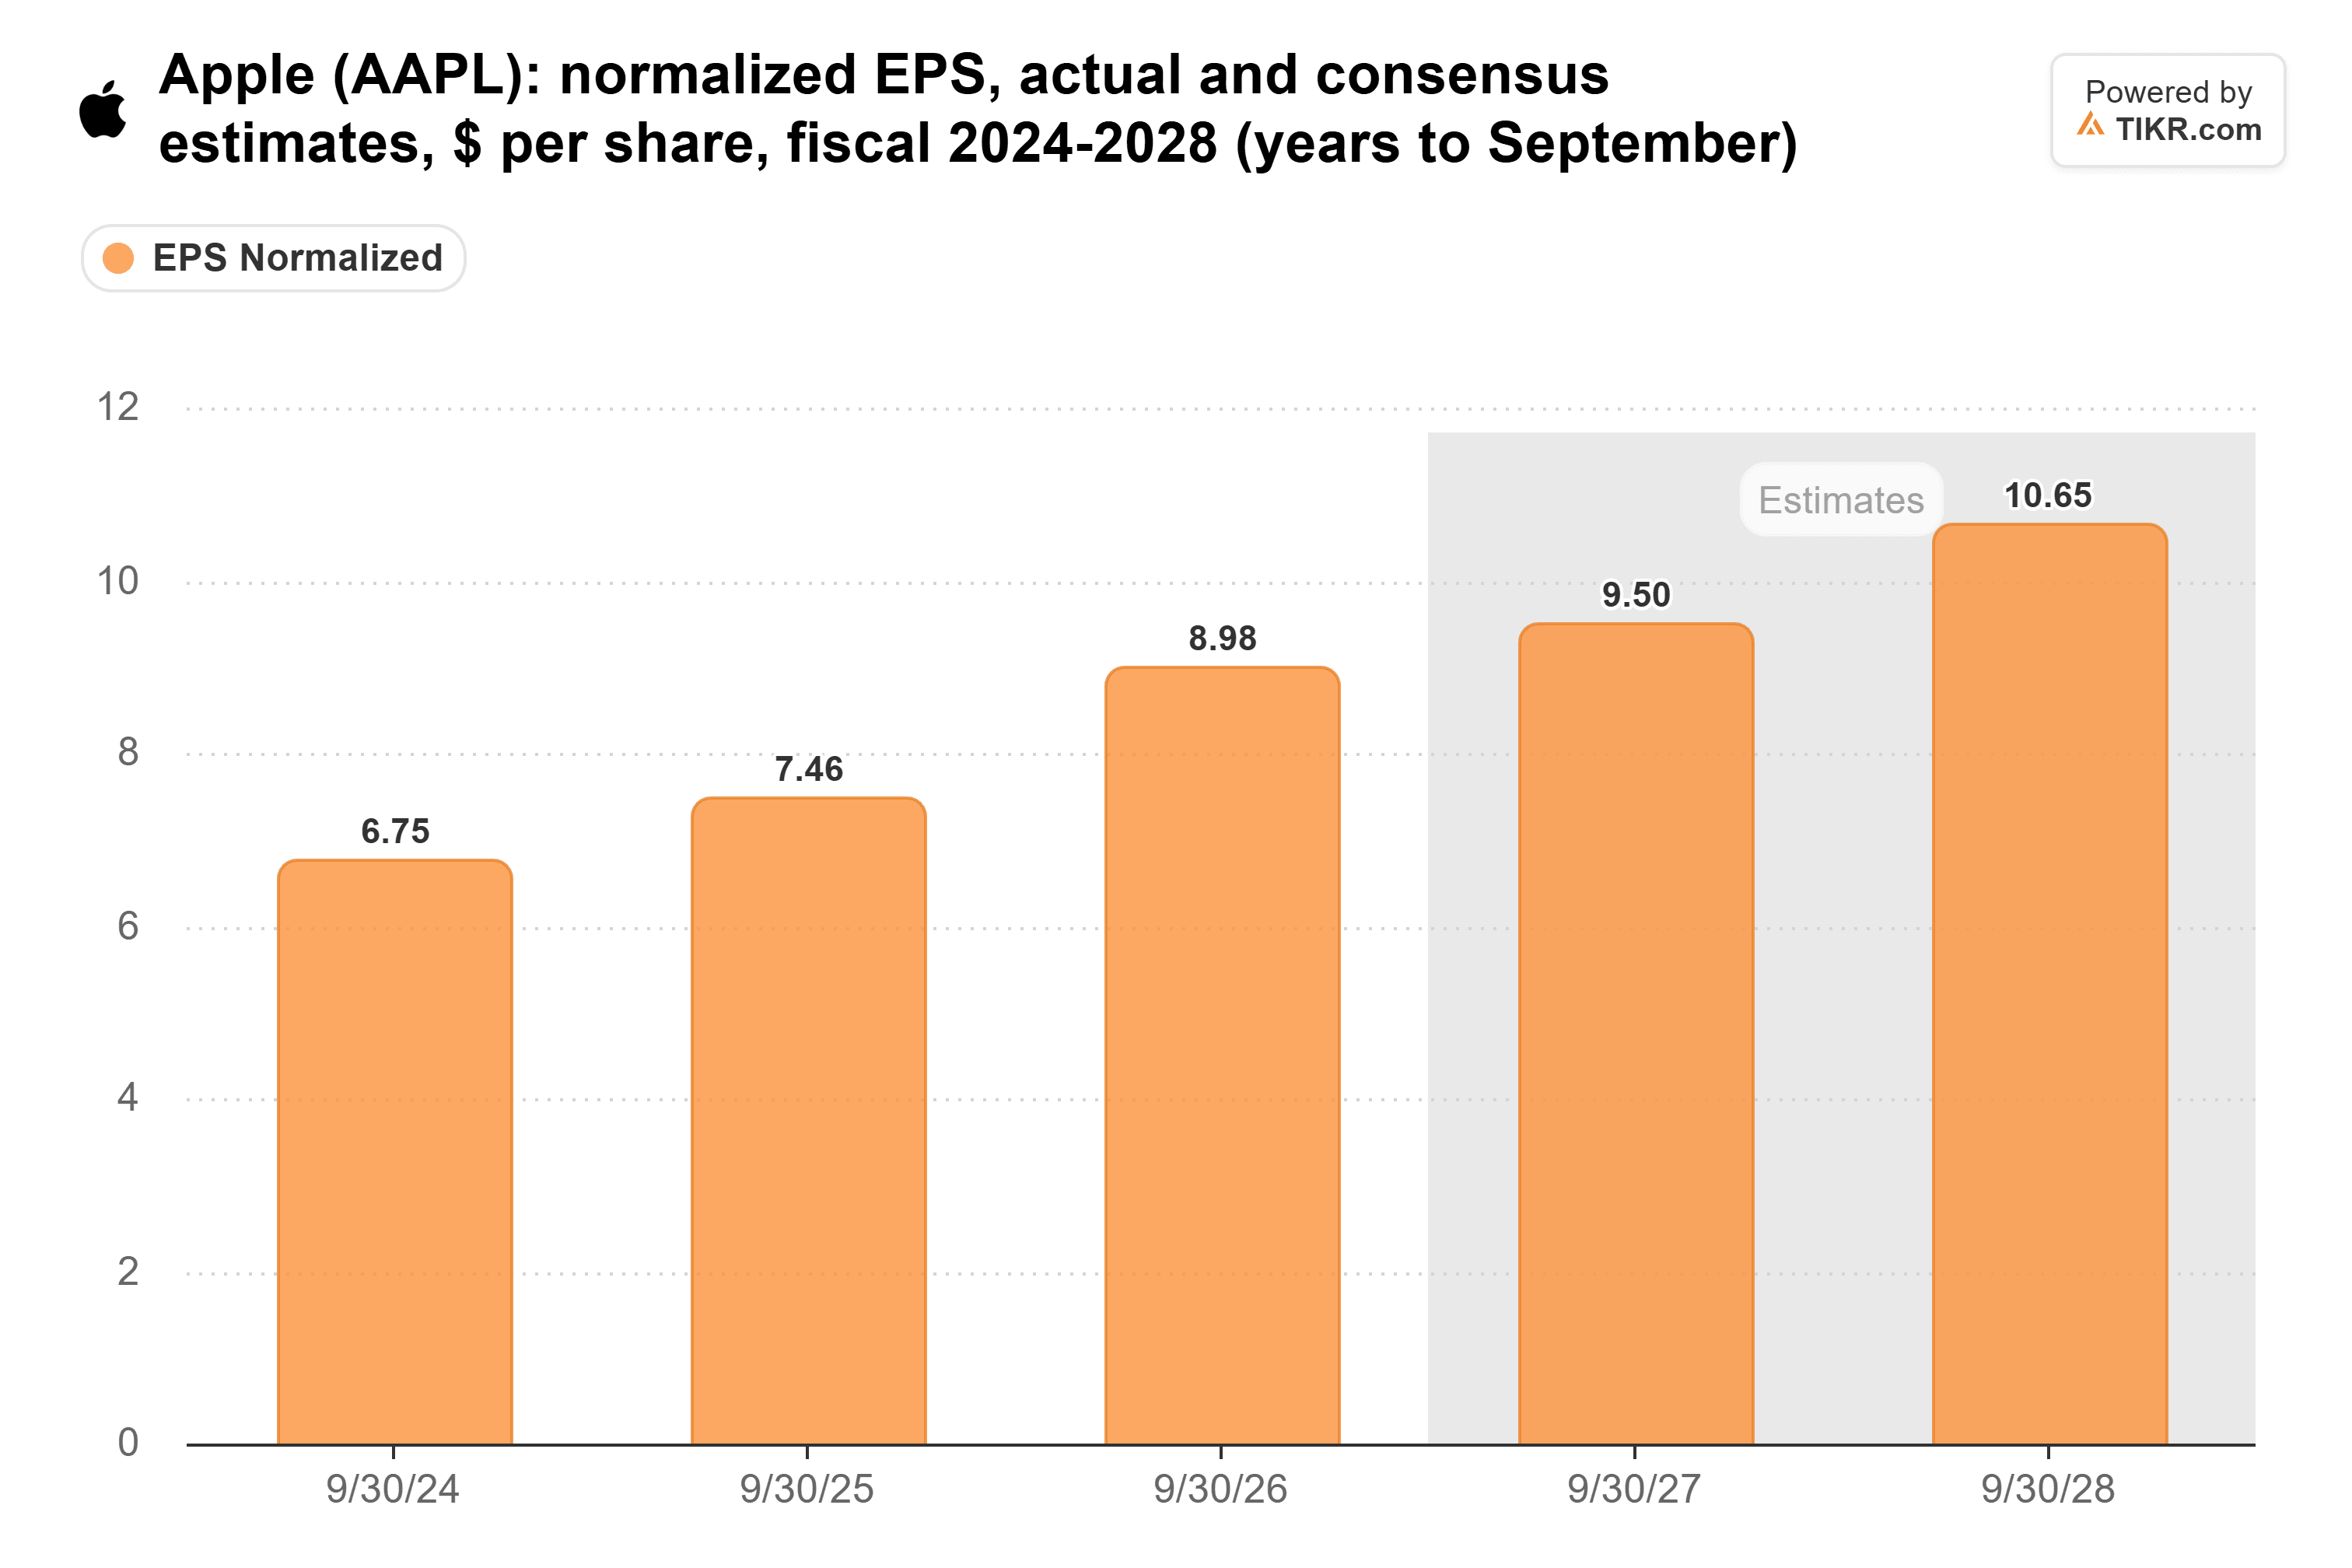
アップルは12月四半期の粗利益率を45%から46%と予想しており、9月四半期の47.9%(関税還付分を除くと約46.9%)から低下するとしている。これは、メモリ価格が上昇を続けているためだ。これらの予想がすぐに上方修正されるとは考えにくい。
11月5日時点で予想PER36倍で取引されているアップルは、10年平均の24倍を約50%上回り、10月22日に付けた38倍のピーク値に迫っている。
投資家が買っているのはキャッシュだ
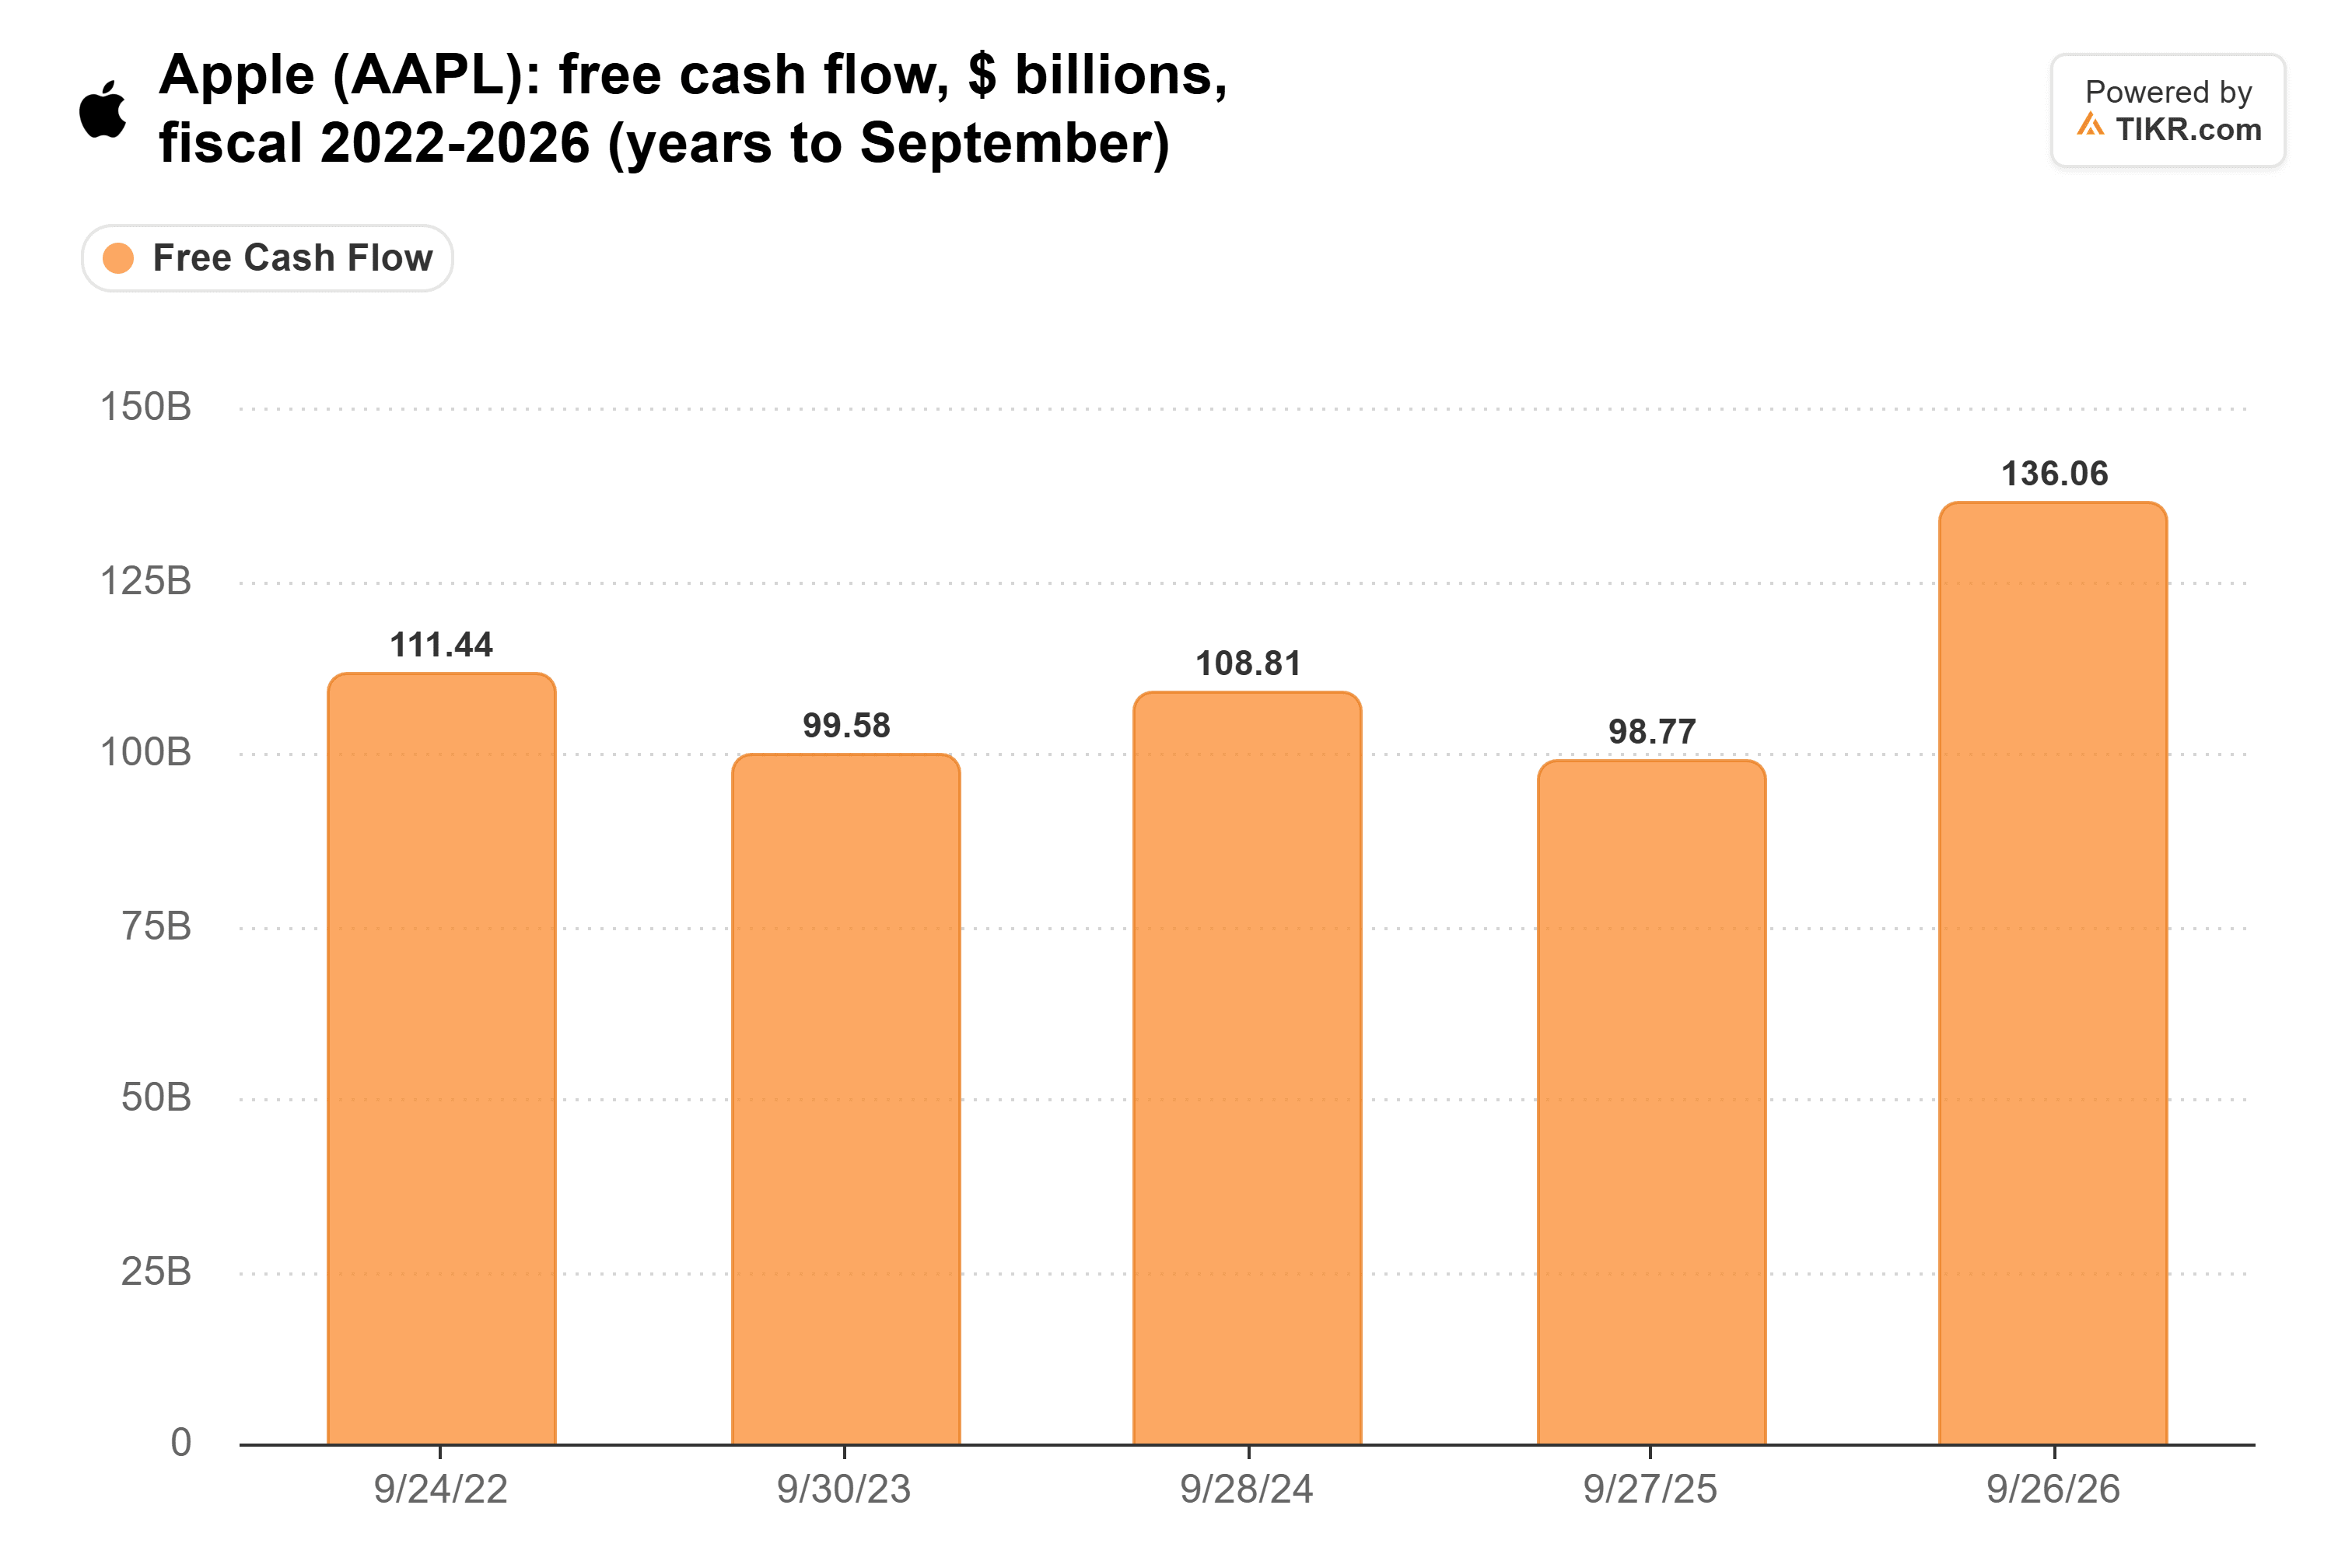
2026会計年度のフリーキャッシュフローは1361億ドルに達し、988億ドルから38%増加した。これは設備投資が低水準だったことと、一部はキャッシュ税の減少によるものだ。
アップルはAIトレードが恐ろしいものであり続ける必要がある
このプレミアムは、巨大テック企業のAI支出が誤った判断のように見えることに依存している。もしマイクロソフトとアルファベットのデータセンターが、投資家が待ち望むキャッシュを生み出し始めれば、アップルに隠れる理由は薄れ、36倍という倍率は、6%の利益成長が埋め合わせるよりもはるかに速く縮小する可能性がある。
アップルはまた、第二の方法でアルファベットに依存している。GoogleはSafariのデフォルト検索エンジンになるためにアップルに支払いを行っており、ガーマンは、AIがそれらの検索を侵食するにつれて、その収益シェアが低下すると予想している。アップルは12月四半期のサービス収益成長率を10%から8%から9%に下方修正した。
アップルの規律は本物であり、この象徴的な上限は経営陣が本気であることを示している。しかし、36倍で、利益成長が一桁に減速し、メモリがマージンを圧迫している状況では、より良い価格を待つだろう。
1月下旬に発表される12月四半期決算では、粗利益率が45%から46%を維持するか、サービス収益の成長減速が止まるかどうかが明らかになる。
では、アップル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アップルがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!